Marché de la résine époxy (2026 - 2035)

Informations sur le rapport d’étude de marché sur la résine époxy par matière première (DGBEA (bisphénol A et ECH), DGBEF (bisphénol F et ECH), Novolac (formaldéhyde et phénols), aliphatique (alcools aliphatiques), glycidylamine (amines aromatiques et ECH) et autres (biosourcés, cycloaliphatiques)), par application (peintures et revêtements, adhésifs et produits d’étanchéité, composites, électricité et électronique, et autres), Par forme physique (liquide, solide, solution et dispersion aqueuse) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions jusqu'en 2035
ID: MRFR/CnM/1204-CR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Epoxy Resin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.82%
2025 Market SizeUSD 34,800 million
2035 Market SizeUSD 50,633 million
Key Players
Hexion Inc.
Huntsman Corporation
Olin Corporation
Nan Ya Plastics Corporation
Kukdo Chemical Co., Ltd.
BASF SE
Opportunities
  • Bio-Based and Recyclable Epoxy Chemistries
  • Waterborne Dispersion Technologies
  • Emerging-Market Infrastructure Build-Out

Epoxy Resin Market Summary

Le marché mondial de la résine époxy a atteint un montant estimé à 34 800 millions USD en 2025 et devrait passer de 36 130 millions USD en 2026 à 50 633 millions USD d'ici 2035, enregistrant un TCAC de 3,82 % pendant la période 2026–2035. Cette trajectoire reflète un investissement soutenu en capital dans les infrastructures d'énergie renouvelable—en particulier la fabrication de pales d'éoliennes—et une poussée mondiale pour l'électrification qui exige des matériaux de résine thermodurcissable de haute fiabilité dans l'électronique de puissance et les enveloppes de batteries[2]. Les plans de relance gouvernementaux aux États-Unis, en Chine et dans l'Union européenne continuent de réserver des milliards de dollars à la modernisation des réseaux et à la réhabilitation des autoroutes, stimulant directement la consommation de résines de revêtement industriel et de composés de résine adhésive.

La technologie impacte le marché de la résine époxy avec des formulations à solvant héritées remplacées par des chimies à base d'eau, bio-circulaires et à faibles COV. Depuis 2022, les fabricants de résine ont investi plus de 2,4 milliards de dollars au total dans des systèmes de résine de stratification de nouvelle génération [3] en raison de règles plus strictes sur l'exposition au bisphénol A et aux composés organiques volatils. Ces investissements visent des chimies thermodurcissables recyclables et des matières premières d'origine végétale qui peuvent répondre à la fois aux normes de performance et aux mandats de durabilité.


La région Asie-Pacifique détient environ 43,8 % du marché de la résine époxy, soutenue par le boom de la construction en Chine et l'expansion des infrastructures en Inde. L'Europe est légèrement en retard avec une part d'environ 23,2 %, tirée par l'énergie éolienne et les réglementations environnementales qui accélèrent l'utilisation de produits chimiques de revêtement protecteur. L'Amérique du Nord a une part d'environ 22,5 %, en raison du rapatriement de la fabrication de semi-conducteurs. Le marché suivra une tendance à la hausse jusqu'en 2035 en raison de la demande croissante de matériaux de résine composite dans l'aérospatiale et l'allègement automobile dans les prochaines années [4][5].


Principaux enseignements du rapport

• Par matière première

  • Les résines DGBEA (Bisphénol A et ECH) ont capturé environ 39,5 % du marché de la résine époxy en 2025, soutenues par leur polyvalence dans les résines de revêtement industriel et les composés de résine adhésive.
  • Les grades biosourcés et cycloaliphatiques devraient se développer à un TCAC de 7,18 % jusqu'en 2035, reflétant une demande accrue pour les produits chimiques de résine spécialisée conformes aux réglementations évolutives sur le BPA.
  • Les résines époxy novolac continuent de soutenir le marché de la résine époxy pour les résines d'isolation électrique à haute température, en particulier dans l'emballage de semi-conducteurs.

• Par application

  • Les peintures et revêtements détenaient une part de 54,2 % du marché de la résine époxy en 2025, soutenue par des programmes de réhabilitation des infrastructures à l'échelle mondiale.
  • Les composites représentent le segment d'application à la croissance la plus rapide avec un TCAC de 5,95 %, alimenté par la demande en énergie éolienne et en aérospatiale pour les matériaux de résine composite.

• Par géographie

  • La région Asie-Pacifique a représenté 43,8 % du marché de la résine époxy en 2025 et devrait afficher un TCAC de 6,55 % jusqu'en 2035.
  • La croissance de l'Amérique du Nord est propulsée par la construction de fabs de semi-conducteurs et les programmes de réhabilitation des autoroutes qui consomment de grands volumes de produits de résine de construction.


Taille et prévisions du marché de la résine époxy (2021–2035)

La technique de dimensionnement du marché de MRFR implique de trianguler les données d'expédition du côté de l'offre des producteurs de résine, les quantités d'approvisionnement en aval des fabricants de revêtements et d'adhésifs, et les bases de données douanières d'import-export couvrant 42 pays. Les chiffres historiques sont basés sur des rapports annuels audités et des annuaires statistiques officiels. Les estimations de prévisions sont basées sur des modèles de régression, calibrés sur des indices de production industrielle, des tendances dans les permis de construction et des feuilles de route d'investissement énergétique[6].
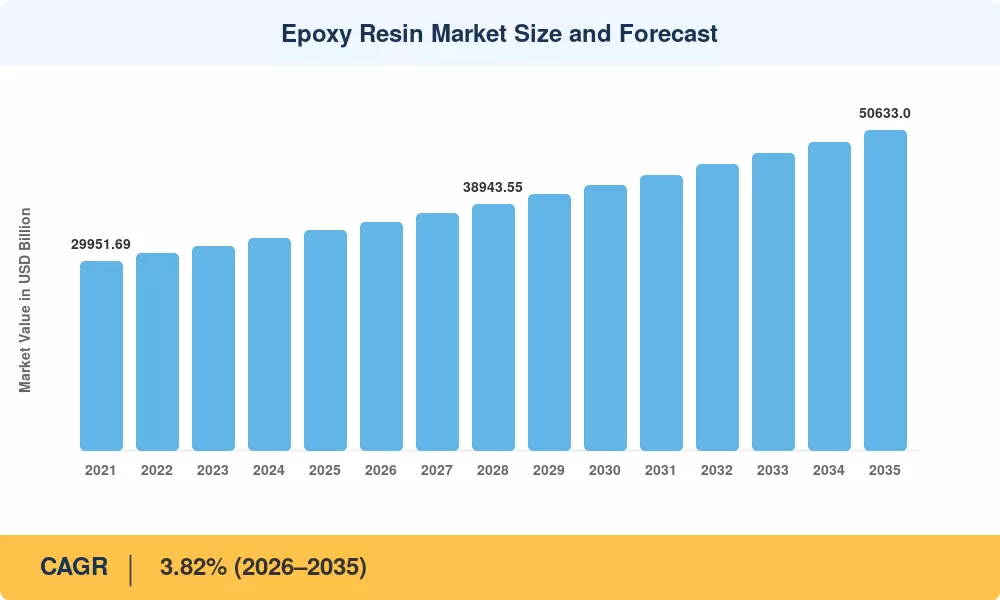
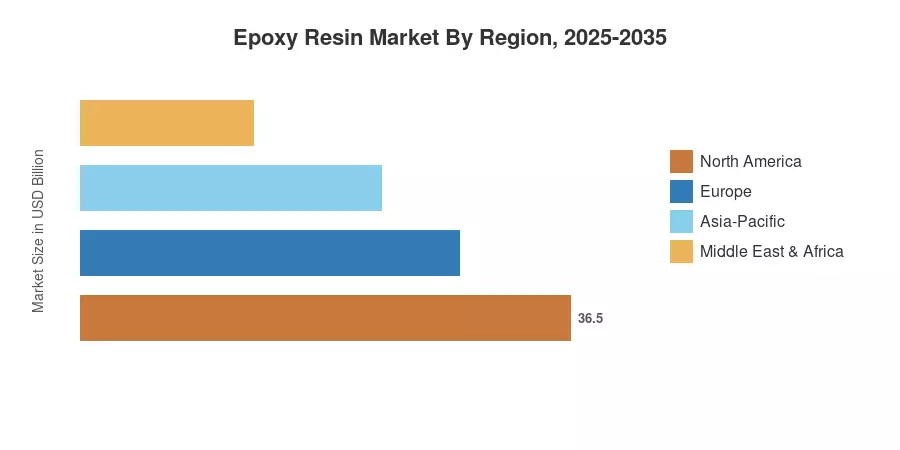
Taille et prévisions du marché de la résine époxy
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Expansion de la capacité éolienne +0.85% Global À long terme (≥4 ans) [2]
Vague de construction de fabs de semi-conducteurs +0.55% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [12]
Mandats de réhabilitation des infrastructures +0.50% Amérique du Nord, Europe À court terme (≤2 ans) [10]
Allègement automobile via des composites +0.40% Europe, Asie-Pacifique À moyen terme (2–4 ans) [13]
Poussée réglementaire sur les produits à faible VOC et aquatiques +0.35% Europe, Amérique du Nord À court terme (≤2 ans) [3]
Croissance de l'encapsulation des batteries de VE +0.30% Asie-Pacifique À moyen terme (2–4 ans) [14]
Infrastructure de réseau intelligent et T&D +0.25% Global À long terme (≥4 ans) [15]


Expansion de la capacité éolienne

Le Conseil mondial de l'énergie éolienne projette une capacité installée cumulée atteignant 1 400 GW d'ici 2030, nécessitant environ 2,8 millions de tonnes métriques de matériaux de résine composite par an uniquement pour la production de pales [2]. Les résines époxy restent la matrice préférée pour les grandes pales offshore dépassant 80 mètres en raison de leur résistance supérieure à la fatigue et de leur adhésion aux fibres de verre et de carbone. Le marché des résines époxy bénéficie directement de cette demande, chaque mégawatt de capacité éolienne offshore consommant environ 12 à 14 tonnes de matériaux de résine thermodurcissable, y compris des systèmes de résine de stratification et des composés de résine adhésive utilisés dans le collage structurel.

Construction de fabrication de semi-conducteurs

La loi CHIPS et Science aux États-Unis a catalysé plus de 200 milliards de dollars américains d'investissements annoncés dans les fabs d'ici 2030 [12]. Les composés de moulage époxy utilisés pour l'encapsulation des puces, le collage des dies et le remplissage sous vide représentent une niche de haute valeur au sein du marché des résines époxy. Les résines d'isolation électrique adaptées à l'emballage avancé—en particulier les formats de niveau de wafer fan-out—doivent fournir des niveaux d'impuretés ioniques inférieurs à 10 ppm, une spécification qui maintient les barrières à l'entrée élevées.

Mandats de réhabilitation des infrastructures

La loi américaine sur l'investissement dans les infrastructures et l'emploi alloue 110 milliards de dollars américains pour les routes et les ponts jusqu'en 2026, avec des produits chimiques de revêtement protecteur et des produits de résine de construction spécifiés dans les normes fédérales de durabilité pour les revêtements de tablier de pont et les revêtements de barres d'armature [10]. Le Mécanisme de connexion de l'Europe de l'UE prévoit également 33 milliards d'euros pour les corridors de transport, soutenant la demande pour des résines de revêtement industriel qui protègent les armatures en acier dans des environnements agressifs.

Encapsulation des batteries de VE

La transition mondiale vers la mobilité électrique continue de s'accélérer, avec des projections indiquant que l'adoption des véhicules électriques (VE) constituera une majorité significative des nouvelles ventes de véhicules légers d'ici 2030. L'assemblage des packs de batteries reste un moteur de croissance critique, s'appuyant fortement sur des produits chimiques de résine spécialisés—en particulier des composés de potting pour la gestion thermique et des adhésifs structurels—pour garantir l'intégrité des cellules sous des vibrations extrêmes et des cycles thermiques. Ce segment au sein du marché des résines époxy connaît des taux de croissance à deux chiffres, en particulier dans les centres de fabrication de Chine et d'Europe, alors que la densité énergétique des batteries et les exigences de sécurité deviennent plus rigoureuses.


Analyse de l'impact des contraintes

Les valeurs d'impact des contraintes sont directionnelles et représentent des vents contraires à la croissance en volume et en valeur. Elles ne soustraient pas mécaniquement du TCAC mais signalent des domaines où le risque d'approvisionnement, les frictions réglementaires ou la volatilité des coûts des intrants pourraient tempérer l'expansion du marché de la résine époxy.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Restrictions réglementaires sur le BPA –0,40% Europe, Amérique du Nord À court terme (≤2 ans) [3]
Volatilité des prix des matières premières (ECH, BPA) –0,35% Global À court terme (≤2 ans) [7]
Droits de douane et escalade tarifaire –0,30% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [16]
Concurrence des systèmes de résine alternatifs –0,25% Global À long terme (≥4 ans) [17]
Recyclabilité et défis de fin de vie –0,20% Europe À moyen terme (2–4 ans) [18]

Restrictions réglementaires sur le BPA

La restriction proposée par l'Agence européenne des produits chimiques sur le bisphénol A en vertu de l'annexe XVII de REACH pourrait affecter plus de 60 % de la production actuelle de résine DGBEA destinée aux revêtements en contact avec les aliments et aux biens de consommation [3]. Les délais de reformulation s'étendent sur 18 à 24 mois, pendant lesquels les transformateurs font face à des coûts de qualification de 5 à 15 millions USD par ligne de produit. Le marché de la résine époxy doit absorber ces coûts de transition, et les producteurs manquant d'alternatives biosourcées risquent de perdre de l'espace sur les étagères au profit de substituts en polyester et en polyuréthane.

Volatilité des prix des matières premières

Les prix de l'épiphlorhydrine (ECH) ont fluctué de plus de 35 % entre le T1 2023 et le T4 2024, en raison d'une offre de propylène tendue et de fermetures de capacités en Chine [7]. Comme l'ECH représente environ 40 % du coût de production de résine, de telles fluctuations compressent les marges pour les producteurs de taille intermédiaire et créent une incertitude de prix pour les équipes d'approvisionnement qui se procurent des matériaux de résine thermodurcissable sur des contrats à prix fixe.

Droits de douane et escalade tarifaire

Les droits antidumping sur les résines époxy chinoises imposés par plusieurs juridictions asiatiques et européennes ont augmenté les coûts d'importation de 8 à 15 %, remodelant les flux commerciaux et encourageant la relocalisation de la production pour les composés de résine adhésive et les résines de revêtement [16].

Epoxy Resin Market Opportunities

Chimies époxy biosourcées et recyclables

Les systèmes époxy dérivés de plantes utilisant du liquide de coque de noix de cajou, de la lignine ou de l'isosorbide approchent la parité des prix avec les formulations conventionnelles à base de BPA dans certaines applications. Avec le renforcement des réglementations REACH autour du BPA, les producteurs investissant dans des produits chimiques de résine spécialisés bio-circulaires peuvent capturer des prix premium dans l'emballage, les revêtements de canettes et l'électronique grand public.

Technologies de dispersion à base d'eau

Les dispersions époxy à base d'eau éliminent presque toutes les émissions de COV, s'alignant sur les seuils de l'EPA américain et de la directive sur les émissions industrielles de l'UE. L'opportunité du marché de la résine époxy ici est substantielle : les produits chimiques de revêtement protecteur pour les applications architecturales et maritimes pourraient transférer 15 à 20 % du volume à base de solvant vers des solutions à base d'eau d'ici 2030.

Développement des infrastructures sur les marchés émergents

Le pipeline national d'infrastructure de l'Inde vise 1,4 trillion USD d'investissements d'ici 2030, tandis que les nations d'Asie du Sud-Est prévoient collectivement 600 milliards USD pour le transport et le développement urbain [19]. Ces programmes nécessitent d'énormes quantités de produits de résine de construction pour les revêtements de sol, le renforcement structurel et les revêtements anti-corrosion—segments actuellement sous-exploités par rapport au polyuréthane.

Vaisseaux de stockage d'hydrogène composites

L'économie de l'hydrogène génère une nouvelle frontière d'application pour les matériaux de résine composite. Les réservoirs de pression de type IV—enroulés de fil avec de la fibre de carbone imprégnée d'époxy—sont essentiels pour les véhicules à hydrogène à 700 bars et le stockage stationnaire. L'IRENA estime que l'investissement dans les infrastructures hydrogène pourrait dépasser 700 milliards USD à l'échelle mondiale d'ici 2035 [20].

Formulation numérique et monétisation des données

Les plateformes de formulation alimentées par l'IA transforment le développement de résines, permettant aux producteurs d'optimiser les calendriers de durcissement, les charges de charges et les rapports résine-durcisseur in silico. Bien qu'elles facilitent actuellement une réduction d'environ 20 % des cycles de développement, les gains d'efficacité devraient atteindre 30 à 40 % à mesure que la qualité des données s'améliore. Les entreprises monétisant avec succès ces insights grâce à des modèles de "formulation en tant que service" créent des flux de revenus récurrents qui transcendent les ventes traditionnelles de résines de commodité.


Epoxy Resin Market Future Outlook

Supercycle d'électrification

Le passage mondial des systèmes à combustion aux systèmes électrifiés—englobant les véhicules électriques, les pompes à chaleur et le stockage à l'échelle du réseau—élargira le marché adressable pour les résines d'isolation électrique et les composés de potting d'environ 45 % d'ici 2035, selon les projections de l'AIE [2]. Le marché de la résine époxy devrait en bénéficier à mesure que les classes de tension augmentent et que les exigences de gestion thermique se resserrent.

Économie circulaire et reporting sur la durabilité

Les mandats de divulgation ESG tels que la directive de l'UE sur le reporting de durabilité des entreprises obligeront les consommateurs de résine à documenter les impacts sur le cycle de vie, accélérant l'adoption de résines époxy recyclables et de matériaux de résine thermodurcissable biosourcés. Les producteurs qui réalisent des réductions de l'empreinte carbone vérifiées par des tiers peuvent exiger des primes de prix de 8 à 12 % [18].

Fabrication autonome et formulation pilotée par l'IA

Les jumeaux numériques et l'optimisation de durcissement guidée par apprentissage automatique transforment la production de polymères haute performance. Les fabricants de résine utilisant des plateformes de formulation pilotées par l'IA rapportent des réductions de 20 à 30 % du temps de qualification pour de nouveaux matériaux de résine composite, se traduisant par une entrée sur le marché plus rapide pour les grades spéciaux [21].

Hydrogène et stockage d'énergie de nouvelle génération

IRENA projette que la capacité mondiale d'électrolyseurs à hydrogène vert atteindra 550 GW d'ici 2035, créant une demande substantielle pour des systèmes de résine laminée résistants à la corrosion dans les assemblages de piles d'électrolyseurs et les récipients sous pression de type IV [20]. Le marché de la résine époxy capturera une part significative de ce vertical d'application émergent.


Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Asie-Pacifique 43,8 % de part (2025) Infrastructure, électronique, énergie éolienne
Europe 8 074 millions USD (2025) Allègement automobile, réglementations écologiques
Amérique du Nord 22,5 % de part (2025) Fabs de semi-conducteurs, réhabilitation des autoroutes
Amérique du Sud 3,95 % TCAC (2026–2035) Revêtements pétroliers et gaziers, construction
Moyen-Orient & Afrique 1 636 millions USD (2025) Desalinisation, infrastructure pétrochimique
Total 34 800 millions USD (2025) —

Le marché des résines époxy présente un biais géographique prononcé vers l'Asie-Pacifique, où l'activité de construction, la fabrication électronique et le déploiement de l'énergie éolienne absorbent collectivement près de la moitié de la production mondiale de résine. L'Amérique du Nord et l'Europe suivent, chacune ancrée par des piliers de demande distincts : l'emballage de semi-conducteurs et les composites automobiles, respectivement, tandis que l'Amérique du Sud et le Moyen-Orient & Afrique représentent des opportunités à forte croissance et à faible base pour les résines de revêtement industriel et les produits en résine de construction [4][5].


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 78,4 % de la part régionale Emballage de semi-conducteurs et revêtements de tablier de pont
Canada 4,15 % TCAC Produits chimiques de revêtement protecteur pour pipelines de sables bitumineux
Mexique 685 millions USD (2025) Expansion de l'assemblage OEM automobile


Les États-Unis dominent la part de marché des résines époxy en Amérique du Nord grâce à une combinaison de construction de fabs financée par la loi CHIPS, de mandats de réparation de ponts du Département des Transports et d'un approvisionnement robuste en énergie éolienne le long de la côte du Golfe. Le secteur pétrolier et gazier du Canada stimule une demande constante pour des composés de résine adhésive et des revêtements novolac haute température dans l'entretien des pipelines. En même temps, le Mexique bénéficie de la relocalisation de la production automobile qui consomme des résines d'isolation électrique et des matériaux en résine composite.

Europe

Pays Métrique Facteur clé
Allemagne 24,8 % de la part régionale Composites automobiles et pales d'éoliennes
Royaume-Uni 3,92 % TCAC Éolien offshore et revêtements marins
France 1 120 millions USD (2025) Composés adhésifs nucléaires et aérospatiaux
Italie 3,65 % TCAC Produits chimiques de revêtement protecteur architectural
Espagne 580 millions USD (2025) Installations éoliennes onshore
Pays nordiques 4,28 % TCAC Produits en résine de construction écologique
Russie 410 millions USD (2025) Revêtements de pipelines pétroliers et gaziers
Reste de l'Europe 11,5 % de la part régionale Applications industrielles mixtes


L'Allemagne ancre la demande européenne grâce à l'adoption agressive par ses OEM automobiles de panneaux de carrosserie en époxy renforcé de fibres de carbone et à son leadership en capacité éolienne onshore et offshore. La stratégie de la vague de rénovation de l'UE vise la rénovation de 35 millions de bâtiments d'ici 2030, ce qui accélérera la consommation de matériaux en résine thermodurcissable pour le renforcement structurel et les systèmes de revêtement à travers le continent.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 52,6 % de la part régionale Électronique, construction, énergie éolienne
Inde 6,78 % TCAC Expansion des pipelines d'infrastructure et du réseau électrique
Japon 2 140 millions USD (2025) Composés de moulage de semi-conducteurs
Corée du Sud 4,45 % TCAC Composés de résine adhésive pour affichage et batteries
ASEAN 1 350 millions USD (2025) Revêtements industriels et applications maritimes
Reste de l'Asie-Pacifique 3,88 % TCAC Pôles de fabrication émergents


La position de la Chine en tant que plus grand producteur et consommateur de résines époxy au monde découle de ses rôles dominants dans l'assemblage électronique, la construction d'infrastructures et la fabrication d'énergie renouvelable. L'Inde représente l'opportunité de pays à la croissance la plus rapide au sein du marché des résines époxy, soutenue par le pipeline national d'infrastructure et l'urbanisation rapide qui stimule la demande de produits chimiques de résine spécialisée dans les revêtements de sol commerciaux, les doublures de réservoirs d'eau et les résines d'isolation électrique haute tension.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 62,3 % de la part régionale Revêtements pétroliers et gaziers, construction civile
Argentine 3,72 % TCAC Matériaux en résine composite pour parcs éoliens
Reste de l'Amérique du Sud 305 millions USD (2025) Exploitation minière et entretien industriel


La production pétrolière offshore pré-salée du Brésil nécessite une utilisation extensive de résines de revêtement industriel pour les pipelines sous-marins et les structures de plateforme. En même temps, son secteur de la construction civile consomme des volumes croissants de revêtements de sol époxy autonivelants et de revêtements pour barres d'armature pour des projets de transit urbain.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 31,5 % de la part régionale Projets méga Vision 2030
Émirats Arabes Unis 4,55 % TCAC Produits en résine de construction de villes intelligentes
Afrique du Sud 180 millions USD (2025) Infrastructure minière et énergétique
Égypte 4,10 % TCAC Construction de la Nouvelle Capitale Administrative
Reste du MEA 26,8 % de la part régionale Desalinisation et entretien pétrochimique


Le programme Vision 2030 de l'Arabie Saoudite canalise des centaines de milliards de dollars dans les infrastructures non pétrolières, y compris NEOM, le projet de la mer Rouge et le métro de Riyad, tous spécifiant des produits chimiques de revêtement protecteur et des systèmes de résine laminée pour le contrôle de la corrosion dans des environnements de chaleur extrême.


Marché des résines époxy par région, 2025-2035

Epoxy Resin Market Segmentation

Par matière première

Segment Métrique Principal moteur de la demande
DGBEA (Bisphénol A et ECH) 39,5 % de part (2025) Polyvalence dans les revêtements, les adhésifs et l'électronique
DGBEF (Bisphénol F et ECH) 3 480 millions USD (2025) Applications résistantes aux produits chimiques
Novolac (Formaldéhyde et phénols) 4,52 % TCAC Résines d'isolation électrique à haute température
Aliphatiques (Alcools aliphatiques) 1 740 millions USD (2025) Produits chimiques de revêtement protecteur stables aux UV
Glycidylamine (Amine aromatiques et ECH) 4,85 % TCAC Matériaux de résine composite aérospatiale
Autres (Bio-sourcés, Cycloaliphatiques) 7,18 % TCAC Reformulation sans BPA motivée par la réglementation


Les résines DGBEA dominent le marché des résines époxy en raison de leur équilibre entre efficacité coût et performance mécanique. Produites à partir de bisphénol A et d'épichlorhydrine, ces matériaux de résine thermodurcissable servent de colonne vertébrale pour les résines de revêtement industriel, les composés de résine adhésive structurelle et les stratifiés de circuits imprimés. Leur disponibilité généralisée grâce à des chaînes d'approvisionnement mondiales établies renforce la position des acteurs du marché, bien que l'examen réglementaire autour du BPA canalise progressivement les investissements en R&D vers des alternatives à base de bisphénol-F et bio-sourcées.

Les grades bio-sourcés et cycloaliphatiques occupent une petite mais rapidement croissante niche au sein du marché des résines époxy, s'étendant à un TCAC de 7,18 %. Dérivés de matières premières renouvelables telles que les huiles végétales, le cardanol et l'isosorbide, ces produits chimiques de résine spécialisés séduisent les utilisateurs finaux soucieux de l'environnement dans l'emballage et l'électronique grand public cherchant à réduire leur empreinte environnementale. Les écarts de performance par rapport aux formulations DGBEA conventionnelles se réduisent à mesure que les innovations en catalyse améliorent la densité de réticulation et les températures de transition vitreuse.

Par application

Segment Métrique Principal moteur de la demande
Peintures et revêtements 54,2 % de part (2025) Maintenance des infrastructures et protection marine
Adhésifs et mastics 5 220 millions USD (2025) Assemblage automobile et électronique
Composites 5,95 % TCAC Légèreté dans l'énergie éolienne et aérospatiale
Électrique et électronique 4 870 millions USD (2025) Moulage de semi-conducteurs et stratification de PCB
Autres 3,48 % TCAC Outils, moulage, applications artistiques/artisanales


Les peintures et revêtements restent la plus grande catégorie d'application sur le marché des résines époxy, consommant des produits chimiques de revêtement protecteur et des résines de revêtement industriel utilisées pour les superpositions de tabliers de pont, les revêtements de réservoirs et les systèmes anti-corrosion marins. Le passage aux dispersions époxy à base d'eau transforme ce segment, alors que le resserrement des seuils de COV dans l'UE et en Amérique du Nord incite les formulateurs à remplacer les systèmes à base de solvant.

Les composites représentent l'application à la croissance la plus rapide, propulsée par la fabrication de pales d'éoliennes et la légèreté des panneaux de carrosserie automobile. Chaque éolienne offshore nécessite 15 à 20 tonnes de systèmes de résine de stratification pour l'infusion des pales, faisant de l'infrastructure énergétique renouvelable un moteur de demande structurel pour les polymères haute performance dans le domaine des composites.

Par forme physique

Segment Métrique Principal moteur de la demande
Liquide 61,8 % de part (2025) Applications de revêtement, de moulage et de stratification
Solide 7 830 millions USD (2025) Poudres de revêtement et composés de moulage
Solution 3,75 % TCAC Résines d'isolation électrique et vernis
Dispersion à base d'eau 6,52 % TCAC Conformité réglementaire à faible COV


Les résines époxy liquides détiennent la plus grande part car la plupart des processus de revêtement, de revêtement de sol et de stratification nécessitent des matériaux de résine thermodurcissable fluides pouvant être appliqués par pulvérisation, pinceau ou infusion. Les dispersions à base d'eau, bien qu'encore une fraction modeste en volume, sont la forme physique à la croissance la plus rapide sur le marché des résines époxy, entraînées par des réglementations environnementales qui pénalisent les formulations de produits chimiques de revêtement protecteur à fort COV.


Analyse Concurrentielle

Le marché des résines époxy est fortement concentré, avec un indice Herfindahl-Hirschman estimé en dessous de 1 200 et les cinq principaux acteurs représentant environ 42 à 48 % des ventes mondiales totales. Le paysage concurrentiel a changé avec la consolidation par fusions et acquisitions, comme l'achat de l'activité époxy de Hexion par Westlake Chemical, mais il existe une longue traîne de spécialistes régionaux dans les composés de résines adhésives et les produits chimiques de résines spécialisées qui maintient la fragmentation [22].

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Résines Époxy Positionnement Stratégique
Hexion Inc. ~8–11% Systèmes EPON et EPIKURE pour revêtements, composites Leader de portefeuille large dans les matériaux de résines thermodurcissables
Huntsman Corporation ~7–10% Marque Araldite, résines composites avancées et aérospatiales Spécialiste des systèmes de résines de laminage haute performance
Olin Corporation ~6–9% Résines liquides et solides D.E.R. et D.E.N. Producteur intégré compétitif en termes de coûts
Nan Ya Plastics Corporation ~5–8% Résines liquides NPEL pour PCB et revêtements Ancre de la chaîne d'approvisionnement électronique Asie-Pacifique
Kukdo Chemical Co., Ltd. ~4–7% Séries YD et KR pour résines de revêtement industriel Leader du marché coréen avec expansion en Chine
BASF SE ~3–6% Agents de durcissement et modificateurs spécialisés Intégration de formulation en aval
Aditya Birla Chemicals ~3–5% Gamme Epotec pour produits de résines de construction Avantage de coût sur les marchés émergents
Chang Chun Group ~3–5% Séries BE et BEF pour encapsulation électronique Intégration verticale basée à Taïwan
Systèmes Époxy Sicomin ~1–3% Formulations bio-sourcées GreenPoxy Positionnement axé sur la durabilité


Actualités récentes & Développements


  • Agence européenne des produits chimiques (juin 2024) : Publication d'un projet de proposition de restriction pour le BPA dans le papier thermique et les revêtements, signalant une action réglementaire plus large qui redéfinira le mélange de matières premières du marché des résines époxy [3].


  • Sicomin Epoxy Systems (novembre 2023) : A reçu la certification USDA BioPreferred pour sa résine GreenPoxy 56, atteignant un contenu en carbone bio-sourcé de 56 % pour les matériaux de résine composite [24].


Marché de la résine époxy Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de la résine époxy couvrant les types de matières premières, les applications, les formes physiques et cinq régions géographiques
Période d'étude 2021–2035
CAGR (Prévision) 3,82 % (2026–2035)
Taille du marché — Année de base (2025) 34 800 millions USD
Taille du marché — Point de prévision (2035) 50 633 millions USD
Segment à la croissance la plus rapide (Application) Composites (CAGR de 5,95 %)
Région à la croissance la plus rapide Asie-Pacifique (CAGR de 6,55 %)
Entreprises profilées 10 (Hexion, Huntsman, Olin, Nan Ya Plastics, Kukdo Chemical, BASF, Aditya Birla Chemicals, Chang Chun Group, Spolchemie, Sicomin)
Devise d'évaluation Millions USD

FAQ

Quelle est la durée de conservation typique des résines époxy de qualité industrielle, et comment le stockage affecte-t-il la planification des approvisionnements ?
La plupart des résines époxy liquides non remplies restent stables pendant 18 à 24 mois lorsqu'elles sont stockées entre 15 et 25 °C dans des conteneurs scellés [8]. Les équipes d'approvisionnement doivent prendre en compte les fluctuations saisonnières de température dans les calculs de stock de sécurité.
Comment les systèmes époxy à base d'eau se comparent-ils aux formulations à base de solvant en termes de performance de protection contre la corrosion ?
Les systèmes à base d'eau atteignent 85 à 90 % de la résistance à la pulvérisation saline de leurs homologues à base de solvant tout en réduisant les émissions de COV de plus de 80 % [3]. Les écarts de performance continuent de se réduire à mesure que la technologie de dispersion mûrit.
Quels obstacles de qualification les nouveaux entrants rencontrent-ils lorsqu'ils fournissent des composés de moulage époxy aux usines de semi-conducteurs ?
Les cycles de qualification des usines durent généralement de 12 à 18 mois, nécessitant des niveaux de pureté ionique inférieurs à 10 ppm et des taux d'absorption d'humidité inférieurs à 0,15 % [12]. Les tests intensifs en capital créent des barrières élevées pour les nouveaux venus.
Comment les mandats de recyclage en Europe affectent-ils la gestion de fin de vie des composites à base d'époxy ?
Les révisions de 2025 de la Directive-cadre sur les déchets de l'UE exigent que les producteurs démontrent des voies de recyclabilité pour les composites thermodurcissables [18]. Les voies de pyrolyse et de solvolyse émergent mais restent pré-commerciales à grande échelle.
Quelle chimie d'agent de durcissement gagne le plus de terrain pour les applications du marché des résines époxy dans les batteries de VE ?
Les agents de durcissement à base d'anhydride sont préférés pour les composés de potting de batteries en raison de leur faible exotherme et de leurs excellentes propriétés d'isolation électrique [14]. Les alternatives durcies à l'amine servent des rôles de liaison structurelle.
Quelle est la sensibilité du marché des résines époxy aux fluctuations des prix du pétrole brut, compte tenu de sa base de matières premières pétrochimiques ?
L'ECH et le BPA—tous deux dérivés du pétrole—représentent environ 55 à 65 % des coûts de production des résines [7]. Un changement soutenu de 20 USD/baril du prix du brut peut faire varier les marges des résines de 4 à 6 points de pourcentage.
Quel rôle les jumeaux numériques jouent-ils dans l'optimisation des cycles de durcissement pour les matériaux de résine composite dans la fabrication aérospatiale ?
Les jumeaux numériques simulent les profils thermiques et les gradients de degré de durcissement, réduisant les temps de cycle d'autoclave de 15 à 25 % [21]. Les OEM aérospatiaux exigent de plus en plus la validation des jumeaux numériques avant la certification des pièces.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative industry organizations. Key sources included:

Regulatory & Standards Bodies:

US Federal Communications Commission (FCC) – Equipment Authorization Database for radar device certifications

European Telecommunications Standards Institute (ETSI) – EN 302 858 standards for automotive radar

US Department of Transportation (DOT) – National Highway Traffic Safety Administration (NHTSA) vehicle safety regulations

European Union Aviation Safety Agency (EASA) – radar equipment certification for aerospace applications

US Federal Aviation Administration (FAA) – radar systems for air traffic control and weather monitoring

International Telecommunication Union (ITU) – Radio Regulations for radar frequency allocations

Government & Defense Sources:

US Department of Defense (DoD) – Defense Advanced Research Projects Agency (DARPA) radar technology programs

European Defence Agency (EDA) – military radar capability development reports

US National Oceanic and Atmospheric Administration (NOAA) – Next-Generation Radar (NEXRAD) data

NATO Standardization Office (NSO) – radar system interoperability standards

Japan Ministry of Internal Affairs and Communications (MIC) – radio equipment regulations

China Ministry of Industry and Information Technology (MIIT) – radar equipment type approval database

Industry & Technical Organizations:

Institute of Electrical and Electronics Engineers (IEEE) – Aerospace & Electronic Systems Society

International Society for Optics and Photonics (SPIE) – radar sensor technologies publications

Society of Automotive Engineers (SAE) – J2945 standards for vehicular radar systems

Automotive Research Association (ARA) – intelligent transportation systems research

European Radar Conference (EuRAD) – technical proceedings and industry trends

International Radar Symposium (IRS) – global radar technology developments

Market Intelligence Sources:

Semiconductor Industry Association (SIA) – sensor component shipment data

Global Semiconductor Alliance (GSA) – radar chipset market analysis

Automotive Electronics Council (AEC) – component qualification standards

These sources served to gather frequency allocation data, regulatory approval statistics, safety certification requirements, technology roadmaps, and market landscape analysis for continuous wave (CW) radar, frequency-modulated continuous wave (FMCW) radar, pulsed radar, and millimeter-wave radar technologies in the automotive, aerospace & defense, industrial automation, security & surveillance, and weather monitoring industry.


Primary Research

In the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources comprised CEOs, VPs of Engineering, radar system architects, regulatory compliance leaders, and commercial directors from radar sensor manufacturers, semiconductor foundries, and RF component suppliers. Automotive OEM electronics procurement heads, aerospace & defense system integrators, industrial automation engineers, smart city project managers, and security system integrators from transportation authorities, defense contractors, manufacturing facilities, and critical infrastructure operators comprised our demand-side sources. Through primary research, market segmentation was verified, product development timelines were confirmed, and insights regarding technology adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across radar detectors, radar scrambling devices, antennas, transmitters, receivers, and processing units

Analysis of reported and modeled annual revenues specific to radar sensor portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive ADAS, traffic monitoring, aerospace & defense, industrial IoT, security & surveillance, and weather monitoring segments

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















