Enterprise Content Management Market Summary
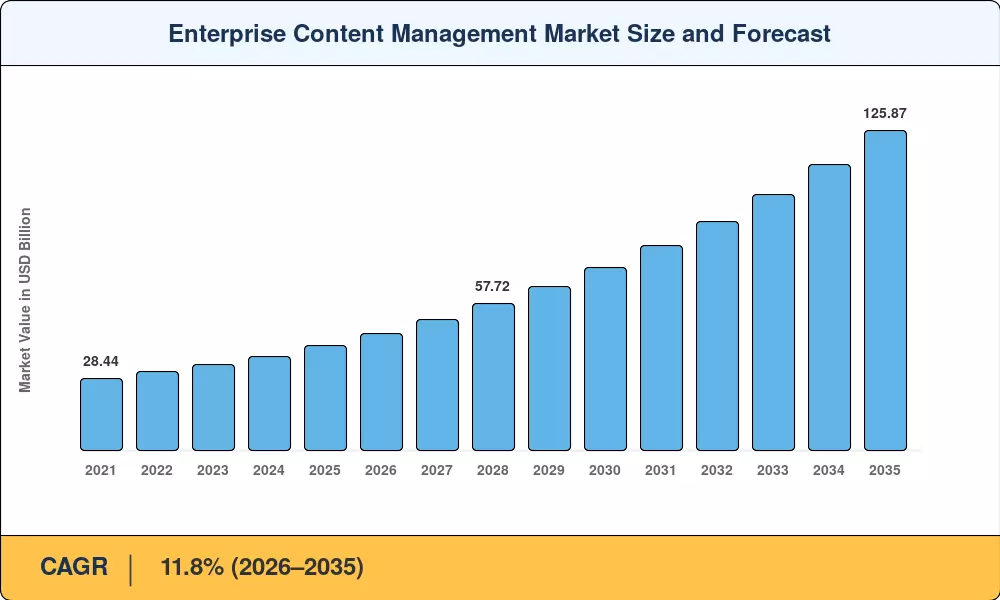
Le marché de la gestion de contenu d’entreprise a atteint environ 41,25 milliards de dollars en 2025 et devrait passer de 46,12 milliards de dollars en 2026 à 125,87 milliards de dollars d’ici 2035, enregistrant un TCAC de 11,8 % au cours de la période de prévision. Deux catalyseurs accélèrent cette trajectoire : la loi européenne sur la résilience opérationnelle numérique (DORA), entrée en vigueur en janvier 2025, qui oblige les institutions financières à conserver des enregistrements numériques vérifiables.[1], et une vague d'investissements en IA d'entreprise qui a dépassé 200 milliards de dollars à l'échelle mondiale en 2024, selon les estimations.[2]. Ces forces réglementaires et technologiques poussent les organisations à remplacer les serveurs de fichiers vieillissants par des architectures de contenu centrées sur la plateforme.
Les anciens référentiels de documents créés au début des années 2010 ont été conçus pour le stockage statique, et non pour la classification, le marquage automatique et l'automatisation des flux de travail pilotés par l'IA qu'exigent les opérations modernes. Les entreprises génèrent désormais quotidiennement plus de 2,5 quintillions d’octets de données, dont environ 80 % sont non structurées : contrats, factures, dossiers cliniques, correspondance.[3]. L’évolution vers des plateformes intelligentes de gestion et de capture de documents capables d’ingérer, de classer et d’acheminer ce contenu en temps réel représente la transformation technologique de base qui remodèlera le marché de la gestion de contenu d’entreprise jusqu’en 2035.
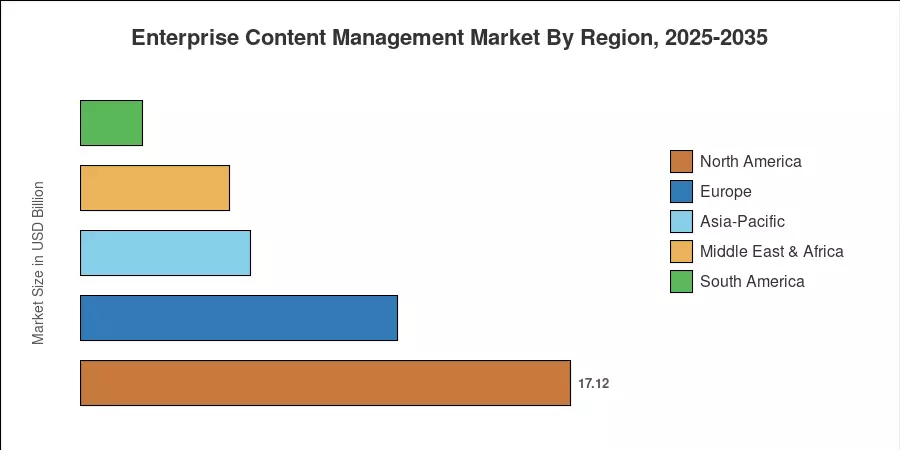
L’Amérique du Nord détenait une part des revenus de 41,5 % sur le marché de la gestion de contenu d’entreprise en 2025, grâce à l’adoption précoce du cloud et à des mandats de conformité stricts dans les services financiers et les soins de santé. L'Asie-Pacifique est la région qui connaît la croissance la plus rapide, avec un TCAC de 14,4 %, alimentée par les programmes gouvernementaux de numérisation en Inde, en Chine et dans les économies de l'ASEAN. L'Europe détenait la deuxième plus grande part, avec 26,8 %, en raison de l'application du RGPD et des exigences de résidence des données transfrontalières. La prochaine décennie récompensera les fournisseurs qui allient hyper-automatisation et conformité au cloud souverain dans ces zones géographiques.
Points clés du rapport
• Par type de solution
- La gestion de documents détenait une part des revenus de 30,2 % sur le marché de la gestion de contenu d’entreprise en 2025, reflétant une adoption massive dans les secteurs verticaux fortement liés à la conformité.
- Gestion des actifs numériquesest sur le point de croître à un TCAC de 14,3 % jusqu'en 2035, grâce aux flux de travail riches en médias dans le commerce de détail et le commerce électronique.
• Par mode de déploiement et taille d'entreprise
- Le déploiement sur site a représenté 57,1 % des revenus de 2025, les industries réglementées conservant un contrôle sur site sur les enregistrements sensibles.
- Les petites et moyennes entreprises connaissent une croissance à un TCAC de 14,1 % sur le marché de la gestion de contenu d'entreprise, grâce à des modèles de tarification basés sur des jetons et sur abonnement.
• Par région
- L’Amérique du Nord était en tête du marché de la gestion de contenu d’entreprise avec une part de 41,5 % en 2025.
- L’Asie-Pacifique devrait enregistrer le TCAC le plus élevé, soit 14,4 %, jusqu’en 2035, l’Inde et la Chine étant les principaux moteurs de croissance.
- BFSI représentait une part de 24,1 % des dépenses des utilisateurs finaux en 2025, reflétant les exigences intensives en matière de documentation réglementaire.
Taille et prévisions du marché (2021-2035)
Les estimations de Market Research Future combinent une analyse ascendante des revenus des principaux fournisseurs, des références régionales en matière de dépenses informatiques de la Banque mondiale et de l'OCDE, ainsi que des entretiens primaires exclusifs avec des DSI d'entreprise et des architectes de plateformes de contenu. Les chiffres historiques (2021-2024) sont validés par rapport aux documents déposés par les fournisseurs et aux données sur les dépenses informatiques, tandis que la trajectoire prévisionnelle (2026-2035) applique une modélisation de croissance ajustée par régression, calibrée sur des indicateurs macro et une analyse de la courbe d'adoption.