Marché du marketing par e-mail (2026 - 2035)

Taille du marché de l'email, part et rapport de recherche par modèle de déploiement (basé sur le cloud, sur site, hybride), par taille d'entreprise (petites et moyennes entreprises (PME), grandes entreprises), par application (automatisation du marketing, email transactionnel, sécurité et conformité, communications d'entreprise), par utilisateur final (BFSI, vente au détail et commerce électronique, technologie et SaaS, santé, médias et divertissement), par type (solutions, services) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035.
ID: MRFR/ICT/5957-HCR 200 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 03, 2026
Email Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.4%
2025 Market SizeUSD 12.6 Billion
2035 Market SizeUSD 37.3 Billion
Key Players
Salesforce
Intuit Mailchimp
Adobe
Twilio
Proofpoint
HubSpot
Opportunities
  • SME Email Automation in Emerging Markets
  • Email as a First-Party Data Hub
  • AI-Driven Deliverability Optimization

Email Market Summary

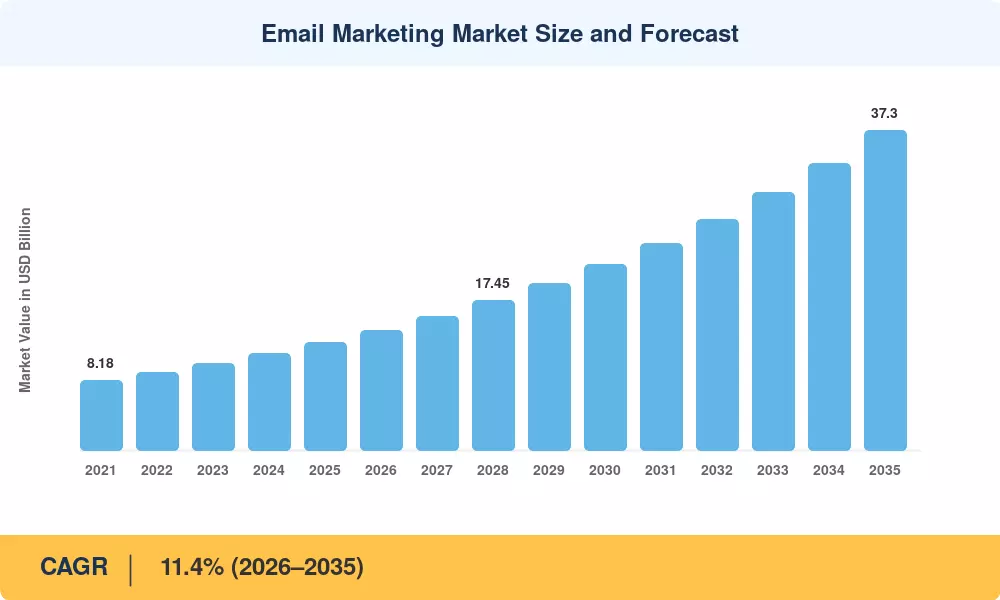
Le marché mondial de l'email a atteint une estimation de 12,6 milliards USD en 2025, avec une période de prévision commençant à 14,0 milliards USD en 2026 et grimpant à 37,3 milliards USD d'ici 2035 avec un TCAC de 11,4 %. Deux catalyseurs ancrent cette trajectoire : l'élan mondial vers un engagement client numérique en premier — accéléré par les modèles commerciaux post-pandémiques — et le renforcement des réglementations sur la confidentialité des données telles que la loi sur les services numériques de l'UE et le CPRA de Californie, qui redéfinissent la manière dont les organisations gèrent l'infrastructure de livraison des emails transactionnels et le consentement des abonnés. Le marché de l'email se situe à l'intersection des dépenses en technologie marketing et en cybersécurité, toutes deux ayant franchi des dépenses mondiales combinées de 680 milliards USD en 2024.

Une transformation technologique redéfinit le secteur. Les plateformes d'email traditionnelles de type batch-and-blast cèdent la place à la personnalisation des emails alimentée par l'IA pour le marketing, où les modèles d'apprentissage automatique optimisent les heures d'envoi, les lignes de sujet et les blocs de contenu au niveau de chaque destinataire. Salesforce a rapporté que les marques utilisant l'optimisation prédictive des heures d'envoi ont constaté une augmentation de 26 % des taux d'ouverture en 2024. Pendant ce temps, la délivrabilité des emails et la gestion de la réputation sont devenues une préoccupation au niveau du conseil d'administration après que Google et Yahoo ont imposé des mandats d'authentification pour les expéditeurs en masse au début de 2024, obligeant les entreprises à investir à grande échelle dans l'infrastructure DMARC, DKIM et SPF.

La Amérique du Nord détient la plus grande part du marché de l'email avec environ 38 %, soutenue par une adoption mature des SaaS et des dépenses marketing par habitant élevées. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 14,8 %, propulsée par l'explosion du commerce numérique en Inde et les écosystèmes mobiles en première ligne en Asie du Sud-Est. L'Europe occupe la deuxième position avec environ 27 % de part, où la conformité au RGPD a paradoxalement renforcé les programmes d'email basés sur le consentement en filtrant les expéditeurs de faible qualité des boîtes de réception. La prochaine décennie verra l'email évoluer d'un canal de messagerie vers un pipeline de données composable intégré dans des architectures d'expérience client plus larges.

Principaux enseignements du rapport

• Par modèle de déploiement

  • Les plateformes d'email basées sur le cloud dominent avec environ 68 % de part de marché de l'email en 2025, reflétant la migration vers le SaaS dans les segments de marché intermédiaire et d'entreprise
  • La passerelle d'email sécurisée sur site pour les solutions de communication d'entreprise devrait croître à un TCAC de 7,2 % alors que les industries réglementées conservent des exigences de souveraineté des données

• Par application

  • L'automatisation du marketing représente le plus grand pool de revenus sur le marché de l'email, évalué à 5,1 milliards USD en 2025
  • La protection anti-spam et anti-phishing des emails représente l'application à la croissance la plus rapide avec un TCAC de 13,6 %, alimentée par l'augmentation des pertes dues aux compromissions d'emails professionnels dépassant 2,9 milliards USD par an
  • L'infrastructure de livraison des emails transactionnels devrait atteindre 6,8 milliards USD d'ici 2035

• Par géographie

  • L'Amérique du Nord mène le marché de l'email avec 38 % de part ; les États-Unis à eux seuls représentent plus de 82 % du total régional
  • L'Asie-Pacifique ajoutera environ 5,4 milliards USD de valeur incrémentale entre 2026 et 2035
  • La part de l'Europe reflète un TCAC de 10,9 %, avec le Royaume-Uni et l'Allemagne comme principaux contributeurs

• Taille et prévisions du marché de l'email (2021–2035)

La taille du marché de l'email de MRFR s'appuie sur les divulgations de revenus des fournisseurs, les enquêtes de dépenses tierces (Litmus, Validity, Statista) et la modélisation des licences d'entreprise de bas en haut dans 42 pays. Les chiffres historiques intègrent les résultats audités des entreprises de plateformes d'email cotées en bourse, tandis que les projections de prévisions appliquent une croissance TCAC pondérée par segment cohérente avec les données de trajectoire des budgets IT de Gartner et IDC.

Taille et prévisions du marché de l'email
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Personnalisation des e-mails alimentée par l'IA pour le marketing ~22% Global Moyen terme (2–4 ans)
Mandats d'authentification réglementaire (DMARC/DKIM) ~18% Amérique du Nord, Europe Court terme (≤2 ans) [5]
Croissance du volume des transactions e-commerce ~16% Asie-Pacifique, Amérique du Nord Long terme (≥4 ans) [6]
Escalade de la menace de compromission des e-mails professionnels (BEC) ~14% Global Court terme (≤2 ans) [7]
Expansion de la législation sur la vie privée (RGPD, CPRA, DPDPA) ~12% Europe, Amérique du Nord, Inde Moyen terme (2–4 ans) [8]
Engagement mobile-first dans les économies émergentes ~10% Asie-Pacifique, MEA, Amérique du Sud Long terme (≥4 ans) [9]
Adoption d'une pile martech composable ~8% Amérique du Nord, Europe Moyen terme (2–4 ans)

Personnalisation des e-mails alimentée par l'IA pour le marketing

Le plus grand accélérateur de croissance du marché des e-mails en ce moment est l'apprentissage automatique. Les moteurs de contenu prédictifs, qui composent dynamiquement la création d'e-mails à partir de blocs modulaires et optimisent les lignes de sujet, les images et le placement des appels à l'action en temps réel, sont désormais intégrés dans des plateformes comme Braze, Klaviyo et Adobe Campaign. Par rapport à la segmentation basée sur des règles, les équipes marketing utilisant la personnalisation des e-mails alimentée par l'IA pour le marketing ont généré 41 % de revenus supplémentaires par destinataire, selon le rapport sur l'état de l'IA de McKinsey de 2024. La surface d'utilisation adressable pour les e-mails personnalisés s'étend au-delà du commerce de détail B2C vers la génération de demande B2B, l'engagement dans le secteur de la santé et l'intégration des services financiers en raison de la réduction prévue de 30 à 40 % des coûts de développement de contenu grâce à l'IA générative.

Mandats d'authentification réglementaire

Les normes de l'industrie en matière de délivrabilité des e-mails et de gestion de la réputation ont été radicalement modifiées lorsque Google a imposé des restrictions aux expéditeurs en masse en février 2024, exigeant un alignement DMARC, des en-têtes de désinscription en un clic et des niveaux de taux de plainte inférieurs à 0,3 % [5]. Microsoft a déclaré qu'Outlook.com mettrait en œuvre des réglementations similaires à partir de mai 2025, et Yahoo a suivi avec des mesures similaires. Ces réglementations obligent les entreprises à dépenser de l'argent pour des consultations sur la délivrabilité, la surveillance des domaines et une infrastructure d'authentification spécialisée. Selon l'indice des expéditeurs de Validity, les fournisseurs de sécurité anti-spam et de phishing par e-mail ont connu une augmentation de 28 % des réservations d'une année sur l'autre au quatrième trimestre 2024 en raison de la vague de conformité [11].

Croissance du volume des transactions e-commerce

Les ventes mondiales de e-commerce ont dépassé 6,3 trillions USD en 2024 [6], et chaque achat en ligne déclenche en moyenne 4,2 e-mails transactionnels — confirmation de commande, mise à jour d'expédition, notification de livraison et demande d'avis. Ce volume crée une demande soutenue pour une infrastructure de livraison d'e-mails transactionnels capable de gérer des milliards de messages déclenchés par API chaque mois. Twilio SendGrid traite plus de 148 milliards d'e-mails par an, un chiffre qui a augmenté de 19 % d'une année sur l'autre jusqu'en 2024. Le marché des e-mails bénéficie structurellement de la croissance du e-commerce car les messages transactionnels ont la priorité de délivrabilité la plus élevée et commandent des prix CPM premium.

Escalade de la menace BEC

Le Centre de plaintes pour la criminalité Internet du FBI a signalé des pertes ajustées de 2,9 milliards USD dues à des schémas de compromission des e-mails professionnels en 2023, ce qui en fait la catégorie de cybercriminalité la plus coûteuse pour la cinquième année consécutive [7]. Cet environnement de menace stimule la demande des entreprises pour une passerelle de messagerie sécurisée pour les solutions de communication d'entreprise, des modules complémentaires de protection avancée contre les menaces et la détection d'imitation basée sur l'IA. Les organisations allouent désormais 12 à 15 % de leurs budgets de cybersécurité à des défenses spécifiques aux e-mails, contre 8 % en 2021. Le marché des e-mails absorbe cette dépense de sécurité grâce à des offres de plateformes intégrées qui regroupent des capacités marketing, transactionnelles et de protection.

Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes représentent les effets de traction estimés sur la croissance du marché de l'email. Ils ne soustraient pas mécaniquement du chiffre du TCAC et doivent être lus comme des indicateurs directionnels du modèle d'évaluation pondéré par le risque de MRFR.

Contrainte ~% Impact Négatif sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Saturation de la boîte de réception et baisse des taux d'ouverture ~–6% Amérique du Nord, Europe Court terme (≤2 ans) [12]
Perte de signal liée à la confidentialité (dépréciation des cookies, MPP) ~–5% Mondial Moyen terme (2–4 ans) [8]
Substitution de canaux de messagerie (SMS, push, WhatsApp) ~–5% Asie-Pacifique, Amérique du Sud Long terme (≥4 ans) [13]
Charge de conformité réglementaire pour les PME ~–3% Europe, Inde Court terme (≤2 ans) [8]
Contrôle de la délivrabilité par les fournisseurs de boîtes aux lettres ~–3% Mondial Moyen terme (2–4 ans) [5]

Saturation de la boîte de réception et baisse de l'engagement

Le professionnel moyen a reçu 121 emails par jour en 2024, contre 112 en 2022 [12]. Cette pression de volume comprime les taux d'ouverture — les références de Mailchimp pour 2024 ont montré que les taux d'ouverture uniques moyens avaient chuté à 19,7 % contre 21,3 % deux ans auparavant. Pour le marché de l'email, la saturation menace d'éroder l'avantage ROI du canal (actuellement estimé à 36–42 USD par dollar dépensé) et pousse à la réallocation budgétaire vers des points de contact moins encombrés. La personnalisation des emails alimentée par l'IA pour le marketing compense partiellement cette tendance en améliorant la pertinence, mais le problème structurel de volume persiste et pèse sur les taux d'expansion du marché de l'email dans les géographies matures.

Perte de signal liée à la confidentialité

Depuis son lancement en 2021, la protection de la vie privée de Mail d'Apple a couvert entre 55 et 60 pour cent des ouvertures d'emails des consommateurs dans les zones où iOS est le système d'exploitation le plus populaire [8]. MPP rend les données typiques de taux d'ouverture peu fiables pour la segmentation, l'optimisation du temps d'envoi et les flux de réengagement en préchargeant des pixels de suivi. En restreignant la résolution d'identité inter-canaux, le mouvement plus large de dépréciation des cookies aggrave le problème. Les plateformes de délivrabilité des emails et de gestion de la réputation doivent se tourner vers des signaux comportementaux basés sur les clics et des données de zéro-partie, ce qui coûtera de l'argent et entravera les boucles de rétroaction qui ont traditionnellement généré des revenus pour le marché de l'email.

Substitution de canaux de messagerie

Les messages de l'API WhatsApp Business ont augmenté de 140 % d'une année sur l'autre en Asie du Sud-Est et en Amérique latine en 2024 [13]. L'adoption de la messagerie RCS s'accélère suite à l'annonce du support d'iOS 18 par Apple. Ces canaux alternatifs offrent des médias plus riches, une interactivité bidirectionnelle et des taux d'ouverture plus élevés, attirant une adoption particulièrement forte parmi les jeunes démographies. Bien que l'email conserve sa dominance pour les communications formelles et le contenu long, le marché de l'email fait face à une pression de substitution incrémentale dans les cas d'utilisation de service client, de rappels de rendez-vous et de messages promotionnels.

Email Market Opportunities

Automatisation des e-mails pour les PME dans les marchés émergents

Moins de 18 % des petites et moyennes entreprises en Inde, en Indonésie et au Nigeria utilisent des plateformes d'e-mail dédiées, s'appuyant plutôt sur l'envoi manuel via Gmail ou Outlook [9]. Alors que des solutions cloud abordables de fournisseurs comme Zoho, Mailjet et Sendinblue pénètrent ces marchés avec des prix localisés (plans à partir de moins de 10 USD/mois), le marché de l'e-mail est prêt à accueillir des millions de nouveaux utilisateurs d'automatisation marketing. Le calendrier d'application de la DPDPA en Inde crée une urgence supplémentaire pour une infrastructure e-mail conforme.

L'e-mail comme un hub de données de première partie

Avec la baisse permanente des cookies tiers, les adresses e-mail sont devenues l'identifiant déterministe le plus précieux pour le matching d'audience cross-canal. Les marques construisant des graphes d'identité basés sur l'e-mail peuvent débloquer la personnalisation à travers les médias payants, l'expérience sur site et le commerce de détail hors ligne — transformant le marché de l'e-mail en tissu conjonctif de l'écosystème martech plus large. LiveRamp et Epsilon ont tous deux signalé une croissance de plus de 35 % des revenus de résolution d'identité basée sur l'e-mail en 2024 [14].

Optimisation de la délivrabilité pilotée par l'IA

Les plateformes de gestion de la délivrabilité et de la réputation des e-mails de nouvelle génération appliquent l'apprentissage automatique pour prédire les probabilités de placement dans la boîte de réception avant l'envoi des messages, permettant un throttling préventif, une automatisation du réchauffement IP et une notation de contenu. Cette approche proactive transforme la délivrabilité d'une fonction de dépannage réactive en un avantage stratégique — en particulier pour les expéditeurs à fort volume dans le secteur fintech et le commerce électronique. L'opportunité du marché de l'e-mail ici est un passage d'une consultation de solution ponctuelle à une surveillance SaaS toujours active.

Monétisation de la conformité en tant que service

Le RGPD, le CAN-SPAM, le CASL, la DPDPA en Inde et la LGPD au Brésil couvrent collectivement plus de 4,2 milliards de consommateurs. Les plateformes d'e-mail qui intègrent la gestion du consentement, les centres de préférences et les rapports réglementaires automatisés en tant qu'options payantes peuvent capter les budgets de conformité qui vont actuellement vers des outils de confidentialité autonomes. Le marché de l'e-mail bénéficie de cette tendance de regroupement car les fonctionnalités de conformité augmentent les coûts de changement et les valeurs des contrats annuels.

Expansion des e-mails interactifs et AMP

AMP pour les e-mails permet aux destinataires de finaliser des achats, de planifier des rendez-vous et de soumettre des formulaires sans quitter la boîte de réception. Google a élargi le support de rendu AMP dans Workspace en 2024, et Yahoo Mail a suivi avec un support partiel. À mesure que l'adoption s'élargit, les formats d'e-mail interactifs augmenteront les métriques d'engagement et justifieront des CPM plus élevés — créant un niveau premium au sein du marché de l'e-mail qui récompense l'innovation de la plateforme par rapport à l'envoi de commodités.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~38% de part (2025) Personnalisation des e-mails alimentée par l'IA pour le marketing ; passerelle de messagerie sécurisée pour les communications d'entreprise
Europe ~27% de part (2025) Conformité au RGPD ; infrastructure de livraison d'e-mails transactionnels
Asie-Pacifique 14,8% TCAC Engagement mobile-first ; numérisation des PME
Amérique du Sud 0,6 milliard USD (2025) Expansion du commerce électronique ; localisation en portugais/espagnol
Moyen-Orient et Afrique 13,2% TCAC Programmes gouvernementaux numériques ; intégration des fintechs
Total 12,6 milliards USD (2025)

Le marché des e-mails présente des variations régionales significatives, façonnées par la maturité numérique, les cadres réglementaires et les taux de pénétration du commerce électronique. L'Amérique du Nord est en tête en termes de dépenses absolues, tandis que l'Asie-Pacifique connaît la trajectoire de croissance la plus rapide.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~82% de la part régionale Adoption de Martech SaaS ; dépenses de défense contre le BEC
Canada 9,1% TCAC Application de la CASL ; conformité des e-mails dans les services financiers
Mexique 0,18 milliard USD (2025) Croissance du commerce électronique ; écosystème de paiement numérique

Les États-Unis dominent le marché des e-mails en Amérique du Nord grâce à leur concentration de fournisseurs de plateformes (Salesforce, Adobe, HubSpot, Mailchimp), à de grands budgets marketing d'entreprise et au volume d'e-mails par habitant le plus élevé au monde avec 143 e-mails reçus par jour et par utilisateur professionnel. Les propositions fédérales pour une loi nationale sur la protection des données ont stagné, mais la législation au niveau des États au Texas, en Oregon et dans le Montana continue d'élargir les exigences de consentement, obligeant les marques à investir dans la délivrabilité des e-mails et les outils de gestion de la réputation. Le cadre CASL du Canada reste l'un des plus stricts au monde, avec des amendes atteignant 10 millions CAD par violation, soutenant la demande d'infrastructure d'e-mails conformes [15].

Europe

Pays Métrique clé Moteur clé
Royaume-Uni 1,1 milliard USD (2025) Conformité des données post-Brexit ; innovation dans les e-mails de vente au détail
Allemagne 10,5% TCAC Adoption des e-mails B2B dans le secteur manufacturier ; application du DSGVO
France ~15% de part régionale E-commerce de luxe ; supervision réglementaire de la CNIL

La croissance du marché des e-mails en Europe reflète le paradoxe du RGPD : une réglementation stricte a initialement déprimé la taille des listes mais a finalement amélioré la qualité des listes, la réputation des expéditeurs et les taux d'engagement. Les marques européennes rapportent des taux de clics 15 à 20 % plus élevés par rapport aux moyennes mondiales car les abonnés sont réellement optés-in [16]. Le marché des e-mails dans cette région bénéficie d'une forte demande d'infrastructure de livraison d'e-mails transactionnels dans le secteur bancaire (exigences de notification PSD2) et de la santé (communications de prescription numérique).

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine ~28% de part régionale Campagnes hybrides WeChat-e-mail ; SaaS d'entreprise
Inde 16,5% TCAC E-mails transactionnels liés à l'UPI ; conformité au DPDPA
Japon 0,7 milliard USD (2025) E-mails de fabrication B2B ; numérisation de la main-d'œuvre vieillissante
Corée du Sud 12,8% TCAC Personnalisation du commerce électronique ; conformité à la PIPA
Australie ~8% de part régionale E-mails pour les services financiers ; exigences de résidence des données

La région Asie-Pacifique est la région à la croissance la plus rapide sur le marché des e-mails. L'Inde devrait à elle seule ajouter plus de 300 millions de nouveaux utilisateurs d'e-mails d'ici 2030 alors que la pénétration d'Internet dépasse 65 % [9]. La combinaison de la loi indienne sur la protection des données personnelles numériques (DPDPA) de 2023 et de l'écosystème de paiements UPI crée un environnement de demande unique pour l'infrastructure de livraison d'e-mails transactionnels — chaque commerçant UPI a besoin de reçus de transaction conformes. Les dépenses de protection contre le spam et le phishing par e-mail dans la région ont augmenté après une vague d'attaques de phishing ciblant les clients bancaires indiens en 2024.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~58% de part régionale Conformité à la LGPD ; essor du commerce électronique de détail
Argentine 11,4% TCAC Intégration des e-mails fintech ; changement numérique inflationniste
Colombie 0,05 milliard USD (2025) Communications gouvernementales numériques

Le Brésil ancre le marché des e-mails en Amérique du Sud, avec l'application de la LGPD créant des modèles de demande axés sur la conformité similaires à la trajectoire du RGPD en Europe. L'écosystème de marché de MercadoLibre génère à lui seul des milliards d'e-mails transactionnels chaque année à travers le Brésil, l'Argentine et le Mexique. L'adoption de la personnalisation des e-mails alimentée par l'IA pour le marketing reste naissante mais s'accélère, avec Mailchimp et Sendinblue localisant agressivement leurs interfaces en langue portugaise.

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Émirats Arabes Unis ~32% de part régionale Gouvernement intelligent ; statut de hub financier
Arabie Saoudite 14,1% TCAC Transformation numérique Vision 2030 ; commerce électronique
Afrique du Sud 0,08 milliard USD (2025) Conformité à la POPIA ; sécurité des e-mails bancaires

La croissance du marché des e-mails dans la région MEA est alimentée par des programmes de numérisation dirigés par le gouvernement. La Vision 2030 de l'Arabie Saoudite a imposé des communications citoyennes numériques dans les secteurs de la santé, des services publics et des services publics, stimulant la demande pour une passerelle de messagerie sécurisée pour les communications d'entreprise. La position des Émirats Arabes Unis en tant que hub fintech régional génère des exigences élevées en matière d'e-mails transactionnels pour les néobanques et les plateformes de paiement. L'adoption de la protection contre le spam et le phishing par e-mail s'accélère après que le Conseil de cybersécurité des Émirats a signalé une augmentation de 71 % des tentatives de phishing ciblant les comptes de messagerie gouvernementaux en 2024 [17].

Perspectives d'avenir — Marché des e-mails (2026–2035)

IA générative et orchestration autonome des campagnes

D'ici 2028, l'IA générative dépassera l'optimisation des lignes de sujet pour créer des campagnes entièrement autonomes, où les agents composent, segmentent, programment et itèrent les programmes d'e-mails avec une intervention humaine minimale. Le marché des e-mails verra émerger un nouveau paradigme de tarification : facturation basée sur les résultats liée aux conversions plutôt qu'une facturation CPM basée sur le volume. Les dépenses en personnalisation des e-mails alimentée par l'IA pour le marketing devraient atteindre 8,2 milliards USD dans le monde d'ici 2030, représentant plus d'un tiers des revenus totaux du marché des e-mails.

Infrastructure d'identité préservant la vie privée

Alors qu'Apple, Google et les organismes de réglementation continuent de démanteler les capacités de suivi intersites, l'e-mail consolidera son rôle en tant que principale couche d'identité déterministe pour le marketing numérique. Des technologies telles que les salles blanches, le couplage d'e-mails hachés et les cadres de mesure préservant la vie privée deviendront des fonctionnalités standard des plateformes du marché des e-mails. L'investissement dans la délivrabilité des e-mails et la gestion de la réputation s'étendra pour englober la gouvernance de l'identité, les plateformes offrant des API de vérification de consentement côté expéditeur [8].

Convergence des canaux d'e-mail et de messagerie

La ligne entre l'e-mail et la messagerie s'estompera alors que les e-mails AMP, RCS et WhatsApp Business deviendront programmables à partir des mêmes API de plateforme. Les principaux fournisseurs du marché des e-mails comme Twilio, Sinch et MessageBird convergent déjà leurs piles d'e-mails et de messagerie. D'ici 2032, le concept de "marketing par e-mail" évoluera vers une messagerie numérique orchestrée, mais l'e-mail restera le canal d'ancrage en raison de son architecture décentralisée à protocole ouvert et de la préférence réglementaire pour les enregistrements écrits.

Durabilité et envoi conscient du carbone

L'empreinte carbone de l'infrastructure des e-mails — estimée à 0,3 gramme de CO2 par e-mail [18] — attire l'attention des ESG alors que les volumes mondiaux d'e-mails dépassent 400 milliards de messages par jour. Le marché des e-mails verra une différenciation autour de l'hébergement écologique, des niveaux d'envoi compensés en carbone et de la suppression intelligente des envois à faible engagement. La directive de l'UE sur le reporting de durabilité des entreprises (CSRD) pourrait exiger des entreprises qu'elles divulguent les émissions de portée 3 provenant des communications numériques d'ici 2028, créant un vecteur de demande axé sur la conformité pour une infrastructure de livraison d'e-mails transactionnels durables.

Analyse de la segmentation du marché des e-mails

Par modèle de déploiement

Segment Métrique clé Moteur de demande principal
Basé sur le cloud ~68% de part (2025) Migration SaaS ; évolutivité pour les envois de volume de pointe
Sur site 7,2% TCAC Souveraineté des données ; exigences des secteurs réglementés
Hybride 1,4 milliard USD (2025) Intégration des systèmes hérités avec des couches d'analyse cloud

Les plateformes basées sur le cloud dominent le marché des e-mails car elles éliminent la gestion de l'infrastructure et offrent une capacité élastique pour les envois promotionnels, les pics transactionnels et les campagnes saisonnières. Des fournisseurs comme Mailchimp, Klaviyo et Braze proposent des mises à jour continues des fonctionnalités — y compris la personnalisation des e-mails alimentée par l'IA pour le marketing — sans cycles de mise à niveau sur site. Le segment hybride est en croissance alors que les grandes entreprises maintiennent une passerelle de messagerie sécurisée sur site pour les communications d'entreprise tout en acheminant les charges de travail marketing et transactionnelles via des API cloud.

Les déploiements sur site conservent leur pertinence dans les secteurs bancaire, de la défense et de la santé, où la protection contre le spam et le phishing par e-mail doit respecter les exigences de réseau isolé. Proofpoint et Mimecast maintiennent des lignes d'appareils dédiés sur site pour ces comptes, bien que les deux fournisseurs migrent activement les clients vers des architectures livrées par le cloud avec des options de résidence locale des données.

Par application

Segment Métrique clé Moteur de demande principal
Automatisation du marketing 1,6 milliard USD (2025) Campagnes de cycle de vie ; personnalisation à grande échelle
E-mail transactionnel 12,4% TCAC Croissance du commerce électronique ; notifications déclenchées par API
Sécurité et conformité ~18% de part (2025) Défense contre le BEC ; authentification réglementaire
Communications d'entreprise 1,6 milliard USD (2025) Communications internes ; intégration de la suite de collaboration

L'automatisation du marketing reste la plus grande application sur le marché des e-mails, alimentée par des flux de travail sophistiqués de cycle de vie qui englobent l'acquisition, l'intégration, la fidélisation et les programmes de reconquête. La personnalisation des e-mails alimentée par l'IA pour le marketing a augmenté la valeur moyenne des contrats de ce segment de 22 % depuis 2023, alors que les marques paient des prix premium pour des capacités prédictives. L'infrastructure de livraison d'e-mails transactionnels est l'application à la croissance la plus rapide — chaque message déclenché par API (réinitialisations de mot de passe, notifications d'expédition, reçus de paiement) représente un volume non discrétionnaire qui évolue avec l'adoption du commerce numérique.

L'application de sécurité et de conformité englobe la protection contre le spam et le phishing par e-mail, l'archivage, le chiffrement et la prévention des pertes de données. La croissance de ce segment est ancrée par le chiffre de perte de 2,9 milliards USD du BEC rapporté par le FBI et les mandats d'architecture zéro confiance des entreprises qui considèrent l'e-mail comme le principal vecteur de menace [7]. Les outils de délivrabilité des e-mails et de gestion de la réputation se chevauchent de plus en plus avec les fonctions de sécurité alors que l'authentification des expéditeurs devient une préoccupation partagée.

Par utilisateur final

Segment Métrique clé Moteur de demande principal
BFSI ~22% de part (2025) Notifications réglementaires ; e-mails d'alerte de fraude
Vente au détail et e-commerce 13,8% TCAC Campagnes promotionnelles ; reçus transactionnels
Technologie et SaaS 1,6 milliard USD (2025) Croissance axée sur le produit ; séquences d'intégration
Santé 12,9% TCAC Engagement des patients ; messagerie conforme à la HIPAA
Médias et divertissement ~8% de part (2025) Monétisation des newsletters ; fidélisation des abonnés

Le secteur BFSI détient la plus grande part d'utilisateur final sur le marché des e-mails, alimenté par les exigences réglementaires pour les confirmations de transaction écrites, les alertes de fraude et les notifications de conformité. Le secteur de la vente au détail et du commerce électronique représente le secteur à la croissance la plus rapide, avec des solutions de passerelle de messagerie sécurisée pour les communications d'entreprise de plus en plus intégrées dans les piles de commerce omnicanal.
Marché du marketing par e-mail par région, 2025-2035

Analyse Concurrentielle

Le marché de l'email présente une fragmentation modérée avec un HHI estimé à environ 850, indiquant un environnement concurrentiel sans domination d'un seul fournisseur. Les cinq principaux acteurs détiennent collectivement une part de revenu combinée estimée entre 35 et 40 %, tandis qu'une longue traîne de fournisseurs spécialisés — allant des cabinets de conseil en délivrabilité aux startups anti-phishing de niche — répond à des besoins spécifiques à chaque segment.

Société Plage Estimée de Part de Revenu Offres Clés pour le Marché de l'Email Positionnement Stratégique
Salesforce (Marketing Cloud) ~8–11% Automatisation du marketing ; optimisation AI Einstein Email intégré à un CRM complet
Intuit Mailchimp ~7–10% Marketing par email pour PME ; intégrations e-commerce Leader en volume dans le segment PME
Adobe (Marketo Engage) ~5–8% Email B2B pour entreprises ; orchestration multicanal Axé sur l'ABM pour entreprises
Twilio (SendGrid) ~5–7% Infrastructure de livraison d'emails transactionnels ; plateforme API Transactionnel axé sur les développeurs
Proofpoint ~4–6% Protection anti-spam et anti-phishing pour emails ; archivage Positionnement axé sur la sécurité
HubSpot ~4–6% Email de marketing entrant ; séquences natives CRM Moteur de croissance pour le marché intermédiaire
Braze ~3–5% Personnalisation en temps réel ; orchestration mobile + email Plateforme d'engagement moderne
Klaviyo ~3–5% Email et SMS pour e-commerce ; attribution des revenus Spécialiste DTC/e-commerce
Mimecast ~2–4% Passerelle email sécurisée pour communications d'entreprise ; résilience Spécialiste de la sécurité des entreprises
Sinch (Mailgun/Mailjet) ~2–4% API email pour développeurs ; outils de délivrabilité Multicanal axé sur l'API

Actualités récentes & Développements

  • Google (février 2024) : Mise en œuvre de l'alignement DMARC obligatoire et de la désinscription en un clic pour les expéditeurs en masse dépassant 5 000 messages quotidiens vers Gmail, remodelant fondamentalement les pratiques de délivrabilité des e-mails et de gestion de la réputation sur le marché de l'e-mail [5]
  • Klaviyo (juin 2024) : A terminé son introduction en bourse sur le NYSE, levant 576 millions USD et validant l'attractivité du marché de l'e-mail pour les investisseurs du marché public ; les actions ont ouvert à 36 USD [19]
  • Salesforce (septembre 2024) : A lancé Einstein AI Copilot pour Marketing Cloud, permettant la création de campagnes en langage naturel et la personnalisation des e-mails alimentée par l'IA pour le marketing à l'échelle des entreprises
  • Apple (octobre 2024) : A élargi la protection de la vie privée des e-mails pour inclure la prévention du suivi des liens dans iOS 18, remettant en question les méthodologies de taux d'ouverture et de suivi des clics sur le marché de l'e-mail [8]
  • Proofpoint (janvier 2025) : A acquis la startup d'authentification des e-mails Red Sift pour environ 120 millions USD, renforçant sa suite de produits DMARC et BIMI pour la protection contre le spam et le phishing par e-mail [20]
  • Inde MEITY (mars 2025) : A publié un projet de règles d'application pour la loi de protection des données personnelles numériques de 2023, clarifiant les exigences de consentement pour les e-mails commerciaux qui remodeleront le paysage de conformité du marché de l'e-mail en Inde [21]
  • Twilio SendGrid (avril 2025) : A dépassé 150 milliards d'envois d'e-mails annuels, rapportant une croissance de volume de 19 % d'une année sur l'autre, alimentée par la demande d'infrastructure de livraison d'e-mails transactionnels de la part des clients du commerce électronique et de la fintech [22]

Email Market Report Scope

FAQ

Comment le ROI des e-mails se compare-t-il à d'autres canaux de marketing numérique en 2025 ?
L'e-mail offre systématiquement le meilleur ROI parmi les canaux numériques, avec un retour moyen de 36 à 42 USD par dollar dépensé selon les benchmarks de la DMA et de Litmus [23]. Ce chiffre surpasse de loin les réseaux sociaux payants (5 à 8 USD) et la publicité display (2 à 4 USD). Le marché de l'e-mail maintient cet avantage grâce à des coûts d'envoi marginaux faibles et à un engagement basé sur l'intention élevé de la part des audiences ayant donné leur permission.
Quels changements d'infrastructure sont nécessaires pour se conformer aux mandats de Google pour les expéditeurs en masse en 2024 ?
Les organisations doivent mettre en œuvre l'authentification SPF, DKIM et DMARC au niveau DNS, configurer des en-têtes de désinscription en un clic (RFC 8058) et maintenir des taux de plaintes pour spam en dessous de 0,3 % [5]. Pour les expéditeurs dépassant 5 000 messages Gmail par jour, l'alignement DMARC devient obligatoire plutôt qu'optionnel. Le marché de l'e-mail a connu une augmentation de 40 % de la demande pour des services de conseil en délivrabilité et en gestion de la réputation depuis l'entrée en vigueur de ces exigences, les petits expéditeurs ayant souvent besoin de 4 à 8 semaines pour une remédiation technique complète.
Comment les plateformes d'e-mail abordent-elles l'impact de la protection de la vie privée d'Apple Mail sur le suivi des taux d'ouverture ?
Les principales plateformes ont modifié les modèles d'attribution des métriques basées sur les ouvertures vers des métriques basées sur les clics et les conversions. Braze et Klaviyo proposent désormais des algorithmes d'apprentissage automatique qui distinguent les ouvertures proxy d'Apple des véritables ouvertures humaines avec une précision d'environ 85 % [11]. La réponse du marché de l'e-mail comprend de nouveaux cadres de notation d'engagement qui pondèrent les taux de réponse, la profondeur des clics et l'attribution des achats par rapport aux taux d'ouverture traditionnels. La personnalisation des e-mails alimentée par l'IA pour les algorithmes de marketing se réentraîne sur ces ensembles de signaux enrichis.
Qu'est-ce qui distingue les modèles de tarification des e-mails transactionnels de ceux des e-mails marketing ?
L'infrastructure de livraison des e-mails transactionnels est généralement tarifée par appel API ou par millier de messages (CPM), avec des tarifs variant de 0,10 à 0,80 USD par millier en fonction des engagements de volume et des SLA de délivrabilité [22]. Les plateformes d'e-mails marketing facturent des frais d'abonnement mensuels basés sur la taille de la liste, souvent avec des frais de dépassement. Le marché de l'e-mail regroupe de plus en plus les deux sous une tarification de plateforme unifiée, bien que les entreprises continuent d'acquérir des capacités transactionnelles et marketing auprès de fournisseurs distincts environ 45 % du temps.
Quelle est l'efficacité des solutions de protection anti-spam et de phishing basées sur l'IA par rapport aux filtres basés sur des règles ?
Les modèles de détection basés sur l'IA atteignent une précision de plus de 99,5 % sur les modèles de phishing connus et environ 94 % sur les attaques zero-day, contre 88 à 90 % pour les systèmes basés sur des règles, selon le rapport sur les menaces de Proofpoint de 2024 [20]. L'avantage principal est l'analyse comportementale : les modèles d'IA évaluent l'historique de réputation de l'expéditeur, les modèles linguistiques et les caractéristiques des URL intégrées plutôt que de se fier uniquement à la correspondance des signatures. Le marché de l'e-mail évolue vers une passerelle de messagerie sécurisée intégrée pour les solutions de communication d'entreprise qui combinent la détection par IA avec des livres de jeu de réponse aux incidents automatisés.
Quel rôle joue l'e-mail dans une pile martech composable, et comment les acheteurs devraient-ils évaluer l'interopérabilité des plateformes ?
Dans les architectures composables, l'e-mail fonctionne comme une couche d'exécution activée par les données connectée via des API aux CDP, CRM et plateformes d'analyse. Les acheteurs devraient évaluer les plateformes en fonction de la profondeur de l'intégration native (connecteurs préconstruits contre uniquement des webhooks), du support du streaming d'événements (déclencheurs en temps réel contre synchronisation par lots) et de la portabilité des données (exportation de la liste des abonnés sans restrictions) [10]. Le marché de l'e-mail évolue vers des architectures conformes à MACH (Microservices, API-first, Cloud-native, Headless), avec des fournisseurs comme Braze et Iterable en tête de l'adoption.
Comment les régulateurs des marchés émergents façonnent-ils l'avenir de la conformité des e-mails transfrontaliers ?
La DPDPA de l'Inde, la LGPD du Brésil et la NDPR du Nigeria créent un patchwork d'exigences de consentement et de localisation des données qui défient les opérations mondiales du marché de l'e-mail [21][24]. Contrairement au cadre complet du RGPD, ces réglementations varient en granularité du consentement, en mandats de résidence des données et en délais d'application. Les organisations envoyant des e-mails transfrontaliers doivent mettre en œuvre des systèmes de gestion du consentement conscients de la juridiction capables d'adapter dynamiquement les exigences d'opt-in en fonction de la localisation du destinataire — une capacité que moins de 25 % des plateformes d'e-mail de taille intermédiaire offrent actuellement.
Auteur
Auteur Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















