Marché des Abricots Secs (2026 - 2035)

Taille du marché des abricots secs, part, tendance de l’industrie et rapport de recherche d’analyse par type de produit (biologique, conventionnel), par forme (entier, en dés, en poudre), par canal de distribution (supermarchés/hypermarchés, dépanneurs, détaillants spécialisés, vente au détail en ligne, autres canaux de vente au détail), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) – Prévisions jusqu’en 2035
ID: MRFR/FnB/30151-HCR 128 Pages Varsha More Last Updated: September 17, 2026
Dried Apricots Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.38%
2025 Market SizeUSD 1.10 Billion
2035 Market SizeUSD 1.86 Billion
Key Players
Sun-Maid Growers of California
Seeberger GmbH
Sunsweet Growers Inc.
Anatolia Nut & Dried Fruit
Traina Foods
Made In Nature LLC
Opportunities
  • Central Asian Origin Diversification
  • Sulphur-Free Premium Tier
  • Ingredient Sales to Bakery and Confectionery

Marché des Abricots Secs Résumé du marché

Le marché des abricots secs était évalué à 1,10 milliard USD en 2025 et ouvre la fenêtre de prévision à 1,16 milliard USD en 2026, atteignant 1,86 milliard USD d'ici 2035 avec un TCAC de 5,38 %. Deux catalyseurs ancrent cette trajectoire : le programme d'incitation à l'exportation de fruits secs du ministère du Commerce de Türkiye, qui rembourse une part des coûts de certification et de logistique pour les expéditeurs à Malatya, et le programme de subventions pour cultures spéciales du USDA, qui a canalisé environ 72 millions USD dans les mises à niveau du traitement et de l'emballage des fruits en 2024 [1][2].

Le traitement lui-même est en cours de reconstruction. Les terrasses en plein air et les chambres de fumigation au soufre — l'épine dorsale héritée du processus de séchage des abricots — laissent place à des déshydrateurs à tunnel à atmosphère contrôlée, des séchoirs solaires-thermiques hybrides et des trieurs d'humidité à infrarouge proche. La FAO estime que les lignes de séchage modernisées réduisent les pertes post-récolte de 18 à 22 % par rapport aux méthodes de terrasse ouverte, et les transformateurs turcs à eux seuls ont engagé plus de 140 millions USD pour la modernisation des lignes entre 2022 et 2025 [3][4].

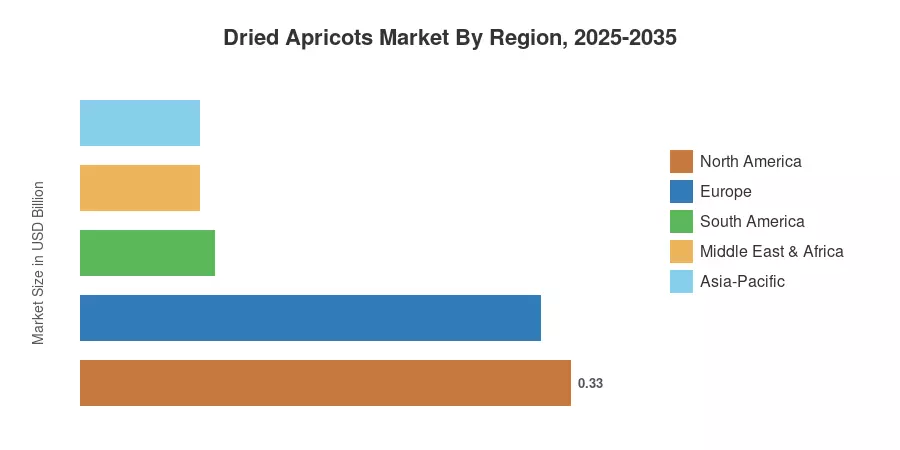
Du point de vue régional, l'Amérique du Nord détient 29,7 % des revenus de 2025, soutenue par la pénétration du commerce de détail traditionnel. L'Asie-Pacifique croît le plus rapidement avec un TCAC de 7,05 % alors que les rayons de collations haut de gamme chinois et indiens s'élargissent. L'Europe suit de près en tant que deuxième bloc le plus important, soutenue par le commerce de gros biologique en Allemagne. D'ici 2035, le marché des abricots secs récompensera les transformateurs qui possèdent la certification et la traçabilité, et non simplement le tonnage.


Principaux enseignements du rapport

• Par type de produit

  • Les grades conventionnels ont représenté 77,8 % des revenus du marché des abricots secs en 2025
  • Les grades biologiques devraient se développer à un TCAC de 7,80 % d'ici 2035

• Par forme

  • Le fruit entier représentait 56,6 % des expéditions en 2025
  • La forme en poudre affiche un TCAC de 7,21 %, le plus rapide dans la dimension de forme
  • Le produit en dés a représenté 0,27 milliard USD en 2025

• Par canal de distribution

  • Les hypermarchés et supermarchés détenaient 39,2 % de part de revenus
  • Le commerce de détail en ligne croît à un TCAC de 8,40 %, le canal le plus rapide du marché des abricots secs

• Par région

  • L'Amérique du Nord a dominé avec 29,7 % des revenus mondiaux en 2025
  • L'Asie-Pacifique progresse à un TCAC de 7,05 % jusqu'en 2035
  • Le Moyen-Orient et l'Afrique ont contribué 0,08 milliard USD en 2025


Taille du marché et prévisions (2021–2035)

Les valeurs sont triangulées à partir des flux commerciaux au niveau des douanes (UN Comtrade HS 081310), des agences statistiques nationales en Türkiye, en Ouzbékistan et aux États-Unis, des panneaux de scanners de détail dans neuf pays prioritaires, et des entretiens avec des transformateurs, des importateurs et des acheteurs de catégorie. Les années historiques sont réconciliées avec le tonnage d'exportation déclaré et les valeurs unitaires moyennes ; les années de prévision appliquent une croissance du volume pondérée par le canal par rapport aux chemins de prix ajustés à l'inflation.
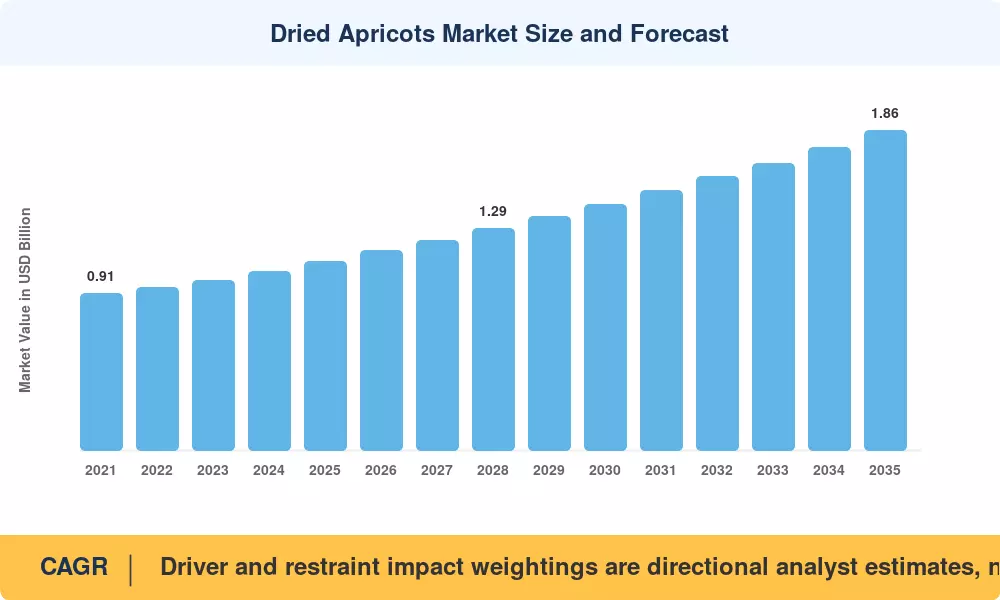
Taille et prévisions du marché des abricots secs
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Passage à des collations riches en nutriments. 0.9 Global À moyen terme (2–4 ans) [8]
Certification biologique et étiquetage propre 0.7 Amérique du Nord, Europe À long terme (≥4 ans) [7]
Commerce électronique et vente au détail spécialisée D2C 0.8 Asie-Pacifique À court terme (≤2 ans) [9]
Substitution de l'édulcorant naturel 0.6 Amérique du Nord À moyen terme (2–4 ans) [12]
Investissement dans le séchage solaire et hybride 0.5 Türkiye, Asie centrale À long terme (≥4 ans) [4]
Demande d'ingrédients pour la boulangerie et la confiserie 0.5 Europe À court terme (≤2 ans)
Promotion des exportations et protection des IG 0.4 Moyen-Orient & Afrique À long terme (≥4 ans) [1]


Les collations riches en nutriments remplacent les confiseries

Les panels d'achat des ménages montrent que les fruits secs gagnent des parts de marché par rapport aux confiseries sucrées dans les principaux marchés de détail à revenu élevé, soutenant une expansion globale du marché des fruits secs et des abricots vers une valorisation de plus d'un milliard USD. Les changements de marché vers des collations saines continuent de s'accélérer alors que les consommateurs substituent les confiseries riches en sucre par des alternatives fonctionnelles et riches en nutriments. Les détaillants se sont adaptés en élargissant les formats d'emballage conviviaux et refermables conçus pour capturer des marges de catégorie plus élevées tout en s'alignant sur un changement plus large vers des collations saines.


La certification biologique devient un levier de prix

Le règlement de l'UE 2018/848, pleinement appliqué depuis janvier 2022, a renforcé l'équivalence des importations et la documentation des résidus pour les fruits secs biologiques. Les lots certifiés biologiques commandent désormais une prime de prix de 28 à 34 % par rapport aux grades conventionnels aux points d'entrée de Hambourg et de Rotterdam [7][13]. Étant donné que les coûts de certification sont largement fixes, l'économie favorise les transformateurs consolidés — une dynamique qui redéfinit les listes de fournisseurs sur le marché des abricots secs.

Le commerce numérique réécrit le parcours vers les étagères

La pénétration des courses en ligne pour les fruits à longue conservation a atteint 14,8 % en Chine et 11,2 % en Corée du Sud en 2025 [9]. Les marques spécialisées basées sur des boîtes d'abonnement et des vitrines de marché atteignent désormais les consommateurs sans obtenir de listes physiques, compressant le délai de mise sur le marché de dix-huit mois à moins de quatre-vingt-dix jours et augmentant la base adressable du marché des abricots secs dans les villes asiatiques de niveau 2.

La poudre d'abricot entre dans la nutrition formulée

Les formulateurs de nutrition sportive et clinique utilisent la poudre d'abricot pour remplacer le sucre raffiné tout en contribuant naturellement au potassium essentiel et aux fibres alimentaires. L'analyse de l'industrie souligne que les formats de fruits en poudre se développent à un TCAC de 6,50 %, soutenus par des changements de consommateurs vers des étiquettes propres et des valorisations globales des abricots secs atteignant 1,08 milliard USD. Les formulateurs adoptent de plus en plus ces ingrédients pour se conformer aux directives de transparence nutritionnelle qui pénalisent les barres riches en saccharose.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Resserrement de la limite de dioxyde de soufre -0.6 Europe, Japon À moyen terme (2–4 ans) [13]
Gel printanier et volatilité climatique -0.8 Türkiye À court terme (≤2 ans)
Prime de prix par rapport aux collations de base -0.5 Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans) [11]
Rejets aux frontières sur les résidus et l'aflatoxine -0.4 Europe À court terme (≤2 ans) [17]
Risque de concentration d'origine -0.3 Global À long terme (≥4 ans) [14]


Les plafonds de sulfites compressent les grades conventionnels

Le Codex Alimentarius et l'Annexe II de l'UE autorisent jusqu'à 2 000 mg/kg de SO₂ dans les abricots secs, mais le Japon et plusieurs normes de détail privées imposent des plafonds beaucoup plus bas, dans certains cas 500 mg/kg [13]. Les respecter nécessite des étapes de séchage sous vide ou par congélation qui augmentent le coût de conversion de 15 à 20 % par tonne, et les transformateurs incapables de financer la mise à niveau perdent l'accès aux étagères les plus précieuses du marché des abricots secs.

Les événements de gel déstabilisent l'approvisionnement d'origine

La province de Malatya fournit une part dominante de la production mondiale d'abricots secs. Des événements de gel printanier sévères perturbent périodiquement les rendements régionaux, déplaçant brusquement la dynamique des prix à l'exportation au sein des trimestres. Les acheteurs se protègent fréquemment contre ces chocs d'origine en allongeant les contrats d'approvisionnement, soulignant à quel point les réserves mondiales restent concentrées lorsque qu'un seul district de production clé connaît des anomalies météorologiques.


Marché des Abricots Secs Opportunités

Diversification de l'origine d'Asie centrale

Uzbekistan et le Tadjikistan détiennent ensemble plus de 90 000 hectares de vergers d'abricots mais ne traitent qu'une minorité de la production pour l'exportation. Le prêt de modernisation agricole de la Banque mondiale de 250 millions USD à l'Ouzbékistan jusqu'en 2027 vise exactement ce manque [14]. Les transformateurs qui sécurisent des contrats à long terme avec les producteurs là-bas obtiennent une couverture naturelle contre l'exposition au gel anatolien.

Catégorie Premium sans soufre

Les fruits ambrés foncés non soufrés étaient autrefois un produit de niche dans les magasins de santé. Ils ancrent désormais des gammes à étiquette propre dans le commerce de détail nordique et japonais, commandant des primes de plus de 40 %. Construire des lignes dédiées sans soufre est la mise à niveau de marge la plus claire disponible sur le marché des abricots secs aujourd'hui.

Ventes d'ingrédients aux boulangeries et confiseries

Les acheteurs industriels apprécient les produits en dés pour leur taille de pièce constante et leur activité en eau contrôlée. La reformulation des boulangeries européennes vers des sucreries à base de fruits ouvre un canal où les volumes sont importants et les prix sont contractuels plutôt que promotionnels .

Données de traçabilité comme source de revenus

La provenance des lots liée à la blockchain, autrefois un coût de conformité, est désormais vendue comme un service. Les détaillants en Allemagne et au Royaume-Uni paient désormais des suppléments pour des fichiers de traçabilité au niveau des vergers, transformant l'infrastructure d'audit en un actif monétisé [13][19].

Centres de réexportation du Golfe

Jebel Ali et Dammam se consolident comme des plateformes de réexportation pour la demande d'Asie du Sud et d'Afrique de l'Est. Les transformateurs en zone franche qui reconditionnent et reclassifient là-bas capturent des marges sans posséder de vergers.


Marché des Abricots Secs Perspectives d'avenir

Tri automatisé et évaluation visuelle

Les trieurs optiques utilisant l'imagerie hyperspectrale classent désormais la couleur, l'humidité et les matériaux étrangers à des débits supérieurs à quatre tonnes par heure. L'adoption réduit le travail de tri manuel d'environ 45 % et, plus important encore, offre la cohérence exigée par les acheteurs industriels. Attendez-vous à ce que l'évaluation visuelle devienne une norme pour les lignes de qualité d'exportation avant 2030 [4].

Verger adapté au climat

Les projections de la FAO indiquent que les jours de risque de gel en Anatolie augmenteront au cours des années 2030. Le remplacement de porte-greffes, les cultivars à floraison retardée et le chauffage des vergers passent des essais au déploiement commercial. Les producteurs qui les adoptent bénéficieront d'un avantage structurel en termes de rendement sur le marché des abricots secs [3].

Approvisionnement régénératif et lié au carbone

La divulgation des émissions de portée 3 des détaillants dans le cadre de la CSRD inclut les émissions au niveau des vergers à partir de 2026. Les fournisseurs capables de documenter les métriques de carbone du sol et d'eau obtiendront des contrats pluriannuels ; ceux qui ne le peuvent pas ne pourront rivaliser que sur le prix [19].

Formats au-delà de l'allée des collations

Les barres, céréales, purées pour bébés et inclusions laitières absorbent une part croissante de la production hachée et en poudre. Cette demande industrielle atténue la saisonnalité qui a historiquement caractérisé le marché des abricots secs et améliore l'utilisation de la capacité tout au long de l'année [12].


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 29,7 % de part Listes de vente au détail grand public, marque de distributeur biologique
Europe 0,31 milliard USD Infrastructure de certification, lignes non sulfatées
Asie-Pacifique 7,05 % TCAC E-commerce, formats de cadeaux, reconditionnement en chaîne du froid
Amérique du Sud 8,3 % de part Capacité de séchage local, substitution d'importation
Moyen-Orient & Afrique 0,08 milliard USD Centres de réexportation, traitement en zone franche
Total 1,10 milliard USD —


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 71,4 % des revenus régionaux Expansion des magasins de club et des canaux naturels
Canada 0,05 milliard USD Demande d'importation biologique
Mexique 6,9 % TCAC Pénétration du commerce moderne


La force régionale repose sur la profondeur de la distribution plutôt que sur la production domestique. Les producteurs de Californie fournissent une part modeste, donc les importateurs dominent. Les subventions pour cultures spécialisées du USDA et la règle de Traçabilité des aliments de la FDA, avec une conformité jusqu'en 2026, ont poussé les importateurs vers des enregistrements de lots numérisés. Cet investissement soutient également les revendications biologiques qui entraînent une tarification premium [2][16].

Europe

Pays Métrique Facteur clé
Allemagne 21,8 % des revenus régionaux Commerce de gros biologique
Royaume-Uni 0,05 milliard USD Gamme de marques de distributeur
France 13,4 % des revenus régionaux Demande d'ingrédients de boulangerie
Italie 5,42 % TCAC Reformulation de confiserie
Espagne 8,1 % des revenus régionaux Restauration et hôtellerie
Pays nordiques 0,02 milliard USD Échelon premium non sulfaté
Russie 6,18 % TCAC Corridors d'importation d'Asie centrale
Reste de l'Europe 12,6 % des revenus régionaux Listes de discounters


L'Europe est l'endroit où la réglementation fixe les règles commerciales. Les notifications RASFF pour les dépassements de sulfites et d'aflatoxines dans les fruits secs ont en moyenne 60 à 80 par an entre 2022 et 2024, et chaque rejet entraîne des coûts de réputation ainsi que de fret [17]. Les acheteurs audite maintenant directement les séchoirs, favorisant les fournisseurs disposant de laboratoires internes.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 34,6 % des revenus régionaux Cadeaux premium et collations saines
Inde 8,42 % TCAC Importations du Xinjiang et d'Asie centrale
Japon 0,05 milliard USD Demande de spécifications à faible sulfite
Corée du Sud 9,7 % des revenus régionaux Formats de collations en magasin de proximité
ASEAN 7,9 % TCAC Lancement du commerce moderne
Reste de l'Asie-Pacifique 0,02 milliard USD Boulangerie et hôtellerie


Le double rôle de la Chine — une production importante du Xinjiang aux côtés de lourdes importations — en fait le pivot de la région. La demande de l'Inde est pondérée par les festivals et élastique au prix, mais la suppression de plusieurs lignes tarifaires sur les fruits secs dans le cadre des mesures de facilitation du commerce a élargi l'offre accessible [11].

Amérique du Sud

Pays Métrique Facteur clé
Brésil 56,8 % des revenus régionaux Vente au détail de collations saines en milieu urbain
Argentine 0,03 milliard USD Base de séchage domestique de Mendoza
Reste de l'Amérique du Sud 6,4 % TCAC Croissance du commerce de détail chilien et péruvien


L'Argentine est le seul producteur significatif de la région, avec Mendoza et San Juan fournissant à la fois la demande domestique et brésilienne. La volatilité des devises reste la variable dominante : les fluctuations de parité d'importation peuvent réinitialiser les prix en rayon en un trimestre, rendant la capacité de séchage local stratégiquement précieuse .

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 31,2 % des revenus régionaux Demande de Ramadan et de cadeaux
Émirats Arabes Unis 0,02 milliard USD Re-exportation et reconditionnement en zone franche
Afrique du Sud 7,3 % TCAC Modernisation du commerce de détail
Égypte 11,4 % des revenus régionaux Restauration et boulangerie
Reste du MEA 0,01 milliard USD Commerce informel et de gros


La saisonnalité ici est plus marquée qu'ailleurs, avec le Ramadan concentrant une part disproportionnée de la consommation annuelle. Les programmes de sécurité alimentaire de la Vision 2030 de l'Arabie Saoudite ont financé des capacités de stockage à froid et de reconditionnement, permettant aux importateurs de conserver des stocks pendant le pic de demande plutôt que de payer des primes de fret spot [1].


Marché des Abricots Secs par Région, 2025-2035

Marché des Abricots Secs Segmentation du marché

Par type de produit

Le marché des abricots secs se divise clairement entre l'offre biologique certifiée et l'offre conventionnelle.

Segment Métrique Principal moteur de la demande
Conventionnel 77,8 % de part (2025) Accessibilité des prix, volume de vente au détail de masse
Biologique 7,80 % TCAC (2026–2035) Primes de certification, positionnement clean-label


Les grades conventionnels conservent la base de volume car le commerce de détail traditionnel fixe encore le prix des fruits secs par rapport aux collations de base. Le biologique est là où la valeur migre : la prime est durable, les acheteurs sont contractuellement plus fidèles, et les surfaces certifiées en Türkiye et en Ouzbékistan se développent plus rapidement que la demande, ce qui va progressivement comprimer la prime après 2030 sans l'éliminer.

Par forme

La forme détermine à quel acheteur le marché des abricots secs s'adresse — consommateur ou formulateur.

Segment Métrique Principal moteur de la demande
Entier 56,6 % de part (2025) Présentation pour grignoter et offrir
En dés 0,27 milliard USD (2025) Inclusion en boulangerie, céréales et produits laitiers
Poudre 7,21 % TCAC (2026–2035) Remplacement du sucre dans la nutrition formulée


Le fruit entier domine car la qualité visuelle justifie le prix de détail. La poudre croît le plus rapidement à partir d'une petite base, poussée par les formulateurs recherchant une douceur dérivée des fruits avec un label favorable. Les dés se situent entre les deux et sont les plus soumis aux contrats, ce qui en fait le revenu le plus stable.

Par canal de distribution

Segment Métrique Principal moteur de la demande
Supermarchés / Hypermarchés 39,2 % de part (2025) Afflux de clients et profondeur promotionnelle
Magasins de proximité 13,8 % de part (2025) Formats à emporter impulsifs
Commerçants spécialisés 0,19 milliard USD (2025) Positionnement en magasin de santé et biologique
Vente en ligne 8,40 % TCAC (2026–2035) Abonnement et portée du marché
Autres canaux de vente 0,08 milliard USD (2025) Vente en gros, restauration, cadeaux


Les multiples de l'épicerie déplacent encore le plus de tonnage, mais en ligne est l'endroit où les nouveaux entrants construisent des marques avant de chercher des références — une séquence qui a inversé la façon dont les challengers entrent sur le marché des abricots secs.


Analyse Concurrentielle

La concentration est faible. L'HHI estimé se situe près de 480, les cinq principaux fournisseurs détenant environ 27–32 % des revenus mondiaux. Des milliers de transformateurs régionaux, de coopératives et d'emballeurs de marques de distributeur occupent le reste, en compétition sur l'accès à l'origine et la certification plutôt que sur la marque. La consolidation se produit discrètement, par le biais d'acquisitions de capacité de séchage par les transformateurs plutôt que par des fusions médiatisées.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Abricots Secs Positionnement Stratégique
Sun-Maid Growers of California ~7–9% Fruits entiers et en dés de marque Valeur de marque, profondeur de vente au détail de masse aux États-Unis
Seeberger GmbH ~6–8% Gamme premium de fruits entiers et non soufrés Leadership allemand en bio et spécialités
Sunsweet Growers Inc. ~5–7% Fruits entiers, mélanges d'ingrédients à base de fruits Approvisionnement coopératif, diversification des ingrédients
Mariani Packing Company Inc. ~4–6% Emballages de détail, en vrac pour la restauration Échelle familiale, capacité de marque de distributeur
Anatolia Nut & Dried Fruit ~4–6% Approvisionnement de qualité exportation d'origine Malatya Proximité d'origine, avantage en tonnage
Traina Foods ~3–5% Fruits séchés au soleil et de qualité ingrédient Spécialisation en ingrédients sans sucre
Made In Nature LLC ~2–4% Emballages de collations certifiés biologiques Marque propre et axée sur le bio
Graceland Fruit Inc. ~2–4% Fruits industriels infusés et en dés Partenariats de formulation B2B
Bergin Fruit and Nut Company ~2–3% Distribution en vrac et reconditionnée Portée en gros et dans les clubs
Setton International Foods ~2–3% Mélanges de fruits secs et de noix Levier de distribution multi-catégorie


Actualités récentes & Développements


  • Dellia Group ASA (9 décembre 2025) : A conclu un accord définitif pour acquérir Kirirom Food Production, assurant une intégration verticale complète de son infrastructure principale d'approvisionnement en fruits secs.
  • Sun-Maid Growers of California (avril 2026) : A élargi ses opérations de transformation de fruits infusés et séchés à l'échelle mondiale pour répondre à la demande croissante du marché pour des alternatives de collations fonctionnelles à étiquette propre.
  • Döhler Group SE (janvier 2026) : A amélioré les lignes de traitement industriel pour des inclusions de fruits personnalisées et des édulcorants naturels, soutenant les tendances de formulation multi-sectorielles dans la boulangerie et les céréales.


Marché des Abricots Secs Market Report Scope

Paramètre Détail
Portée du marché Abricots secs mondiaux par type de produit, forme, canal de distribution et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 5,38 % (2026–2035)
Points de contrôle de la taille du marché 1,10 milliard USD (2025) ; 1,16 milliard USD (2026) ; 1,86 milliard USD (2035)
Segments à la croissance la plus rapide Biologique (type de produit) ; Poudre (forme) ; Vente au détail en ligne (canal) ; Asie-Pacifique (région)
Entreprises profilées 10 principaux fournisseurs, transformateurs et emballeurs de marque
Devise d'évaluation Milliard USD
Avertissement sur les moteurs du CAGR Les poids d'impact des moteurs et des contraintes sont des estimations directionnelles des analystes, et non des composants additifs du CAGR global.

FAQ

Quelles structures contractuelles les équipes d'approvisionnement devraient-elles utiliser lors de l'achat sur le marché des abricots secs ?
Les accords de tonnage pluriannuels avec des ajustements de prix trimestriels surpassent les contrats fixes annuels, car ils partagent la volatilité liée au gel plutôt que de la concentrer. Ajoutez une clause d'origine alternative documentée .
Comment les acheteurs devraient-ils évaluer la capacité des laboratoires des fournisseurs ?
Demandez si les tests de sulfites et d'aflatoxines se font en interne ou dans des laboratoires tiers, et demandez les délais de réponse. Les tests en interne réduisent généralement le délai de rejet de trois semaines à moins de cinq jours [17].
Qu'est-ce qui distingue l'origine turque de l'approvisionnement d'Asie centrale sur le marché des abricots secs ?
Les fruits turcs offrent un calibre plus grand et une infrastructure d'exportation établie. L'approvisionnement ouzbek et tadjik coûte moins cher mais nécessite un investissement de qualité plus important du côté de l'acheteur et des périodes de qualification plus longues [14].
La lyophilisation est-elle commercialement viable par rapport à la déshydratation conventionnelle ?
La lyophilisation préserve la couleur sans sulfites mais coûte environ quatre fois plus par tonne. Elle reste viable uniquement pour les applications de poudre et d'inclusion premium, pas pour le commerce de détail grand public [4].
Quelles attentes en matière de durée de conservation les responsables de catégorie devraient-ils prévoir ?
Les fruits entiers sulfités se conservent 12 à 18 mois dans des conditions ambiantes ; les produits non sulfités se conservent généralement 6 à 9 mois et bénéficient d'une distribution réfrigérée. Le contrôle de l'activité de l'eau est plus important que l'emballage seul [13].
Dans quelle mesure le marché des abricots secs est-il exposé aux mouvements de devises ?
Fortement. Les prix sont libellés en dollars tandis que les coûts de production sont libellés en lires et en soms, donc les marges des exportateurs fluctuent fortement. Les acheteurs au Brésil et en Argentine font face à une exposition cumulée à la devise locale .
Quels défis d'intégration surgissent lors de l'ajout de poudre d'abricot aux formulations existantes ?
L'hygroscopicité est le principal obstacle — la poudre absorbe l'humidité et peut provoquer des agglomérats dans les mélanges secs. Les variantes encapsulées ou co-séchées résolvent ce problème à un coût supplémentaire modeste [12].
Auteur
Auteur Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food industry publications, trade statistics, and authoritative government organizations. Key sources included the US Department of Agriculture (USDA), Food and Agriculture Organization of the United Nations (FAO), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), Turkish Statistical Institute (TÜİK), International Nut and Dried Fruit Council (INC), California Department of Food and Agriculture (CDFA), US Food and Drug Administration (FDA) Center for Food Safety and Applied Nutrition, European Food Safety Authority (EFSA), Codex Alimentarius Commission, World Customs Organization (WCO) Trade Statistics, UN Comtrade Database, ITC Trade Map, Eurostat Agricultural Statistics, National Agricultural Statistics Service (NASS), Agricultural and Processed Food Products Export Development Authority (APEDA - India), and commodity exchange reports from Bourse Istanbul (BIST). These sources were used to collect production volume data, export/import trade flows, processing technology trends, food safety regulations, pricing dynamics, and competitive landscape analysis for whole dried apricots, diced dried apricots, sliced dried apricots, and organic/conventional processing variants.

Specific Secondary Sources:

Production & Trade Data: FAO STAT, USDA Foreign Agricultural Service (FAS) GAIN Reports, UN Comtrade, ITC Trade Map, TÜİK Agricultural Statistics

Regulatory & Standards: FDA 21 CFR Part 110 (Good Manufacturing Practices), EU Regulation (EC) No 834/2007 (Organic Production), Codex Stan 130-1981 (Dried Apricots), EFSA Panel on Contaminants (CONTAM) opinions on sulfur dioxide residues

Industry Associations: International Nut and Dried Fruit Council (INC) Statistical Yearbook, California Dried Fruit Export Association (CDFEA), Malatya Commodity Exchange Export Reports

Quality & Safety: ISO 22000 Food Safety Management, BRC Global Standards, USDA National Organic Program (NOP), EU Organic Logo Regulations


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From agricultural cooperatives, packaging companies, and dried apricot processors, supply-side sources comprised CEOs, Managing Directors, Operations Heads, Quality Control Managers, and Export Managers. Category managers from supermarket chains, procurement directors from food manufacturers, import/export brokers, and research and development heads from snack food and confectionary companies comprised demand-side sources. Market segmentation was validated, harvest forecasts and drying capacity timelines were confirmed, and insights regarding the adoption of organic certification, sulfur-free processing investments, private label expansion, and cold storage logistics were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)


Market Size Estimation

Global market valuation was derived through production volume mapping and trade value analysis. The methodology included:

Identification of 60+ key producers and processors across Turkey, California, Central Asia, Middle East, and Mediterranean regions

Product mapping across whole dried apricots, diced dried apricots, sliced dried apricots, and processing categories (natural dried, sulfur dried, sugar dried)

Analysis of reported and modeled export values specific to dried apricot HS codes (0813.10, 0813.20, 0813.30)

Coverage of producers representing 75-80% of global export volume in 2024

Extrapolation using bottom-up (harvest volume × farm-gate price by origin country) and top-down (export value validation via customs data) approaches to derive segment-specific valuations

Cross-validation with Malatya Commodity Exchange auction prices and California Almond Board pricing indices for comparable dried fruit benchmarks

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















