Marché des systèmes de drainage (2026 - 2035)

Informations sur le rapport d’étude de marché sur les systèmes de drainage par produit (systèmes de drainage (ouverts et fermés) et accessoires), par type (drains actifs et drains passifs), par application (chirurgie thoracique et cardiovasculaire, chirurgie orthopédique, neurochirurgie et autres applications), par utilisateur final (hôpitaux et centres et cliniques de chirurgie ambulatoire) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions jusqu’en 2035
ID: MRFR/PCM/29280-HCR 111 Pages Snehal Singh Last Updated: September 17, 2026
Drainage System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.0%
2025 Market SizeUSD 3.02 Billion
2035 Market SizeUSD 5.94 Billion
Key Players
Medela AG
Cardinal Health
B. Braun Melsungen AG
ConvaTec Group PLC
Stryker Corporation
Ethicon
Opportunities
  • Smart Drainage Platforms with IoT Connectivity
  • Expansion in Asia-Pacific Surgical Infrastructure
  • Sustainable and Recyclable Drainage Device Design

Drainage System Market Summary

Le marché des systèmes de drainage a atteint une estimation de 3,02 milliards USD en 2025, le positionnant pour une trajectoire prévisionnelle qui commence à 3,23 milliards USD en 2026 et grimpe à 5,94 milliards USD d'ici 2035 avec un taux de croissance annuel composé de 7,0 %. Deux catalyseurs sous-tendent cette expansion : premièrement, l'augmentation des volumes chirurgicaux mondiaux — entraînée par le vieillissement des populations et le fardeau croissant des maladies cardiovasculaires et orthopédiques chroniques — multiplie les occasions de procédures nécessitant une gestion efficace des fluides. Deuxièmement, les mandats de prévention des infections émis par des agences telles que les Centers for Disease Control and Prevention (CDC) des États-Unis et le Centre européen de prévention et de contrôle des maladies (ECDC) poussent les hôpitaux à moderniser les configurations de drainage ouvertes héritées vers des alternatives fermées et revêtues d'antimicrobiens [1][2].

Le changement technologique qui redéfinit le marché des systèmes de drainage se concentre sur le remplacement de la collecte passive dépendante de la gravité par des plateformes de succion active régulées électroniquement. Les hôpitaux d'Amérique du Nord et d'Europe de l'Ouest intègrent désormais des unités de drainage qui alimentent des données de sortie en temps réel directement dans les dossiers de santé électroniques, une capacité que les configurations héritées de jarres et de tubes ne peuvent pas fournir. Le Département de la santé et des services sociaux des États-Unis a alloué plus de 1,6 milliard USD à des subventions de modernisation des infrastructures hospitalières entre 2023 et 2025, dont une partie a été consacrée à des mises à niveau de consommables chirurgicaux, y compris l'équipement de drainage [3].

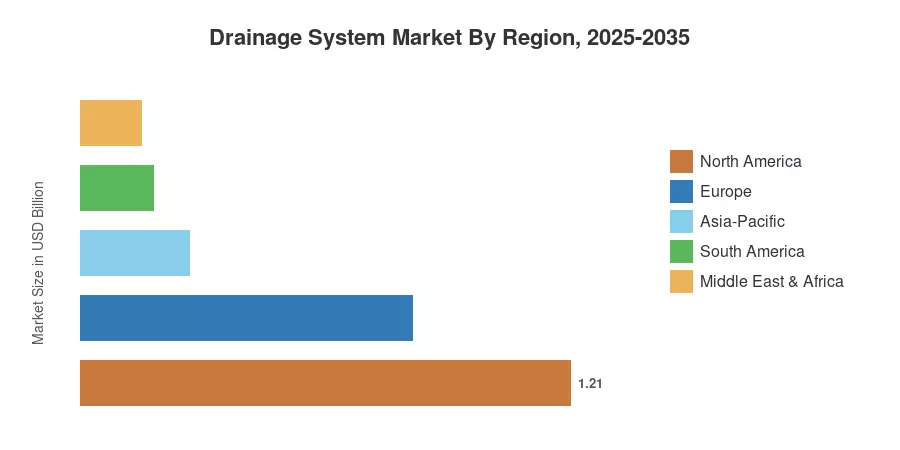
L'Amérique du Nord représente environ 40 % des revenus mondiaux du marché des systèmes de drainage, soutenue par des taux de remboursement procédural élevés et un réseau dense de centres de chirurgie ambulatoire. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC projeté de 8,9 % jusqu'en 2035, alimentée par la construction d'hôpitaux soutenue par le gouvernement en Inde et en Chine. L'Europe détient la deuxième plus grande part avec environ 27 %, soutenue par des normes de conformité strictes de l'UE MDR qui favorisent l'adoption de dispositifs premium. À mesure que les soins chirurgicaux se décentralisent vers des environnements ambulatoires dans le monde entier, le marché des systèmes de drainage devrait maintenir une croissance supérieure à la moyenne dans le secteur des technologies médicales au cours de la décennie de prévision.

Principaux points à retenir du rapport

• Par produit

  • Les systèmes de drainage ont représenté 63 % des revenus en 2024, reflétant des modèles d'achat hospitalier ancrés pour des unités de succion et de collecte intégrées.
  • Les accessoires — kits de tubage, connecteurs et cartouches de remplacement — devraient enregistrer un TCAC de 10,1 % jusqu'en 2035, soutenus par des cycles d'approvisionnement récurrents.

• Par type

  • Les drains actifs détenaient une part de 64 % du marché des systèmes de drainage en 2024, soulignant la préférence des cliniciens pour l'évacuation à pression négative contrôlée.
  • Les drains passifs restent l'option rentable dans les environnements à ressources limitées, maintenant une croissance stable à un chiffre.

• Par application

  • Les procédures thoraciques et cardiovasculaires ont capturé 32 % des revenus au niveau des applications en 2024 dans le marché des systèmes de drainage.
  • Les applications orthopédiques devraient croître à un TCAC de 8,2 % jusqu'en 2035 à mesure que les volumes de remplacement articulaire augmentent dans le monde.

• Par utilisateur final

  • Les hôpitaux ont représenté 77 % des dépenses des utilisateurs finaux dans le marché des systèmes de drainage en 2024.
  • Les centres de chirurgie ambulatoire et les cliniques devraient enregistrer un TCAC de 7,5 %, le plus élevé parmi les catégories d'utilisateurs finaux.

• Par géographie

  • L'Amérique du Nord a généré environ 40 % des revenus mondiaux du marché des systèmes de drainage en 2024.
  • La région Asie-Pacifique devrait se développer à un TCAC de 8,9 %, le plus rapide de toutes les régions, jusqu'en 2035.

Taille et prévisions du marché des systèmes de drainage (2021–2035)

Market Research Future tire des estimations historiques de bases de données triangulées sur les achats hospitaliers, des enregistrements de commerce douanier et des dépôts de divulgation des fabricants. Les projections prévisionnelles appliquent un modèle de bas en haut calibré en fonction de la croissance du volume des procédures chirurgicales, des tendances de remboursement et des cycles de remplacement d'équipement capital dans 32 pays.
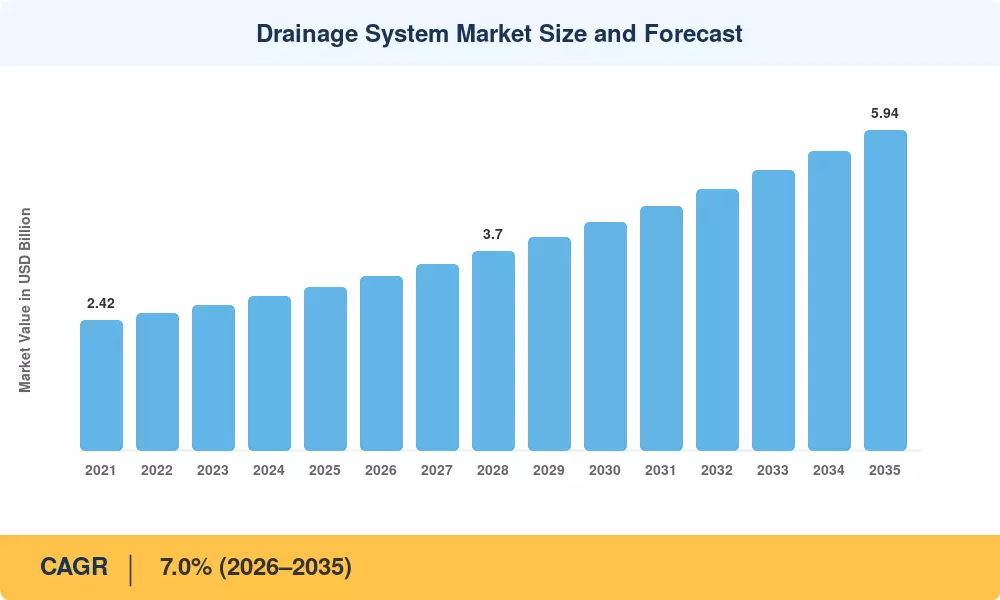
Taille et prévisions du marché des systèmes de drainage
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation des volumes chirurgicaux mondiaux +1.8% Global À long terme (≥4 ans) [4]
Mandats réglementaires de contrôle des infections +1.4% Amérique du Nord, Europe À moyen terme (2–4 ans) [2]
Expansion des centres de chirurgie ambulatoire +1.1% Amérique du Nord, Asie-Pacifique À court terme (≤2 ans) [7]
Demande de dispositifs intégrés aux DSE +0.9% Amérique du Nord, Europe À moyen terme (2–4 ans) [3]
Construction d'hôpitaux en Asie-Pacifique +0.8% Chine, Inde, ASEAN À long terme (≥4 ans)
Démographie de la population vieillissante +0.7% Japon, Europe À long terme (≥4 ans) [10]
Innovation en matériaux antimicrobiens +0.5% Global À moyen terme (2–4 ans) [11]


Augmentation des volumes chirurgicaux mondiaux

L'Organisation mondiale de la santé estime que le nombre de procédures chirurgicales majeures effectuées chaque année dépassera 380 millions d'ici 2030, contre environ 310 millions en 2022 [4]. Chaque procédure supplémentaire impliquant une cavité corporelle, un espace articulaire ou un lit de plaie crée une demande discrète pour le drainage. Les spécialités cardiovasculaires et orthopédiques — qui représentent à elles seules près de la moitié de toute l'utilisation du drainage — se développent particulièrement rapidement dans les économies à revenu intermédiaire où les laboratoires de cathétérisme cardiaque et les programmes d'arthroplastie se développent rapidement. Cet effet de volume est le plus grand vent arrière structurel pour le marché des systèmes de drainage pendant la période de prévision.

Mandats réglementaires de contrôle des infections

La mise à jour 2024 des directives de prévention des infections du site chirurgical (ISC) des CDC recommande explicitement le drainage à aspiration fermée plutôt que les systèmes ouverts pour les procédures à risque élevé, un changement qui accélère les mises à niveau des achats hospitaliers à travers les États-Unis [2]. En Europe, le Règlement sur les dispositifs médicaux de l'UE (EU MDR 2017/745) impose des exigences de biocompatibilité et de traçabilité plus strictes qui favorisent les conceptions de systèmes fermés haut de gamme. Les délais de conformité allant jusqu'en 2028 poussent les hôpitaux européens à remplacer les dispositifs anciens, générant une vague d'achats concentrée qui bénéficie aux fabricants établis sur le marché des systèmes de drainage.

Expansion des centres de chirurgie ambulatoire

Les États-Unis ont ajouté plus de 900 nouveaux ASC certifiés Medicare entre 2020 et 2024, portant le total national à plus de 6 100 [7]. Les ASC effectuant des procédures thoracoscopiques, laparoscopiques et arthroscopiques le jour même nécessitent des dispositifs de drainage compacts et portables optimisés pour un turnover rapide des patients. Ce cadre favorise de manière disproportionnée les kits de drainage à usage unique et préassemblés par rapport aux systèmes réutilisables de qualité hospitalière, poussant la croissance du segment accessoire bien au-dessus de la moyenne du marché global des systèmes de drainage.

Demande de dispositifs intégrés aux DSE

Les hôpitaux aux États-Unis opérant sous les mandats d'interopérabilité de la loi sur les remèdes du 21e siècle évaluent de plus en plus les consommables chirurgicaux en fonction de leur capacité à alimenter des données dans des plateformes DSE certifiées [3]. Les dispositifs de drainage équipés de capteurs de débit Bluetooth et d'identification par code-barres commandent désormais une prime de prix de 15 à 20 % par rapport aux équivalents analogiques, et les taux d'adoption augmentent le plus rapidement dans les centres médicaux universitaires où le reporting des indicateurs de qualité affecte directement le remboursement.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact
Sensibilité au prix dans les marchés émergents –0.9% Amérique du Sud, Afrique À long terme (≥4 ans)
Réglementations sur les plastiques à usage unique –0.6% Europe, ASEAN À moyen terme (2–4 ans)
Compression des remboursements –0.5% Amérique du Nord À court terme (≤2 ans)
Changement clinique vers des protocoles sans drainage –0.4% Amérique du Nord, Europe À long terme (≥4 ans)
Risque de concentration de la chaîne d'approvisionnement –0.3% Global À moyen terme (2–4 ans)


Sensibilité au prix dans les marchés émergents

Les hôpitaux publics à travers l'Afrique subsaharienne et l'Asie du Sud fonctionnent avec des budgets de consommables par procédure qui peuvent être aussi bas que 8 à 12 USD pour les fournitures de drainage, soit environ un cinquième du coût unitaire moyen pour un système de succion fermé vendu aux États-Unis [12]. Cet écart de prix limite la pénétration des technologies de drainage avancées dans les régions où les volumes chirurgicaux croissent le plus rapidement, créant un frein structurel à la croissance de la valeur mondiale sur le marché des systèmes de drainage même si les volumes unitaires augmentent.

Réglementations sur les plastiques à usage unique

Le règlement révisé sur les emballages et les déchets d'emballage (PPWR) de la Commission européenne, qui devrait entrer pleinement en vigueur d'ici 2030, impose des frais de responsabilité élargie des producteurs sur les plastiques médicaux à usage unique, y compris les tubes de drainage en PVC et les canisters de collecte en polycarbonate [13]. Les fabricants doivent choisir entre absorber les augmentations de coûts liées aux frais de 4 à 7 % ou redessiner des produits avec des polymères recyclables—un investissement en R&D qui pourrait temporairement ralentir les délais d'introduction de nouveaux produits sur le marché des systèmes de drainage en Europe.

Changement clinique vers des protocoles sans drainage

Les protocoles d'amélioration de la récupération après chirurgie (ERAS), désormais adoptés par plus de 2 800 hôpitaux dans le monde, recommandent d'éviter le drainage prophylactique dans certaines procédures telles que la thyroïdectomie et la cholécystectomie sans complication [15]. Bien que cette tendance retire une fraction de la demande à faible acuité du marché des systèmes de drainage, elle concentre simultanément l'utilisation restante sur des cas de complexité plus élevée nécessitant des systèmes actifs avancés—compensant partiellement la perte de volume avec un mélange de produits plus riche.

Drainage System Market Opportunities

Plateformes de drainage intelligentes avec connectivité IoT

La convergence de capteurs de pression miniaturisés, de modules Bluetooth à faible énergie et d'analyses basées sur le cloud crée une opportunité inédite pour des systèmes de drainage "intelligents" qui transmettent en temps réel des données sur le volume de fluide, la couleur et le débit à des tableaux de bord cliniques. Des programmes pilotes en phase précoce dans trois centres médicaux universitaires américains ont rapporté une réduction de 22 % des retraits de drains non planifiés lorsque les cliniciens recevaient des notifications d'alerte automatisées. Les fabricants qui établissent des écosystèmes de données propriétaires autour des dispositifs de drainage connectés peuvent capturer des revenus récurrents d'abonnement logiciel en plus des ventes de matériel.

Expansion de l'infrastructure chirurgicale en Asie-Pacifique

La Mission nationale de santé de l'Inde a réservé 37 000 crores INR (environ 4,4 milliards USD) pour la modernisation des hôpitaux de district entre 2024 et 2028, tandis que le 14ème Plan quinquennal de la Chine vise l'ajout de 12 000 nouvelles salles d'opération dans les établissements de niveau de comté . Chaque nouvelle salle chirurgicale représente un nouveau cycle d'approvisionnement en équipements de capital dans lequel les fournisseurs de dispositifs de drainage peuvent sécuriser des contrats d'approvisionnement pluriannuels — un point d'entrée structurel pour les acteurs mondiaux cherchant à accroître leur part de marché en Asie-Pacifique dans le marché des systèmes de drainage.

Conception de dispositifs de drainage durables et recyclables

Le momentum réglementaire derrière les mandats d'économie circulaire en Europe et dans certaines parties de l'ASEAN crée une opportunité pour les fabricants qui développent de manière proactive des systèmes de drainage utilisant des polymères biosourcés ou mécaniquement recyclables. Les premiers acteurs dans la conception durable peuvent se différencier lors des appels d'offres d'approvisionnement où les critères de notation environnementale pèsent désormais 10 à 15 % dans les évaluations des organisations d'achat de groupes hospitaliers.

Kits de drainage pour soins ambulatoires et à domicile

Alors que les taux de sortie le jour même augmentent — en particulier aux États-Unis et au Royaume-Uni — la demande pour des kits de drainage compacts, gérés par les patients et conçus pour un usage domestique avec intégration de la télésanté, est en forte hausse. Ce créneau est largement sous-servi, et les entreprises qui regroupent des dispositifs conviviaux avec du contenu numérique d'instruction peuvent débloquer un nouveau flux de revenus sur le marché des systèmes de drainage en dehors des canaux hospitaliers traditionnels.

Monétisation des données grâce à l'analyse des résultats

Les données agrégées et dé-identifiées sur les sorties de drainage — tendances de volume, indicateurs de complications et corrélations de biomarqueurs fluides — ont de la valeur pour les registres cliniques, les études de surveillance post-commercialisation pharmaceutique et les organisations de recherche en économie de la santé. Les fabricants de dispositifs qui construisent des plateformes de partage de données conformes pourraient générer des revenus de licence auxiliaires tout en renforçant leur positionnement en matière de preuves cliniques sur le marché des systèmes de drainage.

Drainage System Market Future Outlook

Soutien à la décision clinique assisté par l'IA pour la gestion du drainage

Les algorithmes d'intelligence artificielle formés sur de grands ensembles de données de sortie de drainage guideront de plus en plus les décisions des cliniciens sur le moment de retirer le drain, réduisant à la fois les retraits prématurés (qui risquent de provoquer une ré-accumulation de liquide) et les placements prolongés (qui augmentent le risque d'infection). Des essais cliniques préliminaires à Johns Hopkins et à la Charité de Berlin suggèrent que les protocoles guidés par l'IA peuvent réduire le temps moyen de drainage en place de 18 à 24 heures sans augmenter les taux de complications . Cette capacité deviendra un facteur de différenciation concurrentiel pour les produits de gamme premium sur le marché des systèmes de drainage.

Économie de plateforme et contrats de consommables chirurgicaux groupés

Les organisations d'achats groupés d'hôpitaux se dirigent vers des contrats consolidés de "paquet chirurgical" qui regroupent les dispositifs de drainage avec des produits de fermeture de plaies, d'hémostase et de barrière contre les infections sous des accords avec un seul fournisseur. Ce modèle de plateforme récompense les fabricants ayant de larges portefeuilles de consommables chirurgicaux et pénalise les spécialistes de catégorie unique, ce qui devrait accélérer l'activité de fusions et acquisitions sur le marché des systèmes de drainage jusqu'à la fin des années 2020.

Redesign des produits axé sur la durabilité

Le secteur de la santé représente environ 4,4 % des émissions mondiales nettes de carbone, selon l'organisation Health Care Without Harm [21]. Les dispositifs de drainage—généralement à usage unique, intensifs en PVC et emballés pour la stérilisation—représentent une cible visible pour les initiatives d'économie circulaire. D'ici 2030, les cadres d'approvisionnement dans au moins 15 pays de l'OCDE devraient intégrer le score carbone du cycle de vie dans les critères d'évaluation des appels d'offres, poussant le marché des systèmes de drainage vers des matériaux bio-polymères et des architectures de composants réutilisables.

Décentralisation des soins chirurgicaux dans les milieux communautaires

La tendance mondiale vers la chirurgie ambulatoire et communautaire redéfinira la dynamique des canaux pour le marché des systèmes de drainage au cours de la prochaine décennie. L'Association internationale de chirurgie ambulatoire projette que 75 % des procédures chirurgicales électives dans les pays à revenu élevé auront lieu dans des établissements de soins ambulatoires ou de chirurgie d'un jour d'ici 2032 [22]. Ce changement favorise les produits de drainage compacts et intuitifs pour les patients par rapport aux systèmes hospitaliers encombrants montés sur mur et ouvre de nouveaux canaux de distribution via des agences de santé à domicile et des plateformes de pharmacie numérique.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~40% de part de revenu (2024) Prolifération des ASC, intégration des DSE
Europe ~27% de part de revenu (2024) Conformité au MDR de l'UE, mandats de durabilité
Asie-Pacifique 8,9% TCAC (2026–2035) Construction d'hôpitaux, croissance du volume des procédures
Amérique du Sud 0,18 milliard USD (2025) Modernisation des hôpitaux publics
Moyen-Orient & Afrique 0,15 milliard USD (2025) Investissement gouvernemental dans la santé
**Total** **3,02 milliards USD (2025)** —

Le marché des systèmes de drainage présente une hiérarchie géographique claire façonnée par la densité des infrastructures chirurgicales, la générosité des remboursements et la maturité réglementaire.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~82% des revenus régionaux Expansion du remboursement des ASC par Medicare
Canada 6,8% TCAC (2026–2035) Programmes de réduction des listes d'attente chirurgicales provinciales
Mexique 0,05 milliard USD (2025) Mises à niveau du réseau hospitalier IMSS


Les États-Unis ancrent le marché nord-américain des systèmes de drainage grâce à une combinaison de dépenses élevées par procédure pour les consommables et un changement accéléré vers la chirurgie ambulatoire. Les données de CMS montrent que le volume chirurgical ambulatoire a augmenté de 4,3% par an entre 2021 et 2024, chaque procédure générant une demande supplémentaire pour les dispositifs de drainage [7]. Le gouvernement fédéral du Canada a engagé 2 milliards CAD pour la réduction des arriérés chirurgicaux en 2023, canalisant des capitaux vers l'acquisition de consommables dans les provinces avec les temps d'attente les plus longs [17].

Europe

Pays Métrique clé Moteur clé
Allemagne ~24% des revenus régionaux Budgets d'acquisition en medtech robustes
Royaume-Uni 7,1% TCAC (2026–2035) Programme de récupération élective du NHS
France 0,11 milliard USD (2025) Directives nationales de contrôle des infections
Italie ~12% des revenus régionaux Dynamique de vieillissement de la population
Espagne 6,5% TCAC (2026–2035) Expansion des hôpitaux publics
Pays nordiques 0,07 milliard USD (2025) Acquisition liée à la durabilité
Russie ~5% des revenus régionaux Politiques de substitution aux importations
Reste de l'Europe 6,2% TCAC (2026–2035) Projets hospitaliers financés par le fonds de cohésion de l'UE


Le marché des systèmes de drainage en Europe est façonné par la transition vers le MDR de l'UE, qui exige des fabricants qu'ils re-certifient les dispositifs selon des normes plus exigeantes en matière de preuves cliniques et de surveillance post-commercialisation d'ici 2028 [8]. Les assureurs santé légaux d'Allemagne ont alloué environ 1,8 milliard EUR aux budgets de consommables chirurgicaux en 2024, faisant de ce pays le plus grand marché unique du continent. Le Plan de récupération élective du NHS du Royaume-Uni, soutenu par 8 milliards GBP de financement réservé, génère une vague d'acquisition soutenue pour les fournitures chirurgicales, y compris les dispositifs de drainage [18].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine ~38% des revenus régionaux Programme de mise à niveau des hôpitaux publics
Inde 10,2% TCAC (2026–2035) Expansion de la couverture chirurgicale Ayushman Bharat
Japon 0,12 milliard USD (2025) Croissance du volume chirurgical gériatrique
Corée du Sud ~11% des revenus régionaux Culture d'adoption avancée de la medtech
ASEAN 9,4% TCAC (2026–2035) Infrastructure de tourisme médical
Reste de l'Asie-Pacifique 0,04 milliard USD (2025) Développement d'infrastructures de base


L'Asie-Pacifique représente le corridor de croissance le plus élevé pour le marché des systèmes de drainage, soutenu par les dépenses d'investissement public dans la construction d'hôpitaux et l'expansion des régimes de couverture santé universelle. La Commission nationale de la santé de la Chine a approuvé la construction de 1 400 nouveaux hôpitaux de niveau de comté entre 2023 et 2027, chacun nécessitant un aménagement complet de salle d'opération . Le programme Ayushman Bharat de l'Inde couvre désormais plus de 600 millions de citoyens pour des procédures chirurgicales secondaires et tertiaires, élargissant le bassin de patients accessibles pour les dispositifs de drainage au niveau des hôpitaux de district.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~58% des revenus régionaux Achat par le système de santé public SUS
Argentine 6,4% TCAC (2026–2035) Cycle d'investissement des hôpitaux privés
Reste de l'Amérique du Sud 0,03 milliard USD (2025) Programmes de l'Organisation panaméricaine de la santé


Le Système de santé unifié du Brésil (SUS) sert plus de 160 millions de citoyens et opère le plus grand réseau d'hôpitaux publics de la région, faisant des appels d'offres d'acquisition fédéraux le principal canal commercial pour le marché des systèmes de drainage en Amérique du Sud. La volatilité des devises et les droits de douane sur les dispositifs médicaux finis continuent d'encourager les partenariats d'assemblage local entre les fabricants mondiaux et les distributeurs brésiliens.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite ~30% des revenus régionaux Construction de santé Vision 2030
Émirats Arabes Unis 7,8% TCAC (2026–2035) Stratégie de hub de tourisme médical
Afrique du Sud 0,03 milliard USD (2025) Lancement de l'Assurance santé nationale
Égypte ~12% des revenus régionaux Expansion de l'assurance santé universelle
Reste du MEA 5,8% TCAC (2026–2035) Renforcement des capacités chirurgicales soutenu par l'OMS


Le pilier de santé Vision 2030 de l'Arabie Saoudite comprend la construction de 38 nouveaux hôpitaux et l'expansion de 28 établissements existants, un pipeline qui génère des contrats d'approvisionnement en consommables sur plusieurs années bénéficiant au marché des systèmes de drainage dans la région [19]. Les Émirats Arabes Unis se positionnent comme une destination de tourisme chirurgical haut de gamme, avec des établissements à Dubaï et Abou Dabi investissant dans les plateformes de drainage connectées de dernière génération pour différencier leur offre de services.

Marché des systèmes de drainage par région, 2025-2035

Drainage System Market Segmentation

Par produit

Segment Métrique clé Principal moteur de la demande
Systèmes de drainage (ouverts et fermés) 63% de part (2024) Exigence procédurale essentielle
Accessoires 10,1% TCAC (2026–2035) Cycles de remplacement récurrents


Les systèmes de drainage—comprenant à la fois des configurations gravitationnelles ouvertes et des configurations à aspiration fermée—constituent l'épine dorsale des revenus du marché des systèmes de drainage, reflétant leur rôle non discrétionnaire dans les flux de travail chirurgicaux. Les variantes à aspiration fermée ont progressivement gagné des parts dans cette catégorie alors que les preuves de prévention des infections favorisent les voies de collecte de fluides scellées.

Les accessoires, y compris les extensions de tuyaux, les canisters de collecte gradués et les bouchons de connecteurs antimicrobiens, génèrent des revenus récurrents qui croissent en proportion de la base d'appareils installés. Leur taux de croissance plus rapide par rapport aux systèmes principaux indique une dynamique de marché secondaire en expansion au sein du marché des systèmes de drainage.

Par type

Segment Métrique clé Principal moteur de la demande
Drains actifs 64% de part (2024) Préférence des cliniciens pour une aspiration contrôlée
Drains passifs 0,56 milliard USD (2025) Efficacité des coûts dans les environnements à faibles ressources


Les drains actifs dominent le marché des systèmes de drainage en termes de revenus car ils offrent une pression d'aspiration régulée qui accélère l'évacuation des fluides et réduit la formation d'espace mort. Les hôpitaux des pays à revenu élevé se sont largement standardisés sur les protocoles de drains actifs pour les indications thoraciques, abdominales et orthopédiques.

Les drains passifs—configurations Penrose, en feuille ondulée et tube simple—persistent dans les environnements de marché émergents où les budgets des dispositifs sont contraints et l'acuité procédurale est plus faible. Bien que la croissance de la valeur unitaire des drains passifs soit modeste, leur trajectoire de volume reste positive en Afrique subsaharienne et en Asie du Sud.

Par application

Segment Métrique clé Principal moteur de la demande
Chirurgie thoracique et cardiovasculaire 32% de part (2024) Protocoles de drainage obligatoires à haute acuité
Chirurgie orthopédique 8,2% TCAC (2026–2035) Croissance du volume des remplacements articulaires
Neurochirurgie 0,31 milliard USD (2025) Exigences de gestion du LCR
Autres applications 5,9% TCAC (2026–2035) Base d'indications en expansion


Les procédures thoraciques et cardiovasculaires génèrent la plus grande part au niveau des applications sur le marché des systèmes de drainage car le drainage par tube thoracique est cliniquement obligatoire après pratiquement toutes les chirurgies à cœur ouvert, de résection pulmonaire et d'intervention pleurale. La chirurgie orthopédique est le segment d'application à la croissance la plus rapide, propulsée par l'augmentation mondiale des volumes d'arthroplastie de la hanche et du genou—l'OCDE a enregistré une augmentation annuelle de 6,1% des remplacements de genou dans les pays membres entre 2019 et 2024 [23].

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux 77% de part (2024) Concentration des cas chirurgicaux complexes
Centres chirurgicaux ambulatoires et cliniques 7,5% TCAC (2026–2035) Migrazione de la chirurgie ambulatoire


Les hôpitaux restent le canal d'achat dominant sur le marché des systèmes de drainage car ils réalisent la majorité des procédures à haute acuité nécessitant un drainage de plusieurs jours. Cependant, les centres chirurgicaux ambulatoires gagnent des parts à un rythme plus rapide alors que les politiques des payeurs remboursent de plus en plus les versions ambulatoires des procédures qui nécessitaient historiquement des séjours hospitaliers—une tendance qui redéfinit la demande de mélange de produits vers des kits de drainage à usage unique et compacts optimisés pour une sortie le jour même.

Évaluation Concurrentielle

Le marché des systèmes de drainage présente une concentration modérée, les cinq principaux acteurs détenant collectivement une part de revenu estimée entre 35 et 42 %. L'Indice de Herfindahl-Hirschman (HHI) se situe dans une fourchette de 800 à 1 100, indiquant une structure fragmentée à modérément concentrée où des spécialistes de niveau intermédiaire et des fabricants régionaux conservent des positions significatives aux côtés de conglomérats mondiaux de medtech.

Entreprise Plage de Part de Revenu Estimée Offres Clés pour le Marché des Systèmes de Drainage Positionnement Stratégique
Medela AG ~8–11% Systèmes de drainage thoracique et de plaies à aspiration fermée Leader en innovation premium dans le drainage thoracique
Cardinal Health ~7–10% Large portefeuille de drainage chirurgical, accessoires de tubage Distributeur axé sur l'échelle avec des relations GPO
B. Braun Melsungen AG ~6–9% Systèmes de drainage actifs et passifs, lignes antimicrobiennes Leader du marché européen avec un accent sur la durabilité
ConvaTec Group PLC ~5–8% Dispositifs de drainage de plaies et chirurgicaux Intégration de l'écosystème de soins des plaies
Stryker Corporation ~5–7% Produits de drainage chirurgical orthopédique Spécialisation orthopédique avec contrats d'implants groupés
Ethicon (Johnson & Johnson) ~4–7% Gestion et drainage des plaies chirurgicales Vente croisée grâce à un large portefeuille de consommables chirurgicaux
Cook Medical ~3–5% Cathéters de drainage interventionnels et chirurgicaux Préféré des médecins en radiologie interventionnelle
Teleflex Incorporated ~3–5% Dispositifs de drainage spécialisés et de gestion des fluides Expertise dans des segments cliniques de niche
Becton, Dickinson and Company ~3–5% Accessoires de drainage, systèmes de collecte Échelle de chaîne d'approvisionnement et levier de contrat hospitalier
Redax S.p.A. ~2–4% Systèmes de drainage thoracique et de drainage de poitrine Base de fabrication italienne, forte distribution dans l'UE

Actualités et Développements Récents

  • Medela AG (mars 2025) : Lancement d'une plateforme de drainage thoracique compatible Bluetooth avec surveillance en temps réel des sorties, visant l'adoption en soins intensifs dans les centres médicaux universitaires américains et allemands [11].
  • Cardinal Health (novembre 2024) : Expansion de sa gamme d'accessoires de drainage chirurgical avec une série de connecteurs revêtus d'antimicrobiens conçue pour réduire les infections associées aux cathéters jusqu'à 30 % [2].
  • B. Braun Melsungen AG (août 2024) : Annonce d'un investissement de 120 millions d'euros dans une nouvelle usine de fabrication de dispositifs médicaux en Malaisie, ajoutant une capacité de production de systèmes de drainage régionaux pour les marchés Asie-Pacifique .
  • ConvaTec Group PLC (mai 2024) : Acquisition d'une startup américaine spécialisée dans le drainage des plaies, se concentrant sur des dispositifs de succion fermée portables pour les environnements chirurgicaux ambulatoires, élargissant son portefeuille de soins ambulatoires [7].
  • Stryker Corporation (janvier 2024) : Obtention de l'autorisation FDA 510(k) pour un système de drainage orthopédique de nouvelle génération avec technologie intégrée de régulation de pression [23].
  • Commission Européenne (septembre 2023) : Publication de directives de mise en œuvre mises à jour pour la classification des dispositifs de drainage EU MDR 2017/745, clarifiant les critères de frontière des classes IIa et IIb [8].
  • Ethicon / Johnson & Johnson (juin 2023) : Signature d'un accord de distribution stratégique avec une chaîne d'hôpitaux indienne de premier plan pour fournir des consommables chirurgicaux groupés, y compris des dispositifs de drainage dans 45 établissements .


Marché des systèmes de drainage Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des systèmes de drainage couvrant les systèmes de drainage chirurgical, les accessoires, les drains actifs et passifs, et les canaux d'utilisation finale
Période d'étude 2021–2035
CAGR (Période de prévision) 7,0 % (2026–2035)
Taille du marché (2025) 3,02 milliards USD
Taille du marché (2035) 5,94 milliards USD
Segment à la croissance la plus rapide Accessoires (par produit); Chirurgie orthopédique (par application); Asie-Pacifique (par région)
Entreprises profilées Medela AG, Cardinal Health, B. Braun Melsungen AG, ConvaTec Group PLC, Stryker Corporation, Ethicon (J&J), Cook Medical, Teleflex, Becton Dickinson, Redax S.p.A.
Devise d'évaluation Milliards USD

FAQ

Comment les organisations d'achat groupé influencent-elles les décisions d'approvisionnement sur le marché des systèmes de drainage ?
Les GPO négocient des prix basés sur le volume qui réduisent généralement les coûts par unité de 12 à 18 % pour les hôpitaux membres, concentrant les commandes parmi les fournisseurs contractés [14]. Les petits fabricants doivent s'associer à des distributeurs approuvés par les GPO ou risquer d'être exclus des grands réseaux hospitaliers américains.
Quels facteurs de compatibilité de stérilisation les acheteurs doivent-ils évaluer lors de la sélection des dispositifs de drainage ?
Les acheteurs doivent confirmer la compatibilité avec l'oxyde d'éthylène, la radiation gamma et les cycles d'autoclave à vapeur. Les dispositifs validés pour plusieurs méthodes de stérilisation offrent une plus grande flexibilité opérationnelle [1].
Comment les conceptions à aspiration fermée et à gravité ouverte se comparent-elles en termes de résultats d'infection ?
Les méta-analyses cliniques montrent que les systèmes à aspiration fermée réduisent les taux d'infection du site chirurgical de 25 à 35 % par rapport aux alternatives à gravité ouverte pour les indications abdominales et thoraciques [2]. Les primes de coût de 30 à 40 % sont compensées par des séjours hospitaliers plus courts.
Quel rôle les codes de remboursement jouent-ils dans l'adoption des produits sur le marché des systèmes de drainage ?
Les codes CPT et DRG dédiés pour l'insertion et la gestion des drains affectent directement les calculs de marge des hôpitaux. Les procédures manquant de codes de remboursement spécifiques pour le drainage font face à une adoption plus lente des dispositifs [14].
Comment les revêtements antimicrobiens changent-ils la différenciation concurrentielle sur le marché des systèmes de drainage ?
Les revêtements à base d'ions argent et de chlorhexidine apparaissent désormais dans environ 18 % des produits de drainage haut de gamme, créant un fossé de preuves cliniques que les fabricants de produits de base ont du mal à reproduire [11]. La durabilité des revêtements au-delà de 14 jours reste un front de développement.
Quels défis d'intégration se posent lors de la connexion des dispositifs de drainage aux systèmes d'information hospitaliers ?
Les principaux défis incluent la compatibilité du format de données HL7 FHIR, les exigences de certification en cybersécurité et la perturbation du flux de travail des infirmières pendant l'adoption [3]. Les hôpitaux rapportent des délais d'intégration de 6 à 12 mois pour les plateformes de drainage numériquement activées.
Quelles spécialités chirurgicales émergentes pourraient créer une demande incrémentielle pour le marché des systèmes de drainage ?
Les procédures bariatriques et hépatobiliaires assistées par robot se développent rapidement, et les deux spécialités génèrent une utilisation de drainage supérieure à la moyenne par cas [4]. Les volumes de chirurgie robotique ont augmenté de 19 % par an entre 2021 et 2024 dans les pays de l'OCDE.
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















