Marché du coffre-fort numérique (2026 – 2035)

Taille, part et rapport de recherche du marché du coffre-fort numérique par type de déploiement (sur site, cloud, hybride), par composant (solutions, services), par secteur d’utilisateur final (BFSI, gouvernement, informatique et télécommunications, soins de santé, autres), par taille d’organisation (grandes entreprises, petites et moyennes entreprises) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/ICT/5767-HCR 100 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Digital Vault Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.90%
2025 Market SizeUSD 1,028 Billion
2035 Market SizeUSD 2,893 Billion
Key Players
CyberArk Software
HashiCorp
Thales Group
IBM Corporation
Microsoft Corporation
Amazon Web Services
Opportunities
  • Decentralized Custody of Tokenized Assets
  • Vault-as-a-Service for Emerging Markets
  • AI-Driven Anomaly Detection and Policy Automation

Digital Vault Market Summary

Le marché du coffre-fort numérique a atteint environ 1 028 milliards de dollars en 2025 et devrait passer de 1 140 milliards de dollars en 2026 à 2 893 milliards de dollars d’ici 2035, avec un taux de croissance annuel composé de 10,90 % au cours de la fenêtre de prévision. Deux forces sont à l’origine de cette accélération : les sanctions liées à la protection des données dans l’ensemble de l’Union européenne, qui ont dépassé 1,3 milliard d’euros en 2024.[2], et les coûts des violations aux États-Unis qui ont atteint 10,1 millions de dollars par incident l'année dernière, soit près de deux fois la moyenne mondiale.[3]. Les entreprises qui considéraient autrefois la technologie des coffres-forts comme un élément informatique la considèrent désormais comme un contrôle des risques au niveau du conseil d'administration.

Un changement technologique générationnel est en cours. Les anciennes appliances de gestion de clés sur site cèdent la place à des plates-formes de coffre-fort cloud natives qui unifient la rotation des secrets, la gestion du cycle de vie des certificats et l'orchestration des clés de chiffrement sous un seul plan de contrôle. Les feuilles de route de l'informatique quantique – avec des machines tolérantes aux pannes attendues d'ici la décennie – ont obligé les organisations à intégrer des modules cryptographiques post-quantiques dans leurs piles de coffre-fort, une transition qui, selon les estimations, absorbera 1,4 milliard de dollars de dépenses d'entreprise entre 2025 et 2028.[4].

L'Amérique du Nord contrôlait environ 36,8 % du marché du coffre-fort numérique en 2025, soutenue par des mandats fédéraux stricts tels que le décret 14028 sur l'architecture zéro confiance.[5]. L'Asie-Pacifique est la région à la croissance la plus rapide, et devrait enregistrer un TCAC de 13,90 % jusqu'en 2035, grâce à l'expansion des services bancaires numériques en Inde et aux mandats de localisation de données en Chine qui canalisent les investissements vers l'infrastructure des coffres-forts souverains. L'Europe détenait la deuxième plus grande part, avec environ 27,2 %, grâce à l'application du RGPD et à l'UE.CybersécuritéActe[6]. La décennie à venir récompensera les fournisseurs qui combinent l’agilité cryptographique avec des tableaux de bord de conformité automatisés adaptés à des paysages réglementaires fragmentés.


Points clés du rapport

• Par déploiement

  • Les configurations cloud représentaient 57,5 ​​% des revenus du marché du coffre-fort numérique en 2025, grâce à une mise à l’échelle élastique et à des dépenses d’investissement initiales inférieures.
  • Les modèles de déploiement hybrides devraient croître à un TCAC de 13,20 % jusqu'en 2035, à mesure que les industries réglementées équilibrent l'agilité du cloud et le contrôle sur site.


• Par composant

  • Les configurations cloud représentaient 57,5 ​​% des revenus du marché du coffre-fort numérique en 2025, grâce à une mise à l’échelle élastique et à des dépenses d’investissement initiales inférieures.
  • Les modèles de déploiement hybrides devraient croître à un TCAC de 13,20 % jusqu'en 2035, alors que les industries réglementées équilibrent l'agilité du cloud avec la continuité sur site.
  • Les solutions représentaient 67,3 % des dépenses totales en 2025, soulignant la préférence des acheteurs pour les suites de plateformes intégrées plutôt que pour les outils ponctuels.

• Par secteur d'activité de l'utilisateur final

  • Les banques, les services financiers et les assurances (BFSI) ont capturé 47,1 % du marché du coffre-fort numérique en 2025, reflétant les exigences strictes de conformité PCI-DSS et SOX.
  • Les soins de santé devraient enregistrer la croissance sectorielle la plus rapide, avec un TCAC de 11,80 % jusqu'en 2035.


• Par taille d'organisation

  • Les banques, services financiers et assurances (BFSI) ont capturé 47,1 % du marché du coffre-fort numérique en 2025, reflétant les exigences strictes de conformité PCI-DSS et SOX.
  • Les soins de santé devraient enregistrer la croissance sectorielle la plus rapide, avec un TCAC de 11,80 % jusqu'en 2035.
  • Les petites et moyennes entreprises progressent à un TCAC de 13,10 %, soutenues par la tarification du coffre-fort en tant que service basée sur la consommation.

• Par région

  • L’Amérique du Nord a généré 36,8 % des revenus du marché du coffre-fort numérique en 2025, mené par les mandats fédéraux de confiance zéro.
  • L’Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé de 13,90 % jusqu’en 2035.


Taille et prévisions du marché du coffre-fort numérique (2021-2035)

Les estimations de Market Research Future combinent une modélisation ascendante des revenus sur les types de déploiement, les composants, les secteurs d'utilisateurs finaux et les tailles d'organisation avec une validation croisée descendante par rapport aux divulgations publiques des fournisseurs, aux dépôts réglementaires et aux références macroéconomiques des dépenses informatiques. Les chiffres historiques (2021-2024) sont triangulés à partir des états financiers audités, tandis que les prévisions (2026-2035) appliquent un modèle de croissance calibré intégrant des courbes d'adoption de politiques et des enquêtes sur les budgets des entreprises.
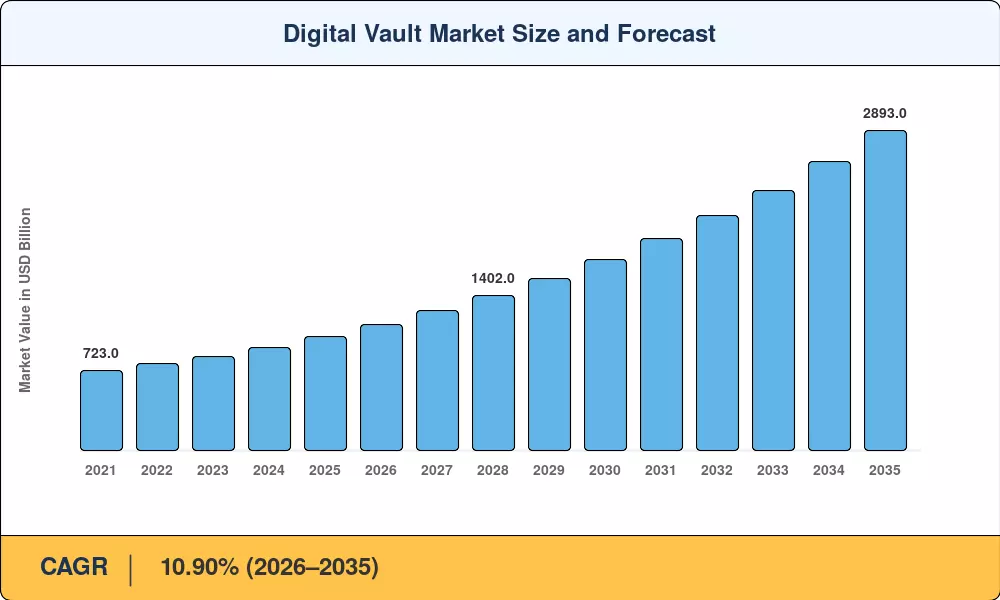
Digital Vault Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Augmentation des coûts liés aux violations de données ~2,3% Mondial Court terme (≤ 2 ans) [3]
Mandats réglementaires de confiance zéro ~2,1% Amérique du Nord, Europe Court terme (≤ 2 ans) [5]
Migration de cryptographie post-quantique ~1,8% Mondial Moyen terme (2 à 4 ans) [4]
Gouvernance des secrets des charges de travail IA/ML ~1,5% Amérique du Nord, Asie-Pacifique Moyen terme (2 à 4 ans) [9]
Consolidation de la plateforme de coffre-fort cloud native ~1,4% Mondial Court terme (≤ 2 ans)
Exigences de conservation des actifs tokenisés ~1,0% Europe, Asie-Pacifique Longue durée (≥4 ans)
Lois sur la souveraineté numérique et la localisation des données ~0,9% Asie-Pacifique, MEA Longue durée (≥4 ans) [12]


Augmentation des coûts liés aux violations de données

Selon le rapport IBM sur le coût d'une violation de données 2024, le coût moyen d'un incident à l'échelle mondiale était de 4,88 millions de dollars (augmentation de 10 % d'une année sur l'autre), et pour les États-Unis, les dépenses étaient de 10,1 millions de dollars.[3]. Les organisations qui ont adopté l'automatisation des secrets basés sur les coffres-forts ont réduit la durée de vie des violations de 108 jours en moyenne, ce qui équivaut à une économie de coûts tangible de 1,76 million de dollars par incident. Le retour sur investissement immédiat a transformé les discussions sur les achats du « devrions-nous passer au coffre-fort ? » à « à quelle vitesse pouvons-nous tout stocker ? » et tire le budget des catégories de cybersécurité adjacentes vers le marché du coffre-fort numérique.


Mandats réglementaires Zero Trust

Aux États-Unis, le décret 14028 exige que toutes les agences fédérales et leurs sous-traitants adoptent les principes de confiance zéro d'ici 2024, créant ainsi une contrainte de conformité qui s'étend profondément dans la chaîne d'approvisionnement.[5]. La directive NIS2 de l'UE, entrée en vigueur en octobre 2024, étend les obligations à environ 160 000 entités dans les secteurs des infrastructures critiques, dont beaucoup s'appuient sur la technologie du coffre-fort pour l'isolement des informations d'identification.[6]. Ensemble, ces mandats génèrent un plancher réglementaire sous le marché du coffre-fort numérique qui isole la demande des cycles budgétaires discrétionnaires.

Migration de cryptographie post-quantique

Le NIST a finalisé ses quatre premières normes cryptographiques post-quantiques en août 2024, déclenchant des programmes de remédiation d'entreprise dans les domaines de la banque, de la défense et de la santé.[4]. Les fournisseurs de coffres-forts qui intègrent des magasins de clés agiles et algorithmiques – capables de alterner entre les systèmes classiques et basés sur un réseau – ont acquis un net avantage concurrentiel.

Gouvernance des secrets de charge de travail IA et ML

La prolifération deIA-générativepipelines a introduit une nouvelle classe d’informations d’identification d’identité de machine non gouvernées. À mesure que les environnements de formation de modèles évoluent sur les cloud hybrides, le marché du coffre-fort numérique est susceptible de capturer les dépenses supplémentaires provenant des budgets DevOps, MLOps et d'ingénierie de plate-forme qui géraient auparavant les secrets via des fichiers de configuration ad hoc.


Analyse d'impact des restrictions

Les pourcentages d’impact négatif ci-dessous représentent les vents contraires qui modèrent la croissance ; elles ne compensent pas le TCAC sur une base individuelle, car certaines restrictions se chevauchent ou compensent partiellement les facteurs déterminants.

Retenue ~% Glisser sur le TCAC Pertinence géographique Chronologie des impacts Réf
Complexité de l'intégration avec les anciennes piles IAM ~–1,2% Mondial Court terme (≤ 2 ans)
Verrouillage des fournisseurs et lacunes en matière d’interopérabilité ~–0,9% Mondial Moyen terme (2 à 4 ans)
Pénurie de talents qualifiés dans l’administration des coffres-forts ~–0,7% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [16]
Compression des prix dans les niveaux cloud-vault ~–0,5% Mondial Longue durée (≥4 ans) [11]
Fragmentation de la réglementation entre les juridictions ~–0,4% Asie-Pacifique, MEA Longue durée (≥4 ans) [12]


Complexité de l'intégration avec les anciennes piles IAM

De nombreuses grandes entreprises exploitent des écosystèmes de gestion des identités et des accès construits sur deux décennies, avec des annuaires LDAP propriétaires, des magasins d'informations d'identification mainframe et des passerelles API personnalisées. Ces frictions ralentissent la vitesse des transactions sur le marché du coffre-fort numérique et déplacent les revenus vers des engagements de services professionnels plutôt que vers des licences logicielles à marge élevée.

Verrouillage des fournisseurs et lacunes en matière d’interopérabilité

Malgré l'évolution de l'industrie vers des normes ouvertes telles que KMIP 2.1, l'interopérabilité pratique entre les plates-formes de coffre-fort reste limitée. Les organisations qui intègrent des API spécifiques au coffre-fort dans les pipelines CI/CD sont confrontées à des coûts de transition importants. Cette dynamique limite le déplacement de la concurrence et peut retarder les cycles de mise à niveau sur le marché du coffre-fort numérique.

Pénurie de talents qualifiés

(ISC)² prédit que le déficit d'emplois dans le domaine de la cybersécurité dans le monde atteindra 4,8 millions de postes en 2024, les compétences en matière de gestion des coffres-forts et des secrets étant parmi les spécialisations les plus sous-approvisionnées.[16]. La pénurie entraîne des coûts de main-d'œuvre plus élevés, des délais de mise en œuvre plus longs et oblige les petits acheteurs à adopter des modèles de services gérés qui offrent une marge inférieure aux fournisseurs du marché du coffre-fort numérique.


Digital Vault Market Opportunities

Garde décentralisée des actifs tokenisés

Alors que la tokenisation des actifs du monde réel augmente (2 000 milliards de dollars d’actifs en chaîne devraient être tokenisés d’ici 2030), les dépositaires ont besoin de solutions de coffre-fort capables de gérer des clés privées dispersées sur diverses blockchains.. Les fournisseurs créant des modules d’orchestration de clés multi-chaînes découvriront une nouvelle source de revenus en plus du segment d’entreprise principal du marché du coffre-fort numérique.


Vault-as-a-Service pour les marchés émergents

Les petites et moyennes entreprises d'Asie du Sud-Est, d'Amérique du Sud et d'Afrique subsaharienne manquent souvent de capital et de talent pour déployer des piles complètes de coffres-forts. Les hyperscalers cloud et les fournisseurs régionaux de sécurité gérée sont bien placés pour conquérir ce segment du marché du coffre-fort numérique.

Détection des anomalies et automatisation des politiques basées sur l'IA

Les moteurs d'apprentissage automatique formés à la télémétrie d'accès au coffre-fort peuvent détecter une utilisation abusive des informations d'identification en quelques secondes, contre 277 jours en moyenne pour détecter une violation, comme l'indique IBM.[3]. Les fournisseurs mettent en œuvre un score d'anomalies en temps réel et une révocation automatique dans leurs plates-formes pour se différencier sur la valeur basée sur les résultats plutôt que sur des listes de fonctionnalités, créant ainsi des niveaux de tarification premium au sein du marché du coffre-fort numérique.


Monétisation de la conformité en tant que code

Les tableaux de bord réglementaires qui mappent automatiquement les configurations de coffre-fort à des cadres tels que SOC 2, ISO 27001 et PCI-DSS 4.0 deviennent une source de revenus autonome. Cela représente une voie de monétisation des données qui convertit les frais généraux d'audit en un flux de revenus SaaS récurrent.

Déploiements de coffres-forts souverains dans le cloud

En Chine (PIPL), aux Émirats arabes unis (PDPL) et en Inde (DPDP Act 2023), les réglementations en matière de localisation des données exigent que les clés de chiffrement soient stockées à l'intérieur des frontières nationales.[12]. Les fournisseurs qui investissent dans une infrastructure localisée ont une opportunité de profit : les versions de coffre-fort cloud souverain qui garantissent la résidence des clés dans le pays peuvent facturer une prime de 20 à 30 % par rapport aux services cloud classiques.


Digital Vault Market Future Outlook

Transition cryptographique post-quantique

La finalisation par le NIST en 2024 des normes ML-KEM et ML-DSA marque le coup d'envoi d'une migration d'une décennie qui touchera tous les déploiements de coffres-forts dans le monde. Le calendrier CNSA 2.0 de la National Security Agency exige que tous les systèmes de sécurité nationale achèvent la transition d'ici 2035, un mandat qui se répercute sur l'achat de coffres-forts d'entrepreneurs de défense et d'infrastructures critiques.[4]. Les fournisseurs qui fournissent des magasins de clés agiles en termes d'algorithmes (échangeant des suites de chiffrement sans temps d'arrêt) domineront la prochaine vague du marché du coffre-fort numérique.

Consolidation de plateforme et économie des écosystèmes

La catégorie des coffres converge avec la gestion des accès privilégiés, la gestion du cycle de vie des certificats et la gestion de la posture de sécurité du cloud. Cette consolidation remodèle la dynamique concurrentielle sur le marché du coffre-fort numérique, en favorisant les fournisseurs de plates-formes dotés de vastes écosystèmes d'intégration par rapport aux spécialistes à fonction unique.

Opérations de coffre-fort autonomes optimisées par l'IA

IA agentiqueles systèmes qui fournissent, alternent et révoquent les secrets sans intervention humaine passent du concept à la production. La feuille de route 2024 de CyberArk a introduit une notation des risques des informations d'identification basée sur l'IA. D'ici 2030, les opérations de coffre-fort autonome pourraient réduire le temps moyen de résolution de l'exposition des informations d'identification de quelques heures à quelques secondes, modifiant fondamentalement la proposition de valeur du marché du coffre-fort numérique, passant de la réduction des risques à l'élimination des risques.

Reporting ESG et divulgation sur la cyber-résilience

Les règles de divulgation de la SEC en matière de cybersécurité de 2024 et la directive européenne sur les rapports sur le développement durable (CSRD) exigent que les entreprises publiques signalent les cyberincidents importants et leurs pratiques de gouvernance.[24]. Les plates-formes Vault qui produisent des télémétries prêtes à l'audit (démontrant la lignée des clés de chiffrement, la provenance des accès et la posture de conformité) deviendront indispensables aux directeurs financiers pour naviguer dans les exigences convergentes en matière de reporting ESG et cyber-risques, en ajoutant une couche de demande axée sur la gouvernance au marché du Digital Vault.


Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
Amérique du Nord Part des revenus de 36,8 % (2025) Mandats zéro confiance, gouvernance des charges de travail de l'IA
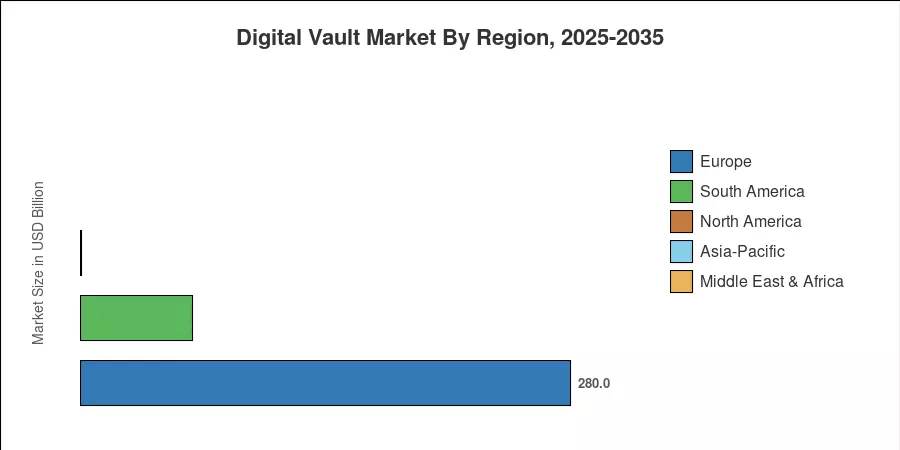
Europe USD 280 Billion (2025) Application du RGPD/NIS2, souveraineté numérique
Asie-Pacifique TCAC de 13,90 % (2026-2035) Localisation des données, adoption du coffre-fort fintech
Amérique du Sud USD 64 Billion (2025) Réglementation bancaire ouverte, conformité LGPD
Moyen-Orient et Afrique TCAC de 12,40 % (2026-2035) Cloud souverain, programmes de villes intelligentes
Total USD 1,028 Billion (2025) —

Le marché du coffre-fort numérique suit une hiérarchie géographique façonnée par la maturité réglementaire, la pénétration du cloud et la densité des services financiers. L'Amérique du Nord est en tête en termes de revenus absolus, tandis que l'Asie-Pacifique comble l'écart grâce à l'adoption rapide des services bancaires numériques et aux programmes de cryptage mandatés par le gouvernement.


Amérique du Nord

Pays Mesure clé Pilote clé
États-Unis 78,4% de part régionale Conformité fédérale zéro confiance (EO 14028)
Canada CAGR 11.30% Projet de loi sur les infrastructures essentielles C-26
Mexique USD 8.2 Billion (2025) Dispositions relatives aux actifs numériques de la loi Fintech


Les États-Unis dominent le marché nord-américain des coffres-forts numériques avec la plus forte concentration de déploiements de coffres-forts Fortune 500. Le projet de loi canadien C-26, exigeant que les opérateurs d'infrastructures critiques adoptent une gouvernance par clé de chiffrement, propulse l'achat de nouveaux coffres-forts dans les secteurs de l'énergie et des télécommunications.[18]. L'écosystème fintech en pleine croissance du Mexique (plus de 800 fintechs agréées en 2024) génère une demande pour des solutions de coffre-fort cloud natives conformes aux réglementations de Banxico sur les actifs numériques.[19].

Europe

Pays Mesure clé Pilote clé
Allemagne 22,1% de part régionale Certification BSI en matière de sécurité cloud
Royaume-Uni CAGR 11.60% Cyberstratégie britannique post-Brexit 2022
France USD 38 Billion (2025) Qualification ANSSI SecNumCloud
Italie CAGR 10.80% Montée en puissance de l’agence nationale de cybersécurité
Espagne USD 18 Billion (2025) Plan d'investissement Espagne Numérique 2025
Pays nordiques 9,5% de part régionale Préparation à l’open banking et à la PSD3
Russie USD 11 Billion (2025) Programmes souverains d’infrastructures numériques
Reste de l'Europe CAGR 10.40% Transposition de NIS2 dans les États membres de l’UE


Le marché européen du coffre-fort numérique est façonné par la double force de l'application du RGPD et des délais de conformité NIS2. Le cadre allemand de certification de sécurité cloud BSI est devenu une norme de facto pour l'achat de coffres-forts par les acheteurs du secteur public, tandis que le label français ANSSI SecNumCloud régit la qualification des services de coffre-fort traitant des données classifiées.[6]. La Cyber ​​Strategy 2022 du Royaume-Uni a alloué 2,6 milliards de livres sterling pour renforcer la cyber-résilience nationale, en canalisant les investissements vers une gestion des informations d'identification centrée sur le coffre-fort dans les fiducies du NHS et les régulateurs financiers.[20].

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 31,8% de part régionale PIPL et mandats de localisation de données
Inde CAGR 15.20% Loi DPDP 2023, rotation des secrets à l'échelle UPI
Japon USD 29 Billion (2025) Cadre de sécurité cloud ISMAP
Corée du Sud CAGR 13.60% Plan d'activation de l'économie des données
ASEAN USD 22 Billion (2025) Prolifération des licences bancaires numériques
Reste de l'Asie-Pacifique CAGR 12.10% Subventions pour la migration vers le cloud


L’Asie-Pacifique représente l’opportunité régionale qui connaît la croissance la plus rapide sur le marché du coffre-fort numérique. La loi indienne DPDP 2023 impose la responsabilité fiduciaire des données, exigeant effectivement une gestion des clés de chiffrement de niveau entreprise pour toute entité traitant des données personnelles à grande échelle.[12]. L'application du PIPL en Chine, combinée à des évaluations strictes des transferts de données transfrontaliers, a créé un marché national captif des coffres-forts qui favorise les fournisseurs locaux et les coentreprises. Le parcours de certification ISMAP du Japon accélère l'adoption du cloud par le gouvernement, tandis que les économies de l'ASEAN ont délivré 37 nouvelles licences bancaires numériques rien qu'en 2023-2024..

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 64,3% de part régionale Application de la LGPD, écosystème de paiements Pix
Argentine CAGR 12.70% Cadre des actifs numériques de la banque centrale
Reste de l'Amérique du Sud USD 9 Billion (2025) Adoption du cloud dans les services financiers


Le Brésil est le pilier du marché sud-américain des coffres-forts numériques, avec des pénalités LGPD et la croissance explosive de Pix – traitant plus de 42 milliards de transactions en 2024 – obligeant les banques et les fintechs à investir dans la rotation automatisée des secrets et la gestion des informations d'identification basées sur les coffres-forts.[22]. La banque centrale argentine a introduit des directives en matière de conservation des actifs numériques qui exigent un stockage certifié par clé de chiffrement, générant une nouvelle demande de la part d'un segment d'acheteurs auparavant mal desservi.

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 28,7% de part régionale Programmes de villes intelligentes Vision 2030
Émirats arabes unis CAGR 14.10% Application du PDPL, croissance de la fintech DIFC
Afrique du Sud USD 5.8 Billion (2025) Accélération de la conformité POPIA
Egypte CAGR 12.30% Numérisation nationale de l'administration électronique
Reste de la MEA USD 7.2 Billion (2025) Expansion du cloud axée sur les télécommunications


Le marché des coffres-forts numériques au Moyen-Orient et en Afrique bénéficie de programmes à grande échelle de villes intelligentes et de gouvernement électronique. Le NEOM d'Arabie Saoudite et les projets Vision 2030 associés comportent des budgets de cybersécurité intégrés qui imposent une gestion des clés de niveau coffre-fort pour les infrastructures critiques.[13]. La loi des Émirats arabes unis sur la protection des données personnelles, appliquée depuis 2024, a poussé les institutions financières basées au DIFC vers des plateformes de coffre-fort de niveau entreprise. Le régime POPIA de l'Afrique du Sud, bien que peu appliqué jusqu'à présent, devrait se durcir jusqu'en 2026, élargissant ainsi la base d'acheteurs adressables.[23].


Digital Vault Market By Region, 2025-2035

Digital Vault Market Segmentation

Par déploiement

Segment Mesure clé Principal moteur de la demande
Nuage Part des revenus de 57,5 % (2025) Mise à l'échelle élastique, dépenses d'investissement réduites
Sur site USD 268 Billion (2025) Mandats réglementaires de résidence des données
Hybride TCAC de 13,20 % (2026-2035) Transition cloud pour l'industrie réglementée


Le déploiement cloud est en tête du marché du coffre-fort numérique car il élimine les cycles d'approvisionnement en matériel et permet une mise à l'échelle automatique sur les charges de travail distribuées. Les services de coffre-fort natifs hyperscaler d'AWS, Microsoft Azure et Google Cloud ont réduit les barrières à l'entrée, en particulier pour les PME qui manquent d'équipes dédiées aux opérations de sécurité. Les modèles hybrides gagnent du terrain parmi les acheteurs BFSI et gouvernementaux qui exigent la conservation des clés sur site pour des raisons réglementaires mais souhaitent une orchestration des politiques basée sur le cloud. Ce compromis architectural alimente le statut du segment comme mode de déploiement connaissant la croissance la plus rapide jusqu'en 2035.

Par composant

Segment Mesure clé Principal moteur de la demande
Solutions Part des revenus de 67,3 % (2025) Suites de plateformes intégrées
Services TCAC de 13,00 % (2026-2035) Mise en œuvre, demande de services gérés


Les solutions – englobant les licences logicielles, les abonnements SaaS et les modules de coffre-fort intégrés – dominent la composition des composants du marché du coffre-fort numérique. Les acheteurs d'entreprise préfèrent de plus en plus les plates-formes clé en main qui regroupent la gestion des secrets, l'orchestration des clés et l'automatisation des certificats dans un seul volet. Le segment des services, couvrant les services professionnels, les services de sécurité gérés et la formation, connaît une croissance plus rapide à mesure que la complexité de l'intégration stimule la demande de conseils spécialisés lors des déploiements de coffres-forts couvrant des environnements multi-cloud et mainframe.

Par secteur d'activité de l'utilisateur final

Segment Mesure clé Principal moteur de la demande
BFSI Part des revenus de 47,1 % (2025) Conformité PCI-DSS, SOX et DORA
Gouvernement USD 148 Billion (2025) Mandats à clé souveraine
Informatique et télécommunications TCAC 11,40 % (2026-2035) Prolifération des secrets DevOps
Soins de santé TCAC de 11,80 % (2026-2035) Cryptage HIPAA/prescription électronique
Autres USD 78 Billion (2025) Énergie, industrie manufacturière, vente au détail


BFSI reste le pilier vertical du marché du coffre-fort numérique, car les institutions financières sont confrontées à la plus forte densité de mandats de conformité qui se chevauchent : PCI-DSS 4.0, SOX, la réglementation DORA de l'UE et les normes de résilience opérationnelle de Bâle III nécessitent toutes une gouvernance des clés cryptographiques. Les soins de santé connaissent l'accélération la plus rapide, propulsée par l'intensification des audits HIPAA, l'expansion des réseaux de prescription électronique et la prolifération des dispositifs médicaux IoT qui nécessitent chacun des informations d'identification de machine uniques stockées dans des coffres-forts centralisés.

Par taille d'organisation

Segment Mesure clé Principal moteur de la demande
Grandes entreprises Part d’adoption de 55,0 % (2025) Domaines multi-cloud complexes
Petites et moyennes entreprises TCAC de 13,10 % (2026-2035) Abordabilité du coffre-fort en tant que service


Les grandes entreprises dominent le marché du coffre-fort numérique en volume, car leurs infrastructures hybrides tentaculaires génèrent des millions de secrets (clés API, informations d'identification de base de données, certificats TLS) qui nécessitent une gestion centralisée du cycle de vie. Les PME, historiquement exclues des plateformes de coffre-fort d'entreprise, constituent désormais le segment qui connaît la croissance la plus rapide grâce à une tarification basée sur la consommation et à des offres de coffre-fort géré qui réduisent les frais opérationnels.


Analyse comparative concurrentielle

Le marché du coffre-fort numérique présente une concentration modérée, avec une part estimée des cinq principaux fournisseurs de 38 à 44 % et un indice Herfindahl-Hirschman (HHI) inférieur à 1 000, ce qui indique un paysage concurrentiel mais non fragmenté. La différenciation dépend de plus en plus de l'étendue de la plateforme, des intégrations de l'écosystème et de la préparation post-quantique plutôt que des seules fonctionnalités de base du coffre-fort..

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché du coffre-fort numérique Positionnement stratégique
Logiciel CyberArk ~8 à 11 % Privilège Cloud, Conjur, Secrets Hub Leader du coffre-fort intégré à PAM ; Notation des diplômes basée sur l'IA
HashiCorp ~7 à 10 % Vault Enterprise, HCP Vault Secrets Écosystème open source axé sur les développeurs ; multi-cloud natif
Groupe Thalès ~5 à 8 % CipherTrust Manager, Luna HSM Confiance ancrée dans le matériel ; certifié post-quantique
Société IBM ~4 à 7 % Gestionnaire du cycle de vie des clés Guardium, Hyper Protect Pont entre le mainframe et le coffre-fort cloud ; feuille de route à sécurité quantique
Société Microsoft ~5 à 8 % Azure Key Vault, HSM managé Distribution hyperscaler ; intégration approfondie d'Azure
Services Web Amazon ~5 à 8 % AWS KMS, gestionnaire de secrets, CloudHSM Empreinte cloud la plus large ; tarification basée sur la consommation
Google Cloud ~3 à 5 % Cloud KMS, Secret Manager, Informatique confidentielle Focus sur la charge de travail IA/ML ; intégration informatique confidentielle
Broadcom (Symantec) ~2 à 4 % Symantec Data Loss Prevention, suite PAM Base installée d'entreprise existante ; mouvement de vente croisée
Au-delà de la confiance ~2 à 4 % Mot de passe sécurisé, gestion des privilèges Gestion des privilèges des points de terminaison ; Des emballages adaptés aux PME
Délinea ~2 à 4 % Serveur secret, coffre-fort de secrets DevOps Modèle SaaS à déploiement rapide ; concentration sur le marché intermédiaire


Nouvelles et développements récents


  • HashiCorp (octobre 2024) : sortie de Vault 1.18 avec prise en charge native de l'encapsulation de clés post-quantique alignée sur les normes NIST ML-KEM, positionnant la plate-forme pour un avantage précoce dans les déploiements à sécurité quantique [Réf. 4].
  • IBM(Octobre 2024) : lancement de Guardium Quantum-Safe Explorer, un outil adjacent au coffre-fort qui inventorie les dépendances cryptographiques et mappe les chemins de migration vers les algorithmes post-quantiques [Réf. 14].
  • NIST (août 2024) : Finalisation des FIPS 203, 204 et 205 — les premières normes cryptographiques post-quantiques — déclenchant des délais de conformité pour les systèmes de coffre-fort fédéraux [Réf. 4].
  • Commission européenne (octobre 2024) : la date limite de transposition de la directive NIS2 est dépassée, exigeant que plus de 160 000 entités au sein des infrastructures critiques mettent en œuvre des contrôles de gouvernance par clé de chiffrement [Réf. 6].
  • Groupe Thales (avril 2024) : A obtenu la validation FIPS 140-3 niveau 3 pour Luna Network HSM 7.x, renforçant ainsi sa position concurrentielle sur les segments gouvernementaux et de défense du marché du coffre-fort numérique [Réf. 26].


Digital Vault Market Report Scope

Paramètre Détail
Portée du marché Marché mondial du coffre-fort numérique – logiciels, matériels (HSM) et services pour la gestion des secrets, le cycle de vie des clés de chiffrement et l’automatisation des certificats
Période d'études 2021-2035
Période historique 2021-2024
Année de référence 2025
Période de prévision 2026-2035
CAGR 10,90 % (2026-2035)
Taille du marché (2025) USD 1,028 Billion
Taille du marché (2035) USD 2,893 Billion
Région à la croissance la plus rapide Asie-Pacifique (TCAC de 13,90 %)
Segment à la croissance la plus rapide Déploiement hybride (TCAC de 13,20 %) ; Utilisateur final de soins de santé (TCAC de 11,80 %)
Entreprises profilées 10 (CyberArk, HashiCorp, Thales, IBM, Microsoft, AWS, Google Cloud, Broadcom, BeyondTrust, Delinea)
Devise d'évaluation USD Billion
Dimensions de segmentation Déploiement, composant, secteur d'activité de l'utilisateur final, taille de l'organisation, région


FAQ

Quelle est la valorisation de marché projetée du marché des coffres numériques d'ici 2035 ?
Le marché des coffres-forts numériques devrait atteindre une valorisation de 2,689 milliards USD d'ici 2035.
Quelle était la valorisation du marché du Digital Vault en 2024 ?
En 2024, la valorisation globale du marché était de 0,9768 milliard USD.
Quel est le CAGR attendu pour le marché des coffres numériques pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché du coffre-fort numérique pendant la période de prévision 2025 - 2035 est de 9,64 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des coffres numériques ?
Les acteurs clés du marché des coffres-forts numériques incluent IBM, Microsoft, Oracle, Amazon, Google, Dell Technologies, Thales, Gemalto, Acronis et Vormetric.
Comment le segment du marché des coffres-forts numériques se divise-t-il par taille d'organisation ?
Le marché du coffre-fort numérique se segmente par taille d'organisation en grandes entreprises, dont la croissance est projetée de 0,5854 à 1,5165 milliards USD, et en petites et moyennes entreprises (PME), de 0,3914 à 1,1725 milliards USD.
Quels sont les principaux composants du marché du coffre-fort numérique ?
Les principaux composants du marché du coffre-fort numérique comprennent la gestion des comptes privilégiés, la gestion des identités et des accès (IAM), la gestion des actifs numériques, la prévention de la perte de données (DLP) et les services.
Quel est le potentiel de croissance du marché des coffres numériques dans le secteur BFSI ?
Le secteur des banques, des services financiers et des assurances (BFSI) devrait passer de 0,2928 à 0,7856 milliards USD sur le marché des coffres numériques.
Auteur
Auteur Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















