Digital Risk Protection Platform Market

Taille du marché des plateformes de protection contre les risques numériques, part et rapport d'analyse des tendances par type de plateforme (sur site, basé sur le cloud, hybride), par mode de déploiement (services gérés, services professionnels), par solutions de sécurité (intelligence des menaces, protection des données, protection de l'identité, sécurité des réseaux), par secteur industriel (banque, services financiers et assurances, santé, vente au détail, télécommunications, gouvernement), par public cible (petites et moyennes entreprises, grandes entreprises, agences gouvernementales) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/ICT/30234-HCR 128 Pages Aarti Dhapte Last Updated: September 17, 2026
Digital Risk Protection Platform Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)19.38%
2024 Market Size$ 4.34 Billion
2025 Market Size$ 5.18 Billion
2035 Market Size$ 30.46 Billion
Key Players
Digital Shadows
RiskIQ
ZeroFox
Proofpoint
CyberInt
IntSights
Opportunities
  • Rising Cybersecurity Threats
  • Increased Regulatory Requirements
  • Emergence of Advanced Technologies

Digital Risk Protection Platform Market Résumé

Selon l'analyse de Market Research Future, la taille du marché des plateformes de protection contre les risques numériques était estimée à 4,339 milliards USD en 2024. L'industrie des plateformes de protection contre les risques numériques devrait croître de 5,18 milliards USD en 2025 à 30,46 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 19,38 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des plateformes de protection contre les risques numériques est prêt pour une croissance substantielle, stimulée par les avancées technologiques et une sensibilisation croissante aux menaces numériques.

  • L'intégration de l'IA et de l'apprentissage automatique transforme les capacités des solutions de protection contre les risques numériques.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide dans ce secteur.
  • Les solutions basées sur le cloud dominent le marché, tandis que les offres sur site connaissent la croissance la plus rapide.
  • La montée des menaces en cybersécurité et l'augmentation des exigences réglementaires sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 4,339 (milliards USD)
Taille du marché 2035 30,46 (milliards USD)
TCAC (2025 - 2035) 19,38%

Principaux acteurs

Digital Shadows (GB), RiskIQ (US), ZeroFox (US), Proofpoint (US), CyberInt (IL), IntSights (US), Flashpoint (US), Recorded Future (US)

Digital Risk Protection Platform Market conducteurs

Menaces croissantes en cybersécurité

La fréquence et la sophistication croissantes des menaces cybernétiques sont un moteur principal du marché des plateformes de protection contre les risques numériques. Les organisations font face à une myriade de risques, y compris les violations de données, les attaques par ransomware et les schémas de phishing. Selon des statistiques récentes, la cybercriminalité devrait coûter aux entreprises plus de 10 trillions de dollars par an d'ici 2025. Cette tendance alarmante pousse les entreprises à investir dans des solutions robustes de protection contre les risques numériques pour protéger leurs actifs et maintenir la confiance des clients. En conséquence, la demande pour des plateformes avancées capables d'identifier et de réduire proactivement les risques est en forte augmentation. Le marché des plateformes de protection contre les risques numériques connaît donc une croissance significative alors que les organisations priorisent les mesures de cybersécurité pour protéger les informations sensibles et assurer la continuité des affaires.

Exigences réglementaires accrues

Le paysage évolutif des exigences réglementaires influence considérablement le marché des plateformes de protection contre les risques numériques. Les gouvernements et les organismes de réglementation mettent en œuvre des lois strictes sur la protection des données, telles que le Règlement général sur la protection des données (RGPD) et la Loi californienne sur la protection de la vie privée des consommateurs (CCPA). Ces réglementations obligent les organisations à adopter des stratégies de gestion des risques complètes pour éviter des amendes lourdes et des dommages à leur réputation. Alors que la conformité devient une préoccupation critique, les entreprises se tournent de plus en plus vers des plateformes de protection contre les risques numériques pour garantir le respect de ces réglementations. Le marché devrait s'étendre alors que les organisations recherchent des solutions qui non seulement protègent leurs données mais facilitent également la conformité avec des cadres juridiques complexes. Cette tendance souligne la nécessité d'une gestion efficace des risques sur le marché des plateformes de protection contre les risques numériques.

Émergence de technologies avancées

L'émergence de technologies avancées, telles que l'intelligence artificielle et l'apprentissage automatique, propulse le marché des plateformes de protection contre les risques numériques. Ces technologies permettent aux organisations d'améliorer leurs capacités de détection et de réponse aux menaces, permettant une gestion des risques plus proactive. En s'appuyant sur des analyses pilotées par l'IA, les entreprises peuvent identifier des menaces potentielles en temps réel et réagir rapidement pour atténuer les risques. L'intégration de ces technologies devrait créer un paysage de protection contre les risques numériques plus dynamique et réactif. Alors que les organisations reconnaissent de plus en plus la valeur des analyses avancées pour protéger leurs actifs numériques, la demande pour des solutions innovantes de protection contre les risques est susceptible d'augmenter. Cette tendance indique un changement transformateur au sein du marché des plateformes de protection contre les risques numériques.

Adoption croissante des services cloud

L'adoption rapide des services cloud redéfinit le marché des plateformes de protection contre les risques numériques. Alors que les organisations migrent leurs opérations vers le cloud, elles font face à de nouvelles vulnérabilités et défis liés à la sécurité des données et à la vie privée. L'environnement cloud, tout en offrant évolutivité et flexibilité, présente également des risques uniques qui nécessitent des mesures de protection spécialisées. Les recherches indiquent que le marché de la sécurité cloud devrait atteindre 12 milliards de dollars d'ici 2025, soulignant le besoin croissant de solutions efficaces de gestion des risques. Par conséquent, les plateformes de protection contre les risques numériques deviennent des outils essentiels pour les organisations afin de surveiller et de sécuriser leurs environnements cloud. Cette tendance devrait stimuler la croissance du marché des plateformes de protection contre les risques numériques alors que les entreprises cherchent à atténuer les risques associés à l'adoption du cloud.

Conscience accrue des risques numériques

Il y a une prise de conscience croissante des risques numériques parmi les organisations, ce qui impacte considérablement le marché des plateformes de protection contre les risques numériques. Alors que les entreprises deviennent plus conscientes des menaces potentielles posées par les cybercriminels, elles priorisent les investissements dans des solutions de gestion des risques. Cette prise de conscience accrue est alimentée par des violations de données et des incidents cybernétiques très médiatisés qui ont fait la une des journaux ces dernières années. Les organisations sont désormais plus enclines à adopter des stratégies complètes de protection contre les risques numériques pour protéger leurs opérations et leur réputation. Le marché devrait bénéficier de cette tendance alors que les entreprises cherchent à mettre en œuvre des solutions robustes qui répondent à leurs profils de risque uniques. Ce changement de mentalité devrait alimenter la croissance du marché des plateformes de protection contre les risques numériques.

Aperçu des segments de marché

Par type de plateforme : Cloud (le plus grand) vs. Sur site (le plus rapide en croissance)

Dans le marché des plateformes de protection contre les risques numériques, la répartition des parts entre les types de plateformes montre que les solutions basées sur le cloud détiennent une majorité significative, grâce à leur évolutivité et leur facilité d'utilisation. Les plateformes sur site, bien que traditionnellement privilégiées par les entreprises pour le contrôle de la sécurité, font maintenant face à une concurrence féroce de la part des alternatives basées sur le cloud qui offrent flexibilité et coûts initiaux réduits. Pendant ce temps, les plateformes hybrides combinent le meilleur des deux mondes, attirant les organisations souhaitant un équilibre entre contrôle et commodité. Alors que les entreprises migrent de plus en plus vers le cloud, les tendances de croissance indiquent que les plateformes basées sur le cloud continueront d'élargir leur part de marché. L'augmentation des menaces cybernétiques et le besoin de mesures de protection robustes ont poussé les organisations à adopter des solutions flexibles pouvant être rapidement mises en œuvre. De plus, la demande de capacités de travail à distance et d'intégration transparente avec les infrastructures informatiques existantes alimente la croissance rapide des solutions sur site, qui offrent aux entreprises des approches de sécurité sur mesure tout en adoptant des technologies avancées dans un modèle hybride.

Basé sur le cloud : Dominant vs. Sur site : Émergent

Les plateformes de protection contre les risques numériques basées sur le cloud dominent principalement le marché en raison de leurs fonctionnalités robustes, de leur facilité de déploiement et de leur rapport coût-efficacité. Ces solutions sont conçues pour répondre à divers besoins organisationnels, permettant aux entreprises de protéger leurs actifs numériques contre une multitude de menaces sans nécessiter d'investissement initial significatif. En revanche, les solutions sur site émergent comme de forts concurrents pour les entreprises cherchant un contrôle accru sur leurs données et leurs protocoles de sécurité. Bien qu'elles soient plus lentes à évoluer, ces plateformes offrent personnalisation et adaptabilité, permettant aux entreprises d'établir des mesures de sécurité sur mesure. Le modèle hybride, qui intègre les deux méthodologies, est attrayant pour les organisations qui souhaitent conserver un certain niveau de contrôle sur site tout en tirant parti de la flexibilité et des fonctionnalités de protection avancées des solutions cloud.

Par mode de déploiement : Services gérés (le plus grand) vs. Services professionnels (le plus rapide en croissance)

Dans le marché des plateformes de protection contre les risques numériques, le segment du mode de déploiement est clairement divisé entre Services Gérés et Services Professionnels. Les Services Gérés ont sécurisé la plus grande part, attirant les organisations cherchant des solutions complètes qui gèrent la sécurité des données et les préoccupations liées aux risques avec un minimum d'effort interne. En revanche, les Services Professionnels, bien que de part plus petite, gagnent rapidement du terrain, poussés par des organisations cherchant des conseils d'experts adaptés à leurs risques et défis numériques uniques. Les tendances de croissance dans ce segment mettent en évidence un récit convaincant. Les Services Gérés attirent principalement les entreprises cherchant une approche rationalisée et sans tracas, entraînant une demande constante. D'autre part, les Services Professionnels connaissent une croissance plus rapide en raison de la complexité croissante des menaces numériques, poussant les entreprises à investir dans une expertise spécialisée et des solutions personnalisées qui répondent à leurs besoins spécifiques et exigences réglementaires.

Services Gérés (Dominant) vs. Services Professionnels (Émergents)

Les Services Gérés dans le marché des plateformes de protection contre les risques numériques représentent une approche dominante privilégiée par de nombreuses organisations. Ces services offrent un package holistique, englobant la surveillance continue, la détection des menaces et la réponse aux incidents, tous gérés de manière externe, ce qui simplifie le processus pour les clients. Ce modèle est particulièrement attrayant pour les entreprises disposant de ressources internes limitées ou celles souhaitant se concentrer sur leurs opérations principales sans la distraction d'une gestion des risques complète. En revanche, les Services Professionnels sont considérés comme émergents car ils s'adressent aux entreprises cherchant des conseils stratégiques personnalisés pour naviguer dans les risques numériques. Ce segment met l'accent sur les solutions de conseil, de consultation et basées sur des projets, attirant généralement les entreprises ayant besoin de stratégies nuancées et de besoins spécifiques et complexes. La demande pour les Services Professionnels devrait augmenter à mesure que les organisations reconnaissent la valeur des solutions sur mesure dans un paysage numérique en évolution.

Par solutions de sécurité : Intelligence des menaces (la plus grande) vs. Protection des données (la plus rapide en croissance)

Dans le marché des plateformes de protection contre les risques numériques, la segmentation montre que l'Intelligence des Menaces détient la plus grande part de marché, alimentée par une dépendance croissante aux mécanismes de détection et de réponse aux menaces. Les organisations priorisent la mise en œuvre d'outils d'intelligence des menaces sophistiqués pour atténuer les risques cybernétiques. Pendant ce temps, la Protection des Données émerge rapidement alors que les entreprises réalisent le besoin fondamental de protéger les informations sensibles contre les violations, sécurisant ainsi sa position en tant que segment à la croissance la plus rapide dans ce paysage.

Intelligence des Menaces (Dominante) vs. Protection des Données (Émergente)

L'Intelligence des Menaces, en tant que force dominante dans le marché des plateformes de protection contre les risques numériques, se concentre sur l'anticipation et la réponse aux menaces cybernétiques par l'analyse des données, améliorant la posture proactive des organisations contre les attaques. Elle englobe une gamme de solutions allant des alertes en temps réel aux analyses prédictives adaptées aux environnements commerciaux uniques. En revanche, la Protection des Données s'établit comme un acteur émergent. Les organisations adoptent de plus en plus des outils robustes de cryptage des données et de prévention des pertes pour protéger les données personnelles et sensibles, entraînant une croissance significative dans ce segment. À mesure que les exigences de conformité augmentent et que les préoccupations en matière de confidentialité se multiplient, l'importance d'intégrer des solutions avancées de protection des données ne fera que s'intensifier, marquant son rôle critique dans la gestion des risques numériques.

Par secteur d'industrie : Banque, Services Financiers et Assurance (le plus grand) vs. Santé (le plus rapide en croissance)

Le marché des plateformes de protection contre les risques numériques présente une adoption diversifiée à travers divers secteurs d'industrie, la Banque, les Services Financiers et l'Assurance menant la part de marché. Les réglementations robustes de ce secteur et la sensibilité significative des données incitent à une forte intégration des mesures de protection contre les risques numériques. Suivant de près, le secteur de la Santé, qui, en raison de l'augmentation des menaces cybernétiques et des exigences réglementaires, élargit rapidement sa présence dans les solutions de gestion des risques numériques. Dans l'ensemble, ces segments représentent des opportunités significatives pour les fournisseurs spécialisés dans les technologies de cybersécurité. Contrairement aux segments plus établis, l'industrie de la Santé affiche la croissance la plus rapide des taux d'adoption pour les plateformes de protection contre les risques numériques. L'escalade des services de santé numériques a entraîné une augmentation des violations de données, poussant les organisations de santé à prioriser les investissements en cybersécurité. Parallèlement, les Télécommunications et le Commerce de Détail connaissent également une croissance ; cependant, ils n'ont pas égalé le rythme rapide de la santé, principalement influencés par l'évolution des attentes des clients et la montée du commerce électronique.

Banque, Services Financiers et Assurance (Dominant) vs. Santé (Émergente)

Dans le marché des plateformes de protection contre les risques numériques, le secteur de la Banque, des Services Financiers et de l'Assurance est actuellement le joueur dominant, investissant massivement dans des mesures avancées de cybersécurité pour protéger les données sensibles des clients et se conformer à des réglementations strictes. L'investissement de ce secteur est motivé par le besoin du marché de transactions sécurisées et de protection contre la fraude et les violations de données. Pendant ce temps, le secteur de la Santé émerge comme un acteur prominent en raison de ses efforts dédiés à améliorer la sécurité des données à la lumière de l'augmentation des services de santé numériques. Avec un accent croissant sur la confidentialité des patients et la conformité aux réglementations sanitaires, les organisations de santé adoptent rapidement des plateformes de protection contre les risques numériques, bien qu'à partir d'une base de marché plus petite par rapport à la banque. Ensemble, ces deux secteurs illustrent le paysage dynamique de la gestion des risques numériques.

Par public cible : Grandes entreprises (le plus grand) vs. Petites et Moyennes entreprises (le plus rapide en croissance)

Le marché des plateformes de protection contre les risques numériques connaît une division significative dans la répartition des parts de marché entre différents publics cibles. Les Grandes Entreprises détiennent actuellement la plus grande part du marché en raison de leur infrastructure étendue et de leurs ressources pour investir dans des solutions complètes de protection contre les risques numériques. En revanche, les Petites et Moyennes Entreprises (PME) gagnent rapidement du terrain, poussées par leur prise de conscience croissante des menaces cybernétiques et leur demande de solutions évolutives adaptées à leurs besoins spécifiques. Les tendances de croissance mettent en évidence une augmentation rapide de l'adoption de la protection contre les risques numériques parmi les PME, alors qu'elles commencent à reconnaître le besoin critique de cybersécurité. Le marché a vu des investissements accrus dans des plateformes de protection contre les risques numériques visant les PME, qui cherchent souvent des solutions conviviales et abordables. De plus, les agences gouvernementales continuent de jouer un rôle crucial en mettant en œuvre des réglementations qui obligent les entreprises de toutes tailles à améliorer leur posture de sécurité numérique.

Grandes entreprises : Dominantes vs. Petites et Moyennes entreprises : Émergentes

Les Grandes Entreprises dominent le marché des plateformes de protection contre les risques numériques en raison de leurs solides capacités financières et de leur appétit pour des solutions complètes de gestion des risques cybernétiques. Elles investissent généralement massivement dans des technologies avancées et sont souvent des adopteurs précoces de plateformes de sécurité innovantes. Pendant ce temps, les Petites et Moyennes Entreprises (PME) représentent un segment émergent qui se développe rapidement. Alors que les PME deviennent de plus en plus des cibles pour les cyberattaques, elles priorisent des stratégies robustes de protection contre les risques numériques, recherchant des solutions qui offrent une protection adéquate sans écraser leurs budgets. Ce changement de focus a conduit à une croissance des solutions sur mesure conçues pour les PME, les marquant comme une zone de croissance cruciale dans le paysage de la protection contre les risques numériques.

Obtenez des informations plus détaillées sur Digital Risk Protection Platform Market

Aperçu régional

Amérique du Nord : Leader en sécurité numérique

L'Amérique du Nord est le plus grand marché pour les plateformes de protection contre les risques numériques, détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation des menaces cybernétiques, les exigences réglementaires et un fort accent sur la protection des données. Les entreprises investissent massivement dans des solutions de sécurité numériques pour protéger les informations sensibles et se conformer à des réglementations telles que le RGPD et le CCPA. Les États-Unis sont le pays leader dans ce secteur, avec des acteurs majeurs comme RiskIQ, ZeroFox et Proofpoint qui y sont basés. Le Canada contribue également de manière significative au marché, en se concentrant sur l'amélioration des mesures de cybersécurité. Le paysage concurrentiel est caractérisé par une innovation rapide et une collaboration entre les acteurs clés, garantissant des solutions robustes pour les entreprises de divers secteurs.

Europe : Croissance du marché axée sur la réglementation

L'Europe connaît une croissance significative sur le marché des plateformes de protection contre les risques numériques, représentant environ 30 % de la part mondiale. L'expansion de la région est alimentée par des réglementations strictes telles que le RGPD, qui oblige les organisations à améliorer leurs mesures de cybersécurité. De plus, la hausse des cyberattaques a poussé les entreprises à investir dans des solutions de gestion des risques numériques pour protéger leurs actifs et se conformer aux exigences légales. Les pays leaders en Europe incluent le Royaume-Uni, l'Allemagne et la France, où la présence d'acteurs clés comme Digital Shadows et Proofpoint est notable. Le paysage concurrentiel évolue, avec un mélange d'entreprises établies et de startups innovant pour répondre à la demande croissante de solutions de sécurité numérique. Cet environnement dynamique favorise la collaboration et les avancées technologiques, positionnant l'Europe comme un acteur clé sur le marché mondial.

Asie-Pacifique : Pôle de cybersécurité en pleine croissance

La région Asie-Pacifique émerge rapidement comme un acteur clé sur le marché des plateformes de protection contre les risques numériques, détenant environ 20 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation de la numérisation, la montée des menaces cybernétiques et les initiatives gouvernementales visant à améliorer les cadres de cybersécurité. Des pays comme l'Inde et l'Australie sont à l'avant-garde, avec un accent croissant sur la protection des actifs numériques et des données personnelles. Dans ce paysage concurrentiel, des acteurs clés tels que CyberInt et IntSights font des progrès significatifs. La présence d'entreprises locales et internationales favorise l'innovation et la collaboration, garantissant que les entreprises peuvent efficacement relever leurs défis en matière de risques numériques. À mesure que les organisations reconnaissent de plus en plus l'importance de la sécurité numérique, la demande pour des solutions de protection avancées devrait augmenter dans les années à venir.

Moyen-Orient et Afrique : Frontière émergente de la sécurité numérique

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des plateformes de protection contre les risques numériques, représentant environ 5 % de la part mondiale. La croissance est principalement alimentée par une sensibilisation accrue aux menaces de cybersécurité et la nécessité de conformité réglementaire. Les gouvernements de cette région commencent à mettre en œuvre des réglementations plus strictes pour protéger les données sensibles, ce qui catalyse les investissements dans des solutions de gestion des risques numériques. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à l'avant-garde de cette croissance, avec un nombre croissant d'acteurs locaux et internationaux entrant sur le marché. Le paysage concurrentiel est caractérisé par un mélange d'entreprises établies et de nouveaux entrants, tous s'efforçant de fournir des solutions innovantes pour répondre aux défis uniques auxquels sont confrontées les entreprises de cette région. À mesure que la transformation numérique s'accélère, la demande pour une protection numérique efficace devrait augmenter considérablement.
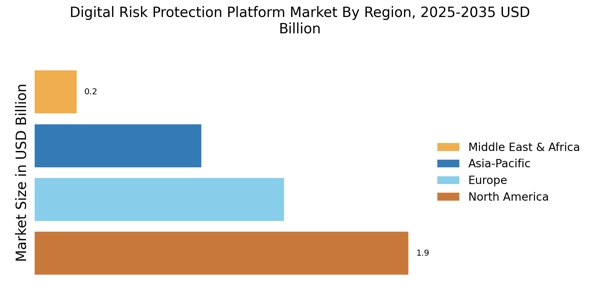
Digital Risk Protection Platform Market Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des plateformes de protection contre les risques numériques est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par le besoin croissant des organisations de protéger leurs actifs numériques contre une myriade de menaces. Des acteurs clés tels que Digital Shadows (GB), RiskIQ (US) et ZeroFox (US) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. Digital Shadows (GB) met l'accent sur l'innovation grâce à des solutions avancées d'intelligence sur les menaces, tandis que RiskIQ (US) se concentre sur l'expansion de son empreinte mondiale, en particulier sur les marchés émergents. ZeroFox (US) semble tirer parti de partenariats avec des entreprises de cybersécurité pour renforcer ses offres de services, améliorant ainsi son avantage concurrentiel. Collectivement, ces stratégies contribuent à une structure de marché modérément fragmentée, où l'innovation et les alliances stratégiques jouent des rôles essentiels dans la dynamique concurrentielle. En termes de tactiques commerciales, les entreprises localisent de plus en plus leurs opérations pour mieux servir les marchés régionaux, ce qui peut impliquer l'optimisation des chaînes d'approvisionnement et l'adaptation des services pour répondre aux exigences réglementaires locales. La structure concurrentielle du marché des plateformes de protection contre les risques numériques est modérément fragmentée, avec plusieurs acteurs clés exerçant une influence grâce à leurs offres uniques et initiatives stratégiques. Cette fragmentation permet une gamme diversifiée de solutions, répondant à divers besoins et préférences des clients, tout en favorisant un environnement propice à l'innovation et à la collaboration.
En août, Digital Shadows (GB) a annoncé un partenariat stratégique avec un fournisseur de services cloud de premier plan pour améliorer ses capacités d'intelligence sur les menaces. Cette collaboration devrait intégrer des algorithmes avancés d'apprentissage automatique dans leur plateforme, améliorant ainsi la précision et la rapidité de la détection des menaces. Un tel mouvement renforce non seulement la position de marché de Digital Shadows, mais reflète également une tendance plus large vers l'intégration des technologies d'IA dans les solutions de protection contre les risques numériques.
En septembre, RiskIQ (US) a lancé une nouvelle suite de services destinée aux petites et moyennes entreprises (PME), reconnaissant la demande croissante pour des solutions de gestion des risques numériques abordables mais efficaces. Cette initiative est significative car elle ouvre de nouvelles sources de revenus et positionne RiskIQ comme une option plus accessible pour une base de clients plus large, remodelant potentiellement la dynamique concurrentielle sur le marché.
En octobre, ZeroFox (US) a dévoilé une fonctionnalité innovante au sein de sa plateforme qui utilise l'analyse prédictive pour anticiper les menaces potentielles avant qu'elles ne se matérialisent. Cette approche proactive améliore non seulement la proposition de valeur de la plateforme, mais s'aligne également sur la demande croissante pour des mesures de sécurité anticipatives dans le paysage numérique. De tels progrès indiquent un passage vers des solutions plus sophistiquées et axées sur la technologie sur le marché des plateformes de protection contre les risques numériques.
À partir d'octobre, les tendances concurrentielles au sein du marché des plateformes de protection contre les risques numériques sont de plus en plus définies par la numérisation, la durabilité et l'intégration de intelligence artificielle. Les alliances stratégiques deviennent de plus en plus courantes, alors que les entreprises reconnaissent la valeur de la collaboration pour améliorer leurs offres de services et élargir leur portée sur le marché. À l'avenir, la différenciation concurrentielle est susceptible d'évoluer, avec un passage prononcé de la concurrence basée sur les prix vers l'innovation, l'avancement technologique et la fiabilité de la chaîne d'approvisionnement. Cette évolution suggère que les entreprises qui priorisent ces aspects seront mieux positionnées pour prospérer dans un environnement de plus en plus complexe et concurrentiel.

Les principales entreprises du marché Digital Risk Protection Platform Market incluent

Recent Industry Developments

  • T2 2024 : ZeroFox annonce l'acquisition de LookingGlass Cyber Solutions ZeroFox, un fournisseur de premier plan de plateformes de protection contre les risques numériques, a annoncé l'acquisition de LookingGlass Cyber Solutions pour étendre ses capacités de intelligence sur les menaces et de gestion de la surface d'attaque externe.
  • T1 2024 : CybelAngel lève 36 millions de dollars lors d'un financement de série C pour élargir ses offres de protection contre les risques numériques CybelAngel a sécurisé 36 millions de dollars lors d'un financement de série C pour accélérer le développement de produits et l'expansion mondiale de sa plateforme de protection contre les risques numériques.
  • T2 2024 : Proofpoint lance une nouvelle suite de protection contre les risques numériques pour les clients d'entreprise Proofpoint a introduit une nouvelle suite d'outils de protection contre les risques numériques conçus pour aider les entreprises à surveiller et atténuer les menaces externes sur les réseaux sociaux, le cloud et les plateformes web.
  • T3 2024 : CrowdStrike annonce un partenariat stratégique avec AWS pour une protection numérique améliorée CrowdStrike a conclu un partenariat stratégique avec Amazon Web Services pour intégrer sa plateforme de protection contre les risques numériques avec les services de sécurité AWS, visant à fournir une intelligence sur les menaces avancées et une atténuation des risques pour les clients cloud.
  • T2 2024 : ReliaQuest finalise l'acquisition de Digital Shadows pour renforcer son portefeuille de protection contre les risques numériques ReliaQuest a finalisé l'acquisition de Digital Shadows, renforçant ses capacités de protection contre les risques numériques et élargissant sa base de clients mondiale.
  • T1 2025 : RSA Security nomme un nouveau PDG pour stimuler la croissance sur le marché de la protection contre les risques numériques RSA Security a annoncé la nomination d'un nouveau PDG, signalant un nouvel accent sur l'innovation et l'expansion dans le secteur des plateformes de protection contre les risques numériques.
  • T2 2025 : Kaspersky lance le marché des plateformes de protection contre les risques numériques de nouvelle génération Kaspersky a dévoilé sa plateforme de protection contre les risques numériques de nouvelle génération, dotée de capacités avancées de détection des menaces pilotées par l'IA et d'atténuation des risques en temps réel.
  • T1 2024 : Rapid7 remporte un contrat de plusieurs millions de dollars pour fournir une protection contre les risques numériques à une banque européenne Rapid7 a sécurisé un contrat de plusieurs millions de dollars pour livrer sa plateforme de protection contre les risques numériques à une grande banque européenne, en se concentrant sur la surveillance des menaces externes et la conformité.
  • T3 2024 : Trellix (anciennement FireEye) lance le marché des plateformes de protection contre les risques numériques unifiées Trellix a annoncé le lancement d'une plateforme de protection contre les risques numériques unifiée, consolidant ses solutions d'intelligence sur les menaces et de gestion des risques externes sous une seule offre.
  • T2 2025 : CybelAngel s'associe à IBM pour intégrer la protection contre les risques numériques dans la suite de sécurité IBM CybelAngel a formé un partenariat avec IBM pour intégrer sa technologie de protection contre les risques numériques dans la suite de sécurité IBM, améliorant la détection des menaces externes pour les clients d'entreprise.
  • T1 2025 : Proofpoint élargit le marché des plateformes de protection contre les risques numériques avec de nouvelles fonctionnalités de surveillance des réseaux sociaux Proofpoint a annoncé de nouvelles fonctionnalités de surveillance des réseaux sociaux pour sa plateforme de protection contre les risques numériques, permettant aux organisations de détecter et de répondre plus efficacement à l'usurpation de marque et aux fuites de données.
  • T3 2025 : CrowdStrike ouvre un nouveau centre de R&D axé sur la protection contre les risques numériques à Singapour CrowdStrike a ouvert un nouveau centre de recherche et développement à Singapour dédié à l'avancement de ses technologies de protection contre les risques numériques et au soutien des clients régionaux.

Perspectives d'avenir

Digital Risk Protection Platform Market Perspectives d'avenir

Le marché des plateformes de protection contre les risques numériques est prêt à croître à un TCAC de 19,38 % de 2025 à 2035, soutenu par l'augmentation des menaces cybernétiques, la conformité réglementaire et les initiatives de transformation numérique.

D'ici 2035, le marché devrait connaître une croissance substantielle, consolidant son rôle critique en cybersécurité.

Segmentation du marché

Perspectives du marché des plateformes de protection contre les risques numériques Type de plateforme

  • Sur site
  • Basé sur le cloud
  • Hybride

Perspectives du marché des plateformes de protection contre les risques numériques Mode de déploiement

  • Services gérés
  • Services professionnels

Perspectives du marché des plateformes de protection contre les risques numériques Public cible

  • Petites et moyennes entreprises
  • Grandes entreprises
  • Agences gouvernementales

Perspectives du marché des plateformes de protection contre les risques numériques Secteur industriel

  • Banque
  • Services financiers
  • et assurance
  • Santé
  • Commerce de détail
  • Télécommunications
  • Gouvernement

Perspectives du marché des plateformes de protection contre les risques numériques Solutions de sécurité

  • Renseignement sur les menaces
  • Protection des données
  • Protection de l'identité
  • Sécurité réseau

Portée du rapport

TAILLE DU MARCHÉ 2024 4,339 (milliards USD)
TAILLE DU MARCHÉ 2025 5,18 (milliards USD)
TAILLE DU MARCHÉ 2035 30,46 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 19,38 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Digital Shadows (GB), RiskIQ (US), ZeroFox (US), Proofpoint (US), CyberInt (IL), IntSights (US), Flashpoint (US), Recorded Future (US)
Segments couverts Type de plateforme, mode de déploiement, solutions de sécurité, secteur industriel, public cible, régional
Principales opportunités de marché La demande croissante pour des solutions de cybersécurité proactives stimule l'innovation sur le marché des plateformes de protection contre les risques numériques.
Principales dynamiques du marché La montée des menaces cybernétiques stimule la demande pour les plateformes de protection contre les risques numériques, renforçant les mesures de sécurité dans divers secteurs.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des plateformes de protection contre les risques numériques d'ici 2035 ?

La valorisation de marché projetée pour le marché des plateformes de protection contre les risques numériques devrait atteindre 30,46 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des plateformes de protection contre les risques numériques en 2024 ?

La valorisation globale du marché des plateformes de protection contre les risques numériques était de 4,339 milliards USD en 2024.

Quel est le CAGR attendu pour le marché des plateformes de protection contre les risques numériques pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des plateformes de protection contre les risques numériques pendant la période de prévision 2025 - 2035 est de 19,38 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des plateformes de protection contre les risques numériques ?

Les acteurs clés du marché des plateformes de protection contre les risques numériques incluent Digital Shadows, RiskIQ, ZeroFox, Proofpoint, CyberInt, IntSights, Flashpoint et Recorded Future.

Quels sont les différents types de plateformes sur le marché des plateformes de protection contre les risques numériques et leurs valorisations ?

Les types de plateformes incluent sur site valorisé à 8,5 milliards USD, basé sur le cloud à 15,0 milliards USD, et hybride à 6,96 milliards USD.

Quelles sont les principales solutions de sécurité offertes sur le marché des plateformes de protection contre les risques numériques ?

Les principales solutions de sécurité incluent l'intelligence sur les menaces valorisée à 5,99 milliards USD, la protection des données à 7,67 milliards USD, la protection de l'identité à 5,99 milliards USD, et la sécurité réseau à 10,81 milliards USD.

Comment les publics cibles pour les plateformes de protection contre les risques numériques varient-ils ?

Les publics cibles incluent les petites et moyennes entreprises valorisées à 10,5 milliards USD, les grandes entreprises à 14,0 milliards USD, et les agences gouvernementales à 5,96 milliards USD.

Quels modes de déploiement sont disponibles sur le marché des plateformes de protection contre les risques numériques ?

Les modes de déploiement incluent les services gérés et les services professionnels, tous deux valorisés à 15,23 milliards USD.

Quels secteurs industriels stimulent la croissance du marché des plateformes de protection contre les risques numériques ?

Les secteurs industriels qui stimulent la croissance incluent la banque, les services financiers et l'assurance à 10,5 milliards USD, la santé à 6,5 milliards USD, et le commerce de détail à 5,0 milliards USD.

Que signifie la tendance de croissance du marché des plateformes de protection contre les risques numériques pour les investissements futurs ?

La tendance de croissance suggère que le marché des plateformes de protection contre les risques numériques pourrait attirer des investissements significatifs en raison de son expansion projetée et de la demande croissante pour des solutions de sécurité.

Auteur
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of cybersecurity databases, peer-reviewed technology journals, threat intelligence publications, and authoritative cybersecurity organizations. Key sources included the US Department of Homeland Security (DHS) Cybersecurity and Infrastructure Security Agency (CISA), National Institute of Standards and Technology (NIST), European Union Agency for Cybersecurity (ENISA), Federal Trade Commission (FTC) Consumer Protection Bureau, Financial Crimes Enforcement Network (FinCEN), Internet Crime Complaint Center (IC3), European Central Bank (ECB) Cybersecurity Reports, Bank for International Settlements (BIS) Cyber Resilience Publications, International Organization for Standardization (ISO) 27000 Series Standards, Cloud Security Alliance (CSA), World Economic Forum (WEF) Global Cybersecurity Outlook, Ponemon Institute Cost of Data Breach Studies, IBM Security X-Force Threat Intelligence, Verizon Data Breach Investigations Report (DBIR), Cybersecurity Ventures Market Reports, MRFR Cybersecurity Research, MRFR Security Market Analysis, and national cybersecurity agency reports from key markets including the UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), and Singapore Cyber Security Agency (CSA). These sources were used to collect cyber threat statistics, regulatory compliance frameworks, breach incident data, enterprise security spending trends, and technology adoption patterns across cloud-based, on-premises, and hybrid deployment models, as well as threat intelligence, data protection, identity protection, and network security solution categories.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Information Security Officers (CISOs), Vice Presidents of Product Development, threat intelligence directors, and commercial leaders from cybersecurity OEMs, managed security service providers (MSSPs), and digital risk protection platform vendors comprised supply-side sources. The demand-side sources comprised Chief Information Officers (CIOs), CISOs, IT security directors, risk management officers, and procurement leads from Banking, Financial Services and Insurance (BFSI) institutions, healthcare organizations, retail enterprises, telecommunications providers, government agencies, and Small and Medium-sized Enterprises (SMEs) in critical infrastructure sectors. Our primary research has confirmed the timelines of our product roadmap, validated market segmentation across platform types (cloud-based, on-premises, hybrid), and collected insights on enterprise adoption patterns, pricing models (subscription vs. perpetual licensing), and compliance-driven procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (31%), Others (27%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment analysis. The methodology included:

Identification of 50+ key vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Solution mapping across threat intelligence, data protection, identity protection, and network security categories

Deployment mode analysis across cloud-based, on-premises, and hybrid architectures

Analysis of reported and modeled annual revenues specific to digital risk protection portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise seat count × ARPU by country/vertical) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across BFSI, healthcare, retail, telecommunications, and government verticals, as well as SME and large enterprise target audiences

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.