Data Masking Market Summary
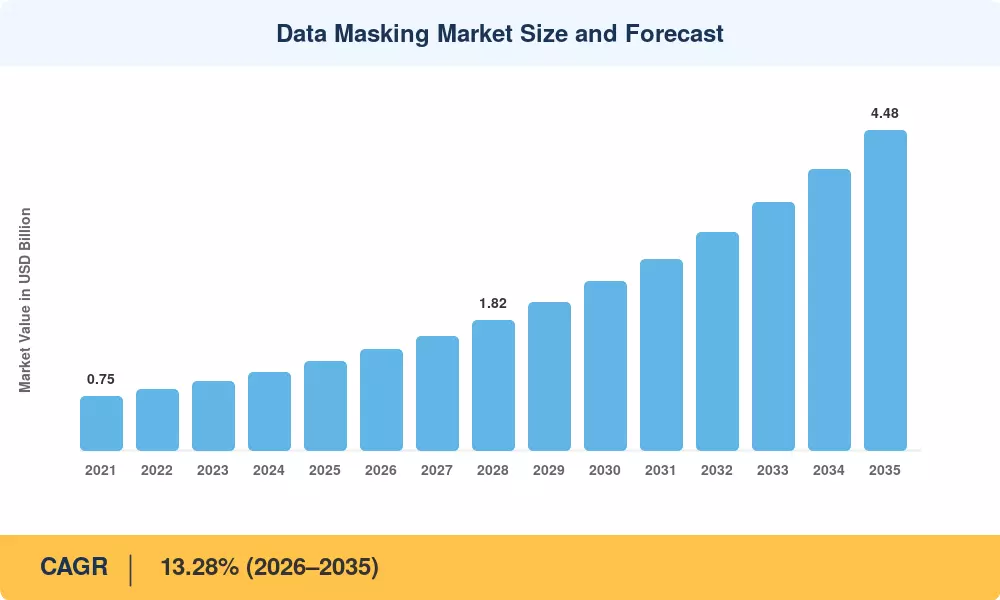
Le marché du masquage des données a atteint une valorisation de 1,24 milliard USD en 2025 et devrait croître de 1,42 milliard USD en 2026 à 4,48 milliards USD d'ici 2035, enregistrant un TCAC de 13,28 % pendant la période de prévision (2026–2035). Le renforcement des mandats de confidentialité des données — y compris la loi sur la résilience opérationnelle numérique de l'UE (DORA) et les dispositions mises à jour de l'application de la CCPA en Californie — poussent les entreprises à formaliser les techniques d'obfuscation des données sensibles dans les environnements de production et non-production [2]. Simultanément, une augmentation de 72 % d'une année sur l'autre des ransomwares ciblant les actifs de base de données jusqu'en 2024 a accéléré l'acquisition de la tokenisation pour la protection des données PII et le masquage des données statiques et dynamiques pour les environnements de test [3].
Un changement technologique prononcé est en cours alors que les organisations mettent fin aux routines d'anonymisation basées sur des scripts au profit de plateformes de masquage augmentées par l'IA capables de découvrir automatiquement des champs sensibles et de réaliser des transformations préservant le format. MRFR estime que les dépenses des entreprises en anonymisation des données pour les outils de conformité au RGPD ont dépassé 2,1 milliards USD dans le monde en 2024, reflétant un pivot décisif vers des suites de masquage intégrées qui servent simultanément les pipelines DevOps et les charges de travail analytiques. Le masquage des bases de données pour les environnements non-production est désormais une attente de base pour les flux de travail CI/CD, remplaçant les pratiques de sous-ensembles de données ad hoc qui introduisaient un risque de conformité.
Principaux points à retenir du rapport
• Par type
- Le masquage statique a capturé 53,21 % de part de revenus du marché du masquage des données en 2025, reflétant sa domination dans le masquage des bases de données orienté par lots pour les environnements non-production
- Le masquage dynamique devrait se développer à un TCAC de 13,68 % d'ici 2035, soutenu par la demande de tokenisation en temps réel pour la protection des données PII dans les applications orientées client
• Par modèle de déploiement
- Les installations sur site représentaient 50,87 % du marché du masquage des données en 2025, privilégiées par les industries réglementées nécessitant un contrôle de la résidence des données
- Les déploiements cloud croissent à un TCAC de 13,91 % d'ici 2035 alors que les plateformes de masquage natives SaaS gagnent en traction
• Par taille d'organisation
- Les grandes entreprises ont commandé 63,48 % des revenus du marché en 2025, investissant massivement dans des techniques d'obfuscation des données sensibles à travers des estates de données distribuées
- Les PME enregistrent les perspectives de croissance les plus rapides avec un TCAC de 13,82 % d'ici 2035
• Par secteur d'utilisateur final
- Le secteur BFSI a capturé 0,33 milliard USD en 2025, reflétant des mandats de conformité rigoureux pour le masquage des données statiques et dynamiques pour les environnements de test
- Le secteur de la santé avance à un TCAC de 14,08 % jusqu'en 2035, alimenté par les exigences de masquage des dossiers de santé électroniques (EHR)
• Par région
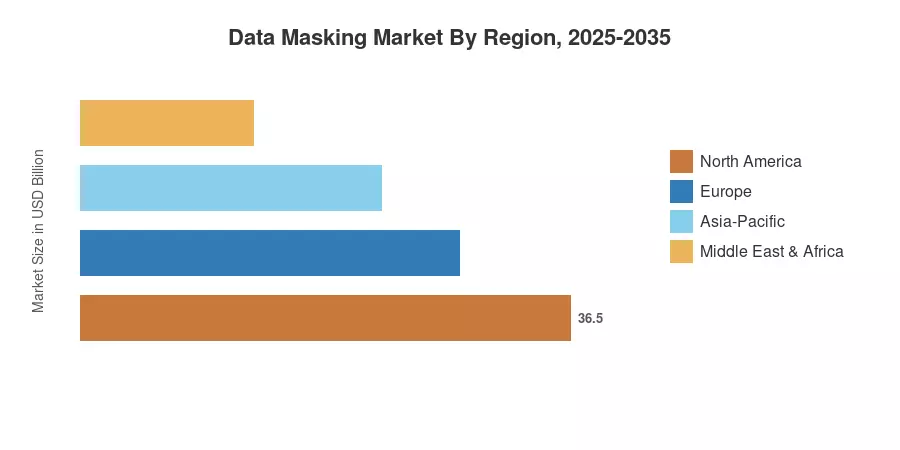
- La Amérique du Nord a dominé le marché du masquage des données avec environ 34 % de part en 2025
- La région Asie-Pacifique devrait croître à un TCAC de 14,22 % d'ici 2035, menée par la modernisation réglementaire en Inde, en Chine et dans les pays de l'ASEAN
La taille du marché de MRFR intègre une analyse des revenus des fournisseurs de bas en haut, des enquêtes d'approvisionnement des utilisateurs finaux dans 22 pays, et une modélisation macroéconomique de haut en bas étalonnée sur les indices de dépenses en sécurité informatique. Les chiffres historiques (2021–2024) sont calibrés sur les budgets de protection des données des entreprises rapportés, tandis que la prévision (2026–2035) applique un modèle composé ajusté pour le rythme réglementaire, la vitesse de migration vers le cloud et les courbes de substitution technologique[6].




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


