Marché du Catalogue de Données (2026 – 2035)

Taille du marché du catalogue de données, part et rapport de recherche par composant (solutions, services), par mode de déploiement (cloud, sur site), par secteur d’utilisateur final (BFSI, vente au détail et commerce électronique, soins de santé, autres industries (fabrication, énergie, télécommunications)), par taille d’organisation (grandes entreprises, petites et moyennes entreprises (PME)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035.
ID: MRFR/ICT/4670-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Data Catalog Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.14%
2025 Market SizeUSD 3.89 Billion
2035 Market SizeUSD 19.84 Billion
Key Players
Informatica
Collibra
Alation
Microsoft
Google Cloud
IBM
Opportunities
  • Data Mesh Architecture as a Catalyst
  • Emerging Market Digitalization
  • AI Model Governance and Data Lineage
 

Data Catalog Market Summary

Le marché des catalogues de données était évalué à 3,89 milliards USD en 2025 et devrait atteindre 4,68 milliards USD en 2026 avant de grimper à 19,84 milliards USD d’ici 2035, enregistrant un TCAC de 21,14 % au cours de la période de prévision 2026-2035. Cette trajectoire reflète l’urgence à l’échelle de l’entreprise de gouverner des parcs de données tentaculaires – une poussée accélérée par des réglementations telles que la loi européenne sur les données (en vigueur en septembre 2025) et le décret américain 14110 sur la gouvernance de l’IA, qui exigent tous deux une gestion vérifiable des métadonnées et une visualisation du lignage des données dans les catalogues de données des secteurs réglementés.[1][2].

Les anciens référentiels de métadonnées (feuilles de calcul statiques, wikis de connaissances tribales et glossaires organisés manuellement) cèdent la place à des plates-formes de découverte et de marquage de données basées sur l'IA qui automatisent la classification à l'échelle du pétaoctet. Les dépenses des entreprises en outils de gouvernance des données ont dépassé 4,2 milliards de dollars à l'échelle mondiale en 2024, et une part croissante de ce budget est désormais dirigée vers des solutions de catalogue intelligent qui offrent une intégration de catalogue de données avec des outils BI et ETL dans le cadre de piles de données unifiées. Les capacités d'IA générative ont transformé les catalogues de registres passifs en agents actifs qui recommandent des actifs de données, signalent les problèmes de qualité et appliquent les politiques en temps réel.

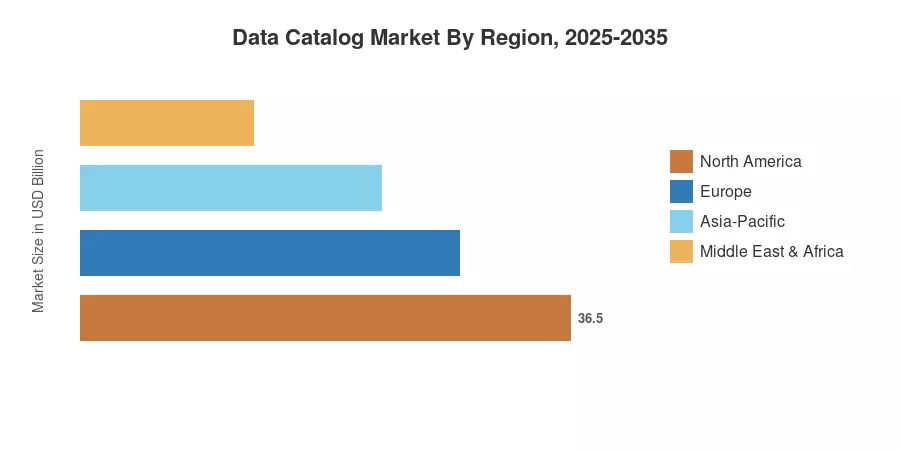
L’Amérique du Nord détient environ 44,9 % du marché des catalogues de données, ancré dans des écosystèmes hyperscalers et une concentration dense d’entreprises à forte intensité de données. L'Asie-Pacifique est la région qui connaît la croissance la plus rapide, avec un TCAC de 25,4 %, alimentée par les mandats de transformation numérique en Inde, en Chine et dans les économies de l'ASEAN. L'Europe détient la deuxième plus grande part, soit environ 27 %, grâce à l'application du RGPD et au Digital Operational Resilience Act (DORA). La décennie à venir récompensera les fournisseurs qui réduisent leur délai de rentabilisation tout en fournissant un catalogue de données d'entreprise pour la gestion des métadonnées à grande échelle.


Points clés du rapport

• Par composant

  • Les solutions ont dominé le marché des catalogues de données avec une part des revenus d'environ 76,4 % en 2025, reflétant la préférence des entreprises pour les plates-formes clés en main avec découverte et marquage de données intégrés alimentés par l'IA.
  • Les services devraient connaître une croissance à un TCAC de 26,8 % jusqu'en 2035, à mesure que les organisations investissent dans le conseil en matière de mise en œuvre et dans les opérations de gestion des catalogues.

• Par mode de déploiement

  • Les catalogues déployés dans le cloud ont capturé plus de 85,8 % du marché des catalogues de données en 2025, alors que les entreprises donnent la priorité au catalogue de données pour l'analyse en libre-service dans les environnements multi-cloud.
  • Le sur site est le sous-segment qui connaît la croissance la plus rapide, avec un TCAC de 23,5 %


  • Par taille d'organisation
  • Les PME devraient croître à un TCAC de 27,5 %, dépassant les grandes entreprises, car les outils de catalogue low-code réduisent les obstacles à l'adoption.
  • Les grandes entreprises sont le sous-segment dominant avec une part de 66,5 %


• Par région

  • L’Amérique du Nord détenait la plus grande part du marché des catalogues de données en 2025, tandis que l’Asie-Pacifique progresse au rythme le plus rapide jusqu’en 2035.
  • BFSI reste le principal utilisateur final vertical, représentant environ 26,4 % des dépenses totales


Les estimations de MRFR intègrent des enquêtes primaires auprès de plus de 420 parties prenantes en matière de données, des données financières des fournisseurs et une modélisation de régression par rapport à des indicateurs macroéconomiques, notamment les dépenses en infrastructure cloud et les budgets d'application de la réglementation.
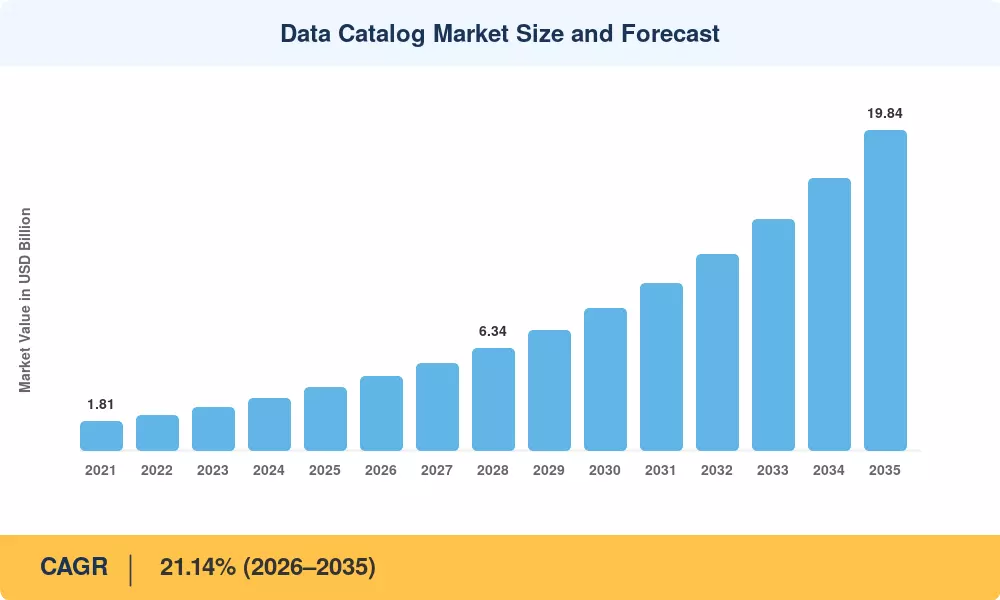
Data Catalog Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry


Analyse de l'impact des facteurs déterminants

La conformité réglementaire comme catalyseur

La loi européenne sur les données, entrée en vigueur en septembre 2025, oblige les organisations à rendre les données industrielles non personnelles détectables et partageables dans des conditions définies – une exigence pratiquement impossible à satisfaire sans un catalogue de données d'entreprise pour la gestion des métadonnées. Les amendes imposées pour application du RGPD ont dépassé 4,5 milliards d’euros au total d’ici fin 2024[1], et DORA exige désormais que les institutions financières maintiennent une visualisation du lignage des données en temps réel dans des catalogues de données pour les rapports sur la résilience opérationnelle. Ces mandats qui se chevauchent ont transformé l’approvisionnement par catalogue de discrétionnaire à obligatoire dans tous les secteurs réglementés.

Migration vers le cloud et complexité multi-cloud

MRFR estime que 85 % des organisations adopteront un principe « cloud-first » d’ici 2026, mais les environnements multi-cloud créent des silos de métadonnées qui nuisent à la gouvernance. L'intégration du catalogue de données avec les outils BI et ETL dans les écosystèmes AWS, Azure et GCP s'attaque de front à cette fragmentation, permettant une découverte et une application des politiques unifiées, quel que soit l'endroit où résident les données. Les déploiements de catalogues cloud natifs sont désormais prêts pour la production en moins de quatre semaines, contre six à neuf mois pour les alternatives sur site.

Fonctionnalité du catalogue de refonte de l'IA générative

Les catalogues sont désormais des gestionnaires de données proactifs plutôt que de simples interfaces de recherche et de navigation grâce à l’IA générative. Selon les références des fournisseurs, la découverte et l'étiquetage des données basés sur l'IA peuvent économiser jusqu'à 70 % sur les efforts de conservation manuelle en classant les zones sensibles, en suggérant des termes de glossaire métier et en générant automatiquement de la documentation.[10]. Étant donné que les équipes sans gestionnaires de données professionnels peuvent désormais utiliser des requêtes en langage naturel pour administrer des parcs de données contrôlés, ce changement élargit le marché adressable.


Demande d'analyse en libre-service

De nos jours, les utilisateurs métiers s'attendent à trouver et à faire confiance aux données sans soumettre de tickets informatiques. La porte d'entrée du lac de données pour l'analyse en libre-service est un catalogue de données, qui réduit le temps moyen qu'un analyste passe à rechercher des données de 30 % de sa journée à moins de 5 %.. Dans le secteur BFSI et le commerce de détail, où la rapidité d'accès aux informations a un impact direct sur les revenus, ce gain de productivité est particulièrement visible.


Analyse d'impact des restrictions

Coût de mise en œuvre et complexité de l’intégration héritée

Le déploiement d'un catalogue de données d'entreprise pour la gestion des métadonnées dans des environnements exécutant encore des entrepôts de données mainframe ou sur site nécessite des connecteurs coûteux, des API personnalisées et une réingénierie ETL prolongée. Les entreprises de taille moyenne déclarent des budgets de mise en œuvre compris entre 350 000 et 1,2 million de dollars pour le déploiement à grande échelle du catalogue, un seuil qui retarde l'adoption par les organisations aux contraintes budgétaires. La persistance du segment sur site – avec une croissance prévue de 23,5 % – reflète cette réalité hybride, où les catalogues doivent relier simultanément les infrastructures modernes et existantes.

Qualité et standardisation des métadonnées

Les métadonnées qui alimentent un catalogue déterminent son utilité. Lors du déploiement initial du catalogue, les organisations constatent souvent que 40 à 60 % de leurs métadonnées sont obsolètes, incohérentes ou incomplètes.[16]. Les algorithmes de découverte et de marquage des données basés sur l'IA génèrent des classifications erronées en l'absence de normes de métadonnées préexistantes, minant ainsi la confiance des utilisateurs. Des normes telles que le cadre Cloud Data Management Capabilities sont promues par des organisations industrielles telles que l'EDM Council, même si l'acceptation est encore inégale.


Verrouillage des fournisseurs et consolidation de la plateforme

Les clients doivent choisir entre facilité et portabilité, car les hyperscalers et les grands fournisseurs d'analyse combinent les capacités de catalogue dans des plates-formes plus grandes. Même si elle compromet souvent l'interopérabilité avec les paramètres tiers, l'intégration du catalogue de données avec les outils BI et ETL fonctionne parfaitement au sein d'une pile de fournisseur unique. Les vendeurs de catalogues spécialisés pourraient devenir moins innovants en raison de cette tendance à la consolidation.


Data Catalog Market Opportunities

L'architecture de maillage de données comme catalyseur

Des produits de données détectables et auto-descriptifs sont requis par le paradigme du maillage de données, qui décentralise la propriété des données vers les équipes de domaine. Au cœur de cette architecture se trouve un catalogue de données d'entreprise pour la gestion des métadonnées, qui fonctionne comme un marché où les producteurs publient et où les consommateurs trouvent des ensembles de données de domaine. Les concepts de maillage sont déjà utilisés par les premiers utilisateurs des secteurs des télécommunications et de la finance pour structurer les investissements dans les catalogues.


Digitalisation des marchés émergents

La loi indienne sur la protection des données personnelles numériques (2023) et l'évolution des normes de classification des données en Chine créent une nouvelle demande pour des catalogues de données dans la région Asie-Pacifique. Les initiatives d'échange de données dirigées par le gouvernement de la région Asie-Pacifique, telles que l'ONDC en Inde et Satu Data en Indonésie, nécessitent une infrastructure de catalogue pour suivre la provenance et appliquer les politiques d'accès, ouvrant ainsi une opportunité de plusieurs milliards de dollars d'ici 2030.

Gouvernance du modèle d’IA et traçabilité des données

À mesure que les entreprises développent l’IA générative, les régulateurs exigent de plus en plus la traçabilité de la provenance des données de formation. La visualisation du lignage des données dans les catalogues de données devient l'épine dorsale de la conformité pour les audits de modèles d'IA dans des cadres tels que l'EU AI Act et le NIST AI RMF.. Les fournisseurs qui intègrent le traçage de la lignée au modèle conquériront un segment premium du marché des catalogues de données.

Monétisation des données et modèles de marché

Les organisations qui explorent le partage de données externes (par le biais de salles blanches, d'échanges de données et de consortiums industriels) ont besoin de catalogues qui servent également d'interfaces de vitrine. Un catalogue de données pour l'analyse en libre-service peut devenir un actif générateur de revenus lorsqu'il est associé à des couches de contrôle d'accès, de mesure et de facturation.

Solutions de catalogue verticalisées

Les catalogues génériques échouent souvent dans les secteurs dotés de taxonomies spécialisées : données d'essais cliniques dans le secteur pharmaceutique, données commerciales sur les marchés de capitaux ou données géospatiales dans le domaine de l'énergie. Les modèles de catalogue spécialement conçus avec des schémas et des règles de conformité préconfigurés présentent une opportunité de différenciation pour les fournisseurs désireux d'investir dans l'approfondissement du secteur.


Data Catalog Market Future Outlook

Catalogues AI-Native en tant qu'intendants de données autonomes

D’ici 2030, les principaux catalogues fonctionneront comme des agents autonomes : analysant, classant et corrigeant en permanence les problèmes de qualité des données sans intervention humaine. La découverte et le marquage des données basés sur l'IA évolueront du traitement par lots vers la classification des flux en temps réel, traitant aussi bien les données structurées que non structurées. MRFR prévoit que 60 % des tâches de gouvernance des données seront automatisées d'ici 2028[10], positionnant le marché des catalogues de données au centre de la pile d’entreprise autonome.

Convergence des plateformes et Data Fabric

La frontière entre les catalogues de données, les outils de qualité des données et les plateformes d'intégration s'estompe. D'ici 2032, MRFR prévoit que 70 % des entreprises se procureront des fonctionnalités de catalogue dans le cadre d'une structure de données unifiée plutôt que comme un outil autonome. Cette convergence profite aux fournisseurs proposant une intégration de bout en bout des catalogues de données avec les outils BI et ETL, mais met les fournisseurs de catalogues purement au défi d'articuler une valeur différenciée.

Souveraineté des données et catalogage fédéré

Les réglementations relatives aux données transfrontalières – du PIPL chinois aux décisions d'adéquation de l'UE – stimuleront la demande d'architectures de catalogues fédérés qui maintiennent des registres de métadonnées locaux tout en permettant une découverte mondiale. Le catalogue de données d'entreprise pour les plates-formes de gestion des métadonnées devra prendre en charge des contrôles d'accès adaptés aux juridictions et un suivi de lignée conforme à la résidence, ce qui ajoute de la complexité mais aussi de la complexité pour les fournisseurs qui résolvent ce problème rapidement.

Durabilité et gouvernance des données ESG

Alors que le reporting ESG devient obligatoire en vertu de la directive européenne sur les rapports sur le développement durable (CSRD) et des règles de divulgation climatique de la SEC, les organisations doivent cataloguer les données environnementales et sociales parallèlement aux mesures opérationnelles.. Le catalogue de données pour l'analyse en libre-service s'étendra aux équipes de développement durable qui ont besoin de données fiables sur le carbone, l'eau et la chaîne d'approvisionnement sans recourir à des intermédiaires informatiques – un cas d'utilisation qui existait à peine avant 2024.


Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
Amérique du Nord Part de 44,9% (2025) Catalogues cloud natifs ; Conformité à la gouvernance de l'IA
Europe Part de 27,0% (2025) Conformité RGPD/DORA ; souveraineté des données
Asie-Pacifique TCAC de 25,4 % (2026-2035) Mandats de transformation numérique ; plateformes de données publiques
Amérique du Sud USD 0.18 Billion (2025) Modernisation des services financiers
Moyen-Orient et Afrique USD 0.11 Billion (2025) Intégration des données des villes intelligentes ; numérisation du pétrole et du gaz
Total USD 3.89 Billion (2025) —

Le marché des catalogues de données reflète des modèles d’adoption régionaux distincts façonnés par la maturité réglementaire, la densité de l’infrastructure cloud et la culture de gouvernance des données.


Amérique du Nord

Pays Mesure clé Pilote clé
NOUS 78,3% de part régionale Densité des écosystèmes hyperscaler ; Mandats de gouvernance de l’IA
Canada 13,7% de part régionale Modernisation de la stratégie fédérale en matière de données
Mexique 8,0% de la part régionale Transformation numérique du secteur bancaire


Le leadership de l'Amérique du Nord sur le marché des catalogues de données découle de son adoption précoce par les entreprises Fortune 500 et de sa migration agressive vers le cloud. Le décret américain 14110 sur la sécurité de l'IA a poussé les agences fédérales et leurs fournisseurs à se tourner vers une infrastructure de métadonnées vérifiables, tandis que les régulateurs financiers canadiens exigent désormais la visualisation du lignage des données dans les catalogues de données pour le reporting des risques systémiques.[2].

Europe

Pays Mesure clé Pilote clé
Allemagne 22,6% de part régionale Gouvernance des données de l’Industrie 4.0
ROYAUME-UNI 20,1% de part régionale Mandats du catalogue de services financiers
France 15,8% de part régionale Lois sur la transparence des données du secteur public
Italie 10,2% de part régionale Digitalisation bancaire
Espagne 8,4% de part régionale Modernisation du commerce de détail et des télécommunications
Pays nordiques 23.8% CAGR Initiatives de données ouvertes
Russie USD 0.04 Billion Numérisation du secteur énergétique
Reste de l'Europe 9,7% de part régionale Facteurs de conformité variés


La date limite d'application de DORA en janvier 2025 a contraint les institutions financières européennes à adopter un catalogue de données d'entreprise pour les solutions de gestion des métadonnées, capable de démontrer une résilience opérationnelle grâce au suivi du lignage des données.[1]. L’initiative EU Data Spaces – ciblant neuf domaines verticaux – crée une demande structurée pour une infrastructure de catalogue interopérable.

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 32,5% de part régionale Normes nationales de classification des données
Inde 26.8% CAGR Loi DPDP ; gouvernance des données fintech
Japon 18,4% de part régionale Gestion des données de fabrication
Corée du Sud 12,1% de part régionale Découverte et marquage de données basés sur l'IA dans les services publics
ASEAN 24.2% CAGR Réglementation des flux de données transfrontaliers
Reste de l'Asie-Pacifique 8,6% de part régionale Adoption émergente du cloud


L’Asie-Pacifique représente la région qui connaît la croissance la plus rapide sur le marché des catalogues de données, tirée par les programmes d’infrastructure numérique mandatés par le gouvernement. Les cadres de partage de données ONDC en Inde et Society 5.0 au Japon nécessitent des couches de catalogue robustes, tandis que l'évolution du régime de classification des données en Chine pousse les entreprises vers la découverte et le marquage de données basés sur l'IA à l'échelle nationale.

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 58,4% de part régionale Gouvernance des données bancaires ouvertes
Argentine 22,7% de part régionale Modernisation du secteur financier
Reste de l'Amérique du Sud 18,9% de part régionale Digitalisation des télécommunications


La réglementation bancaire ouverte du Brésil (phase 4) impose l'interopérabilité des données entre les institutions financières, créant une demande structurée d'intégration de catalogues de données avec les outils BI et ETL pour gérer le consentement et le traçage dans les écosystèmes partenaires.

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 31,2% de part régionale Infrastructure de données NEOM et Vision 2030
Émirats arabes unis 27,6% de part régionale Gouvernance des données des villes intelligentes
Afrique du Sud 18,3% de part régionale Conformité POPIA
Egypte 12,4% de part régionale Digitalisation bancaire
Reste de la MEA 10,5% de part régionale Gestion des données pétrolières et gazières


Le Bureau national de gestion des données d'Arabie Saoudite impose l'adoption du catalogue dans tous les ministères gouvernementaux dans le cadre des objectifs d'économie basée sur les données de Vision 2030. L'initiative Smart Dubai des Émirats arabes unis nécessite la visualisation du lignage des données dans les catalogues de données de tous les échanges de données municipales.


Data Catalog Market By Region, 2025-2035
 

Data Catalog Market Segmentation

Par composant (solutions vs services)

Segment Mesure clé Principal moteur de la demande
Solutions Part de 76,4% (2025) Découverte et balisage de données basés sur l'IA native de la plateforme
Services TCAC de 26,8 % (2026-2035) Mise en œuvre, formation et gestion gérée


Les solutions dominent le marché des catalogues de données, car les entreprises préfèrent les plateformes intégrées qui combinent l'ingestion de métadonnées, la classification de l'IA, la recherche et l'application des politiques dans une seule interface. Le segment des services rattrape rapidement son retard : les services professionnels autour de la mise en œuvre du catalogue, de la gestion du changement et de la gestion continue sont essentiels pour les organisations qui passent d'une gouvernance manuelle. Les services de catalogue géré, proposés sous forme de catalogue en tant que service, sont particulièrement attrayants pour les PME qui recherchent un catalogue de données d'entreprise pour la gestion des métadonnées sans constituer d'équipes internes.

Par mode de déploiement (Cloud ou sur site)

Segment Mesure clé Principal moteur de la demande
Nuage Part de 85,8% (2025) Gouvernance multi-cloud ; déploiement rapide
Sur site TCAC de 23,5 % (2026-2035) Industries réglementées ; Parcs de données hybrides


La domination du déploiement cloud sur le marché des catalogues de données reflète l'évolution plus large vers des modèles de consommation SaaS, dans lesquels les organisations valorisent la mise à l'échelle élastique et les mises à jour automatiques. Les catalogues sur site persistent dans les institutions de défense, gouvernementales et financières avec des exigences strictes en matière de résidence des données, et le taux de croissance robuste de ce segment indique que les déploiements hybrides – plutôt que la migration complète vers le cloud – caractériseront le paysage à moyen terme.

Par secteur d'activité de l'utilisateur final

Segment Mesure clé Principal moteur de la demande
BFSI Part de 26,4% (2025) Conformité réglementaire ; agrégation des données sur les risques
Vente au détail et commerce électronique USD 0.59 Billion (2025) Unification des données clients ; personnalisation
Soins de santé TCAC de 24,1 % (2026-2035) Interopérabilité des données cliniques ; Conformité HIPAA
Autres secteurs USD 1.38 Billion (2025) Industrie manufacturière, énergie, télécommunications, numérisation


BFSI est à la tête de l'adoption du marché des catalogues de données, car les régulateurs financiers du monde entier exigent une visualisation granulaire du lignage des données dans les catalogues de données pour le reporting des risques Bâle III/IV et la conformité en matière de lutte contre le blanchiment d'argent. La santé est le secteur vertical qui connaît la croissance la plus rapide, propulsée par des mandats d'interopérabilité tels que le 21st Century Cures Act et la demande croissante d'un catalogue de données pour l'analyse en libre-service parmi les équipes de recherche clinique gérant des données d'essais multi-sites.

Par taille d'organisation

Segment Mesure clé Principal moteur de la demande
Grandes entreprises Part de 66,5% (2025) Parcs de données multi-domaines complexes
PME TCAC de 27,5 % (2026-2035) Plateformes de catalogue low-code ; pression de conformité


Les grandes entreprises représentent aujourd’hui la majorité du marché des catalogues de données, mais les PME représentent l’opportunité qui connaît la croissance la plus rapide. Les solutions de catalogue cloud natives et low-code (dont plusieurs coûtent moins de 500 USD/mois) ont réduit le déploiement minimum viable de quelques mois à quelques jours, rendant pour la première fois un catalogue de données d'entreprise pour la gestion des métadonnées accessible aux organisations de moins de 500 employés.


Analyse comparative concurrentielle

Le marché des catalogues de données présente une concentration moyenne, les cinq principaux fournisseurs représentant environ 38 à 45 % des revenus mondiaux. La concurrence s'étend entre les hyperscalers regroupant les fonctionnalités de catalogue dans des plates-formes cloud, les spécialistes des catalogues purement mettant l'accent sur la différenciation de l'IA et les éditeurs de logiciels d'entreprise historiques étendant les suites de gouvernance. L'indice HHI se situe entre 600 et 900, ce qui indique un paysage fragmenté mais en consolidation où les activités de fusions et acquisitions s'accélèrent.

Entreprise HNE. Fourchette de partage des revenus Offres clés Positionnement stratégique
Informatique ~8 à 11 % Gouvernance et catalogue des données cloud (CDGC) Leader de la gestion des données de bout en bout ; lignée ETL profonde
Collibra ~7 à 10 % Nuage d'intelligence de données Leader de la gouvernance pure-play ; fort en BFSI
Alation ~6 à 9 % Plateforme d'intelligence des données Pionnier du catalogue de données comportementales pour l'analyse en libre-service
Microsoft (compétence) ~6 à 8 % Catalogue de données Microsoft Purview Natif Azure ; livré avec l'écosystème M365
Google Cloud (Dataplex) ~4 à 7 % Dataplex / Catalogue de données Gestion des métadonnées multi-cloud ; Intégration BigQuery
IBM ~4 à 6 % Catalogue de connaissances Watson Focus sur le cloud hybride ; Découverte et marquage de données basés sur l'IA
AWS (Catalogue de données Glue) ~4 à 6 % Catalogue de données AWS Glue Intégration profonde de S3/Redshift ; sans serveur
Atlan ~3 à 5 % Plateforme de métadonnées actives Pile de données moderne native ; approche axée sur le développeur
données.monde ~2 à 4 % Catalogue de données d'entreprise Découverte basée sur des graphes de connaissances ; racines des données ouvertes
SÈVE ~2 à 4 % Intelligence des données SAP Catalogue natif ERP ; fabrication de résistance verticale


Nouvelles et développements récents

  • Informatica (octobre 2024) : lancement de CLAIRE GPT, un assistant d'IA générative intégré à sa plateforme Cloud Data Governance & Catalog, permettant des requêtes de métadonnées en langage naturel et une visualisation automatisée du lignage des données dans les catalogues de données.[6].
  • Collibra (janvier 2025) : annonce l'acquisition de la startup d'observabilité des données Acceldata pour environ 350 millions de dollars, intégrant la surveillance de la qualité des données en temps réel dans sa plateforme de gouvernance[22].
  • Microsoft (mars 2025) : catalogue de données Purview étendu avec des connecteurs multi-cloud pour AWS S3 et Google BigQuery, renforçant l'intégration du catalogue de données avec les outils BI et ETL dans les cloud concurrents.
  • Alation (juin 2024) : lancement d'Alation Anywhere, une extension de navigateur et un accès au catalogue intégré à Slack qui fournit un catalogue de données d'entreprise pour la gestion des métadonnées directement dans les flux de travail des analystes.[23].
  • Commission européenne (septembre 2025) : promulgation de la loi européenne sur les données, rendant obligatoire la découverte de métadonnées pour les données industrielles de l'IoT – une réglementation qui devrait favoriser l'adoption de catalogues dans les secteurs de la fabrication et de la logistique.[1].
  • Atlan (novembre 2024) : clôture d'une série C de 105 millions de dollars pour une valorisation de 750 millions de dollars, signalant la confiance des investisseurs dans le segment de gestion active des métadonnées du marché des catalogues de données..
  • Google Cloud (février 2025) : Dataplex intégré à Vertex AI, permettant la découverte et le balisage de données basés sur l'IA directement dans les pipelines ML pour une gouvernance automatisée des données de formation[10].


Data Catalog Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des catalogues de données
Période d'études 2021-2035
TCAC (prévision) 21,14 % (2026-2035)
Taille du marché (2025, année de référence) USD 3.89 Billion
Taille du marché (2035, fin des prévisions) USD 19.84 Billion
Segment à la croissance la plus rapide Services (par composante); Soins de santé (par utilisateur final) ; PME (par taille d'organisation)
Entreprises profilées 10 (Informatica, Collibra, Alation, Microsoft, Google Cloud, IBM, AWS, Atlan, data.world, SAP)
Devise d'évaluation USD Billion
Avis de non-responsabilité concernant le pilote CAGR Les pourcentages d’impact sont directionnels et ne s’ajoutent pas au TCAC global


FAQ

Quelle est la valorisation actuelle du marché des catalogues de données en 2024 ?
Le marché des catalogues de données était évalué à 1,02 milliard USD en 2024.
Quelle est la taille de marché projetée pour le marché des catalogues de données en 2035 ?
Le marché devrait atteindre 11,2 milliards USD d'ici 2035.
Quelle est la CAGR attendue pour le marché des catalogues de données pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des catalogues de données entre 2025 et 2035 est de 24,33 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des catalogues de données ?
Les acteurs clés incluent Alation, Collibra, Informatica, Microsoft, Oracle, SAP, IBM, Google et AWS.
Comment les composants du marché du Data Catalog sont-ils segmentés ?
Le marché est segmenté en Solutions, évaluées à 6,72 milliards USD, et Services, évalués à 4,48 milliards USD.
Quels sont les types de déploiement sur le marché des catalogues de données ?
Les types de déploiement incluent sur site, évalué à 3,2 milliards USD, et cloud, évalué à 8,0 milliards USD.
Auteur
Auteur Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology databases, peer-reviewed journals, industry publications, and authoritative IT governance organizations. Key sources included the National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO), IEEE Computer Society, Association for Computing Machinery (ACM), Data Governance Institute (DGI), DAMA International (Data Management Association), Information Systems Audit and Control Association (ISACA), Cloud Security Alliance (CSA), European Union Agency for Cybersecurity (ENISA), U.S. Department of Commerce Bureau of Industry and Security, U.S. General Services Administration (GSA), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Economic Forum (WEF) Global Technology Governance reports, and national digital transformation strategies from key markets.

Enterprise adoption statistics, data governance maturity models, cloud migration trends, regulatory compliance frameworks (GDPR, CCPA, HIPAA), competitive landscape analysis for data catalog solutions across on-premise and cloud deployment models, business intelligence integrations, and vertical-specific implementations (BFSI, healthcare, retail, government, IT & telecommunications) were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Management, chief data officers, and heads of analytics platforms from cloud service providers, system integrators, and data catalog software suppliers were examples of supply-side sources. Chief data officers, chief information officers, enterprise architects, data governance leaders, and procurement chiefs from Fortune 500 companies, mid-market businesses, governmental organizations, healthcare systems, financial institutions, and retail conglomerates were examples of demand-side sources. Primary research verified cloud migration schedules and hybrid deployment strategies, validated market segmentation across solution components (standalone platforms vs. integrated suites), and obtained information on the adoption of AI-driven metadata management, data mesh implementations, and pricing dynamics across subscription vs. perpetual licensing models.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Enterprise deployment analysis and revenue mapping were used to determine the global market valuation. The methodology comprised:

Finding more than forty important technology suppliers in North America, Europe, Asia-Pacific, the Middle East, and Africa

Product mapping between cloud-native catalogs, integrated data governance platforms, standalone data catalog solutions, and AI-enhanced metadata management tools

Examination of reported and projected yearly income for data catalog and metadata management portfolios

Coverage of suppliers with 65–70% of the world market in 2024

Extrapolation of segment-specific valuations across deployment modes (on-premise, public cloud, hybrid), applications (business intelligence tools, enterprise applications, mobile and web applications), and end-user verticals (BFSI, healthcare, retail, government, IT & telecommunications) using top-down (vendor revenue validation triangulated with cloud infrastructure spending data) and bottom-up (enterprise deployment volume × average contract value by region and vertical) techniques

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















