Marché des systèmes de désactivation de cylindres (2026 - 2035)

Rapport d'étude de marché sur le système de désactivation des cylindres par composant (solénoïde de soupape, unité de contrôle du moteur, suiveur à rouleau de commutation, vérin hydraulique / régulateur de jeu, arbre à cames et autres composants, contrôle électronique de l'accélérateur et autres), par méthode d'actionnement (hydraulique, électrique, mécanique), par type de carburant (essence, diesel, GPL/CNG), par cylindres désactivés (2 cylindres, 4 cylindres, 6 cylindres, 8 cylindres et plus), par application (démarrage-arrêt, arrêt au ralenti, ralenti prolongé et gestion thermique, croisière sur autoroute) - Prévisions jusqu'en 2035
ID: MRFR/AT/29028-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: November 12, 2026
Cylinder Deactivation System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.04%
2025 Market SizeUSD 5.46 Billion
2035 Market SizeUSD 10.78 billion
Key Players
Schaeffler AG
Eaton Corporation
BorgWarner Inc.
Continental AG
DENSO Corporation
MAHLE GmbH
Opportunities
  • Software-Defined Firing Control
  • Heavy-Duty and Off-Highway Penetration
  • Emerging-Market Compliance Retrofits

Marché des systèmes de désactivation de cylindres Résumé du marché

Le marché des systèmes de désactivation de cylindres a atteint 5,46 milliards USD en 2025 et ouvre la fenêtre de prévision à 5,84 milliards USD en 2026, grimpant à 10,78 milliards USD d'ici 2035 avec un TCAC de 7,04 %. Deux ancrages réglementaires portent la plupart de ce poids : l'obligation de moyenne de flotte de 95 g CO₂/km de l'Union européenne et la norme CAFE des États-Unis de 40,5 mpg pour l'année modèle 2026 [2]. Les fabricants d'automobiles continuent de revenir à la commutation de la distribution car elle offre des économies de carburant réelles de 5 à 8 % pour une fraction du coût de l'électrification complète par véhicule.

L'architecture des moteurs évolue sous cette demande. Les systèmes de distribution à déplacement fixe avec des culbuteurs mécaniques laissent place à des suiveurs à rouleau à commutation, des galeries d'huile contrôlées par solénoïdes et des logiciels de contrôle qui décident des schémas d'allumage cycle par cycle. Les dépenses mondiales des OEM en matériel d'efficacité des moteurs à combustion interne ont encore dépassé 41 milliards USD en 2024, même si les programmes de batteries se sont développés, selon les divulgations de dépenses en capital de l'industrie [3]. Cet investissement parallèle maintient le marché des systèmes de désactivation de cylindres commercialement durable bien au-delà de 2030.

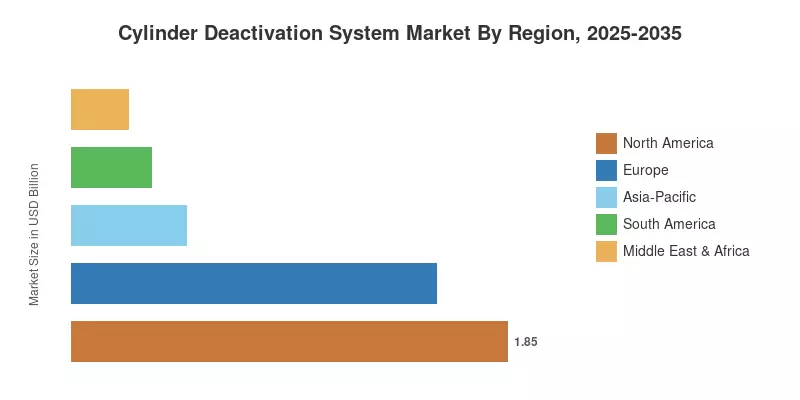
Géographiquement, l'Amérique du Nord détient 33,8 % des revenus de 2025 grâce à la force des plateformes de camions à gros volume. L'Asie-Pacifique croît le plus rapidement avec un TCAC de 8,92 % alors que la Chine et l'Inde renforcent les règles CAFC et BS-VII. L'Europe se classe deuxième avec 1,55 milliard USD, propulsée par des flottes légères commerciales diesel qui ont besoin de gestion thermique des gaz d'échappement. La prochaine décennie récompense les fournisseurs qui vendent de l'intelligence de calibration, pas seulement du matériel.

Principaux points à retenir du rapport

• Par composant

  • Les solénoïdes de soupape ont représenté 39,3 % des revenus du marché des systèmes de désactivation de cylindres en 2025, reflétant leur présence sur presque toutes les architectures de production
  • Les unités de contrôle moteur progressent à un TCAC de 7,83 % jusqu'en 2035 alors que la logique des schémas d'allumage passe dans le logiciel

• Par actionnement

  • L'actionnement électrique affiche un TCAC de 8,54 %, dépassant les systèmes hydrauliques en termes de temps de réponse et d'autorité de démarrage à froid

• Par type de carburant

  • Les applications à essence ont représenté 52,4 % de la demande en 2025
  • Les programmes diesel enregistrent un TCAC de 7,74 %, soutenus par la gestion de l'allumage SCR dans les flottes commerciales

• Par application

  • Les intégrations start-stop ont représenté 2,65 milliards USD du marché des systèmes de désactivation de cylindres en 2025

• Par région

  • L'Amérique du Nord a dominé avec une part de 33,8 % en 2025
  • L'Asie-Pacifique affiche le TCAC le plus rapide de 8,92 % jusqu'en 2035
  • L'Europe a contribué 1,55 milliard USD en 2025, deuxième au niveau mondial

Taille du marché et prévisions (2021–2035)

La taille est basée sur les calendriers de construction des programmes de moteurs des OEM, les données d'expédition des systèmes de distribution de premier niveau, les statistiques d'enregistrement des véhicules légers et moyens par région, et la modélisation du contenu par véhicule validée par rapport aux divulgations des segments de fournisseurs. Les années historiques reflètent les volumes de production réels ; les années de prévision appliquent des courbes de pénétration au niveau de la plateforme pondérées par les feuilles de route des groupes motopropulseurs annoncées.
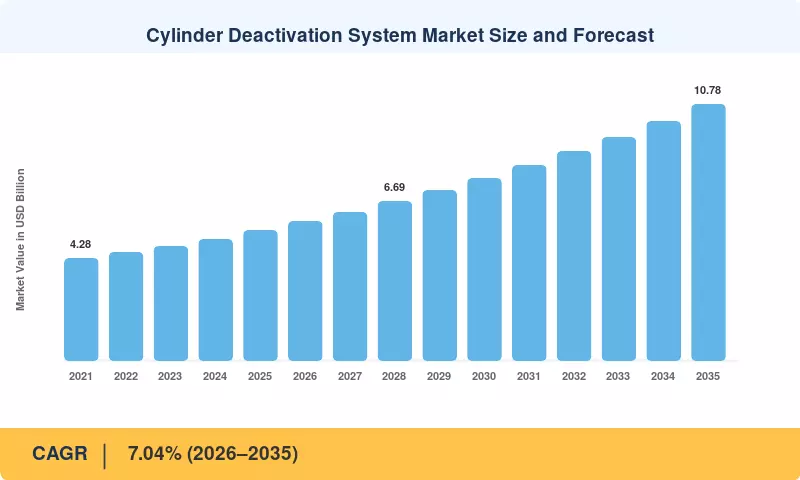
Taille et prévisions du marché des systèmes de désactivation de cylindres
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Objectifs de flotte de CO₂ de l'UE et CAFE de 40,5 mpg aux États-Unis +1,4 pp Europe, Amérique du Nord À moyen terme (2–4 ans) [2]
Avantage de coût par rapport à l'hybridation complète +1,1 pp Global À court terme (≤2 ans) [4]
Architecture mild-hybride 48V +0,9 pp Europe, Asie-Pacifique À moyen terme (2–4 ans) [5]
Gestion thermique SCR pour véhicules commerciaux +0,8 pp Amérique du Nord, Europe À long terme (≥4 ans) [6]
Logiciel de contrôle de motif de tir basé sur l'IA +0,7 pp Amérique du Nord, Asie-Pacifique À long terme (≥4 ans) [7]
Expirations de brevets après 2025 abaissant les barrières à l'entrée +0,5 pp Global À moyen terme (2–4 ans) [8]
Demande de remplacement de groupe de soupapes sur le marché secondaire +0,4 pp Amérique du Nord, Europe À court terme (≤2 ans) [9]

Compression réglementaire sur l'économie de carburant des flottes

Le renforcement des normes d'économie de carburant et d'émissions augmente la valeur des technologies qui améliorent l'efficacité de combustion sans nécessiter une refonte complète du groupe motopropulseur. La désactivation variable des cylindres peut réduire la consommation de carburant pendant les opérations à faible charge tout en préservant les performances conventionnelles lorsque la demande augmente. Cela rend la technologie particulièrement pertinente pour les plateformes de combustion à fort volume confrontées à des objectifs de moyenne de flotte plus stricts et à une tolérance limitée pour les coûts et les pénalités d'emballage de l'électrification complète.

Efficacité des coûts par rapport à l'électrification complète

Les programmes de conformité moins chers l'emportent. Un groupe motopropulseur hybride complet ajoute environ 1 900 à 2 600 USD par véhicule en coût de matériaux, tandis qu'un ensemble de soupapes à changement coûte environ 120 à 220 USD selon le nombre de cylindres [4]. Les évaluations des technologies des véhicules du Département de l'énergie des États-Unis placent la désactivation des cylindres parmi les options d'abattement du CO₂ les moins coûteuses par gramme disponibles pour les plateformes de combustion [10]. Les fournisseurs protègent leur marge en regroupant le matériel avec une calibration de contrôle propriétaire que les OEM ne peuvent pas facilement sous-traiter.

Assistance électrifiée : suppression de la pénalité de confort

Le remplissage de couple par des générateurs démarreurs entraînés par courroie 48V adoucit les transitions qui limitaient historiquement la désactivation à une croisière stable. Bosch et Continental rapportent tous deux que l'association mild-hybride élargit l'enveloppe de désactivation utilisable de 25 à 35 % du temps de cycle de conduite [5]. Les supports moteur actifs et l'amortissement adaptatif de la transmission comblent le reste de l'écart, permettant aux ingénieurs de déployer une stratégie de moteur à déplacement variable sur une carte de charge beaucoup plus large que ce que la génération précédente permettait.

Gestion thermique des traitements après-vente dans les flottes commerciales

Les opérateurs de poids lourds font face à un problème différent : maintenir les systèmes de réduction catalytique sélective au-dessus d'environ 250 °C pendant les opérations à faible charge. La désactivation des cylindres augmente l'enthalpie des gaz d'échappement sans doser de carburant supplémentaire, et la règle de l'EPA sur les NOx pour les poids lourds de 2027 resserre les cycles de certification à faible charge d'environ 80 % par rapport aux limites de 2010 [6]. Des essais de flotte menés par Cummins et Eaton ont documenté des réductions de NOx supérieures à 30 % sur des cycles urbains en utilisant cette approche [11].

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Batterie - substitution électrique compressant les volumes de moteurs à combustion interne −1,6 pp Europe, Chine À long terme (≥4 ans) [12]
Plaintes de bruit, de vibration et de dureté −0,9 pp Amérique du Nord À court terme (≤2 ans) [13]
Rappels pour défaillance de lève-vitre et exposition à des litiges −0,7 pp Amérique du Nord À court terme (≤2 ans) [14]
Coût du cycle de calibration et de validation −0,5 pp Global À moyen terme (2–4 ans) [15]
Orientation des marchés émergents vers les moteurs à trois cylindres −0,4 pp Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans) [16]

L'électrification érode la base adressable

En 2024, les véhicules électriques à batterie représentaient environ 20 % de toutes les nouvelles ventes de véhicules légers dans le monde. Selon le rapport qui a énoncé les plans, ce pourcentage devrait atteindre 40 % d'ici 2030 [12]. Le contenu est définitivement retiré du marché des systèmes de désactivation des cylindres par chaque plateforme de combustion déplacée. Les fournisseurs se protègent en se concentrant sur des marchés où l'électrification est en retard, tels que les camions lourds, les pickups de grande taille et les flottes dans les marchés émergents qui sont sensibles aux prix.

Fiabilité sur le terrain et exposition à la garantie

La plus grande responsabilité publique de la technologie a été sa durabilité. En raison de problèmes de lève-vitre et de bielle avec les moteurs V8 de 5,3 L et 6,2 L, General Motors a rappelé environ 877 000 voitures en 2024 ; le coût estimé de la remédiation était proche de 900 millions USD [14]. Depuis 2021, des recours collectifs visant des dysfonctionnements de lève-vitre ont influencé la prudence des achats parmi les OEM nord-américains [13]. Des roulements à rouleaux durcis et des diagnostics de pression d'huile redondants sont désormais expédiés par les fournisseurs, ce qui augmente les coûts mais renforce la confiance des clients.

Charge de validation sur des délais de programme compressés

Le travail de calibration évolue de manière non linéaire avec le nombre de schémas d'allumage qu'un contrôleur doit gérer. Les équipes d'ingénierie rapportent 8 000 à 14 000 heures supplémentaires de dynamomètre pour valider une stratégie de commutation multi-mode par rapport à une base de déplacement fixe [15]. Les cycles de programme compressés de 30 mois laissent peu de marge, et certains OEM reportent la désactivation à une action de milieu de cycle plutôt que de risquer le timing de lancement.

Marché des systèmes de désactivation de cylindres Opportunités

Contrôle de tir défini par logiciel

Le contrôle algorithmique transforme un sous-système mécanique en un produit sous licence. La logique de saut de tir dynamique évalue chaque événement de cylindre par rapport à la demande de couple et aux contraintes NVH, extrayant 2 à 3 points de pourcentage d'efficacité supplémentaire par rapport à la désactivation à motif fixe [7]. Les fournisseurs qui possèdent l'algorithme capturent des revenus de redevance récurrents plutôt qu'une marge matérielle unique.

Pénétration des poids lourds et hors route

Les plateformes commerciales restent sous-servies. Les camions de classe 6 à 8, l'équipement agricole et les auxiliaires marins font tous face à des règles d'émissions à faible charge de plus en plus strictes, et la pénétration dans ces catégories est aujourd'hui inférieure à 12 % contre environ 34 % dans les camions légers nord-américains [6].

Rétrofittings de conformité sur les marchés émergents

Le cadre CAFE-III de l'Inde et le programme Rota 2030 du Brésil créent une demande pour un contenu d'efficacité à faible coût sur les moteurs produits localement [17]. Les fournisseurs régionaux de niveau deux peuvent licencier des conceptions matures à mesure que les brevets expirent, ouvrant une ligne de produits de valeur à un prix 30 à 40 % inférieur à celui des équivalents occidentaux.

Monétisation des données via la télématique de flotte

Les contrôleurs de désactivation génèrent déjà des historiques de charge au niveau des cylindres. L'emballage qui s'intègre dans des services de maintenance prédictive offre aux fournisseurs une rente : les opérateurs de flotte paient pour des avertissements précoces d'usure des vérins qui évitent un démontage de moteur coûtant entre 6 000 et 9 000 USD [9].

Intégration des prolongateurs d'autonomie hybrides

Les prolongateurs d'autonomie hybrides en série fonctionnent dans des bandes de charge étroites où l'arrêt sélectif des cylindres améliore significativement la consommation de carburant spécifique au frein. Ce créneau se développe parallèlement aux véhicules électriques.

Marché des systèmes de désactivation de cylindres Perspectives d'avenir

Le Contrôle Algorithmique Devenant le Différenciateur

Les contrôleurs basés sur l'apprentissage automatique remplaceront l'étalonnage par table de recherche d'ici le début des années 2030, adaptant les décisions de tir à la conduite individuelle et aux conditions ambiantes. Les fournisseurs licenciant ce type de logiciel capturent des marges brutes proches de 60 % contre 18 à 22 % sur le matériel usiné [7].

Consolidation des Fournisseurs Autour de l'Intégration des Systèmes

Attendez-vous à ce que les spécialistes des trains de soupapes fusionnent avec des entreprises de contrôle. Les acheteurs attribuent de plus en plus des contrats à source unique couvrant le matériel, l'actionnement, le diagnostic et la responsabilité de garantie, ce qui favorise les acteurs intégrés par rapport aux fournisseurs de composants.

Longévité de la Combustion dans le Transport Lourd

Les projections de l'AIE montrent que le fret lourd restera au-dessus de 70 % alimenté par combustion jusqu'en 2035 même dans des scénarios politiques accélérés [12]. La croissance du marché des systèmes de désactivation des cylindres se déplace progressivement des véhicules légers vers les plateformes de classe 6 à 8 et hors route au cours de la seconde moitié de la prévision.

La Divulgation des Émissions sur le Cycle de Vie Redéfinit la Spécification

Les obligations de la Directive sur le Reporting de Durabilité des Entreprises poussent les OEM à documenter les émissions de l'extraction à la roue par plateforme [23]. Une réduction de carburant vérifiée de 5 à 8 % devient un élément de ligne rapportable, donnant aux équipes d'approvisionnement une justification de conformité indépendante de la réglementation sur les gaz d'échappement.

Analyse de la part de marché régionale

La performance régionale sur le marché des systèmes de désactivation des cylindres suit deux variables : le taux de survie des plateformes de combustion à grande cylindrée et l'agressivité de l'application locale des économies de carburant.

Tableau 4 : Résumé régional, 2025

Région Métrique Thèmes d'investissement principaux
Amérique du Nord 33,8 % de part Plateformes de camions de taille normale, remédiation après-vente
Europe 1,55 milliard USD Gestion thermique des LCV diesel, couplage 48V
Asie-Pacifique 8,92 % TCAC (2026–2035) Conformité CAFC, approvisionnement en valvetrain localisé
Amérique du Sud 6,2 % de part Calibration flex-fuel, incitations Rota 2030
Moyen-Orient & Afrique 0,24 milliard USD Flottes de SUV à gros moteur, réforme des subventions sur le carburant
Total 5,46 milliards USD —

Amérique du Nord

Pays Métrique Facteur clé
États-Unis 74,5 % de la région CAFE 40,5 mpg et volumes de pickups V8
Canada 0,24 milliard USD Normes fédérales d'émission harmonisées
Mexique 6,9 % TCAC Capacité d'assemblage de moteurs orientée vers l'exportation

L'Amérique du Nord ancre le marché des systèmes de désactivation des cylindres car son mix de véhicules est particulièrement favorable — architectures V6 et V8 où la désactivation de quatre cylindres génère les plus grandes économies absolues. Les trois plus grands OEM de Detroit ont collectivement équipé la technologie à plus de 4,1 millions d'unités en 2024 . La remédiation de garantie du cycle de rappel 2024 a également créé un canal de pièces de rechange exceptionnellement large.

Europe

Pays Métrique Facteur clé
Allemagne 26,8 % de la région Plateformes premium à six cylindres
Royaume-Uni 0,24 milliard USD Période de transition pour le mandat des véhicules à zéro émission
France 13,1 % de la région Taxation du malus CO₂ des flottes
Italie 7,1 % TCAC Renouvellement des diesel légers commerciaux
Espagne 8,6 % de la région Fabrication de moteurs pour l'exportation
Pays nordiques 0,11 milliard USD Besoin de gestion thermique au démarrage à froid
Russie 6,1 % de la région Production localisée de gros moteurs
Reste de l'Europe 11,5 % de la région Clusters d'assemblage en Europe centrale

La demande européenne se concentre dans le segment premium, où les moteurs à six cylindres en ligne et V8 persistent malgré la pression sur le CO₂. Les fabricants allemands appliquent des valvetrains à commutation à environ 61 % de leur production d'essence non électrifiée [20]. La fenêtre de mise en conformité de l'UE 2025–2027 offre aux OEM une courte période pour déployer un contenu d'efficacité peu coûteux avant que l'exposition aux pénalités ne reprenne sérieusement.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 41,2 % de la région Échange de crédits CAFC Phase 5
Inde 9,8 % TCAC Normes CAFE-III et augmentation du mix de SUV
Japon 17,3 % de la région Couplage hybride sur moteurs à cycle Atkinson
Corée du Sud 0,16 milliard USD Conformité à l'exportation des OEM nationaux
ASEAN 9,4 % de la région Centres de production de pickups et de MPV
Reste de l'Asie-Pacifique 0,09 milliard USD Après-vente et assemblage CKD

L'Asie-Pacifique se développe le plus rapidement sur le marché des systèmes de désactivation des cylindres, et la Chine domine cette expansion. Le système de crédits de consommation de carburant moyen des entreprises de Pékin permet aux fabricants d'échanger des surplus de conformité, ce qui rend le matériel d'efficacité à faible coût directement monétisable . Le passage de l'Inde vers des SUV plus grands — maintenant au-dessus de 50 % des ventes de véhicules de tourisme — crée un déplacement où la désactivation est enfin rentable.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 58,4 % de la région Incitations à l'efficacité Rota 2030
Argentine 0,07 milliard USD Programmes d'exportation de pickups
Reste de l'Amérique du Sud 19,9 % de la région Transfert de plateformes importées

Le programme Rota 2030 du Brésil accorde des crédits d'impôt proportionnels à l'amélioration mesurée de l'efficacité énergétique, et les moteurs flex-fuel fonctionnant avec des mélanges à forte teneur en éthanol bénéficient de manière disproportionnée du décalage de point de charge [17]. Les règles de contenu local poussent les fournisseurs mondiaux vers des coentreprises avec des machinistes de valvetrain locaux.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 31,5 % de la région Flotte de SUV de grande taille et normes de type CAFE
Émirats Arabes Unis 22,8 % de la région Mix d'importation de véhicules premium
Afrique du Sud 0,05 milliard USD Assemblage à l'exportation pour les marchés européens
Égypte 12,6 % de la région Pression pour la réforme des subventions sur le carburant
Reste du MEA 7,4 % TCAC Adoption progressive des normes d'émission

Les marchés du Golfe achètent le profil de véhicule pour lequel cette technologie a été conçue — des SUV lourds et à grande cylindrée utilisés sur de longues autoroutes. La norme de consommation de carburant moyenne des entreprises d'Arabie Saoudite vise 19 km/L d'ici 2030, obligeant les importateurs à spécifier le matériel d'efficacité précédemment omis des finitions régionales [22].

Marché des systèmes de désactivation des cylindres par région, 2025-2035

Marché des systèmes de désactivation de cylindres Segmentation du marché

Par composant

Segment Métrique Principal moteur de la demande
Solénoïde de soupape 39,3 % de part Présence universelle à travers les architectures
Unité de contrôle moteur 7,83 % de TCAC Migration de la logique vers le logiciel
Suiveur à rouleau de commutation 1,12 milliard USD Emballage compact sur les têtes à quatre cylindres
Hydraulic Lifter / Lash Adjuster 14,6 % de part Demande de rétrofit et de remplacement
Arbre à cames et autres composants 6,9 % de part Programmes spécialisés et à faible volume

Les solénoïdes de soupape dominent le marché des systèmes de désactivation des cylindres en volume car chaque architecture nécessite un commutateur de flux d'huile, quelle que soit la philosophie d'actionnement. La valeur des contrôleurs croît plus rapidement, cependant — la couche d'intelligence détermine désormais les économies de carburant plus que le matériel, et les OEM paient pour la profondeur de calibration.

Par méthode d'actionnement

Segment Métrique Principal moteur de la demande
Hydraulique 49,1 % de part Base installée et faible coût unitaire
Électrique 8,54 % de TCAC Autorité de démarrage à froid et temps de réponse
Mécanique 0,71 milliard USD Applications simples à deux cylindres

Les systèmes hydrauliques conservent la plus grande empreinte installée, mais leur dépendance à la température de l'huile limite la désactivation pendant le réchauffement — précisément lorsque les cycles de test réglementaires mesurent les émissions. Les actionneurs électriques contournent complètement cette contrainte, ce qui explique leur tarification premium et leur taux de réussite rapide en conception.

Par type de carburant

Segment Métrique Principal moteur de la demande
Essence 52,4 % de part Pénétration des véhicules de tourisme en Amérique du Nord
Diesel 7,74 % de TCAC Gestion thermique après traitement
LPG/CNG 0,44 milliard USD Programmes de conversion de flotte en Asie

L'essence reste la base en volume du marché des systèmes de désactivation des cylindres. Le diesel croît plus rapidement pour une raison non liée à l'économie de carburant : maintenir les catalyseurs chauds pendant le ralenti et les opérations à faible charge est désormais une nécessité de conformité plutôt qu'une commodité d'efficacité.

Par cylindres désactivés

Segment Métrique Principal moteur de la demande
4 cylindres 39,5 % de part Plateformes de camions V8 fonctionnant en mode quatre cylindres
2 cylindres 1,31 milliard USD Applications à quatre cylindres en ligne et V6
6 cylindres 8,28 % de TCAC Moteurs à huit cylindres lourds et premium
8 cylindres et plus 15,0 % de part Applications de performance et commerciales

Les 4 cylindres dominent le marché des systèmes de désactivation des cylindres avec une part de 39,5 %, soutenus par leur utilisation répandue dans les véhicules de tourisme et le fort équilibre entre les gains d'efficacité énergétique, la performance et le coût du système. Les 6 cylindres sont le segment à la croissance la plus rapide avec un TCAC de 8,28 %, entraîné par l'adoption croissante dans les véhicules de tourisme plus grands, les pickups et les plateformes commerciales cherchant à améliorer l'économie de carburant sans sacrifier la puissance. Les systèmes à 2 cylindres représentent un segment de 1,31 milliard USD, tandis que les 8 cylindres et plus représentent une part de 15,0 %.

Par application

Segment Métrique Principal moteur de la demande
Start-Stop 48,5 % de part Équipement standard sur les plateformes hybrides légères
Idle-Stop 1,19 milliard USD Économies de carburant en cycle urbain
Ralentissement prolongé et gestion thermique 8,39 % de TCAC Règles de traitement après-vente pour les véhicules commerciaux
Cruising sur autoroute 10,3 % de part Optimisation de la charge à l'état stable

Le Start-Stop domine le marché des systèmes de désactivation des cylindres avec une part de 48,5 %, soutenu par des cycles d'exploitation urbains fréquents où la réduction de la consommation de carburant pendant les conditions de faible charge et stationnaires offre des avantages d'efficacité mesurables. Le ralentissement prolongé et la gestion thermique est le segment à la croissance la plus rapide avec un TCAC de 8,39 %, entraîné par l'adoption croissante dans les véhicules commerciaux et la nécessité de maintenir l'efficacité du moteur et du traitement après-vente pendant une opération prolongée à faible charge. L'Idle-Stop représente un segment de 1,19 milliard USD, tandis que le cruising sur autoroute représente une part de 10,3 %.

Analyse Concurrentielle

La concentration se situe dans un territoire modéré. Market Research Future estime un indice Herfindahl-Hirschman proche de 780, les cinq principaux fournisseurs détenant environ 44–48% des revenus mondiaux, laissant une marge significative pour les spécialistes régionaux. L'intensité concurrentielle sur le marché des systèmes de désactivation de cylindres augmente à mesure que les brevets fondamentaux expirent après 2025 et que le logiciel devient le principal facteur de différenciation.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Schaeffler AG ~11–14% Suiveurs de doigts à rouleau de commutation, e-actionneurs Portefeuille de train de soupapes le plus large, intégration OEM profonde
Eaton Corporation ~9–12% Actionnement de soupapes lourdes, matériel de désactivation de cylindres Leadership dans les véhicules commerciaux
BorgWarner Inc. ~7–10% Soupapes solénoïdes, modules de contrôle moteur Couverture combustion-plus-électrification
Continental AG ~6–9% Unités de contrôle, électronique d'actionneur Force en logiciels et diagnostics
DENSO Corporation ~5–8% Assemblages de solénoïdes, services de calibration Enracinement des OEM japonais
MAHLE GmbH ~4–7% Composants de train de soupapes, systèmes thermiques Regroupement de systèmes d'efficacité
Hitachi Astemo ~4–6% Actionneurs, électronique de groupe motopropulseur Échelle de fabrication Asie-Pacifique
Tenneco Inc. ~3–6% Leviers, régulateurs de jeu, pièces de rechange Profondeur du canal de remplacement
Jacobs Vehicle Systems ~3–5% Désactivation de cylindres pour moteurs lourds Spécialiste de la gestion thermique diesel
Tula Technology ~2–4% Algorithmes de contrôle de motif d'allumage Licencié de logiciels pur
Rheinmetall AG ~2–4% Modules de train de soupapes, solénoïdes Fournisseur de premier niveau européen
Camcon Automotive ~1–2% Actionnement de soupapes numérique Défiant la technologie sans came émergente

Actualités et Développements Récents

  • General Motors (Mai 2024) : Annonce d'un rappel affectant environ 877 000 pickups et SUV V8 liés à des préoccupations concernant les culbuteurs et les bielles, entraînant des examens de conception à l'échelle des fournisseurs [14].
  • Cummins et Eaton (Septembre 2023) : Publication de résultats de tests conjoints pour poids lourds montrant une réduction de plus de 30 % des NOx lors de cycles à faible charge utilisant l'arrêt des cylindres pour le chauffage du post-traitement [11].
  • Commission Européenne (Février 2024) : Confirmation du mécanisme de mise en commun de conformité CO₂ 2025, offrant aux fabricants une fenêtre de moyenne de trois ans .
  • Tula Technology (Juin 2024) : Prolongation de son accord de licence de logiciel de contrôle avec un important OEM nord-américain couvrant les moteurs de camions de nouvelle génération [7].
  • EPA (Décembre 2023) : Finalisation des normes NOx pour poids lourds 2027, renforçant les exigences de certification à faible charge d'environ 80 % par rapport aux limites précédentes [6].
  • BorgWarner (Octobre 2024) : Introduction d'une plateforme de solénoïde à haut débit ciblant les moteurs à essence mild-hybrides 48V avec une réponse de commutation plus rapide [5].
  • Ministère des Industries Lourd, Inde (Juillet 2025) : Circulation d'un projet de normes CAFE-III proposant des limites de CO₂ pour les flottes plus strictes à partir de 2027 [17].

Marché des systèmes de désactivation de cylindres Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Matériel de commutation de distribution de soupapes mondial, actionneurs et systèmes de contrôle pour moteurs à combustion
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 5,46 milliards USD
Taille du Marché en 2035 10,78 milliards USD
CAGR (2026–2035) 7,04%
Segments à Croissance la Plus Rapide Actionnement électrique (CAGR de 8,54%) ; Gestion thermique et ralenti prolongé (CAGR de 8,39%)
Régions Couverts Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du Monde
Entreprises Profilées 12 principaux fournisseurs dans le matériel, l'actionnement et les logiciels de contrôle
Devise d'Évaluation Milliards USD
Méthodologie Plus de 350 entretiens avec des experts ; évaluation du marché de bas en haut ; validation de haut en bas ; triangulation des données ; prévisions basées sur des scénarios ; suivi de projet en temps réel

FAQ

Que doivent d'abord évaluer les équipes d'approvisionnement lors de la recherche de fournisseurs sur le marché des systèmes de désactivation de cylindres ?
Priorisez les données de durabilité validées plutôt que le prix unitaire. Demandez les taux de retour sur le terrain pour les vérins et les suiveurs de rouleaux sur au moins 200 000 miles-véhicule cumulés, ainsi que les seuils de sensibilité à la qualité de l'huile documentés [9].
Comment cette technologie se compare-t-elle à l'hybridation légère 48V en termes de coût par gramme de CO₂ évité ?
Le passage de la distribution coûte généralement entre 25 et 40 USD par gramme de CO₂ par kilomètre évité, contre 90 à 140 USD pour un système 48V [4]. Les deux se complètent plutôt que de rivaliser directement.
Quelle exposition à la garantie les OEM portent-ils sur le marché des systèmes de désactivation de cylindres ?
La couverture prolongée de la chaîne cinématique sur les moteurs concernés a duré de 8 à 10 ans dans les récents programmes de remédiation en Amérique du Nord. Négociez le partage des coûts avec les fournisseurs lié aux seuils de taux de défaillance avant le lancement de la production [14].
Les plateformes de moteurs existantes peuvent-elles être rétrofitées plutôt que redessinées ?
Le rétrofit nécessite un nouveau galeries d'huile de culasse et un logiciel de contrôleur révisé, donc la plupart des programmes le considèrent comme une action à mi-cycle. L'arrêt de deux cylindres sur les moteurs en ligne à quatre cylindres est le chemin de rétrofit le plus économique [15].
Quels obstacles d'homologation affectent le plus le marché des systèmes de désactivation de cylindres ?
Les tests d'émissions en conditions réelles exposent un comportement de transition que les cycles de dynamomètre de châssis manquent. Les fournisseurs doivent démontrer un contrôle lambda stable lors des changements de mode sous les protocoles WLTP et RDE .
Comment les modèles de licence logicielle modifient-ils l'économie des fournisseurs ?
Les redevances par véhicule sur les algorithmes de contrôle génèrent des revenus récurrents découplés du volume matériel. Les marges sur la calibration sous licence sont environ trois fois les marges des composants, bien que les OEM exigent de plus en plus un séquestre du code source [7].
Quels défis d'intégration se posent dans les applications lourdes ?
Le chargement de l'arbre à cames et la durabilité des ajusteurs de jeu se dégradent mal à des pressions de cylindre élevées. Les programmes lourds nécessitent généralement du matériel dédié plutôt que des pièces légères mises à l'échelle, ajoutant 14 à 20 mois au développement [11].
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















