Marché de la chirurgie esthétique (2026 - 2035)

Rapport de recherche sur le marché de la chirurgie esthétique Informations par type de procédure {Invasive (Augmentation mammaire, Liposuccion, Remodelage du nez, Chirurgie des paupières, Abdominoplastie, et Autres) Non-invasive (Injections de Botox, Produits de comblement des tissus mous, Peeling chimique, Épilation au laser, Microdermabrasion, Dermabrasion, et Autres)}, par utilisateur final (Hôpitaux et cliniques de dermatologie, Centres chirurgicaux ambulatoires, et Autres), et région (Amérique du Nord, Europe, Asie-Pacifique, et Reste du monde - Prévisions jusqu'en 2035
ID: MRFR/MED/2279-HCR 80 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Cosmetic Surgery Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.87%
2025 Market SizeUSD 104.02 Billion
2035 Market SizeUSD 183.23 Billion
Key Players
AbbVie Inc.
Galderma S.A.
Merz Pharmaceuticals GmbH
Bausch Health Companies Inc.
Johnson & Johnson
InMode Ltd.
Opportunities
  • AI-Powered Consultation and Outcome Simulation
  • Regenerative Medicine and Biologic Therapies
  • Emerging-Market Expansion

Cosmetic Surgery Market Summary

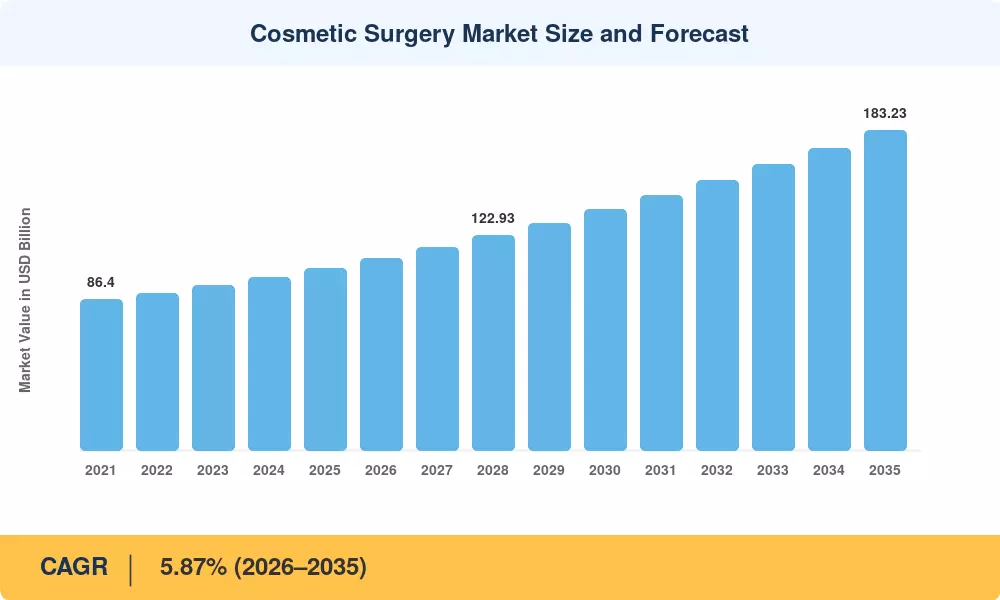
Le marché de la chirurgie esthétique a atteint une valorisation de 104,02 milliards USD en 2025 et devrait croître de 109,67 milliards USD en 2026 à 183,23 milliards USD d'ici 2035, enregistrant un TCAC de 5,87 % au cours de la période de prévision. L'accélération de la demande est ancrée dans deux catalyseurs mutuellement renforçants : la prolifération mondiale des plateformes de traitement peu invasives, qui ont réduit les temps de récupération moyens de moitié au cours des cinq dernières années, et la demande procédurale en aval créée par l'adoption rapide des thérapies de perte de poids par agonistes des récepteurs GLP-1 — une catégorie dont les prescriptions ont augmenté d'environ 300 % depuis 2021, générant un pipeline croissant de patients recherchant des procédures de remodelage et de raffermissement de la peau après une perte de poids [1].

Une transformation technologique redessine le marché de la chirurgie esthétique tant au niveau clinique qu'au niveau de l'acquisition de patients. Les techniques d'incision ouverte héritées cèdent la place à des dispositifs basés sur l'énergie, à des greffes assistées par robot et à des plateformes injectables qui élargissent le bassin de patients accessibles en abaissant les seuils de risque. La Société américaine des chirurgiens plastiques a rapporté que les prestataires américains ont collectivement investi plus de 2,3 milliards USD dans de nouvelles infrastructures de dispositifs esthétiques rien qu'en 2024, tandis que les plateformes d'imagerie alimentées par l'IA influencent désormais la planification pré-procédurale dans plus de 40 % des cliniques accréditées [2].

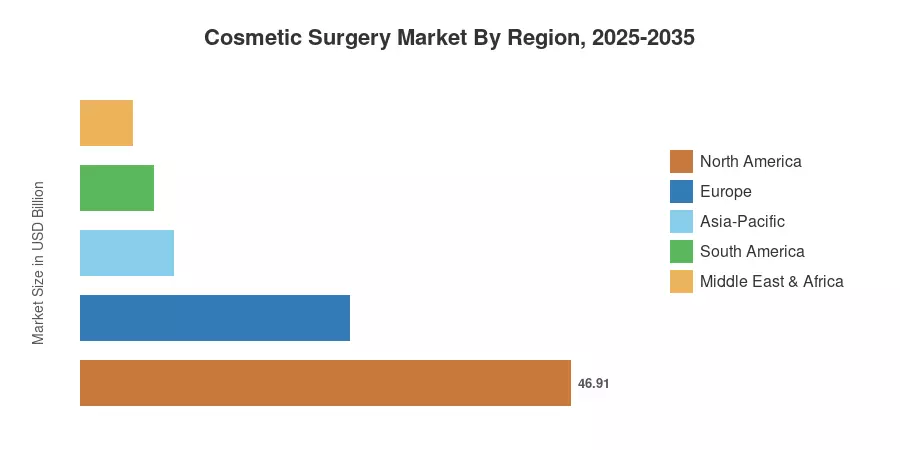
La Amérique du Nord détient la plus grande part du marché de la chirurgie esthétique avec environ 45,1 % des revenus de 2025, soutenue par des dépenses discrétionnaires par habitant élevées et de larges options de financement adjacentes à l'assurance. La région Asie-Pacifique est la plus dynamique, propulsée par une demande croissante de la classe moyenne en Chine, en Corée du Sud et en Inde. L'Europe occupe la deuxième position avec environ 24,8 % de part, tirée par l'harmonisation réglementaire sous le Règlement européen sur les dispositifs médicaux et de forts flux de tourisme médical. La décennie à venir sera définie par la consolidation des plateformes, le séquençage des traitements personnalisés et l'intégration des modalités biologiques régénératives dans la pratique esthétique grand public.


Principaux enseignements du rapport

• Par type de procédure

  • Les interventions chirurgicales représentaient environ 62,0 % des revenus totaux du marché de la chirurgie esthétique en 2025, menées par le remodelage corporel et les catégories de reconstruction faciale.
  • Les modalités non chirurgicales — y compris les injectables, le resurfaçage au laser et les traitements basés sur l'énergie — devraient enregistrer le TCAC le plus rapide de 7,84 % jusqu'en 2035 alors que la préférence des patients se déplace vers des options à temps d'arrêt réduit.

• Par genre

  • Les patientes représentaient environ 72,6 % de la demande du marché de la chirurgie esthétique en 2025
  • Bien que la clientèle masculine se développe à un TCAC de 7,40 % à mesure que la stigmatisation sociale diminue.


• Par tranche d'âge

  • La tranche d'âge 35–50 a capturé la plus grande part de segment avec environ 51,4 %
  • Tandis que la démographie 18–34 croît le plus rapidement avec un TCAC de 7,70 %.

• Par région

  • La Amérique du Nord a dominé le marché de la chirurgie esthétique en 2025 avec une part de 45,1 %, alimentée par une infrastructure clinique avancée et un financement agressif des consommateurs.
  • La région Asie-Pacifique devrait être la plus dynamique jusqu'en 2035, soutenue par des écosystèmes de tourisme médical en Corée du Sud et en Thaïlande et une demande intérieure croissante en Inde et en Chine.


Taille du marché et prévisions (2021–2035)

Les données pour les années historiques (2021–2024) proviennent de dépôts de revenus industriels audités, de bases de données sur les dépenses de santé nationales et d'entretiens primaires exclusifs avec des opérateurs de cliniques dans 28 pays. Les projections de prévisions (2026–2035) appliquent un modèle de bas en haut calibré contre la croissance du volume des procédures, les tendances des prix de vente moyens et les délais réglementaires régionaux, validés par des indicateurs macroéconomiques de haut en bas.
Taille et prévisions du marché de la chirurgie esthétique
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'Impact des Conducteurs

Conducteur ~% Impact sur le CAGR Pertinence Géographique Chronologie de l'Impact Réf
Adoption de la Technologie Minimale Invasive +1.4% Global À court terme (≤2 ans) [2]
Procédures Post-Perte de Poids Basées sur GLP-1 +1.1% Amérique du Nord, Europe À moyen terme (2–4 ans) [1]
Amplification des Normes de Beauté sur les Réseaux Sociaux +0.9% Global À court terme (≤2 ans) [5]
Demande Esthétique Masculine Croissante +0.7% Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [6]
Démographie de la Population Vieillissante +0.6% Europe, Japon À long terme (≥4 ans) [7]
Expansion du Tourisme Médical +0.5% Asie-Pacifique, Amérique du Sud À moyen terme (2–4 ans) [8]
Planification de Traitement Numérique et IA +0.4% Amérique du Nord, Europe À long terme (≥4 ans) [9]


Adoption de la Technologie Minimale Invasive

Les plateformes basées sur l'énergie — englobant le microneedling par radiofréquence, l'échographie focalisée à haute intensité et les systèmes laser à picosecondes — ont fondamentalement augmenté le nombre de patients accessibles sur le marché de la chirurgie esthétique. La FDA a approuvé 47 nouvelles indications d'appareils esthétiques entre 2022 et 2024, soit une augmentation de 38 % par rapport à la période de trois ans précédente [2]. Les cliniques offrant des alternatives non chirurgicales rapportent un débit de patients 2,5 fois meilleur par salle de traitement, ce qui réduit les délais de rentabilité et incite à réinvestir dans des plateformes de nouvelle génération.


Procédures Post-Perte de Poids Basées sur GLP-1

Le marché de la chirurgie esthétique dispose désormais d'un tout nouveau canal de patients grâce à l'augmentation des prescriptions de tirzepatide et de sémaglutide. Une enquête de l'ASPS a indiqué que 58 % des chirurgiens certifiés par le conseil ont constaté une augmentation des consultations de remodelage corporel directement attribuable à une perte de poids considérable médiée par GLP-1 en 2024 [1]. Les volumes d'abdominoplastie, de brachioplastie et de lifting du bas du corps ont combiné une augmentation de 21 % d'une année sur l'autre, avec une tendance qui devrait s'intensifier à mesure que les critères d'éligibilité pour GLP-1 s'élargissent.


Amplification des Normes de Beauté sur les Réseaux Sociaux

Des plateformes comme Instagram, TikTok et YouTube ont compressé le cycle de prise de décision de la sensibilisation à la consultation. Une enquête RealSelf de 2024 a révélé que 72 % des patients de première fois ont cité le contenu des réseaux sociaux — en particulier les vidéos avant-après — comme leur principal canal de recherche [5]. Ce parcours de découverte numérique réduit la barrière psychologique à l'adoption des traitements, en particulier parmi la tranche d'âge 18–34 ans, et redéfinit la manière dont les cliniques allouent les budgets d'acquisition de patients dans le marché de la chirurgie esthétique.

Demande Esthétique Masculine Croissante

Les patients masculins représentent désormais le segment démographique à la croissance la plus rapide sur le marché de la chirurgie esthétique, avançant à un CAGR de 7,40 %. La déstigmatisation culturelle, renforcée par l'approbation des célébrités et les pressions de compétitivité au travail, a entraîné une croissance à deux chiffres des procédures telles que la correction de la gynécomastie, le remodelage de la mâchoire et les traitements par neurotoxines injectables [6]. Les cliniques répondent avec des environnements de consultation spécifiques aux hommes et des campagnes de marketing.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Renforcement réglementaire sur la licence et la publicité –0.8% Global À moyen terme (2–4 ans) [10]
Coûts élevés des procédures et couverture d'assurance limitée –0.6% Amérique du Nord, Europe À long terme (≥4 ans) [11]
Risques de complications et préoccupations concernant la sécurité des patients –0.5% Global À court terme (≤2 ans) [12]
Pénurie de praticiens qualifiés –0.4% Asie-Pacifique, MEA À moyen terme (2–4 ans) [13]
Volatilité économique affectant les dépenses discrétionnaires –0.3% Amérique du Sud, MEA À court terme (≤2 ans) [14]


Renforcement réglementaire sur la licence et la publicité

Les gouvernements du monde entier imposent des règles plus strictes sur qui peut effectuer des procédures esthétiques et comment elles peuvent être commercialisées. Le Royaume-Uni a promulgué la loi sur la licence des procédures cosmétiques non chirurgicales en 2024, mandant que seuls les professionnels licenciés administrent des traitements injectables, interdisant effectivement environ 15 % des fournisseurs existants [10]. Une législation similaire progresse en Australie et dans les États membres de l'UE, augmentant les coûts de conformité et contraignant la croissance de la capacité sur le marché de la chirurgie esthétique.

Coûts élevés des procédures et couverture d'assurance limitée

Les opérations cosmétiques restent principalement des coûts à la charge des patients. Les frais moyens des procédures chirurgicales aux États-Unis varient de 5 000 à 15 000 USD, avec des produits de financement portant des TAEG de 8 à 24 % [11]. Ce modèle de tarification contraint l'élasticité de la demande, en particulier parmi les consommateurs à revenu moyen, et entrave la pénétration du marché de la chirurgie esthétique dans les zones sensibles aux prix.


Risques de complications et préoccupations concernant la sécurité des patients

Le signalement d'événements indésirables — amplifié par la viralité des réseaux sociaux — peut produire une suppression épisodique de la demande. Les risques qui sapent la confiance des consommateurs pendant les périodes d'examen ont été soulignés dans l'évaluation de la Commission européenne sur l'adultération des agents de comblement dermique et la communication de sécurité de la FDA de 2023 sur les implants mammaires texturés [12].


Cosmetic Surgery Market Opportunities

Consultation et simulation de résultats alimentées par l'IA

Les plateformes d'apprentissage automatique qui génèrent des simulations de résultats photoréalistes transforment l'expérience de pré-consultation dans le marché de la chirurgie esthétique. Les cliniques déployant des simulateurs IA rapportent une augmentation de 35 % des taux de conversion de consultation à procédure, et la technologie permet des expériences virtuelles d'essai avant achat qui réduisent l'anxiété des patients [9].

Médecine régénérative et thérapies biologiques

Le plasma riche en plaquettes, les traitements à base d'exosomes et le greffage de graisse autologue amélioré avec des concentrés de cellules souches représentent une opportunité supplémentaire de 3,8 milliards USD d'ici 2032 [15]. Ces modalités comblent le fossé entre les interventions non chirurgicales et chirurgicales et séduisent les patients recherchant des résultats d'apparence naturelle et de longue durée.

Expansion sur les marchés émergents

Le volume des procédures esthétiques en Inde croît de plus de 12 % par an, soutenu par l'augmentation des revenus disponibles en milieu urbain et la prolifération de cliniques en format chaîne dans les villes de niveau 2 [8]. Le Brésil et la Thaïlande développent simultanément leur infrastructure de tourisme médical, positionnant le marché de la chirurgie esthétique pour une pénétration accélérée en dehors des bastions traditionnels occidentaux.

Modèles de maintenance esthétique basés sur l'abonnement

Les programmes d'adhésion qui regroupent l'entretien injectable, les protocoles de soins de la peau et les traitements annuels basés sur des dispositifs en flux de revenus récurrents gagnent en popularité. Ce modèle lisse les flux de trésorerie des cliniques et augmente la valeur à vie des patients d'environ 2,8 fois par rapport aux modèles de visites épisodiques [16].

Monétisation des données par l'analyse des résultats

Les données agrégées et dé-identifiées sur les résultats des procédures deviennent un actif commercial. Les fabricants de dispositifs et les entreprises pharmaceutiques concluent des accords de licence de données avec de grands réseaux de cliniques pour informer la priorisation de la R&D et les soumissions de preuves du monde réel, créant une nouvelle couche de revenus pour le marché de la chirurgie esthétique [17].


Cosmetic Surgery Market Future Outlook

Personnalisation pilotée par l'IA et planification de traitement autonome

L'intelligence artificielle va transformer la façon dont les cliniciens et les patients interagissent dans le marché de la chirurgie esthétique au cours de la prochaine décennie. Des modèles d'apprentissage profond entraînés sur des millions d'images de résultats de procédures permettent une précision prédictive dépassant 90 % pour l'apparence post-traitement, tandis que des plateformes robotiques commencent à automatiser les étapes de suture et de transfert de graisse [9]. D'ici 2030, la planification de traitement assistée par IA devrait être standard dans plus de 65 % des cliniques accréditées dans le monde.

Économie des plateformes et consolidation multi-cliniques

Les stratégies de regroupement soutenues par des fonds de capital-investissement accélèrent la consolidation dans le marché de la chirurgie esthétique. Les 20 principaux opérateurs multi-sites représentaient collectivement moins de 8 % des revenus mondiaux en 2024, indiquant une marge substantielle pour la concentration des parts de marché. L'économie des plateformes libère l'échelle d'approvisionnement, le marketing centralisé et les protocoles de formation standardisés que les petites cliniques indépendantes ne peuvent pas reproduire [16].

Esthétique régénérative et intégration de la longévité

La convergence de la médecine esthétique avec le mouvement plus large de la science de la longévité créera de nouvelles catégories de produits et de parcours pour les patients. Les thérapies par facteurs de croissance, les échafaudages tissulaires bioprintés et les traitements cutanés améliorés par des sénolytiques devraient contribuer à 8 à 12 milliards USD de revenus supplémentaires au marché de la chirurgie esthétique d'ici 2035 [15]. Cette intégration brouillera la frontière entre l'amélioration cosmétique et les soins de santé préventifs.

ESG, durabilité et normes de pratique éthique

Le reporting sur la durabilité entre dans l'industrie esthétique alors que les réseaux de cliniques font face à la pression des investisseurs et des consommateurs pour divulguer l'impact environnemental — des déchets de dispositifs à usage unique aux plateformes laser énergivores. La Société internationale de chirurgie plastique esthétique a publié son premier cadre de durabilité en 2024, et les cliniques qui adoptent des protocoles verts certifiés rapportent des avantages mesurables en termes de préférence des patients [20].


Analyse de la part de marché régionale

Région Métrique clé (2025) Thèmes d'investissement principaux
Amérique du Nord 45,1 % de part Innovation des dispositifs, adjacence GLP-1, acquisition numérique de patients
Europe 25,80 milliards USD Conformité au MDR de l'UE, tourisme médical, démographie anti-âge
Asie-Pacifique 8,56 % TCAC (2026–2035) Influence K-beauty, expansion des cliniques en chaîne, tourisme médical
Amérique du Sud 6,97 milliards USD Tourisme médical (Brésil), demande motivée par l'accessibilité
Moyen-Orient et Afrique 4,8 % de part Esthétique de luxe (États du Golfe), modernisation réglementaire
Total 104,02 milliards USD —

Le marché de la chirurgie esthétique présente une hiérarchie régionale prononcée façonnée par la maturité de l'infrastructure de santé, le pouvoir d'achat des consommateurs et les attitudes culturelles envers l'amélioration esthétique personnelle.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78,2 % de la part régionale Base de fournisseurs la plus importante ; pipeline GLP-1 après perte de poids
Canada 5,18 % TCAC Modernisation réglementaire provinciale
Mexique 3,94 milliards USD Tourisme médical transfrontalier depuis les États-Unis


Les États-Unis ancrent le marché de la chirurgie esthétique en Amérique du Nord, avec l'ASPS documentant 28,4 millions de procédures en 2024 — une augmentation de 9 % d'une année sur l'autre [2]. Le marché canadien bénéficie des initiatives provinciales visant à réglementer et ainsi légitimer les fournisseurs esthétiques non médecins, tandis que les prix compétitifs du Mexique et sa proximité avec les centres de population américains soutiennent un corridor de tourisme médical d'une valeur estimée à 1,2 milliard USD par an [8].

Europe

Pays Métrique clé Moteur clé
Allemagne 22,4 % de la part régionale Infrastructure de cliniques privées solide
Royaume-Uni 5,42 % TCAC Nouveau régime de licence favorisant la formalisation
France 3,36 milliards USD Culture des injectables premium
Italie 12,8 % de la part régionale Demande démographique anti-âge
Espagne 4,97 % TCAC Tourisme médical en provenance d'Europe du Nord
Pays nordiques 1,81 milliard USD Revenu disponible élevé, intégration du bien-être
Russie 5,6 % de la part régionale Capacité de fabrication domestique
Reste de l'Europe 4,71 % TCAC Harmonisation réglementaire sous le MDR de l'UE


L'Allemagne est en tête de la demande européenne pour le marché de la chirurgie esthétique, soutenue par un dense réseau de cliniques esthétiques privées et une population vieillissante avec un fort pouvoir d'achat. La loi sur les licences du Royaume-Uni de 2024 devrait consolider la part de marché parmi les fournisseurs accrédités et accélérer le positionnement premium [10].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 34,1 % de la part régionale Croissance des marques domestiques, marketing numérique
Inde 9,87 % TCAC Expansion des cliniques en chaîne dans les villes de niveau 2
Japon 4,83 milliards USD Société anti-âge, adoption avancée des dispositifs
Corée du Sud 28,7 % de la part régionale Écosystème K-beauty, tourisme médical entrant
ASEAN 8,14 % TCAC Hubs de tourisme médical (Thaïlande, Philippines)
Reste de l'Asie-Pacifique 1,54 milliard USD Développement de marché à un stade précoce


L'influence de la Corée du Sud sur le marché mondial de la chirurgie esthétique s'étend bien au-delà de ses frontières — le pays a attiré 667 000 patients de tourisme médical entrants en 2024, les procédures esthétiques représentant plus de 60 % des arrivées [8]. Les opérateurs de cliniques en chaîne en Inde répliquent le modèle de scalabilité de franchise pionnier dans les soins dentaires, rendant les traitements esthétiques accessibles à un plus large éventail de revenus.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 71,3 % de la part régionale Deuxième plus grand volume de procédures chirurgicales au monde
Argentine 5,68 % TCAC Demande croissante de la classe moyenne
Reste de l'Amérique du Sud 0,97 milliard USD Développement à un stade précoce


Le Brésil se classe au deuxième rang mondial en termes de procédures esthétiques chirurgicales totales, la Société brésilienne de chirurgie plastique rapportant 1,6 million de chirurgies en 2024 [18]. La demande domestique est complétée par le tourisme médical entrant en provenance de pays voisins attirés par des prix compétitifs et des réputations de chirurgiens établies.

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,4 % de la part régionale Diversification des soins de santé Vision 2030
Émirats Arabes Unis 6,73 % TCAC Tourisme de luxe et demande des expatriés
Afrique du Sud 0,62 milliard USD Base de fournisseurs la plus importante en Afrique subsaharienne
Égypte 5,31 % TCAC Démographie jeune et sensibilisation croissante
Reste du MEA 24,6 % de la part régionale Modernisation réglementaire en cours


Les pays du Conseil de coopération du Golfe positionnent la médecine esthétique comme un pilier de leurs stratégies de diversification des soins de santé. L'Autorité de la santé de Dubaï a délivré 127 nouvelles licences d'établissements esthétiques entre 2022 et 2024, reflétant l'ambition de l'émirat de devenir un hub mondial pour le marché de la chirurgie esthétique [19].


Marché de la chirurgie esthétique par région, 2025-2035

Cosmetic Surgery Market Segmentation

Par type de procédure

Segment Métrique clé Principal moteur de la demande
Chirurgical 62,0 % de part (2025) Modelage du corps après perte de poids par GLP-1
Non chirurgical 7,84 % TCAC (2026–2035) Temps d'arrêt réduit, adoption par des patients plus jeunes


Les procédures chirurgicales restent l'épine dorsale des revenus du marché de la chirurgie esthétique, soutenues par l'augmentation mammaire, l'abdominoplastie et les chirurgies de rajeunissement facial. Le segment bénéficie de valeurs moyennes de procédure plus élevées, bien que son taux de croissance soit inférieur à celui de la catégorie non chirurgicale. Les modalités non chirurgicales — englobant les injectables de neurotoxines, les remplisseurs d'acide hyaluronique et les traitements cutanés basés sur l'énergie — connaissent une accélération de la demande alors que les plateformes de dispositifs améliorent les résultats tout en réduisant les temps de traitement à moins d'une heure.

Par sexe

Segment Métrique clé Principal moteur de la demande
Féminin 72,6 % de part (2025) Adoption large des procédures à travers toutes les cohortes d'âge
Masculin 7,40 % TCAC (2026–2035) Déstigmatisation culturelle, esthétique au travail


Les patientes continuent de représenter la majorité du volume du marché de la chirurgie esthétique. La demande masculine, bien que plus faible en termes absolus, accélère rapidement alors que la culture de la mise en beauté se normalise et que les traitements injectables offrent des solutions discrètes et à faible temps d'arrêt alignées sur les horaires professionnels.

Par tranche d'âge

Segment Métrique clé Principal moteur de la demande
18–34 ans 7,70 % TCAC (2026–2035) Influence des réseaux sociaux, traitements préventifs
35–50 ans 51,4 % de part (2025) Années de revenus maximaux, priorités anti-âge
50 ans et plus 24,87 milliards USD (2025) Demande reconstructive et de rajeunissement


La cohorte des 35–50 ans représente le moteur économique du marché de la chirurgie esthétique, combinant un revenu discrétionnaire maximal avec une forte motivation pour l'intervention anti-âge. Le groupe des 18–34 ans, cependant, redéfinit la trajectoire de croissance du marché grâce à des traitements préventifs en phase précoce — des protocoles dits de "préjuvénation" qui utilisent des neurotoxines et des régimes de soins de la peau pour retarder le vieillissement visible [5].

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux et cliniques spécialisées 58,5 % de part (2025) Cas chirurgicaux complexes, travaux reconstructifs éligibles à l'assurance
Spas médicaux 8,43 % TCAC (2026–2035) Volume non chirurgical, expérience orientée vers le commerce de détail
Centres de chirurgie ambulatoire 10,14 milliards USD (2025) Modèle chirurgical ambulatoire rentable


Les hôpitaux et les cliniques spécialisées conservent la part dominante du marché de la chirurgie esthétique, soutenus par leur capacité à gérer des cas chirurgicaux complexes et des soins postopératoires. Les spas médicaux sont le canal à la croissance la plus rapide, capitalisant sur la préférence des consommateurs pour des environnements de type spa et une accessibilité sans rendez-vous pour les traitements injectables et basés sur l'énergie.

Par zone corporelle

Segment Métrique clé Principal moteur de la demande
Visage et tête 66,0 % de part (2025) Demande injectable, rajeunissement facial
Seins 14,25 milliards USD (2025) Augmentation, reconstruction, révision
Corps et extrémités 8,24 % TCAC (2026–2035) Modelage lié au GLP-1, croissance de la liposuccion


Les procédures du visage et de la tête dominent le marché de la chirurgie esthétique, les neurotoxines et les remplisseurs dermiques représentant la plus grande catégorie de volume de procédures au niveau mondial. Les traitements du corps et des extrémités émergent comme la zone à la croissance la plus rapide, directement alimentée par la vague de modelage post-GLP-1 qui génère une demande pour l'abdominoplastie, les lifts de cuisse et le modelage des bras.


Évaluation Concurrentielle

Le marché de la chirurgie esthétique présente une concentration moyenne, les cinq principales entreprises représentant environ 28 à 34 % des revenus mondiaux. Le champ concurrentiel s'étend aux fabricants d'injectables de qualité pharmaceutique, aux OEM de dispositifs et aux plateformes de cliniques intégrées verticalement. L'indice de Herfindahl-Hirschman se situe dans la plage modérée (~650–900), indiquant une concurrence significative à travers les segments sans fragmentation extrême.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
AbbVie Inc. (Allergan Aesthetics) ~8–11% Botox, Juvederm, implants mammaires Franchise injectable dominante avec une équité de marque mondiale
Galderma S.A. ~5–8% Restylane, Sculptra, Dysport Portefeuille esthétique complet avec intégration dermatologique
Merz Pharmaceuticals GmbH ~3–5% Xeomin, Belotero, Ultherapy Leadership européen avec plateforme de dispositifs à ultrasons
Bausch Health Companies Inc. ~2–4% Dispositifs médicaux Solta, Thermage Spécialisation dans les dispositifs basés sur l'énergie
Johnson & Johnson (Mentor) ~3–5% Implants mammaires, expanseurs de tissu Transition reconstructive vers cosmétique
InMode Ltd. ~2–4% Morpheus8, BodyTite, FaceTite Innovateur de plateforme RF peu invasive
Cutera Inc. ~1–3% AviClear, Excel V+, truSculpt Spécialiste des lasers et des dispositifs énergétiques
Syneron Candela ~2–4% VASER, PicoWay, GentleMax Large portefeuille basé sur l'énergie
Alma Lasers (Sisram Medical) ~1–3% Soprano, Accent Prime, Alma Hybrid Plateformes de dispositifs abordables pour les marchés émergents
Sientra Inc. ~1–2% Implants mammaires, allogreffes Positionnement d'implant premium de niche


Actualités récentes & Développements

  • Août 2025 : La FDA approuve les fillers à acide hyaluronique Evolysse pour le traitement des plis nasogéniens, augmentant les options pour les praticiens et intensifiant la concurrence des prix dans le segment du milieu du visage
  • Mars 2025 : La confiance des investisseurs dans des modèles de livraison évolutifs et axés sur le bien-être est démontrée par l'engagement de 4 millions de dollars d'XWELL pour acheter des spas médicaux américains.
  • Décembre 2024 : Le Harley Medical Group et les cliniques Sk:n sont acquis par Lorena Investments, accélérant la concentration des cliniques au Royaume-Uni.


Marché de la chirurgie esthétique Market Report Scope

Paramètre Détails
Portée du marché Marché mondial de la chirurgie esthétique englobant les interventions esthétiques chirurgicales, non chirurgicales et basées sur des dispositifs
Période d'étude 2021–2035
CAGR (Prévision) 5,87 % (2026–2035)
Taille du marché — Année de base (2025) 104,02 milliards USD
Taille du marché — Point de prévision (2035) 183,23 milliards USD
Segment à la croissance la plus rapide Procédures non chirurgicales (CAGR de 7,84 %)
Entreprises profilées 10 (voir Section 10)
Devise d'évaluation Milliards USD

FAQ

Comment les options de financement influencent-elles les taux de conversion des patients sur le marché de la chirurgie esthétique ?
Les cliniques offrant un financement par des tiers (par exemple, CareCredit, PatientFi) signalent des taux de conversion consultation-procédure supérieurs de 30 à 40 % par rapport aux pratiques uniquement en espèces [11]. Des plans de paiement flexibles réduisent la barrière de coût initial et ont un impact particulièrement fort pour les procédures dépassant 5 000 USD.
Quel rôle la certification par un conseil joue-t-elle dans la différenciation concurrentielle sur le marché de la chirurgie esthétique ?
Les prestataires certifiés par un conseil commandent des primes de prix de 15 à 25 % par rapport aux concurrents non certifiés [2]. La certification signale la sécurité et la qualité des résultats, ce qui en fait un signal de confiance critique dans la prise de décision des patients.
Comment les thérapies combinées redéfinissent-elles les protocoles de traitement sur le marché de la chirurgie esthétique ?
Les prestataires regroupent de plus en plus les injectables avec des traitements basés sur l'énergie dans des protocoles en une seule session pour optimiser les résultats [4]. Les approches combinées améliorent les scores de satisfaction des patients et augmentent les revenus par visite de 40 à 60 %.
Quels risques de cybersécurité les cliniques esthétiques numériques doivent-elles affronter ?
Les données d'imagerie des patients et les dossiers financiers rendent les cliniques esthétiques des cibles attrayantes pour les ransomwares [17]. Les cliniques gérant des simulations basées sur l'IA doivent investir dans une infrastructure cloud conforme à la HIPAA et une protection des points de terminaison.
Comment le marché de la chirurgie esthétique réagit-il aux récessions économiques ?
La demande pour des procédures chirurgicales coûteuses diminue généralement de 8 à 12 % pendant les périodes de ralentissement, tandis que les volumes d'injectables non chirurgicaux restent résilients [14]. Cette séparation rend la diversification du mélange de procédures une stratégie clé pour se protéger contre la récession.
Quelles lacunes de formation existent pour les technologies esthétiques de nouvelle génération sur le marché de la chirurgie esthétique ?
Les dispositifs basés sur l'énergie nécessitent une certification spécifique au fabricant que la plupart des programmes de résidence ne couvrent pas [13]. Cette lacune crée une demande de formation sur le marché secondaire et favorise les entreprises de dispositifs offrant des plateformes d'éducation intégrées.
Comment les plateformes de télémédecine directes aux consommateurs affectent-elles le marché de la chirurgie esthétique ?
Les plateformes de consultation virtuelle réduisent les taux de non-présentation d'environ 25 % et étendent la portée géographique au-delà de la zone de chalandise locale d'une clinique [9]. Elles deviennent la norme pour les évaluations initiales avant les visites de procédures en personne.
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed surgical journals, clinical outcome studies, and authoritative aesthetic medicine organizations. Key sources included the US Food and Drug Administration (FDA), European Medicines Agency (EMA), Medicines and Healthcare products Regulatory Agency (MHRA-UK), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society of Plastic Surgeons (ASPS.org), American Society for Aesthetic Plastic Surgery (ASAPS), International Confederation for Plastic, Reconstructive and Aesthetic Surgery (IPRAS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, OECD Health Statistics, American Hospital Association (AHA) Annual Survey, Eurostat Health Database, and national medical device registries from South Korea (MFDS), Japan (PMDA), and Brazil (ANVISA). These sources were used to collect procedural statistics, surgical safety data, regulatory clearance information, accreditation standards for surgical facilities, demographic adoption trends, and competitive landscape analysis for both invasive procedures (breast augmentation, liposuction, rhinoplasty, blepharoplasty, abdominoplasty) and non-invasive treatments (neurotoxins, dermal fillers, laser therapies, chemical peels).


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. C-suite executives, VPs of Global Marketing, Heads of Medical Affairs, and Commercial Directors from aesthetic device manufacturers, implant producers, and pharmaceutical companies comprised the supply-side sources. Demand-side sources included procurement heads from hospital-based cosmetic surgery centers, multi-specialty clinics, dermatology practices, and ambulatory surgical centers (ASCs), as well as board-certified plastic surgeons, facial plastic surgeons, dermatologists, oculoplastic surgeons, and medical spa medical directors. The primary research validated procedural volume segmentation, confirmed aesthetic device pipeline timelines, and collected insights on surgical adoption patterns, preference shifts between minimally invasive and invasive procedures, pricing strategies for premium implants, and out-of-pocket payment dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedural volume analysis across both surgical and non-surgical categories. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Latin America, and the Middle East

Product and service mapping across breast implants (silicone/saline), facial aesthetics (neurotoxins/fillers), body contouring devices (laser/lipolysis), skin resurfacing technologies, and surgical instruments

Analysis of reported and modeled annual revenues specific to cosmetic surgery portfolios and aesthetic medical device divisions

Coverage of manufacturers and major clinic chains representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedural volume × ASP by country, segmented by invasive vs. non-invasive) and top-down (manufacturer revenue validation and service provider revenue analysis) approaches to derive segment-specific valuations for breast augmentation, liposuction, rhinoplasty, eyelid surgery, injectables, and energy-based devices

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















