Marché de l'informatique contextuelle (2026 – 2035)

Taille, part et rapport de recherche du marché de l’informatique contextuelle par contraintes d’architecture de consentement, par fragmentation des données et lacunes d’interopérabilité, par plafonds énergétiques et thermiques sur la détection permanente, par matrice de pondération d’impact de retenue et par région (Amérique du Nord, Europe, Amérique du Sud, Afrique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035.
ID: MRFR/ICT/29822-HCR 128 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 17, 2026
Context Aware Computing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.95%
2025 Market SizeUSD 75.20 Billion
2035 Market SizeUSD 231.13 Billion
Key Players
Alphabet
Apple Inc.
Microsoft Corporation
Samsung Electronics
Qualcomm Inc.
IBM Corporation
Opportunities
  • Privacy-Preserving Inference as a Premium Tier
  • Contextual Layers for Emerging-Market Commerce
  • Context Data Monetisation and Clean-Room Business Models

Marché de l'informatique contextuelle Résumé

Selon l'analyse de MRFR, la taille du marché de l'informatique contextuelle était estimée à 22,64 milliards USD en 2024. L'industrie de l'informatique contextuelle devrait croître de 25,0 en 2025 à 67,31 d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 10,41 pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de l'informatique contextuelle est prêt à connaître une croissance substantielle, soutenue par les avancées technologiques et l'évolution des attentes des consommateurs.

  • L'intégration avec les appareils IoT devient de plus en plus répandue, améliorant la fonctionnalité des applications contextuelles.
  • L'Amérique du Nord reste le plus grand marché, tandis que la région Asie-Pacifique émerge comme la zone à la croissance la plus rapide pour les technologies contextuelles.
  • Les maisons intelligentes représentent le plus grand segment, tandis que la technologie portable gagne rapidement en traction en tant que domaine de croissance clé.
  • La demande croissante pour des expériences personnalisées et l'expansion des appareils intelligents sont des moteurs significatifs propulsant la croissance du marché.

Taille du marché et prévisions

2024 Market Size 22,64 (milliards USD)
2035 Market Size 67,31 (milliards USD)
CAGR (2025 - 2035) 10,41 %

Principaux acteurs

Google (US), Apple (US), Microsoft (US), IBM (US), Amazon (US), Samsung (KR), Intel (US), Qualcomm (US), Nokia (FI), Sony (JP)

Marché de l'informatique contextuelle conducteurs

Croissance de l'analyse de données

Le marché de l’informatique contextuelle connaît une croissance substantielle en raison des progrès de l’analyse des données. Les organisations reconnaissent de plus en plus la valeur de la prise de décision basée sur les données, facilitée par les technologies informatiques contextuelles. Le marché de l’informatique contextuelle devrait atteindre plus de 300 milliards de dollars d’ici 2026, ce qui indique une forte demande de solutions capables de traiter et d’analyser des données contextuelles. L'informatique contextuelle permet aux entreprises de tirer des informations exploitables à partir de grandes quantités de données, améliorant ainsi l'efficacité opérationnelle et l'engagement des clients. Alors que les entreprises s’efforcent d’exploiter la puissance de l’analyse des données, le marché de l’informatique contextuelle est susceptible de se développer, en mettant l’accent sur le développement d’outils capables d’interpréter et d’utiliser efficacement les informations contextuelles.

Émergence des villes intelligentes

Le développement des villes intelligentes est un moteur essentiel du marché de l’informatique contextuelle. À mesure que les zones urbaines évoluent pour intégrer des technologies avancées, le besoin de solutions adaptées au contexte devient de plus en plus évident.Ville intelligenteles initiatives visent à améliorer la vie urbaine grâce à des infrastructures améliorées, une gestion efficace des ressources et des services publics améliorés. L'informatique contextuelle joue un rôle crucial dans ces initiatives en permettant la collecte et l'analyse de données en temps réel, qui éclairent les processus de prise de décision. Il est prévu que les investissements dans les projets de villes intelligentes dépasseront 1 000 milliards de dollars d’ici 2025, créant ainsi un terrain fertile pour des applications contextuelles. Cette tendance favorise non seulement l’innovation au sein du marché de l’informatique contextuelle, mais encourage également la collaboration entre les différentes parties prenantes pour développer des solutions intégrées qui répondent aux défis urbains.

Expansion des appareils intelligents

La prolifération des appareils intelligents influence considérablement le marché de l’informatique contextuelle. Avec l'adoption croissante des smartphones, des appareils portables etmaison intelligenteappareils, la demande d’applications contextuelles augmente. On estime que le nombre d’appareils connectés dépassera 75 milliards d’ici 2025, créant ainsi de vastes opportunités pour les solutions informatiques contextuelles. Ces appareils collectent et analysent les données en temps réel, permettant aux applications de répondre efficacement au contexte de l'utilisateur. En conséquence, les entreprises investissent dans des technologies contextuelles pour améliorer l’interaction des utilisateurs et rationaliser les opérations. Cette tendance est susceptible de stimuler l’innovation sur le marché de l’informatique contextuelle, alors que les entreprises cherchent à développer des applications plus sophistiquées pouvant s’intégrer de manière transparente à une gamme diversifiée d’appareils intelligents.

Accent accru sur la confidentialité des utilisateurs

Le marché de l’informatique contextuelle est également façonné par l’accent croissant mis sur la confidentialité des utilisateurs et la protection des données. À mesure que les applications contextuelles collectent et traitent des informations sensibles sur les utilisateurs, les préoccupations concernant la confidentialité se sont intensifiées. Les cadres réglementaires, tels que le Règlement général sur la protection des données (RGPD), ont incité les organisations à donner la priorité au consentement des utilisateurs et à la sécurité des données. Ce changement influence le développement de technologies contextuelles qui intègrent de solides mesures de confidentialité. Les entreprises investissent dans des solutions qui garantissent le respect des réglementations en matière de confidentialité tout en offrant des expériences personnalisées. La prise de conscience croissante des problèmes de confidentialité est susceptible de stimuler l’innovation sur le marché de l’informatique contextuelle, alors que les entreprises cherchent à équilibrer la personnalisation des utilisateurs avec le besoin de protection des données.

Demande croissante d’expériences personnalisées

Le marché de l’informatique contextuelle connaît une augmentation notable de la demande d’expériences utilisateur personnalisées. À mesure que les consommateurs s’habituent aux services sur mesure, les entreprises sont obligées d’adopter des technologies contextuelles qui améliorent l’engagement des utilisateurs. Cette tendance se reflète dans l’investissement croissant dans les applications contextuelles, dont la valeur marchande devrait atteindre environ 30 milliards de dollars d’ici 2026. Les entreprises exploitent l’informatique contextuelle pour analyser le comportement et les préférences des utilisateurs, offrant ainsi du contenu et des services personnalisés. Ce changement améliore non seulement la satisfaction des clients, mais favorise également la fidélité à la marque, car les utilisateurs sont plus susceptibles d'interagir avec des plateformes qui comprennent leurs besoins. Par conséquent, le marché de l’informatique contextuelle évolue rapidement, les organisations donnant la priorité à l’intégration de solutions contextuelles pour rester compétitives.
Aperçu des segments de marché

Par domaine d'application : maisons intelligentes (la plus grande) et technologie portable (à la croissance la plus rapide)

Le marché de l’informatique contextuelle présente un domaine d’application diversifié, les maisons intelligentes étant en tête en tant que segment le plus important. Les applications de maison intelligente exploitent des technologies contextuelles pour automatiser et améliorer les environnements résidentiels, ce qui leur confère un avantage significatif en termes de part de marché. Viennent ensuite de près des secteurs tels que la santé, l'automobile et la vente au détail, qui contribuent également de manière substantielle au marché mais n'atteignent pas l'échelle des maisons intelligentes. Parallèlement, la technologie portable apparaît comme un segment en croissance rapide, reflétant la demande croissante des consommateurs pour une surveillance personnalisée et proactive de leur santé et de leur forme physique.

Maisons intelligentes : technologie dominante ou technologie portable : émergente

Les maisons intelligentes, reconnues comme le segment dominant du marché de l'informatique contextuelle, bénéficient d'innovations telles que des thermostats intelligents, des solutions d'éclairage et des systèmes de sécurité qui s'adaptent aux comportements et préférences des utilisateurs. Ce segment présente un mélange de commodité et d'efficacité, suscitant l'intérêt des consommateurs férus de technologie à la recherche d'une intégration transparente dans leur vie quotidienne. En revanche, la technologie portable se démarque comme une force émergente, portée par les progrès des capteurs de surveillance de la santé et des capacités de suivi de la condition physique. Ce segment se caractérise par son potentiel de croissance, à mesure que la sensibilisation des consommateurs et les taux d'adoption augmentent, positionnant les appareils portables comme des outils essentiels pour la gestion de la santé et l'optimisation de la condition physique dans un cadre contextuel.

Par type de technologie : apprentissage automatique (le plus important) et traitement du langage naturel (à la croissance la plus rapide)

Sur le marché de l'informatique contextuelle,Apprentissage automatiqueapparaît comme le segment le plus important, détenant une part importante de la part de marché. Cette technologie permet aux systèmes d’apprendre des modèles de données et de s’améliorer au fil du temps, ce qui la rend indispensable pour diverses applications.Traitement du langage naturel(NLP), en revanche, connaît une croissance rapide, tirée par la demande croissante de services à commande vocale et une interaction utilisateur améliorée grâce aux chatbots et aux assistants virtuels.

Technologie : apprentissage automatique (dominant) et traitement du langage naturel (émergent)

L’apprentissage automatique est une technologie dominante sur le marché de l’informatique contextuelle, principalement en raison de sa capacité à analyser de vastes ensembles de données et à en tirer des informations exploitables. Il prend en charge une prise de décision et une personnalisation améliorées dans des applications allant des maisons intelligentes au commerce électronique. En revanche, le traitement du langage naturel est une force émergente, capitalisant sur les progrès de l’IA pour interpréter et générer efficacement le langage humain. Son adoption rapide reflète le besoin croissant d’interfaces intuitives dans les appareils, permettant aux utilisateurs de s’engager naturellement dans la technologie. Les deux technologies jouent un rôle crucial dans l’élaboration des expériences utilisateur dans les systèmes contextuels.

Par modèle de déploiement : basé sur le cloud (le plus grand) ou Edge Computing (à la croissance la plus rapide)

Sur le marché de l’informatique contextuelle, le segment des modèles de déploiement présente une distribution diversifiée, les solutions basées sur le cloud détenant la plus grande part de marché. Ce modèle capitalise sur l'évolutivité, permettant aux organisations d'accéder à des applications contextuelles avec un investissement minimal en infrastructure. Des solutions sur site suivent, s'adressant aux entreprises ayant des besoins stricts en matière de conformité des données, tandis queinformatique de pointeémerge rapidement, s'adressant aux applications qui nécessitent un traitement des données en temps réel plus proche de la source. Les tendances de croissance au sein du segment des modèles de déploiement montrent une évolution notable vers des solutions basées sur le cloud et l'informatique de pointe, motivées par la demande croissante d'applications IoT et la nécessité d'analyses en temps réel. Les entreprises adoptent de plus en plus de modèles basés sur le cloud pour leur agilité, tandis que l'informatique de pointe est reconnue comme un outil essentiel pour les applications sensibles à la latence et pour une meilleure efficacité opérationnelle.

Basé sur le cloud (dominant) vs Edge Computing (émergent)

Les modèles de déploiement basés sur le cloud continuent de dominer le marché de l'informatique contextuelle en raison de leur évolutivité inhérente, de leur rentabilité et de leur facilité d'intégration avec divers services. Ces modèles permettent aux organisations d'accéder à des ressources informatiques avancées sans le fardeau de la maintenance du matériel. À l’inverse, l’edge computing s’impose comme un segment émergent, porté par la prolifération des appareils IoT et la demande de traitements à faible latence. L'Edge Computing permet de traiter les données plus près de la source, minimisant ainsi les délais et permettant une réactivité en temps réel. Cette tendance est particulièrement pertinente dans des secteurs tels que l’industrie manufacturière, la santé et les transports, où le traitement immédiat des données est essentiel. À mesure que la technologie Edge Computing évolue, son adoption devrait s’accélérer, la positionnant comme une solution cruciale pour les futures applications contextuelles.

Par méthode d'interaction utilisateur : reconnaissance vocale (la plus importante) et reconnaissance gestuelle (à la croissance la plus rapide)

Sur le marché de l’informatique contextuelle, les méthodes d’interaction utilisateur sont cruciales pour améliorer l’expérience utilisateur. La reconnaissance vocale détient actuellement la plus grande part de marché en raison de son adoption généralisée dans divers appareils et applications, offrant des capacités d'interaction transparentes. En revanche, la reconnaissance gestuelle gagne rapidement du terrain, attirant particulièrement les consommateurs férus de technologie qui recherchent des moyens innovants d’interagir avec leurs appareils sans contact physique. Les tendances de croissance au sein de ces segments sont influencées par les progrès de l’intelligence artificielle et des capacités d’apprentissage automatique. La reconnaissance vocale continue de bénéficier des améliorations apportées au traitement du langage naturel, la rendant plus précise et plus conviviale. D’un autre côté, la reconnaissance gestuelle connaît un regain d’intérêt de la part de secteurs tels que les jeux, les soins de santé et la réalité virtuelle, ce qui la propulse à devenir la méthode d’interaction qui connaît la croissance la plus rapide, motivée par le désir d’interfaces sans contact et d’expériences intuitives.

Reconnaissance vocale (dominante) vs interaction tactile (émergente)

La reconnaissance vocale est l'acteur dominant sur le marché de l'informatique contextuelle, caractérisée par sa capacité à fournir une interaction et une accessibilité mains libres entre diverses applications. Cette méthode exploite les progrès de la technologie de reconnaissance vocale, permettant aux appareils de comprendre et de répondre efficacement aux commandes verbales. Alors que les consommateurs privilégient de plus en plus la commodité, la reconnaissance vocale est intégrée aux appareils domestiques intelligents, aux assistants virtuels et aux applications mobiles. En revanche, l’interaction tactile représente une approche émergente qui, bien qu’établie, évolue continuellement avec de nouvelles technologies tactiles telles que le retour haptique et les capacités multi-touch. Les interfaces tactiles restent populaires pour leur retour tactile et leur utilisation intuitive, notamment sur les smartphones et les tablettes. Cependant, l’essor des technologies immersives remet en question l’interaction tactile traditionnelle, ouvrant la voie à des expériences utilisateur plus dynamiques incluant des interfaces vocales et gestuelles.

Par source de données : appareils IoT (les plus grands) par rapport aux appareils mobiles (à la croissance la plus rapide)

Le marché de l’informatique contextuelle connaît une répartition des parts de marché principalement entre les appareils IoT, les appareils mobiles, les médias sociaux etCapteurs environnementaux. Actuellement, les appareils IoT représentent la plus grande part en raison de leur intégration dans les environnements quotidiens et de la montée en puissance des technologies intelligentes. Les appareils mobiles, bien que de plus petite taille, gagnent du terrain à mesure qu'ils évoluent pour intégrer des fonctionnalités contextuelles plus avancées. Les médias sociaux et les capteurs environnementaux jouent également un rôle crucial, mais détiennent des parts relativement mineures dans la répartition globale du marché. Les tendances de croissance montrent une demande croissante d'applications contextuelles, entraînée par la prolifération des appareils IoT et la dépendance croissante à l'égard de l'informatique mobile. Des facteurs tels que la génération accrue de données, les progrès de l'apprentissage automatique et l'accent mis sur la personnalisation des utilisateurs font des appareils mobiles le segment à la croissance la plus rapide. L’intégration des médias sociaux et les technologies de détection de l’environnement devraient également stimuler l’innovation, même si leurs taux de croissance restent plus lents que ceux des principaux segments.

Appareils IoT (dominants) et capteurs environnementaux (émergents)

Les appareils IoT constituent la force dominante sur le marché de l’informatique contextuelle, caractérisés par leur capacité à collecter et à analyser des données de l’environnement en temps réel. Ils facilitent une interactivité et une personnalisation inégalées, permettant des applications qui améliorent l'expérience utilisateur dans les maisons, les villes et les industries intelligentes. En revanche, les capteurs environnementaux représentent le segment émergent qui exploite les données de l’environnement physique, fournissant ainsi des informations permettant une prise de décision plus intelligente. Ces capteurs sont de plus en plus intégrés dans des systèmes plus vastes de surveillance environnementale et d’efforts de développement durable. Alors que les appareils IoT continuent de dominer avec de nombreuses applications dans tous les secteurs, les capteurs environnementaux se taillent une place en se concentrant sur des cas d'utilisation spécifiques qui améliorent la sensibilisation à l'environnement et les capacités de réponse.

Obtenez des informations plus détaillées sur Marché de l'informatique contextuelle

Aperçu régional

Amérique du Nord : Pôle d'Innovation et de Leadership

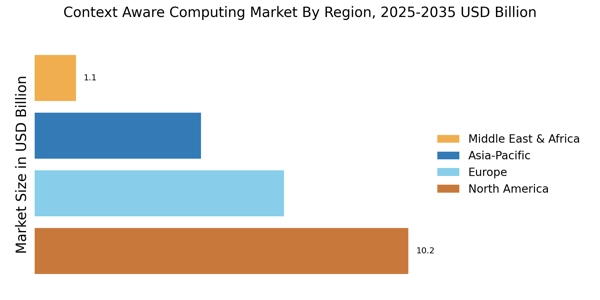
L'Amérique du Nord est le plus grand marché pour l'informatique contextuelle, détenant environ 45 % de la part mondiale. La croissance de la région est alimentée par des avancées technologiques rapides, une demande croissante pour des appareils intelligents et des cadres réglementaires favorables. Le gouvernement des États-Unis a activement promu l'innovation à travers diverses initiatives, renforçant le potentiel du marché. À la tête de cette dynamique se trouvent les États-Unis et le Canada, les États-Unis abritant des acteurs majeurs tels que Google, Apple et Microsoft. Le paysage concurrentiel est robuste, caractérisé par une innovation continue et des partenariats stratégiques. La présence de géants de la technologie assure un environnement de marché dynamique, favorisant les avancées dans les technologies contextuelles.

Europe : Marché Émergent avec Régulations

L'Europe est le deuxième plus grand marché pour l'informatique contextuelle, représentant environ 30 % de la part mondiale. La croissance de la région est alimentée par une demande croissante des consommateurs pour des expériences personnalisées et des réglementations strictes sur la protection des données, telles que le RGPD, qui encouragent une innovation responsable. Des pays comme l'Allemagne et le Royaume-Uni sont à l'avant-garde, stimulant l'expansion du marché grâce à des politiques favorables. L'Allemagne, le Royaume-Uni et la France sont des acteurs clés dans ce domaine, avec une forte présence d'entreprises locales et internationales. Le paysage concurrentiel est marqué par des collaborations entre les entreprises technologiques et les organismes de réglementation, garantissant que les innovations s'alignent sur les normes de protection des consommateurs. Cette synergie est essentielle pour instaurer la confiance et stimuler la croissance du marché.

Asie-Pacifique : Croissance Rapide et Adoption

La région Asie-Pacifique connaît une croissance rapide sur le marché de l'informatique contextuelle, détenant environ 20 % de la part mondiale. L'expansion de la région est alimentée par une pénétration croissante des smartphones, l'urbanisation et une classe moyenne en pleine expansion. Des pays comme la Chine et l'Inde sont à l'avant-garde de cette croissance, soutenus par des initiatives gouvernementales visant à stimuler l'adoption de la technologie et l'innovation. La Chine et le Japon sont des acteurs clés sur ce marché, avec des investissements significatifs dans les technologies d'IA et d'IoT. Le paysage concurrentiel est dynamique, avec à la fois des entreprises établies et des startups qui repoussent les limites de l'informatique contextuelle. La présence de grandes entreprises technologiques comme Samsung et Sony renforce encore la dynamique du marché de la région, favorisant une culture d'innovation.

Moyen-Orient et Afrique : Marché Émergent avec Potentiel

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché de l'informatique contextuelle, détenant environ 5 % de la part mondiale. La croissance est principalement alimentée par des investissements croissants dans la technologie et une demande croissante pour des solutions intelligentes dans divers secteurs. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à l'avant-garde de cette croissance, soutenus par des initiatives gouvernementales visant à améliorer l'infrastructure numérique. Le paysage concurrentiel est encore en développement, avec un mélange de startups locales et d'acteurs internationaux entrant sur le marché. La présence d'entreprises clés est en croissance, et les collaborations entre les entreprises technologiques et les gouvernements deviennent de plus en plus courantes, ouvrant la voie à de futures avancées dans les technologies contextuelles.

Marché de l'informatique contextuelle Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l’informatique contextuelle est actuellement caractérisé par un paysage concurrentiel dynamique, tiré par des progrès technologiques rapides et une demande croissante des consommateurs pour des expériences personnalisées. Des acteurs majeurs tels que Google (États-Unis), Apple (États-Unis) et Microsoft (États-Unis) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur positionnement sur le marché. Google (États-Unis) se concentre sur l'intégrationintelligence artificielledans ses applications contextuelles, améliorant ainsi l'engagement et la satisfaction des utilisateurs. Apple (États-Unis), quant à lui, met l'accent sur la confidentialité et la sécurité dans ses solutions contextuelles, s'adressant à une base de consommateurs de plus en plus soucieuse de la protection des données. Microsoft (États-Unis) exploite ses capacités de cloud computing pour offrir des services contextuels évolutifs, ce qui la positionne avantageusement sur les marchés des entreprises. Collectivement, ces stratégies intensifient non seulement la concurrence, mais favorisent également l'innovation, repoussant les limites de ce que l'informatique contextuelle peut réaliser. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité et la réactivité aux demandes du marché. La structure concurrentielle du marché de l’informatique contextuelle semble modérément fragmentée, avec un mélange de géants technologiques établis et de startups émergentes. Cette fragmentation permet diverses approches en matière d'innovation et d'engagement client, alors que les principaux acteurs s'efforcent de se différencier sur un marché encombré.
En août, Google (États-Unis) a annoncé le lancement de sa nouvelle plate-forme contextuelle basée sur l'IA, qui vise à révolutionner l'interaction des utilisateurs en fournissant un contenu personnalisé en temps réel basé sur le comportement et les préférences de l'utilisateur. Cette décision stratégique est importante car elle renforce non seulement l'engagement de Google en faveur de l'IA, mais permet également à l'entreprise de capter une part plus importante de la demande croissante d'expériences numériques personnalisées.
En septembre, Apple (États-Unis) a dévoilé ses dernières fonctionnalités contextuelles dans l'écosystème iOS, qui incluent des services améliorés basés sur la localisation qui donnent la priorité à la confidentialité des utilisateurs. Cette évolution est cruciale car elle s’aligne sur la demande croissante des consommateurs pour des solutions centrées sur la confidentialité, donnant potentiellement à Apple un avantage concurrentiel sur un marché où la sécurité des données est primordiale.
En octobre, Microsoft (États-Unis) a étendu ses services cloud Azure pour inclure des capacités avancées de calcul contextuel, permettant aux entreprises de tirer parti de l'analyse des données en temps réel pour améliorer la prise de décision. Cette expansion est révélatrice de la stratégie de Microsoft visant à intégrer l'informatique contextuelle dans ses offres cloud plus larges, améliorant ainsi sa proposition de valeur aux entreprises clientes.
Depuis octobre, les tendances concurrentielles sur le marché de l’informatique contextuelle sont de plus en plus définies par la numérisation, la durabilité et l’intégration de l’intelligence artificielle. Les alliances stratégiques entre les principaux acteurs façonnent le paysage, favorisant une collaboration qui améliore les capacités technologiques et la portée du marché. À l’avenir, la différenciation concurrentielle est susceptible d’évoluer d’une concurrence traditionnelle basée sur les prix vers une concentration sur l’innovation, le progrès technologique et la fiabilité de la chaîne d’approvisionnement, à mesure que les entreprises s’efforcent de répondre aux demandes sophistiquées des consommateurs et des entreprises.

Les principales entreprises du marché Marché de l'informatique contextuelle incluent

Recent Industry Developments

  • Deuxième trimestre 2024 : Microsoft lance Azure Contextual Intelligence Suite pour l'IoT d'entrepriseMicrosoft a annoncé le lancement de sa suite Azure Contextual Intelligence, une nouvelle plateforme conçue pour aider les entreprises à déployer des solutions informatiques contextuelles pour l'IoT et les environnements intelligents. La suite intègre une reconnaissance contextuelle basée sur l'IA avec des données en temps réelanalyse de données.
  • Deuxième trimestre 2024 : Google acquiert Context360 pour renforcer les capacités contextuelles d'AndroidGoogle a finalisé l'acquisition de Context360, une startup spécialisée dans l'informatique mobile contextuelle, pour améliorer la capacité d'Android à offrir des expériences personnalisées en temps réel basées sur le contexte de l'utilisateur.
  • Troisième trimestre 2024 : Apple s'associe à Siemens pour une automatisation industrielle contextuelleApple et Siemens ont annoncé un partenariat stratégique pour intégrer les technologies informatiques contextuelles d'Apple dans les plates-formes d'automatisation industrielle de Siemens, dans le but d'améliorer l'efficacité et la sécurité dans les environnements de fabrication.
  • T2 2024 : IBM dévoile Watson Contextual Services pour les prestataires de soins de santéIBM a lancé Watson Contextual Services, une nouvelle offre basée sur le cloud qui permet aux prestataires de soins de santé de fournir des soins personnalisés aux patients en exploitant les données contextuelles en temps réel des dossiers de santé électroniques et des appareils IoT.
  • Premier trimestre 2024 : Samsung investit 200 millions de dollars dans la startup de maison intelligente contextuelle AwareTechSamsung a annoncé un investissement de 200 millions de dollars dans AwareTech, une startup américaine développant des solutions informatiques contextuelles pour les maisons intelligentes, dans le cadre de sa stratégie visant à étendre son écosystème SmartThings.
  • Troisième trimestre 2024 : Cisco lance une plateforme de sécurité réseau contextuelleCisco a introduit une nouvelle plate-forme de sécurité réseau contextuelle qui utilise des données environnementales et comportementales en temps réel pour ajuster de manière dynamique les politiques de sécurité des entreprises clientes.
  • T2 2025 : Amazon Web Services annonce des services d'IA contextuels pour le commerce de détailAWS a lancé une suite de services d'IA contextuels adaptés au secteur de la vente au détail, permettant aux détaillants de personnaliser les expériences client et d'optimiser la gestion des stocks à l'aide de données contextuelles en temps réel.
  • Premier trimestre 2025 : la startup d'IA contextuelle SenseLogic lève 75 millions de dollars en série CSenseLogic, une startup spécialisée dans l'IA contextuelle pour les applications d'entreprise, a clôturé un cycle de financement de série C de 75 millions de dollars dirigé par Sequoia Capital pour accélérer le développement de produits et l'expansion mondiale.
  • Deuxième trimestre 2024 : Oracle lance l'analyse contextuelle pour l'ERP cloudOracle a annoncé le lancement de fonctionnalités d'analyse contextuelle pour sa plateforme ERP cloud, permettant aux entreprises d'obtenir des informations exploitables en intégrant des données contextuelles provenant de plusieurs sources.
  • Troisième trimestre 2024 : Meta ouvre un nouveau centre de R&D pour la RA contextuelle à DublinMeta a ouvert un nouveau centre de recherche et développement à Dublin axé sur l'avancement des technologies de réalité augmentée contextuelles pour ses appareils portables de nouvelle génération.
  • Premier trimestre 2025 : Nokia remporte un contrat de 120 millions de dollars pour déployer des réseaux 5G contextuels au JaponNokia a remporté un contrat de 120 millions de dollars avec un important opérateur de télécommunications japonais pour déployer des solutions de réseau 5G contextuelles, améliorant ainsi l'efficacité du réseau et l'expérience utilisateur grâce à des données contextuelles en temps réel.
  • Deuxième trimestre 2025 : SAP nomme un nouveau CTO pour diriger les initiatives d'informatique contextuelleSAP a annoncé la nomination du Dr Lena Fischer au poste de directrice de la technologie, avec pour mission de diriger la stratégie informatique contextuelle de l'entreprise pour l'ensemble de son portefeuille de logiciels d'entreprise.

Perspectives d'avenir

Marché de l'informatique contextuelle Perspectives d'avenir

Le marché de l'informatique contextuelle devrait croître à un taux de croissance annuel composé (CAGR) de 10,41 % entre 2024 et 2035, soutenu par les avancées en IA, l'intégration de l'IoT et les applications centrées sur l'utilisateur.

De nouvelles opportunités résident dans :

  • Développement de solutions de marketing personnalisées tirant parti des données contextuelles.

D'ici 2035, le marché devrait être robuste, soutenu par des applications innovantes et une adoption généralisée.

Segmentation du marché

Perspectives des données du marché de l'informatique contextuelle

  • Dispositifs IoT
  • Dispositifs mobiles
  • Médias sociaux
  • Capteurs environnementaux

Perspectives technologiques du marché de l'informatique contextuelle

  • Apprentissage automatique
  • Traitement du langage naturel
  • Fusion de capteurs
  • Vision par ordinateur

Perspectives du domaine d'application du marché de l'informatique contextuelle

  • Maisons intelligentes
  • Santé
  • Automobile
  • Commerce de détail
  • Technologie portable

Perspectives du modèle de déploiement du marché de l'informatique contextuelle

  • Basé sur le cloud
  • Sur site
  • Informatique en périphérie

Perspectives sur la méthode d'interaction utilisateur du marché de l'informatique contextuelle

  • Reconnaissance vocale
  • Reconnaissance gestuelle
  • Reconnaissance visuelle
  • Interaction tactile

Portée du rapport

TAILLE DU MARCHÉ 2024 22,64 (milliards USD)
TAILLE DU MARCHÉ 2025 25,0 (milliards USD)
TAILLE DU MARCHÉ 2035 67,31 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 10,41 % (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché L'intégration de l'intelligence artificielle améliore la personnalisation dans le marché de l'informatique contextuelle.
Dynamique clé du marché La demande croissante pour des expériences utilisateur personnalisées stimule l'innovation dans les technologies et applications d'informatique contextuelle.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché de l'informatique contextuelle en 2035 ?
La valorisation de marché projetée pour le marché de l'informatique contextuelle en 2035 est de 67,31 milliards USD.
Quelle était la valorisation globale du marché de l'informatique contextuelle en 2024 ?
La valorisation globale du marché de l'informatique contextuelle en 2024 était de 22,64 milliards USD.
Quel est le CAGR attendu pour le marché de l'informatique contextuelle pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché de l'informatique contextuelle pendant la période de prévision 2025 - 2035 est de 10,41 %.
Quel domaine d'application devrait avoir la plus haute valorisation d'ici 2035 ?
Le domaine de l'application de détail devrait atteindre 18,0 milliards USD d'ici 2035.
De combien le segment de la santé devrait-il croître d'ici 2035 ?
Le segment de la santé devrait atteindre 15,0 milliards USD d'ici 2035.
Quels sont les principaux types de technologies sur le marché de l'informatique contextuelle ?
Les principaux types de technologie incluent l'apprentissage automatique, le traitement du langage naturel, la fusion de capteurs et la vision par ordinateur.
Quelle est la valorisation projetée pour le déploiement basé sur le cloud d'ici 2035 ?
La valorisation projetée pour le déploiement basé sur le cloud est de 24,0 milliards USD d'ici 2035.
Quelle méthode d'interaction utilisateur devrait connaître la plus forte croissance d'ici 2035 ?
La reconnaissance visuelle devrait atteindre 18,0 milliards USD d'ici 2035.
Quelle est la valorisation attendue pour les dispositifs IoT sur le marché de l'informatique contextuelle d'ici 2035 ?
La valorisation attendue pour les dispositifs IoT est de 16,5 milliards USD d'ici 2035.
Qui sont les acteurs clés du marché de l'informatique contextuelle ?
Les acteurs clés incluent Google, Apple, Microsoft, IBM, Amazon, Samsung, Intel, Qualcomm, Nokia et Sony.
Auteur
Author Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology databases, peer-reviewed computer science journals, IEEE publications, and authoritative technology organizations. Key sources included the US National Institute of Standards and Technology (NIST), European Telecommunications Standards Institute (ETSI), Institute of Electrical and Electronics Engineers (IEEE.org), Association for Computing Machinery (ACM), International Organization for Standardization (ISO), National Science Foundation (NSF), US Bureau of Labor Statistics (BLS), Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, International Data Corporation (MRFR), MRFR Research, World Economic Forum (WEF) Technology Pioneers, European Commission Digital Economy Reports, and national digital transformation initiatives from key markets. These sources were used to collect technology adoption statistics, standardization frameworks, AI/ML research publications, IoT deployment data, and market landscape analysis for machine learning, natural language processing, sensor fusion, computer vision, and edge computing technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Engineering, heads of product development, and directors of regulatory affairs from cloud service providers, semiconductor manufacturers, IoT device OEMs, and context-aware computing technology providers were examples of supply-side sources. Chief information officers (CIOs), chief digital officers (CDOs), enterprise architects, IT directors, and procurement leads from wearable technology companies, retail chains, healthcare systems, automakers, and smart home technology companies were examples of demand-side sources. Market segmentation, AI/ML pipeline timescales, enterprise adoption patterns, cloud vs. edge deployment methods, and data privacy compliance dynamics were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across machine learning platforms, natural language processing engines, sensor fusion systems, computer vision solutions, and edge computing infrastructure

Analysis of reported and modeled annual revenues specific to context-aware computing portfolios

Coverage of technology providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by country) and top-down (provider revenue validation) approaches to derive segment-specific valuations for smart homes, healthcare, automotive, retail, and wearable technology applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.