Commercial HVAC Market Summary
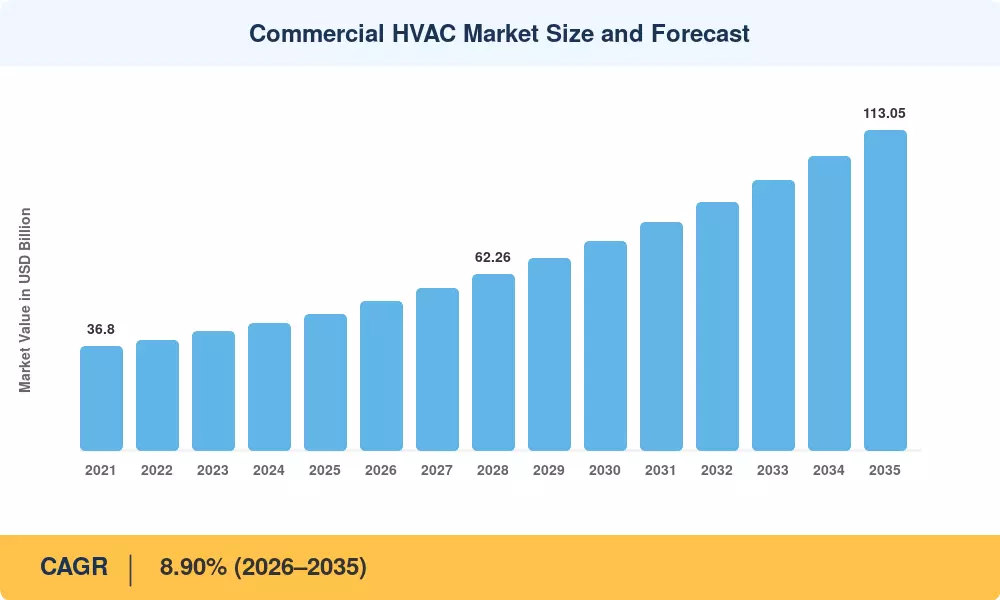
Le marché du CVC commercial a atteint environ 48,20 milliards de dollars en 2025 et devrait passer de 52,50 milliards de dollars en 2026 à 113,05 milliards de dollars d’ici 2035, avec un TCAC de 8,90 % sur la période de prévision. Cette expansion reflète des mandats mondiaux agressifs de décarbonisation – la loi américaine sur la réduction de l'inflation a consacré à elle seule plus de 9 milliards de dollars à l'amélioration de l'efficacité des bâtiments commerciaux – et une vague simultanée de centres de données.constructionqui nécessite un refroidissement de précision à une échelle sans précédent[1]. Les propriétaires d'installations dans les secteurs des bureaux, de la vente au détail et de l'hôtellerie accélèrent le remplacement des équipements avant les calendriers de réduction progressive des réfrigérants 2025-2029 imposés par l'Amendement de Kigali au Protocole de Montréal.[2].
Le marché du CVC commercial subit un changement technologique générationnel alors que les anciens systèmes à détente directe cèdent la place à des plates-formes de compresseurs à vitesse variable, à faible PRG.réfrigérantaménagements et réseaux de gestion de bâtiments connectés au cloud. La modification par la Commission européenne en 2024 du règlement sur les gaz fluorés a accéléré la réduction des quotas de HFC de 55 % par rapport au calendrier initial, obligeant les équipementiers à reconstruire leurs gammes de produits autour des réfrigérants au propane (R-290) et au CO2 (R-744).[3]. En 2024, les cinq plus grands fabricants de systèmes CVC commerciaux ont investi plus de 4,2 milliards de dollars en dépenses d'investissement, principalement dans la capacité de production de pompes à chaleur de nouvelle génération.[4].
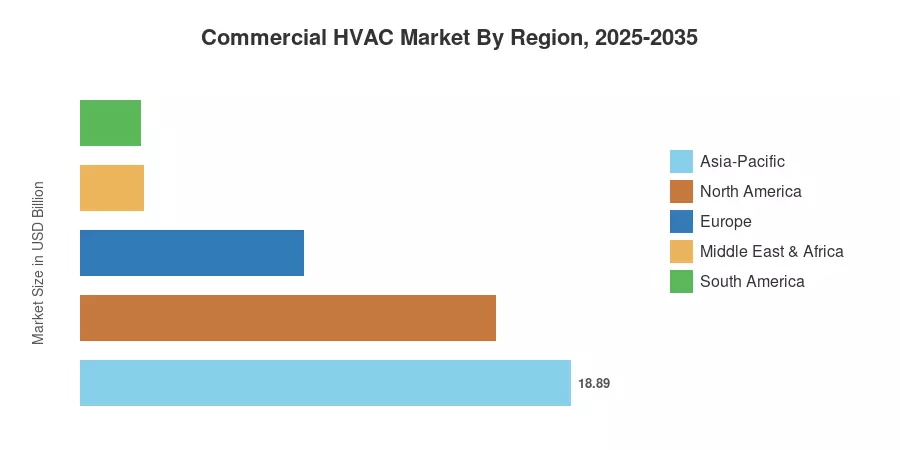
L’Asie-Pacifique est la région qui contribue le plus au chiffre d’affaires mondial, avec environ 39,2 %, en raison de l’urbanisation qui soutient la construction commerciale en Chine, en Inde et dans d’autres pays. La région connaît également la croissance la plus rapide, avec un TCAC prévu de 10,2 % jusqu’en 2035, alors que des mandats de construction verte émergent dans toutes les économies de l’ASEAN. L'Amérique du Nord conserve la deuxième position la plus élevée sur le marché avec 33,2 %, aidée par les subventions fiscales fédérales et la demande croissante de rénovation des bureaux vieillissants. L'Europe, avec un taux d'adoption de 17,8 %, sera supérieure à la moyenne au début des années 2030, car les critères plus stricts de la directive sur la performance énergétique des bâtiments (EPBD) entraînent un cycle de mise à niveau à l'échelle du continent.[5].
Points clés du rapport
• Par composant
- Les équipements CVC représentaient 57,8 % des revenus du marché CVC commercial en 2025, reflétant des dépenses en capital soutenues en infrastructures de refroidissement et en mises à niveau de contrôle.
- Les services CVC devraient se développer à un TCAC de 9,2 % jusqu'en 2035, à mesure que les contrats basés sur la performance et les plateformes de maintenance prédictive gagnent du terrain parmi les grands propriétaires de portefeuilles.
• Par type d'équipement
- Les équipements de refroidissement et de climatisation ont capturé 51,2 % du marché CVC commercial en 2025, grâce à l’expansion du refroidissement de précision des centres de données et du refroidissement urbain au Moyen-Orient.
- Industrie des utilisateurs finaux
- Les centres de données représentent le secteur vertical d'utilisateurs finaux qui connaît la croissance la plus rapide, avec un TCAC de 10,6 % prévu jusqu'en 2035 à mesure que les opérateurs hyperscale doublent les densités de rack et adoptent le refroidissement par assistance liquide.
- Les immeubles de bureaux commerciaux représentaient 35,5 % de la demande en 2025 sur le marché du CVC commercial, stimulés par les améliorations de la ventilation post-pandémique et les mises à niveau de conformité ESG.
• Par géographie
- L'Asie-Pacifique a contribué à hauteur de 39,2 % au chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 10,2 %, propulsé par les booms de la construction en Inde, en Asie du Sud-Est et dans les villes chinoises de niveau 2.
- L’Amérique du Nord détenait 33,2 % de la part de marché du CVC commercial en 2025, soutenue par les incitations de l’IRA et une vague d’activités de rénovation commerciale.
Taille et prévisions du marché (2021-2035)
Les estimations de Market Research Future s'appuient sur une méthodologie triangulée combinant une modélisation descendante des revenus à partir des informations financières des constructeurs OEM, un suivi ascendant du volume d'installation dans 42 pays et des références croisées avec les bases de données gouvernementales sur les permis de construire et les enregistrements d'importation de réfrigérants.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA