Cold Storage Market Summary
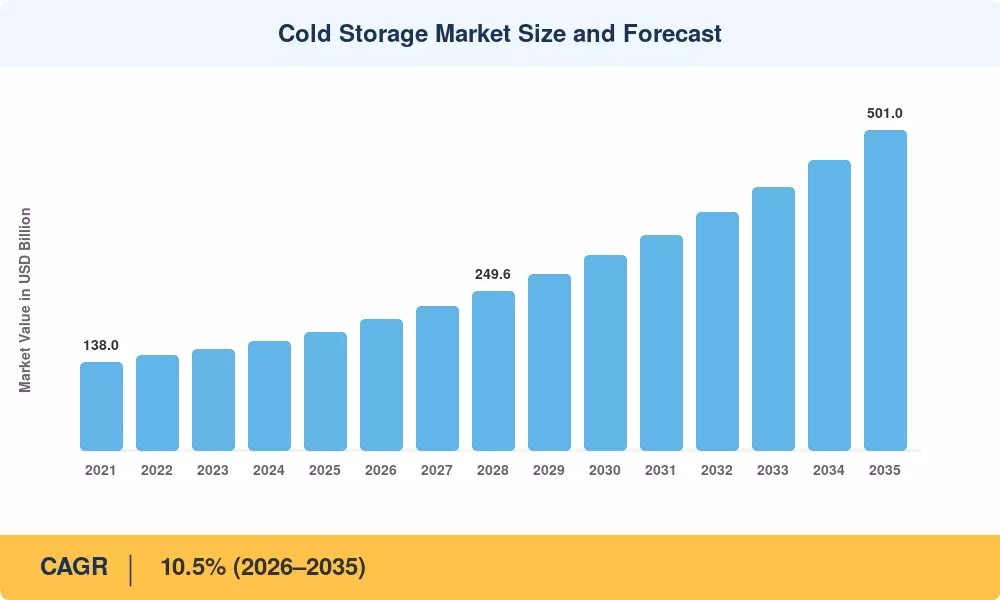
Le marché mondial du stockage à froid a atteint une estimation de 185,0 milliards USD en 2025 et devrait croître de 204,4 milliards USD en 2026 à 501,0 milliards USD d'ici 2035, enregistrant un TCAC de 10,5 % pendant la période de prévision (2026–2035). Deux forces accélèrent cette trajectoire : l'expansion mondiale de la distribution alimentaire de détail organisée — où les produits périssables représentent désormais plus de 40 % des revenus des épiceries dans les économies développées — et le renforcement des mandats de stockage pharmaceutique suite aux lignes directrices mises à jour de l'OMS en 2023 sur les biologiques sensibles à la température [1]. Les gouvernements d'Amérique du Nord, d'Europe et d'Asie se sont collectivement engagés à investir plus de 12 milliards USD dans des programmes d'infrastructure de chaîne du froid public-privé depuis 2022 [2].
Un changement technologique radical redéfinit le fonctionnement des installations contrôlées en température. Les systèmes de réfrigération à base d'ammoniac hérités et les processus de gestion des stocks manuels cèdent la place à des plateformes de surveillance activées par l'IoT, des prévisions de demande pilotées par l'IA et des systèmes de réfrigérants naturels utilisant le CO₂ et des hydrocarbures. Le règlement révisé sur les gaz F de la Commission européenne (2024) impose une réduction de 95 % de l'utilisation des hydrofluorocarbures dans la réfrigération commerciale d'ici 2030, obligeant les opérateurs à accélérer les mises à niveau d'équipement d'une valeur estimée à 8,5 milliards USD rien qu'au sein de l'UE [3].
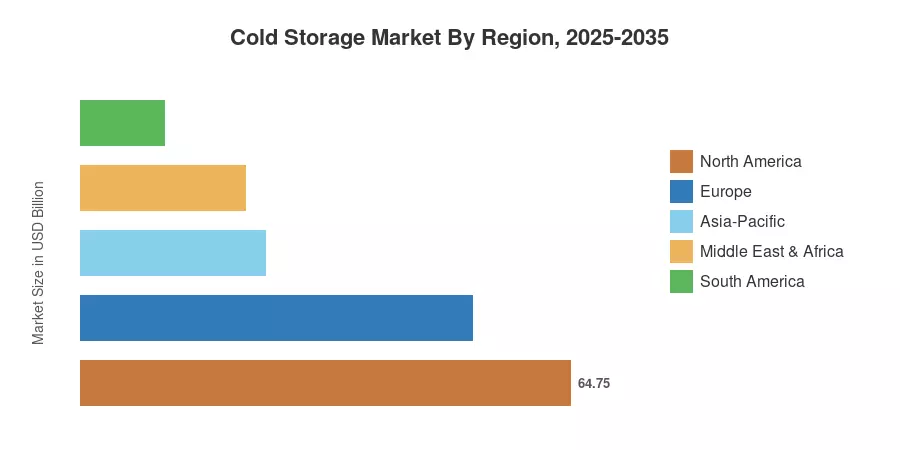
L'Amérique du Nord représente environ 35 % du marché du stockage à froid, soutenue par la capacité combinée de plus de 380 millions de pieds cubes d'Americold et de Lineage Logistique. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC projeté de 13,2 %, alimentée par le Pradhan Mantri Kisan SAMPADA Yojana en Inde et le 14e Plan quinquennal de développement de la chaîne du froid en Chine. L'Europe détient la deuxième plus grande part avec 28 %, ancrée par des réglementations strictes en matière de sécurité alimentaire et une demande logistique pharmaceutique. La décennie à venir verra les investissements dans le marché du stockage à froid de plus en plus liés aux indicateurs de durabilité et aux objectifs d'efficacité énergétique.
Principaux enseignements du rapport
• Par type de température
- Le stockage congelé (−18°C à 0°C) capture la plus grande part du marché du stockage à froid avec environ 42 % des revenus mondiaux, soutenu par les volumes de commerce des aliments transformés et des fruits de mer.
- Le stockage ultra-congelé (en dessous de −18°C) se développe à un TCAC de 13,1 %, reflétant une demande croissante pour le stockage de médicaments biologiques et des catégories d'aliments congelés haut de gamme.
- Le stockage réfrigéré (0°C à 5°C) est évalué à environ 59,2 milliards USD en 2025, soutenu par la distribution de produits frais et de produits laitiers.
• Par application
- Les aliments et les boissons représentent 68 % du marché du stockage à froid en termes de revenus, la viande, la volaille et les fruits de mer constituant la plus grande sous-catégorie.
- Les applications pharmaceutiques et de santé croissent à un TCAC de 14,8 %, le plus rapide parmi tous les segments d'utilisation finale.
• Par région
- L'Amérique du Nord détient une part de 35 % du marché du stockage à froid, les États-Unis représentant plus de 80 % des revenus régionaux.
- La région Asie-Pacifique est en passe d'ajouter environ 95 milliards USD de valeur de marché supplémentaire entre 2026 et 2035.
- Le marché du stockage à froid en Europe est évalué à environ 51,8 milliards USD en 2025, soutenu par les incitations à la décarbonisation industrielle du Green Deal de l'UE.
Taille et prévisions du marché du stockage à froid (2021–2035)
La méthodologie de dimensionnement de Market Research Future triangule les données de capacité des installations de bas en haut (pieds cubes totaux sous réfrigération), les taux d'utilisation des entrepôts et les revenus moyens par position de palette dans 42 pays. La validation de haut en bas croise les revenus publiquement rapportés des 20 plus grands opérateurs avec les données commerciales douanières sur les biens sensibles à la température. Les chiffres historiques (2021–2024) reflètent les dépôts réels des opérateurs et les publications statistiques gouvernementales, tandis que la période de prévision (2026–2035) applique des courbes de croissance ajustées par régression calibrées sur le PIB, l'urbanisation et les projections commerciales alimentaires de la Banque mondiale et de la FAO [4].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



