Marché de la gestion des données cognitives (2026 – 2035)

Cognitive Data Management Market Size, Share and Research Report By Component (Solutions and Services), By Deployment Type (On-Premises and Cloud), By Industry Vertical (BFSI, Manufacturing, IT and Telecommunications, Healthcare, Retail, Government, and Others) And By Region (North America, Europe, Asia-Pacific, And Rest Of The World) – Industry Forecast Till 2035
ID: MRFR/ICT/26998-HCR 128 Pages Ankit Gupta, Aarti Dhapte Last Updated: November 07, 2026
Cognitive Data Management Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.65%
2025 Market SizeUSD 29.47 Billion
2035 Market SizeUSD 138.77 Billion
Key Players
IBM
Microsoft
SAP
Oracle
Informatica
Amazon Web Services
Opportunities
  • Sovereign AI Programs in Emerging Markets
  • Data Monetization and Data Product Marketplaces
  • Governance-as-a-Service for the Mid-Market

Marché de la gestion des données cognitives Résumé du marché

Le marché de la gestion des données cognitives était évalué à 29,47 milliards USD en 2025 et devrait atteindre 34,70 milliards USD en 2026, puis s'étendre à 138,77 milliards USD d'ici 2035 avec un TCAC de 16,65 % entre 2026 et 2035. Deux catalyseurs ancrent cette trajectoire. La loi sur l'intelligence artificielle de l'UE, en vigueur depuis août 2024, attache des obligations de gouvernance des données contraignantes aux systèmes d'IA à haut risque à partir d'août 2026 [1]. En même temps, les budgets des hyperscalers continuent de grimper, Microsoft prévoyant à lui seul environ 80 milliards USD d'investissements dans des centres de données habilités à l'IA pour l'exercice 2025 [4].

Les infrastructures de données des entreprises sont reconstruites à partir de la couche de métadonnées. La gestion des données maîtresses basée sur des règles, les catalogues manuellement élaborés et les outils ETL par lots laissent place à des plateformes qui utilisent l'apprentissage automatique pour inférer la lignée, détecter des champs sensibles, résoudre des entités et recommander des politiques d'accès avec un minimum d'intervention humaine. L'échelle impose le changement : la datasphère mondiale devrait atteindre 175 zettaoctets d'ici 2025 [2]. Les acheteurs du marché de la gestion des données cognitives considèrent désormais les métadonnées comme un actif actif, lisible par machine, alimentant des pipelines d'IA générative plutôt que comme une couche de documentation statique. Les investissements privés américains dans l'IA ont atteint 109,1 milliards USD en 2024 [6], et une part croissante de ce capital finance la préparation des données.

La Amérique du Nord est en tête avec une part de 38,4 % en 2025, soutenue par une adoption précoce de l'IA par les entreprises et la base de fournisseurs la plus dense. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 20,1 % jusqu'en 2035, propulsée par la loi indienne sur la protection des données personnelles numériques et les missions nationales en matière d'IA [12]. L'Europe se classe au deuxième rang, où la loi sur l'IA et la loi sur les données poussent la gouvernance conforme à intégrer dans les budgets informatiques traditionnels [14]. Au cours de la prochaine décennie, le marché de la gestion des données cognitives récompensera les fournisseurs capables de gouverner les données pour des agents d'IA autonomes, et non seulement pour des analystes humains.

Principaux enseignements du rapport

• Par composant

  • Les solutions détenaient une part de 66,9 % des revenus de 2025 alors que les entreprises se standardisent sur des suites logicielles pour le catalogage, la lignée et l'application des politiques à travers le marché de la gestion des données cognitives.
  • Les services affichent la croissance la plus rapide des composants avec un TCAC de 22,7 % jusqu'en 2035, alimentée par la pénurie de talents en ingénierie des données prêts pour l'IA.

• Par type de déploiement

  • Les déploiements dans le cloud ont capturé une part de 64,1 % en 2025 car les charges de travail cognitives dépendent de la capacité GPU élastique et des services d'IA gérés.
  • Les installations sur site ont généré 10,58 milliards USD en 2025, ancrées dans la banque, la défense et les environnements de santé avec des règles de résidence strictes.

• Par secteur industriel

  • Le secteur BFSI a dominé le marché de la gestion des données cognitives avec une part de 24,8 % en 2025, reflétant des dépenses soutenues en détection de fraude et en analyse des risques.
  • Le secteur de la santé est le vertical à la croissance la plus rapide avec un TCAC de 19,8 %, car la génomique, l'imagerie clinique et la découverte de médicaments nécessitent une gestion automatisée.

• Par région

  • La Amérique du Nord a représenté une part de 38,4 % en 2025, soutenue par des directives fédérales de gouvernance de l'IA et de grands acheteurs BFSI.
  • La région Asie-Pacifique croît à un TCAC de 20,1 % jusqu'en 2035, la plus rapide de toutes les régions du marché de la gestion des données cognitives.
  • L'Europe a généré 7,69 milliards USD en 2025 grâce aux programmes de conformité à la loi sur l'IA et à la loi sur les données.

Taille du marché et prévisions (2021–2035)

Market Research Future a évalué le marché de la gestion des données cognitives à travers une construction ascendante des revenus des fournisseurs pour les produits de catalogage, de gouvernance, de qualité, d'intégration et de métadonnées alimentés par l'IA, vérifiés par rapport à une vue descendante des dépenses en données et en analyses des entreprises. Les valeurs historiques s'appuient sur les dépôts d'entreprises, les divulgations d'investisseurs et les dossiers réglementaires. Les prévisions appliquent des courbes d'adoption par vertical et par région, ajustées en fonction des taux de migration vers le cloud, des délais de réglementation de l'IA et des ajouts de capacité des hyperscalers.
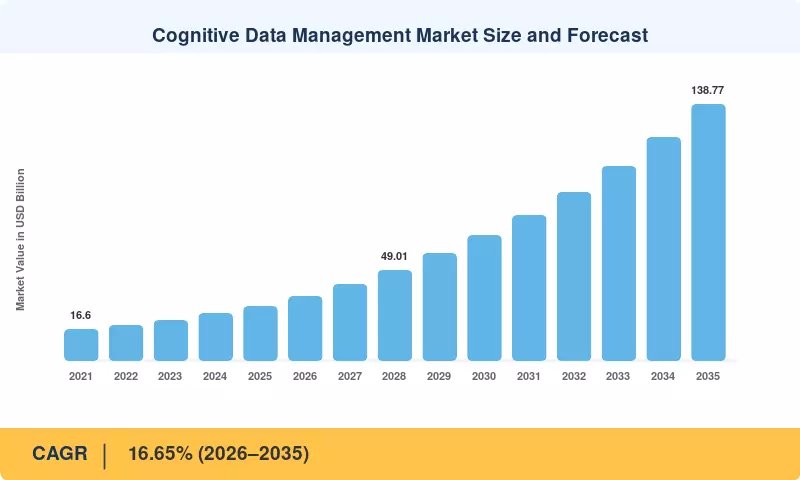
Taille du marché de la gestion des données cognitives et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des moteurs

Moteur ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Préparation des données pour l'IA générative ~+3.4% Global; plus fort en Amérique du Nord À moyen terme (2–4 ans) [6]
Réglementation de l'IA et de la vie privée ~+2.8% Europe, Amérique du Nord, Asie-Pacifique À court terme (≤2 ans) [1][12]
Croissance des données non structurées ~+2.5% Global À long terme (≥4 ans) [2]
Investissement dans l'infrastructure IA des hyperscalers ~+2.2% Amérique du Nord, Europe, Asie-Pacifique À moyen terme (2–4 ans) [4][21]
Analyse de la fraude et des crimes financiers ~+1.6% Amérique du Nord, Europe À court terme (≤2 ans) [5]
Coût de la mauvaise qualité des données ~+1.2% Global À long terme (≥4 ans)

Préparation des données pour l'IA générative

La qualité des données est désormais une restriction au niveau du conseil d'administration plutôt qu'une préoccupation d'hygiène informatique grâce à l'IA générative. On estime qu'à la fin de 2025, au moins 30 % des initiatives d'IA générative seraient mises de côté après la preuve de concept, citant une gestion des risques inadéquate et une mauvaise qualité des données comme principales raisons . Avant le déploiement des modèles, les entreprises ont répondu par des processus de récupération de financement, des catalogues prêts pour les vecteurs et un étiquetage automatisé. Les dépenses de préparation des données augmentent en tandem avec les dépenses liées aux modèles, avec un investissement privé américain dans l'IA qui devrait atteindre 109,1 milliards USD en 2024 [6].

Réglementation de l'IA et de la vie privée

La réglementation transforme la gouvernance d'optionnelle à obligatoire. L'article 10 de la loi sur l'IA de l'UE exige que les ensembles de données de formation, de validation et de test pour les systèmes à haut risque répondent à des critères de qualité, de pertinence et d'examen des biais documentés, et les violations les plus graves entraînent des amendes allant jusqu'à 35 millions EUR ou 7 % du chiffre d'affaires mondial [1]. La loi indienne sur la protection des données personnelles numériques permet des amendes allant jusqu'à 250 crores INR par violation [12]. Les deux régimes récompensent les plateformes capables de prouver automatiquement la filiation et le consentement.

Croissance des données non structurées

La gestion manuelle est écrasante en raison du volume seul. Selon le rapport Data Age, il y aura 175 zettaoctets de données mondiales d'ici 2025, avec presque 30 % générées en temps réel [2]. Cette augmentation est dominée par des e-mails, des contrats, des transcriptions d'appels, des photos et des flux de capteurs, aucun d'entre eux n'ayant de schémas bien définis. Ce retard est transformé en actifs gouvernables par des plateformes cognitives qui extraient des entités, infèrent le contexte et signalent la sensibilité lors de l'ingestion, maintenant une forte demande bien dans le futur.

Le

Investissement dans l'infrastructure IA des hyperscalers

Les fournisseurs de cloud construisent la fondation informatique dont les charges de travail cognitives ont besoin. Microsoft a signalé environ 80 milliards USD d'investissement dans des centres de données habilités à l'IA pour l'exercice fiscal 2025 [4], et l'AIE estime que les centres de données ont consommé environ 415 TWh d'électricité en 2024 [21]. Chaque nouvelle région est livrée avec un catalogue géré, une gouvernance et des services d'IA, abaissant les barrières à l'entrée pour les entreprises qui ne peuvent pas se permettre des clusters GPU dédiés et transférant les dépenses de gouvernance vers les marchés cloud.

Analyse de la fraude et des crimes financiers

La criminalité financière maintient les budgets BFSI ouverts. La Federal Trade Commission des États-Unis a signalé des pertes dues à la fraude des consommateurs de 12,5 milliards USD en 2024, une augmentation de 25 % par rapport à 2023 [5]. Les banques et les assureurs ont besoin d'une résolution d'entités en temps réel à travers les paiements, l'identité et les données des appareils pour attraper les identités synthétiques et les réseaux de mules. Cette exigence favorise les plateformes cognitives capables de réconcilier des millions d'enregistrements par seconde tout en maintenant une trace auditable pour les régulateurs.

Coût de la mauvaise qualité des données

Les mauvaises données ont un prix mesurable. On estime que la mauvaise qualité des données coûte aux organisations en moyenne 12,9 millions USD par an , à travers des analyses échouées, des retravaillages et une exposition à la conformité. Alors que les modèles d'IA amplifient les erreurs à grande échelle, les dirigeants financiers justifient de plus en plus les outils de qualité des données cognitives sur les pertes évitées plutôt que sur la productivité seule, un changement qui soutient un investissement stable et à long terme dans tous les secteurs.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Pénurie de talents en données prêts pour l'IA ~−2.1% Global À moyen terme (2–4 ans) [7]
Souveraineté des données et fragmentation transfrontalière ~−1.7% Europe, Asie-Pacifique, Moyen-Orient et Afrique À long terme (≥4 ans) [10][23]
Coût d'implémentation élevé et intégration des systèmes hérités ~−1.5% Global ; aigu dans les entreprises de taille intermédiaire À court terme (≤2 ans)
Confiance dans les modèles et lacunes d'explicabilité ~−1.1% Amérique du Nord, Europe À moyen terme (2–4 ans) [11]
Exposition concentrée aux violations ~−0.9% Global À court terme (≤2 ans) [8]

Pénurie de talents en données prêts pour l'IA

La contrainte principale reste les compétences. Selon le Rapport sur l'avenir des emplois 2025 du Forum économique mondial, les compétences qui connaissent la plus forte croissance sont l'IA et le big data, 63 % des entreprises citant les lacunes de compétences comme le principal obstacle au changement [7]. Les déploiements s'arrêtent au niveau pilote si les ingénieurs ne maîtrisent pas à la fois la modélisation des données et l'apprentissage automatique.

le

Souveraineté des données et fragmentation transfrontalière

Des règles de résidence divergentes augmentent les coûts d'architecture. L'amende de 1,2 milliard d'euros infligée à Meta en mai 2023 pour les transferts entre l'UE et les États-Unis a montré les enjeux d'une mauvaise gestion des flux transfrontaliers [10]. La Loi sur la protection des données personnelles d'Arabie Saoudite, entrée en vigueur en septembre 2024 [23], ajoute des exigences de localisation supplémentaires. Les fournisseurs doivent reproduire les catalogues et les modèles par juridiction, ralentissant les déploiements mondiaux.

Coût d'implémentation élevé et intégration des systèmes hérités

Les budgets sont gonflés par l'intégration avec des systèmes vieux de plusieurs décennies. Cela a relié sa prévision selon laquelle 30 % des initiatives d'IA générative seraient mises de côté après la preuve de concept à l'augmentation des coûts et à la valeur financière ambiguë . Les acheteurs de taille intermédiaire sont découragés par les mainframes, les instances ERP personnalisées et les bases de données non documentées, car elles nécessitent un effort de connectivité substantiel avant qu'une couche cognitive ne fournisse de la valeur.

L

Confiance dans les modèles et lacunes d'explicabilité

Les dirigeants hésitent à laisser des modèles opaques prendre des décisions de classification ou d'accès. Le Cadre de gestion des risques de l'IA du NIST souligne la transparence, la validité et la responsabilité comme des traits fondamentaux de confiance [11], et les auditeurs demandent de plus en plus aux fournisseurs de les prouver. Le marquage probabiliste qui ne peut pas expliquer son raisonnement fait face à des résistances dans les flux de travail réglementés, allongeant les cycles de vente.

Exposition concentrée aux violations

Centraliser les métadonnées crée une cible attrayante. IBM's 2024 Rapport sur le coût d'une violation de données a estimé le coût moyen mondial d'une violation à 4,88 millions de dollars USD, en hausse de 10 % d'une année sur l'autre [8]. Un catalogue compromis peut révéler où se trouve chaque actif sensible, de sorte que les équipes de sécurité exigent souvent des contrôles supplémentaires qui retardent l'adoption.

Marché de la gestion des données cognitives Opportunités

Cinq domaines d'opportunité se distinguent pour les fournisseurs et les investisseurs sur le marché de la gestion des données cognitives au cours de la période de prévision, couvrant la géographie, les modèles commerciaux et les nouvelles architectures techniques.

Programmes d'IA souveraine dans les marchés émergents

Une demande de type "greenfield" est générée par des missions nationales d'IA. En mars 2024, l'Inde a autorisé la mission IndiaAI, qui investira 10 371,92 crore INR pour financer des ensembles de données, de la puissance de calcul et une plateforme de données IA [13]. Des initiatives similaires sont poursuivies par les économies de l'ASEAN et les États du Golfe. Avant que les acteurs en place ne se localisent, les fournisseurs peuvent sécuriser des contrats publics et privés en fournissant des catalogues hébergés régionalement, des modèles de langue régionale et des modèles de conformité préétablis.

Monétisation des données et places de marché de produits de données

L'échange de données gouverné donne naissance à de nouveaux modèles commerciaux. Les utilisateurs ont le droit d'accéder et d'échanger des données créées par des produits liés en vertu de la loi européenne sur les données, qui est entrée en vigueur en septembre 2025 [14]. Cela permet aux plateformes de regrouper, vendre et licencier des produits de données avec des directives d'utilisation intégrées et des restrictions de salle blanche, transformant la gouvernance d'un centre de coûts en une source de revenus pour les services publics et les fabricants.

Gouvernance en tant que service pour le marché intermédiaire

Les entreprises de taille moyenne veulent des résultats, pas des kits d'outils. Les services croissent déjà plus rapidement que les logiciels, et les forfaits d'abonnement combinant des logiciels de catalogue, la curation de modèles et des rapports de conformité répondent à l'écart de talents décrit dans la section 5. Les offres gérées tarifées par domaine de données réduisent les coûts initiaux et offrent aux fournisseurs des revenus récurrents avec des coûts de changement élevés.

Couches de métadonnées pour l'IA agentique

Les agents autonomes ont besoin d'une carte de confiance des données d'entreprise. Les couches sémantiques qui exposent les définitions, la lignée et les autorisations aux agents au moment de la requête représentent une nouvelle catégorie de produit. Les fournisseurs qui rendent les catalogues consommables par des machines via des protocoles d'agent standard peuvent positionner la gouvernance comme le plan de contrôle pour l'IA d'entreprise plutôt que comme une fonction de back-office.

Espaces de données de santé et facilitation de la recherche

La réglementation en matière de santé crée une demande structurée. Le règlement sur l'espace de données de santé européen, en vigueur depuis mars 2025, établit des règles d'utilisation secondaire des données de santé dans la recherche et la politique [15], tandis que les normes de désidentification américaines sous HIPAA fixent des seuils techniques clairs [24]. Les plateformes qui automatisent le suivi du consentement, la pseudonymisation et la lignée de niveau recherche peuvent servir simultanément des hôpitaux, des biobanques et des sponsors pharmaceutiques.

Marché de la gestion des données cognitives Perspectives d'avenir

Quatre thèmes structurels façonneront le marché de la gestion des données cognitives entre 2026 et 2035, chacun pointant vers une gouvernance automatisée, intégrée et consciente des réglementations.

Opérations de données autonomes et agentiques

Les agents IA exécuteront de plus en plus des pipelines de données, corrigeront les problèmes de qualité et répondront aux questions commerciales sans intermédiaires humains. L'Index AI de Stanford 2025 rapporte que 78 % des organisations ont utilisé l'IA en 2024, contre 55 % un an plus tôt [6]. À mesure que les agents se multiplient, les catalogues évoluent d'outils de référence en points d'application qui vérifient les autorisations, la lignée et l'objectif avant l'exécution de chaque requête.

Consolidation des plateformes et économie des lacunes de données

La consolidation redessine les frontières des fournisseurs. Salesforce a accepté d'acquérir Informatica pour environ 8 milliards USD en mai 2025 [16], et l'achat de Tabular par Databricks a renforcé sa position sur les formats de table ouverts [17]. Les acheteurs bénéficieront de piles intégrées mais feront face à un verrouillage plus fort, rendant les normes de catalogue ouvertes un levier de négociation critique tout au long de la période de prévision.

IA souveraine et résidence des données

Les gouvernements continueront d'affirmer leur contrôle sur l'emplacement des données et la manière dont les modèles s'entraînent dessus. La loi sur les données de l'UE [14], la mission IA de l'Inde [13] et la PDPL d'Arabie Saoudite [23] récompensent toutes les architectures qui conservent les données sensibles dans la région tout en partageant les métadonnées à l'échelle mondiale. Les catalogues fédérés et l'hébergement de modèles verrouillés par région deviendront des exigences d'approvisionnement standard.

Gestion des données consciente de l'énergie et reporting ESG

L'empreinte énergétique de l'IA devient un problème de gestion des données. L'AIE prévoit que la demande d'électricité des centres de données sera plus que doublée, atteignant environ 945 TWh d'ici 2030 [21]. La suppression des copies redondantes, le classement des données froides et la minimisation des ensembles d'entraînement réduisent directement les émissions de calcul et de stockage, et les équipes de reporting sur la durabilité s'appuieront de plus en plus sur des plateformes cognitives pour quantifier ces économies.

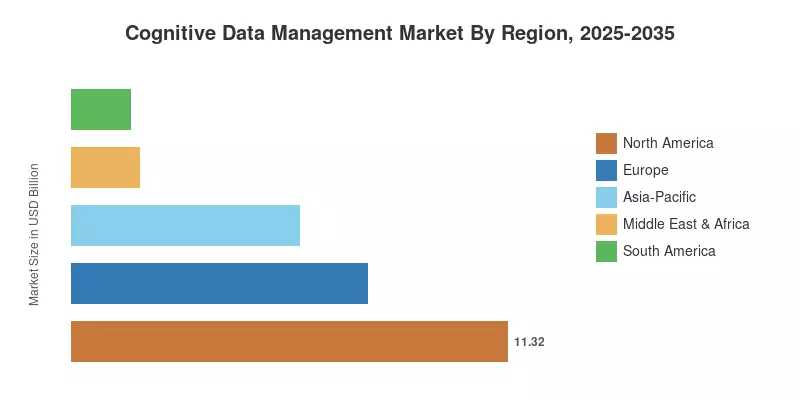
Analyse de la part de marché régionale

Région Métrique clé (une par ligne) Thèmes d'investissement principaux
Amérique du Nord 38,4 % de part (2025) Préparation des données GenAI, analyse de fraude BFSI, gouvernance de l'IA fédérale
Europe 7,69 milliards USD (2025) Conformité à la loi sur l'IA, partage de données selon la loi sur les données, cloud souverain
Asie-Pacifique 20,1 % de CAGR (2026–2035) Missions nationales en IA, conformité DPDP, banque numérique
Amérique du Sud 5,2 % de part (2025) Finance ouverte, application de la LGPD, expansion des régions cloud
Moyen-Orient & Afrique 1,77 milliard USD (2025) Stratégies nationales en IA, conformité PDPL, numérisation gouvernementale
Total 29,47 milliards USD (2025) —

La demande régionale sur le marché de la gestion des données cognitives suit trois variables : la maturité de l'adoption de l'IA en entreprise, la rigueur de la réglementation locale sur les données et la disponibilité des régions cloud hyperscale. L'Amérique du Nord est en tête en matière d'adoption, l'Europe en matière de réglementation et l'Asie-Pacifique en matière de vitesse de croissance.

Amérique du Nord

Pays Métrique clé (une par ligne) Moteur clé
États-Unis 83,6 % de part de la région (2025) Élargissement de GenAI en entreprise et analyse de fraude BFSI
Canada 1,31 milliard USD (2025) Financement de l'informatique publique en IA et services financiers
Mexique 18,2 % de CAGR (2026–2035) Nearshoring et numérisation des données de fabrication

Les États-Unis génèrent 83,6 % des revenus régionaux, ce qui en fait le plus grand contributeur national au marché de la gestion des données cognitives. Les directives fédérales sous le mémorandum OMB M-25-21 demandent aux agences de maintenir des inventaires d'applications d'IA et des responsables principaux de l'IA, tandis que le cadre de gestion des risques en IA du NIST est devenu la référence de facto pour les programmes de gouvernance du secteur privé [11]. Le budget 2024 du Canada a engagé un paquet d'IA de 2,4 milliards CAD, dont une partie finance l'accès à l'informatique pour la recherche intensive en données. Le Mexique connaît une croissance rapide à partir d'une petite base alors que les fabricants en nearshoring numérisent les données de la chaîne d'approvisionnement.

Europe

Pays Métrique clé (une par ligne) Moteur clé
Allemagne 22,4 % de part de la région (2025) Espaces de données industriels et IA automobile
Royaume-Uni 1,52 milliard USD (2025) Services financiers et adoption de l'IA dans le secteur public
France 15,9 % de CAGR (2026–2035) Stratégie nationale en IA et cloud souverain
Italie 8,6 % de part de la région (2025) Modernisation bancaire et fonds numériques PNRR
Espagne 0,52 milliard USD (2025) Analytique des télécommunications et du commerce de détail
Pays nordiques 17,4 % de CAGR (2026–2035) Infrastructure publique numérique et adoption précoce de l'IA
Russie 4,1 % de part de la région (2025) Substitution de plateformes domestiques
Reste de l'Europe 1,21 milliard USD (2025) Migration vers le cloud en Europe centrale et orientale

La réglementation façonne presque chaque décision d'achat en Europe. Les exigences de gouvernance des données de la loi sur l'IA [1] et les obligations de partage de la loi sur les données [14] poussent les organisations vers des plateformes avec une lignée prouvable et une automatisation des politiques. L'Allemagne est en tête des programmes de données industrielles et automobiles, tandis que le Royaume-Uni maintient une forte demande de services financiers en dehors du cadre de l'UE. Les acheteurs nordiques adoptent tôt grâce à l'infrastructure publique numérique, et la Russie reste largement servie par des fournisseurs nationaux sous des contraintes de sanctions.

Asie-Pacifique

Pays Métrique clé (une par ligne) Moteur clé
Chine 38,2 % de part de la région (2025) Plateformes domestiques sous la PIPL et règles d'exportation de données
Inde 23,6 % de CAGR (2026–2035) Mission IndiaAI et conformité DPDP
Japon 1,30 milliard USD (2025) Modernisation des données de fabrication et financières
Corée du Sud 9,4 % de part de la région (2025) IA dans les télécommunications et données des semi-conducteurs
ASEAN 22,1 % de CAGR (2026–2035) Nouvelles régions cloud et banque numérique
Reste de l'Asie-Pacifique 0,62 milliard USD (2025) Programmes de données publics et miniers en Australie

Les programmes d'IA dirigés par le gouvernement font de l'Asie-Pacifique le moteur de croissance. La mission IndiaAI de l'Inde, d'un montant de 10 371,92 crore INR [13] et sa loi sur la protection des données [12] obligent les banques, les opérateurs de télécommunications et les agences publiques à formaliser la gouvernance des données. La Chine détient la plus grande part nationale, façonnée par la loi sur la protection des informations personnelles et les évaluations de sécurité des exportations de données qui favorisent les plateformes domestiques. Le Japon et la Corée du Sud investissent massivement dans les données de fabrication et de télécommunications, et les économies de l'ASEAN bénéficient de nouvelles régions hyperscale en Malaisie, en Indonésie et en Thaïlande.

Amérique du Sud

Pays Métrique clé (une par ligne) Moteur clé
Brésil 54,3 % de part de la région (2025) Application de la LGPD et finance ouverte
Argentine 17,9 % de CAGR (2026–2035) Croissance des fintechs et des paiements numériques
Reste de l'Amérique du Sud 0,36 milliard USD (2025) Expansion des régions cloud au Chili et en Colombie

Le Brésil domine les dépenses régionales. Sa loi sur la protection des données, la LGPD, est appliquée par l'autorité nationale ANPD, et le programme de finance ouverte exige que les banques partagent les données des clients via des API régulées. Le plan national en IA du Brésil, annoncé en juillet 2024 avec environ 23 milliards BRL d'investissement prévu, ajoute un financement public pour l'infrastructure des données. La croissance de l'Argentine est tirée par l'expansion des fintechs, tandis que les marchés plus petits s'appuient sur de nouvelles régions cloud au Chili et en Colombie.

Moyen-Orient & Afrique

Pays Métrique clé (une par ligne) Moteur clé
Arabie Saoudite 22,8 % de CAGR (2026–2035) Application de la PDPL et numérisation Vision 2030
Émirats Arabes Unis 23,5 % de part de la région (2025) Stratégie nationale en IA 2031 et centres financiers
Afrique du Sud 0,29 milliard USD (2025) Modernisation bancaire et conformité à la POPIA
Égypte 19,6 % de CAGR (2026–2035) Transformation numérique gouvernementale
Reste du Moyen-Orient & Afrique 18,0 % de part de la région (2025) Adoption du cloud dans les télécommunications et le secteur public

Les stratégies nationales en IA sont le catalyseur principal. L'Arabie Saoudite a commencé à appliquer sa loi sur la protection des données personnelles en septembre 2024 [23], poussant les ministères et les entreprises liées à l'État vers une classification automatisée et une gestion du consentement. La stratégie nationale en IA 2031 des Émirats Arabes Unis soutient la numérisation gouvernementale et les programmes de données des centres financiers. L'Afrique du Sud est en tête de la demande en Afrique subsaharienne grâce à la banque et à la conformité à la POPIA, et l'Égypte croît grâce aux initiatives de transformation numérique gouvernementale.

Marché de la gestion des données cognitives par région, 2025-2035

Marché de la gestion des données cognitives Segmentation du marché

Le marché de la gestion des données cognitives est analysé selon trois dimensions : par composant, par type de déploiement et par secteur industriel. La géographie est abordée séparément dans la section 7.

Par composant

Au sein du marché de la gestion des données cognitives, les solutions détenaient une part de 66,9 % en 2025, reflétant l'adoption ancrée de logiciels qui automatisent le catalogage, la lignée et l'application des politiques. Les services se développent à un TCAC de 22,7 % jusqu'en 2035 alors que les organisations recherchent un soutien en matière de conseil, d'intégration et d'opérations gérées pour la gouvernance de l'IA. Les services professionnels dominent aujourd'hui, mais les services gérés montrent la plus rapide adoption dans les industries réglementées, où l'externalisation de la curation de modèles et des rapports de conformité réduit les risques et rend les coûts prévisibles.

Segment Métrique clé (une par ligne) Moteur de demande principal
Solutions 66,9 % de part (2025) Catalogage automatisé, lignée et application des politiques
Services 22,7 % TCAC (2026–2035) Demande d'intégration, de conseil et de gouvernance gérée

Par type de déploiement

Le cloud domine les choix de déploiement sur le marché de la gestion des données cognitives avec une part de 64,1 % en 2025 et est également le modèle à la croissance la plus rapide, car les charges de travail cognitives nécessitent une capacité GPU élastique et un accès à faible latence aux services d'IA gérés. Les déploiements sur site ont généré 10,58 milliards USD en 2025 et restent essentiels dans le secteur de la défense, la santé et la banque. Les configurations hybrides deviennent le choix pragmatique par défaut, conservant des dossiers sensibles dans des centres de données privés tout en transférant les charges de travail d'inférence et de modèles de base vers des clouds publics.

Segment Métrique clé (une par ligne) Moteur de demande principal
Sur site 10,58 milliards USD (2025) Mandats de résidence dans la défense, la banque et la santé
Cloud 64,1 % de part (2025) Capacité GPU élastique et services d'IA gérés

Par secteur industriel

Le BFSI reste le secteur d'ancrage du marché de la gestion des données cognitives, détenant une part de 24,8 % en 2025 sur la prévention de la fraude et l'analytique des risques. La santé croît le plus rapidement avec un TCAC de 19,8 % alors que le séquençage génomique et l'imagerie clinique nécessitent une dé-identification et un suivi du consentement conformes à la HIPAA [24]. Les secteurs de l'informatique et des télécommunications, de la fabrication et du commerce de détail appliquent des plateformes cognitives à l'optimisation des réseaux, à la maintenance prédictive et à la personnalisation. Les agences gouvernementales utilisent la classification automatisée des données pour répondre aux règles de conservation des dossiers et de sécurité nationale.

Segment Métrique clé (une par ligne) Moteur de demande principal
BFSI 24,8 % de part (2025) Prévention de la fraude et analytique des risques
Fabrication 4,13 milliards USD (2025) Maintenance prédictive et données de la chaîne d'approvisionnement
Informatique et télécommunications 17,2 % de part (2025) Optimisation des réseaux et plateformes de données clients
Santé 19,8 % TCAC (2026–2035) Génomique, imagerie et dé-identification conforme à la HIPAA
Commerce de détail 17,9 % TCAC (2026–2035) Commerce hyper-personnalisé
Gouvernement 2,18 milliards USD (2025) Classification des dossiers et IA dans le secteur public
Autres 9,6 % de part (2025) Programmes de données sur l'énergie, les médias et l'éducation

Analyse Concurrentielle

Market Research Future estime que le marché de la gestion des données cognitives est modérément concentré, avec un indice de Herfindahl-Hirschman d'environ 1 100 à 1 300 et les cinq principaux fournisseurs contrôlant environ 45 à 50 % des revenus. Les grandes entreprises technologiques diversifiées et les hyperscalers dominent les comptes d'entreprise, tandis que les fournisseurs spécialisés en catalogage et en gouvernance rivalisent sur la profondeur, l'ouverture et la rapidité de déploiement. La consolidation prévue en 2024-2025 indique que le secteur évolue vers moins de plateformes plus larges.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Gestion des Données Cognitives Positionnement Stratégique
IBM ~9–12% watsonx. Data, watsonx.governance, StreamSets Plateforme d'IA hybride axée sur la gouvernance pour les industries réglementées
Microsoft ~8–11% Microsoft Fabric, Microsoft Purview Analyse et gouvernance unifiées sur Azure
SAP ~6–9% SAP Datasphere, SAP Business Data Cloud Données contextuelles pour les entreprises centrées sur l'ERP
Oracle ~6–8% Base de données autonome, catalogue de données OCI Bases de données auto-gérées avec IA intégrée
Informatica (Salesforce) ~5–7% Intelligent Data Management Cloud, CLAIRE AI Intégration et gestion des données de référence pilotées par l'IA
Amazon Web Services ~5–7% Amazon DataZone, AWS Glue, SageMaker Gouvernance native dans le cloud à hyperscale
Google Cloud ~4–6% BigQuery, Dataplex, Gemini dans BigQuery Analyse native IA et automatisation des métadonnées
SAS Institute ~3–5% SAS Viya, SAS Information Governance Héritage analytique dans la banque et les sciences de la vie
Snowflake ~3–5% Snowflake Horizon, Polaris Catalog Cloud de données à catalogue ouvert et partage de données
Databricks ~3–5% Unity Catalog, Mosaic AI Gouvernance de lac de données pour les charges de travail IA
Collibra ~1–3% Plateforme d'Intelligence des Données Collibra Gestion indépendante des catalogues et des politiques
Cloudera ~1–3% Cloudera Data Platform, SDX Gestion hybride des données pour les grandes entreprises

Actualités récentes & Développements

  • Gouvernement de l'Inde (août 2023) : Le Parlement a adopté la Loi sur la protection des données personnelles numériques, créant des obligations de consentement et de violation qui poussent les entreprises indiennes vers la découverte automatisée des données. [12]
  • Microsoft (novembre 2023) : Microsoft Fabric est devenu généralement disponible avec la gouvernance Purview intégrée, regroupant l'analyse et le catalogage en une seule plateforme SaaS.
  • IBM (décembre 2023) : watsonx.Governance a atteint la disponibilité générale, offrant aux entreprises un suivi du cycle de vie des modèles d'IA et des données qui les sous-tendent. [22]
  • Databricks (juin 2024) : La société a accepté d'acquérir Tabular, fondée par les créateurs d'Apache Iceberg, renforçant sa position dans les formats de table ouverts. [17]
  • Snowflake (juin 2024) : Snowflake a dévoilé Polaris Catalog, un catalogue open-source pour Iceberg, signalant un changement vers des métadonnées interopérables. [18]
  • IBM (juillet 2024) : IBM a finalisé son acquisition de StreamSets et webMethods, ajoutant l'intégration de données en temps réel à son portefeuille watsonx. [19]
  • Union Européenne (août 2024) : La Loi sur l'IA est entrée en vigueur, lançant le compte à rebours pour les obligations de gouvernance des données pour les systèmes d'IA à haut risque. [1]
  • Salesforce (mai 2025) : Salesforce a signé un accord définitif pour acquérir Informatica pour environ 8 milliards USD, la plus grande opération de consolidation dans le segment à ce jour. [16]

Marché de la gestion des données cognitives Portée du rapport de marché

Attribut/métrique du rapport Détails
Portée du marché Revenus du marché de la gestion cognitive des données provenant de solutions et de services qui appliquent l’IA et l’apprentissage automatique à la découverte, au catalogage, à la gouvernance, à la qualité, à l’intégration et à la sécurité des données
Période d'études 2021-2035
Année de référence 2025
Données historiques 2021-2024
Période de prévision 2026-2035
Taille du marché en 2025 USD 29.47 Billion
Taille du marché en 2035 USD 138.77 Billion
TCAC (2026-2035) 16.65%
Segments à la croissance la plus rapide Services (TCAC de 22,7 %) ; Soins de santé (TCAC de 19,8 %) ; Asie-Pacifique (TCAC de 20,1 %)
Régions couvertes Asie-Pacifique (TCAC de 20,1 %) ; Amérique du Nord, Europe, APAC, Amérique du Sud, MEA
Entreprises profilées IBM, Microsoft, SAP, Oracle, Informatica (Salesforce), Amazon Web Services, Google Cloud, SAS Institute, Snowflake, Databricks, Collibra, Cloudera
Devise d'évaluation USD Billion
Méthodologie Approche triangulée : dossiers des entreprises, bases de données de volumes de procédures, plus de 220 entretiens primaires

FAQ

Comment les acheteurs devraient-ils établir une liste restreinte de fournisseurs sur le marché de la gestion des données cognitives ?
Pesez le support pour les formats de table ouverts et les normes de lignée, telles qu'Apache Iceberg et OpenLineage, au-dessus des comptes de fonctionnalités, car l'ouverture réduit les coûts de changement [18]. Insistez sur une preuve de concept utilisant vos propres données non structurées plutôt que les ensembles de démonstration des fournisseurs.
Quels modèles de tarification dominent le marché de la gestion des données cognitives ?
Les crédits basés sur la consommation prévalent sur les plateformes de données cloud, tandis que les outils de gouvernance et de catalogue sont généralement licenciés par source de données, connecteur ou siège de steward. Les acheteurs devraient associer les contrats de consommation avec des remises pour utilisation engagée et des alertes de dépenses pour contenir les frais d'inférence d'IA.
L'automatisation élimine-t-elle le besoin de stewards de données ?
Non. Les outils cognitifs déplacent les stewards de l'étiquetage manuel vers la révision des exceptions et la conception de politiques. La supervision humaine reste obligatoire pour les ensembles de données d'IA à haut risque en vertu des dispositions de gouvernance et de supervision des données de la loi sur l'IA de l'UE [1].
Comment l'IA agentique change-t-elle les exigences des plateformes sur le marché de la gestion des données cognitives ?
Les agents autonomes interrogent les données sans qu'un humain examine chaque demande, donc les politiques d'accès doivent être appliquées au moment de la requête plutôt qu'à l'ingestion. Les fournisseurs qui intègrent des vérifications de permission dans les connecteurs d'agents, y compris les intégrations du Modèle de Contexte de Protocole, atteignent plus de listes restreintes d'entreprises.
Qu'est-ce qui rend les données de mainframe difficiles à intégrer dans la gestion cognitive ?
Les enregistrements de mainframe manquent souvent de métadonnées utilisables, et les structures de copybook COBOL résistent à l'inférence automatique de schéma. La plupart des entreprises diffusent d'abord les données héritées via des pipelines de capture de données de changement, la capacité ciblée par l'acquisition StreamSets d'IBM, avant que le catalogage ne commence [19].
Les petits modèles linguistiques sont-ils pertinents pour les acheteurs sur site ?
Oui. Les modèles compacts de moins de 10 milliards de paramètres peuvent classer des documents sur des serveurs d'entreprise standard, permettant aux banques et aux agences de défense d'appliquer un étiquetage cognitif sans déplacer les données vers des clouds publics. Ce créneau sur site prend de l'ampleur sur le marché de la gestion des données cognitives.
Quels délais de retour sur investissement les entreprises voient-elles généralement ?
Les acheteurs sur le marché de la gestion des données cognitives visent généralement un retour sur investissement dans un délai de 12 à 24 mois, stimulé par une préparation d'audit plus rapide et une découverte de données. Les retours prennent plus de temps lorsque les systèmes sources nécessitent un nettoyage avant l'automatisation ; ce coût est lié à la mauvaise qualité des données .
Auteur
Auteur Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-auteur Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















