Marché des équipements de cogénération

Rapport de recherche sur le marché des équipements de cogénération - Par type (Turbines à gaz, Moteurs à gaz, Turbines à vapeur, Micro-turbines, Autres), Par type de combustible (Gaz naturel, Diesel, Biogaz, Biomasse, Autres), Par plage de capacité (Jusqu'à 1 MW, 1 à 10 MW, 10 à 50 MW, 50 à 100 MW, 100 MW et plus), Par secteur d'utilisation finale (Production d'électricité, Industriel, Commercial, Résidentiel, Autres) et Par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/27848-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Cogeneration Equipment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.95%
2024 Market Size$ 14.1 Billion
2025 Market Size$ 14.65 Billion
2035 Market Size$ 21.59 Billion
Key Players
General Electric
Siemens
Mitsubishi Heavy Industries
Caterpillar Inc.
MAN Energy Solutions
Rolls-Royce
Opportunities
  • Increasing Energy Costs
  • Technological Innovations
  • Supportive Government Policies

Marché des équipements de cogénération Résumé

Selon l'analyse de Market Research Future, la taille du marché des équipements de cogénération était estimée à 14,1 milliards USD en 2024. L'industrie de la cogénération devrait croître de 14,65 milliards USD en 2025 à 21,59 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,95 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des équipements de cogénération est prêt pour une croissance substantielle, propulsée par l'efficacité énergétique et les avancées technologiques.

  • Le marché connaît une demande croissante pour l'efficacité énergétique, en particulier en Amérique du Nord, qui reste le plus grand marché.
  • Les avancées technologiques propulsent l'innovation dans les systèmes de cogénération, en particulier dans la région Asie-Pacifique, reconnue comme le marché à la croissance la plus rapide.
  • Les turbines à gaz dominent le marché, tandis que les moteurs à gaz émergent comme le segment à la croissance la plus rapide en raison de leur adaptabilité et de leur efficacité.
  • L'augmentation des coûts énergétiques et les initiatives de durabilité environnementale sont des moteurs clés influençant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 14,1 (milliards USD)
Taille du marché 2035 21,59 (milliards USD)
TCAC (2025 - 2035) 3,95%

Principaux acteurs

General Electric (US), Siemens (DE), Mitsubishi Heavy Industries (JP), Caterpillar Inc. (US), MAN Energy Solutions (DE), Rolls-Royce (GB), Wartsila (FI), ABB (CH), Veolia (FR)

Marché des équipements de cogénération conducteurs

Augmentation des coûts de l'énergie

L'augmentation des coûts de l'énergie pousse les industries à rechercher des solutions plus efficaces, stimulant ainsi le marché des équipements de cogénération. À mesure que les sources d'énergie traditionnelles deviennent plus coûteuses, les entreprises se tournent de plus en plus vers les systèmes de cogénération pour réduire leurs factures d'énergie. Ces systèmes permettent la production simultanée d'électricité et de chaleur utile, ce qui peut entraîner des économies substantielles. Selon des données récentes, la cogénération peut atteindre des rendements allant jusqu'à 90 %, par rapport aux systèmes conventionnels qui fonctionnent généralement à environ 30 à 40 % d'efficacité. Ce contraste frappant met en évidence les avantages financiers de l'adoption des technologies de cogénération, les rendant attrayantes pour divers secteurs, y compris la fabrication et les bâtiments commerciaux. Par conséquent, la demande pour les équipements de cogénération devrait augmenter à mesure que les organisations cherchent à atténuer les coûts énergétiques et à améliorer leur efficacité opérationnelle.

Innovations technologiques

Les avancées technologiques jouent un rôle clé dans la formation du marché des équipements de cogénération. Les innovations dans la conception des moteurs, les systèmes de contrôle et la flexibilité des combustibles améliorent la performance et l'efficacité des systèmes de cogénération. Par exemple, l'intégration des technologies de réseau intelligent permet une meilleure gestion de l'énergie et une optimisation des opérations de cogénération. De plus, les avancées dans l'intégration des énergies renouvelables, telles que le biogaz et l'utilisation de la biomasse, élargissent l'applicabilité des systèmes de cogénération. Le marché des équipements de cogénération devrait croître à mesure que ces technologies deviennent plus accessibles et rentables. Selon les prévisions de l'industrie, le marché de la cogénération devrait connaître un taux de croissance annuel composé de plus de 5 % dans les années à venir, soutenu par ces améliorations technologiques. Cette croissance reflète la reconnaissance croissante de la cogénération comme une solution viable pour la production d'énergie.

Politiques gouvernementales favorables

Les politiques gouvernementales favorables renforcent considérablement le marché des équipements de cogénération. De nombreux pays mettent en œuvre des incitations, des subventions et des allégements fiscaux pour encourager l'adoption des technologies de cogénération. Ces politiques visent à promouvoir l'efficacité énergétique et à réduire les impacts environnementaux, rendant les systèmes de cogénération plus attrayants financièrement pour les entreprises. Par exemple, des tarifs de rachat et des crédits d'énergie renouvelable sont souvent accordés aux installations qui investissent dans des solutions de cogénération. De telles initiatives non seulement abaissent les barrières d'investissement initial, mais améliorent également le retour sur investissement pour les entreprises adoptant ces technologies. En conséquence, le marché des équipements de cogénération est susceptible de s'étendre à mesure que davantage d'organisations tirent parti de ces cadres réglementaires favorables. L'alignement des incitations économiques avec les objectifs de politique énergétique devrait favoriser une croissance supplémentaire dans le secteur de la cogénération.

Initiatives de durabilité environnementale

L'accent croissant sur la durabilité environnementale influence considérablement le marché des équipements de cogénération. Les gouvernements et les organisations poursuivent activement des stratégies pour réduire les émissions de gaz à effet de serre et promouvoir des sources d'énergie plus propres. Les systèmes de cogénération, qui utilisent la chaleur résiduelle pour une production d'énergie supplémentaire, s'alignent bien avec ces objectifs de durabilité. En améliorant l'efficacité énergétique et en réduisant la dépendance aux combustibles fossiles, les technologies de cogénération contribuent à réduire les empreintes carbone. Des études récentes indiquent que la cogénération peut réduire les émissions de CO2 jusqu'à 30 % par rapport aux méthodes de production d'énergie conventionnelles. À mesure que davantage d'entités s'engagent à atteindre des objectifs de durabilité, l'adoption des équipements de cogénération devrait s'accélérer, soutenue à la fois par des pressions réglementaires et des initiatives de responsabilité sociétale des entreprises. Cette tendance soutient non seulement les objectifs environnementaux, mais améliore également le potentiel de marché pour les solutions de cogénération.

Industrialisation et urbanisation croissantes

Les tendances actuelles d'industrialisation et d'urbanisation contribuent à la croissance du marché des équipements de cogénération. À mesure que les zones urbaines s'étendent et que les industries se multiplient, la demande pour des sources d'énergie fiables et efficaces augmente. Les systèmes de cogénération offrent une solution pratique pour répondre aux besoins énergétiques des régions densément peuplées et des installations industrielles. La capacité de générer de l'électricité et de la chaleur sur place réduit les pertes de transmission et améliore la sécurité énergétique. Des estimations récentes suggèrent que les zones urbaines représentent plus de 70 % de la consommation énergétique mondiale, soulignant le besoin critique de solutions énergétiques efficaces. Par conséquent, l'adoption des technologies de cogénération devrait augmenter à mesure que les villes et les industries cherchent à optimiser leur utilisation de l'énergie et à réduire leurs coûts opérationnels. Cette tendance présente une opportunité substantielle pour le marché des équipements de cogénération de prospérer en réponse à la demande énergétique croissante.
Aperçu des segments de marché

Par type : Turbines à gaz (les plus grandes) vs. Moteurs à gaz (les plus en croissance)

Dans le marché des équipements de cogénération, les turbines à gaz détiennent la plus grande part, représentant un composant significatif du paysage du marché. Leur efficacité et leur fiabilité en font un choix privilégié pour de nombreuses applications. Suivent de près les Moteurs à gaz, qui gagnent en popularité en raison de leur polyvalence et de leurs émissions plus faibles par rapport aux turbines traditionnelles. Les Turbines à vapeur et micro-turbines jouent également des rôles essentiels dans des secteurs spécifiques, répondant à des marchés de niche où leurs avantages uniques sont exploités, bien qu'avec des parts de marché plus petites. Les tendances de croissance dans ce segment indiquent un changement vers des technologies plus propres, les moteurs à gaz émergeant comme la catégorie à la croissance la plus rapide en raison des investissements croissants dans des projets d'énergie renouvelable et d'un accent sur la réduction des empreintes carbone. De plus, les avancées dans la technologie des micro-turbines rendent ces systèmes plus attrayants pour des applications à plus petite échelle, entraînant un intérêt et une adoption accrus. Alors que les industries continuent de donner la priorité à la durabilité, la demande pour des solutions de cogénération innovantes devrait augmenter, stimulant la croissance globale de ce segment.

Turbines à gaz (dominantes) vs. Turbines à vapeur (émergentes)

Dans le marché des équipements de cogénération, les turbines à gaz sont reconnues comme la technologie dominante en raison de leur haute efficacité et de leur capacité de production d'énergie à grande échelle. Leur capacité à utiliser divers combustibles les rend polyvalentes et adaptées à de nombreuses applications industrielles. D'autre part, les turbines à vapeur émergent, en particulier dans les environnements nécessitant de la vapeur à haute pression et de grandes charges thermiques. Elles sont souvent utilisées dans des systèmes de chaleur et d'électricité combinées (CHP) où l'électricité et la chaleur sont produites simultanément pour des processus industriels. Alors que les organisations cherchent de plus en plus à optimiser l'utilisation de l'énergie et à réduire les coûts opérationnels, les turbines à vapeur se taillent une niche substantielle, en particulier dans des secteurs tels que la fabrication et le chauffage urbain.

Par type de combustible : Gaz naturel (le plus grand) vs. Biogaz (le plus en croissance)

Le marché des équipements de cogénération montre une distribution notable parmi divers types de combustibles, le Gaz naturel détenant la plus grande part en raison de son efficacité et de son rapport coût-efficacité. Le diesel suit en tant qu'acteur significatif, mais sa popularité diminue dans certaines régions en raison de préoccupations environnementales. Le biogaz et la biomasse émergent, propulsés par des initiatives de durabilité, tandis que d'autres représentent des marchés de niche répondant à des applications spécifiques.

Gaz naturel (dominant) vs. Biogaz (émergent)

Le gaz naturel est le type de combustible dominant sur le marché des équipements de cogénération, apprécié pour sa haute efficacité et ses faibles émissions par rapport au charbon et au pétrole. Il est largement utilisé dans des applications industrielles, soutenant à la fois la production d'énergie à grande échelle et décentralisée. En revanche, le biogaz émerge rapidement comme une alternative viable, en particulier au sein des communautés axées sur les sources d'énergie renouvelables. Sa croissance est propulsée par des investissements croissants dans des projets de valorisation des déchets en énergie et un soutien gouvernemental pour des pratiques énergétiques durables. Les contrastes entre ces deux types de combustibles mettent en évidence un changement de marché vers des solutions plus écologiques tout en maintenant un approvisionnement énergétique fiable.

Par plage de capacité : 1 à 10 MW (le plus grand) vs. 10 à 50 MW (le plus en croissance)

Le marché des équipements de cogénération affiche une diversité significative dans les segments de plage de capacité, la catégorie '1 à 10 MW' capturant la plus grande part en raison de son application répandue dans diverses industries. Cette plage de capacité est particulièrement privilégiée par les utilisateurs commerciaux et institutionnels qui nécessitent une alimentation fiable sur site. En revanche, le segment '10 à 50 MW' émerge comme la zone à la croissance la plus rapide, propulsée par la demande industrielle pour des systèmes plus grands offrant des avantages d'efficacité et de durabilité améliorés.

1 à 10 MW (dominant) vs. 10 à 50 MW (émergent)

La plage de capacité '1 à 10 MW' reste dominante sur le marché des équipements de cogénération, répondant principalement aux opérations commerciales qui privilégient l'efficacité énergétique et les économies de coûts. Cette plage bénéficie de technologies établies et d'une base de clients solide. Pendant ce temps, le segment '10 à 50 MW' émerge rapidement, alimenté par l'augmentation des demandes énergétiques des grands secteurs industriels et une poussée vers des pratiques durables. Ces systèmes plus grands peuvent atteindre des efficacités opérationnelles plus élevées et contribuer davantage à la réduction des émissions de gaz à effet de serre, les rendant attrayants pour les entreprises visant l'indépendance énergétique.

Par industrie d'utilisation finale : Production d'énergie (la plus grande) vs. Industrielle (la plus en croissance)

Dans le marché des équipements de cogénération, la distribution de la part de marché parmi les industries d'utilisation finale révèle que la production d'énergie détient le plus grand segment, bénéficiant d'investissements significatifs dans des sources d'énergie renouvelables et du besoin croissant de solutions énergétiques efficaces. Pendant ce temps, le secteur industriel gagne rapidement du terrain, propulsé par le besoin urgent d'efficacité énergétique et de durabilité, ce qui en fait un contributeur significatif aux dynamiques du marché. Alors que les entreprises adoptent des pratiques durables, la croissance du secteur industriel est propulsée par l'adoption de systèmes de cogénération pour améliorer l'efficacité énergétique et réduire les coûts opérationnels. De plus, les avancées technologiques continues dans les équipements de cogénération les rendent de plus en plus attrayants pour les applications commerciales, stimulant encore la croissance globale du marché. Le passage à une production d'énergie décentralisée améliore également l'adoption dans diverses industries, permettant évolutivité et fiabilité énergétique améliorée.

Production d'énergie (dominante) vs. Industrielle (émergente)

Le segment de la production d'énergie sur le marché des équipements de cogénération se caractérise par son déploiement étendu dans des projets à l'échelle des services publics qui exploitent la technologie de cogénération pour maximiser l'efficacité énergétique et réduire les émissions. Ce segment reste dominant en raison de la demande continue pour des solutions énergétiques fiables et durables, entraînant souvent des investissements significatifs de la part des services publics dans l'avancement des infrastructures et des technologies. D'autre part, le segment industriel émerge de manière robuste, alors que les industries cherchent de plus en plus à minimiser les dépenses énergétiques tout en respectant les normes réglementaires en matière d'émissions. Ce segment prospère grâce à des systèmes de cogénération sur mesure qui répondent à des processus industriels spécifiques, améliorant les efficacités opérationnelles. Les deux segments jouent des rôles vitaux dans la formation du paysage du marché, la production d'énergie menant en adoption et l'industriel rattrapant rapidement son retard grâce à l'innovation et aux initiatives stratégiques.

Obtenez des informations plus détaillées sur Marché des équipements de cogénération

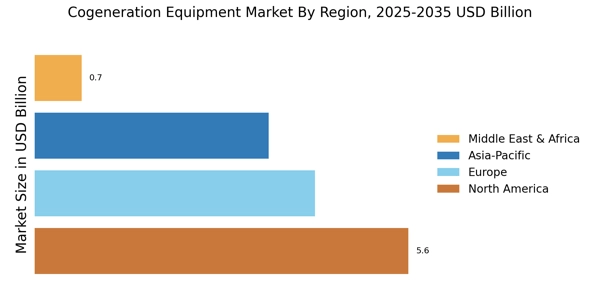
Aperçu régional

Amérique du Nord : Leader en efficacité énergétique

L'Amérique du Nord connaît une croissance significative sur le marché des équipements de cogénération, alimentée par des demandes croissantes d'efficacité énergétique et des réglementations environnementales strictes. La région détient environ 40 % de la part de marché mondiale, ce qui en fait le plus grand marché pour les équipements de cogénération. L'impulsion en faveur des sources d'énergie renouvelables et les incitations gouvernementales pour les technologies écoénergétiques sont des moteurs clés de croissance, aux côtés de la hausse des coûts de l'électricité qui incitent les entreprises à adopter des solutions de cogénération. Les États-Unis et le Canada sont les pays leaders sur ce marché, avec des acteurs majeurs comme General Electric et Caterpillar Inc. dominant le paysage. L'environnement concurrentiel est caractérisé par une innovation continue et des partenariats entre les acteurs clés pour améliorer la technologie et étendre la portée du marché. La présence d'entreprises établies et d'un cadre réglementaire solide renforce encore la position de l'Amérique du Nord sur le marché des équipements de cogénération.

Europe : Transition énergétique durable

L'Europe émerge comme un acteur significatif sur le marché des équipements de cogénération, alimentée par des objectifs de durabilité ambitieux et des cadres réglementaires visant à réduire les émissions de carbone. La région représente environ 30 % de la part de marché mondiale, ce qui en fait le deuxième plus grand marché. L'engagement de l'Union européenne envers les énergies renouvelables et l'efficacité énergétique, ainsi que les politiques nationales promouvant la cogénération, sont des catalyseurs clés de la croissance du marché, favorisant l'innovation et l'investissement dans ce secteur. L'Allemagne, la France et le Royaume-Uni sont à l'avant-garde de ce marché, avec des entreprises comme Siemens et MAN Energy Solutions en tête. Le paysage concurrentiel est marqué par un mélange d'entreprises établies et de startups innovantes, toutes en concurrence pour une part de la demande croissante de solutions de cogénération. La présence d'un soutien réglementaire solide et d'initiatives de financement renforce l'attractivité du marché pour les acteurs nationaux et internationaux.

Asie-Pacifique : Potentiel de marché émergent

L'Asie-Pacifique devient rapidement un marché vital pour le marché des équipements de cogénération, alimentée par l'industrialisation, l'urbanisation et l'augmentation des demandes énergétiques. La région détient environ 25 % de la part de marché mondiale, ce qui en fait un acteur significatif dans le paysage de la cogénération. Les initiatives gouvernementales visant à améliorer la sécurité énergétique et à réduire les émissions propulsent l'adoption des technologies de cogénération, notamment dans des pays comme la Chine et l'Inde, où la consommation d'énergie est en forte hausse. La Chine et le Japon sont à l'avant-garde de ce marché, avec des entreprises majeures comme Mitsubishi Heavy Industries et Wartsila jouant des rôles cruciaux. L'environnement concurrentiel est caractérisé par un mélange d'acteurs locaux et internationaux, tous s'efforçant de répondre à la demande croissante de solutions énergétiques efficaces. L'accent croissant sur les pratiques durables et l'efficacité énergétique devrait encore stimuler la croissance du marché dans les années à venir, faisant de l'Asie-Pacifique une région clé pour les équipements de cogénération.

Moyen-Orient et Afrique : Opportunités riches en ressources

Les régions du Moyen-Orient et de l'Afrique connaissent un intérêt croissant pour le marché des équipements de cogénération, alimenté par le besoin de diversification énergétique et de durabilité. Cette région détient environ 5 % de la part de marché mondiale, avec un potentiel de croissance significatif alors que les pays cherchent à optimiser la production d'énergie et à réduire leur dépendance aux combustibles fossiles. Les initiatives gouvernementales visant à améliorer l'efficacité énergétique et à promouvoir les sources d'énergie renouvelables sont des moteurs clés du développement du marché dans cette zone. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud sont à la pointe de l'adoption des technologies de cogénération, avec un accent sur l'amélioration de la sécurité énergétique et de la durabilité. Le paysage concurrentiel évolue, avec des acteurs locaux et internationaux entrant sur le marché pour capitaliser sur les opportunités émergentes. À mesure que les investissements dans les infrastructures et les projets énergétiques augmentent, le marché des équipements de cogénération au Moyen-Orient et en Afrique est prêt à croître, attirant l'attention des acteurs clés de l'industrie.

Marché des équipements de cogénération Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des équipements de cogénération est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par des demandes croissantes d'efficacité énergétique et une attention accrue à la durabilité. Des acteurs majeurs tels que General Electric (US), Siemens (DE) et Mitsubishi Heavy Industries (JP) se positionnent stratégiquement par l'innovation et l'expansion régionale. General Electric (US) se concentre sur l'amélioration de ses capacités technologiques, en particulier dans les solutions numériques pour la gestion de l'énergie, tandis que Siemens (DE) met l'accent sur son engagement envers des solutions énergétiques durables, intégrant des technologies avancées dans ses systèmes de cogénération. Mitsubishi Heavy Industries (JP) semble tirer parti de son expérience approfondie dans la génération d'énergie thermique pour améliorer ses offres de cogénération, façonnant ainsi un environnement concurrentiel qui privilégie l'avancement technologique et la durabilité. La structure du marché est modérément fragmentée, avec un mélange d'acteurs établis et d'entreprises émergentes en concurrence pour des parts de marché. Les tactiques commerciales clés incluent la localisation de la fabrication pour réduire les coûts et optimiser les chaînes d'approvisionnement, ce qui est particulièrement pertinent dans le contexte des perturbations de la chaîne d'approvisionnement mondiale. L'influence collective de ces acteurs clés favorise une atmosphère concurrentielle où l'innovation et l'efficacité opérationnelle sont primordiales, leur permettant de répondre habilement aux demandes du marché.
En août, General Electric (US) a annoncé un partenariat avec une entreprise leader dans le domaine des énergies renouvelables pour développer des systèmes de cogénération hybrides intégrant des technologies solaires et à gaz. Ce mouvement stratégique est significatif car il améliore non seulement le portefeuille de produits de GE, mais s'aligne également sur le passage mondial vers des sources d'énergie renouvelables, positionnant potentiellement l'entreprise comme un leader dans les solutions hybrides au sein du marché de la cogénération.
En septembre, Siemens (DE) a dévoilé sa dernière technologie de cogénération, qui utilise l'intelligence artificielle pour optimiser la production d'énergie et l'efficacité. Cette innovation est cruciale car elle reflète l'engagement de Siemens envers la transformation numérique, permettant aux clients d'atteindre une plus grande efficacité opérationnelle et de réduire les émissions. De telles avancées pourraient donner à Siemens un avantage concurrentiel sur un marché de plus en plus soucieux de l'environnement.
En juillet, Mitsubishi Heavy Industries (JP) a élargi ses capacités de fabrication en Asie du Sud-Est, visant à répondre à la demande croissante de systèmes de cogénération dans la région. Cette expansion est stratégiquement importante car elle permet à Mitsubishi de localiser la production, réduisant ainsi les délais de livraison et améliorant le service client, ce qui pourrait renforcer considérablement sa position sur le marché en Asie.
En octobre, les tendances concurrentielles sur le marché des équipements de cogénération sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent plus fréquentes, alors que les entreprises reconnaissent la nécessité de collaborer pour améliorer leurs capacités technologiques et leur portée sur le marché. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, la technologie avancée et la fiabilité de la chaîne d'approvisionnement, soulignant l'importance de l'adaptabilité dans un paysage énergétique en rapide évolution.

Les principales entreprises du marché Marché des équipements de cogénération incluent

Recent Industry Developments

Le marché des équipements de cogénération devrait atteindre 20,77 milliards USD d'ici 2034, affichant un CAGR de 3,95 % pendant la période de prévision (2025-2034). La croissance du marché est attribuée à la demande croissante de solutions énergétiques efficaces et durables, aux réglementations gouvernementales promouvant la cogénération et aux avancées technologiques dans les systèmes de cogénération. La région Asie-Pacifique devrait détenir une part de marché significative en raison de l'industrialisation rapide et de l'urbanisation dans des pays comme la Chine et l'Inde.

Les acteurs clés du marché incluent Siemens, GE, Mitsubishi Heavy Industries et Ansaldo Energia. Les développements récents incluent le lancement de turbines de cogénération hautement efficaces par Siemens et l'adoption croissante de systèmes de micro-cogénération pour des applications résidentielles et commerciales.

Perspectives d'avenir

Marché des équipements de cogénération Perspectives d'avenir

Le marché des équipements de cogénération devrait croître à un TCAC de 3,95 % de 2025 à 2035, soutenu par des demandes croissantes d'efficacité énergétique et un soutien réglementaire pour des solutions énergétiques durables. L'avenir du marché des équipements de cogénération est propulsé par la transition mondiale vers des systèmes énergétiques décentralisés et le besoin urgent d'une efficacité industrielle accrue. L'innovation se concentre sur les turbines à gaz prêtes pour l'hydrogène et l'intégration de la maintenance prédictive habilitée par l'IoT pour optimiser les cycles de chaleur et d'électricité combinés (CHP). Les tendances clés incluent l'adoption croissante de systèmes à base de biomasse et le déploiement d'unités micro-CHP modulaires dans les secteurs commercial et résidentiel pour garantir la résilience du réseau et réduire les empreintes carbone tout au long de la période de prévision.

De nouvelles opportunités résident dans :

  • Expansion sur les marchés émergents avec des solutions de cogénération sur mesure.

D'ici 2035, le marché devrait consolider sa position de leader dans les solutions d'efficacité énergétique.

Segmentation du marché

Perspectives du marché des équipements de cogénération

  • Turbines à gaz
  • Moteurs à gaz
  • Turbines à vapeur
  • Micro-turbines
  • Autres

Perspectives du marché des équipements de cogénération par type de combustible

  • Gaz naturel
  • Diesel
  • Biogaz
  • Biomasse
  • Autres

Perspectives du marché des équipements de cogénération par plage de capacité

  • Jusqu'à 1 MW
  • 1 à 10 MW
  • 10 à 50 MW
  • 50 à 100 MW
  • 100 MW et plus

Perspectives du marché des équipements de cogénération par secteur d'utilisation finale

  • Production d'électricité
  • Industriel
  • Commercial
  • Résidentiel
  • Autres

Portée du rapport

TAILLE DU MARCHÉ 2024 14,1 (milliards USD)
TAILLE DU MARCHÉ 2025 14,65 (milliards USD)
TAILLE DU MARCHÉ 2035 21,59 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,95 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées General Electric (US), Siemens (DE), Mitsubishi Heavy Industries (JP), Caterpillar Inc. (US), MAN Energy Solutions (DE), Rolls-Royce (GB), Wartsila (FI), ABB (CH), Veolia (FR)
Segments couverts Type, type de combustible, gamme de capacité, industrie d'utilisation finale, régional
Principales opportunités de marché L'intégration des sources d'énergie renouvelables améliore l'efficacité sur le marché des équipements de cogénération.
Dynamiques clés du marché La demande croissante d'efficacité énergétique stimule l'innovation et la concurrence dans le secteur des équipements de cogénération.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des équipements de cogénération d'ici 2035 ?

Le marché des équipements de cogénération devrait atteindre une valorisation de 21,59 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des équipements de cogénération en 2024 ?

En 2024, le marché des équipements de cogénération était évalué à 14,1 milliards USD.

Quel est le TCAC attendu pour le marché des équipements de cogénération pendant la période de prévision 2025 - 2035 ?

Le TCAC attendu pour le marché des équipements de cogénération pendant la période de prévision 2025 - 2035 est de 3,95 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des équipements de cogénération ?

Les acteurs clés du marché des équipements de cogénération incluent General Electric, Siemens, Mitsubishi Heavy Industries et Caterpillar Inc.

Quel segment du marché des équipements de cogénération avait la plus haute valorisation en 2024 ?

En 2024, le segment des moteurs à gaz avait la plus haute valorisation à 4,0 milliards USD.

Comment la valorisation du segment des turbines à gaz se compare-t-elle à celle du segment des turbines à vapeur en 2024 ?

En 2024, le segment des turbines à gaz était évalué à 3,5 milliards USD, tandis que le segment des turbines à vapeur était évalué à 2,5 milliards USD.

Quelle est la valorisation projetée pour le segment de type de combustible gaz naturel d'ici 2035 ?

Le segment de type de combustible gaz naturel devrait atteindre une valorisation de 8,5 milliards USD d'ici 2035.

Quel segment de plage de capacité devrait avoir la plus haute valorisation en 2035 ?

Le segment de plage de capacité de 1 à 10 MW devrait avoir la plus haute valorisation à 6,0 milliards USD d'ici 2035.

Quel segment d'industrie d'utilisation finale est projeté pour croître le plus d'ici 2035 ?

Le segment d'industrie d'utilisation finale de la production d'électricité est projeté pour croître à 8,0 milliards USD d'ici 2035.

Quelle est la plage de valorisation pour le segment des micro-turbines en 2024 ?
En 2024, le segment des micro-turbines avait une plage de valorisation de 1,0 à 1,5 milliards USD.
Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of energy regulatory databases, technical engineering journals, industry publications, and authoritative energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), US Environmental Protection Agency (EPA) CHP Partnership, US Department of Energy (DOE) Office of Energy Efficiency & Renewable Energy, European Commission Directorate-General for Energy, Eurostat Energy Database, International Association for Energy Economics (IAEE), International Renewable Energy Agency (IRENA), World Energy Council (WEC), Global Energy Efficiency and Renewable Energy Fund (GEEREF), Combined Heat and Power Alliance (CHPA), US Federal Energy Regulatory Commission (FERC), National Institute of Standards and Technology (NIST) Engineering Laboratory, International Electrotechnical Commission (IEC) standards database, and national energy ministry reports from key markets. These sources were used to collect CHP installation statistics, capacity utilization data, fuel efficiency benchmarks, emissions reduction metrics, regulatory policy frameworks, and market landscape analysis for gas turbines, gas engines, steam turbines, micro-turbines, and emerging cogeneration technologies across natural gas, biogas, biomass, and diesel fuel segments.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of engineering, heads of product development, and commercial directors from producers of cogeneration equipment, turbine OEMs, and energy system integrators were examples of supply-side sources. Chief operating officers, facility managers, directors of energy procurement, and sustainability officers from power generation utilities, industrial manufacturing facilities, commercial complexes, district heating operators, and institutional end users made up demand-side sources. Primary research verified product development roadmaps for hydrogen-ready turbines and smart CHP systems, validated market segmentation across capacity ranges (up to 1 MW through 100 MW+), and collected data on fuel switching tactics, lifecycle cost analysis, technology adoption trends, and utility interconnection standards.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through equipment revenue mapping, installed capacity analysis, and project pipeline tracking. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across gas turbines, gas engines, steam turbines, micro-turbines, and fuel cell technologies

Fuel type segmentation covering natural gas, diesel, biogas, biomass, and emerging hydrogen blends

Analysis of reported and modeled annual revenues specific to cogeneration equipment portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed capacity × unit pricing by region and capacity range) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for power generation, industrial, commercial, and residential end-use applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.