Marché des systèmes d'aide à la décision clinique (2026 - 2035)

Rapport de recherche sur le marché des systèmes d'aide à la décision clinique par composant (logiciel, matériel, services), par mode de déploiement (sur site, basé sur le cloud, basé sur le web), par utilisateur final (hôpitaux, cliniques, pharmacies, institutions de recherche), par application (soutien au diagnostic, soutien thérapeutique, soutien préventif) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/HC/4580-CR 200 Pages Rahul Gotadki, Satyendra Maurya Last Updated: October 27, 2026
Clinical Decision Support Systems Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.10%
2025 Market SizeUSD 2.86 Billion
2035 Market SizeUSD 8.20 Billion
Key Players
Epic Systems
Oracle Health
Wolters Kluwer Health
Elsevier
Merative
Veradigm
Opportunities
  • Specialty-Depth Modules Beyond General Medicine
  • Emerging-Market National Tenders
  • De-identified Outcome Data as a Commercial Asset

Marché des systèmes d'aide à la décision clinique Résumé du marché

Le marché des systèmes d'aide à la décision clinique était évalué à 2,86 milliards USD en 2025 et ouvre la fenêtre de prévision à 3,18 milliards USD en 2026, atteignant 8,20 milliards USD d'ici 2035 avec un TCAC de 11,1 %. La croissance n'est pas spéculative ici — elle est ancrée dans une politique exécutoire. Les dispositions de blocage des informations de la loi sur les remèdes du 21e siècle, pleinement appliquées par les agences fédérales américaines depuis 2024, ont rendu l'échange de données structurées une obligation de conformité plutôt qu'une préférence informatique [1]. Pendant ce temps, la réglementation sur l'espace de données de santé européen, adoptée en 2025, oblige les États membres à construire une infrastructure de données cliniques interopérable — le substrat sur lequel fonctionne la logique d'avis [2].

Les hôpitaux abandonnent les moteurs de règles qui étaient essentiellement des tables de recherche codées en dur. Ce qui les remplace est probabiliste, réentraînable et de plus en plus intégré directement dans le dossier de santé électronique plutôt que fixé à côté. Le Département de la santé et des services sociaux des États-Unis a engagé plus de 1,9 milliard USD pour la modernisation des technologies de l'information en santé et l'infrastructure des données sur la période FY2023–FY2025 [3]. En même temps, le capital privé a ajouté environ 3,4 milliards USD aux fournisseurs d'IA clinique sur la même période [4]. Les outils d'alerte autonomes hérités perdent des parts de budget au profit de plateformes intégrées livrées dans le cloud.

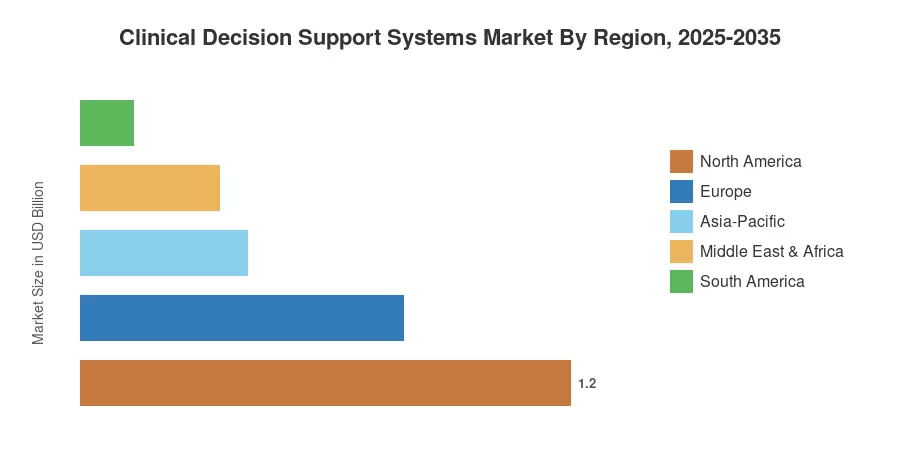
La Amérique du Nord détient 41,8 % du marché des systèmes d'aide à la décision clinique, soutenue par le lien de paiement de qualité CMS et une pénétration dense des DSE. La région Asie-Pacifique croît le plus rapidement avec un TCAC de 14,2 % jusqu'en 2035, propulsée par des missions nationales de santé numérique en Inde, en Chine et dans l'ASEAN. L'Europe suit l'Amérique du Nord avec 27,5 %, où le remboursement pour les diagnostics assistés par IA est en cours d'intégration dans les barèmes de frais nationaux. La prochaine décennie appartient aux fournisseurs qui peuvent prouver des résultats cliniques, et non des comptes de fonctionnalités.


Principaux enseignements du rapport

• Par modèle

  • Le CDSS basé sur la connaissance conserve 71,6 % du marché des systèmes d'aide à la décision clinique en 2025, mais son avance se réduit à mesure que l'inférence par apprentissage machine mûrit.
  • Le CDSS non basé sur la connaissance s'étend à un TCAC de 14,9 %, la trajectoire technologique la plus rapide de l'étude.


• Par composant

  • Le logiciel représente 62,8 % des revenus des composants, reflétant l'économie centrée sur la plateforme du marché des systèmes d'aide à la décision clinique.
  • Les services contribuent à un TCAC de 12,6 %, soutenus par la mise en œuvre, la curation de contenu et les honoraires de gouvernance des modèles.


• Par région

Taille du marché et prévisions (2021–2035)

Les chiffres ci-dessous mélangent les divulgations de revenus des fournisseurs, les dépôts d'approvisionnement en TI des hôpitaux, les appropriations budgétaires nationales en TI de santé et un modèle d'installation de base de bas en haut couvrant les environnements aigus, ambulatoires et de payeurs. Les années historiques sont réconciliées avec les rapports de segments audités où les fournisseurs divulguent séparément les revenus en TI de santé ; les années de prévision appliquent un poids de courbe d'adoption par région et cadre de soins.
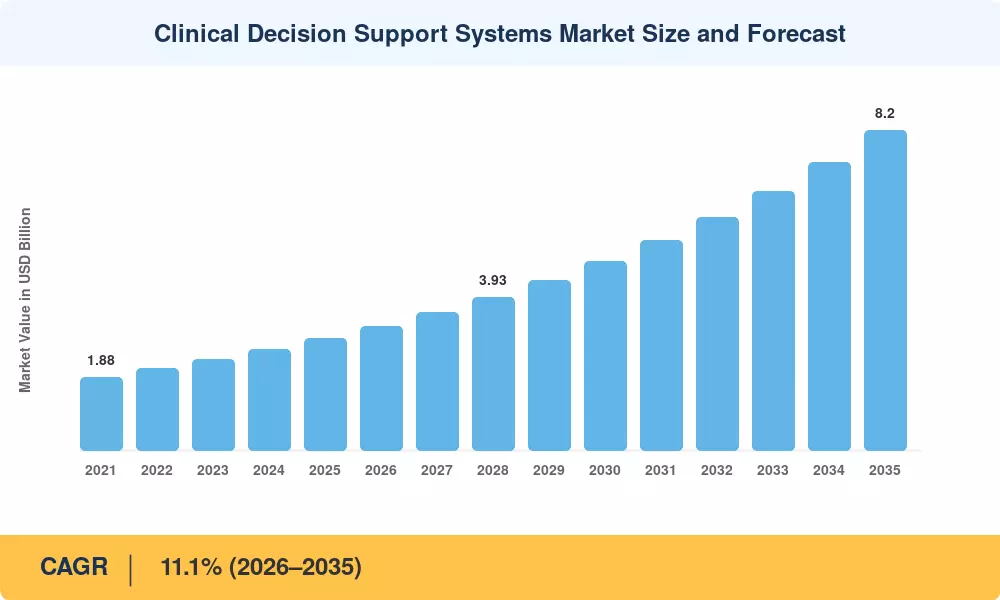
Taille du marché des systèmes d'aide à la décision clinique et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Mandats d'interopérabilité et application des blocages d'information +2.1 Amérique du Nord, Europe À court terme (≤2 ans) [1][2]
Inférence par apprentissage automatique intégrée dans le flux de travail clinique +2.6 Global À moyen terme (2–4 ans) [4]
Coût des erreurs médicamenteuses et charge de sécurité des patients +1.8 Global À court terme (≤2 ans) [8]
Remboursement basé sur la valeur et lié à la qualité +1.5 Amérique du Nord, Europe À moyen terme (2–4 ans) [6]
Économie de la licence Cloud et SaaS +1.3 Asie-Pacifique, Europe À moyen terme (2–4 ans) [9]
Pénurie de cliniciens et réduction de la charge cognitive +1.1 Global À long terme (≥4 ans) [10]
Programmes nationaux de santé numérique dans les économies émergentes +0.9 Asie-Pacifique, MEA À long terme (≥4 ans)


L'application réglementaire transforme l'intégration optionnelle en obligation

Les pénalités pour blocage d'information ont remodelé la logique d'approvisionnement sur le marché des systèmes d'aide à la décision clinique. Les règles américaines finalisées en 2023 ont exposé les acteurs non conformes à des pénalités monétaires civiles allant jusqu'à 1 million USD par violation, avec des désincitations pour les fournisseurs entrant en vigueur en 2024 [1]. Les systèmes de santé ont réagi en priorisant les plateformes qui exposent des API natives FHIR, car une logique consultative qui ne peut pas ingérer des dossiers externes produit des recommandations incomplètes. Les comités d'approvisionnement considèrent désormais la maturité des API comme un critère de sélection plutôt qu'un élément différenciateur.

L'apprentissage automatique passe du pilote à la production

Les économies de déploiement ont changé une fois que les coûts d'inférence ont suffisamment baissé pour exécuter des modèles en continu contre des données d'interaction en direct. Des évaluations examinées par des pairs publiées entre 2023 et 2025 ont rapporté des améliorations de la sensibilité diagnostique dans une fourchette de 8 à 14 points de pourcentage pour la prédiction de sepsis et de détérioration lorsque des modèles validés complétaient des déclencheurs basés sur des règles . Cette base de preuves a une importance commerciale : les conseils d'administration des hôpitaux approuvent des investissements pour des outils avec des deltas de résultats publiés, et non des démonstrations.

Les économies de sécurité des patients justifient les dépenses

Les erreurs médicamenteuses évitables imposent un coût annuel estimé à 21 milliards USD au système de santé américain, avec des événements indésirables liés aux médicaments impliqués dans environ 700 000 visites aux urgences chaque année [8]. Lorsqu'une plateforme réduit de manière démontrable les erreurs de prescription même d'une marge modeste, la période de retour sur investissement se réduit à moins de trois ans pour un système de taille moyenne. Les directeurs financiers, et non les informaticiens cliniques, possèdent de plus en plus ce cas commercial.

La reconnaissance des remboursements crée une ligne de revenus

La politique de paiement a enfin rattrapé la technologie. Plusieurs programmes nationaux ont introduit ou élargi des codes couvrant l'interprétation diagnostique assistée par algorithme entre 2023 et 2025, avec des bandes de paiement par utilisation qui ont rendu le déploiement positif en termes de revenus dans les lignes de services lourdes en imagerie et en cardiologie [6]. Ce changement a transformé le logiciel consultatif d'un élément de frais généraux en un actif avec une marge de contribution mesurable.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Fatigue d'alerte et taux de contournement élevés −1.4 Global À court terme (≤2 ans)
Coût d'intégration et fragmentation des dossiers hérités −1.2 Europe, Asie-Pacifique À moyen terme (2–4 ans) [9]
Ambiguïté réglementaire sur les algorithmes cliniques adaptatifs −0.9 Global À moyen terme (2–4 ans) [13]
Exposition à la responsabilité et lacunes de gouvernance clinique −0.7 Amérique du Nord, Europe À long terme (≥4 ans) [14]
Qualité des données et déficits de normalisation de la terminologie −0.6 Marchés émergents À long terme (≥4 ans) [15]


Les taux de contournement sapent la proposition de valeur

Les études sur la prescription hospitalière constatent systématiquement que les cliniciens ignorent entre 49% et 96% des avertissements d'interaction médicamenteuse selon la classe d'alerte et la spécialité . Chaque invite ignorée érode le bénéfice mesurable qu'un système a été acheté pour fournir, et les équipes d'approvisionnement sont devenues sceptiques à l'égard des fournisseurs qui ne peuvent pas produire de télémetrie de contournement à partir de sites de référence. La conception de la gravité par niveaux et la suppression spécifique à la spécialité sont désormais des exigences de base.

L'économie d'intégration punit les domaines fragmentés

Les coûts de déploiement évoluent avec le nombre de systèmes sources, et non le nombre d'utilisateurs. Les hôpitaux utilisant trois plateformes de dossiers distinctes ou plus rapportent des dépenses d'intégration équivalentes à 1.4 à 2.1 fois le coût de la licence logicielle consultative elle-même [9]. Dans une grande partie de l'Europe continentale et de l'Asie du Sud-Est, où les domaines de dossiers régionaux restent hétérogènes, ce multiplicateur retarde les décisions d'achat de deux à quatre trimestres.

Les algorithmes adaptatifs se trouvent dans un espace réglementaire flou

Les régulateurs ont publié des directives sur les plans de contrôle des changements prédéterminés pour les logiciels adaptatifs, mais aucune juridiction n'a encore déterminé comment un modèle clinique continuellement réentraîné conserve son autorisation [13]. Les fournisseurs répondent en gelant les poids du modèle entre les versions formelles — plus sûr légalement, plus lent cliniquement. Ce conservatisme supprime l'avantage de performance qui a rendu les approches d'apprentissage automatique attrayantes en premier lieu.


Marché des systèmes d'aide à la décision clinique Opportunités

Modules de spécialité approfondie au-delà de la médecine générale

Le marché des systèmes d'aide à la décision clinique est encore dominé par les soins aux patients hospitalisés en général. L'oncologie, la médecine de transplantation et les maladies rares sont encore sous-desservies, pourtant ce sont précisément les domaines où l'incertitude des médecins est la plus grande et où le renouvellement des directives est le plus rapide. Les fournisseurs peuvent augmenter la valeur moyenne des contrats de 20 à 35 % sans nouvelle ingénierie de plateforme en licenciant du contenu spécialisé organisé et en le tarifant comme un complément.


Appels d'offres nationaux sur les marchés émergents

La mission numérique Ayushman Bharat de l'Inde a créé plus de 750 millions d'identifiants de compte de santé, créant une couche de données nationale sur laquelle des outils de conseil peuvent s'appuyer . Des programmes similaires en Arabie Saoudite, en Indonésie et au Brésil sont gérés au niveau ministériel, et non hôpital par hôpital. Gagner un seul appel d'offres national fournit une échelle de base d'installation qui prendrait 10 ans à construire en vendant à des hôpitaux individuels.


Données de résultats dé-identifiées en tant qu'actif commercial

Le corpus de preuves longitudinales s'accumule dans des plateformes avec des millions de paires de recommandations et de résultats. Vendre à des sponsors en sciences de la vie pour la collecte de preuves du monde réel sous des conditions contrôlées et dé-identifiées fournit un second flux de revenus, avec un coût marginal proche de zéro. Déjà, un certain nombre de fournisseurs estiment des marges brutes pour la licence de données supérieures à 70 % [16]. La technologie n'est pas la contrainte — c'est l'architecture de consentement.


Déploiement du côté des payeurs

La gestion de l'utilisation est en cours de réingénierie autour des mêmes outils de décision basés sur des preuves que les cliniciens utilisent au chevet du patient, de sorte que les payeurs et les fournisseurs peuvent argumenter à partir d'un livre de règles partagé plutôt que de règles conflictuelles. Les assureurs en Amérique du Nord et en Europe acquièrent des moteurs de conseil pour automatiser la révision de l'autorisation préalable. Ce segment était à peine compté il y a cinq ans dans le marché des systèmes d'aide à la décision clinique. Des déterminations plus rapides minimisent les frais administratifs des deux côtés du contrat.


Convergence de la capture ambiante

Les outils de documentation ambiante se trouvent déjà dans la salle d'examen capturant la rencontre. Fusionner ce flux de transcription avec une logique de conseil permet aux recommandations de surgir en cours de conversation plutôt qu'après que la note soit signée. Le fournisseur qui possède les deux couches contrôle l'attention du clinicien au seul moment où elle peut être redirigée de manière utile.


Marché des systèmes d'aide à la décision clinique Perspectives d'avenir

Boucles de conseil autonomes

D'ici le début des années 2030, une part significative des recommandations à faible gravité s'exécutera sans confirmation explicite du clinicien — ajustements de dose dans les bandes de protocole, ordres de dépistage de routine, planification de suivi permanente. L'autonomie arrivera stratifiée par classe de risque, pas tout d'un coup. La question de la gouvernance est de savoir qui audite une recommandation que personne n'a explicitement approuvée, et cette réponse sera écrite par les régulateurs plutôt que par les fournisseurs [13].

L'économie des plateformes remplace les solutions ponctuelles

La logique de consolidation sur le marché des systèmes de soutien à la décision clinique est simple : le coût d'intégration est le plus gros poste de dépense, donc les acheteurs récompensent les fournisseurs qui réduisent le nombre d'interfaces. Attendez-vous à ce que les outils de conseil autonomes soient acquis ou regroupés, les fournisseurs de dossiers capturant une part croissante des dépenses de conseil. Les fournisseurs indépendants survivent en possédant une profondeur de contenu que les acteurs de la plateforme ne peuvent pas gérer économiquement.

Génération de preuves en tant qu'infrastructure

Les régulateurs acceptent de plus en plus les preuves du monde réel dans la surveillance post-commercialisation et les décisions d'expansion d'étiquettes. Les plateformes de conseil reposent exactement sur le lien recommandation-résultat que de telles preuves nécessitent. Au cours de la prochaine décennie, la couche de données sous ces systèmes sera probablement valorisée indépendamment du logiciel lui-même.

Gouvernance, équité et responsabilité des modèles

Le biais algorithmique est passé d'une préoccupation académique à un élément de la liste de contrôle des achats après des disparités documentées dans la performance de scoring des risques à travers les populations de patients [21]. Les systèmes de santé demandent désormais la divulgation des performances des sous-groupes avant de signer. Les fournisseurs qui publient des résultats de validation stratifiés gagneront des appels d'offres institutionnels ; ceux qui traitent le comportement des modèles comme un secret commercial les perdront.


Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Amérique du Nord 41,8 % de part Paiement lié à la qualité, codes de remboursement IA, modules natifs EHR
Europe 0,79 milliard USD (2025) Conformité à l'espace des données de santé, échange transfrontalier, barèmes de frais nationaux
Asie-Pacifique 14,2 % CAGR Missions nationales de santé numérique, déploiement cloud-first, accès dirigé par mobile
Amérique du Sud 4,6 % de part Numérisation des hôpitaux publics, modernisation des réseaux privés
Moyen-Orient & Afrique 11,8 % CAGR Programmes de transformation de la santé souveraine, constructions d'hôpitaux en greenfield
Total 2,86 milliards USD (2025) —

La demande régionale sur le marché des systèmes d'aide à la décision clinique suit deux variables avant tout : la pénétration des dossiers électroniques et si la politique de paiement récompense la qualité des décisions documentées. Lorsque les deux sont présentes, l'adoption s'accélère rapidement.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 87,4 % de la région Programmes de paiement de qualité et application de la lutte contre le blocage de l'information
Canada 0,11 milliard USD (2025) Consolidation des dossiers provinciaux et feuille de route d'interopérabilité pancanadienne
Mexique 13,6 % CAGR Numérisation du réseau des hôpitaux privés


La demande américaine sur le marché des systèmes d'aide à la décision clinique repose sur l'architecture de paiement. Le système de paiement incitatif basé sur le mérite du CMS lie une part significative du remboursement des cliniciens à des catégories de performance en matière de qualité et d'interopérabilité, et la promotion de la notation d'interopérabilité récompense explicitement l'utilisation documentée de la fonctionnalité consultative [6]. La croissance canadienne est plus lente mais structurellement solide, avec les autorités sanitaires provinciales se standardisant sur moins de plateformes de dossiers — une condition préalable pour une logique consultative qui fonctionne à travers les milieux de soins.

Europe

Pays Métrique Moteur clé
Allemagne 23,8 % de la région Financement de la numérisation de la loi sur l'avenir des hôpitaux
Royaume-Uni 0,17 milliard USD (2025) Objectifs de numérisation de première ligne du NHS
France 15,1 % de la région Envelope de financement du Ségur du numérique en santé
Italie 10,9 % CAGR Allocation de numérisation de la santé du plan de relance
Espagne 0,06 milliard USD (2025) Modernisation des services de santé régionaux
Pays nordiques 12,4 % CAGR Registres matures et disponibilité de données structurées
Russie 3,9 % de la région Programmes informatiques des hôpitaux d'État
Reste de l'Europe 0,07 milliard USD (2025) Préparation à l'échange de données transfrontalier


La loi Krankenhauszukunftsgesetz d'Allemagne a alloué environ 4,3 milliards EUR à la numérisation des hôpitaux, avec une partie réservée aux systèmes de processus cliniques et de sécurité des médicaments — et les hôpitaux qui ne respectaient pas les critères de maturité numérique faisaient face à des réductions de remboursement à partir de 2025 [17]. Cette structure de pénalité a fait plus pour l'adoption que n'importe quel schéma incitatif. À travers le bloc, l'Espace européen des données de santé fixe désormais un seuil de conformité qui pousse les outils consultatifs d'optionnels à attendus [2].

Asie-Pacifique

Pays Métrique Moteur clé
Chine 28,6 % de la région Normes de classement de l'informatisation des hôpitaux tertiaires
Inde 17,9 % CAGR Déploiement de la mission numérique Ayushman Bharat
Japon 0,13 milliard USD (2025) Population vieillissante et focus sur la sécurité des médicaments
Corée du Sud 11,4 % de la région Médecine de précision et plateforme de données nationale
ASEAN 15,8 % CAGR Approvisionnement au niveau ministériel et constructions d'hôpitaux en greenfield
Reste de l'Asie-Pacifique 0,05 milliard USD (2025) Expansion de chaînes d'hôpitaux privés


L'Asie-Pacifique est le moteur de croissance du marché des systèmes d'aide à la décision clinique car elle s'appuie sur moins de contraintes héritées. La norme de classement de l'informatisation des hôpitaux en Chine oblige les établissements tertiaires à démontrer la conformité à la gestion des médicaments et aux parcours cliniques pour conserver leur classification . L'approche de l'Inde est différente — une couche d'identité nationale et de consentement d'abord, des applications ensuite — mais l'effet sur la base d'installation adressable est comparable.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 52,4 % de la région Numérisation du réseau des hôpitaux privés et programme national de dossiers
Argentine 12,9 % CAGR Modernisation du système de santé provincial
Reste de l'Amérique du Sud 0,03 milliard USD (2025) Améliorations des hôpitaux tertiaires chiliens et colombiens


L'adoption brésilienne se concentre dans le secteur de la santé complémentaire privée, où environ 50 millions de bénéficiaires sont couverts par des opérateurs en concurrence sur des métriques de qualité clinique [19]. L'adoption dans le secteur public est en retard, contrainte moins par la préférence technologique que par les cycles d'approvisionnement et l'infrastructure. Les fournisseurs régionaux localisent le contenu dans des formulaires en portugais et en espagnol — une véritable barrière pour les plateformes mondiales.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 29,7 % de la région Transformation du secteur de la santé Vision 2030
Émirats Arabes Unis 14,6 % CAGR Participation obligatoire au dossier de santé unifié
Afrique du Sud 0,02 milliard USD (2025) Standardisation des groupes d'hôpitaux privés
Égypte 12,1 % CAGR Déploiement de l'assurance santé universelle
Reste du MEA 21,4 % de la région Construction d'hôpitaux tertiaires en greenfield


Les États du Golfe achètent différemment des marchés matures : ils acquièrent des piles d'hôpitaux numériques entiers lors de la mise en service plutôt que de superposer des logiciels sur des biens existants. Le programme de transformation de la santé de l'Arabie Saoudite vise une couverture de services numériques considérablement élargie sous Vision 2030, avec plusieurs nouveaux établissements tertiaires spécifiés comme entièrement numériques dès le premier jour [20]. L'adoption en Afrique subsaharienne reste concentrée dans des groupes privés et des programmes financés par des donateurs.


Marché des systèmes d'aide à la décision clinique par région, 2025-2035

Marché des systèmes d'aide à la décision clinique Segmentation du marché

La segmentation du marché des systèmes d'aide à la décision clinique suit cinq dimensions commercialement significatives. Les métriques ci-dessous sont énoncées de manière sélective pour éviter une divulgation excessive des détails des modèles sous licence.

Par modèle

Segment Métrique Principal moteur de la demande
CDSS basé sur la connaissance 71,6 % de part (2025) Traçabilité des directives et défense réglementaire
CDSS non basé sur la connaissance 14,9 % de TCAC Détection de motifs dans des données non structurées et en streaming


Les systèmes basés sur la connaissance dominent encore le marché des systèmes d'aide à la décision clinique car leur logique est inspectable — un clinicien peut demander pourquoi une recommandation a été faite et recevoir une réponse citée. Cette auditabilité est extrêmement importante dans les spécialités exposées aux litiges. Les approches non basées sur la connaissance croissent plus rapidement précisément là où les règles échouent : détection précoce de la détérioration, triage d'imagerie et extraction de signaux à partir de notes en texte libre. La plupart des déploiements sérieux fonctionnent maintenant avec les deux, les modèles statistiques générant des candidats et les couches de règles imposant des contraintes de sécurité.

Par mode de livraison

Segment Métrique Principal moteur de la demande
Basé sur le cloud 13,9 % de TCAC Mises à jour de contenu plus rapides et capital initial inférieur
Sur site 54,3 % de part (2025) Exigences de résidence des données et contrôle de la latence


Le déploiement sur site détient toujours la plus grande base installée sur le marché des systèmes d'aide à la décision clinique, principalement en raison des règles nationales de résidence des données en Europe, dans le Golfe et dans certaines parties de l'Asie qui limitent où les données des patients peuvent physiquement se trouver. Cependant, la croissance du cloud la dépasse considérablement, car le contenu des directives est actualisé mensuellement et l'envoi de mises à jour aux installations sur site est coûteux. Les architectures hybrides — inférence locale, contenu cloud — deviennent le compromis pratique.

Par composant

Segment Métrique Principal moteur de la demande
Logiciel 62,8 % de part (2025) Moteur de conseil central et licences de contenu
Services 12,6 % de TCAC Implémentation, réglage et honoraires de gouvernance de modèle
Matériel 0,31 milliard USD (2025) Infrastructure d'inférence en périphérie et d'affichage au chevet


Le logiciel représente la majorité de la valeur sur le marché des systèmes d'aide à la décision clinique, mais les services méritent une attention plus particulière de la part des investisseurs. La curation de contenu, le réglage des alertes et la surveillance des modèles après déploiement sont récurrents, collants et à forte marge. Plusieurs fournisseurs tirent maintenant plus d'un quart de leurs revenus des services attachés à une base logicielle qu'ils ont initialement vendue à un prix très réduit.

Par produit

Segment Métrique Principal moteur de la demande
CDSS intégré 68,4 % de part (2025) Flux de travail à fournisseur unique et réduction de la charge d'interface
CDSS autonome 9,4 % de TCAC Profondeur de spécialité indisponible dans les offres groupées


Le plus grand domaine de produit continue d'être les systèmes d'aide à la décision clinique intégrés (CDSS), alimentés par les établissements de santé intégrant des architectures informatiques de santé pour faciliter les processus à fournisseur unique et minimiser les frictions d'interface dans les environnements de dossiers de santé électroniques (DSE). Les solutions CDSS autonomes sont le segment alternatif le plus dynamique, alimenté par des besoins cliniques particuliers et des solutions de diagnostic de spécialité sophistiquées qui ne sont généralement pas incluses dans les systèmes DSE ou d'entreprise groupés.


Par application

Segment Métrique Principal moteur de la demande
Diagnostic médical 31,2 % de part (2025) Réduction des erreurs de diagnostic et triage d'imagerie
Alertes et rappels 0,68 milliard USD (2025) Fermeture des lacunes en matière de soins préventifs
Alertes d'allergie aux médicaments 9,8 % de TCAC Conformité à la sécurité des médicaments
Rappels cliniques 11,6 % de part (2025) Adhésion aux protocoles de maladies chroniques
Interactions médicamenteuses 12,8 % de TCAC Gestion de la polypharmacie chez les populations vieillissantes
Soutien au dosage des médicaments 0,24 milliard USD (2025) Ajustement des doses rénales et pédiatriques
Autres applications 8,9 % de part (2025) Assistance à la documentation et à la codification


Le diagnostic médical est en tête car c'est là où l'erreur entraîne le coût clinique et financier le plus élevé. Les interactions médicamenteuses croissent le plus rapidement pour des raisons démographiques qui ne vont pas s'inverser — les patients de plus de 65 ans dans les économies développées prennent couramment cinq médicaments ou plus en même temps, et la surface d'interaction s'élargit de manière combinatoire [22].


Évaluation Concurrentielle

La concentration sur le marché des systèmes d'aide à la décision clinique se situe dans la bande moyenne. L'HHI estimé se situe entre 680 et 760, les cinq principaux fournisseurs contrôlant environ 40 à 48 % des revenus mondiaux. Cette structure reflète un marché à deux niveaux : les fournisseurs de plateformes d'enregistrement qui regroupent des fonctionnalités de conseil, et les spécialistes de contenu qui licencient des bibliothèques de preuves dans ces plateformes. Aucun des niveaux ne peut complètement remplacer l'autre, ce qui maintient un équilibre concurrentiel inhabituellement stable, ponctué par des acquisitions d'actifs de contenu.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Systèmes d'Aide à la Décision Clinique Positionnement Stratégique
Epic Systems ~11–14% Modules de conseil natifs, modèles prédictifs, conseils sur les meilleures pratiques Incumbent intégré avec un verrouillage profond de la base installée
Oracle Health (Cerner) ~9–12% Moteur de conseil intégré, intelligence clinique hébergé dans le cloud Re-platforming cloud-first d'une grande base héritée
Wolters Kluwer Health ~7–10% Contenu de preuves, référence médicamenteuse, bibliothèques de jeux de commandes Autorité de contenu licenciée sur des plateformes concurrentes
Elsevier ~6–9% Référence clinique, planification des soins, jeux de commandes Profondeur éditoriale et couverture des directives internationales
Merative ~5–7% Informations sur les médicaments, analyses d'imagerie, analyses cliniques Spécialiste du contenu et des analyses après désinvestissement
Veradigm ~4–6% Outils de conseil ambulatoire, intelligence de prescription Focus sur le flux de travail des patients externes et des payeurs
MEDITECH ~4–6% Surveillance intégrée, alertes de sepsis et de détérioration Force des hôpitaux communautaires et pile rentable
Philips Healthcare ~3–5% Surveillance des soins aigus, soutien à la décision d'imagerie Intégration de surveillance adjacente aux dispositifs
GE HealthCare ~3–5% Soutien à l'interprétation d'imagerie, orchestration des soins Avantage du canal d'imagerie diagnostique
Siemens Healthineers ~2–4% Algorithmes de décision en radiologie et laboratoire Portefeuille de conseils ancré dans le diagnostic
NextGen Healthcare ~2–4% Qualité ambulatoire et invites de protocole Focus sur la pratique ambulatoire spécialisée
Zynx Health ~2–3% Jeux de commandes et plans de soins basés sur des preuves Curateur de contenu pur et conception de flux de travail


Actualités et Développements Récents

  • Oracle Health (Septembre 2024) : Annonce d'un dossier de santé électronique entièrement repensé et natif du cloud avec une capacité de conseil génératif intégrée, signalant que les fournisseurs de dossiers ont l'intention de posséder la couche de conseil plutôt que de s'associer pour cela [23].
  • U.S. HHS (Janvier 2024) : Les incitations à ne pas bloquer l'information pour les fournisseurs de soins de santé sont entrées en vigueur, transformant l'interopérabilité d'une meilleure pratique en une obligation liée au remboursement [1].
  • Union Européenne (Mars 2025) : Adoption formelle du règlement sur l'Espace Européen des Données de Santé établissant des exigences contraignantes pour les systèmes de dossiers électroniques interopérables à travers les États membres [2].
  • Wolters Kluwer Health (Juin 2024) : A élargi sa plateforme de preuves cliniques avec une recherche générative sur du contenu sélectionné, visant à réduire le temps de réponse au chevet du patient [16].
  • Epic Systems (Août 2024) : A annoncé une disponibilité élargie des bibliothèques de modèles prédictifs avec des données de validation de sous-groupes publiées, répondant à la demande institutionnelle de divulgation des biais [21].
  • FDA (Décembre 2024) : A publié des directives finalisées sur les plans de contrôle des changements prédéterminés pour les logiciels de dispositifs activés par apprentissage automatique, clarifiant comment les algorithmes adaptatifs peuvent être mis à jour après autorisation [13].
  • Autorité Nationale de la Santé de l'Inde (Octobre 2024) : A rapporté avoir franchi 700 millions d'enregistrements de comptes de santé dans le cadre de la mission de santé numérique, élargissant considérablement la base installée adressable pour les outils de conseil .
  • Philips (Mai 2025) : A étendu son portefeuille de surveillance des soins aigus grâce à un partenariat intégrant des modèles de détérioration tiers dans l'infrastructure de surveillance existante [24].


Marché des systèmes d'aide à la décision clinique Portée du rapport de marché

Paramètre Détail
Portée du marché Marché mondial des systèmes de soutien à la décision clinique selon le modèle, le mode de livraison, le composant, le produit, l'application et la géographie
Période d'étude 2021–2035 (Historique 2021–2024; Année de base 2025; Prévision 2026–2035)
CAGR 11,1 % (2026–2035)
Points de contrôle de la taille du marché 2,86 milliards USD (2025); 3,18 milliards USD (2026); 5,38 milliards USD (2031); 8,20 milliards USD (2035)
Segments à la croissance la plus rapide CDSS non-connaissance (modèle); Basé sur le cloud (livraison); Services (composant); Interactions médicamenteuses (application)
Entreprises profilées 12 fournisseurs, y compris Epic Systems, Oracle Health, Wolters Kluwer Health, Elsevier, Merative, Veradigm, MEDITECH, Philips Healthcare, GE HealthCare, Siemens Healthineers, NextGen Healthcare, Zynx Health
Devise d'évaluation USD, prix constants de 2025

FAQ

Quelles structures contractuelles fonctionnent le mieux lors de l'approvisionnement dans le marché des systèmes d'aide à la décision clinique ?
Les contrats liés aux résultats avec des paiements par étapes liés aux taux de dépassement et aux seuils d'adoption protègent mieux les acheteurs que les licences perpétuelles. Insistez sur des droits de résiliation si la performance du site de référence n'est pas reproduite dans les douze mois [9].
Comment un acheteur doit-il évaluer la mise à jour du contenu des fournisseurs ?
Demandez le délai médian entre la publication des directives et la mise à jour du contenu, mesuré sur les huit dernières versions. Tout ce qui dépasse 90 jours signale un manque de personnel éditorial [16].
Qui sont les principaux acheteurs sur le marché des systèmes d'aide à la décision clinique aujourd'hui ?
Les directeurs de l'information médicale continuent de diriger la sélection, mais les directeurs financiers détiennent désormais le droit de veto sur les contrats supérieurs à 500 000 USD. Les directeurs de pharmacie co-signent de plus en plus les modules liés aux médicaments [9].
Quel standard d'intégration devrait être imposé dans un RFP ?
Exigez FHIR R4 avec support des CDS Hooks, plus la capacité de lancement SMART sur FHIR. Les fournisseurs n'offrant que des API propriétaires créent des coûts de changement qui apparaissent trois ans plus tard [15].
La consolidation des fournisseurs sur le marché des systèmes d'aide à la décision clinique menace-t-elle les fournisseurs de contenu indépendants ?
Non. Les fournisseurs de plateformes licencient systématiquement des bibliothèques de preuves tierces plutôt que de les créer, car la curation éditoriale est laborieuse et risquée sur le plan réputationnel. Les indépendants conservent un pouvoir de négociation durable [16].
Quel personnel la gouvernance post-déploiement nécessite-t-elle ?
Prévoyez environ un ETP en informatique clinique pour 500 lits pour l'ajustement des alertes et la surveillance des modèles. Les systèmes qui omettent ce rôle voient la dégradation des bénéfices dans les dix-huit mois .
Les outils de décision au point de soins sont-ils remboursables en dehors de l'imagerie ?
La couverture reste étroite. L'imagerie et la cardiologie présentent les voies de paiement les plus claires ; la plupart des autres spécialités nécessitent encore une justification interne d'évitement des coûts [6].
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of health IT regulatory frameworks, peer-reviewed medical informatics journals, clinical safety publications, and authoritative healthcare technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) Software as Medical Device (SaMD) database, Office of the National Coordinator for Health Information Technology (ONC) Certification Program, Agency for Healthcare Research and Quality (AHRQ) National Guideline Clearinghouse, Healthcare Information and Management Systems Society (HIMSS) Analytics, ECRI Institute Health IT Safety Reports, Centers for Medicare & Medicaid Services (CMS) EHR Incentive Programs, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics medication safety data, National Institutes of Health (NIH) National Library of Medicine (NLM) clinical decision support resources, Joint Commission Sentinel Event Database, International Organization for Standardization (ISO/TC 215 Health Informatics), Integrating the Healthcare Enterprise (IHE) profiles, KLAS Research healthcare IT performance reports, College of Healthcare Information Management Executives (CHIME) Health IT Dashboard, European Commission eHealth Network, NHS Digital (UK) Health Application Quality Standards, and national health IT agency reports from key markets. These sources were used to collect EHR adoption statistics, SaMD regulatory clearance data, clinical safety studies, interoperability standards compliance, and market landscape analysis for knowledge-based CDSS, non-knowledge-based AI/ML CDSS, integrated EHR-CDSS platforms, and standalone clinical decision support applications.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from electronic health record (EHR) vendors, clinical decision support system (CDSS) developers, health information technology (IT) manufacturers, and clinical content suppliers were among the supply-side sources. Members of the demand side included ambulatory care networks, academic medical centers, specialty clinics, clinical informaticists, pharmacy directors, chief information officers, chief nursing information officers, clinical informaticists, and procurement leads from integrated health systems. Data on EHR integration trends, interoperability issues, subscription vs. perpetual licencing models, value-based care reimbursement dynamics, and AI/ML algorithm development timelines were all confirmed through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare facility adoption analysis. The methodology included:

Identification of 50+ key health IT vendors across North America, Europe, Asia-Pacific, and Latin America

Product mapping across knowledge-based CDSS, non-knowledge-based AI CDSS, integrated EHR-CDSS, standalone CDSS, and specialized application modules (drug interaction, clinical guidelines, diagnostic support)

Analysis of reported and modeled annual revenues specific to CDSS software licenses, subscription services, implementation, and maintenance portfolios

Coverage of vendors representing 65-70% of global market share in 2024

Extrapolation using bottom-up (hospital bed count × CDSS adoption rate × ASP by country) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across cloud-based and on-premise delivery modes

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















