Marché des camions de classe 7

Rapport d'étude de marché des camions de classe 7 par puissance moteur (moins de 200 chevaux, 200-299 chevaux, 300 chevaux et plus), par capacité de charge utile (moins de 16 000 livres, 16 000-19 500 livres, 19 500-26 000 livres, plus de 26 000 livres), par application (fourgon sec, réfrigéré, plateau, benne, citerne), par type de carburant (diesel, gaz naturel, électrique), par configuration d'essieu (6x4, 4x2, 6x2, 8x4) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/29271-HCR 128 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 17, 2026
Class 7 Truck Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.87%
2024 Market Size$ 12.81 Billion
2025 Market Size$ 13.31 Billion
2035 Market Size$ 19.45 Billion
Key Players
Freightliner
International
Hino
Isuzu
Kenworth
Mack
Opportunities
  • Increasing Demand for E-commerce
  • Infrastructure Development Initiatives
  • Shift Towards Alternative Fuel Sources

Marché des camions de classe 7 Résumé

Selon l'analyse de Market Research Future, la taille du marché des camions de classe 7 était estimée à 12,81 milliards USD en 2024. L'industrie des camions de classe 7 devrait croître de 13,31 milliards USD en 2025 à 19,45 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,87 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des camions de classe 7 connaît un changement dynamique vers l'électrification et la durabilité, soutenu par des avancées technologiques et des demandes changeantes des consommateurs.

  • Les avancées technologiques redéfinissent le marché des camions de classe 7, améliorant l'efficacité et la performance.
  • L'électrification des flottes prend de l'ampleur, en particulier en Amérique du Nord, alors que les entreprises cherchent à réduire les émissions.
  • Le segment de 200-299 chevaux reste le plus important, tandis que le segment de 300 chevaux et plus connaît une croissance rapide.
  • La demande croissante pour le commerce électronique et les initiatives de développement des infrastructures sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 12,81 (milliards USD)
Taille du marché 2035 19,45 (milliards USD)
TCAC (2025 - 2035) 3,87%

Principaux acteurs

Freightliner (US), International (US), Hino (JP), Isuzu (JP), Kenworth (US), Mack (US), Peterbilt (US), Volvo (SE), Western Star (US)

Marché des camions de classe 7 conducteurs

Demande croissante pour le commerce électronique

L'essor du commerce électronique a entraîné une augmentation substantielle de la demande pour les services de logistique et de transport. À mesure que les entreprises étendent leur présence en ligne, le besoin de camions de classe 7 pour faciliter la livraison du dernier kilomètre devient plus prononcé. En 2025, le marché des camions de classe 7 devrait connaître une croissance alimentée par cette tendance, alors que les entreprises recherchent des solutions efficaces pour répondre aux attentes des consommateurs en matière de livraison rapide. La demande de camions de classe 7 sera probablement influencée par l'expansion des centres de distribution et des entrepôts, qui nécessitent un transport fiable pour déplacer les marchandises rapidement. Ce changement dans le comportement des consommateurs semble être un moteur clé, car il nécessite une flotte robuste de camions capables de gérer des volumes accrus d'expéditions.

Initiatives de développement des infrastructures

Les initiatives de développement des infrastructures entreprises par divers gouvernements devraient renforcer le marché des camions de classe 7. Les investissements dans les réseaux routiers, les ponts et les hubs de transport sont essentiels pour améliorer l'efficacité logistique. En 2025, l'augmentation anticipée des dépenses d'infrastructure pourrait conduire à de meilleures routes pour les camions de classe 7, facilitant des opérations plus fluides pour les entreprises de logistique. Une infrastructure améliorée réduit non seulement les temps de transit, mais minimise également l'usure des véhicules, réduisant ainsi les coûts opérationnels. Cette tendance suggère qu'à mesure que l'infrastructure s'améliore, la demande de camions de classe 7 devrait augmenter, alors que les entreprises cherchent à tirer parti des avantages de systèmes de transport plus efficaces.

Transition vers des sources de carburant alternatives

Le marché des camions de classe 7 connaît un changement notable vers des sources de carburant alternatives, motivé par le besoin de durabilité et de rentabilité. À mesure que les prix du carburant fluctuent, les entreprises explorent de plus en plus des options telles que le gaz naturel comprimé (GNC) et les véhicules électriques. En 2025, le marché devrait voir une augmentation de l'adoption de camions de classe 7 alimentés par des carburants alternatifs, alors que les entreprises visent à réduire leur empreinte carbone et leurs coûts opérationnels. Cette transition pourrait être soutenue par des incitations gouvernementales et des subventions pour des technologies plus propres. L'accent croissant sur la durabilité semble être un moteur significatif, alors que les entreprises reconnaissent les avantages à long terme d'investir dans des solutions de carburant alternatif.

Conformité réglementaire et normes d'émission

Le marché des camions de classe 7 est fortement influencé par la conformité réglementaire et des normes d'émission strictes. Les gouvernements du monde entier mettent en œuvre des réglementations visant à réduire les émissions de carbone et à promouvoir des technologies plus propres. En 2025, le marché devrait connaître un changement vers des camions qui répondent à ces normes évolutives, alors que les entreprises s'efforcent d'éviter des pénalités et d'améliorer leur profil de durabilité. Ce paysage réglementaire pourrait stimuler l'innovation dans le segment des camions de classe 7, alors que les fabricants développent des véhicules équipés de technologies avancées de contrôle des émissions. Par conséquent, la demande de camions conformes devrait augmenter, alors que les entreprises priorisent le respect des réglementations tout en maintenant l'efficacité opérationnelle.

Intégration technologique dans la gestion de flotte

L'intégration de technologies avancées dans la gestion de flotte est prête à transformer le marché des camions de classe 7. Des innovations telles que la télématique, le suivi GPS et les logiciels d'optimisation des itinéraires deviennent de plus en plus répandues. Ces technologies permettent aux opérateurs de flotte de surveiller la performance des véhicules, de réduire la consommation de carburant et d'améliorer l'efficacité globale. En 2025, l'adoption de telles technologies devrait stimuler la demande de camions de classe 7 équipés de ces fonctionnalités. Alors que les entreprises cherchent à optimiser leurs opérations logistiques, la capacité à tirer parti de l'analyse des données pour la prise de décision deviendra probablement un facteur critique dans le choix des véhicules. Cette tendance suggère que les avancées technologiques joueront un rôle central dans la définition de l'avenir du marché des camions de classe 7.
Aperçu des segments de marché

Par puissance du moteur : 200-299 chevaux (Le plus grand) contre 300 chevaux et plus (Croissance la plus rapide)

Dans le marché des camions de classe 7, la distribution des segments de puissance du moteur révèle des préférences distinctes parmi les consommateurs. La catégorie de 200-299 chevaux détient la plus grande part de marché, attirant à la fois les opérateurs de flotte et les acheteurs individuels pour son équilibre optimal entre puissance et efficacité énergétique. Le segment de 300 chevaux et plus, bien que plus petit en part actuelle, gagne rapidement du terrain parmi les grandes flottes recherchant une performance améliorée et une capacité de charge utile.

Puissance du moteur : 200-299 chevaux (Dominant) contre 300 chevaux et plus (Émergent)

Le segment de 200-299 chevaux se caractérise par un mélange robuste de performance et d'efficacité opérationnelle, ce qui en fait le choix dominant pour de nombreux utilisateurs de camions de classe 7. Sa réputation de fiabilité et de polyvalence dans diverses applications, telles que le transport régional et la distribution, a solidifié sa position sur le marché. En revanche, le segment de 300 chevaux et plus émerge comme un acteur clé, poussé par la demande de camions à performance supérieure capables de gérer des charges plus lourdes et des trajets plus longs. À mesure que les demandes de fret augmentent, les camions de cette catégorie sont de plus en plus privilégiés pour leur capacité de remorquage améliorée et leurs capacités globales, les positionnant pour une croissance accélérée dans les années à venir.

Par capacité de charge utile : 16 000-19 500 livres (Le plus grand) contre 19 500-26 000 livres (Croissance la plus rapide)

Le segment de capacité de charge utile dans le marché des camions de classe 7 présente une distribution diversifiée parmi ses différents brackets. Notamment, la plage '16 000-19 500 livres' capture la plus grande part, attirant une large base de clients pour des applications de poids moyen. Pendant ce temps, le segment '19 500-26 000 livres' gagne du terrain, reflétant une demande accrue pour des camions qui combinent des capacités de charge utile plus élevées avec une performance robuste dans les opérations commerciales.

Capacité de charge utile : 16 000-19 500 livres (Dominant) contre 19 500-26 000 livres (Émergent)

La capacité de charge utile '16 000-19 500 livres' reste la force dominante au sein du segment des camions de classe 7, répondant principalement aux industries telles que la construction et les services de livraison où une performance fiable et polyvalente est critique. Ces camions sont conçus pour équilibrer efficacité et capacité, ce qui en fait un choix de confiance pour les entreprises. En revanche, la catégorie '19 500-26 000 livres' émerge rapidement, poussée par le changement croissant vers des charges plus lourdes dans la logistique et le transport. Ce segment reflète une tendance croissante dans les opérations nécessitant une capacité améliorée sans compromettre la maniabilité, symbolisant l'évolution des camions de classe 7 pour répondre aux demandes modernes de l'industrie.

Par application : Fourgon sec (Le plus grand) contre Réfrigéré (Croissance la plus rapide)

Le marché des camions de classe 7 présente des applications diverses, avec le segment Fourgon sec commandant la plus grande part en raison de sa polyvalence et de son utilisation répandue dans le transport de fret. Les fourgons secs sont préférés pour leur capacité à accueillir une large gamme de marchandises, ce qui les rend essentiels pour les entreprises de logistique. D'autre part, le segment réfrigéré, bien que plus petit en part, gagne du terrain à mesure que la demande pour des biens sensibles à la température augmente. Ce changement dans les préférences des consommateurs entraîne une augmentation à la fois du transport réfrigéré et de l'adoption de technologies au sein du secteur des camions de classe 7, contribuant à la croissance globale de ce marché.

Fourgon sec (Dominant) contre Réfrigéré (Émergent)

Les fourgons secs dominent le marché des camions de classe 7 en raison de leur adaptabilité à divers types de cargaisons et de l'infrastructure établie qui soutient leurs opérations. Ce segment se caractérise par un design robuste propice à l'efficacité de chargement et de déchargement, ainsi que par la capacité de protéger les marchandises des facteurs environnementaux. En revanche, le segment réfrigéré, considéré comme un marché émergent, reflète une tendance croissante vers le transport de biens périssables. Ce segment est poussé par les avancées dans la technologie de réfrigération et une demande croissante des consommateurs pour des produits frais et des produits pharmaceutiques. Bien que les fourgons secs restent dominants, les camions réfrigérés deviennent rapidement essentiels pour répondre aux nouvelles demandes du marché.

Par type de carburant : Diesel (Le plus grand) contre Électrique (Croissance la plus rapide)

Dans le marché des camions de classe 7, le diesel reste le type de carburant dominant, représentant une part substantielle du marché. Cela est principalement dû à l'infrastructure établie pour le ravitaillement en diesel et à la familiarité des opérateurs avec les véhicules à moteur diesel. Le gaz naturel est également un acteur notable, bien que sa part soit significativement plus petite que celle du diesel, attribuée à son adoption croissante dans un effort de réduction des émissions. D'autre part, les véhicules électriques gagnent de plus en plus du terrain, les camions électriques élargissant rapidement leur présence dans ce segment.

Type de carburant : Diesel (Dominant) contre Électrique (Émergent)

Le carburant diesel continue d'être la force dominante sur le marché des camions de classe 7, en grande partie en raison de sa disponibilité étendue et de ses performances éprouvées. Il est privilégié pour le transport longue distance, offrant des capacités robustes de chevaux-vapeur et de couple. Cependant, l'innovation dans les camions électriques les positionne comme une alternative émergente redoutable, surtout à mesure que la technologie des batteries s'améliore et que l'infrastructure de recharge s'élargit. Les camions électriques sont perçus comme une option plus propre et plus durable, attirant l'attention des opérateurs de flotte cherchant à réduire leur empreinte carbone. Leur soutien croissant en infrastructure et les politiques gouvernementales favorables pourraient considérablement améliorer leur adoption, suggérant un changement dans les préférences du marché dans les années à venir.

Par configuration d'essieu : 6x4 (Le plus grand) contre 4x2 (Croissance la plus rapide)

Dans le marché des camions de classe 7, le segment de configuration d'essieu est principalement dominé par la configuration 6x4, qui détient la plus grande part de marché. Ce segment est privilégié pour sa traction et sa stabilité supérieures, ce qui en fait un choix préféré pour les applications lourdes. La configuration 4x2, bien que plus petite en part, émerge comme une option à croissance rapide en raison de son poids léger et de sa meilleure efficacité énergétique pour les applications de transport urbain et de logistique. En considérant les tendances de croissance, la configuration 4x2 connaît une adoption croissante, poussée par l'urbanisation et les réglementations environnementales incitant à des véhicules plus efficaces. En revanche, la configuration 6x4 continue d'être essentielle dans les régions avec un terrain exigeant et des exigences de charge lourde, maintenant sa position forte sur le marché alors que les fabricants de camions innovent pour améliorer la performance et l'efficacité.

6x4 (Dominant) contre 8x4 (Émergent)

La configuration d'essieu 6x4 reste le choix dominant dans le segment des camions de classe 7, célébrée pour sa performance robuste, son adaptabilité à divers terrains et sa capacité de charge exceptionnelle. Elle équilibre efficacement puissance et efficacité énergétique, ce qui en fait un choix privilégié pour les utilisations longue distance et les opérations exigeant durabilité. D'autre part, la configuration 8x4 émerge comme une alternative intéressante, attirant particulièrement les marchés anticipant des charges plus lourdes et des applications spécialisées, telles que la construction et le transport de machines lourdes. Malgré son attrait croissant, la configuration 8x4 peine à gagner une plus grande part de marché en raison de son coût plus élevé et de son efficacité énergétique inférieure par rapport aux camions 6x4, indiquant un besoin d'innovation pour optimiser son attrait.

Obtenez des informations plus détaillées sur Marché des camions de classe 7

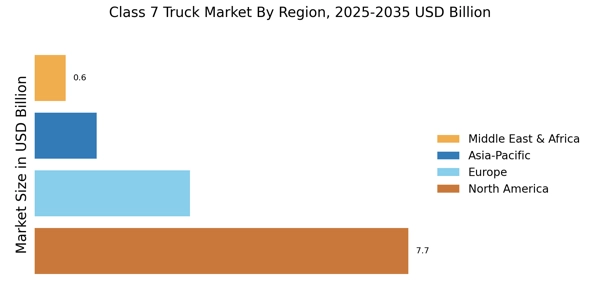
Aperçu régional

La segmentation régionale du marché des camions de classe 7 offre des informations précieuses sur la distribution géographique de la croissance du marché et des opportunités. L'Amérique du Nord détient une part significative du marché, soutenue par le développement d'infrastructures robustes et la demande croissante de camions lourds. L'Europe suit de près, avec une industrie automobile bien établie et un accent croissant sur la durabilité, entraînant une demande croissante de camions de classe 7 électriques et hybrides.

La région Asie-Pacifique devrait connaître la croissance la plus rapide dans les années à venir, alimentée par une urbanisation rapide et une expansion économique. L'Amérique du Sud et le Moyen-Orient et l'Afrique présentent des marchés émergents avec un potentiel de croissance à mesure que les besoins en infrastructures et en transports évoluent. En comprenant les dynamiques régionales et les moteurs de croissance spécifiques, les entreprises peuvent adapter leurs stratégies pour cibler des marchés clés et capitaliser sur les opportunités de croissance dans le marché des camions de classe 7.
Marché des camions de classe 7 Regional Image

Acteurs clés et aperçu concurrentiel

Les stratégies de recherche d'avantages concurrentiels les plus marquantes observées chez les représentants du marché des camions de classe 7 incluent l'investissement dans la recherche et le développement, l'expansion du portefeuille de produits et le développement de réseaux de distribution. De plus, les principaux acteurs de l'industrie ont tendance à s'engager dans des partenariats stratégiques et des acquisitions pour améliorer leurs opérations et remédier à leurs faiblesses ou développer une présence plus forte sur le marché. La cause des stratégies décrites est le fait que le développement du marché des camions de classe 7 dépend de la demande croissante de moyens de transport adaptés et efficaces, de la croissance du commerce électronique et des opérations logistiques, et du renforcement des réglementations gouvernementales en matière de durabilité. En conséquence, le paysage concurrentiel du marché des camions de classe 7 restera très concurrentiel, certains plaidant pour une part de marché par l'innovation, d'autres se concentrant sur la réduction des coûts, et d'autres encore essayant d'accumuler la fidélité des consommateurs. L'un des principaux concurrents actuels sur le marché des camions de classe 7 est Daimler Trucks North America (DTNA), la filiale de la société étrangère Daimler AG – l'entreprise est représentée par la marque organique Freightliner, qui propose une vaste gamme de camions identifiables par leur durabilité, leur efficacité énergétique et leurs caractéristiques de sécurité avancées dans toute l'Amérique du Nord et dans d'autres parties du monde en expansion – avec une dépendance à l'innovation et une forte satisfaction des consommateurs, Daimler Trucks North America s'est avéré être un acteur polyvalent et stable dans l'industrie. Un autre acteur clé sur le marché des camions de classe 7 est la société mère de Kenworth et Peterbilt, PACCAR Inc.. L'organisation décrite se caractérise par la production de camions de classe 7 particulièrement stables et fiables, axés sur la performance et la durabilité grâce à une présence mondiale et une spécialisation dans la qualité du fournisseur et l'approche centrée sur le consommateur, le vaste réseau de concessionnaires de la marque et la forte notoriété de la marque font que l'entreprise détient un avantage concurrentiel distinct par rapport aux autres représentants de l'industrie.

Les principales entreprises du marché Marché des camions de classe 7 incluent

Recent Industry Developments

Le marché des camions de classe 7 devrait atteindre 18,73 milliards USD d'ici 2034, affichant un CAGR de 3,87 % pendant la période de prévision (2025-2034). La croissance du marché est alimentée par la demande croissante de camions de poids moyen pour diverses applications telles que la distribution, la construction et la logistique. Des réglementations d'émission strictes et la hausse des coûts du carburant ont conduit à l'adoption de camions de classe 7 économes en carburant et écologiques. Les avancées technologiques, telles que la conduite autonome et les véhicules connectés, devraient encore améliorer la croissance du marché dans les années à venir.

Les principaux acteurs de l'industrie se concentrent sur le développement de produits innovants et l'expansion de leur présence mondiale pour répondre aux besoins évolutifs des clients.

Perspectives d'avenir

Marché des camions de classe 7 Perspectives d'avenir

Le marché des camions de classe 7 devrait croître à un TCAC de 3,87 % de 2025 à 2035, soutenu par une demande croissante de solutions logistiques et de transport durable.

De nouvelles opportunités résident dans :

  • Développement de camions électriques de classe 7 pour les services de livraison urbaine.
  • Intégration de la télématique pour l'optimisation de la gestion de flotte.
  • Expansion des services après-vente pour améliorer les performances des véhicules.

D'ici 2035, le marché des camions de classe 7 devrait être robuste, reflétant l'évolution des demandes de l'industrie.

Segmentation du marché

Perspectives sur le type de carburant du marché des camions de classe 7

  • Diesel
  • Gaz naturel
  • Électrique

Perspectives sur l'application du marché des camions de classe 7

  • Fourgon sec
  • Réfrigéré
  • Plateau
  • Benne
  • Citerne

Perspectives sur la puissance moteur du marché des camions de classe 7

  • Moins de 200 chevaux
  • 200-299 chevaux
  • 300 chevaux et plus

Perspectives sur la capacité de charge utile du marché des camions de classe 7

  • Moins de 16
  • 000 livres
  • 16
  • 000-19
  • 500 livres
  • 19
  • 500-26
  • 000 livres
  • Plus de 26
  • 000 livres

Perspectives sur la configuration des essieux du marché des camions de classe 7

  • 6x4
  • 4x2
  • 6x2
  • 8x4

Portée du rapport

TAILLE DU MARCHÉ 2024 12,81 (milliards USD)
TAILLE DU MARCHÉ 2025 13,31 (milliards USD)
TAILLE DU MARCHÉ 2035 19,45 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,87 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Freightliner (US), International (US), Hino (JP), Isuzu (JP), Kenworth (US), Mack (US), Peterbilt (US), Volvo (SE), Western Star (US)
Segments couverts Puissance du moteur, capacité de charge, application, type de carburant, configuration des essieux, régional
Principales opportunités de marché Intégration de technologies avancées de télématique et d'automatisation sur le marché des camions de classe 7.
Dynamiques clés du marché La demande croissante de camions de classe 7 économes en carburant stimule l'innovation et la concurrence entre les fabricants face aux pressions réglementaires.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation actuelle du marché des camions de classe 7 ?

Le marché des camions de classe 7 était évalué à 12,81 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché des camions de classe 7 d'ici 2035 ?

Le marché devrait atteindre 19,45 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché des camions de classe 7 pendant la période de prévision ?

Le CAGR attendu pour le marché des camions de classe 7 de 2025 à 2035 est de 3,87 %.

Quelles entreprises sont les acteurs clés du marché des camions de classe 7 ?

Les acteurs clés incluent Freightliner, International, Hino, Isuzu, Kenworth, Mack, Peterbilt, Volvo et Western Star.

Comment la performance du segment de puissance du moteur varie-t-elle sur le marché des camions de classe 7 ?

Le segment de puissance du moteur montre des valeurs allant de 2,56 à 8,35 milliards USD selon les catégories de puissance.

Quels sont les segments de capacité de charge utile sur le marché des camions de classe 7 ?

Les segments de capacité de charge utile varient de 2,41 à 5,8 milliards USD, selon les classifications de poids.

Quelles applications stimulent le marché des camions de classe 7 ?
Les segments d'application incluent Fourgon, Réfrigéré, Plateau, Benne et Citernes, avec des valeurs de 1,29 à 5,76 milliards USD.
Quels types de carburant sont prédominants sur le marché des camions de classe 7 ?
Le marché présente des types de carburant tels que Diesel, Gaz Naturel et Électrique, avec des valorisations de 2,0 à 12,0 milliards USD.
Quelles configurations d'essieux sont disponibles sur le marché des camions de classe 7 ?
Les configurations d'essieux incluent 6x4, 4x2, 6x2 et 8x4, avec des valeurs allant de 2,5 à 6,0 milliards USD.
Comment la croissance du marché des camions de classe 7 se compare-t-elle à d'autres segments ?
La croissance du marché des camions de classe 7 semble robuste, avec une augmentation projetée de la valorisation passant de 12,81 milliards USD en 2024 à 19,45 milliards USD d'ici 2035.
Auteur
Author Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.