Marché des analyseurs d'immunoessai par chimiluminescence (2026 - 2035)

Rapport de recherche sur le marché des analyseurs d'immunoessai par chimiluminescence (CLIA) Informations par type (à haut débit, à débit moyen et à faible débit), par produit (réactifs, analyseur et consommables), par application (oncologie et endocrinologie, hépatites et rétrovirus, marqueurs cardiaques, maladies infectieuses, troubles osseux et minéraux, maladies auto-immunes, allergies, tests de selles GI, découverte et développement de médicaments), par utilisateur final (hôpitaux et cliniques, laboratoires médicaux et diagnostiques, et entreprises pharmaceutiques) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions du marché jusqu'en 2035.
ID: MRFR/HC/7311-CR 78 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Chemiluminescence Immunoassay Analyzers Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.2%
2025 Market SizeUSD 3.38 Billion
2035 Market SizeUSD 6.69 Billion
Key Players
Roche Diagnostics
Abbott Laboratories
Siemens Healthineers
Beckman Coulter
Shenzhen Mindray Bio-Medical
Snibe Diagnostics
Opportunities
  • Reagent Rental and Cost-Per-Reportable Contracting
  • Emerging-Market First Installations
  • Neurology and Ultrasensitive Biomarkers

Chemiluminescence Immunoassay Analyzers Market Summary

Le marché des analyseurs d'immunoessai par chimiluminescence a atteint 3,38 milliards USD en 2025 et ouvre la fenêtre de prévision à 3,58 milliards USD en 2026, grimpant à 6,69 milliards USD d'ici 2035 avec un TCAC de 7,2 %. Deux catalyseurs ancrent cette trajectoire. Le rapport continu des Centers for Medicare & Medicaid Services des États-Unis sur la loi de protection de l'accès à Medicare a stabilisé le remboursement pour les panneaux cardiaques et thyroïdiens à haute sensibilité [2], tandis que les allocations de mise à niveau des hôpitaux de comté de l'Administration nationale de la sécurité sanitaire de la Chine ont dépassé 60 milliards CNY entre 2023 et 2025, la plupart atterrissant dans l'instrumentation de laboratoire de base .

Les laboratoires retirent une grande base installée de lecteurs de plaques ELISA manuels et de bancs de radioimmunoessai hérités. Les remplacements sont des systèmes à accès aléatoire, fermés, capables de 200 à 800 tests par heure avec réfrigération des réactifs à bord. Roche et Abbott ont ensemble engagé plus de 4,9 milliards USD en R&D diagnostique au cours de l'exercice 2024, une part significative dirigée vers des familles d'analyseurs connectés et des menus d'essai élargis [17][18].

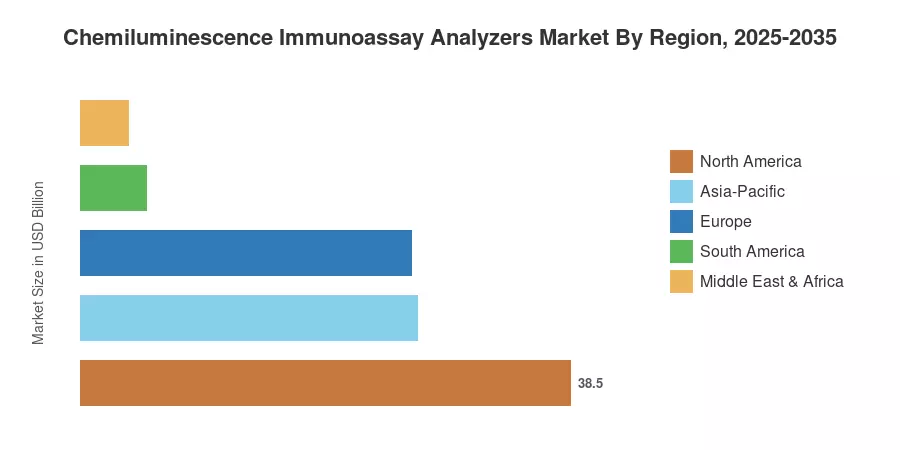
La pondération régionale favorise toujours l'Amérique du Nord avec 38,5 % des revenus de 2025, mais l'Asie-Pacifique croît le plus rapidement à 9,4 % jusqu'en 2035 grâce à la réforme de la hiérarchisation des hôpitaux et aux subventions à la fabrication nationale. L'Europe détient 26,0 %, limitée par les coûts de transition de la réglementation des diagnostics in vitro mais soutenue par une consolidation dense des laboratoires de référence. Le marché des analyseurs d'immunoessai par chimiluminescence se déplace donc d'une histoire de remplacement dans les économies matures vers une histoire de première installation à travers les réseaux de laboratoires émergents.


Principaux enseignements du rapport

• Par technologie

  • L'immunoessai par électrochimiluminescence détenait 42,5 % du marché des analyseurs d'immunoessai par chimiluminescence en 2025
  • L'immunoessai par chimiluminescence à microparticules progresse à un TCAC de 8,9 % jusqu'en 2035
  • Les plateformes de chimiluminescence améliorées ont généré 0,53 milliard USD en 2025

• Par application

  • Le suivi thérapeutique des médicaments et la toxicologie ont capturé 33,4 % des revenus d'application en 2025
  • Les applications en oncologie s'étendent à un TCAC de 8,5 % au cours de la prévision.


• Par utilisateur final

  • Les hôpitaux, le plus grand groupe d'acheteurs sur le marché des analyseurs d'immunoessai par chimiluminescence, croissent à un TCAC de 8,8 %.

• Par région

  • L'Amérique du Nord a représenté 38,5 % des revenus mondiaux en 2025
  • L'Asie-Pacifique affiche un TCAC de 9,4 %, le plus rapide de toutes les régions
  • Le Moyen-Orient et l'Afrique ont contribué 0,13 milliard USD en 2025


Taille du marché et prévisions (2021–2035)

Les estimations mélangent les données d'expédition d'instruments provenant des bases de données douanières et d'appels d'offres, des enquêtes sur la base installée dans 340 hôpitaux et laboratoires de référence, des modèles de tirage de réactifs et des divulgations de segments audités de douze fabricants de diagnostics cotés en bourse. Les valeurs historiques sont réconciliées de bas en haut par rapport aux revenus régionaux ; les années de prévision appliquent des courbes d'adoption calibrées par niveau de débit.
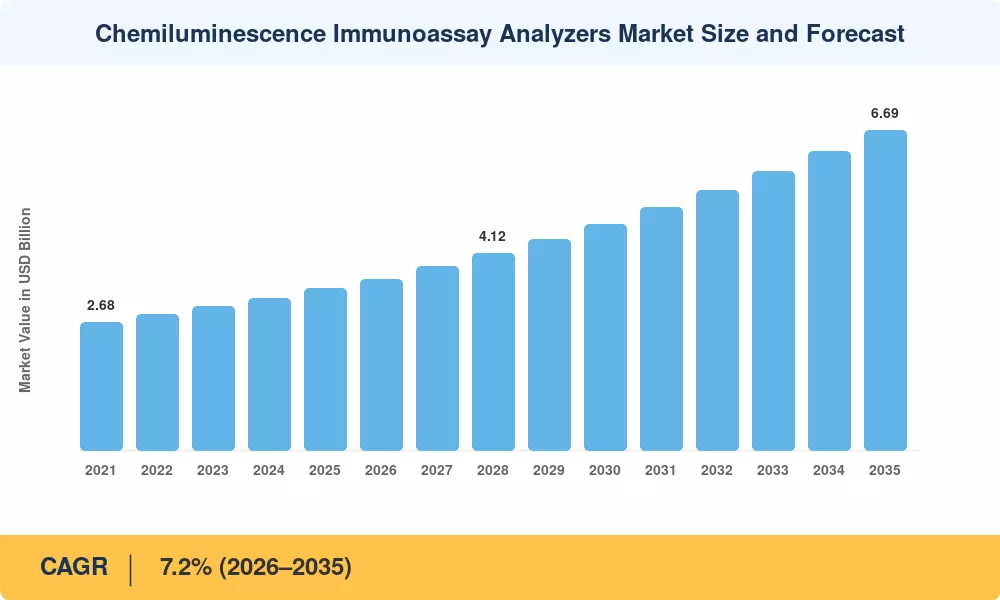
Taille et prévisions du marché des analyseurs d'immunoessai par chimiluminescence
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Volume de tests de biomarqueurs pour les maladies chroniques et le cancer ~1.6% Global À long terme (≥4 ans) [1]
Automatisation de laboratoire compensant les pénuries de technologues ~1.3% Amérique du Nord, Europe, Japon À moyen terme (2–4 ans) [4]
Profondeur du menu d'essai et développement multiplex ~1.1% Global À moyen terme (2–4 ans) [7]
Programmes d'approvisionnement des hôpitaux publics ~1.0% Asie-Pacifique À court terme (≤2 ans)
Migration des ELISA et des radioimmunoessais ~0.9% Global À long terme (≥4 ans) [3]
Expansion du remboursement pour les panels de maladies infectieuses ~0.7% Amérique du Nord, Europe À court terme (≤2 ans) [12]
Réseaux de laboratoires satellites et décentralisés ~0.6% Asie-Pacifique, MEA À long terme (≥4 ans) [15]


Charge des maladies chroniques et volume de biomarqueurs

En 2022, GLOBOCAN a signalé près de 20 millions de nouveaux cas de cancer ; d'ici 2050, ce chiffre devrait atteindre près de 35 millions [1]. Les panels à plus fort volume sur les analyseurs installés sont déjà les tests de la thyroïde, des hormones reproductrices et des marqueurs tumoraux, et chaque nouveau diagnostic de cancer entraîne davantage de prélèvements de suivi. Selon la Fédération internationale du diabète, 589 millions d'adultes auront le diabète en 2024 , maintenant la demande pour les immunoessais d'insuline, de C-peptide et d'HbA1c à tous les niveaux socio-économiques.


Automatisation comme réponse à la pénurie de personnel

Les taux de vacance des postes en chimie et en immunoessai étaient proches de 12 % en 2024, selon des enquêtes menées par l'American Society for Clinical Pathology [4]. En réponse, les laboratoires se consolident sur des plateformes à accès aléatoire, ce qui réduit le temps de manipulation par résultat de 40 à 60 %. Même avec une prime de capital de 25 à 35 %, les comités d'achat considèrent de plus en plus le déplacement de la main-d'œuvre plutôt que le prix de liste des instruments, favorisant les systèmes intégrés dans les pistes.


Expansion du menu d'essai

La largeur du menu détermine désormais la plupart des offres concurrentielles. La Food and Drug Administration des États-Unis a approuvé plusieurs tests de troponine et de tau phosphorylé à haute sensibilité entre 2023 et 2025 [12], chacun étendant la portée clinique du matériel installé existant sans nouveau capital. Les fournisseurs offrant 180 tests ou plus sur une seule plateforme remportent régulièrement des contrats multi-sites contre des concurrents plus étroits.

Approvisionnement public sur les marchés émergents

La mission Pradhan Mantri Ayushman Bharat Health Infrastructure de l'Inde a alloué environ 64 180 crores INR à la capacité de diagnostic au niveau des districts jusqu'en 2026 [10]. Des programmes comparables d'hôpitaux de comté en Chine ont déplacé des milliers d'unités à débit moyen dans des établissements qui externalisaient auparavant entièrement le travail d'immunoessai, élargissant ainsi de manière permanente la base installée adressable.


Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coût et arriéré de l'évaluation de conformité IVDR ~-0.8% Europe À moyen terme (2–4 ans) [6]
Érosion des prix d'approvisionnement basée sur le volume ~-0.7% Asie-Pacifique À court terme (≤2 ans)
Résistance à l'enfermement des réactifs à système fermé ~-0.5% Global À moyen terme (2–4 ans) [19]
Contraintes d'approvisionnement en composants optiques et microfluidiques ~-0.4% Global À court terme (≤2 ans)
Pénurie de technologues médicaux certifiés ~-0.4% Amérique du Nord, Europe À long terme (≥4 ans) [4]

Coûts de conformité réglementaire européenne

La plupart des réactifs d'immunoanalyse ont été reclassés en Classe C par le Règlement (UE) 2017/746, nécessitant un examen par un organisme notifié [6]. Certains fabricants ont retiré des tests à faible volume au lieu de se recertifier, et ils citent des coûts de conformité par test allant de 120 000 EUR à 350 000 EUR. Les décisions de renouvellement de plateforme sur le marché des analyseurs d'immunoanalyse par chimiluminescence en Allemagne, en France et dans la région nordique sont ralenties par la réduction de l'offre.

Compression des prix liée aux appels d'offres

Depuis 2023, les tours d'approvisionnement basés sur le volume dans les provinces chinoises ont réduit le coût des réactifs d'immunoanalyse de 30 à 55% . Les marges brutes qui soutiennent le développement des analyseurs sont sous pression alors que les placements unitaires augmentent et que les revenus par placement diminuent, comprimant la croissance de la valeur régionale par rapport à la croissance du volume.

Enfermement des capitaux et des consommables

Les architectures fermées lient les laboratoires à des réactifs d'un seul fournisseur pendant sept à dix ans. Les responsables des achats exigent de plus en plus des capacités à canal ouvert ou des structures de location de réactifs, et les litiges commerciaux non résolus retardent environ un appel d'offres important sur six [19].

Chemiluminescence Immunoassay Analyzers Market Opportunities

Location de réactifs et contrats de coût par rapport

Les ventes de capital sont transformées par les fournisseurs en contrats de coût par rapport sur plusieurs années qui combinent consommables, services et instruments. Ces arrangements augmentent la valeur à vie du compte de 30 à 45 % et éliminent la barrière d'approbation du capital pour les hôpitaux de taille intermédiaire [19].

ss

Premières installations sur les marchés émergents

Les districts de l'ASEAN et de l'Afrique subsaharienne continuent d'avoir des charges ELISA significatives. Selon les données, les économies à revenu intermédiaire inférieur connaissent la plus forte croissance des dépenses par habitant [14], ce qui augmente la demande pour des analyseurs CLIA automatiques compacts coûtant moins de 60 000 $.


Neurologie et biomarqueurs ultrasensibles

Les tests d'amyloïde et de tau basés sur le sang se dirigent vers une adoption clinique de routine. L'investissement des National Institutes of Health dans la recherche sur la maladie d'Alzheimer a dépassé 3,8 milliards USD au cours de l'exercice 2024 [8], et tout test validé sur des analyseurs standard se convertit directement en tirage à partir de la base installée.

Connectivité et monétisation des données diagnostiques

Les couches de middleware qui agrègent les données de contrôle de qualité et de résultats à travers les sites créent des revenus d'abonnement indépendants du volume de réactifs. Les fournisseurs offrant une maintenance prédictive et un étalonnage de QC inter-sites rapportent des taux d'attachement supérieurs à 40 % dans les nouveaux contrats [13].

Laboratoires satellites décentralisés

Les réseaux hub-and-spoke poussent des analyseurs compacts dans des cliniques qui alimentent un site de référence central. L'économie de déploiement favorise les systèmes avec un temps de premier résultat inférieur à 30 minutes et des diagnostics à distance, une spécification atteignable seulement récemment à faible débit [15].


Chemiluminescence Immunoassay Analyzers Market Future Outlook

Apprentissage automatique dans l'interprétation des résultats

Le contrôle de qualité algorithmique passe de la phase pilote à la production. Les systèmes qui signalent une dérive avant qu'un contrôle échoue réduisent les tests répétés de 15 à 25 % lors des premières mises en œuvre [13]. Les régulateurs s'adaptent : le chemin de contrôle de changement prédéterminé de la FDA permet désormais des mises à jour d'algorithmes limitées sans nouvelle soumission complète [12], ce qui devrait accélérer l'analyse intégrée sur le marché des analyseurs d'immunoessai par chimiluminescence.

Économie des tests et verrouillage de la plateforme

Les revenus des réactifs dépassent déjà les revenus des instruments d'environ quatre pour un sur la durée de vie d'une plateforme. Les fournisseurs continueront à fixer les prix du matériel de manière agressive pour sécuriser des rentes de consommables sur une décennie, et l'exclusivité du menu, plutôt que la performance optique, devient l'atout concurrentiel décisif [17][18].

Capacité ultrasensible et multiplex

Les limites de détection de molécules uniques migrent des instruments de recherche vers des plateformes cliniques de routine. La neurologie, la cardiologie et la détection précoce du cancer dépendent chacune d'une sensibilité au niveau des femtogrammes, et le marché des analyseurs d'immunoessai par chimiluminescence absorbera cette capacité de manière incrémentale plutôt que par une seule vague de remplacement perturbatrice [8].

Durabilité et déchets de consommables

Les tableaux de bord d'approvisionnement des hôpitaux européens pèsent désormais les déchets d'emballage et la consommation d'énergie. Les analyses des systèmes de santé de l'OCDE identifient les opérations de laboratoire comme une part mesurable des émissions des installations [20], et les fournisseurs proposant des cartouches à plastique réduit et des conceptions à faible consommation d'énergie en veille commencent à remporter des départages sur des offres par ailleurs comparables.


Analyse de la part de marché régionale

Région Part des revenus mondiaux, 2025 (%) Thèmes d'investissement principaux
Amérique du Nord 38.5 Automatisation des pistes, panneaux cardiaques à haute sensibilité
Europe 26.0 Reconstructions de menu conformes à l'IVDR, consolidation des laboratoires
Asie-Pacifique 26.5 Appels d'offres des hôpitaux de comté, fabrication nationale
Amérique du Sud 5.2 Modernisation des réseaux publics
Moyen-Orient & Afrique 3.8 Programmes de dépistage nationaux
Total 100.0 —

Le poids régional sur le marché des analyseurs d'immunoanalyse par chimiluminescence reflète la densité des laboratoires, la profondeur du remboursement et l'intensité des achats publics plutôt que la population seule.


Amérique du Nord

Pays Métrique Facteur clé
États-Unis 1,11 milliard USD (2025) Consolidation des laboratoires centraux des réseaux de livraison intégrés
Canada 9,8 % de part de la région Accords de services de laboratoire provinciaux
Mexique 7,6 % TCAC (2026–2035) Renouvellement des équipements des hôpitaux publics IMSS


La consolidation définit la région. Les grands systèmes de santé ont regroupé des dizaines de bancs d'hôpitaux en quelques laboratoires centraux automatisés, chacun spécifiant des modules d'immunoanalyse connectés par pistes. Les exigences de compétence des Amendements sur l'amélioration des laboratoires cliniques récompensent la standardisation des plateformes [2], et le marché des analyseurs d'immunoanalyse par chimiluminescence bénéficie de cycles de remplacement qui se déroulent désormais sur des calendriers de sept ans plutôt que de dix ans.

Europe

Pays Métrique Facteur clé
Allemagne 22,4 % de part de la région Volumes de laboratoire d'assurance légale
Royaume-Uni 0,14 milliard USD (2025) Consolidation du réseau de pathologie NHS
France 5,8 % TCAC (2026–2035) Échelle des groupes de laboratoires privés
Italie 10,2 % de part de la région Aggregation des appels d'offres régionaux
Espagne 0,06 milliard USD (2025) Achat par les communautés autonomes
Pays nordiques 7,1 % de part de la région Laboratoires de référence centralisés
Russie 4,6 % TCAC (2026–2035) Politique de substitution nationale
Reste de l'Europe 11,8 % de part de la région Financement de la santé pour l'adhésion à l'UE


La réorganisation du réseau de pathologie à travers l'Angleterre a réduit le nombre d'entités d'achat à environ 29 réseaux hub-and-spoke, chacun attribuant des contrats de services gérés s'étendant de huit à quinze ans [6]. Une telle échelle récompense les fournisseurs avec des menus riches et pénalise les fournisseurs de niche, renforçant la concentration à l'intérieur du marché des analyseurs d'immunoanalyse par chimiluminescence à travers l'Europe de l'Ouest.

Asie-Pacifique

Pays Métrique Facteur clé
Chine 0,38 milliard USD (2025) Allocations de mise à niveau des hôpitaux de comté
Inde 11,2 % TCAC (2026–2035) Mission d'infrastructure de diagnostic de district
Japon 19,6 % de part de la région Volumes de tests pour populations vieillissantes
Corée du Sud 0,07 milliard USD (2025) Programme national de dépistage du cancer
ASEAN 9,8 % TCAC (2026–2035) Déploiements de couverture universelle
Reste de l'Asie-Pacifique 8,4 % de part de la région Expansion des chaînes d'hôpitaux privés


Les fabricants nationaux fournissent désormais la majorité des nouvelles installations à débit moyen en Chine, ayant comblé la plupart des lacunes de menu par rapport aux plateformes multinationales . Les pressions de localisation rapides influencent les prix tout en augmentant le nombre total d'installations, et le marché des analyseurs d'immunoanalyse par chimiluminescence en Asie-Pacifique croît donc plus rapidement en unités qu'en valeur.

Amérique du Sud

Pays Métrique Facteur clé
Brésil 54,6 % de part de la région Modernisation des laboratoires publics SUS
Argentine 0,03 milliard USD (2025) Appels d'offres des hôpitaux provinciaux
Reste de l'Amérique du Sud 6,4 % TCAC (2026–2035) Croissance des chaînes de diagnostic privées


Le Brésil ancre la demande régionale à travers les achats du Sistema Único de Saúde, où des contrats de réactifs pluriannuels regroupent régulièrement l'installation d'instruments à coût de capital nominal [14]. La volatilité des devises reste le principal risque de planification pour les importateurs, incitant plusieurs fournisseurs à établir des installations locales de distribution et de calibration de réactifs.

Moyen-Orient & Afrique

Pays Métrique Facteur clé
Arabie Saoudite 27,3 % de part de la région Construction d'hôpitaux Vision 2030
Émirats Arabes Unis 9,1 % TCAC (2026–2035) Dépistage obligatoire avant l'emploi
Afrique du Sud 0,02 milliard USD (2025) Réseau du Service national de laboratoire de santé
Égypte 11,6 % de part de la région Tests de suivi pour l'élimination de l'hépatite C
Reste du MEA 7,2 % TCAC (2026–2035) Renforcement des laboratoires financé par des donateurs


La campagne nationale égyptienne contre l'hépatite virale a dépisté plus de 60 millions de personnes et a laissé derrière elle une infrastructure de tests de confirmation durable . Les États du Golfe poursuivent une voie différente, spécifiant une automatisation premium dans les nouveaux hôpitaux tertiaires où les coûts de main-d'œuvre et les règles de personnel expatrié favorisent une intervention minimale des opérateurs.


Marché des analyseurs d'immunoanalyse par chimiluminescence par région, 2025-2035

Chemiluminescence Immunoassay Analyzers Market Segmentation

La structure des segments du marché des analyseurs d'immunoessai par chimiluminescence suit la technologie, le débit, le type d'échantillon, l'application, l'utilisateur final et la connectivité.

Par technologie

Segment Métrique Principal moteur de la demande
Immunoessai par électrochimiluminescence Part de 42,5 % (2025) Menus d'essai validés les plus larges
Immunoessai par chimiluminescence à microparticules CAGR de 8,9 % (2026–2035) Kinetics d'incubation plus rapides
Immunoessai par chimiluminescence améliorée 0,53 milliard USD (2025) Base installée d'hôpitaux établie
Chimiluminescence Flash et Glow Part de 9,3 % (2025) Placements décentralisés à faible coût
Autres 0,14 milliard USD (2025) Applications de recherche de niche


L'électrochimiluminescence conserve sa position de leader car sa chimie à base de ruthénium soutient le menu validé le plus large et la plus longue stabilité de calibration, tous deux décisifs dans les laboratoires centraux à fort volume. La chimiluminescence à microparticules croît plus rapidement, soutenue par des fenêtres d'incubation plus courtes qui augmentent le débit effectif sans nécessiter de plus grands espaces d'instrumentation — une contrainte critique dans les laboratoires d'hôpitaux rénovés où l'espace au sol, et non le capital, limite la capacité.

Par débit

Segment Métrique Principal moteur de la demande
Débit faible Part de 18,6 % (2025) Placements en satellite et en clinique
Débit moyen Part de 44,0 % (2025) Configuration standard des hôpitaux communautaires
Débit élevé CAGR de 9,7 % (2026–2035) Consolidation des laboratoires de référence


Les systèmes à débit moyen restent le cheval de bataille en volume, correspondant à la charge de tests quotidienne de 300 à 900 typique des hôpitaux communautaires. Les unités à débit élevé se développent le plus rapidement alors que les laboratoires de référence centralisent le travail d'envoi, avec des sites uniques traitant désormais régulièrement des volumes qui nécessitaient trois installations il y a une décennie.

Par type d'échantillon

Segment Métrique Principal moteur de la demande
Blood Part de 42,7 % (2025) Spécimen universel pour les panels de routine
Sérum et plasma 1,12 milliard USD (2025) Standard pour les hormones et les marqueurs tumoraux
Urine Part de 12,4 % (2025) Toxicologie et tests de grossesse
Salive CAGR de 7,5 % (2026–2035) Tests pédiatriques non invasifs et tests de cortisol
Autres 0,17 milliard USD (2025) Essais basés sur le liquide céphalorachidien et les écouvillons


En raison de son utilisation généralisée comme spécimen pour les panels diagnostiques standard, le secteur du sang domine le marché, détenant une part de 42,7 % en 2025. En raison de leur utilisation extensive dans les tests d'hormones et de marqueurs tumoraux, le sérum et le plasma ont généré 1,12 milliard USD en 2025. Le segment à la croissance la plus rapide est la salive, qui devrait augmenter à un CAGR de 7,5 % entre 2026 et 2035 en raison de l'utilisation croissante de tests pédiatriques non invasifs et de tests de cortisol. Les autres ont généré 0,17 milliard USD, soutenus par des essais basés sur le liquide céphalorachidien et les écouvillons, tandis que l'urine représentait 12,4 % du total, soutenue par des tests de toxicité et de grossesse.


Par application

Segment Métrique Principal moteur de la demande
Surveillance des médicaments thérapeutiques et toxicologie Part de 33,4 % (2025) Surveillance des immunosuppresseurs et des antiépileptiques
Maladies infectieuses 0,81 milliard USD (2025) Dépistage de l'hépatite, du VIH et de la syphilis
Endocrinologie Part de 17,8 % (2025) Volume des panels thyroïdiens et de fertilité
Oncologie CAGR de 8,5 % (2026–2035) Protocoles de surveillance des marqueurs tumoraux
Cardiologie Part de 7,3 % (2025) Adoption de la troponine à haute sensibilité
Autres 0,11 milliard USD (2025) Tests d'allergie et auto-immunité


La surveillance des médicaments thérapeutiques détient la plus grande part d'application car les protocoles de transplantation, d'oncologie et de psychiatrie exigent des tests répétés programmés à des intervalles définis — une demande qui est contractuelle plutôt que discrétionnaire. L'oncologie croît le plus rapidement alors que les directives de surveillance étendent le suivi des marqueurs post-traitement de trois ans à cinq ans ou plus pour plusieurs types de tumeurs [1].

Par utilisateur final

Segment Métrique Principal moteur de la demande
Hôpitaux Part de 41,0 % (2025) Exigences de tests stat 24 heures sur 24
Laboratoires de diagnostic et de référence Part de 31,5 % (2025) Volume de panels spécialisés externalisés
Instituts académiques et de recherche 0,43 milliard USD (2025) Programmes de découverte de biomarqueurs
Entreprises pharmaceutiques et biotechnologiques Part de 9,4 % (2025) Analyse d'échantillons d'essais cliniques
Autres Part de 5,3 % (2025) Banques de sang et laboratoires vétérinaires


Les hôpitaux sont à la fois en tête et connaissent la plus forte croissance, une combinaison inhabituelle expliquée par l'internalisation. Les établissements qui autrefois reféraient des panels hormonaux et cardiaques rapatrient ce travail pour réduire les délais, ce qui nécessite des systèmes d'immunoessai luminescents sur site capables d'un accès stat continu.

Par connectivité

Segment Métrique Principal moteur de la demande
Intégration LIS et HL7 Part de 46,2 % (2025) Exigences d'accréditation et de traçabilité
Middleware activé par le cloud CAGR de 10,4 % (2026–2035) QC multi-sites et service à distance
Standalone / Non intégré 0,89 milliard USD (2025) Installations de petites cliniques et marchés émergents


Le marché est dominé par le segment d'intégration LIS et HL7, qui aura une part de 46,2 % en 2025 en raison des besoins croissants de traçabilité et d'accréditation parmi les laboratoires de diagnostic. La catégorie à la croissance la plus rapide est le middleware activé par le cloud, qui devrait augmenter à un CAGR de 10,4 % entre 2026 et 2035 grâce à la demande croissante pour des capacités de service à distance et de contrôle de qualité multi-sites. Pendant ce temps, les petites cliniques et les installations dans les régions émergentes ont été les principaux moteurs des 0,89 milliard USD générés par les solutions standalone/non intégrées en 2025.


Analyse Concurrentielle

La concentration sur le marché des analyseurs d'immunoanalyse par chimiluminescence se situe dans la bande moyenne, avec un indice Herfindahl-Hirschman estimé à près de 1 450 et une part de revenus des cinq premiers d'environ 68 %. Quatre groupes multinationaux contrôlent presque entièrement le niveau de haut débit, tandis que le niveau de débit moyen s'est considérablement fragmenté alors que les fabricants chinois ont comblé l'écart en termes de menu et de fiabilité. La concurrence en dessous du niveau supérieur s'intensifie sur le prix et la réactivité du service plutôt que sur la performance analytique.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché des Analyseurs d'Immunoanalyse par Chimiluminescence Positionnement Stratégique
Roche Diagnostics ~22–26% Modules de chimiluminescence électrochimique cobas e-series, pistes de laboratoire central intégrées Leader en largeur de menu ; base installée de laboratoire central la plus profonde
Abbott Laboratories ~17–21% Familles d'immunoanalyse Alinity i et ARCHITECT Force d'intégration des pistes et des panels cardiaques
Siemens Healthineers ~11–14% Systèmes Atellica IM et ADVIA Centaur Automatisation des flux de travail et profondeur des middleware IT
Beckman Coulter (Danaher) ~8–11% Analyseurs Access et DxI series Spécialiste du débit de laboratoire de référence
Shenzhen Mindray Bio-Medical ~5–7% Analyseurs de chimiluminescence série CL Challenger mondial de milieu de gamme compétitif en termes de coût
Snibe Diagnostics ~4–6% Plateformes de luminescence MAGLUMI Expansion rapide du menu sur les marchés émergents
DiaSorin ~3–5% LIAISON XL et LIAISON XS Focus sur les niches de spécialité et de maladies infectieuses
QuidelOrtho ~3–5% Systèmes d'immunodiagnostic VITROS Differentiation par diapositive sèche, tests d'urgence hospitaliers
Autobio Diagnostics ~2–4% Analyseurs de série Autolumo A Spécialiste des appels d'offres en Chine
bioMérieux ~2–3% Plateformes d'immunoanalyse VIDAS Positionnement sur la septicémie et les maladies infectieuses
Fujirebio (H.U. Group) ~2–3% Série Lumipulse G Leader en neurologie et biomarqueurs ultrasensibles
Maccura Biotechnology ~1–3% Analyseurs de chimiluminescence série i Regroupement chimie-immunoanalyse intégré


Actualités et Développements Récents

  • Fujirebio (Mai 2025) : A reçu l'approbation de la FDA pour un test de biomarqueur Alzheimer basé sur le sang sur sa plateforme Lumipulse, ouvrant la voie à des tests neurologiques de routine sur du matériel installé [12].
  • Roche Diagnostics (Mars 2025) : A élargi la connectivité cobas Mass Spec et immunoessai au sein de sa suite middleware navify, visant à établir des références de contrôle qualité multi-sites [17].
  • Abbott (Novembre 2024) : A lancé des tests Alinity i supplémentaires couvrant les panels de vitamines et de fertilité à travers l'EMEA suite à la certification IVDR [18].
  • Mindray (Septembre 2024) : A introduit une ligne de chimie-immunoessai intégrée CL-8000i élargie destinée aux hôpitaux de taille intermédiaire en dehors de la Chine .
  • Siemens Healthineers (Juin 2024) : A annoncé la disponibilité de l'Analyseur Atellica CI sur d'autres marchés de la région Asie-Pacifique, regroupant les contrats de service et de réactifs [19].
  • Commission Européenne (Janvier 2024) : A prolongé les délais de transition IVDR pour les dispositifs de classe C et D hérités, allégeant la pression de retrait de menu à court terme [6].
  • Snibe Diagnostics (Octobre 2023) : A obtenu le marquage CE pour des tests de marqueurs tumoraux MAGLUMI supplémentaires, élargissant l'éligibilité aux appels d'offres européens [6].
  • DiaSorin (Avril 2023) : A terminé l'intégration de la technologie de test Luminex dans son organisation commerciale d'immunodiagnostics, ajoutant une capacité de multiplexage [19].


Marché des analyseurs d'immunoessai par chimiluminescence Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des analyseurs d'immunoessai par chimiluminescence — instruments, modules intégrés et réactifs dédiés associés
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 7,2 % (2026–2035)
Points de contrôle de la taille du marché 3,38 milliards USD (2025) ; 3,58 milliards USD (2026) ; 5,07 milliards USD (2031) ; 6,69 milliards USD (2035)
Segments à la croissance la plus rapide Analyseurs à haut débit (CAGR de 9,7 %) ; Applications en oncologie (CAGR de 8,5 %) ; Asie-Pacifique (CAGR de 9,4 %)
Entreprises profilées Roche Diagnostics, Abbott Laboratories, Siemens Healthineers, Beckman Coulter, Mindray, Snibe, DiaSorin, QuidelOrtho, Autobio, bioMérieux, Fujirebio, Maccura
Devise d'évaluation Milliards USD

FAQ

Comment un laboratoire devrait-il évaluer le coût total de possession lors de son entrée sur le marché des analyseurs d'immunoanalyse par chimiluminescence en tant qu'acheteur pour la première fois ?
Modélisez sept ans de dépenses en réactifs, calibrateurs, contrôles et services plutôt que le prix de l'instrument. Le tirage de réactifs dépasse généralement le coût du capital par quatre. Demandez des plafonds d'escalade de prix garantis par écrit [19].
Quels termes contractuels provoquent le plus souvent des litiges dans l'approvisionnement d'analyseurs ?
Garanties de disponibilité, clauses d'escalade des prix des réactifs et protection contre le retrait de menu. Les acheteurs devraient exiger des périodes de préavis avant toute interruption d'essai, car un seul test retiré peut compromettre toute décision de plateforme [6].
Les capacités à canal ouvert sont-elles importantes sur le marché des analyseurs d'immunoanalyse par chimiluminescence ?
Rarement pour le travail de routine, car les réactifs fermés validés portent une responsabilité réglementaire. Les canaux ouverts aident les utilisateurs académiques et pharmaceutiques à réaliser des essais de recherche parallèlement aux panels cliniques [7].
Comment la chimiluminescence se compare-t-elle à la spectrométrie de masse pour le suivi thérapeutique des médicaments ?
La spectrométrie de masse offre une spécificité supérieure pour les immunosuppresseurs mais nécessite du personnel spécialisé et des délais de traitement plus longs. L'immunoanalyse l'emporte en termes de débit et de coût pour le suivi de routine, donc la plupart des laboratoires utilisent les deux [4].
Quels défis d'intégration se posent lors de l'ajout de nouveaux instruments à la base installée du marché des analyseurs d'immunoanalyse par chimiluminescence ?
La cartographie des logiciels intermédiaires et l'harmonisation des plages de référence consomment la majeure partie du temps de mise en œuvre. Prévoyez huit à douze semaines pour des tests parallèles avant de retirer la plateforme héritée [13].
Quels cas d'utilisation clinique émergents pourraient redéfinir la demande après 2030 ?
Marqueurs de neurodégénérescence basés sur le sang et surveillance de la maladie résiduelle minimale. Les deux nécessitent une détection ultrasensible et génèrent des volumes de surveillance récurrents plutôt que des événements diagnostiques uniques [8].
Comment les voies réglementaires diffèrent-elles entre les États-Unis, l'Europe et la Chine ?
La FDA met l'accent sur l'autorisation basée sur des prédicats, l'Europe exige une évaluation de conformité par un organisme notifié sous l'IVDR, et la NMPA de la Chine impose des données d'essai clinique local. Le séquençage des soumissions au niveau régional réduit le temps jusqu'au premier revenu [12].
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) In Vitro Diagnostic Regulation (IVDR) database, International Organization for Standardization (ISO 13485/15189), Clinical Laboratory Improvement Amendments (CLIA) Program – Centers for Medicare & Medicaid Services (CMS), Centers for Disease Control and Prevention (CDC) Division of Laboratory Systems, National Institutes of Health (NIH) National Library of Medicine (PubMed/MEDLINE), National Center for Biotechnology Information (NCBI), World Health Organization (WHO) Essential Diagnostics List, European Diagnostic Manufacturers Association (EDMA), AdvaMed (Advanced Medical Technology Association), Clinical Laboratory Standards Institute (CLSI), International Federation of Clinical Chemistry and Laboratory Medicine (IFCC), American Association for Clinical Chemistry (AACC), European Society of Clinical Chemistry and Laboratory Medicine (EFLM), Global Health Observatory (WHO), OECD Health Statistics, National Center for Health Statistics (NCHS), EU Eurostat Health Database, China National Medical Products Administration (NMPA), Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Health Canada, and national health ministry reports from key markets. These sources were used to collect diagnostic testing statistics, regulatory approval data, clinical validation studies, laboratory automation trends, and market landscape analysis for high-throughput, medium-throughput, and low-throughput CLIA analyzers, as well as reagents, consumables, and analyzer systems across oncology, endocrinology, infectious disease, cardiac markers, and other therapeutic applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, directors of quality assurance, heads of manufacturing, and commercial directors from manufacturers of CLIA analyzers, IVD firms, suppliers of reagents, and OEM partners were examples of supply-side sources. Laboratory directors, clinical pathologists, medical technologists, procurement managers from hospital laboratories, independent diagnostic laboratories, reference laboratories, academic medical centers, and pharmaceutical R&D facilities were examples of demand-side suppliers. Primary research obtained information on clinical adoption patterns, laboratory automation trends, pricing strategies, reimbursement dynamics, and competitive positioning in the diagnostics industry. It also verified product pipeline timelines and validated market segmentation across analyzer throughput categories.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and diagnostic testing volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across high-throughput, medium-throughput, and low-throughput analyzer categories, as well as reagents and consumables

Application segmentation across oncology & endocrinology, infectious disease, cardiac markers, hepatitis & retroviruses, autoimmune diseases, allergy, bone & mineral disorders, GI stool testing, and drug discovery

End-user analysis covering hospitals & clinics, medical & diagnostic laboratories, and pharmaceutical companies

Analysis of reported and modeled annual revenues specific to CLIA analyzer portfolios and associated reagent/consumable streams

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















