Marché de l'hydrogène chimique

Rapport de recherche sur le marché de l'hydrogène chimique par méthode de production (reformage du méthane à la vapeur, électrolyse, reformage du gaz naturel, gazéification du charbon), par application (piles à hydrogène, production d'ammoniac, raffineries, traitement des métaux, processus d'hydrogénation), par niveau de pureté (hydrogène de haute pureté, hydrogène de qualité industrielle), par méthode de stockage (hydrogène comprimé, hydrogène liquide, hydrogène absorbé dans des hydrures métalliques), par industrie d'utilisation finale (transport, fabrication chimique, transformation des aliments, produits pharmaceutiques, travail des métaux) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/29778-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Chemical Hydrogen Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.68%
2024 Market Size$ 155.27 Billion
2025 Market Size$ 160.99 Billion
2035 Market Size$ 231.12 Billion
Key Players
Air Products and Chemicals
Linde
Air Liquide
Messer Group
Nippon Sanso Holdings
Hydrogenics
Opportunities
  • Government Policies and Incentives
  • Growing Interest in Hydrogen Fuel Cells
  • Rising Demand for Clean Energy Solutions

Marché de l'hydrogène chimique Résumé

Selon l'analyse de Market Research Future, la taille du marché de l'hydrogène chimique était estimée à 155,27 milliards USD en 2024. L'industrie de l'hydrogène chimique devrait croître de 160,99 milliards USD en 2025 à 231,12 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,68 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de l'hydrogène chimique est prêt pour une croissance substantielle, soutenue par la durabilité et les avancées technologiques.

  • Des méthodes de production durables sont de plus en plus adoptées dans le marché de l'hydrogène chimique, reflétant un changement vers des pratiques respectueuses de l'environnement.
  • L'Amérique du Nord reste le plus grand marché pour l'hydrogène, tandis que la région Asie-Pacifique émerge comme la zone à la croissance la plus rapide pour les applications de l'hydrogène.
  • Le reformage du méthane à la vapeur continue de dominer le marché, tandis que l'électrolyse gagne rapidement en traction en tant que méthode de production préférée.
  • La demande croissante de solutions d'énergie propre et les politiques gouvernementales favorisant l'infrastructure de l'hydrogène sont des moteurs clés propulsant l'expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 155,27 (milliards USD)
Taille du marché 2035 231,12 (milliards USD)
CAGR (2025 - 2035) 3,68%

Principaux acteurs

Air Products and Chemicals (US), Linde (DE), Air Liquide (FR), Messer Group (DE), Nippon Sanso Holdings (JP), Hydrogenics (CA), Plug Power (US), Ballard Power Systems (CA), ITM Power (GB)

Marché de l'hydrogène chimique conducteurs

Politiques et incitations gouvernementales

Les politiques et incitations gouvernementales sont des moteurs cruciaux pour le marché de l'hydrogène chimique. De nombreux pays mettent en œuvre des cadres de soutien pour promouvoir l'adoption de l'hydrogène, y compris des subventions, des incitations fiscales et des financements de recherche. Par exemple, l'Union européenne a fixé des objectifs ambitieux pour la production et l'utilisation de l'hydrogène, visant 10 millions de tonnes d'hydrogène renouvelable d'ici 2030. De telles initiatives encouragent non seulement l'investissement dans les technologies de l'hydrogène, mais favorisent également la collaboration entre les secteurs public et privé, accélérant ainsi la croissance du marché de l'hydrogène chimique.

Intérêt croissant pour les piles à hydrogène

Le marché de l'hydrogène chimique connaît un intérêt croissant pour les piles à hydrogène, en particulier dans le secteur des transports. Les véhicules à hydrogène (FCVs) gagnent en popularité en tant qu'alternative propre aux moteurs à combustion interne conventionnels. Selon des données récentes, le nombre de véhicules à hydrogène sur la route devrait dépasser 1 million d'ici 2025. Cette tendance devrait stimuler la demande d'hydrogène en tant que source de carburant, propulsant ainsi le marché de l'hydrogène chimique alors que les fabricants augmentent la production et les infrastructures pour soutenir cette transition.

Demande croissante de solutions énergétiques propres

Le marché de l'hydrogène chimique connaît une augmentation notable de la demande pour des solutions énergétiques propres. Alors que les nations s'efforcent de respecter des réglementations environnementales strictes et de réduire les émissions de carbone, l'hydrogène émerge comme une alternative viable aux combustibles fossiles. L'Agence internationale de l'énergie indique que la consommation d'hydrogène pourrait atteindre 500 millions de tonnes d'ici 2030, soutenue par des secteurs tels que le transport et les applications industrielles. Cette demande croissante d'hydrogène en tant que source d'énergie propre devrait propulser le marché de l'hydrogène chimique, alors que les entreprises investissent dans des technologies de production et des infrastructures pour répondre à ce besoin croissant.

Investissement accru dans l'infrastructure hydrogène

L'investissement dans l'infrastructure hydrogène est un facteur critique influençant le marché de l'hydrogène chimique. À mesure que la demande d'hydrogène augmente, le besoin d'une infrastructure robuste pour soutenir la production, le stockage et la distribution devient primordial. Des rapports récents suggèrent que les investissements dans l'infrastructure hydrogène pourraient atteindre 300 milliards USD d'ici 2030. Cet afflux de capitaux devrait faciliter l'établissement de stations de ravitaillement en hydrogène et de pipelines, améliorant ainsi l'accessibilité et la viabilité de l'hydrogène en tant que source d'énergie, ce qui renforcera à son tour le marché de l'hydrogène chimique.

Avancées technologiques dans la production d'hydrogène

Les innovations technologiques jouent un rôle central dans la formation du marché de l'hydrogène chimique. Les avancées en électrolyse, en reformage du méthane à la vapeur et en gazéification de la biomasse améliorent l'efficacité et la rentabilité de la production d'hydrogène. Par exemple, le développement d'électrolyseurs à membrane échangeuse de protons (PEM) a considérablement amélioré l'évolutivité de la production d'hydrogène à partir de sources renouvelables. À mesure que ces technologies mûrissent, elles devraient réduire les coûts de production et accroître la compétitivité de l'hydrogène par rapport aux sources d'énergie traditionnelles, stimulant ainsi la croissance du marché de l'hydrogène chimique.

Aperçu des segments de marché

Par méthode de production : Réformage de méthane à la vapeur (le plus important) contre Électrolyse (la plus rapide en croissance)

Dans le marché de l'hydrogène chimique, Le réformage de méthane à la vapeur (SMR) conserve la plus grande part de marché en raison de sa technologie établie et de sa capacité à produire de l'hydrogène efficacement à partir de gaz naturel. Cette méthode représente une part significative de la production mondiale d'hydrogène, en faisant un acteur clé dans diverses applications industrielles. D'autre part, l'électrolyse, bien qu'actuellement plus petite en part de marché, gagne du terrain grâce à son approche respectueuse de l'environnement, produisant de l'hydrogène à partir de l'eau en utilisant des sources d'énergie renouvelables.

Alors que le monde s'oriente vers la décarbonisation et la durabilité, l'électrolyse devrait connaître une croissance rapide. Les moteurs de cette augmentation incluent les initiatives gouvernementales promouvant les technologies d'énergie propre, les avancées dans l'efficacité des électrolyseurs et l'augmentation des investissements dans des projets d'énergie renouvelable. Le marché de l'hydrogène chimique connaît une transformation dynamique, avec la domination du SMR remise en question par les capacités émergentes de l'électrolyse alors que les organisations se concentrent davantage sur la réduction des empreintes carbone.

Réformage de méthane à la vapeur (dominant) contre Électrolyse (émergente)

Le réformage de méthane à la vapeur (SMR) est la méthode de production dominante sur le marché de l'hydrogène chimique, exploitant les combustibles fossiles pour produire de l'hydrogène efficacement à grande échelle. Son infrastructure mature et sa présence sur le marché établie lui confèrent un avantage concurrentiel, permettant aux industries de compter sur le SMR pour leurs besoins en hydrogène. En revanche, l'électrolyse se positionne comme un acteur émergent, principalement en raison de son potentiel pour une production durable d'hydrogène à partir de sources d'énergie renouvelables. Cette méthode gagne du terrain dans les régions axées sur la neutralité carbone, attirant des investissements et des incitations. La technologie de l'électrolyse évolue rapidement, et ses coûts en baisse la rendent de plus en plus viable pour des applications à plus grande échelle, la positionnant ainsi favorablement pour potentiellement perturber les méthodologies traditionnelles dans les années à venir.

Par application : Piles à hydrogène (les plus importantes) contre Production d'ammoniac (la plus rapide en croissance)

Dans le marché de l'hydrogène chimique, les applications sont variées, avec les piles à hydrogène prenant la plus grande part en raison de leur utilisation extensive dans les secteurs de la génération d'énergie et des transports. L'hydrogène en tant que carburant dans diverses applications devrait révolutionner le marché de l'énergie, entraînant une référence significative dans les politiques énergétiques. En revanche, la production d'ammoniac gagne en importance en tant que segment à la croissance la plus rapide, soutenue par la demande croissante de fertilisants et de solutions d'énergie propre. Cette demande est propulsée par les transitions énergétiques mondiales et un changement vers des pratiques agricoles durables.

Production d'ammoniac (dominante) contre Traitement des métaux (émergent)

La production d'ammoniac se positionne comme un segment dominant au sein du marché de l'hydrogène chimique, principalement en raison de son rôle critique dans la production de fertilisants qui soutiennent les chaînes d'approvisionnement alimentaire mondiales. Cette application garantit non seulement la productivité agricole, mais s'aligne également sur les tendances de durabilité, la rendant essentielle pour relever les défis de la sécurité alimentaire. En revanche, le traitement des métaux émerge comme un acteur significatif, principalement grâce à l'utilisation de l'hydrogène dans les processus de raffinage et de traitement des métaux. L'impulsion pour des technologies plus propres, basées sur l'hydrogène, dans le traitement des métaux ouvre de nouvelles avenues de croissance, en particulier alors que les industries visent à réduire leurs empreintes carbone et à améliorer leur efficacité opérationnelle.

Par niveau de pureté : Hydrogène de haute pureté (le plus important) contre Hydrogène de qualité industrielle (la plus rapide en croissance)

Dans le marché de l'hydrogène chimique, le segment de L'hydrogène de haute pureté détient la plus grande part de marché, bénéficiant de sa demande dans des applications spécialisées telles que l'électronique et les produits pharmaceutiques. Ce segment est caractérisé par ses normes de production strictes, résultant en un hydrogène qui répond à des spécifications élevées de pureté. L'hydrogène de qualité industrielle, bien que plus petit en part de marché, connaît une croissance rapide en raison de son utilisation croissante dans diverses applications industrielles, y compris le raffinage et la production d'ammoniac. En fin de compte, l'hydrogène de haute pureté maintient sa position en raison de son application critique dans les industries de haute technologie, tandis que l'hydrogène de qualité industrielle s'étend régulièrement dans un contexte d'industrialisation accrue.

Hydrogène de haute pureté (dominant) contre Hydrogène de qualité industrielle (émergent)

L'hydrogène de haute pureté est considéré comme le segment dominant sur le marché de l'hydrogène chimique, principalement utilisé pour des applications nécessitant des niveaux extrêmes de pureté, comme dans les piles à hydrogène et la fabrication de semi-conducteurs. Ce segment est soutenu par des avancées technologiques qui améliorent les méthodes de production et garantissent la qualité. D'autre part, l'hydrogène de qualité industrielle, étiqueté comme la catégorie émergente, gagne en importance alors qu'il trouve des applications plus larges dans des industries allant des pétrochimies à la transformation des aliments. Ses coûts de production plus bas et sa polyvalence en font un choix attrayant pour de nombreuses entreprises. Alors que les industries se concentrent de plus en plus sur la durabilité, la demande pour l'hydrogène de qualité industrielle devrait augmenter, le positionnant comme un acteur clé dans les développements futurs du marché.

Par méthode de stockage : Hydrogène comprimé (le plus important) contre Hydrogène liquide (la plus rapide en croissance)

Le marché de l'hydrogène chimique présente une distribution remarquable parmi ses méthodes de stockage, l'hydrogène comprimé prenant une avance significative en tant que plus grand segment. Cette méthode est préférée pour son efficacité et sa commodité dans le transport et le stockage. L'hydrogène liquide, bien qu'il ne soit pas aussi dominant, gagne rapidement du terrain en raison de sa compacité et de sa densité énergétique, offrant des avantages substantiels dans des applications telles que l'exploration spatiale et le transport.

Hydrogène comprimé (dominant) contre Hydrogène liquide (émergent)

L'hydrogène comprimé reste la méthode de stockage dominante sur le marché de l'hydrogène chimique, principalement en raison de son infrastructure établie et de ses coûts de production plus bas. Il est largement utilisé dans les véhicules à hydrogène et les applications industrielles, fournissant un moyen fiable et efficace de stocker de l'hydrogène. D'autre part, l'hydrogène liquide est considéré comme un segment émergent, attirant des secteurs où l'espace et le poids sont critiques. L'intérêt croissant pour l'hydrogène liquide est stimulé par les avancées dans la technologie cryogénique et l'augmentation des investissements dans des systèmes alimentés par hydrogène, ouvrant la voie à une adoption plus large dans les futurs systèmes énergétiques.

Par secteur d'utilisation finale : Transport (le plus important) contre Produits pharmaceutiques (la plus rapide en croissance)

Le marché de l'hydrogène chimique présente une gamme diversifiée de secteurs d'utilisation finale, le transport détenant la plus grande part. Ce segment bénéficie principalement de l'électrification croissante des véhicules et de la poussée vers des alternatives de carburant plus propres. Suivant de près, la fabrication chimique et la transformation des aliments contribuent également de manière significative mais sont comparativement plus petites en part. Notamment, les produits pharmaceutiques, bien qu'étant un segment plus petit, émergent avec une demande en forte augmentation en raison du besoin d'hydrogène de haute pureté dans diverses applications, indiquant un changement dans la dynamique du marché.

Les tendances de croissance sur le marché de l'hydrogène chimique sont influencées par des pressions réglementaires visant à réduire les émissions de carbone et la transition vers des pratiques durables dans les industries. Le secteur des transports devrait continuer à dominer grâce aux avancées dans les technologies de piles à hydrogène. En revanche, le segment pharmaceutique gagne du terrain alors que les producteurs cherchent à innover des processus nécessitant de l'hydrogène, soulignant la dépendance croissante à cet élément pour stimuler la croissance et l'efficacité de la production dans plusieurs domaines.

Transport (dominant) contre Produits pharmaceutiques (émergents)

Dans le marché de l'hydrogène chimique, le secteur des transports se positionne comme l'industrie d'utilisation finale dominante, tirant significativement sa force du rôle de l'hydrogène dans les véhicules à hydrogène, qui exigent des normes de performance élevées. Ce segment se caractérise par des investissements substantiels dans la technologie et l'infrastructure pour faciliter l'adoption de l'hydrogène, stimulés par des initiatives mondiales vers un transport zéro émission. D'autre part, l'industrie pharmaceutique émerge, motivée par la nécessité d'hydrogène de haute pureté dans la production d'APIs et d'autres composés. Cette croissance reflète un changement vers des pratiques de fabrication plus durables, visant à minimiser l'impact environnemental tout en améliorant l'efficacité opérationnelle. Le paysage évolutif dénote une concurrence robuste entre les leaders traditionnels et les nouveaux entrants forgeant des voies dans l'innovation.

Obtenez des informations plus détaillées sur Marché de l'hydrogène chimique

Aperçu régional

Amérique du Nord : Pôle d'Innovation et d'Investissement

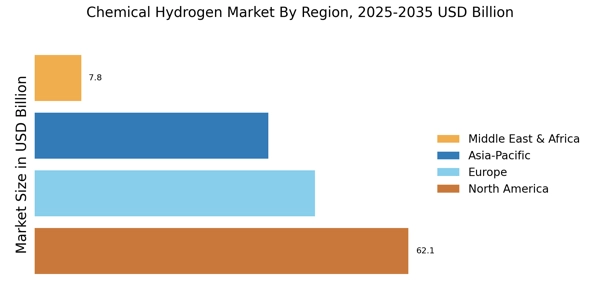
L'Amérique du Nord est le plus grand marché pour l'hydrogène chimique, détenant environ 40 % de la part mondiale. La croissance de la région est stimulée par des investissements croissants dans l'infrastructure hydrogène, des réglementations environnementales strictes et un passage à des sources d'énergie plus propres. Les États-Unis et le Canada sont les principaux contributeurs, avec des initiatives gouvernementales promouvant l'hydrogène en tant que vecteur énergétique clé. Le soutien réglementaire, tel que les incitations fiscales et le financement de la recherche, catalyse encore l'expansion du marché. Le paysage concurrentiel en Amérique du Nord est robuste, avec des acteurs clés tels qu'Air Products and Chemicals, Plug Power et Ballard Power Systems. Ces entreprises sont à la pointe des avancées technologiques et des capacités de production. La présence d'entreprises établies, couplée à un nombre croissant de startups, favorise l'innovation. L'accent mis par la région sur les pratiques durables et la transition énergétique la positionne comme un leader sur le marché de l'hydrogène chimique.

Europe : Accent sur la Durabilité et la Réglementation

L'Europe est le deuxième plus grand marché pour l'hydrogène chimique, représentant environ 30 % de la part mondiale. La croissance de la région est propulsée par des objectifs climatiques ambitieux, tels que le Pacte vert européen, qui vise à faire de l'Europe le premier continent climatiquement neutre d'ici 2050. Les cadres réglementaires et les initiatives de financement stimulent la demande pour les technologies hydrogène, en particulier dans les applications de transport et industrielles. Des pays comme l'Allemagne et la France mènent la charge, avec des investissements significatifs dans l'infrastructure hydrogène. Le paysage concurrentiel en Europe est caractérisé par des acteurs majeurs tels que Linde et Air Liquide, qui investissent massivement dans des projets d'hydrogène vert. La présence de diverses initiatives soutenues par le gouvernement encourage la collaboration entre l'industrie et les institutions de recherche. Cette synergie favorise l'innovation et accélère le déploiement des technologies hydrogène dans plusieurs secteurs, positionnant l'Europe comme un acteur clé dans l'économie mondiale de l'hydrogène.

Asie-Pacifique : Potentiel de Marché Émergent

L'Asie-Pacifique connaît une croissance rapide sur le marché de l'hydrogène chimique, détenant environ 25 % de la part mondiale. La demande de la région est stimulée par l'industrialisation croissante, l'urbanisation et les politiques gouvernementales promouvant l'énergie propre. Des pays comme le Japon et la Chine sont à l'avant-garde, avec des investissements significatifs dans la production et l'infrastructure hydrogène. Le soutien réglementaire, y compris les subventions et les incitations pour les projets d'hydrogène, améliore encore les dynamiques du marché. Le paysage concurrentiel en Asie-Pacifique présente des acteurs clés tels que Nippon Sanso Holdings et Hydrogenics. Ces entreprises se concentrent sur les avancées technologiques et les partenariats stratégiques pour améliorer leur présence sur le marché. L'accent croissant de la région sur les solutions énergétiques durables et la transition vers une économie à faible émission de carbone devraient stimuler davantage la croissance du marché de l'hydrogène chimique, en faisant un domaine vital pour l'investissement et l'innovation.

Moyen-Orient et Afrique : Frontière Hydrogène Riche en Ressources

La région du Moyen-Orient et de l'Afrique émerge comme un acteur significatif sur le marché de l'hydrogène chimique, détenant environ 5 % de la part mondiale. La croissance est principalement stimulée par les ressources naturelles abondantes de la région et les investissements croissants dans les technologies de production d'hydrogène. Des pays comme l'Arabie Saoudite et l'Afrique du Sud se concentrent sur l'hydrogène en tant que composant clé de leurs stratégies de transition énergétique, soutenues par des initiatives gouvernementales visant à diversifier les sources d'énergie. Le paysage concurrentiel dans cette région évolue, avec des acteurs clés explorant des opportunités dans la production et l'exportation d'hydrogène. La présence d'entreprises pétrolières et gazières établies facilite la transition vers l'hydrogène, car elles tirent parti de l'infrastructure existante. Alors que la région cherche à se positionner comme un leader sur le marché de l'hydrogène chimique, des partenariats stratégiques et des investissements dans la technologie seront cruciaux pour la croissance future.
Marché de l'hydrogène chimique Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l'hydrogène chimique est actuellement caractérisé par un paysage concurrentiel dynamique, stimulé par une demande croissante de solutions énergétiques propres et des avancées dans les technologies de production d'hydrogène. Les acteurs clés tels qu'Air Products and Chemicals (US), Linde (DE) et Air Liquide (FR) sont stratégiquement positionnés pour tirer parti de leur vaste expérience et de leurs capacités technologiques. Air Products and Chemicals (US) se concentre sur l'innovation dans la production d'hydrogène, notamment grâce à ses investissements dans les projets de hydrogène vert, tandis que Linde (DE) met l'accent sur sa portée mondiale et son efficacité opérationnelle. Air Liquide (FR) poursuit activement des partenariats pour améliorer sa chaîne d'approvisionnement en hydrogène, indiquant un changement collectif vers des pratiques durables qui façonnent l'environnement concurrentiel. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité et réduire les coûts. Le marché semble modérément fragmenté, avec un mélange d'acteurs établis et d'entreprises émergentes en concurrence pour des parts de marché. L'influence collective de ces acteurs clés est significative, car ils stimulent les avancées technologiques et établissent des normes industrielles, façonnant ainsi la structure globale du marché.

En août, Air Products and Chemicals (US) a annoncé un partenariat stratégique avec une entreprise leader en énergie renouvelable pour développer une installation de production d'hydrogène vert à grande échelle. Ce mouvement est crucial car il s'aligne sur la poussée mondiale vers la décarbonisation et positionne Air Products comme un leader dans les solutions d'hydrogène durables. La collaboration devrait améliorer leurs capacités de production et élargir leur présence sur le marché dans le secteur des énergies renouvelables.

En septembre, Linde (DE) a dévoilé sa dernière technologie de production d'hydrogène, qui utilise des méthodes d'électrolyse avancées pour améliorer l'efficacité. Cette innovation est cruciale car elle réduit non seulement les coûts de production mais minimise également l'impact environnemental, renforçant ainsi l'engagement de Linde envers la durabilité. L'introduction de cette technologie devrait renforcer l'avantage concurrentiel de Linde sur le marché, attirant à la fois les consommateurs et les entreprises soucieux de l'environnement.

En juillet, Air Liquide (FR) a élargi son réseau de distribution d'hydrogène en Europe grâce à une série d'acquisitions stratégiques. Cette expansion est significative car elle améliore leurs capacités logistiques et garantit un approvisionnement fiable en hydrogène pour répondre à la demande croissante. En renforçant son infrastructure de distribution, Air Liquide se positionne pour capitaliser sur l'adoption croissante de l'hydrogène en tant que source d'énergie propre dans divers secteurs.

À partir d'octobre, le marché de l'hydrogène chimique connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les processus de production. Les alliances stratégiques entre les acteurs clés façonnent le paysage concurrentiel, favorisant l'innovation et la collaboration. Le passage d'une concurrence basée sur les prix à un accent sur l'avancement technologique et la fiabilité de la chaîne d'approvisionnement est évident, suggérant que la future différenciation concurrentielle dépendra de la capacité à innover et à s'adapter aux demandes du marché en évolution.

Les principales entreprises du marché Marché de l'hydrogène chimique incluent

Recent Industry Developments

Les développements récents sur le marché de l'hydrogène chimique indiquent un accent croissant sur la durabilité et la transition vers des solutions énergétiques vertes. Les principaux pays investissent massivement dans infrastructures hydrogène, avec plusieurs initiatives visant à réduire les émissions de carbone et à augmenter l'utilisation de l'hydrogène en tant que vecteur énergétique propre. Divers acteurs de l'industrie nouent des partenariats et des collaborations pour améliorer les capacités de production et développer des technologies innovantes pour la génération et le stockage d'hydrogène. 

Les politiques gouvernementales dans le monde entier favorisent de plus en plus les projets d'hydrogène, conduisant à de plus grandes opportunités de financement et d'investissement. De plus, les avancées dans la technologie d'électrolyse et la baisse des coûts des énergies renouvelables rendent l'hydrogène plus compétitif dans le secteur énergétique. Alors que le marché anticipe une croissance significative, soutenue par un CAGR projeté de 3,68 % de 2024 à 2032, la demande d'hydrogène chimique devrait augmenter, influençant davantage les chaînes d'approvisionnement et les dynamiques du marché. Les entreprises sont conseillées de rester informées et agiles pour capitaliser sur les tendances émergentes et les avancées technologiques dans ce paysage en évolution.

Perspectives d'avenir

Marché de l'hydrogène chimique Perspectives d'avenir

Le marché de l'hydrogène chimique devrait croître à un TCAC de 3,68 % de 2025 à 2035, soutenu par une demande croissante d'énergie propre et des avancées dans les technologies de production d'hydrogène.

De nouvelles opportunités résident dans :

  • Développement de l'infrastructure de piles à hydrogène pour le transport

D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et des investissements stratégiques.

Segmentation du marché

Perspectives d'application du marché de l'hydrogène chimique

  • Piles à hydrogène
  • Production d'ammoniac
  • Raffineries
  • Transformation des métaux
  • Processus d'hydrogénation

Perspectives de niveau de pureté du marché de l'hydrogène chimique

  • Hydrogène de haute pureté
  • Hydrogène de qualité industrielle

Perspectives de méthode de stockage du marché de l'hydrogène chimique

  • Hydrogène comprimé
  • Hydrogène liquide
  • Hydrogène absorbé dans des hydrures métalliques

Perspectives de l'industrie d'utilisation finale du marché de l'hydrogène chimique

  • Transports
  • Fabrication chimique
  • Transformation des aliments
  • Pharmaceutiques
  • Métallurgie

Perspectives de méthode de production du marché de l'hydrogène chimique

  • Réformage à la vapeur de méthane
  • Électrolyse
  • Réformage du gaz naturel
  • Gazéification du charbon

Portée du rapport

TAILLE DU MARCHÉ 2024 155,27 (milliards USD)
TAILLE DU MARCHÉ 2025 160,99 (milliards USD)
TAILLE DU MARCHÉ 2035 231,12 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,68 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées Air Products and Chemicals (US), Linde (DE), Air Liquide (FR), Messer Group (DE), Nippon Sanso Holdings (JP), Hydrogenics (CA), Plug Power (US), Ballard Power Systems (CA), ITM Power (GB)
Segments Couvert Méthode de Production, Application, Niveau de Pureté, Méthode de Stockage, Industrie d'Utilisation Finale, Régional
Principales Opportunités de Marché Les avancées dans les technologies de production d'hydrogène vert améliorent la durabilité sur le marché de l'hydrogène chimique.
Principales Dynamiques du Marché La demande croissante de solutions énergétiques propres stimule l'innovation et la concurrence sur le marché de l'hydrogène chimique.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est l'évaluation actuelle du marché de l'hydrogène chimique ?

Le marché de l'hydrogène chimique était évalué à 155,27 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché de l'hydrogène chimique d'ici 2035 ?

Le marché devrait atteindre 231,12 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché de l'hydrogène chimique pendant la période de prévision ?

Le CAGR attendu pour le marché de l'hydrogène chimique de 2025 à 2035 est de 3,68 %.

Quelle méthode de production détient la plus haute valeur de marché dans le marché de l'hydrogène chimique ?

Le reformage à la vapeur de méthane détient la plus haute valeur de marché, estimée entre 80,0 et 120,0 milliards USD.

Quelles sont les principales applications de l'hydrogène dans le marché de l'hydrogène chimique ?

Les principales applications incluent la production d'ammoniac, qui est évaluée entre 50,0 et 80,0 milliards USD.

Comment le marché de l'hydrogène de haute pureté se compare-t-il à l'hydrogène de qualité industrielle ?

Le marché de l'hydrogène de haute pureté est évalué entre 62,11 et 94,67 milliards USD, tandis que l'hydrogène de qualité industrielle varie de 93,16 à 136,45 milliards USD.

Quelles méthodes de stockage sont utilisées dans le marché de l'hydrogène chimique ?

L'hydrogène comprimé est évalué entre 60,0 et 90,0 milliards USD, tandis que l'hydrogène liquide varie de 50,0 à 75,0 milliards USD.

Quelles entreprises sont considérées comme des acteurs clés dans le marché de l'hydrogène chimique ?

Les acteurs clés incluent Air Products and Chemicals, Linde, Air Liquide et Plug Power, entre autres.

Quelles industries d'utilisation finale stimulent la demande d'hydrogène ?

La fabrication chimique est un moteur majeur, avec une valeur de marché projetée entre 70,0 et 110,0 milliards USD.

Quelle est la fourchette de valeur de marché pour la gazéification du charbon en tant que méthode de production ?

La gazéification du charbon est évaluée entre 20,27 et 21,12 milliards USD sur le marché de l'hydrogène chimique.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.