Marché des pompes centrifuges Résumé du marché
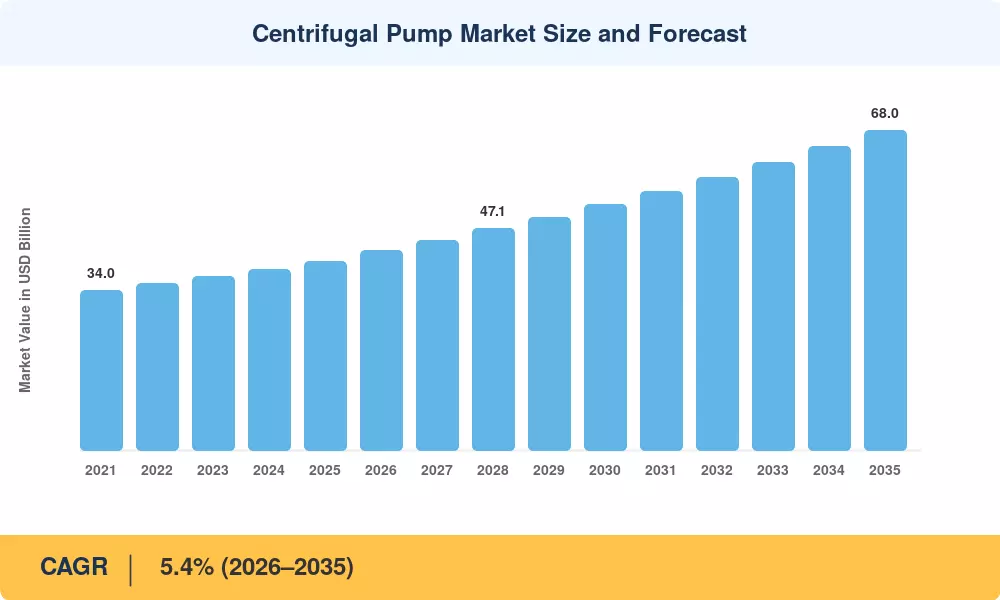
Le marché des pompes centrifuges a atteint environ 40,2 milliards USD en 2025 et devrait passer de 42,4 milliards USD en 2026 à 68,0 milliards USD d’ici 2035, enregistrant un TCAC de 5,4 % sur l’ensemble de la fenêtre de prévision. Deux forces convergent pour maintenir cette trajectoire : l’effort mondial visant à moderniser les infrastructures d’eau vieillissantes – l’EPA des États-Unis a alloué à elle seule plus de 12 milliards de dollars en engagements de fonds renouvelables pour la modernisation des systèmes d’eau potable et d’assainissement au cours de l’exercice 24.[1]— et la construction accélérée de capacités intermédiaires dans le secteur pétrolier et gazier au Moyen-Orient et en Asie-Pacifique, où les sociétés énergétiques nationales ont engagé plus de 180 milliards de dollars dans le secteur amont.dépenses en capitalen 2024[2].
La technologie remodèle la façon dont les pompes centrifuges sont spécifiées, exploitées et entretenues. Les anciens moteurs à vitesse fixe cèdent la place à l'intégration d'un entraînement à fréquence variable (VFD) qui réduit la consommation d'énergie de 20 à 40 %, tandis que la surveillance de l'état basée sur l'IoT permet aux opérateurs de passer d'un calendrier à un système basé sur le calendrier.maintenance prédictivecycles. Le règlement sur l'écoconception 2024/1516 de la Commission européenne a effectivement imposé des normes d'efficacité minimales pour les pompes industrielles supérieures à 0,75 kW, accélérant ainsi le remplacement des unités plus anciennes par des conceptions à haut rendement dans les États membres de l'UE.[3].
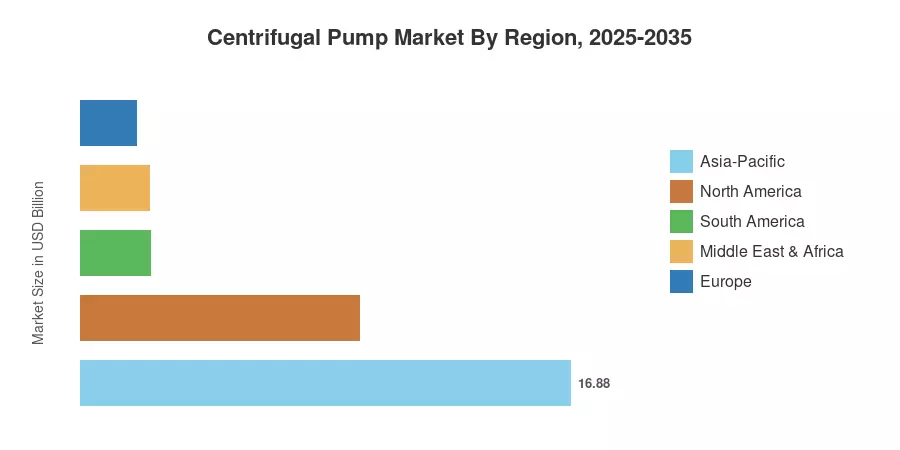
L’Asie-Pacifique domine le marché des pompes centrifuges avec une part des revenus de 42 %, tirée par la construction massive d’infrastructures en Chine et en Inde. La région est également la région où la croissance est la plus rapide, avec un TCAC projeté de 6,2 % jusqu'en 2035. L'Amérique du Nord détient la deuxième plus grande part, avec 24 %, soutenue par la demande du secteur de schiste et la révision des systèmes d'eau municipaux. L'Europe représente 22 % du chiffre d'affaires mondial, le corridor de traitement chimique allemand et les programmes de renouvellement des services d'eau du Royaume-Uni fournissant une demande constante. Alors que les taux d’urbanisation en Asie du Sud-Est et en Afrique subsaharienne atteindront 60 % d’ici 2035, la prochaine décennie promet une expansion généralisée de la demande.[4].
Points clés du rapport
• Par étape
- Les pompes à un étage représentent environ 62 % de la part des revenus du marché des pompes centrifuges, reflétant leur adoption généralisée dans l’approvisionnement en eau et l’irrigation municipales.
- Les configurations à plusieurs étages devraient croître à un TCAC de 6,8 %, le plus rapide parmi les types de produits, propulsé par les applications à haute pression dansproduction d'électricitéet le dessalement.
• Par conception de pompe
- Les conceptions axiales et à flux mixtes représentent un chiffre d'affaires estimé à 3,2 milliards de dollars en 2025, desservant des installations de drainage et de contrôle des crues de grands volumes.
• Par utilisateur final
- Pétrole et gazreste le plus grand utilisateur final avec environ 28 % du marché des pompes centrifuges, en raison des exigences de production en amont et de transfert par pipeline.
- Le traitement de l’eau et des eaux usées se développe à un TCAC estimé à 6,1 %, alimenté par les mandats réglementaires et la croissance démographique.
- Les applications de production d’électricité représentent environ 6,4 milliards de dollars en valeur pour l’année de référence 2025.
• Par région
- L’Asie-Pacifique détient 42 % du marché mondial des pompes centrifuges et est en tête de la croissance régionale.
- L’Amérique du Nord est évaluée à environ 9,6 milliards de dollars en 2025.
- Le Moyen-Orient et l’Afrique devraient enregistrer un TCAC de 5,9 %, tiré par les mégaprojets de dessalement.
Taille et prévisions du marché des pompes centrifuges (2021-2035)
La taille du marché s'appuie sur une méthodologie triangulée combinant des données ascendantes sur les expéditions d'équipements provenant des équipementiers de pompes, une modélisation macroéconomique descendante des dépenses en capital des utilisateurs finaux et une validation par le biais d'entretiens primaires avec les responsables des achats dans les principaux secteurs verticaux. Les chiffres historiques reflètent les données réelles sur le commerce et la production ; les valeurs prévisionnelles appliquent le taux de croissance composé de 5,4 % ancré aux catalyseurs de demande vérifiés.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



