Marché des onduleurs photovoltaïques centraux

Rapport de recherche sur le marché des onduleurs photovoltaïques centraux par puissance (0-1 MW, 1-5 MW, 5-10 MW, 10 MW et plus), par application (centrales solaires à grande échelle, installations commerciales et industrielles, systèmes solaires résidentiels), par topologie (sans transformateur, avec transformateur), par système de refroidissement (refroidi à air naturel, refroidi par liquide) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/28702-HCR
128 Pages
Priya Nagrale
Last Updated: September 03, 2026
Central Pv Inverter Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.05%
2024 Market Size$ 6 Billion
2025 Market Size$ 6.66 Billion
2035 Market Size$ 19 Billion
Key Players
SMA Solar Technology AG
Fronius International GmbH
Schneider Electric SE
Huawei Technologies Co.
Ltd.
ABB Ltd.
Opportunities
  • Regulatory Support
  • Technological Advancements
  • Cost Reductions in Solar Technology

Marché des onduleurs photovoltaïques centraux Résumé

Selon l'analyse de Market Research Future, la taille du marché des onduleurs PV centraux était estimée à 5,999 milliards USD en 2024. L'industrie des onduleurs PV centraux devrait croître de 6,662 milliards USD en 2025 à 19,0 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (TCAC) de 11,05 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des onduleurs photovoltaïques centraux connaît une forte croissance, soutenue par les avancées technologiques et la demande croissante d'énergie renouvelable.

  • L'Amérique du Nord reste le plus grand marché pour les onduleurs photovoltaïques centraux, soutenue par des investissements substantiels dans l'infrastructure solaire.
  • La région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, alimentée par des besoins énergétiques croissants et des politiques gouvernementales favorables.
  • Le segment 5-10 MW continue de dominer le marché, tandis que le segment 1-5 MW connaît une croissance rapide en raison de l'adoption croissante dans les applications commerciales.
  • Les avancées technologiques et le soutien réglementaire sont des moteurs clés propulsant le marché, aux côtés des réductions de coûts dans la technologie solaire.

Taille du marché et prévisions

Taille du marché 2024 5.999 (milliards USD)
Taille du marché 2035 19.0 (milliards USD)
CAGR (2025 - 2035) 11.05%

Principaux acteurs

SMA Solar Technology AG (DE), Fronius International GmbH (AT), Schneider Electric SE (FR), Huawei Technologies Co., Ltd. (CN), ABB Ltd. (CH), Siemens AG (DE), TMEIC Corporation (JP), KACO new energy GmbH (DE), Ingeteam Power Technology, S.A. (ES)

Marché des onduleurs photovoltaïques centraux conducteurs

Soutien Réglementaire

Le soutien réglementaire joue un rôle crucial dans la définition du marché des convertisseurs centraux PV. Les gouvernements du monde entier mettent en œuvre des politiques et des incitations pour promouvoir l'adoption des énergies renouvelables, ce qui bénéficie directement au secteur solaire. Par exemple, les tarifs de rachat et les crédits d'impôt encouragent les investissements dans les infrastructures solaires, y compris les convertisseurs centraux. Dans de nombreuses régions, les cadres réglementaires deviennent plus favorables, avec des processus de permis simplifiés et des normes d'interconnexion qui facilitent le déploiement de projets solaires. Cet environnement favorable se reflète dans le nombre croissant d'installations solaires, qui a atteint plus de 200 GW rien que l'année dernière. À mesure que les réglementations continuent d'évoluer, le marché des convertisseurs PV centraux est prêt à croître, soutenu par des politiques favorables qui encouragent la transition vers les énergies renouvelables.

Avancées Technologiques

Le marché des convertisseurs PV centraux connaît des avancées technologiques rapides qui améliorent l'efficacité et la performance. Des innovations telles que la technologie multi-MPPT (Maximum Power Point Tracking) permettent une meilleure collecte d'énergie à partir de panneaux solaires, entraînant une augmentation de la production d'énergie. De plus, l'intégration de la technologie des réseaux intelligents permet une surveillance et une gestion en temps réel de la production et de la consommation d'énergie. Selon des données récentes, l'efficacité des convertisseurs centraux s'est considérablement améliorée, certains modèles atteignant plus de 98 % d'efficacité. Cette tendance non seulement renforce l'attrait des convertisseurs centraux, mais s'aligne également sur l'accent croissant mis sur l'efficacité énergétique dans le secteur des énergies renouvelables. À mesure que la technologie continue d'évoluer, le marché des convertisseurs PV centraux est susceptible de connaître d'autres améliorations qui pourraient redéfinir les normes opérationnelles.

Réductions de Coûts dans la Technologie Solaire

Les réductions de coûts dans la technologie solaire influencent considérablement le marché des convertisseurs PV centraux. Le prix des panneaux solaires a diminué de manière spectaculaire au cours de la dernière décennie, rendant l'énergie solaire plus accessible et économiquement viable. Cette tendance a un effet d'entraînement sur le marché des convertisseurs, car des coûts globaux de système plus bas encouragent davantage d'installations. Des rapports récents indiquent que le coût de l'énergie solaire a chuté de plus de 80 % depuis 2010, entraînant une augmentation de la demande pour des convertisseurs centraux capables de gérer efficacement de plus grands ensembles solaires. À mesure que le coût de la technologie solaire continue de diminuer, le marché des convertisseurs PV centraux devrait se développer, soutenu par une adoption accrue des solutions d'énergie solaire dans divers secteurs.

Demande Croissante pour les Énergies Renouvelables

La demande pour les sources d'énergie renouvelables est en forte augmentation, impactant significativement le marché des convertisseurs PV centraux. Alors que les préoccupations concernant le changement climatique et la sécurité énergétique s'intensifient, les pays fixent des objectifs ambitieux en matière d'énergie renouvelable. Ce changement est évident dans les investissements croissants dans l'énergie solaire, qui ont représenté près de 30 % de la nouvelle capacité de production d'électricité au cours de l'année passée. Les convertisseurs centraux sont des composants essentiels dans les installations solaires à grande échelle, et leur demande devrait augmenter en tandem avec la croissance des projets solaires. Le marché des convertisseurs PV centraux est susceptible de bénéficier de cette tendance, alors que de plus en plus de services publics et d'entités commerciales cherchent à intégrer l'énergie solaire dans leurs portefeuilles, entraînant ainsi un besoin de solutions de convertisseurs efficaces et fiables.

Investissement Accru dans l'Infrastructure Solaire

L'augmentation de l'investissement dans l'infrastructure solaire est un moteur clé pour le marché des convertisseurs PV centraux. Alors que les pays priorisent le développement des énergies renouvelables, des financements substantiels sont alloués aux projets solaires. Cet afflux de capitaux facilite non seulement la construction de fermes solaires, mais améliore également le déploiement de technologies de convertisseurs avancées. Des données récentes suggèrent que les investissements dans l'infrastructure solaire ont atteint des niveaux sans précédent, avec des milliards de dollars engagés dans de nouveaux projets. Cette tendance devrait se poursuivre, alors que les secteurs public et privé reconnaissent les avantages à long terme de l'énergie solaire. Par conséquent, le marché des convertisseurs PV centraux est en position de bénéficier de cette vague d'investissement, alors que la demande pour des convertisseurs efficaces et fiables croît en tandem avec l'expansion de la capacité solaire.
Aperçu des segments de marché

Par puissance : 5-10 MW (Le plus grand) contre 1-5 MW (Le plus en croissance)

Dans le marché des onduleurs photovoltaïques centraux, la répartition de la part de marché parmi les segments de puissance montre que la catégorie 5-10 MW détient la plus grande part, reflétant la demande croissante pour des installations de taille intermédiaire. Suivant de près, le segment 1-5 MW gagne en traction, en particulier dans les projets résidentiels et commerciaux de petite taille, ce qui contribue de manière significative à sa présence croissante sur le marché.

Puissance : 5-10 MW (Dominant) contre 1-5 MW (Émergent)

Le segment 5-10 MW se caractérise par sa domination dans les installations plus grandes où l'efficacité et la production d'énergie sont critiques. Ce segment s'adresse principalement aux projets à l'échelle des services publics qui nécessitent des systèmes d'onduleurs robustes et fiables pour gérer des charges énergétiques substantielles. En revanche, le segment 1-5 MW représente un marché émergent avec un potentiel de croissance rapide, soutenu par l'adoption croissante de systèmes énergétiques décentralisés et de politiques d'énergie renouvelable. Ce segment est de plus en plus privilégié pour sa flexibilité et son rapport coût-efficacité, attirant particulièrement les clients commerciaux et industriels cherchant des solutions énergétiques durables.

Par application : Centrales solaires à l'échelle des services publics (Le plus grand) contre Installations commerciales et industrielles (Le plus en croissance)

Le marché des onduleurs photovoltaïques centraux est principalement alimenté par les centrales solaires à l'échelle des services publics, qui détiennent actuellement la plus grande part de marché parmi les segments d'application. Ce segment représente une part significative des installations totales en raison de la demande croissante pour l'énergie renouvelable dans les opérations à grande échelle. De plus, les installations commerciales et industrielles gagnent en traction, montrant une augmentation notable de la part de marché alors que les entreprises cherchent à réduire les coûts énergétiques et à améliorer les pratiques de durabilité dans leurs opérations.

Au cours des dernières années, les tendances de croissance sur le marché des onduleurs photovoltaïques centraux ont montré un déplacement vers les installations commerciales et industrielles, qui sont désormais considérées comme le segment à la croissance la plus rapide. Cela est alimenté par des politiques gouvernementales favorables, des incitations à l'adoption de l'énergie solaire et la priorité croissante accordée à la durabilité et à la neutralité carbone par les entreprises du monde entier. Le segment résidentiel, bien qu'en croissance, reste plus petit par rapport aux secteurs des services publics et commerciaux, en grande partie en raison de l'investissement initial plus élevé et des taux d'adoption variables selon les régions.

Centrales solaires à l'échelle des services publics (Dominant) contre Installations commerciales et industrielles (Émergentes)

Les centrales solaires à l'échelle des services publics sont reconnues comme l'application dominante sur le marché des onduleurs photovoltaïques centraux en raison de leur infrastructure étendue et de leur capacité à générer de grandes quantités d'énergie de manière efficace. Ces centrales présentent souvent une technologie d'onduleur avancée qui optimise la conversion et la gestion de l'énergie, répondant aux besoins du réseau. De plus, les installations commerciales et industrielles représentent un segment émergent, caractérisé par le besoin croissant des entreprises de tirer parti de l'énergie renouvelable. Ces installations varient considérablement en taille et en complexité, permettant des solutions personnalisées qui répondent à des besoins énergétiques spécifiques tout en bénéficiant également d'économies potentielles et d'avantages en matière de durabilité. Ensemble, ces deux segments mettent en évidence l'évolution du marché solaire et sa réactivité aux demandes énergétiques.

Par topologie : Sans transformateur (Le plus grand) contre Avec transformateur (Le plus en croissance)

Dans le marché des onduleurs photovoltaïques centraux, le segment de topologie est principalement dominé par les onduleurs sans transformateur, qui ont gagné une traction significative en raison de leur conception compacte et de leurs niveaux d'efficacité plus élevés. Les onduleurs avec transformateur, cependant, connaissent une rapide augmentation de leur part de marché, en particulier dans les applications exigeant des performances robustes dans des conditions variées. Cette structure duale met en évidence les préférences de plus en plus diversifiées parmi les consommateurs, reflétant les avancées technologiques évolutives et les changements réglementaires.

Les tendances de croissance au sein de ce segment montrent les dynamiques changeantes des technologies de génération d'énergie. Les onduleurs sans transformateur sont privilégiés dans les applications résidentielles et commerciales, alimentés par la demande de solutions légères et rentables. En revanche, la montée des onduleurs avec transformateur peut être attribuée à leur fiabilité perçue et à leurs performances améliorées dans des environnements industriels à plus grande échelle, consolidant ainsi leur position en tant que concurrent solide.

Topologie : Sans transformateur (Dominant) contre Avec transformateur (Émergent)

Au sein du marché des onduleurs photovoltaïques centraux, les onduleurs sans transformateur sont reconnus pour leur conception épurée, offrant une efficacité améliorée et un poids réduit, ce qui en fait un choix attrayant pour de nombreux utilisateurs cherchant des solutions économes en espace. En revanche, les onduleurs avec transformateur, caractérisés par leur robustesse et leur capacité à gérer des entrées à haute tension, émergent comme une option populaire pour les opérations à l'échelle des services publics. La décision entre les deux dépend souvent des besoins spécifiques des applications ; les conceptions sans transformateur sont généralement préférées pour les installations résidentielles, garantissant facilité d'utilisation et d'entretien. En revanche, les onduleurs avec transformateur, avec leur capacité à gérer des environnements exigeants, gagnent en traction parmi les grands utilisateurs commerciaux. Cette évolution reflète une tendance plus large dans l'industrie, les deux segments renforçant leur position face à des demandes de marché variées.

Par système de refroidissement : Refroidi par air naturel (Le plus grand) contre Refroidi par liquide (Le plus en croissance)

Dans le marché des onduleurs photovoltaïques centraux, le segment du système de refroidissement révèle une distribution dynamique entre deux types principaux : Refroidi par air naturel et Refroidi par liquide. Les systèmes refroidis par air naturel constituent la majorité de la part de marché, en raison de leur rentabilité et de leur fiabilité pour les installations solaires à grande échelle. En revanche, les systèmes refroidis par liquide, bien qu'actuellement plus petits en part de marché, rattrapent rapidement leur retard en raison de leur efficacité améliorée et de leur adéquation pour des applications à haute puissance.

Système de refroidissement : Refroidi par air naturel (Dominant) contre Refroidi par liquide (Émergent)

Les systèmes refroidis par air naturel dominent le marché des onduleurs photovoltaïques centraux en raison de leur conception simple, de leurs faibles besoins d'entretien et de leur efficacité dans diverses conditions environnementales. Ils sont adaptés à de nombreuses applications, en particulier là où l'espace et l'efficacité des coûts sont critiques. D'autre part, les systèmes refroidis par liquide, reconnus comme l'option émergente sur ce marché, offrent des capacités de gestion thermique supérieures qui conduisent à de meilleures performances dans des situations de forte charge. Cela les rend de plus en plus populaires parmi les producteurs d'énergie solaire à grande échelle cherchant à maximiser la production et l'efficacité de leurs opérations d'onduleurs photovoltaïques.

Obtenez des informations plus détaillées sur Marché des onduleurs photovoltaïques centraux

Aperçu régional

Amérique du Nord : Leader en Énergie Renouvelable

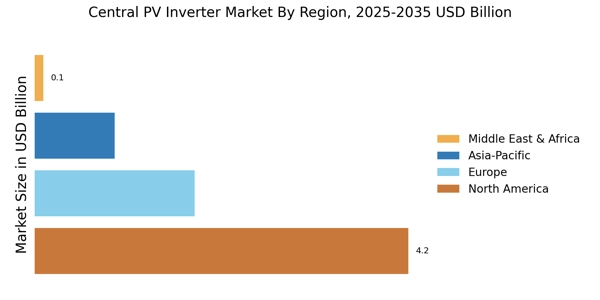
L'Amérique du Nord connaît une forte croissance sur le marché des onduleurs PV centraux, alimentée par des investissements croissants dans les énergies renouvelables et des politiques gouvernementales favorables. Les États-Unis détiennent la plus grande part de marché, avec environ 70 %, suivis par le Canada avec environ 15 %. Les incitations réglementaires, telles que le crédit d'impôt pour investissement (ITC), propulsent la demande pour les technologies solaires, y compris les onduleurs centraux, alors que les États cherchent à atteindre des objectifs ambitieux en matière d'énergie renouvelable. Le paysage concurrentiel est dominé par des acteurs clés tels que SMA Solar Technology AG, Fronius International GmbH et Schneider Electric SE. Le marché américain se caractérise par un mélange d'entreprises établies et de startups émergentes, favorisant l'innovation et les avancées technologiques. Alors que la demande pour les solutions d'énergie solaire continue d'augmenter, ces entreprises sont bien positionnées pour tirer parti des opportunités croissantes du marché.

Europe : Transition Énergétique Durable

L'Europe progresse rapidement sur le marché des onduleurs PV centraux, alimentée par des politiques climatiques strictes et un fort engagement envers les énergies renouvelables. L'Allemagne est en tête du marché avec une part d'environ 30 %, suivie par l'Espagne avec environ 20 %. Le Green Deal de l'Union européenne et les initiatives nationales sont des catalyseurs significatifs, visant à réduire les émissions de carbone et à améliorer l'efficacité énergétique dans les États membres. Des pays leaders comme l'Allemagne, l'Espagne et la France abritent des acteurs majeurs tels qu'ABB Ltd. et Siemens AG. Le paysage concurrentiel est marqué par l'innovation et la collaboration entre les fabricants, les services publics et les institutions de recherche. Alors que l'Europe transitionne vers un avenir énergétique durable, la demande pour des onduleurs centraux efficaces et fiables devrait augmenter, offrant de nombreuses opportunités de croissance.

Asie-Pacifique : Potentiel de Marché Émergent

La région Asie-Pacifique émerge comme une puissance sur le marché des onduleurs PV centraux, alimentée par une industrialisation rapide et des demandes énergétiques croissantes. La Chine domine le marché avec une part impressionnante d'environ 60 %, suivie par le Japon avec environ 15 %. Les initiatives gouvernementales favorisant l'adoption de l'énergie solaire et les investissements dans les infrastructures sont des moteurs de croissance clés, alors que les pays s'efforcent d'atteindre leurs objectifs d'énergie renouvelable et de réduire leur dépendance aux combustibles fossiles. La Chine, le Japon et l'Inde sont à l'avant-garde, avec des contributions significatives d'entreprises telles que Huawei Technologies Co., Ltd. et TMEIC Corporation. Le paysage concurrentiel est caractérisé par des stratégies de prix agressives et des avancées technologiques, alors que les fabricants cherchent à améliorer l'efficacité et à réduire les coûts. Alors que la région continue d'investir dans l'énergie solaire, la demande pour les onduleurs centraux devrait augmenter considérablement, créant un environnement de marché dynamique.

Moyen-Orient et Afrique : Opportunités Riches en Ressources

La région du Moyen-Orient et de l'Afrique connaît un intérêt croissant pour le marché des onduleurs PV centraux, alimenté par des ressources solaires abondantes et des besoins énergétiques croissants. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont en tête du marché, l'Afrique du Sud détenant environ 25 % et les Émirats Arabes Unis environ 20 %. Les initiatives gouvernementales visant à diversifier les sources d'énergie et à renforcer la sécurité énergétique sont essentielles pour favoriser l'adoption de l'énergie solaire dans la région. L'Afrique du Sud, les Émirats Arabes Unis et le Maroc sont des acteurs clés sur ce marché, avec des investissements significatifs dans des projets solaires. Le paysage concurrentiel comprend à la fois des entreprises locales et internationales, favorisant l'innovation et la collaboration. Alors que la région cherche à exploiter son potentiel solaire, la demande pour des onduleurs centraux efficaces devrait croître, présentant des opportunités lucratives pour les participants au marché.

Marché des onduleurs photovoltaïques centraux Regional Image

Acteurs clés et aperçu concurrentiel

Les principaux acteurs du marché des onduleurs PV centraux se concentrent sur le développement de produits innovants pour répondre aux besoins évolutifs des clients. Les principaux acteurs du marché des onduleurs PV centraux élargissent également leur présence pour pénétrer de nouveaux marchés. Le marché des onduleurs PV centraux devrait connaître un développement significatif dans les années à venir, alimenté par la demande croissante de sources d'énergie renouvelable.
Schneider Electric est un acteur majeur sur le marché des onduleurs PV centraux. L'entreprise propose une large gamme d'onduleurs centraux pour diverses applications, y compris les centrales solaires à l'échelle des services publics, les bâtiments commerciaux et les propriétés résidentielles. Les onduleurs centraux de Schneider Electric sont connus pour leur haute efficacité, leur fiabilité et leur durabilité. L'entreprise a une forte présence en Europe, en Amérique du Nord et en Asie-Pacifique.
Huawei est un autre acteur majeur sur le marché des onduleurs PV centraux. L'entreprise propose un portefeuille complet d'onduleurs centraux, y compris onduleurs à chaîne, onduleurs centraux et onduleurs hybrides. Les onduleurs centraux de Huawei sont connus pour leur haute efficacité, leur conception compacte et leur installation facile. L'entreprise a une forte présence en Chine, en Europe et au Moyen-Orient.

Les principales entreprises du marché Marché des onduleurs photovoltaïques centraux incluent

Développements de l'industrie

Le marché des onduleurs PV centraux devrait croître de 6,66 milliards USD en 2025 à 17,11 milliards USD d'ici 2034, avec un TCAC de 11,05 % pendant la période de prévision. La croissance du marché est attribuée à l'adoption croissante des systèmes photovoltaïques (PV), à la demande croissante de sources d'énergie renouvelable et aux incitations et politiques gouvernementales favorisant l'utilisation de l'énergie solaire.

Les développements récents sur le marché incluent le lancement de nouveaux produits avec une efficacité plus élevée et des coûts plus bas, des partenariats stratégiques et des collaborations entre les acteurs clés, et l'expansion des installations de fabrication. Par exemple, en 2023, Sungrow a annoncé le lancement de sa nouvelle solution d'onduleur central, le SG350HX, qui offre une efficacité maximale de 99 % et est conçu pour les grandes centrales solaires PV. Les acteurs clés du marché incluent Sungrow, Huawei, SMA, ABB et Danfoss. Ces entreprises se concentrent sur l'innovation et le développement de produits pour répondre à la demande croissante d'onduleurs PV centraux efficaces et fiables.

Perspectives d'avenir

Marché des onduleurs photovoltaïques centraux Perspectives d'avenir

Le marché des onduleurs photovoltaïques centraux devrait croître à un TCAC de 11,05 % de 2025 à 2035, soutenu par l'adoption croissante des énergies renouvelables, les avancées technologiques et les politiques gouvernementales favorables.

De nouvelles opportunités résident dans :

  • Expansion sur les marchés émergents avec des solutions d'onduleurs sur mesure.

D'ici 2035, le marché des onduleurs photovoltaïques centraux devrait être solide, reflétant une croissance et une innovation substantielles.

Segmentation du marché

Perspectives du marché des onduleurs photovoltaïques centraux

  • Sans transformateur
  • Avec transformateur

Perspectives d'application du marché des onduleurs photovoltaïques centraux

  • Installations solaires à grande échelle
  • Installations commerciales et industrielles
  • Systèmes solaires résidentiels

Perspectives de puissance du marché des onduleurs photovoltaïques centraux

  • 0-1 MW
  • 1-5 MW
  • 5-10 MW
  • 10 MW et plus

Perspectives du système de refroidissement du marché des onduleurs photovoltaïques centraux

  • Refroidi à air naturel
  • Refroidi par liquide

Portée du rapport

TAILLE DU MARCHÉ 2024 5,999 (milliards USD)
TAILLE DU MARCHÉ 2025 6,662 (milliards USD)
TAILLE DU MARCHÉ 2035 19,0 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (TCAC) 11,05 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées SMA Solar Technology AG (DE), Fronius International GmbH (AT), Schneider Electric SE (FR), Huawei Technologies Co., Ltd. (CN), ABB Ltd. (CH), Siemens AG (DE), TMEIC Corporation (JP), KACO new energy GmbH (DE), Ingeteam Power Technology, S.A. (ES)
Segments Couvert Puissance, Application, Topologie, Système de Refroidissement, Régional
Principales Opportunités de Marché L'intégration de solutions de stockage d'énergie avancées améliore l'efficacité sur le marché des onduleurs PV centraux.
Principales Dynamiques du Marché Les avancées technologiques et les changements réglementaires influencent les dynamiques concurrentielles sur le marché des onduleurs PV centraux.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

FAQs

Quelle est la valorisation de marché projetée du marché des onduleurs photovoltaïques centraux d'ici 2035 ?

Le marché des onduleurs photovoltaïques centraux devrait atteindre une valorisation de 19,0 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des onduleurs photovoltaïques centraux en 2024 ?

En 2024, la valorisation de marché du marché des onduleurs photovoltaïques centraux était de 5,999 milliards USD.

Quel est le TCAC attendu pour le marché des onduleurs photovoltaïques centraux pendant la période de prévision 2025 - 2035 ?

Le TCAC attendu pour le marché des onduleurs photovoltaïques centraux pendant la période de prévision 2025 - 2035 est de 11,05 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des onduleurs photovoltaïques centraux ?

Les acteurs clés du marché des onduleurs photovoltaïques centraux incluent SMA Solar Technology AG, Fronius International GmbH, Schneider Electric SE, Huawei Technologies Co., Ltd., ABB Ltd., Siemens AG, TMEIC Corporation, KACO new energy GmbH, et Ingeteam Power Technology, S.A.

Quels sont les segments de marché basés sur la puissance nominale dans le marché des onduleurs photovoltaïques centraux ?

Les segments de marché basés sur la puissance nominale incluent 0-1 MW, 1-5 MW, 5-10 MW, et 10 MW et plus.

Quelle est la valorisation du segment des centrales solaires à grande échelle dans le marché des onduleurs photovoltaïques centraux ?

Le segment des centrales solaires à grande échelle était évalué à 2,999 milliards USD en 2024 et devrait atteindre 9,5 milliards USD.

Comment le segment de la topologie sans transformateur se comporte-t-il sur le marché des onduleurs photovoltaïques centraux ?

Le segment de la topologie sans transformateur était évalué à 3,599 milliards USD en 2024 et devrait croître pour atteindre 11,4 milliards USD.

Quelle est la valorisation du segment du système de refroidissement à liquide dans le marché des onduleurs photovoltaïques centraux ?

Le segment du système de refroidissement à liquide était évalué à 3,9995 milliards USD en 2024 et devrait atteindre 9,5 milliards USD.

Quelles sont les valorisations projetées pour le segment des installations commerciales et industrielles ?

Le segment des installations commerciales et industrielles était évalué à 1,5 milliard USD en 2024 et devrait croître pour atteindre 5,0 milliards USD.

Quelle est la tendance de croissance attendue pour le marché des onduleurs photovoltaïques centraux dans les années à venir ?

Le marché des onduleurs photovoltaïques centraux devrait connaître une croissance robuste, soutenue par un TCAC attendu de 11,05 % de 2025 à 2035.

Auteur
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.