Marché de la thérapie cellulaire (2026 - 2035)

Rapport de recherche sur le marché de la thérapie cellulaire par application (oncologie, maladies cardiovasculaires, troubles neurologiques, troubles orthopédiques), par type (thérapie cellulaire autologue, thérapie cellulaire allogénique, thérapie par cellules souches), par méthode de livraison (injection intraveineuse, injection sous-cutanée, injection intradermique, injection intramusculaire), par utilisateur final (hôpitaux, institutions de recherche, centres chirurgicaux ambulatoires) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/LS/3630-CR 95 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Cell Therapy Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.1%
2025 Market SizeUSD 5.97 Billion
2035 Market SizeUSD 26.87 Billion
Key Players
Gilead Sciences
Novartis
Bristol Myers Squibb
Johnson & Johnson
Legend Biotech
Vertex Pharmaceuticals
Opportunities
  • Autoimmune Indications as the Second Franchise
  • Off-the-Shelf Allogeneic Platforms
  • Emerging-Market Localisation

Marché de la thérapie cellulaire Résumé du marché

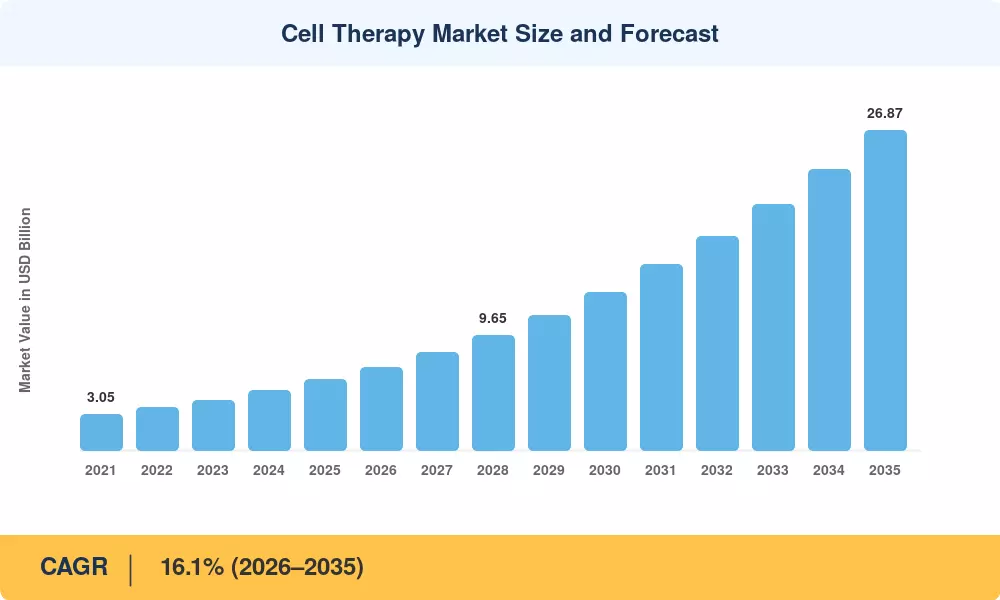
Le marché de la thérapie cellulaire était évalué à 5,97 milliards USD en 2025 et devrait atteindre 26,87 milliards USD d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 16,1 % entre 2026 et 2035. La valeur du marché devrait atteindre 7,01 milliards USD en 2026, la première année de la période de prévision. Cette croissance est principalement alimentée par la simplification réglementaire aux États-Unis qui élargit l'accès à la thérapie CAR-T et l'expansion de la couverture basée sur les résultats de Medicaid, parallèlement à un changement de fabrication plus large, passant de la production par lots pour un seul patient à un traitement automatisé en système fermé.

En juin 2025, la Food and Drug Administration (FDA) des États-Unis a éliminé les obligations de stratégie d'évaluation et d'atténuation des risques (REMS) pour chaque produit CAR-T dirigé CD19 et BCMA approuvé, supprimant les exigences de certification des sites et de stockage de tocilizumab qui avaient auparavant limité la livraison à environ 200 centres académiques certifiés. Cette déréglementation devrait significativement élargir le nombre de sites capables d'administrer la thérapie CAR-T. Par ailleurs, les Centers for Medicare & Medicaid Services (CMS) ont confirmé en juillet 2025 que 33 États, le District de Columbia et Porto Rico, couvrant environ 84 % des bénéficiaires de Medicaid atteints de drépanocytose, avaient signé des accords basés sur les résultats dans le cadre du modèle d'accès aux thérapies cellulaires et thérapie génique, élargissant considérablement l'accès des patients aux thérapies cellulaires approuvées.

La fabrication est l'endroit où la transformation la plus profonde de ce marché a lieu. Le traitement manuel ouvert à l'échelle de laboratoire, construit autour de lots pour un seul patient, cède la place à des systèmes automatisés fermés, et l'industrie teste activement si les banques de cellules allogéniques dérivées de donneurs peuvent remplacer l'économie de un patient-un lot qui a défini la première génération d'immunothérapie CAR-T. Les fabricants sous contrat ont investi des capitaux dans des conversions de suites et des opérations de remplissage-finition en système fermé, compressant matériellement les délais de livraison de qualité clinique et réduisant les coûts des biens. Les régulateurs s'adaptent en parallèle : les responsables de la FDA ont signalé en décembre 2025 que les futures approbations en oncologie s'appuieront sur des preuves randomisées et contrôlées plutôt que sur les conceptions d'essais à bras unique qui ont soutenu les sept produits actuellement approuvés.


Principaux points à retenir du rapport

• Par technologie

  • Les plateformes autologues ont conservé 84,9 % des revenus du marché de la thérapie cellulaire en 2025, soutenues par six constructions CAR-T approuvées
  • Les constructions allogéniques prêtes à l'emploi affichent le CAGR technologique le plus rapide à 18,6 % jusqu'en 2035
  • Les plateformes de cellules immunitaires ont généré 3,58 milliards USD en 2025 à travers les formats CAR-T, TIL et TCR-T

• Par secteur

  • L'oncologie a représenté 42,1 % du marché de la thérapie cellulaire en 2025
  • Les applications pour les troubles neurologiques avancent à un CAGR de 18,7 % sur les programmes avancés de Parkinson
  • Les hôpitaux et cliniques ont représenté 3,62 milliards USD des dépenses des utilisateurs finaux en 2025

• Par région

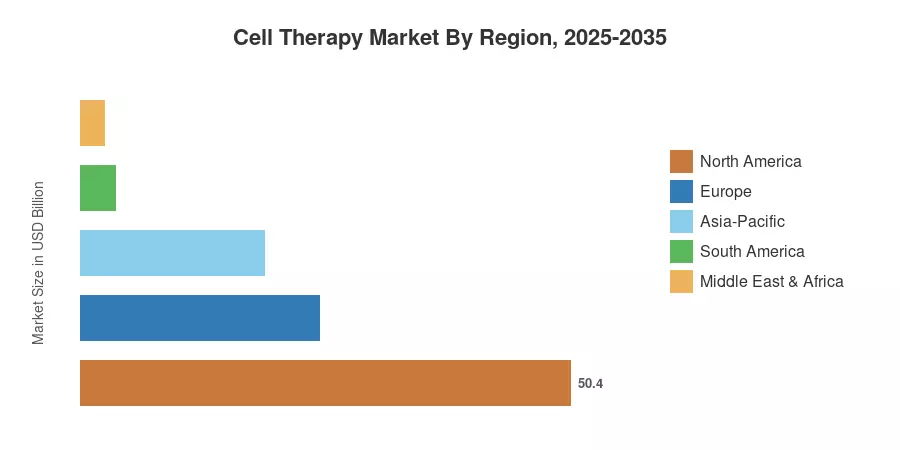
  • La Amérique du Nord a détenu 50,4 % de part de revenus en 2025
  • La région Asie-Pacifique croît à 19,1 % jusqu'en 2035, la plus rapide de toutes les régions
  • L'Europe a contribué 1,47 milliard USD en 2025


Taille du marché et prévisions (2021–2035)

Les estimations combinent les revenus au niveau des produits divulgués dans les dépôts des émetteurs, les données de volume des centres de traitement provenant des registres de transplantation, les comptes de demandes de remboursement nationaux et les prix nets de remises confidentielles. Les années historiques sont réconciliées de bas en haut par rapport aux comptes de patients infusés ; les années de prévision appliquent des courbes de pénétration au niveau des indications pondérées par le calendrier d'approbation et la disponibilité des créneaux de fabrication.
Taille et prévisions du marché de la thérapie cellulaire
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'Impact des Conducteurs

Conducteur ~% Impact sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Expansion de l'étiquette dans des lignes de traitement antérieures 3.4 Global À moyen terme (2–4 ans) [8]
Augmentation de l'échelle de fabrication allogénique 2.9 Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Voies de remboursement basées sur les résultats 2.6 États-Unis, EU5 À court terme (≤2 ans) [2]
Désignations d'accélération réglementaire 2.1 Global À court terme (≤2 ans) [10]
Avancées cliniques sur les tumeurs solides 1.8 États-Unis, Europe, Japon À long terme (≥4 ans) [7]
Automatisation des processus en système fermé 1.5 Global À moyen terme (2–4 ans) [11]
Approbations nationales en Asie-Pacifique 1.4 Chine, Japon, Inde, Corée À long terme (≥4 ans) [12]


Déréglementation des Sites de Livraison

La décision de la FDA en juin 2025 d'éliminer les REMS pour les immunothérapies CAR-T autologues est le plus grand déblocage d'accès de la décennie. Les exigences de certification des sites ont disparu, le stockage obligatoire de tocilizumab a pris fin, et la surveillance de proximité post-infusion a été réduite de quatre semaines à deux [1]. Pour le marché de la thérapie cellulaire, cela transforme un problème de capacité hospitalière en un problème de voie de référence — les réseaux d'oncologie communautaire peuvent désormais co-gérer des patients qui nécessitaient auparavant un transfert vers un centre académique certifié.

Architecture de Paiement Basée sur les Résultats

Au nom des agences Medicaid des États, le CMS a personnellement négocié des accords avec Vertex Pharmaceuticals et Genetix Biotherapeutics. Les États participants sont garantis des remises dans le cas où les médicaments ne fournissent pas le bénéfice clinique promis [2]. À partir d'août 2025, le District de Columbia et sept États participants ont reçu des accords de coopération, et chaque État a reçu 9,55 millions USD en soutien à la mise en œuvre fédérale [13]. La solution la plus plausible au prix de liste de 2 à 3 millions USD à ce jour est ce modèle, qui inclut le partage des risques par le fabricant, l'exécution par l'État et la négociation fédérale.


Évolution des Indications en Lignes Antérieures

Chaque mouvement d'étiquette incrémental en amont multiplie le pool adressable. L'approbation de Breyanzi en décembre 2025 pour le lymphome de zone marginale en rechute ou réfractaire après deux lignes antérieures illustre le schéma, tout comme la mise à jour de l'étiquette de Yescarta en février 2026 couvrant le lymphome primaire du SNC [14]. Chaque ajout est individuellement modeste ; cumulativement, ils expliquent environ un tiers de la croissance prévue.

Économie du Débit de Fabrication

Le traitement automatisé et fermé réduit la durée de séjour par lot et augmente l'utilisation de la suite. Les contraintes d'approvisionnement en vecteurs qui dictaient autrefois des délais cliniques de huit semaines se sont considérablement assouplies à mesure que la capacité est devenue disponible entre 2024 et 2025, et le coût marginal d'un lot de qualité clinique est tombé bien en dessous du niveau qui rendait les programmes précoces non rentables en dehors des essais pivots [9][11].


Analyse de l'impact des contraintes

Les pondérations des contraintes sont des freins directionnels sur le taux de croissance principal, modélisés indépendamment des facteurs ci-dessus et non additifs avec eux.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Prix de liste supérieurs à 400 000 USD par infusion −2.8 Global À moyen terme
Temps de veine à veine et rareté des créneaux d'aphérèse −2.2 Amérique du Nord, Europe À court terme
Étiquetage des malignités secondaires des cellules T −1.6 Global À court terme [18]
Retards de couverture HTA et payeurs −1.9 Europe, Asie-Pacifique À moyen terme [19]
Pénurie de salles blanches qualifiées et de personnel −1.3 Global À long terme [11]


Prix et plafond d'impact budgétaire

Les coûts par patient dépassant 1 million USD une fois l'hospitalisation accessoire incluse rendent les payeurs prudents même lorsque le bénéfice clinique est sans ambiguïté [1]. Les thérapies contre la drépanocytose au prix de 2 à 3 millions USD ont déclenché le modèle d'accès CMS précisément parce que le budget Medicaid conventionnel ne pouvait pas les absorber. Jusqu'à ce que les prix de liste baissent ou que les structures de paiement par annuité se normalisent, la couverture s'étendra état par état plutôt que nationalement.

Les normes de preuve se resserrent

La direction de la FDA a publié des directives en décembre 2025 signalant que les futurs candidats aux thérapies cellulaires en oncologie devraient démontrer une supériorité par rapport aux produits existants à travers des conceptions contrôlées randomisées plutôt que par les essais à bras unique qui ont soutenu les sept constructions actuellement approuvées . Les recommandations de suivi à long terme de quinze ans pour les produits à vecteur d'intégration ajoutent des coûts supplémentaires [20]. Les délais de développement s'allongent ; les sponsors contraints par le capital se consolident ou sortent.

L'infrastructure de livraison est à la traîne par rapport à la demande

Dans la majorité des établissements de traitement, la capacité d'aphérèse, la logistique de cryoconservation et le personnel qualifié en traitement cellulaire continuent d'être des facteurs limitants. Le retard est poussé en amont dans la planification puisque la suppression des REMS a élargi l'éligibilité plus rapidement que les hôpitaux ne pouvaient ajouter des créneaux de collecte.


Marché de la thérapie cellulaire Opportunités

Indications auto-immunes comme deuxième franchise

Les constructions dirigées contre CD19 ont produit des signaux de rémission durable sans médicament dans le lupus érythémateux systémique et le syndrome antisynthétase, ouvrant une population de patients d'ordres de grandeur plus grande que celle des malignités hématologiques en rechute [21]. Une charge tumorale plus faible signifie également un syndrome de libération de cytokines plus léger, ce qui favorise l'administration en ambulatoire et réduit considérablement la base de coûts.

Plateformes allogéniques prêtes à l'emploi

Le WU-CART-007 anti-CD7 de Wugen a reçu la désignation de thérapie révolutionnaire de la FDA en janvier 2026 pour la leucémie lymphoblastique aiguë à cellules T en rechute, validant la fabrication dérivée de donneurs dans un contexte où la collecte autologue est souvent impossible [22]. L'inventaire stocké élimine complètement la dépendance à l'aphérèse.

Localisation des marchés émergents

De grandes populations de patients sont combinées avec des structures de coûts qui sont environ un cinquième des niveaux américains en Inde, au Brésil et dans le bloc ASEAN. Les constructions CD19 produites localement en Inde ont montré que les médicaments à prix local peuvent atteindre une viabilité économique dans des situations où les traitements importés ne pourront jamais le faire [12]. Les délais d'approbation sont encore réduits grâce aux canaux de dépendance réglementaire.


Monétisation des données liées aux registres

Un suivi obligatoire de quinze ans génère des ensembles de données longitudinales de résultats d'une valeur commerciale considérable. Les fabricants participant au modèle d'accès CGT financent déjà la collecte de données structurées via CIBMTR, et cette infrastructure peut être licenciée aux payeurs fixant des contrats de rente ou aux sponsors concevant des bras de contrôle externes [13][20].

Fabrication décentralisée et au point de soins

La production en système fermé basé à l'hôpital compresse le temps de veine à veine et élimine le risque d'expédition transfrontalière. Des centres académiques en Espagne et en Inde ont déjà licencié des constructions internes, et le modèle est attrayant partout où le remboursement national récompense le contrôle des coûts plutôt que le prix de marque.


Marché de la thérapie cellulaire Perspectives d'avenir

L'automatisation remplace la fabrication artisanale

Des plateformes de traitement fermées, contrôlées par logiciel, géreront la majorité des lots commerciaux d'ici le début des années 2030. L'argument économique est le rendement par mètre carré de salle blanche, et il devient décisif une fois qu'une seule installation doit servir des volumes à l'échelle auto-immune plutôt que quelques centaines de patients en oncologie par an [11].

La livraison en ambulatoire devient la norme

Des fenêtres de surveillance raccourcies suite à la suppression des REMS, combinées au profil de toxicité plus léger observé dans des contextes auto-immuns à faible charge tumorale, indiquent une administration ambulatoire de routine [1][21]. Ce changement unique supprime la plus grande ligne de coût accessoire sur le marché de la thérapie cellulaire et modifie considérablement l'économie hospitalière.

Les normes de preuve réinitialisent la barre concurrentielle

Les exigences de supériorité randomisée récompenseront les sponsors avec une profondeur de capital et réduiront le nombre de constructions "moi aussi" dans le pipeline . Anticipez une part croissante des revenus concentrée sur moins d'articles, mais plus distinctifs, ainsi qu'une consolidation parmi les entreprises en phase clinique.


L'innovation en matière de paiement devient multinationale

La structure du modèle CMS — négociation centrale, exécution distribuée, remise en cas d'échec — est à l'étude par des consortiums européens d'achats groupés. Si elle est reproduite, les contrats à annuité et liés aux résultats pourraient couvrir une majorité substantielle des revenus du marché de la thérapie cellulaire d'ici 2035, découplant complètement le flux de trésorerie des fabricants du prix de liste initial.


Analyse de la part de marché régionale

Région Part des revenus 2025 (%) Thèmes d'investissement principaux
Amérique du Nord 50.4 Contrats basés sur les résultats, expansion des sites communautaires
Europe 24.6 Évaluation clinique conjointe, licence académique des ATMP
Asie-Pacifique 18.9 Approbations nationales, fabrication à faible coût
Amérique du Sud 3.6 Approvisionnement du secteur public, transfert de technologie
Moyen-Orient & Afrique 2.5 Fonds de santé souverains, centres de référence
Total 100.0 —

La concentration géographique sur le marché de la thérapie cellulaire reste extrême selon les normes pharmaceutiques, reflétant où l'infrastructure certifiée et le remboursement coexistent.


Amérique du Nord

Pays Métrique (2025) Facteur clé
États-Unis 88.4% de part de région Suppression des REMS, couverture NTAP
Canada 0.21 milliard USD Enveloppes de financement provincial pour CAR-T
Mexique 18.4% TCAC (2026–2035) Développement du réseau d'hôpitaux privés


Les États-Unis dominent le marché de la thérapie cellulaire car trois conditions coïncident : la concentration la plus dense de centres capables de transplantation, un mécanisme de paiement additionnel Medicare qui protège les hôpitaux des coûts d'acquisition, et maintenant un modèle d'accès Medicaid couvrant 84% des bénéficiaires éligibles de la drépanocytose [2]. Le financement provincial du Canada est plus lent mais structurellement stable. La croissance du Mexique est entièrement payée par des fonds privés et commence à partir d'une très petite base.

Europe

Pays Métrique (2025) Facteur clé
Allemagne 24.3% de part de région Plus grand réseau de centres certifiés
Royaume-Uni 0.27 milliard USD Voie d'accès et de licence innovante
France 15.9% TCAC (2026–2035) Schéma d'autorisation d'accès précoce
Italie 10.2% de part de région Accords d'entrée gérés par l'AIFA
Espagne 0.12 milliard USD Fabrication académique au point de soins
Pays nordiques 16.4% TCAC (2026–2035) Consortia d'approvisionnement conjoints
Russie 4.1% de part de région Politique de substitution nationale
Reste de l'Europe 0.18 milliard USD Traitement de référence transfrontalier


La contrainte de l'Europe est l'évaluation, pas l'accès. Le règlement de l'évaluation des technologies de santé de l'UE a commencé à appliquer des évaluations cliniques conjointes aux médicaments de thérapie avancée à partir de janvier 2025, ce qui devrait réduire le retard d'évaluation nationale qui historiquement était de deux à trois ans derrière l'autorisation de l'EMA [19]. Les institutions académiques espagnoles ont pris le chemin opposé, en licenciant des constructions fabriquées à l'hôpital à une fraction des prix commerciaux.

Asie-Pacifique

Pays Métrique (2025) Facteur clé
Chine 34.2% de part de région Approbations nationales de CAR-T via la NMPA
Japon 0.28 milliard USD Désignation Sakigake, couverture universelle
Corée du Sud 20.2% TCAC (2026–2035) Loi sur la médecine régénérative avancée
Inde 10.8% de part de région Constructions indigènes à faible coût
ASEAN 21.4% TCAC (2026–2035) Corridors de référence pour le tourisme médical
Reste de l'Asie-Pacifique 0.10 milliard USD Infrastructure d'essai clinique australienne


L'Asie-Pacifique est la région à la croissance la plus rapide du marché de la thérapie cellulaire et la plus perturbatrice en termes de prix. Les régulateurs chinois ont approuvé plusieurs constructions nationales CD19 et BCMA, et les programmes indigènes de l'Inde ont démontré une livraison commerciale à une fraction des prix de liste occidentaux [12]. La contribution du Japon est différente par son caractère — plus petite en volume mais remboursée de manière exhaustive, ce qui en fait la base de revenus la plus prévisible de la région.

Amérique du Sud

Pays Métrique (2025) Facteur clé
Brésil 58.4% de part de région Transfert de technologie Butantan et académique
Argentine 17.6% TCAC (2026–2035) Adoption du réseau d'oncologie privé
Reste de l'Amérique du Sud 0.05 milliard USD Référence régionale vers les centres brésiliens


Le Brésil ancre la région par le transfert de technologie du secteur public plutôt que par des importations commerciales. Les partenariats académiques et industriels ont produit des constructions CD19 fabriquées localement administrées dans le cadre de protocoles compassionnels et d'essai, établissant un modèle que les marchés voisins surveillent de près.

Moyen-Orient & Afrique

Pays Métrique (2025) Facteur clé
Arabie Saoudite 31.2% de part de région Investissement dans le secteur de la santé Vision 2030
Émirats Arabes Unis 20.8% TCAC (2026–2035) Tourisme médical et centres de référence
Afrique du Sud 0.03 milliard USD Capacité des centres de transplantation académiques
Égypte 12.6% de part de région Volume de référence en hématologie régionale
Reste du MEA 15.2% TCAC (2026–2035) Programmes pilotes soutenus par des fonds souverains


Les États du Golfe achètent des infrastructures en prévision de la demande. L'investissement en santé souverain saoudien et émirati a financé la capacité de transplantation et de traitement cellulaire à une échelle qui dépasse le volume actuel des patients nationaux, avec l'intention explicite de capter les flux de référence régionaux.


Marché de la thérapie cellulaire par région, 2025-2035

Marché de la thérapie cellulaire Segmentation du marché

Par type de thérapie

Segment Métrique (2025) Principal moteur de la demande
Thérapie cellulaire autologue Part de 84,9 % Six constructions CAR-T approuvées
Thérapie cellulaire allogénique CAGR de 18,6 % (2026–2035) Inventaire stocké, pas de dépendance à l'aphérèse


Les constructions autologues dominent le marché de la thérapie cellulaire pour une raison simple : ce sont celles que les régulateurs ont approuvées. Chaque produit CAR-T disponible commercialement est dérivé du patient, et la base de preuves cliniques s'étend sur près d'une décennie. Cet avantage est durable jusqu'à la fin des années 2020, mais pas permanent. Les plateformes allogéniques attaquent les deux faiblesses que la fabrication autologue ne peut pas corriger — l'attente de quatre à six semaines entre la collecte et l'infusion, et l'impossibilité de collecter des cellules T adéquates chez des patients fortement prétraités ou atteints de malignités des cellules T.

Par type de cellule

Segment Métrique (2025) Principal moteur de la demande
Thérapie cellulaire immunitaire Part de 60,0 % Produits CAR-T, TIL et TCR-T approuvés
Thérapie par cellules souches CAGR de 19,6 % (2026–2035) Indications neurologiques et GvHD
Autres types de cellules 0,59 milliard USD Produits de fibroblastes dermiques et de chondrocytes


Les plateformes de cellules immunitaires génèrent les revenus ; les produits de cellules souches génèrent la croissance. L'approbation des cellules souches stromales mésenchymateuses pour la maladie du greffon contre l'hôte réfractaire aux stéroïdes pédiatriques a mis fin à une longue sécheresse réglementaire pour la thérapie basée sur les cellules souches aux États-Unis, et les programmes avancés sur la maladie de Parkinson représentent la plus grande indication inexploité dans la catégorie [23].

Par application

Segment Métrique (2025) Principal moteur de la demande
Oncologie Part de 42,1 % Standard de soins pour les malignités hématologiques
Cardiovasculaire 0,87 milliard USD Essais de réparation myocardique post-infarctus
Troubles neurologiques CAGR de 18,7 % (2026–2035) Pipeline avancé sur la maladie de Parkinson
Musculo-squelettique Part de 11,5 % Produits de réparation du cartilage et des tendons
Dermatologie et soins des plaies 0,56 milliard USD Indications de plaies chroniques et de brûlures
Autres applications Part de 9,6 % Pipeline auto-immun et ophtalmique


La domination de l'oncologie sous-estime son influence — elle finance l'infrastructure de fabrication que chaque autre indication finira par utiliser. Les applications neurologiques affichent le taux de croissance le plus élevé car la maladie de Parkinson offre une cible anatomique définie, un objectif de résultat et une population de patients qui dépasse de deux ordres de grandeur le lymphome en rechute.

Par utilisateur final

Segment Métrique (2025) Principal moteur de la demande
Hôpitaux et cliniques Part de 60,6 % Infrastructure de transplantation existante
Centres spécialisés en thérapie cellulaire et génique CAGR de 19,3 % (2026–2035) Préférence des payeurs pour des sites dédiés
Instituts académiques et de recherche 0,57 milliard USD Constructions initiées par des chercheurs et sous licence
Autres Part de 5,5 % Fournisseurs d'infusion ambulatoire


La domination actuelle des hôpitaux et des cliniques sous-estime leur influence — ils ancrent l'infrastructure de transplantation existante sur laquelle chaque autre site s'appuie. Les centres spécialisés en thérapie cellulaire et génique affichent le taux de croissance le plus élevé avec un CAGR de 19,3 % car la préférence des payeurs pour des sites dédiés offre un modèle opérationnel rationalisé, des protocoles standardisés et un cadre centralisé qui dépasse de plusieurs ordres de grandeur les installations traditionnelles de soins ambulatoires.


Évaluation Concurrentielle

La concentration sur le marché de la thérapie cellulaire est modérée et en baisse. Les cinq principaux acteurs contrôlent environ 55–62 % des revenus de 2025, ce qui implique un indice de Herfindahl-Hirschman dans la fourchette de 900–1 100 — compétitif selon les normes pharmaceutiques, mais fortement orienté vers les entreprises qui sont entrées sur le marché avant 2020. La fragmentation augmente aux bords alors que les fabricants régionaux et les licenciés académiques prennent des parts dans des géographies sensibles aux prix.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de la Thérapie Cellulaire Positionnement Stratégique
Gilead Sciences (Kite Pharma) ~15–18% Yescarta, Tecartus Portefeuille de labels de lymphome le plus large
Novartis ~13–16% Kymriah Pionnier; pivot vers la fabrication interne
Bristol Myers Squibb ~10–13% Breyanzi, Abecma Cadence d'expansion d'indication agressive
Johnson & Johnson (Janssen) ~8–11% Carvykti Leadership en myélome via partenariat
Legend Biotech ~6–9% Carvykti (co-développé) Profondeur de fabrication dans le BCMA
Vertex Pharmaceuticals ~4–6% Casgevy Franchise d'hémoglobinopathie modifiée par génie génétique
Iovance Biotherapeutics ~2–4% Amtagvi Seule plateforme TIL commerciale
Lonza ~2–4% Services de fabrication sous contrat Fournisseur de capacité à plusieurs sponsors
Mesoblast ~1–3% Ryoncil Produit mésenchymateux approuvé aux États-Unis
Adaptimmune Therapeutics ~1–2% Tecelra TCR conçu pour les tumeurs solides
Allogene Therapeutics ~1–2% Pipeline clinique allogénique Pari sur une plateforme prête à l'emploi
JW Therapeutics ~1–2% Relma-cel Accès au marché chinois


Actualités et Développements Récents

  • Vertex Pharmaceuticals/bluebird bio (décembre 2023) : La FDA a approuvé Casgevy et Lyfgenia pour la maladie du sang de loup le même jour, établissant des produits cellulaires à gènes modifiés et à vecteurs lentiviraux comme modalités commerciales et fixant un prix de référence de 2 à 3 millions USD [6].


  • Adaptimmune Therapeutics (août 2024) : Tecelra a reçu une approbation accélérée pour le sarcome synovial, validant les récepteurs TCR modifiés comme une plateforme commerciale distincte aux côtés des constructions CAR [7].
  • Mesoblast (décembre 2024) : L'approbation de Ryoncil pour la maladie aiguë du greffon contre l'hôte réfractaire aux stéroïdes pédiatriques a livré le premier produit de cellules stromales mésenchymateuses approuvé aux États-Unis après des années de revers réglementaires [23].


  • Bristol Myers Squibb (décembre 2025) : Breyanzi a obtenu l'approbation dans le lymphome marginal récurrent ou réfractaire après au moins deux lignes de traitement antérieures, poursuivant le schéma d'expansion incrémentale des indications [14].
  • FDA des États-Unis (décembre 2025) : La direction de l'agence a publié un cadre dans JAMA appelant à des preuves contrôlées randomisées de supériorité dans les futures applications de thérapie cellulaire en oncologie, un changement matériel par rapport au précédent à bras unique .


Marché de la thérapie cellulaire Market Report Scope

Paramètre Détail
Portée du marché Produits de thérapie cellulaire commerciale et clinique en phase avancée à l'échelle mondiale selon le type de thérapie, le type de cellule, l'application, l'utilisateur final et la géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 16,1 % (2026–2035)
Points de contrôle de la taille du marché 5,97 milliards USD (2025) ; 7,01 milliards USD (2026) ; 15,58 milliards USD (2031) ; 26,87 milliards USD (2035)
Segments à la croissance la plus rapide Thérapie cellulaire allogénique ; Thérapie par cellules souches ; Centres de thérapie cellulaire et génique spécialisés ; Asie-Pacifique
Entreprises profilées Gilead Sciences (Kite Pharma), Novartis, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Vertex Pharmaceuticals, Iovance Biotherapeutics, Lonza, Mesoblast, Adaptimmune Therapeutics, Allogene Therapeutics, JW Therapeutics
Devise d'évaluation Milliards USD, net de remises confidentielles

FAQ

Comment les équipes d'approvisionnement devraient-elles évaluer les partenaires CDMO sur le marché de la thérapie cellulaire ?
Priorisez le taux de réussite des lots démontré et le délai de test de libération par rapport à la capacité globale. Demandez des taux hors spécification par classe de produit, et non des chiffres agrégés. Les termes du contrat devraient explicitement allouer le risque de fabrication échouée [9].
Quel temps de veine à veine les hôpitaux devraient-ils prévoir pour 2026 ?
Les produits autologues commerciaux prennent généralement de trois à cinq semaines de l'aphérèse à l'infusion, avec une thérapie de transition requise dans la plupart des cas. Les produits allogéniques, une fois approuvés, réduiraient cela à quelques jours .
Les indications auto-immunes modifient-elles le cas d'investissement sur le marché de la thérapie cellulaire ?
Substantiellement. Une charge tumorale plus faible signifie une toxicité plus douce et une faisabilité en ambulatoire, ce qui restructure entièrement la base de coûts. La population adressable dépasse également de plusieurs ordres de grandeur les malignités hématologiques en rechute [21].
Comment les accords basés sur les résultats transfèrent-ils le risque financier ?
Les fabricants acceptent des remises lorsque le bénéfice clinique contracté n'est pas atteint, transférant le risque de durabilité loin des payeurs. Les États conservent le fardeau administratif et les obligations de collecte de données [13].
Quelle technologie de livraison les acheteurs du marché de la thérapie cellulaire devraient-ils surveiller — virale ou non virale ?
Les vecteurs lentiviraux dominent les produits approuvés mais entraînent des obligations de suivi de quinze ans liées au risque d'insertion. Les méthodes non virales de transposon et d'ARNm évitent cette exigence et coûtent moins cher, bien que la validation clinique reste plus mince [20].
Quels défis d'intégration les sites d'oncologie communautaire rencontrent-ils après le REMS ?
La conception des voies de référence et les protocoles de co-gestion avec des centres certifiés comptent plus que l'équipement. La formation du personnel au triage pour la reconnaissance du syndrome de libération de cytokines est le facteur limitant pratique [1].
Pourquoi la rareté des créneaux d'aphérèse limite-t-elle l'inscription aux essais ?
La capacité de collecte est partagée entre les produits commerciaux et investigateurs, et les patients commerciaux ont la priorité. Les sponsors contractent de plus en plus des créneaux dédiés à l'avance plutôt que de rivaliser pour la disponibilité des hôpitaux . Note : Il s'agit d'un domaine clinique sensible. Rien ici ne constitue un avis médical ; les décisions de traitement doivent être prises avec un clinicien qualifié. © 2026 Market Research Future marketresearchfuture.com ID du rapport : MRFR/HC/5066-CR
Auteur
Auteur Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical trial repositories, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies (CAT), Pharmaceuticals and Medical Devices Agency (PMDA) Japan, National Medical Products Administration (NMPA) China, Health Canada, International Society for Cell & Gene Therapy (ISCT), American Society of Gene and Cell Therapy (ASGCT), Alliance for Regenerative Medicine (ARM), Foundation for Accreditation of Cellular Therapy (FACT), Joint Accreditation Committee-ISCT & EBMT (JACIE), ClinicalTrials.gov, National Institutes of Health (NIH) SEED Program, National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) International Classification of Diseases, EU Clinical Trials Register, and national advanced therapy medicinal product (ATMP) registries from key markets. These sources were used to collect clinical trial statistics, regulatory approval data (RMAT/ATMP designations), manufacturing capacity analyses, patient treatment volumes, and competitive landscape intelligence for autologous cell therapies (CAR-T, TCR-T), allogeneic cell therapies (NK cells, iPSC-derived), and stem cell therapies (MSC, HSC).


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Regulatory affairs professionals in ATMPs, CEOs, Chief Scientific Officers, Heads of Cell Therapy Manufacturing, and commercial directors from cell therapy companies, CDMOs (Contract Development and Manufacturing Organizations), and vector manufacturers were examples of supply-side sources. Principal investigators in Phase II/III cell therapy trials, hematologists-oncologists with expertise in administering CAR-T, medical directors of transplant centers, procurement leads for cell therapy treatment centers, and pharmacy directors from NCI-Designated Cancer Centers, academic medical centers, and specialized cellular therapy treatment facilities were among the demand-side sources. Primary research confirmed clinical pipeline timelines (Phase I through commercial), validated market segmentation across therapy types, and collected information on issues related to manufacturing scale-up, vector supply constraints, treatment center capacity expansion, outcomes-based contract pricing and reimbursement, and the competitive dynamics between allogeneic off-the-shelf platforms and autologous personalized therapies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (35%), Others (25%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and treatment volume analysis across CAR-T cell therapies, tumor-infiltrating lymphocytes (TIL), stem cell therapies, and emerging allogeneic platforms. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and emerging markets, spanning large pharmaceutical companies, emerging biotechs, and specialized CDMOs

Product mapping across autologous cell therapies (patient-specific CAR-T, TCR-T), allogeneic cell therapies (donor-derived NK cells, iPSC-derived products), and stem cell therapies (mesenchymal stromal cells, hematopoietic stem cells, cord blood products)

Analysis of reported and modeled annual revenues specific to cell therapy portfolios, including approved therapies (Kymriah, Yescarta, Tecartus, Breyanzi, Abecma, Carvykti) and pipeline-stage products

Coverage of manufacturers and treatment centers representing 65-70% of global market share and patient volumes in 2024

Extrapolation using bottom-up (treatment-eligible patient volumes × therapy pricing by country/region, accounting for manufacturing success rates and vein-to-vein time) and top-down (manufacturer revenue validation, service provider capacity analysis) approaches to derive segment-specific valuations across oncology, cardiovascular, neurological, and orthopedic applications

FDA CBER Cellular & Gene Therapy Guidances

EMA Committee for Advanced Therapies (CAT) Scientific Recommendations

Alliance for Regenerative Medicine Sector Snapshots

ISCT Global (International Society for Cell & Gene Therapy) & Cytotherapy Journal

ASGCT (American Society of Gene & Cell Therapy)

NIH Regulatory Knowledge Guide for Cell and Gene Therapies

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















