Marché de l'eau en bouteille (2025 - 2035)

Taille du marché de l’eau en bouteille, part, tendances de l’industrie et analyse du rapport de recherche Informations par type de produit (eau plate, eau gazeuse, eau fonctionnelle/aromatisée), par matériau d’emballage (bouteilles en PET, bouteilles en verre, canettes et bouteilles en aluminium, autres), par prix (masse, premium/luxe), par canal de distribution (hors commerce, sur commerce) – Prévisions jusqu’en 2035
ID: MRFR/CG/1654-HCR 110 Pages Snehal Singh Last Updated: September 15, 2026
Bottled Water Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)7.20%
2025 Market SizeUSD 308.50 Billion
2035 Market SizeUSD 618.30 Billion
Key Players
Danone S.A.
PepsiCo, Inc.
Nestlé S.A.
Nongfu Spring Co., Ltd.
BlueTriton Brands
Primo Water Corporation
Opportunities
  • Functional and Enhanced Water Formulations
  • Sustainable Packaging Innovation
  • Emerging Market Penetration

Bottled Water Market Summary

Le marché mondial de l'eau en bouteille s'élevait à 308,50 milliards USD en 2025, prêt à atteindre 330,71 milliards USD en 2026 et un estimé de 618,30 milliards USD d'ici 2035, enregistrant un TCAC de 7,20 % pendant la période 2026–2035. Le resserrement des normes de qualité de l'eau municipale dans les économies développées et émergentes accélère l'adoption de l'eau en emballage. En revanche, les directives mises à jour de l'Organisation mondiale de la santé concernant l'eau potable [1] ont aiguisé l'examen par les consommateurs de la sécurité de l'eau du robinet. Ces deux forces — la pression réglementaire et l'attraction des consommateurs — redéfinissent une catégorie autrefois considérée comme une simple marchandise en un segment de bien-être axé sur la valeur.

Le marché de l'eau en bouteille évolue de manière spectaculaire en termes de production et d'emballage. Traditionnellement à usage unique. La directive européenne sur les plastiques à usage unique et des réglementations similaires au niveau des États-Unis poussent la transition des lignes PET vers des systèmes en PET recyclé en boucle fermée et en aluminium [2]. En 2024, l'investissement mondial dans des technologies de purification avancées, y compris la désinfection UV-C, la nano-filtration et l'enrichissement minéral électrolytique, a dépassé 4,2 milliards USD [3], permettant aux fabricants de soutenir des conceptions à prix premium et d'améliorer les normes de qualité.

Avec une part régionale de 30,1 % en 2025, l'Amérique du Nord a dominé le marché de l'eau en bouteille en raison d'une consommation par habitant de plus de 50 gallons par an [4]. Avec une part d'environ 28,8 %, l'Asie-Pacifique suit de près, soutenue par l'urbanisation rapide de la Chine et de l'Inde. Avec un TCAC de 10,7 % jusqu'en 2035, l'Amérique du Sud a connu le plus grand taux de croissance régional en raison d'une demande non satisfaite de la classe moyenne et d'une logistique de chaîne du froid améliorée en Argentine et au Brésil. Les producteurs qui trouvent un équilibre entre échelle et crédibilité en matière de durabilité seront récompensés au cours des dix prochaines années.


Principaux enseignements du rapport

• Par type de produit

  • L'eau plate représentait environ 77,6 % de la part de marché de l'eau en bouteille en 2025, renforcée par sa position en tant que choix d'hydratation par défaut dans les canaux de vente au détail et de restauration.
  • Les segments d'eau fonctionnelle et d'eau aromatisée se développent à un TCAC de 8,8 % jusqu'en 2035, menés par des formulations enrichies en électrolytes et infusées de vitamines.

• Par matériau d'emballage

  • Les bouteilles en PET ont conservé 65,3 % du marché de l'eau en bouteille en 2025, bien que les mandats en PET recyclé augmentent les coûts d'entrée.
  • Les bouteilles en verre progressent à un TCAC de 9,4 %, soutenues par la premiumisation sur le marché et des consommateurs soucieux de durabilité.

• Par géographie

  • L'Amérique du Nord a dominé le marché de l'eau en bouteille avec une part de 30,1 % en 2025, avec des dépenses par habitant aux États-Unis en tête.
  • L'Amérique du Sud affiche le plus haut TCAC régional à 10,7 %, soutenu par l'urbanisation brésilienne et l'expansion du commerce de détail organisé.


Taille et prévisions du marché de l'eau en bouteille (2021–2035)

Le modèle de dimensionnement propriétaire de Market Research Future intègre des données commerciales provenant des agences douanières nationales, des volumes de production d'organismes industriels tels que l'International Bottled Water Association (IBWA), et le suivi des points de vente des principales entreprises d'analytique de vente au détail. Les valeurs historiques (2021–2024) reflètent les valeurs réelles ; l'année de base 2025 mélange les ventes confirmées du premier semestre avec les estimations modélisées du second semestre ; et la période de prévision (2026–2035) applique une trajectoire de croissance annuelle composée calibrée.
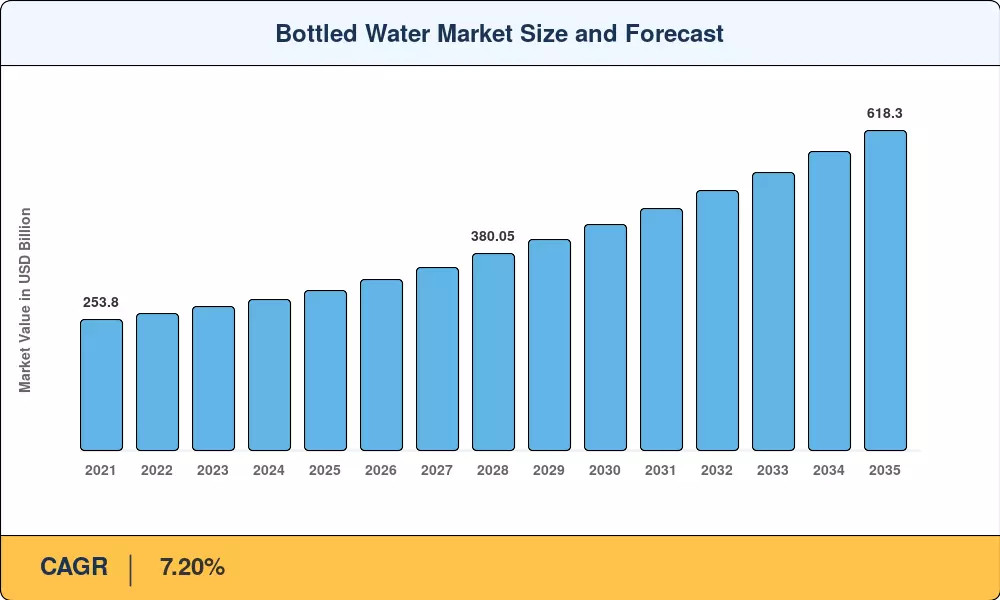
Taille et prévisions du marché de l'eau en bouteille
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Conscience de la santé et du bien-être ~1.8% Global À long terme (≥4 ans) [1]
Urbanisation et expansion de la classe moyenne ~1.5% Asie-Pacifique, Amérique du Sud À long terme (≥4 ans) [9]
Premiumisation et innovation fonctionnelle ~1.2% Amérique du Nord, Europe À moyen terme (2–4 ans)  
Croissance du commerce électronique et des canaux DTC ~0.9% Global À court terme (≤2 ans) [8]
Rebond du secteur de l'hôtellerie ~0.7% Europe, Moyen-Orient À moyen terme (2–4 ans) [11]
Mandats réglementaires sur la qualité de l'eau potable ~0.6% Global À long terme (≥4 ans) [2]
Conscience de la rareté de l'eau liée au climat ~0.5% MEA, Amérique du Sud À long terme (≥4 ans) [12]


Conscience de la santé et du bien-être

Selon le rapport du Programme conjoint de surveillance de l'OMS et de l'UNICEF de 2025, 2,1 milliards de personnes dans le monde manquent d'eau potable gérée en toute sécurité. Une étude de l'Université des Nations Unies indique que les ventes mondiales d'eau en bouteille doubleront pour atteindre 500 milliards de dollars cette décennie. Cette prise de conscience aiguë de la sécurité transforme les habitudes des consommateurs, faisant de l'eau en bouteille un rituel de bien-être quotidien essentiel.

Urbanisation et expansion de la classe moyenne

Les Nations Unies projettent que 68 % de la population mondiale résidera dans des zones urbaines d'ici 2050. Parallèlement, un rapport de l'OMS et de l'UNICEF de 2025 souligne que la couverture en eau potable dans les zones urbaines a stagné. Cette migration urbaine rapide fait des options emballées le choix par défaut pour une hydratation sûre là où l'infrastructure municipale ne parvient pas à soutenir les clusters.


Premiumisation et innovation fonctionnelle

Une étude de l'Université des Nations Unies souligne que les ventes annuelles mondiales d'eau en bouteille ont précédemment atteint 270 milliards de dollars, représentant 350 milliards de litres. Bien que le rapport note que les pays riches considèrent souvent l'eau en bouteille comme un luxe, l'augmentation des revenus disponibles de la classe moyenne élargit la premiumisation, les consommateurs payant des primes de prix élevées pour des formulations améliorées et fonctionnelles.

Croissance du commerce électronique et direct au consommateur

Le rapport de l'Université des Nations Unies révèle que la région Asie-Pacifique constitue environ la moitié du marché mondial de l'eau en bouteille, tandis que les pays du Sud global représentent soixante pour cent au total. L'expansion de l'infrastructure numérique accélère les ventes en ligne et les modèles d'abonnement direct dans ces marchés denses, réduisant la compression des marges de détail traditionnelles et sécurisant les données des consommateurs pour une croissance ciblée.


Analyse de l'impact des contraintes

Les pourcentages d'impact sont des estimations directionnelles reflétant une pression négative sur le CAGR global ; le véritable impact varie selon la géographie et le calendrier réglementaire.

Contrainte ~% Impact sur le CAGR Pertinence géographique Calendrier d'impact Réf
Interdictions de plastique à usage unique –0.9% Europe, Amérique du Nord À moyen terme (2–4 ans) [2]
Augmentation des coûts de résine PET et de logistique –0.7% Global À court terme (≤2 ans) [14]
Commoditisation et guerres de prix –0.5% Asie-Pacifique, Amérique du Sud À long terme (≥4 ans)  
Programmes d'amélioration de l'eau du robinet municipal –0.4% Europe, Amérique du Nord À long terme (≥4 ans) [13]
Examen de l'empreinte carbone et pression ESG –0.3% Europe À moyen terme (2–4 ans) [16]


Interdictions de plastique à usage unique

Selon une étude de l'Université des Nations Unies, l'industrie mondiale de l'eau en bouteille génère environ vingt-cinq millions de tonnes de déchets plastiques chaque année. Étant donné que plus de quatre-vingt-dix-sept pour cent des contenants d'eau en bouteille sont en plastique, l'intensification des interdictions gouvernementales sur le plastique à usage unique et des cadres réglementaires stricts dans le monde entier présentent de graves vents contraires structurels à la distribution traditionnelle des produits.

Augmentation des coûts de résine PET et de logistique

Les données de l'Université des Nations Unies indiquent que le monde produit actuellement environ six cents milliards de bouteilles en plastique chaque année. La grande majorité de ces contenants repose entièrement sur de la résine de polyéthylène téréphtalate. L'augmentation des coûts associés à l'extraction de matières premières vierges, associée à un taux de recyclage mondial inférieur à dix pour cent, crée de lourdes charges de coûts dans la chaîne d'approvisionnement.


Commoditisation et guerres de prix

Un rapport publié par l'Université des Nations Unies indique que moins de la moitié de ce que la population mondiale dépense chaque année pour l'eau en bouteille pourrait financer l'accès à de l'eau potable propre pour des centaines de millions de personnes. Cet énorme écart de prix avec les services publics intensifie la commoditisation locale, alimentant de sévères guerres de prix qui érodent finalement la valeur globale de la catégorie.


Bottled Water Market Opportunities

Formulations d'eau fonctionnelle et améliorée

Une étude de l'Université des Nations Unies détaille que le marché mondial de l'eau en bouteille a atteint 270 milliards de dollars par an, en partie grâce aux perceptions dans le Nord global selon lesquelles elle est un luxe premium et plus sain que l'eau du robinet. Ce changement de consommation accélère directement l'expansion de formulations avancées comme les produits fonctionnels, enrichis en nutriments et personnalisés en minéraux, ciblant les démographies modernes axées sur le bien-être.

Innovation en matière d'emballage durable

Les recherches de l'Université des Nations Unies montrent que le secteur mondial de l'eau en bouteille produit environ 25 millions de tonnes de déchets plastiques par an, avec plus de 97 % des contenants en plastique. Pour freiner cette dégradation environnementale, l'industrie fait face à des opportunités cruciales de transition vers des alternatives durables comme l'aluminium recyclable à l'infini, les bouteilles en papier ou les systèmes de livraison rechargeables à grande échelle.


Pénétration des marchés émergents

Les rapports de la Conférence des Nations Unies sur l'eau de 2026 montrent des disparités extrêmes en matière de sécurité de l'eau, notant que près de 800 millions de personnes dans le monde n'ont même pas accès à de l'eau potable de base. Dans des régions comme l'Afrique, où la couverture en eau potable gérée en toute sécurité n'est que de 15 %, l'eau en bouteille représente un marché critique et en rapide expansion pour combler les déficits d'infrastructure municipale sévères de manière systématique.


Modèles d'abonnement direct au consommateur

Des données publiées par l'Université des Nations Unies révèlent que la région Asie-Pacifique représente environ la moitié du marché mondial de l'eau en bouteille. À mesure que la connectivité numérique mûrit dans ces régions denses, les modèles d'abonnement direct au consommateur se développent rapidement, optimisant les voies de distribution directement vers les ménages urbains manquant d'accès à des systèmes d'infrastructure publique de l'eau du robinet municipale fiables et gérés en toute sécurité.


Emballage intelligent et traçabilité numérique

Un rapport complet de l'Université des Nations Unies note que de larges variations dans la composition minérale peuvent se produire entre différents lots et marques d'eau en bouteille. Ce vide réglementaire et de transparence génère une utilité massive pour les innovations en matière d'emballage intelligent, comme les étiquettes numériques activées par QR, qui permettent aux consommateurs de vérifier la provenance du produit, la sécurité de la source de filtration et les métriques de l'empreinte environnementale en temps réel.


Bottled Water Market Future Outlook

Optimisation de la chaîne d'approvisionnement pilotée par l'IA

L'intelligence artificielle devrait réduire le gaspillage de la chaîne d'approvisionnement dans le secteur mondial des boissons de 12 à 18 % d'ici 2030 [10]. Pour le marché de l'eau en bouteille, les algorithmes de demande prédictive et l'entreposage intelligent vont réduire les délais de livraison et minimiser la surproduction — un avantage critique alors que les obligations de reporting sur la durabilité se renforcent.

Économie circulaire et emballage en boucle fermée

L'engagement mondial de la Fondation Ellen MacArthur vise 100 % d'emballages réutilisables, recyclables ou compostables d'ici 2025, un objectif que l'industrie de l'eau en bouteille s'approche mais n'a pas encore atteint [16]. Les systèmes de retour de dépôt déployés dans les États membres de l'UE d'ici 2027 vont remodeler les structures de coûts d'emballage et récompenser les producteurs qui ont investi tôt dans l'infrastructure rPET.

Gestion de l'eau et conformité ESG

Les cadres de divulgation ESG des entreprises — y compris la CSRD de l'UE et les règles climatiques proposées par la SEC [17] — exigent de plus en plus un comptage de l'empreinte hydrique. Les entreprises opérant sur le marché de l'eau en bouteille subissent une pression croissante pour démontrer un impact hydrique net positif, ce qui pousse à investir dans des programmes de recharge des aquifères et des partenariats de restauration des bassins versants.

Premiumisation et positionnement de marque expérientiel

Des marques d'eau de luxe telles que Voss, FIJI et San Pellegrino s'étendent vers des expériences de restauration de marque et des collaborations de design en édition limitée. Ce pivot expérientiel redéfinit le segment supérieur du marché de l'eau en bouteille, transformant l'eau d'un achat utilitaire en une déclaration de style de vie qui commande des primes de prix dépassant 200 % par rapport aux alternatives de masse.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 30,1 % de part (2025) Positionnement de l'eau minérale plate premium, mandats rPET
Europe 6,4 % TCAC (2026–2035) Conformité à la durabilité, transition vers le verre et l'aluminium
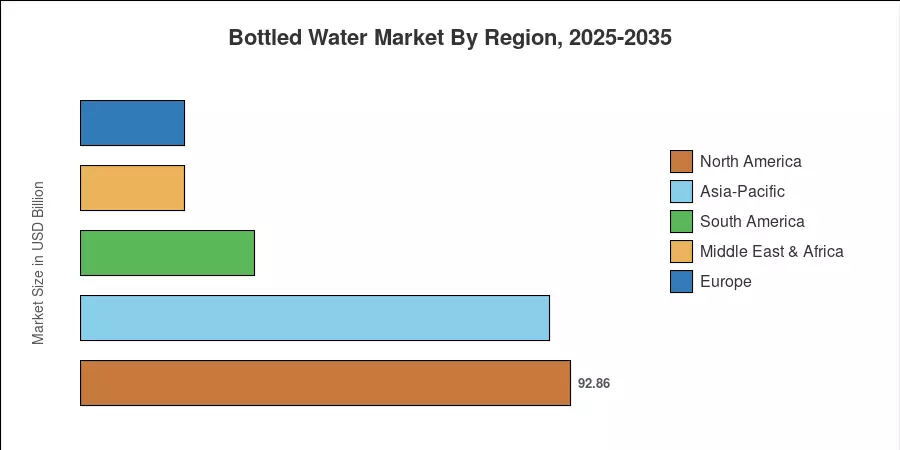
Asie-Pacifique 88,85 milliards USD (2025) Urbanisation, développement des infrastructures de purification
Amérique du Sud 10,7 % TCAC (2026–2035) Expansion de la chaîne du froid, croissance du commerce de détail organisé
Moyen-Orient & Afrique 6,4 % de part (2025) Pénurie d'eau, demande du secteur de l'hôtellerie
Total 308,50 milliards USD (2025) —

Le marché de l'eau en bouteille présente une variation régionale prononcée tant dans les modèles de consommation que dans les moteurs de croissance. L'Amérique du Nord et l'Asie-Pacifique représentent collectivement environ 59 % de la valeur mondiale, tandis que l'Amérique du Sud représente le front le plus en expansion jusqu'en 2035.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 6,8 % TCAC Innovation en eau fonctionnelle et croissance des abonnements DTC
Canada 18,0 % de part de la région Milléniaux urbains soucieux de leur santé et Génération Z
Mexique 13,95 milliards USD (2025) Demande dans les climats chauds et approvisionnement municipal d'eau potable limité


Les États-Unis restent le plus grand marché national d'eau en bouteille, l'IBWA rapportant que l'eau en bouteille a dépassé les boissons gazeuses en tant que boisson emballée numéro un en volume en 2023. Les interdictions provinciales canadiennes sur les produits de vapotage aromatisés ont redirigé les dépenses des jeunes consommateurs vers les eaux aromatisées et pétillantes, renforçant la trajectoire de valeur de la catégorie.

Europe

Pays Métrique clé Moteur clé
Allemagne 18,2 % de part de la région Culture forte de l'eau pétillante et infrastructure en verre
Royaume-Uni 6,9 % TCAC Premiumisation sur le marché de l'hôtellerie après la reprise
France 16,8 % de part de la région Marques d'eau minérale patrimoniale et tourisme
Italie 9,95 milliards USD (2025) Consommation d'eau plate par habitant la plus élevée en Europe
Espagne 7,1 % TCAC Demande saisonnière liée au tourisme
Pays nordiques 5,4 % de part de la région Confiance dans l'eau du robinet limitant la croissance des emballages
Russie 5,8 % TCAC Consolidation des marques nationales
Reste de l'Europe 22,3 % de part de la région Environnements réglementaires diversifiés


La croissance du marché de l'eau en bouteille en Europe dépend de la tension entre une infrastructure d'eau du robinet robuste et une demande croissante d'eau minérale premium dans l'hôtellerie. La directive révisée de l'UE sur l'eau potable (2020/2184) [2] a renforcé le suivi des microplastiques, renforçant indirectement la confiance des consommateurs dans les alternatives en bouteille de marque.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38,5 % de part de la région Domination de Nongfu Spring et migration rurale vers urbaine
Inde 9,1 % TCAC Urbanisation et eau en bouteille comme norme de consommation sûre
Japon 11,25 milliards USD (2025) Préparation aux catastrophes, constitution de stocks et culture de la distribution automatique
Corée du Sud 6,2 % de part de la région Tendances de bien-être et importations premium
ASEAN 8,4 % TCAC Demande liée au tourisme et augmentation du revenu disponible
Reste de l'Asie-Pacifique 8,8 % de part de la région Investissement dans les infrastructures et croissance des marques locales


La trajectoire du marché de l'eau en bouteille en Asie-Pacifique est ancrée en Chine, où Nongfu Spring détient environ un quart de la part de valeur domestique. Le paysage fragmenté de l'Inde — avec plus de 6 000 producteurs enregistrés — crée des opportunités d'acquisition pour les multinationales cherchant une échelle rapide [13].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 52,6 % de part de la région Urbanisation et pénétration croissante des supermarchés
Argentine 8,7 % TCAC Premiumisation et culture de l'eau pétillante
Reste de l'Amérique du Sud 6,55 milliards USD (2025) Améliorations de la chaîne du froid et formalisation des marques


Le secteur de la vente au détail organisée au Brésil se développe à environ 7 % par an, étendant la portée de l'eau de marque dans les villes secondaires. La volatilité du peso argentin contraint les lignes premium dépendantes des importations, mais les producteurs locaux d'eau pétillante capitalisent sur la tendance à la premiumisation.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,3 % de part de la région Dépendance à la désalinisation et demande saisonnière du Hajj/Umrah
Émirats Arabes Unis 8,2 % TCAC Hôtellerie de luxe et croissance de la population expatriée
Afrique du Sud 2,57 milliards USD (2025) Préoccupations concernant la fiabilité de l'approvisionnement en eau municipale
Égypte 15,1 % de part de la région Croissance de la population et défis de la qualité de l'eau du Nil
Reste du MEA 31,5 % de part de la région Maturité réglementaire variée et lacunes en matière d'infrastructure


La croissance du marché de l'eau en bouteille dans la région Moyen-Orient & Afrique est indissociable des dynamiques de pénurie d'eau. L'eau désalinisée en Arabie Saoudite représente plus de 60 % de l'approvisionnement des ménages [12], faisant de l'eau en bouteille un achat habituel plutôt qu'un achat discrétionnaire.


Marché de l'eau en bouteille par région, 2025-2035

Bottled Water Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Eau plate 77,6 % de part (2025) Produit de base d'hydratation universelle dans tous les canaux
Eau gazeuse 42,15 milliards USD (2025) Préférence culturelle européenne et adoption du mode de vie mondial
Eau fonctionnelle/aromatisée 8,8 % de TCAC (2026–2035) Consommateurs soucieux de leur santé recherchant des avantages supplémentaires


L'eau plate reste l'épine dorsale du marché de l'eau en bouteille, dominant les rayons des détaillants et les distributeurs automatiques dans le monde entier. Sa position bien établie reflète une applicabilité universelle — de la consommation domestique au service d'hospitalité — laissant peu de risque de substitution pendant la période de prévision. L'eau fonctionnelle et aromatisée, en revanche, est la frontière de l'innovation de la catégorie. Les marques qui mélangent des électrolytes, des vitamines ou des adaptogènes dans des formats aromatisés attirent des démographies plus jeunes prêtes à payer significativement plus par litre.

Par matériau d'emballage

Segment Métrique clé Principal moteur de la demande
Bouteilles en PET 65,3 % de part (2025) Efficacité des coûts et avantage logistique léger
Bouteilles en verre 9,4 % de TCAC (2026–2035) Pérennisation et poussée de durabilité réglementaire
Canettes et bouteilles en aluminium 18,70 milliards USD (2025) Message d'infinie recyclabilité et commodité en déplacement
Autres 4,2 % de part (2025) Innovations en carton et en sachet dans des segments de niche


La domination du PET persiste en raison d'un coût par unité inégalé et d'une résistance aux chocs. Cependant, les vents réglementaires modifient progressivement le mélange du marché de l'eau en bouteille. Le verre gagne du terrain dans le canal de la restauration, où les restaurants et hôtels haut de gamme préfèrent son esthétique et son récit environnemental.

Par tarification

Segment Métrique clé Principal moteur de la demande
Mass 82,5 % de part (2025) Accessibilité et distribution de détail axée sur le volume
Premium/Luxe 10,1 % de TCAC (2026–2035) Narrations de bien-être et différenciation de l'expérience de marque


Les produits de masse soutiennent le volume mondial, mais les segments premium et luxe contribuent de manière disproportionnée à la croissance de la valeur. Le changement est visible dans l'allocation de l'espace en rayon : les grands détaillants américains ont élargi les présentations d'eau premium de 20 % entre 2022 et 2024 [8].

Par canal de distribution

Segment Métrique clé Principal moteur de la demande
Hors commerce 67,9 % de part (2025) Accessibilité des supermarchés, des magasins de proximité et du commerce électronique
Dans le commerce 7,7 % de TCAC (2026–2035) Rebond de l'hospitalité et premiumisation du service alimentaire


Les canaux hors commerce conservent la majorité du marché de l'eau en bouteille en valeur. Cependant, la croissance la plus rapide appartient aux points de vente dans le commerce — hôtels, restaurants et cafés — où la reprise post-pandémique et le service premium au verre augmentent les valeurs de transaction moyennes.


Analyse Concurrentielle

Le marché de l'eau en bouteille présente une concentration moyenne, les cinq principaux acteurs contrôlant environ 35 à 42 % des revenus mondiaux. L'indice Herfindahl-Hirschman (HHI) se situe dans la fourchette basse à modérée, reflétant un mélange de multinationales établies et de milliers de producteurs régionaux. L'intensité concurrentielle augmente alors que les multinationales poursuivent des acquisitions complémentaires de marques artisanales, tandis que les champions locaux défendent leur part de marché par un positionnement tarifaire et un branding culturellement résonnant.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Danone S.A. ~8–11% Evian, Volvic, Aqua Leadership mondial en matière de premium et de durabilité
The Coca-Cola Company ~7–10% Dasani, Smartwater, Topo Chico Hydratation fonctionnelle et innovation pétillante
PepsiCo, Inc. ~5–8% Aquafina, LIFEWTR, Bubly Distribution de masse et branding de style de vie
Nestlé S.A. ~4–7% S. Pellegrino, Perrier, Acqua Panna Positionnement ultra-premium et gastronomie fine
Nongfu Spring Co., Ltd. ~4–6% Nongfu Spring, Oriental Leaf Leadership sur le marché chinois et branding de source
BlueTriton Brands ~3–5% Poland Spring, Deer Park, Pure Life Volume de masse en Amérique du Nord
Primo Water Corporation ~2–4% Primo, Crystal Rock Écosystème de livraison d'eau et de distributeurs
Niagara Bottling, LLC ~2–3% Marque de distributeur et marque Niagara Fabrication sous contrat à faible coût et volume élevé
The Wonderful Company (FIJI) ~1–3% FIJI Water Branding artisanal premium à source unique
Gerolsteiner Brunnen GmbH ~1–2% Gerolsteiner Pétillante Héritage européen de l'eau minérale pétillante


Actualités récentes & Développements

  • Produits de consommation Reliance - (Octobre 2025) - La société est officiellement entrée dans l'industrie de l'eau embouteillée en lançant sa nouvelle marque grand public Campa Sure.
  • Karma Water - (Janvier 2026) - La marque de boissons fonctionnelles a breveté sa technologie Push Cap pour lancer son nouveau produit d'eau probiotique à l'ananas et à la noix de coco.
  • Nestlé S.A. - (Mai 2026) - La multinationale a avancé une réorganisation stratégique de son portefeuille en lançant un processus d'appel d'offres formel pour vendre sa participation dans sa division européenne de l'eau.


Marché de l'eau en bouteille Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de l'eau en bouteille — Eau plate, Eau gazeuse, Eau fonctionnelle/aromatisée ; Bouteilles en PET, Bouteilles en verre, Canettes et bouteilles en aluminium, Autres ; Mass, Premium/Luxe ; Sur le marché, Hors marché
Période d'étude 2021–2035
CAGR (2026–2035) 7,20%
Taille du marché de l'année de base 308,50 milliards USD (2025)
Taille du marché en 2035 618,30 milliards USD
Segment à la croissance la plus rapide Premium/Luxe (10,1% CAGR)
Entreprises profilées 10 (Danone, Coca-Cola, PepsiCo, Nestlé, Nongfu Spring, BlueTriton, Primo Water, Niagara Bottling, FIJI Water, Gerolsteiner)
Devise d'évaluation Milliards USD

FAQ

Comment les marques d'eau en bouteille de marque distributeur affectent-elles les stratégies de prix des acteurs établis ?
Les marques de distributeur compressent les prix en rayon de 15 à 20 %, obligeant les acteurs établis à se différencier par des additifs fonctionnels ou des revendications de durabilité. Cette pression sur les marges accélère la premiumisation comme principale réponse concurrentielle. [8]
Quelles certifications de source d'eau influencent le plus les décisions d'approvisionnement B2B ?
La certification de source géologique protégée et la conformité NSF/ANSI 53 ont le poids d'approvisionnement le plus élevé. Les acheteurs dans l'hôtellerie et la santé exigent de plus en plus des divulgations de contenu minéral vérifiées par des tiers. [25]
Comment la performance de l'eau alcaline se compare-t-elle aux variantes purifiées standard sur le marché de l'eau en bouteille ?
Les variantes alcalines commandent une prime de prix de 40 à 60 % mais capturent moins de 5 % du volume total. La croissance se concentre dans les canaux de vente directe aux consommateurs et de détail spécialisé.
Quel rôle joue la blockchain dans la vérification de la chaîne d'approvisionnement du marché de l'eau en bouteille ?
Plusieurs producteurs européens utilisent des systèmes de registre distribué pour certifier la provenance de la source à l'étagère. L'étiquetage d'origine vérifié par blockchain réduit le risque de contrefaçon et soutient le positionnement premium. [17]
Comment les réseaux de stations de remplissage impactent-ils les volumes de portions individuelles sur le marché de l'eau en bouteille ?
L'infrastructure de remplissage municipal a remplacé environ 3 à 5 % des ventes urbaines de portions individuelles en Europe de l'Ouest. Les marques réagissent en se repositionnant vers des formats multi-portions plus grands. [16]
Quelles considérations d'assurance s'appliquent aux événements de contamination de l'eau en bouteille ?
Les primes d'assurance de rappel de produit pour les producteurs d'eau ont augmenté de 12 % en 2024 après des incidents de contamination très médiatisés. La couverture exige désormais généralement une intégration de la surveillance de la qualité en temps réel. [22]
Comment les tarifs de résine PET affectent-ils les marges dans les marchés dépendants des exportations ?
Les tarifs de résine PET de 8 à 15 % dans les principales régions importatrices érodent les marges des producteurs de 2 à 4 points de pourcentage. Les producteurs touchés investissent de plus en plus dans l'approvisionnement local en PET recyclé pour compenser les droits de douane. [23]
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, beverage market reports, and authoritative health and environmental organizations. Key sources included the US Food & Drug Administration (FDA), Environmental Protection Agency (EPA), European Food Safety Authority (EFSA), International Bottled Water Association (IBWA), MRFR, International Council of Bottled Water Associations (ICBWA), World Health Organization (WHO) Guidelines for Drinking-Water Quality, US Geological Survey (USGS) Water Resources Division, National Resources Defense Council (NRDC), Centers for Disease Control and Prevention (CDC) Healthy Water Program, EU Drinking Water Directive Database, UN Food and Agriculture Organization (FAO) AQUASTAT, National Institute of Standards and Technology (NIST), American Water Works Association (AWWA), International Association for Food Protection (IAFP), and national food safety authorities from key markets including China National Health Commission, Food Standards Australia New Zealand (FSANZ), and Health Canada. These sources were used to collect consumption statistics, regulatory compliance data, quality safety standards, packaging regulations, demographic consumption trends, and market landscape analysis for still water, carbonated water, flavored water, and functional/nutrient-enhanced water segments.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources came from bottled water producers, co-packers, and packaging suppliers. They were CEOs, VPs of Operations, sustainability directors, and commercial directors. Demand-side sources included procurement managers from retail chains, convenience store owners, foodservice distributors, and sustainability officials from the hotel and business sectors. Primary research established market segmentation, confirmed the timetables for sustainability initiatives, and gathered information on changes in consumer preferences, pricing tactics, recycling infrastructure developments, and the dynamics of distribution channels.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across still water, carbonated water, flavored water, functional water, and spring water categories

Analysis of reported and modeled annual revenues specific to bottled water portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















