Marché des substituts de greffe osseuse Résumé du marché
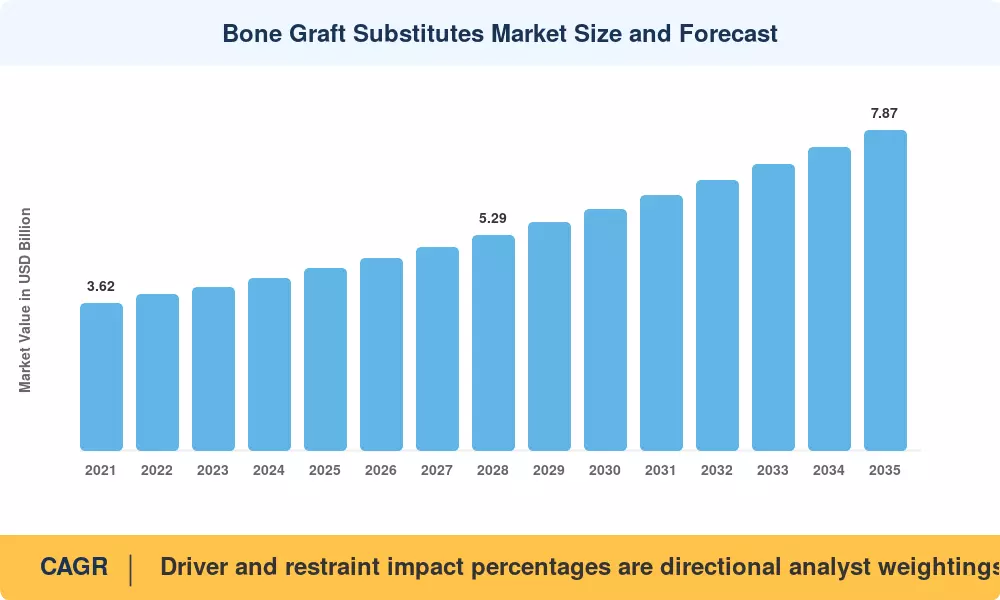
Le marché des substituts de greffe osseuse a atteint 4,47 milliards USD en 2025 et ouvre la fenêtre de prévision à 4,72 milliards USD en 2026, se dirigeant vers 7,87 milliards USD d'ici 2035 avec un TCAC de 5,85 %. Deux catalyseurs ancrent cette trajectoire. Tout d'abord, le programme des dispositifs révolutionnaires de la FDA a accéléré les cycles d'examen des greffes de nouvelle génération, compressant les délais de commercialisation pour des produits qui attendaient autrefois des années pour obtenir une traction clinique [6]. Deuxièmement, les budgets d'investissement des hôpitaux se sont orientés vers les biologiques qui raccourcissent les temps de fusion, car la chirurgie de révision en fusion lombaire a entraîné environ 8,2 milliards USD de coûts hospitaliers agrégés aux États-Unis entre 2016 et 2022 [3].
Les chirurgiens abandonnent la récolte d'autogreffe de crête iliaque à un rythme que peu avaient prédit il y a une décennie. La morbidité du site donneur, le temps opératoire prolongé et le rendement imprévisible ont poussé la norme de soins vers des céramiques conçues, du verre bioactif et des matrices cellulaires avec porosité définie et chimie de surface ostéoinductive. Cerapedics a obtenu l'approbation préalable à la mise sur le marché de la FDA pour une greffe améliorée par peptide dans une TLIF à un niveau unique en 2025, une étape de classe III qui a validé le plafond clinique de la catégorie. Kuros Biosciences, quant à elle, a augmenté son chiffre d'affaires de 125 % en 2024 tout en s'étendant de 11 à 23 pays .
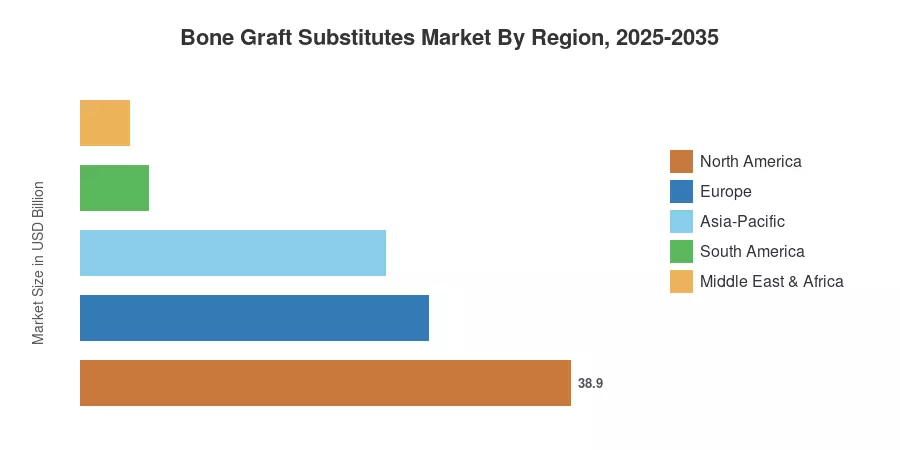
La Amérique du Nord détient 38,9 % des revenus de 2025, soutenue par une infrastructure dense de chirurgie de la colonne vertébrale et un codage des dispositifs favorable. La région Asie-Pacifique croît le plus rapidement à 7,55 % jusqu'en 2035. L'Europe suit comme la deuxième plus grande région avec une part de 27,6 %, bien que la recertification de l'UE MDR ralentisse le renouvellement des portefeuilles hérités [19]. Au cours de la prochaine décennie, le marché des substituts de greffe osseuse récompensera les preuves, pas la nouveauté.
Principaux points à retenir du rapport
• Par type de produit
- Les allogreffes ont dominé le marché des substituts de greffe osseuse avec 39,2 % des revenus de 2025, restant la norme dans la fusion postéro-latérale à fort volume
- Les greffes synthétiques sont le challenger en volume, s'étendant à un TCAC de 6,90 % jusqu'en 2035
- Les produits de protéine morphogénétique osseuse ont contribué à environ 0,60 milliard USD en 2025
• Par application et utilisateur final
- La fusion spinale a représenté 50,7 % des revenus de 2025
- Les centres chirurgicaux ambulatoires ont affiché le TCAC le plus rapide des utilisateurs finaux à 7,25 %
- Les procédures de traumatisme et craniomaxillofaciales ont généré près de 0,89 milliard USD en 2025
• Par utilisateur final
- Les centres chirurgicaux ambulatoires affichent le TCAC le plus rapide des utilisateurs finaux à 7,25 %
• Par région
- La Amérique du Nord a commandé 38,9 % des revenus du marché des substituts de greffe osseuse en 2025
- La région Asie-Pacifique avance à un TCAC de 7,55 % jusqu'en 2035
- Le Moyen-Orient et l'Afrique restent la plus petite région avec une part de 3,9 %
Taille du marché et prévisions (2021–2035)
Les chiffres ci-dessous mélangent la modélisation des procédures de bas en haut — volumes instrumentés de la colonne vertébrale, traumatisme, reconstruction articulaire et dentaire — avec une triangulation de haut en bas contre les dépôts publics des fabricants d'orthobiologiques cotés et les données de remboursement. Les années historiques reflètent les revenus réellement rapportés lorsqu'ils sont divulgués ; les années de prévision appliquent l'élasticité de croissance des procédures au marché des substituts de greffe osseuse par application et région.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



