Marché du remodelage corporel (2026 - 2035)

Rapport d'étude de marché sur le remodelage corporel Informations par dispositifs (Dispositifs non invasifs (Dispositifs de lipoplastie par radiofréquence et Dispositifs de lipoplastie par ultrasons focalisés de haute intensité), Dispositifs peu invasifs (Dispositifs de lipolyse assistée par laser et Dispositifs de liposuccion assistée par radiofréquence), Dispositifs invasifs (Liposuccion assistée par ultrasons et autres), par utilisateur final (Organisations de recherche clinique, Hôpitaux et Spas médicaux), par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2035
ID: MRFR/MED/0835-HCR 115 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 15, 2026
Body Contouring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 1.71 Billion
2035 Market SizeUSD 6.79 Billion
Key Players
AbbVie
Cynosure
InMode
BTL Industries
Cutera
Syneron Candela
Opportunities
  • Emerging-Market Clinic Expansion
  • Data-Driven Outcome Monetization
  • Male-Demographic Penetration

Marché du remodelage corporel Résumé du marché

Le marché du remodelage corporel a atteint 1,71 milliard USD en 2025 et devrait croître de 1,96 milliard USD en 2026 à 6,79 milliards USD d'ici 2035, avançant à un TCAC de 14,8 % pendant la période de prévision. L'augmentation des revenus disponibles parmi les classes moyennes et la normalisation des procédures esthétiques chez les adultes âgés de 25 à 40 ans sont les deux catalyseurs de cette expansion. Les organismes de réglementation aux États-Unis et dans l'Union européenne ont accéléré les voies de validation pour les dispositifs basés sur l'énergie, réduisant les délais d'approbation moyens d'environ 15 à 20 % depuis 2022 [1].

Un changement technologique redéfinit le marché du remodelage corporel, passant des outils chirurgicaux à modalité unique vers des plateformes multi-applications, calibrées par IA, qui combinent réduction de graisse, raffermissement des tissus et stimulation musculaire en une seule séance. Les systèmes de liposuccion assistée par aspiration traditionnels cèdent progressivement la place à la cryolipolyse, à la radiofréquence et aux combinaisons électromagnétiques focalisées à haute intensité (HIFEM). Les dépenses d'investissement en dispositifs esthétiques à l'échelle mondiale ont dépassé 8,4 milliards USD en 2024, reflétant la confiance des fournisseurs dans le matériel de nouvelle génération.

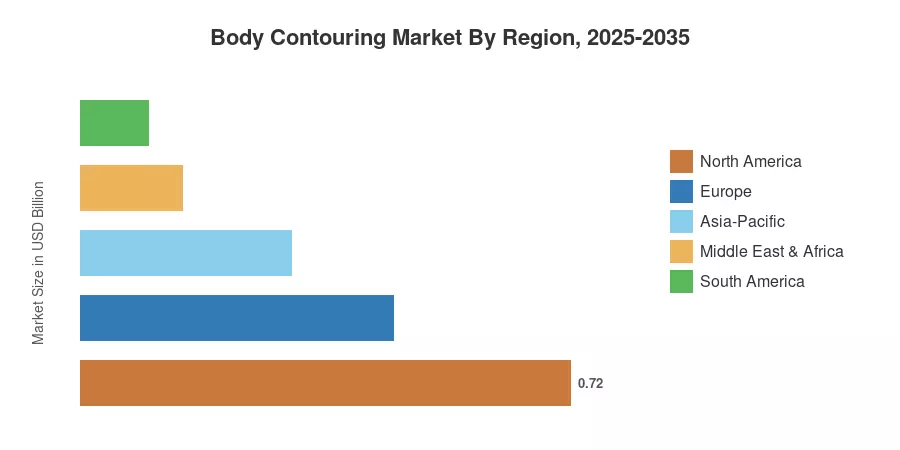
La Amérique du Nord a représenté environ 42 % des revenus du marché du remodelage corporel en 2025, soutenue par une infrastructure de spa médical mature et une forte sensibilisation des consommateurs. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 18,3 %, alimentée par l'augmentation des dépenses de bien-être adjacentes à l'assurance en Chine, en Corée du Sud et en Inde. L'Europe a détenu la deuxième plus grande part avec environ 27 %, tirée par une forte demande en Allemagne, au Royaume-Uni et en France. La décennie à venir sera définie par l'adoption de modèles d'abonnement, l'optimisation des doses pilotée par IA et une pénétration plus profonde dans les villes de niveau 2 et 3 dans le monde entier.


Principaux enseignements du rapport

• Par type de produit

  • Les dispositifs non invasifs et peu invasifs ont capturé environ 62 % du marché du remodelage corporel en 2025, reflétant la préférence des consommateurs pour des procédures sans temps d'arrêt.
  • Les dispositifs invasifs — y compris les plateformes de liposuccion assistée par laser — devraient croître à un TCAC de 12,4 % jusqu'en 2035, soutenus par la demande d'extraction de graisse en grande quantité dans les milieux cliniques.

• Par application

  • Le raffermissement de la peau et la réduction de la cellulite ont représenté environ 45 % des revenus mondiaux du marché du remodelage corporel en 2025.
  • Le tonus et la définition musculaire représentent le segment d'application à la croissance la plus rapide, projeté à un TCAC de 19,7 % jusqu'en 2035 alors que les plateformes HIFEM obtiennent des autorisations réglementaires dans de nouvelles géographies.

• Par utilisateur final

  • Les hôpitaux ont conservé environ 69 % de la part de marché du remodelage corporel en 2025 en raison du volume des procédures et de l'infrastructure de remboursement.
  • Les spas médicaux se développent à un TCAC de 18,2 %, soutenus par des modèles de tarification par abonnement et les attentes de commodité des consommateurs.

• Par région

  • La Amérique du Nord a dominé le marché du remodelage corporel avec une part de revenus de 42 % en 2025.
  • La région Asie-Pacifique devrait enregistrer le TCAC régional le plus élevé de 18,3 % jusqu'en 2035, propulsé par une sensibilisation esthétique croissante en Chine, en Corée du Sud et en Inde.


Taille du marché et prévisions (2021–2035)

Les données pour 2021–2024 s'appuient sur des dossiers d'expédition historiques, des dépôts de revenus des fournisseurs et des bases de données tierces validées. Les estimations de prévision (2026–2035) appliquent un modèle de croissance composé calibré sur les trajectoires de demande régionales, l'analyse du pipeline réglementaire et les courbes d'adoption technologique publiées par Market Research Future.
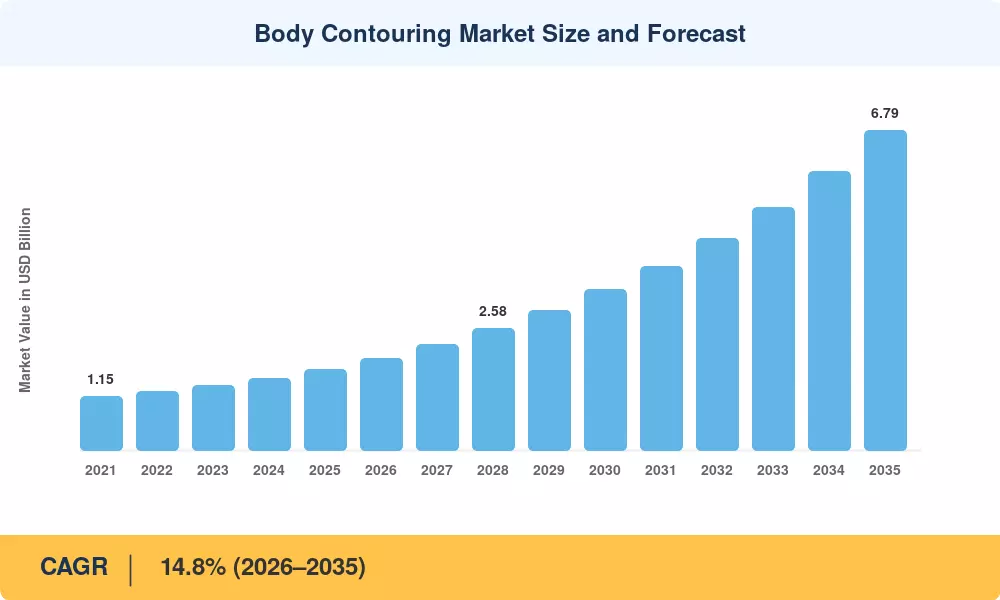
Taille et prévisions du marché du remodelage corporel
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Prise de conscience esthétique croissante parmi les jeunes démographies +2.8% Global À court terme [7]
Convergence de plateformes multi-modales (RF + cryo + HIFEM) +2.5% Amérique du Nord, Europe À moyen terme [8]
Modèles d'abonnement de spa médical et structures de revenus récurrents +2.2% Amérique du Nord, Asie-Pacifique À court terme [9]
Calibration de dose et automatisation des procédures pilotées par l'IA +1.9% Global À moyen terme
Accélération des voies réglementaires pour les dispositifs basés sur l'énergie +1.6% Amérique du Nord, Europe À moyen terme [1]
Augmentation du revenu disponible de la classe moyenne en Asie-Pacifique +1.4% Asie-Pacifique, Amérique du Sud À long terme [11]
Demande alimentée par les réseaux sociaux et sensibilisation menée par des influenceurs +1.1% Global À court terme


Prise de conscience esthétique croissante parmi les jeunes adultes

Selon des enquêtes auprès des consommateurs menées par la Société internationale de chirurgie plastique esthétique (ISAPS), il y a eu une augmentation de 34 % du nombre de procédures corporelles non chirurgicales effectuées sur des adultes âgés de 25 à 34 ans entre 2021 et 2024 [7]. Cet achat autrefois de luxe a été transformé en une dépense de bien-être routinière en raison de la déstigmatisation et de la visibilité sur les réseaux sociaux. Ce changement démographique est le catalyseur à court terme le plus significatif pour le marché du remodelage corporel, élargissant considérablement la base de consommateurs adressables au-delà des patients de chirurgie esthétique conventionnelle.


Convergence de plateformes multi-modales

Les fabricants de dispositifs regroupent désormais la cryolipolyse, le chauffage des tissus par radiofréquence et la stimulation musculaire HIFEM en plateformes uniques qui complètent une session de corps entier en moins de 60 minutes. La FDA américaine a approuvé trois systèmes combinés de modalités en 2024 seulement [8]. Les prestataires bénéficient de revenus par visite plus élevés et de créneaux de rendez-vous plus courts, tandis que les patients connaissent une récupération consolidée — une combinaison qui favorise les réservations répétées et accélère le retour sur investissement des équipements dans le marché du remodelage corporel.

Tarification basée sur l'abonnement dans les spas médicaux

Les spas médicaux ont commencé à offrir des plans d'adhésion mensuels qui regroupent des séances de remodelage corporel avec des traitements de rajeunissement de la peau. Les données de l'industrie suggèrent que les clients par abonnement génèrent 2,4 fois le revenu à vie des patients payant par visite [9]. Ces programmes stabilisent les flux de trésorerie des prestataires et réduisent les coûts par procédure pour les consommateurs, créant une boucle d'adoption auto-renforçante qui est particulièrement prononcée sur le marché du remodelage corporel aux États-Unis et en Corée du Sud.

Calibration de dose pilotée par l'IA

Les modules d'intelligence artificielle intégrés dans les nouvelles plateformes analysent l'impédance des tissus et la profondeur de la graisse sous-cutanée en temps réel, ajustant la livraison d'énergie pour optimiser l'efficacité et minimiser les événements indésirables. Les essais cliniques rapportent une amélioration de 22 % de la cohérence des procédures lorsque la calibration par IA est active . À mesure que ces systèmes obtiennent des autorisations réglementaires dans d'autres juridictions, ils abaisseront le seuil de compétence pour les opérateurs et élargiront le marché du remodelage corporel dans des cliniques plus petites qui manquaient auparavant de personnel spécialisé.


Analyse de l'impact des contraintes

Les impacts des contraintes ci-dessous sont des estimations directionnelles de l'impact sur le CAGR agrégé. Ils reflètent des vents contraires structurels plutôt que des soustractions déterministes.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Coûts d'investissement initiaux élevés pour les plateformes multimodales –1,5% Global À court terme [13]
Réglementations sur la sécurité des dispositifs fragmentées et évolutives –1,2% Europe, Asie-Pacifique À moyen terme [6]
Disruptions de la chaîne d'approvisionnement pour les embouts d'applicateur propriétaires –0,9% Global À court terme [14]
Écart entre les attentes des consommateurs et les résultats et pressions de remboursement –0,7% Amérique du Nord À moyen terme
Exclusion de remboursement pour les procédures esthétiques –0,6% Global À long terme [16]


Coûts d'investissement élevés

Les plateformes de remodelage corporel multimodales varient généralement de 120 000 USD à 350 000 USD, avec des applicateurs consommables propriétaires ajoutant 15 000 à 25 000 USD par an [13]. Les petites cliniques et les praticiens indépendants — en particulier dans des zones géographiques sensibles aux prix — ont du mal à justifier de tels investissements sans un volume de patients garanti. Des modèles de location et de dispositif en tant que service émergent pour répondre à cette barrière, mais l'adoption reste inégale sur le marché du remodelage corporel.

Fragmentation réglementaire

Bien que la FDA ait rationalisé les voies 510(k) pour les dispositifs esthétiques à base d'énergie, le Règlement européen sur les dispositifs médicaux (UE MDR 2017/745) a renforcé les exigences d'évaluation de la conformité, prolongeant les délais d'approbation de 6 à 12 mois pour plusieurs fabricants [6]. En Asie-Pacifique, les régimes d'enregistrement spécifiques aux pays — du PMDA du Japon au CDSCO de l'Inde — créent des couches de coûts supplémentaires. Ce patchwork ralentit les lancements de produits mondiaux et contraint la croissance du marché du remodelage corporel dans des territoires émergents à fort potentiel.

Vulnérabilités de la chaîne d'approvisionnement

Les coûts récurrents des consommables, tels que les embouts d'applicateur propriétaires et les coussinets de gel de refroidissement, dépendent d'une fabrication à source unique. Cette vulnérabilité a été mise en lumière par les disruptions logistiques de la pandémie, qui ont entraîné des délais de livraison allant jusqu'à 16 semaines pour des composants spécifiques en 2023 [14]. Les fournisseurs ont mis en œuvre des stratégies de diversification de la production ; cependant, des risques intermittents pour le marché du remodelage corporel persistent en raison des contraintes continues sur les semi-conducteurs pour les cartes de contrôle intégrées.


Marché du remodelage corporel Opportunités

Expansion des cliniques sur les marchés émergents

Les villes de niveau 2 et 3 en Inde, au Brésil et en Asie du Sud-Est représentent des réservoirs de demande largement inexploités. Les populations urbaines de classe moyenne dans ces régions devraient croître de 180 millions de consommateurs entre 2025 et 2032 [11]. Des variantes d'appareils compacts et à coût réduit adaptées aux petites cliniques pourraient débloquer une part substantielle du marché du remodelage corporel là où les plateformes multi-modales haut de gamme restent prohibitivement coûteuses.

Monétisation des résultats basés sur les données

Les fabricants qui agrègent des données procédurales anonymisées à travers des milliers de traitements peuvent construire des modèles de résultats prédictifs et les licencier aux fournisseurs sous forme de couches de logiciel en tant que service. Cela crée un flux de revenus récurrents indépendant des ventes de matériel et renforce le verrouillage des fournisseurs — une évolution du modèle commercial avec des parallèles directs au trend économique des plateformes medtech qui redessine le marché plus large du remodelage corporel.

Pénétration du marché masculin

Selon les données de l'ISAPS, les hommes ne représentaient que 14 % des procédures corporelles non chirurgicales en 2024. Cependant, les dépenses esthétiques ciblées sur les hommes augmentent à un rythme de 21 % par an, ce qui est environ deux fois le taux de croissance pour les femmes [7]. Une opportunité significative dans le marché du remodelage corporel est représentée par le marketing ciblé, les protocoles de traitement spécifiques aux hommes pour le remodelage abdominal et pectoral, et les partenariats avec des plateformes de santé masculine.


Forfaits de bien-être combinés

Les destinations de tourisme de bien-être en Thaïlande, en Turquie et au Mexique regroupent de plus en plus les séances de remodelage corporel avec des retraites de récupération, des soins dentaires et médecine régénérative. La vente croisée au sein de forfaits de bien-être soigneusement sélectionnés élève les valeurs de transaction moyennes de 35 à 50 % selon les données commerciales du tourisme médical [17]. Les fournisseurs qui co-localisent des suites de remodelage au sein de centres de bien-être intégrés peuvent capter une demande qui autrement resterait fragmentée.

Segment des dispositifs à usage domestique et portables

L'intérêt des consommateurs pour les dispositifs esthétiques à domicile s'accélère, le segment mondial des dispositifs de beauté personnels dépassant 12 milliards USD en 2024. Des dispositifs de radiofréquence et de microcourant réduits conçus pour un usage domestique peuvent servir de points d'entrée qui incitent les consommateurs à se tourner vers des traitements professionnels, élargissant le haut de l'entonnoir du marché du remodelage corporel.


Marché du remodelage corporel Perspectives d'avenir

Autonomie procédurale alimentée par l'IA

D'ici 2030, les modules d'IA devraient gérer 40 à 50 % des paramètres de livraison d'énergie de manière autonome, réduisant la dépendance des opérateurs et standardisant les résultats à travers différents niveaux de compétence . Ce changement permettra aux petites cliniques d'offrir des traitements de qualité sans formation spécialisée extensive, démocratisant l'accès sur le marché du remodelage corporel et stimulant la croissance des volumes dans les régions mal desservies.

Économie de plateforme et revenus récurrents

La transition des ventes d'équipements de capital vers des modèles de plateforme en tant que service s'accélérera jusqu'en 2035. Les fournisseurs qui regroupent les baux de matériel avec des abonnements logiciels, des livraisons de consommables et des tableaux de bord d'analyse des résultats captureront 2 à 3 fois la valeur client à vie par rapport aux ventes traditionnelles uniques [9]. Ce modèle économique devrait remodeler les dynamiques concurrentielles sur le marché du remodelage corporel, favorisant les fournisseurs avec des écosystèmes numériques intégrés.

Durabilité et gestion du cycle de vie des dispositifs

Les réglementations environnementales et les exigences de reporting ESG poussent les fabricants vers des architectures de dispositifs modulaires qui prolongent la durée de vie des plateformes grâce à des composants évolutifs. Les directives de l'Organisation mondiale de la santé de 2024 sur la durabilité du cycle de vie des dispositifs médicaux visent une réduction de 25 % des déchets électroniques des équipements de santé d'ici 2032 [19]. Les participants du marché du remodelage corporel qui adoptent des programmes de rénovation et de recyclage des composants bénéficieront d'avantages d'approvisionnement auprès des systèmes hospitaliers soumis à des mandats de durabilité.

Convergence avec la médecine régénérative

Le stratum de traitement premium émerge à l'intersection de la médecine régénérative et du remodelage corporel, ce qui implique l'intégration de dispositifs basés sur l'énergie, de plasma riche en plaquettes, de thérapies par exosomes et de facteurs de croissance dérivés de cellules souches. Des études cliniques ont démontré que l'utilisation de stimulants biologiques en conjonction avec des procédures de remodelage entraîne de meilleurs résultats de remodelage des tissus . Le marché du remodelage corporel adressable pourrait être élargi par l'introduction de protocoles médicalement supervisés qui brouillent la frontière entre l'amélioration esthétique et l'intervention thérapeutique à la suite de cette convergence.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 42% de part (2025) Franchise de med-spa, mises à niveau des dispositifs AI
Europe 27% de part (2025) Investissements de conformité au MDR de l'UE, tourisme de bien-être transfrontalier
Asie-Pacifique 18,3% TCAC (2026–2035) Convergence K-beauty en Corée du Sud, expansion urbaine en Chine
Amérique du Sud 0,10 milliard USD (2025) Croissance des cliniques privées au Brésil, corridors de tourisme médical
Moyen-Orient & Afrique 8,7% TCAC (2026–2035) Bien-être de luxe aux Émirats, dépenses de santé de la Vision 2030 en Arabie Saoudite
Total 1,71 milliard USD (2025) —

Le marché du remodelage corporel présente une stratification régionale claire, avec l'Amérique du Nord en tête en termes d'intensité des revenus et l'Asie-Pacifique accélérant en termes de vitesse de croissance.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 78% de la part régionale Densité de med-spa et options de financement pour les consommateurs
Canada 13,2% TCAC Incitations fiscales provinciales en matière de bien-être
Mexique 0,04 milliard USD (2025) Afflux de tourisme médical en provenance des États-Unis


Les États-Unis ancrent le marché du remodelage corporel en Amérique du Nord grâce à son réseau dense de plus de 8 500 med-spas et à la forte familiarité des consommateurs avec les plateformes de dispositifs de marque. Les autorisations FDA 510(k) pour les systèmes RF-HIFEM combinés en 2024 ont élargi les menus de traitement, tandis que des plateformes de financement pour les patients comme CareCredit et Cherry réduisent les barrières de paiement. Le marché canadien bénéficie de programmes provinciaux qui permettent aux cliniques esthétiques de réclamer l'amortissement des équipements à des taux accélérés, et la réputation du Mexique en tant que pôle de tourisme médical continue d'attirer des patients américains à la recherche de forfaits de remodelage à moindre coût [17].

Europe

Pays Métrique clé Moteur clé
Allemagne 24% de la part régionale Infrastructure de cliniques privées, dépenses par habitant élevées
Royaume-Uni 13,8% TCAC Expansion des cliniques enregistrées par la CQC
France 0,06 milliard USD (2025) Chemin d'adoption dirigé par la dermatologie
Italie 10,1% TCAC Tourisme esthétique dans les régions du nord
Espagne 0,03 milliard USD (2025) Positionnement de destination de bien-être côtier
Pays nordiques 9,8% TCAC Préparation élevée à la santé numérique
Russie 0,02 milliard USD (2025) Effets de la politique de substitution des importations
Reste de l'Europe 11,4% TCAC Développements de cliniques en Pologne, République tchèque


Le leadership du marché du remodelage corporel de l'Allemagne en Europe repose sur sa forte densité de pratiques de dermatologie et de chirurgie esthétique privées, soutenue par des dépenses des ménages supérieures à la moyenne pour les procédures électives. La transition vers le MDR de l'UE a augmenté les coûts de conformité pour les fabricants de dispositifs, mais a simultanément élevé les normes de qualité qui favorisent les grands fournisseurs multinationaux par rapport aux entrants plus petits [6]. Le cadre de la Care Quality Commission du Royaume-Uni a favorisé la professionnalisation du segment des med-spas, et la France continue de connaître une croissance grâce aux parcours de traitement prescrits par des dermatologues.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31% de la part régionale Consommation de bien-être urbain, chaînes d'esthétique médicale
Inde 21,4% TCAC Dépenses croissantes de la classe moyenne, expansion des cliniques en métropole
Japon 0,04 milliard USD (2025) Traitements de relâchement cutané pour la population vieillissante
Corée du Sud 19,8% TCAC Demande de crossover de l'écosystème K-beauty
ASEAN 0,03 milliard USD (2025) Tourisme de bien-être en Thaïlande et à Singapour
Reste de l'Asie-Pacifique 16,5% TCAC Approbations réglementaires émergentes


L'Asie-Pacifique est le moteur de la croissance future du marché du remodelage corporel, avec les chaînes d'esthétique médicale de la Chine s'étendant agressivement au-delà des villes de premier niveau et la culture K-beauty de la Corée du Sud créant une demande de crossover pour le remodelage clinique aux côtés des routines de soins de la peau. La classe moyenne métropolitaine en expansion de l'Inde entraîne l'ouverture de cliniques à un rythme estimé de 450 nouveaux centres esthétiques par an [11]. La population vieillissante du Japon génère une demande soutenue pour les traitements de relâchement cutané et de raffermissement corporel qui complètent l'infrastructure dermatologique existante de la région.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 67% de la part régionale Culture forte de la chirurgie plastique, fabricants nationaux
Argentine 11,3% TCAC Stabilisation économique favorisant la reprise des procédures électives
Reste de l'Amérique du Sud 0,01 milliard USD (2025) Développement précoce du marché


Le Brésil domine le marché du remodelage corporel en Amérique du Sud grâce à une culture profondément ancrée des procédures esthétiques — le pays se classe parmi les trois premiers au monde pour les procédures esthétiques réalisées chaque année [7]. Les opérations d'assemblage de dispositifs nationaux réduisent les coûts d'importation, et une grande population de chirurgiens plasticiens certifiés garantit une expertise procédurale. L'environnement macroéconomique volatile de l'Argentine a contraint la croissance, bien que la stabilisation récente de la monnaie commence à libérer la demande de procédures électives accumulées.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28% de la part régionale Infrastructure de bien-être Vision 2030
Émirats 15,7% TCAC Positionnement de tourisme médical à Dubaï
Afrique du Sud 0,01 milliard USD (2025) Adoption du segment de la santé privée
Égypte 12,6% TCAC Base de consommateurs urbains aisés en croissance
Reste du MEA 0,01 milliard USD (2025) Formation d'un marché naissant


Le marché du remodelage corporel au Moyen-Orient et en Afrique est dirigé par l'Arabie Saoudite, où les investissements en santé de la Vision 2030 comprennent des zones de bien-être esthétique dédiées à Riyad et à Djeddah. Les Émirats, en particulier Dubaï, tirent parti de leur marque de tourisme médical pour attirer des patients de tout le Conseil de coopération du Golfe et d'Asie du Sud. Les marchés subsahariens restent naissants mais commencent à enregistrer des importations d'équipements via les réseaux de distribution de la santé privée en Afrique du Sud.


Marché du remodelage corporel par région, 2025-2035

Marché du remodelage corporel Segmentation du marché

Par type de produit

Segment Métrique clé Principal moteur de la demande
Dispositifs non invasifs et peu invasifs 62 % de part (2025) Préférence des consommateurs pour zéro temps d'arrêt
Dispositifs invasifs 12,4 % TCAC (2026–2035) Extraction chirurgicale de graisse en volume élevé


Les dispositifs non invasifs et peu invasifs dominent le marché du remodelage corporel car les patients privilégient de plus en plus les traitements ne nécessitant pas d'anesthésie, d'incisions et un temps de récupération minimal. Les systèmes de cryolipolyse, les plateformes de radiofréquence et les dispositifs HIFEM forment ensemble l'épine dorsale de ce segment, les systèmes multimodaux ayant les prix de vente moyens les plus élevés. L'adoption par les prestataires est motivée par des temps de procédure plus courts permettant plus de rendez-vous par jour et des profils de responsabilité inférieurs par rapport aux alternatives chirurgicales.

Les dispositifs invasifs — liposuccion assistée par laser, liposuccion assistée par ultrasons et plateformes assistées par puissance — conservent leur pertinence sur le marché du remodelage corporel pour les patients nécessitant une extraction de graisse en plus grand volume ou des procédures de lifting corporel que les options non invasives ne peuvent pas encore reproduire. Les centres chirurgicaux et les hôpitaux représentent les principaux acheteurs, et les volumes de procédures restent stables dans les régions où les chirurgiens plasticiens certifiés par le conseil sont nombreux.

Par application

Segment Métrique clé Principal moteur de la demande
Raffermissement de la peau et réduction de la cellulite 45 % de part (2025) Attrait démographique large en termes d'âge
Réduction de la graisse 0,49 milliard USD (2025) Catégorie de traitement non invasif de base
Tonification et définition musculaires 19,7 % TCAC (2026–2035) Expansion de la technologie HIFEM


Le raffermissement de la peau et la réduction de la cellulite dominent le paysage des applications du marché du remodelage corporel car ils servent la plus large tranche d'âge des patients — des femmes post-grossesse dans la trentaine aux adultes de plus de 55 ans traitant le relâchement lié à l'âge. Les plateformes de radiofréquence et d'ultrasons sont les modalités dominantes, et les protocoles de traitement impliquent généralement 3 à 6 séances espacées de deux à quatre semaines.

La tonification et la définition musculaires sont l'histoire de croissance marquante. Les plateformes HIFEM qui induisent des contractions musculaires supramaximales ont créé une toute nouvelle catégorie de traitement qui n'existait pas à l'échelle commerciale avant 2018. Des autorisations réglementaires rapides et une forte visibilité sur les réseaux sociaux ont positionné cette application comme le segment à la croissance la plus rapide au sein du marché du remodelage corporel, attirant particulièrement les consommateurs orientés vers la forme physique qui recherchent une définition sculptée au-delà de ce que l'exercice seul peut offrir.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux 69 % de part (2025) Volume de procédures, structures de remboursement
Spas médicaux 18,2 % TCAC (2026–2035) Modèles d'abonnement, commodité pour le consommateur
Cliniques de dermatologie et autres 0,17 milliard USD (2025) Voies de référence spécialisées


Les hôpitaux conservent la plus grande part du marché du remodelage corporel par utilisateur final car ils effectuent à la fois des procédures invasives et non invasives sous un même toit, tirant parti de l'infrastructure chirurgicale existante et d'un personnel pluridisciplinaire. Les cycles de budget d'investissement dans les grands systèmes hospitaliers permettent également l'acquisition de plateformes multimodales haut de gamme que les petites installations ne peuvent pas financer.

Les spas médicaux comblent rapidement l'écart. Leur image de marque orientée vers le consommateur, leurs horaires d'ouverture prolongés et leurs prix basés sur l'adhésion en font le point d'accès privilégié pour les patients de première fois. La trajectoire du marché du remodelage corporel dans ce canal indique un changement structurel de part alors que les chaînes de spas médicaux professionnalisent leurs opérations et investissent dans des cadres de gouvernance clinique.


Analyse Concurrentielle

Le marché du remodelage corporel présente une concentration moyenne, avec un indice Herfindahl–Hirschman (IHH) estimé en dessous de 1 500 et les cinq principaux acteurs détenant environ 45 à 52 % des revenus mondiaux. La concurrence se concentre sur l'étendue de la plateforme, la profondeur des preuves cliniques et la flexibilité du financement des fournisseurs. Les challengers plus petits gagnent des parts de marché grâce à l'innovation dans des modalités de niche, tandis que les acteurs établis défendent leurs positions par le biais de regroupements de portefeuille et de réseaux d'académie de formation.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché du Remodelage Corporel Positionnement Stratégique
AbbVie (Allergan Aesthetics) ~10–14% Plateforme de cryolipolyse CoolSculpting Elite Pionnier du marché dans le gel non invasif des graisses ; vaste capital de marque
Cynosure (Hologic) ~8–11% Lipolyse au laser SculpSure, TempSure RF Large portefeuille couvrant la réduction des graisses et le raffermissement de la peau
InMode ~7–10% BodyTite, EvolveX, Morpheus8 Body Spécialiste de la lipolyse assistée par RF et du remodelage sous-cutané
BTL Industries ~7–10% Emsculpt NEO, Exilis Ultra 360 Dominance de la double modalité HIFEM + RF
Cutera ~5–7% truSculpt iD, truSculpt fleX Plateforme RF monopolaire avec un modèle de coût de consommable faible
Syneron Candela ~5–7% UltraShape Power, VelaShape III Plateforme de cellulite par ultrasons focalisés + IR/RF
Venus Concept ~3–5% Venus Bliss MAX, Venus Legacy Modèle d'appareil par abonnement et paiement par traitement
Alma Lasers (Sisram Medical) ~3–5% Accent Prime, Opus Plasma Technologie combinée d'ultrasons + RF unipolaire
Sciton ~2–4% SkinTyte II, plateforme JOULE Laser chirurgical-esthétique premium multi-application
Solta Medical (Bausch Health) ~2–4% Thermage FLX, Liposonix Pionnier du raffermissement des tissus par radiofréquence


Actualités récentes & Développements


  • InMode (mars 2024) : A élargi la distribution de sa plateforme EvolveX en Asie du Sud-Est grâce à des partenariats avec des distributeurs d'appareils en Thaïlande et au Vietnam, visant à capter la demande régionale croissante [23].


  • Alma Lasers (mai 2023) : A dévoilé le module hybride Accent Prime lors du congrès de l'Académie européenne de dermatologie et de vénérologie (EADV), combinant la livraison simultanée de RF unipolaire et bipolaire [24].
  • Cutera (octobre 2024) : A rapporté une croissance de 22 % d'une année sur l'autre des placements du système truSculpt dans la région Asie-Pacifique, alimentée par la demande des chaînes de cliniques esthétiques franchisées en Inde et en Corée du Sud [25].


Marché du remodelage corporel Market Report Scope

Paramètre Détail
Portée du marché Marché mondial du remodelage corporel à travers les dispositifs, applications, utilisateurs finaux et géographies
Période d'étude 2021–2035
CAGR (Période de prévision) 14,8 % (2026–2035)
Taille du marché — Année de base (2025) 1,71 milliard USD
Taille du marché — Point de terminaison de prévision (2035) 6,79 milliards USD
Segment à la croissance la plus rapide Tonification et définition musculaire (par application); Spas médicaux (par utilisateur final)
Entreprises profilées AbbVie, Cynosure, InMode, BTL Industries, Cutera, Syneron Candela, Venus Concept, Alma Lasers, Sciton, Solta Medical
Devise d'évaluation Milliard USD

FAQ

Comment la cryolipolyse se compare-t-elle à la radiofréquence pour la réduction de la graisse abdominale en termes d'efficacité par séance ?
La cryolipolyse réduit généralement la graisse sous-cutanée de 20 à 25 % par séance, tandis que la radiofréquence moyenne une réduction de graisse de 15 à 20 % avec des avantages supplémentaires de raffermissement de la peau . La cryolipolyse convient aux patients axés sur le volume de graisse, tandis que la radiofréquence attire ceux qui souhaitent un raffermissement combiné.
Quelles structures de financement les spas médicaux utilisent-ils pour réduire les coûts d'acquisition des patients sur le marché du remodelage corporel ?
De nombreux spas médicaux s'associent à des plateformes de financement tierces offrant des plans à 0 % APR pendant 6 à 12 mois, transformant les coûts de traitement élevés en versements gérables [9]. Cette approche augmente les taux de conversion de 30 à 40 % par rapport aux modèles de paiement intégral.
Quel chemin réglementaire du marché du remodelage corporel — FDA 510(k) ou EU MDR — présente un risque de commercialisation plus élevé pour les nouveaux entrants ?
L'EU MDR impose des exigences de preuves cliniques plus strictes et des délais d'évaluation de conformité plus longs que le chemin du dispositif prédicat FDA 510(k) [6]. Les nouveaux entrants lancent généralement d'abord aux États-Unis et considèrent l'approbation européenne comme une entrée sur le marché en seconde phase.
Comment les fournisseurs gèrent-ils les attentes des patients pour réduire les taux d'insatisfaction post-traitement sur le marché du remodelage corporel ?
Les cliniques leaders utilisent un scan corporel 3D standardisé lors de l'admission et du suivi pour établir des repères objectifs . Les consultations pré-traitement incluent désormais des plages de résultats réalistes plutôt que des résultats idéalisés.
Quel rôle joue la certification de formation des fournisseurs dans la différenciation concurrentielle sur le marché du remodelage corporel ?
Les fabricants qui exploitent des académies de formation de marque — comme les centres de formation de BTL — créent une fidélité des opérateurs et des réseaux de référence . Les fournisseurs certifiés rapportent un débit de patients 25 % plus élevé grâce à des protocoles de traitement optimisés.
Comment les modèles de location d'appareils affectent-ils les barrières à l'entrée sur le marché du remodelage corporel pour les praticiens indépendants ?
Les structures de paiement par impulsion et de location mensuelle réduisent l'investissement initial de plus de 200 000 USD à moins de 3 000 USD par mois [9]. Ce changement ouvre le marché aux praticiens solitaires et aux petites cliniques qui étaient auparavant exclus.
Quels chemins d'assurance ou de remboursement, le cas échéant, existent pour les procédures de remodelage corporel sur le marché du remodelage corporel ?
La plupart des assureurs commerciaux classifient le remodelage comme cosmétique et excluent la couverture, bien que la panniculectomie post-bariatrie puisse être qualifiée sous des codes reconstructifs [16]. Les comptes de dépenses flexibles (FSA) aux États-Unis couvrent parfois les traitements prescrits par un médecin.
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices, peer-reviewed aesthetic medicine journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society for Dermatologic Surgery (ASDS), American Society of Plastic Surgeons (ASPS), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, IEEE Standards Association (medical device technology standards), AdvaMed (Advanced Medical Technology Association), Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Division, China National Medical Products Administration (NMPA), OECD Health Statistics, and national health ministry reports from key aesthetic medicine markets. These sources were utilized to collect procedural statistics, FDA 510(k) and PMA approval data, CE marking certifications, safety surveillance reports, obesity prevalence trends, and competitive landscape analysis for radio frequency lipoplasty devices, high intensity focused ultrasound systems, laser-assisted lipolysis devices, and ultrasound-assisted liposuction technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from companies that make body contouring devices, OEMs of cosmetic lasers, and suppliers of radio frequency components were examples of supply-side sources. Board-certified plastic surgeons, dermatologists, medical spa directors, hospital surgical device procurement leads, clinical research organization (CRO) managers in charge of aesthetic device trials, and proprietors of specialist aesthetic clinics were among the demand-side sources. Primary research confirmed product pipeline timelines for RF and laser technologies, validated market segmentation across device categories, and collected data on clinical adoption patterns, reimbursement dynamics for invasive versus non-invasive procedures, pricing strategies for capital equipment versus consumables, and utilization trends across CROs, hospitals, and medical spa facilities.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

By Region: North America (36%), Europe (29%), Asia-Pacific (26%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping of capital equipment and procedure volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in radio frequency, laser, ultrasound, and HIFU technologies

Product mapping across non-invasive devices (radio frequency lipoplasty, HIFU lipoplasty), minimally invasive devices (laser-assisted lipolysis, RF-assisted liposuction), and invasive devices (ultrasound-assisted liposuction)

Analysis of reported and modeled annual revenues specific to body contouring device portfolios including capital equipment sales and recurring consumables revenue

Coverage of tier-1 and tier-2 manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region differentiated by invasive vs. non-invasive modalities) and top-down (manufacturer revenue validation and installed base analysis) approaches to derive segment-specific valuations for CRO, hospital, and medical spa end-user channels

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















