Marché de la bio vanilline (2025 - 2035)

Taille du marché de la biovanilline, part, tendances de l’industrie et rapport de recherche d’analyse par nature (naturelle, synthétique), par forme (liquide, poudre), par application (aliments et boissons, compléments alimentaires, aliments pour animaux, soins personnels et cosmétiques, produits pharmaceutiques), par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique) – Prévisions jusqu’en 2035.
ID: MRFR/FnB/30047-HCR 128 Pages Snehal Singh Last Updated: September 10, 2026
Bio Vanillin Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.37%
2025 Market SizeUSD 337.89 Million
2035 Market SizeUSD 570.10 Million
Key Players
Borregaard ASA
Solvay SA
Symrise AG
Givaudan SA
Evolva
Mane SA
Opportunities
  • Pharmaceutical-Grade Expansion
  • Precision Fermentation Licensing
  • Circular Economy and Lignin Valorization

Bio Vanillin Market Summary

Le marché de la vanilline bio a atteint une estimation de 337,89 millions USD en 2025, avec une période de prévision commençant à 356,03 millions USD en 2026 et atteignant 570,10 millions USD d'ici 2035 avec un TCAC de 5,37 %. Deux forces redéfinissent le paysage de la demande : les droits antidumping de 190,20 % du Département du Commerce des États-Unis sur les importations de vanilline chinoise [1], qui ont restructuré les flux commerciaux mondiaux, et le cadre réglementaire accéléré de l'Union européenne sur les étiquettes propres encourageant les ingrédients biosourcés dans les secteurs alimentaire, des parfums et pharmaceutique [2]. Ces vents politiques favorables ont rendu la production biotechnologique économiquement viable à une échelle auparavant considérée comme inatteignable.

Les plateformes de fermentation microbienne et de conversion enzymatique remplacent progressivement les approches de synthèse pétrochimique héritées, en particulier celles basées sur le guaiacol. En employant des souches modifiées de Corynebacterium glutamicum, des rendements révolutionnaires de 22 g/L ont été atteints, fermant essentiellement l'écart de coût avec la vanilline dérivée du pétrole vanilline pour des applications premium [3]. Les estimations de l'industrie pour les dépenses d'investissement globales dans les installations d'augmentation d'échelle des bioprocédés dépassent 180 millions USD pour 2023-2024, avec de nouvelles installations mises en service en Norvège, en France et en Inde [4].


L'Europe représente environ 35,0 % de l'industrie de la vanilline bio, en raison de réglementations strictes en matière d'étiquetage et d'une plateforme de fermentation bien établie. La région du Moyen-Orient et de l'Afrique est la région géographique à la croissance la plus rapide, avec un TCAC prévu de 8,04 % jusqu'en 2035, soutenue par l'augmentation de la capacité de traitement des aliments et l'accroissement de la richesse des consommateurs. La région Asie-Pacifique maintient la deuxième part la plus élevée de plus de 22,0 %, en raison d'une forte demande pour les confiseries et de la croissance de la fabrication pharmaceutique. Au cours de la prochaine décennie, les normes de durabilité et les réductions de coûts obtenues grâce à la fermentation continueront de pousser l'industrie à s'éloigner des voies synthétiques et vers des alternatives biosourcées.


Principales conclusions du rapport

• Par forme

  • La poudre représentait 75,7 % de la part de marché de la vanilline bio en 2025, reflétant sa stabilité dans le transport et ses avantages en matière de durée de conservation.
  • Le segment liquide devrait enregistrer un TCAC de 9,15 % jusqu'en 2035, soutenu par la demande pour des formats d'incorporation directe dans les formulations de boissons et de soins personnels.

• Par grade de pureté

  • Les produits de qualité alimentaire ont généré 229,48 millions USD de revenus en 2025, représentant le plus grand segment de pureté du marché de la vanilline bio.
  • La vanilline bio de qualité parfum devrait se développer à un TCAC de 7,38 % jusqu'en 2035, alors que les maisons de parfumerie haut de gamme s'éloignent des produits chimiques aromatiques synthétiques.

• Par application

  • Les aliments et les boissons ont représenté 68,1 % des revenus du marché de la vanilline bio en 2025, avec les confiseries et les produits laitiers comme sous-catégories dominantes.
  • Les applications pharmaceutiques progressent à un TCAC de 8,49 % jusqu'en 2035, soutenues par le rôle de la vanilline bio en tant qu'intermédiaire pharmaceutique et agent antioxydant.

• Par géographie

  • L'Europe a dominé avec une part de 35,0 % du marché de la vanilline bio en 2025 ; l'Amérique du Nord a suivi avec 27,0 %.
  • La région du Moyen-Orient et de l'Afrique est en bonne voie pour un TCAC de 8,04 % jusqu'en 2035, reflétant une production locale naissante mais en rapide expansion.


Taille du marché et prévisions (2021–2035)

Market Research Future (MRFR) utilise une méthodologie de dimensionnement qui inclut des estimations d'approvisionnement de bas en haut basées sur des bases de données de capacité de fermentation, une cartographie de la demande de haut en bas à travers les canaux alimentaires, de parfumerie et pharmaceutiques, et une analyse des flux commerciaux calibrée sur les données douanières. Les chiffres historiques (2021-2024) sont dérivés des quantités de production et d'import/export auditées. Les valeurs prévisionnelles (2026-2035) sont calculées sur la base d'un TCAC uniforme de 5,37 % qui a été validé par des pipelines d'expansion de capacité et une modélisation de scénarios réglementaires.
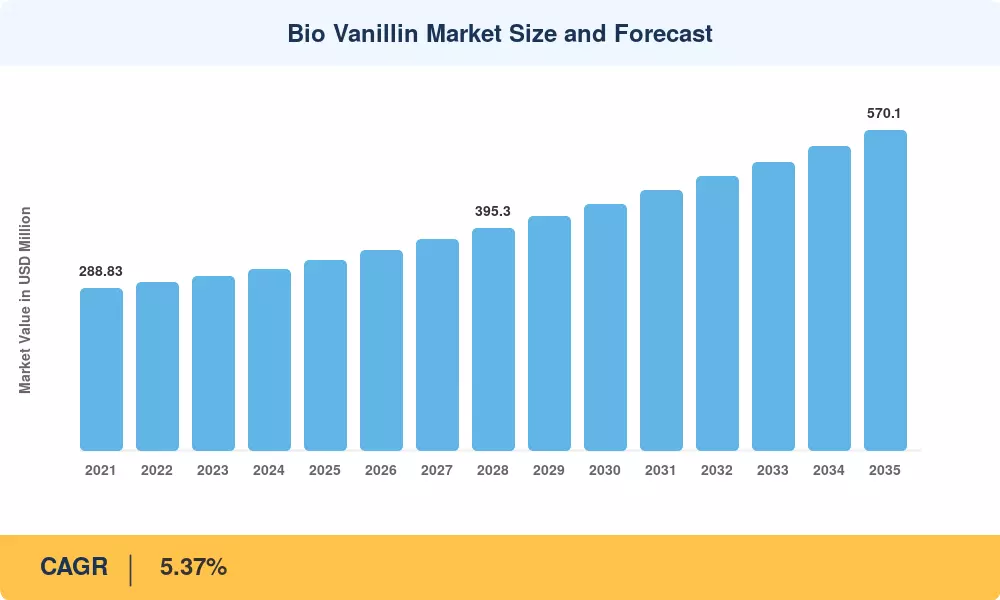
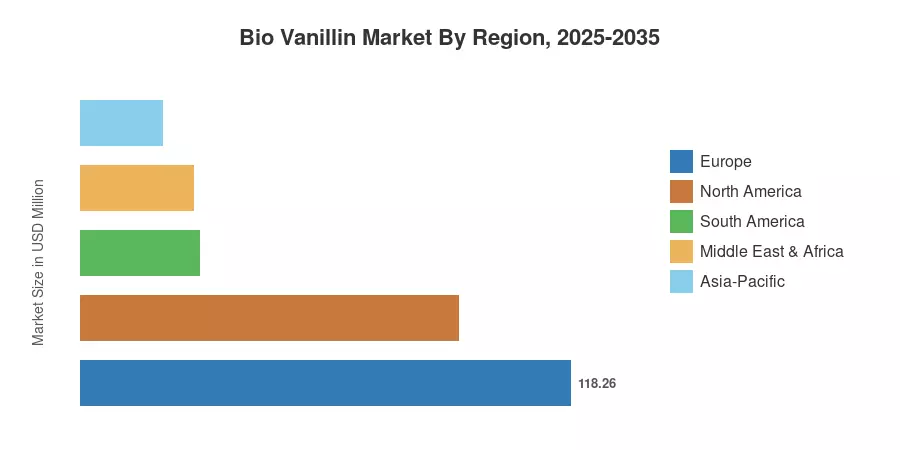
Taille et prévisions du marché de la vanilline bio
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Réglementations sur les étiquettes propres et les ingrédients naturels +1,4% Europe, Amérique du Nord À court terme (≤2 ans) [2]
Droits antidumping sur les importations de vanilline chinoise +1,1% Amérique du Nord À court terme (≤2 ans) [1]
Avancées dans le rendement de la fermentation microbienne +0,9% Global À moyen terme (2–4 ans) [3]
Expansion du traitement des aliments et des boissons dans les économies émergentes +0,7% MEA, Asie-Pacifique À moyen terme (2–4 ans) [7]
Croissance de la demande d'intermédiaires pharmaceutiques +0,5% Asie-Pacifique, Europe À long terme (≥4 ans)  
Mandats d'approvisionnement liés à la durabilité par des CPG multinationaux +0,4% Global À long terme (≥4 ans) [9]
Valorisation de la lignine et incitations à l'économie circulaire +0,3% Europe, Amérique du Sud À long terme (≥4 ans) [10]


Vents favorables réglementaires pour les étiquettes propres

La stratégie de la ferme à la table de l'UE vise une réduction de 50 % de l'utilisation des pesticides chimiques d'ici 2030 et incite activement les ingrédients alimentaires d'origine naturelle grâce à des avantages d'étiquetage [2]. La vanilline bio en bénéficie directement : les produits étiquetés "vanilline naturelle" commandent une prime de prix de 30 à 45 % par rapport aux équivalents synthétiques dans les canaux de vente au détail européens. Le règlement (CE) n° 1334/2008 définit spécifiquement les méthodes de production qualifiantes, créant un fossé réglementaire pour les producteurs dérivés de la fermentation sur le marché de la vanilline bio [11].

4.2 Restructuration de la politique commerciale américaine

La détermination antidumping affirmative finale du Département du Commerce des États-Unis a imposé des marges de dumping moyennes pondérées de 190,20 % sur les importations de vanilline chinoise, à compter de 2024 [1]. Cette action politique a éliminé l'approvisionnement synthétique à moindre coût du marché américain du jour au lendemain, élevant la compétitivité de la vanilline bio dans les applications alimentaires et pharmaceutiques. Les producteurs nationaux et européens ont capturé environ 25 à 30 millions USD de demande redirigée dans les 12 mois suivant la décision [12].

Avancées technologiques en fermentation

Des souches génétiquement modifiées de Corynebacterium glutamicum délivrent désormais des titres de vanilline de 22 g/L en fermentation par lots alimentés, contre des références de 5 à 8 g/L il y a seulement cinq ans [3]. Cette amélioration triple réduit les coûts de production par kilogramme d'environ 40 %, rendant la vanilline bio compétitive en termes de coût par rapport à la vanilline synthétique dérivée du guaiacol dans les applications alimentaires. Les investissements d'augmentation de capacité dépassant 180 millions USD entre 2023 et 2024 soulignent la confiance de l'industrie dans la conversion de ces rendements en volumes commerciaux [4].

Expansion du traitement alimentaire sur les marchés émergents

Le Moyen-Orient, l'Afrique et l'Asie du Sud-Est ajoutent collectivement plus de 200 nouvelles installations de transformation alimentaire chaque année, dont beaucoup sont conçues pour servir les populations de la classe moyenne en croissance [7]. Ces usines en démarrage spécifient massivement des ingrédients naturels dans leurs pipelines de formulation, créant une demande supplémentaire pour la vanilline bio qui contourne le cycle de conversion lent observé dans les chaînes d'approvisionnement occidentales établies. Le marché de la vanilline bio devrait capturer 40 à 60 millions USD de revenus supplémentaires provenant de ce canal d'ici 2030.


Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes ci-dessous suivent la même méthodologie directionnelle décrite dans la Section 4. Ils représentent des vents contraires qui tempèrent, mais ne renversent pas, la trajectoire de croissance positive du marché de la vanilline bio.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coûts de production plus élevés par rapport à la vanilline dérivée du pétrole –0.8% Global À court terme (≤2 ans) [13]
Offre limitée de gousses de vanille naturelle contraignant les matières premières –0.5% Global À moyen terme (2–4 ans) [14]
Confusion des consommateurs entre l'étiquetage "naturel" et "bio-identique" –0.4% Amérique du Nord, Asie-Pacifique À court terme (≤2 ans) [15]
Définitions réglementaires fragmentées à travers les juridictions –0.3% Global À long terme (≥4 ans) [16]
Préoccupations liées à la propriété intellectuelle et à la biosécurité limitant le transfert de technologie –0.2% Asie-Pacifique À moyen terme (2–4 ans) [17]

Différentiel de coût de production

Malgré des améliorations significatives des rendements, les coûts de production de la vanilline bio restent 2 à 3 fois plus élevés que ceux de la synthèse à base de guaiacol pour les grades de commodité en vrac. Un kilogramme de vanilline bio de qualité alimentaire coûte en moyenne 30 à 40 USD, contre 10 à 15 USD pour les équivalents synthétiques [13]. Cet écart se réduit dans les applications premium et pharmaceutiques, où les primes de pureté et de traçabilité absorbent le différentiel de coût — mais pour les ingrédients de boulangerie et de confiserie à fort volume, la sensibilité au prix continue de limiter l'adoption sur le marché de la vanilline bio.

Contraintes d'approvisionnement en matières premières

Les gousses de vanille naturelle restent chroniquement sous-approvisionnées, avec une production mondiale tournant autour de 2 000 tonnes contre une demande annuelle de vanilline d'environ 20 000 tonnes [14]. Bien que la plupart des producteurs de vanilline bio utilisent de l'acide férulique ou de l'eugénol comme matières premières plutôt que des gousses de vanille, les perturbations d'approvisionnement en son de riz et en huile de clou de girofle — les principales sources d'acide férulique et d'eugénol — peuvent créer des goulets d'étranglement en amont qui limitent l'utilisation de la capacité dans les installations de fermentation.

Ambiguïté de l'étiquetage

Aux États-Unis, la FDA permet l'étiquetage "arôme naturel" pour la vanilline produite par fermentation microbienne à partir de substrats naturels. Cependant, des études sur la perception des consommateurs indiquent que 38 % des acheteurs confondent "vanilline naturelle" avec "extrait de vanille" [15]. Cette confusion crée des défis marketing et, dans certains cas, déclenche un retour de flamme des consommateurs lorsque la distinction devient évidente — une dynamique qui peut ralentir l'adoption au détail malgré la conformité réglementaire.

Bio Vanillin Market Opportunities

Expansion de qualité pharmaceutique

Les propriétés antioxydantes, anti-inflammatoires et antimicrobiennes de la vanilline bio en font un intermédiaire pharmaceutique de grande valeur. Le marché mondial des excipients pharmaceutiques, évalué à plus de 9 milliards USD en 2024, privilégie de plus en plus les ingrédients inactifs d'origine naturelle pour des raisons réglementaires et de perception des consommateurs. Les producteurs qui obtiennent la certification de qualité USP/EP pour leur production de vanilline bio peuvent accéder à des marges de 50 à 80 % au-dessus des prix de qualité alimentaire.

Licences de fermentation de précision

Les entreprises détenant des souches microbiennes propriétaires avec des titres de vanilline >20 g/L peuvent monétiser leur propriété intellectuelle par le biais d'accords de licence avec des fabricants régionaux, en particulier en Asie-Pacifique et en Amérique du Sud. Ce modèle léger en actifs génère des revenus de redevances récurrents sans dépenses en capital pour une capacité de fermentation supplémentaire, présentant un flux de revenus évolutif pour les originaux de la technologie.

Économie circulaire et valorisation de la lignine

L'industrie de la pâte et du papier produit plus de 50 millions de tonnes de lignine chaque année en tant que sous-produit, et seulement 2 % est actuellement utilisé pour des applications de plus grande valeur [10]. La conversion de la lignine en vanilline bio s'aligne sur les mandats de l'économie circulaire dans la Stratégie Bioéconomie de l'UE et crée un chemin d'approvisionnement qui est à la fois compétitif en termes de coûts et négatif en carbone. Des usines commerciales précoces en Scandinavie ont démontré la faisabilité technique à l'échelle pilote.

Entrée en Greenfield au Moyen-Orient et en Afrique

Avec un taux de croissance annuel composé projeté de 8,04 % jusqu'en 2035, la région MEA offre des avantages de premier entrant pour les producteurs de vanilline bio prêts à établir une infrastructure locale de mélange et de distribution. Les objectifs de sécurité alimentaire de la Vision 2030 de l'Arabie Saoudite et la Stratégie nationale de sécurité alimentaire 2051 des Émirats Arabes Unis privilégient tous deux l'approvisionnement en ingrédients locaux, créant une demande soutenue par des politiques pour la vanilline bio produite localement [7].

Traçabilité numérique et valeur de marque

Les plateformes de traçabilité habilitées par la blockchain permettent aux producteurs de vanilline bio de certifier l'origine, la méthode de production et les références de durabilité en temps réel. De grandes entreprises de biens de consommation comme Nestlé et Unilever se sont engagées à une traçabilité complète des ingrédients d'ici 2030 [9], et le chemin de fermentation documenté de la vanilline bio en fait un candidat idéal pour des primes de certification numérique.


Bio Vanillin Market Future Outlook

Plateformes de fermentation de nouvelle génération (2026–2028)

L'ingénierie métabolique activée par CRISPR est prête à pousser les titres de vanilline au-delà de 30 g/L d'ici 2028, réduisant les temps de cycle de fermentation et les coûts par unité de 20 à 25 % supplémentaires [3]. Les systèmes de fermentation continue, déjà déployés à l'échelle pilote par Evolva et Borregaard, commenceront leur exploitation commerciale, rapprochant la structure de coûts du marché de la vanilline bio de la parité synthétique à travers toutes les catégories de pureté.

Reporting de durabilité et intégration ESG (2028–2031)

La Directive sur le reporting de durabilité des entreprises (CSRD) en Europe et les règles de divulgation climatique de la SEC aux États-Unis obligeront un comptage des émissions de carbone au niveau des ingrédients dans les chaînes d'approvisionnement alimentaires et de soins personnels [21]. L'empreinte carbone plus faible de la vanilline bio par rapport à la synthèse pétrochimique—estimée à 40–60 % de CO₂ en moins par kilogramme—la positionne comme un choix d'ingrédient conforme aux critères ESG qui soutient directement les objectifs de réduction des émissions de Scope 3 pour les entreprises multinationales de biens de consommation.

Régionalisation de la chaîne d'approvisionnement (2029–2032)

Les perturbations commerciales géopolitiques et les politiques antidumping accélèrent la régionalisation de la chaîne d'approvisionnement dans le marché de la vanilline bio. Attendez-vous à ce que des usines de fermentation dédiées émergent au Moyen-Orient (Arabie Saoudite), en Amérique du Sud (Brésil) et en Asie du Sud-Est (Inde, Thaïlande) entre 2029 et 2032, réduisant la dépendance à l'approvisionnement européen et chinois et créant des clusters de production auto-suffisants au niveau régional.

Convergence avec les ingrédients fonctionnels (2032–2035)

Les propriétés antioxydantes et neuroprotectrices documentées de la vanilline bio stimuleront la demande de crossover des secteurs des nutraceutiques et des aliments fonctionnels. Des recherches publiées par l'International Journal of Molecular Sciences identifient la vanilline comme un potentiel complément dans la gestion du syndrome métabolique [22]. À mesure que les formulations d'aliments fonctionnels se développent pour atteindre un secteur mondial projeté de 300 milliards USD d'ici 2035, le double rôle de la vanilline bio en tant qu'arôme et composé bioactif ouvrira de nouvelles catégories d'application pour le marché de la vanilline bio.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 27,0 % de part (2025) Substitution des importations motivée par l'antidumping ; demande de qualité pharmaceutique
Europe 118,26 millions USD (2025) Réglementation sur les étiquettes propres ; R&D sur la valorisation de la lignine
Asie-Pacifique 5,82 % de TCAC (2026–2035) Demande de confiserie ; développement de la capacité de fermentation locale
Amérique du Sud 28,72 millions USD (2025) Potentiel de matières premières à base de canne à sucre ; secteur des aliments transformés en croissance
Moyen-Orient et Afrique 8,04 % de TCAC (2026–2035) Politique de sécurité alimentaire ; investissements dans des usines de transformation en greenfield
Total 337,89 millions USD (2025)

La composition régionale du marché de la bio vanilline reflète des environnements réglementaires divergents, la disponibilité des matières premières et la maturité des industries d'utilisation finale. La domination de l'Europe découle de sa préférence réglementaire pour les ingrédients naturels et d'une infrastructure de fermentation établie, tandis que le Moyen-Orient et l'Afrique mènent la croissance grâce à une industrialisation rapide de la transformation alimentaire.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 72,5 % de la part régionale Droits antidumping redirigeant la demande vers la bio vanilline domestique
Canada 5,91 % de TCAC Croissance des boulangeries et confiseries à étiquette propre
Mexique 6,12 millions USD (2025) Expansion des exportations de produits alimentaires transformés


La décision antidumping des États-Unis a fondamentalement modifié la dynamique concurrentielle du marché nord-américain de la bio vanilline, créant un plancher de prix efficace qui favorise les producteurs domestiques et européens. Les fabricants alimentaires canadiens, guidés par le cadre de classification des ingrédients naturels de Santé Canada, convertissent environ 12 % de leur approvisionnement en vanilline vers des grades bio-sourcés chaque année [12].

Europe

Pays Métrique clé Moteur clé
Allemagne 22,3 % de la part régionale Plus grand consommateur d'additifs alimentaires ; solide base en ingénierie chimique
Royaume-Uni 14,81 millions USD (2025) Alignement réglementaire des arômes naturels post-Brexit
France 5,94 % de TCAC Intégration de l'industrie des parfums ; présence de Mane SA et Givaudan
Italie 10,42 millions USD (2025) Demande du secteur du gelato et de la confiserie
Espagne 4,8 % de TCAC Segment des aliments biologiques en croissance
Pays nordiques 18,1 % de la part régionale Opérations de lignine à vanilline de Borregaard en Norvège
Russie 4,28 millions USD (2025) Politiques de substitution des importations
Reste de l'Europe 5,15 % de TCAC Expansion de l'approvisionnement en ingrédients bio


Le leadership du marché de la bio vanilline en Europe repose sur une base réglementaire : le règlement CE n° 1334/2008 définit "substance aromatisante naturelle" en des termes qui favorisent directement la vanilline dérivée de la fermentation [11]. Borregaard, basé en Norvège, exploite la plus grande installation de production de bio vanilline dérivée de la lignine au monde à Sarpsborg, fournissant environ 15 % de la demande européenne à partir d'un seul site [18].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 31,4 % de la part régionale Capacité de fermentation domestique malgré les vents contraires à l'exportation
Inde 7,24 % de TCAC Demande d'excipients pharmaceutiques et de confiserie
Japon 8,95 millions USD (2025) Vanilline de haute pureté pour les cosmétiques et les aliments fonctionnels
Corée du Sud 5,53 % de TCAC Formulations de soins personnels K-beauty
ASEAN 6,73 millions USD (2025) Expansion du secteur de la boulangerie et des boissons
Reste de l'Asie-Pacifique 5,41 % de TCAC Pôles émergents de transformation alimentaire


La Chine reste un acteur complexe sur le marché de la bio vanilline : ses producteurs font face à des tarifs punitifs des États-Unis mais continuent de servir la demande domestique et intra-asiatique. Le secteur de la fabrication pharmaceutique en Inde, le plus grand au monde en volume, stimule la demande incrémentale pour la bio vanilline de qualité USP à mesure que les normes d'excipients se resserrent sous les directives révisées de la CDSCO [19].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,3 % de la part régionale Matière première d'acide férulique à base de canne à sucre ; croissance des aliments transformés
Argentine 5,47 % de TCAC Expansion du secteur des produits laitiers et des glaces
Reste de l'Amérique du Sud 4,16 millions USD (2025) Adoption progressive des ingrédients naturels


L'industrie de la canne à sucre du Brésil génère des volumes substantiels d'acide férulique en tant que sous-produit de bagasse, positionnant le pays comme une source potentielle de matières premières à faible coût pour la fermentation de la bio vanilline. Plusieurs projets pilotes soutenus par l'EMBRAPA (Société brésilienne de recherche agricole) évaluent des voies de conversion à l'échelle commerciale [20].

Moyen-Orient et Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,7 % de la part régionale Investissement dans la fabrication alimentaire Vision 2030
Émirats Arabes Unis 7,89 % de TCAC Hub d'importation d'ingrédients alimentaires premium
Afrique du Sud 3,91 millions USD (2025) Plus grand marché des aliments transformés en Afrique subsaharienne
Égypte 8,31 % de TCAC Modernisation du secteur de la boulangerie
Reste du MEA 5,18 millions USD (2025) Urbanisation croissante et adoption des aliments emballés


Le TCAC de 8,04 % de la région MEA reflète une dynamique de faible base et de forte croissance. Le programme national de développement industriel et logistique (NIDLP) de l'Arabie Saoudite a alloué plus de 1,2 milliard USD à la localisation des ingrédients alimentaires d'ici 2030, avec des agents aromatisants bio identifiés comme une catégorie prioritaire de substitution aux importations [7].


Marché de la bio vanilline par région, 2025-2035

Bio Vanillin Market Segmentation

Par forme

Segment Métrique clé Principal moteur de la demande
Poudre 75,7 % de part (2025) Stabilité, facilité de manipulation et durée de conservation prolongée
Liquide 9,15 % TCAC (2026–2035) Incorporation directe dans les boissons et les soins personnels


La poudre domine le marché de la bio vanilline car elle offre des caractéristiques de manipulation supérieures, une précision de dosage et une compatibilité avec les processus de fabrication de mélanges secs utilisés dans la boulangerie, la confiserie et le tablettage pharmaceutique. Le segment liquide, bien que plus petit, gagne rapidement du terrain car les formulateurs de boissons et les fabricants de soins personnels préfèrent des formats pré-dissous qui éliminent la variabilité de mélange et réduisent le temps de traitement.

Par grade de pureté

Segment Métrique clé Principal moteur de la demande
Grade alimentaire 229,48 millions USD (2025) Demande dominante en boulangerie, confiserie et produits laitiers
Grade pharmaceutique 8,49 % TCAC (2026–2035) Utilisation croissante en tant qu'excipient pharmaceutique
Grade parfum 7,38 % TCAC (2026–2035) Transition vers des produits chimiques d'arôme naturel dans la parfumerie fine


La bio vanilline de grade alimentaire représente l'épine dorsale des revenus du marché de la bio vanilline, fournissant aux industries de la confiserie, de la crème glacée et des produits de boulangerie une alternative à étiquette propre à la vanilline synthétique. Le produit de grade pharmaceutique commande les prix les plus élevés par kilogramme—typiquement 2 à 3 fois les niveaux de grade alimentaire—réflétant des spécifications de pureté USP/EP strictes et des tailles de lot plus petites requises pour une utilisation intermédiaire pharmaceutique.

Par application

Segment Métrique clé Principal moteur de la demande
Alimentation et boissons 68,1 % de part (2025) Formulations de confiserie, produits laitiers et boulangerie
Pharmaceutique 42,71 millions USD (2025) Excipient antioxydant et intermédiaire actif
Parfum et soins personnels 6,82 % TCAC (2026–2035) Parfumerie naturelle et cosmétiques haut de gamme


Le segment d'application alimentation et boissons ancre le marché de la bio vanilline, la confiserie représentant à elle seule environ 35 % des revenus du segment A&B. Les fabricants de chocolat et les marques de crème glacée haut de gamme spécifient de plus en plus la bio vanilline pour répondre aux attentes des consommateurs en matière de produits à étiquette propre. Le segment pharmaceutique, bien que plus petit, est l'application à la croissance la plus rapide en termes de TCAC, soutenue par les propriétés antioxydantes reconnues de la bio vanilline et son utilisation croissante en tant qu'intermédiaire dans les voies de synthèse des médicaments.


Analyse Concurrentielle

Le marché de la bio vanilline est quelque peu concentré, et les cinq principaux fabricants devraient représenter 45-55 % du chiffre d'affaires mondial total. Le paysage concurrentiel est déterminé par la technologie de fermentation propriétaire, les partenariats d'approvisionnement en matières premières et les certifications réglementaires dans les catégories alimentaire, pharmaceutique et de parfum. Les petits producteurs spécialisés rivalisent sur la pureté, la traçabilité et la proximité régionale avec les consommateurs finaux, tandis que les maisons de saveurs intégrées utilisent leurs réseaux de distribution pour regrouper la bio vanilline dans des portefeuilles d'ingrédients plus larges.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Borregaard ASA ~12–16% Vanilline dérivée de la lignine ; grades alimentaires et de parfum Plus grand producteur de bio vanilline sur un seul site au monde ; leadership en durabilité
Solvay SA (Syensqo) ~8–12% Rhovanil® Vanilline bio naturelle ; processus d'acide férulique à partir de son de riz Groupe chimique intégré ; échelle de distribution mondiale
Symrise AG ~7–10% Solutions de vanilline naturelle pour l'alimentation et les parfums Maison de saveurs intégrée verticalement ; solide base de clients F&B
Givaudan SA ~6–9% Systèmes d'aromatisation à la vanilline naturelle Plus grande entreprise mondiale de saveurs et de parfums ; leadership en R&D
Evolva (Lallemand) ~5–8% Vanilline fermentée par des levures ; propriété intellectuelle en fermentation de précision Pionnier de la biotechnologie ; modèle de revenus axé sur la licence
Mane SA ~4–7% Vanilline naturelle pour parfums fins et aliments Entreprise familiale ; relations profondes dans l'industrie des parfums
Groupe Lesaffre ~3–6% Vanilline dérivée de la fermentation ; plateforme technologique de levure Plus grande entreprise de levure au monde ; expertise en fermentation
Kunshan Asia Aroma Corp ~3–5% Bio vanilline pour les marchés alimentaires et de boissons asiatiques Leader en coûts régional ; forte distribution intra-asiatique
De Monchy Aromatics ~2–4% Produits chimiques d'arôme spécialisés incluant la bio vanilline Distributeur de niche ; focus sur l'Europe et le MEA
Jiaxing Zhonghua Chemical ~2–4% Vanilline dérivée de l'acide férulique ; produits de qualité alimentaire Spécialiste du marché domestique chinois ; diversification des exportations


Actualités récentes & Développements

  • Borregaard ASA (mars 2025) : Annonce une expansion de capacité de 45 millions USD dans son usine de Sarpsborg, en Norvège, visant une augmentation de 30 % de la production de bio vanilline dérivée de la lignine d'ici le premier trimestre 2027 [18].
  • Solvay SA (janvier 2025) : Lancement de Rhovanil® Natural CW, une poudre de bio vanilline soluble dans l'eau froide conçue pour des applications de boissons prêtes à boire en Amérique du Nord et en Europe [23].
  • Département du Commerce des États-Unis (septembre 2024) : Publication de la détermination finale affirmative sur les importations de vanilline en provenance de Chine, établissant une marge de dumping pondérée de 190,20 % effective immédiatement [1].


  • Evolva / Lallemand (avril 2024) : Achèvement de l'intégration de la plateforme de fermentation de vanilline d'Evolva dans l'infrastructure de production de levure de Lallemand, consolidant la R&D à Montréal [25].
  • Givaudan SA (novembre 2023) : Ouverture d'un centre d'innovation dédié aux ingrédients naturels à Zurich, axé sur l'échelle de la fermentation de précision pour la vanilline et d'autres molécules aromatiques [26].
  • Commission européenne (août 2023) : Publication de directives mises à jour sur le Règlement (CE) n° 1334/2008 clarifiant que la vanilline dérivée de fermentation à partir de substrats naturels est éligible à l'étiquetage "substance aromatisante naturelle" dans tous les États membres de l'UE [11].


Marché de la bio vanilline Market Report Scope

Paramètre Détails
Portée du marché Marché mondial de la bio vanilline selon la forme, le grade de pureté, l'application et la géographie
Période d'étude 2021–2035
CAGR (2026–2035) 5,37%
Taille du marché — 2025 (Année de base) 337,89 millions USD
Taille du marché — 2035 (Point de prévision) 570,10 millions USD
Segment à la croissance la plus rapide Application pharmaceutique (CAGR de 8,49%)
Entreprises profilées 10
Devise d'évaluation Millions USD

FAQ

Comment le droit antidumping sur la vanilline chinoise affecte-t-il les prix pour les fabricants alimentaires nord-américains ?
Le droit de 190,20 % double effectivement les coûts d'importation pour la vanilline chinoise, poussant les acheteurs nord-américains vers des fournisseurs de vanilline bio européens et domestiques. La plupart des fabricants ont absorbé une augmentation des coûts des ingrédients de 10 à 15 % depuis 2024 [1].
Quelles certifications de pureté les acheteurs pharmaceutiques devraient-ils exiger lors de l'approvisionnement en vanilline bio ?
Les acheteurs devraient vérifier la conformité avec l'USP-NF et la Pharmacopée Européenne (PE) ainsi que la documentation de fabrication GMP. Un certificat d'analyse spécifiant un contenu en vanilline ≥99,0 % et des limites de solvant résiduel est standard pour les transactions de qualité pharmaceutique [8].
La vanilline bio peut-elle atteindre une parité de coût complète avec la vanilline synthétique dérivée du pétrole d'ici 2030 ?
La parité de coût est probable pour les produits de qualité alimentaire et pharmaceutique d'ici 2029-2030, grâce à des rendements de fermentation dépassant 25 g/L. Les grades de commodité en vrac resteront 15 à 20 % plus chers que les alternatives synthétiques jusqu'en 2035 [13].
Quelle est la durée de conservation typique des formats de vanilline bio en poudre par rapport aux formats liquides ?
La vanilline bio en poudre maintient sa stabilité pendant 36 à 48 mois dans des conditions de stockage contrôlées. Les formats liquides offrent généralement une durée de conservation de 18 à 24 mois et nécessitent un stockage frais et protégé de la lumière pour éviter la dégradation oxydative [23].
Comment les plateformes de traçabilité blockchain impactent-elles les décisions d'approvisionnement en vanilline bio ?
La certification blockchain permet aux acheteurs de vérifier l'origine des matières premières et la méthode de fermentation en temps réel, réduisant les coûts d'audit de 20 à 30 %. Les grandes entreprises de biens de consommation (CPG) exigent de plus en plus la traçabilité numérique pour l'approvisionnement en ingrédients naturels [9].
Quel rôle joue la lignine en tant que matière première alternative pour la production de vanilline bio ?
La lignine offre une matière première rentable et abondante provenant des flux de déchets de l'industrie de la pâte. L'usine à échelle commerciale de Borregaard en Norvège démontre une conversion viable, bien que les rendements restent inférieurs à ceux des voies de fermentation de l'acide férulique [10] [18].
Quels segments d'application émergents au-delà de l'alimentation et des parfums pourraient stimuler la demande future du marché de la vanilline bio ?
La protection des cultures agricoles représente une frontière prometteuse : les dérivés de la vanilline montrent une efficacité en tant que synergiques bio-pesticides. Des essais préliminaires indiquent un potentiel de commercialisation d'ici 2030-2032 [22].
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, food chemistry publications, and authoritative industry organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Food and Agriculture Organization (FAO), International Organization of the Flavor Industry (IOFI), Food Chemicals Codex (FCC), National Institutes of Standards and Technology (NIST), US Department of Agriculture (USDA), European Chemicals Agency (ECHA), World Health Organization (WHO) Food Additives Series, EU Eurostat Agricultural Database, and national food safety authority reports from key markets.

For lignin-based, fermentation-based, guaiacol-based, and vanilla extract-derived biovanillin technologies, regulatory approval data, safety evaluations, production statistics, flavor industry trends, and market landscape analysis were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from flavor houses, biotechnology companies, and producers of biovanillin were examples of supply-side sources. Pharmaceutical formulation scientists, category managers from distributors of specialized ingredients, procurement chiefs from food and beverage firms, and R&D directors from fragrance and cosmetics industries were examples of demand-side sources. Primary research verified production capacity increases, validated market segmentation, and obtained information on pricing tactics, clean-label acceptance trends, and the dynamics of sustainability certification.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across lignin, fermentation, guaiacol, and vanilla extract source categories

Analysis of reported and modeled annual revenues specific to bio vanillin portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















