Marché des équipements de test de batteries (2026 - 2035)

Battery Test Equipment Market Research Report By Product Type (Stationary Systems, Portable Platforms), By Application (Cell-Level Testers, Module-Level Testers, Pack-Level Testers), By Battery Chemistry (Lithium-Ion, Lead-Acid, Solid-State, Nickel-Based, Other Chemistries), By End User (Automotive, Consumer Electronics, Energy & Utility, Industrial, Aerospace & Defense) - Forecast to 2035
ID: MRFR/EnP/28103-HCR 128 Pages Aarti Dhapte Last Updated: November 06, 2026
Battery Test Equipment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.88%
2025 Market SizeUSD 636.14 Million
2035 Market SizeUSD 1,232.21 Million
Key Players
Chroma ATE
Hioki
Arbin Instruments
Neware Technology
Maccor
BioLogic
Opportunities
  • Testing-as-a-Service and Data Monetization
  • Emerging-Market Capacity Build-Out
  • Second-Life Grading Platforms

Marché des équipements de test de batteries Résumé du marché

Le marché des équipements de test de batteries a atteint 636,14 millions USD en 2025 et ouvre la fenêtre de prévision à 677,04 millions USD en 2026, grimpant à 1 232,21 millions USD d'ici 2035 avec un TCAC de 6,88 %. Deux catalyseurs ancrent cette trajectoire. La norme de sécurité GB 38031-2025 de la Chine, qui entrera en vigueur en juillet 2026, exige qu'un pack survive à la propagation thermique sans feu ni explosion — un changement par rapport à l'ancienne tolérance d'avertissement de cinq minutes qui rend obsolète une grande base installée de bancs de test d'abus hérités . Parallèlement, le Département de l'énergie des États-Unis a engagé plus de 3 milliards USD dans le cadre de la Loi sur les infrastructures bipartites pour la fabrication et le traitement de cellules domestiques, chaque attribution comportant des éléments de ligne de test de qualification [2].

L'infrastructure de test elle-même est en cours de reconstruction. Les cyclers à courant constant à fonction unique et les chambres climatiques autonomes cèdent la place à des plateformes multi-paramètres qui intègrent le cyclage électrique, l'abus mécanique, le conditionnement environnemental et la mesure de l'impédance électrochimique dans un seul cadre d'instrument avec une couche de données partagée. Le marché des équipements de test de batteries vend désormais des logiciels en parallèle avec le matériel, car l'obligation du passeport de batterie de l'UE qui arrivera en février 2027 oblige les fabricants à lier les dossiers de test à une identité de produit lisible par machine [3].

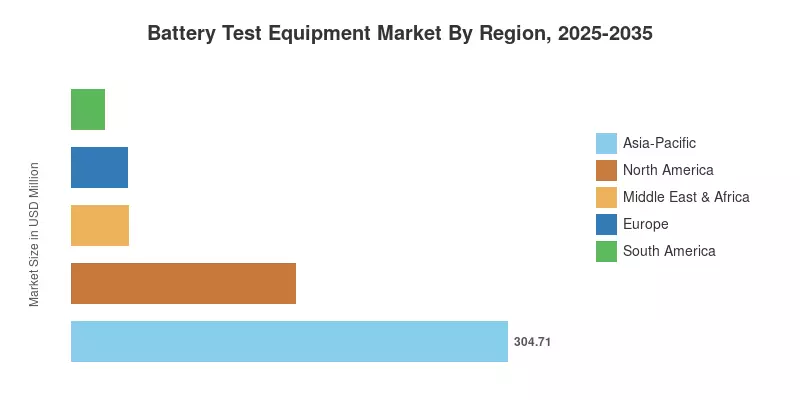
La région Asie-Pacifique domine avec 47,9 % des revenus de 2025, reflétant un pipeline de construction dépassant 270 GWh de capacité régionale annoncée entre 2025 et 2027 [4]. L'Amérique du Nord est la deuxième plus grande région avec une part de 24,6 %, propulsée par le travail de conformité FMVSS 305a et la qualification des cellules rapatriées. La croissance se concentre le plus rapidement en Asie-Pacifique avec un TCAC de 7,42 % jusqu'en 2035. Les acheteurs évaluant le marché des équipements de test de batteries doivent s'attendre à ce que les décisions d'approvisionnement dépendent de plus en plus de l'architecture des données plutôt que du nombre de canaux.

Principaux enseignements du rapport

• Par technologie

  • Les systèmes de test stationnaires ont représenté 63,4 % des revenus du marché des équipements de test de batteries en 2025, reflétant une demande ancrée des bancs de qualification de ligne de production fixe
  • Les gradeurs portables et les analyseurs portatifs progressent à un TCAC de 8,93 %, la plus rapide expansion par type de produit dans l'étude
  • Les plateformes de test à état solide affichent un TCAC de 7,80 % alors que les lignes pilotes passent des cellules à pièces aux formats de poche multi-couches

• Par secteur

  • Les utilisateurs finaux automobiles ont représenté 55,2 % du marché des équipements de test de batteries en 2025, soutenus par des cycles de homologation à travers trois régimes réglementaires
  • Les acheteurs du secteur de l'énergie et des services publics enregistrent un TCAC de 7,54 %, la plus rapide croissance des utilisateurs finaux, liée aux calendriers de mise en service de stockage sur réseau
  • La demande de test pour l'électronique grand public représentait 104,33 millions USD en 2025

• Par région

  • L'Asie-Pacifique a capturé 47,9 % de part de revenus en 2025
  • L'Amérique du Nord a généré 156,49 millions USD en 2025
  • Le Moyen-Orient et l'Afrique se développent à un TCAC de 6,30 % jusqu'en 2035 grâce aux engagements des gigafactories du Golfe

Taille du marché et prévisions (2021–2035)

La taille du marché des équipements de test de batteries a été construite de bas en haut à partir des comptes de canaux installés aux stations de test de cellules, de modules et de packs, vérifiés par rapport aux divulgations d'équipements de capital dans les dépôts annuels des fournisseurs d'instrumentation cotés et aux calendriers de mise en service des gigafactories annoncés. Les valeurs historiques ont été réconciliées avec les données d'importation au niveau des douanes pour l'instrumentation de test et de mesure à travers les huit plus grandes économies de fabrication de batteries. Les valeurs de prévision appliquent un coefficient lié à la capacité qui convertit les ajouts de GWh annoncés en demande de stations de test, puis applique un recouvrement de cycle de remplacement moyen de 7,5 ans.
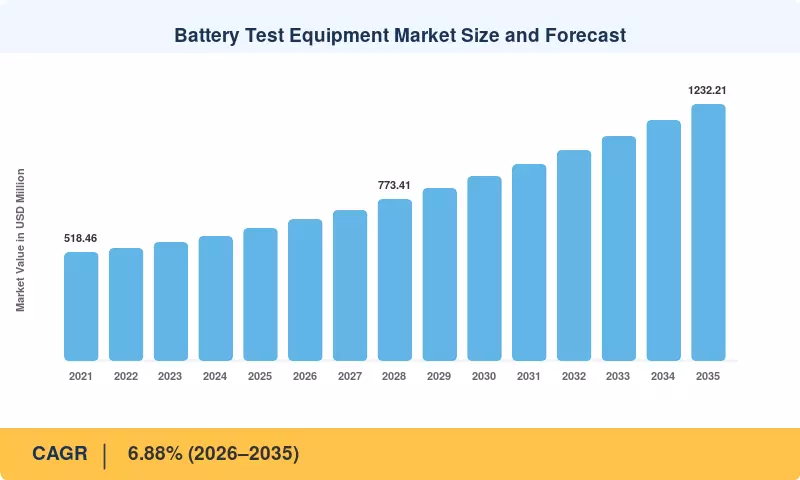
Taille et prévisions du marché des équipements de test de batteries
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Mandats de sécurité de propagation thermique 1.6 Chine, UE, Amérique du Nord À court terme (≤2 ans)
Mise en service de la capacité de gigafactory 1.4 Asie-Pacifique, Europe À moyen terme (2–4 ans) [4]
Augmentation de la production de VE 1.1 Global À moyen terme (2–4 ans) [13]
Traçabilité numérique et passeport de batterie 0.9 Europe À court terme (≤2 ans) [3]
Qualification de chimie de nouvelle génération 0.8 Japon, Corée du Sud, États-Unis À long terme (≥4 ans)
Mise en service de stockage à l'échelle du réseau 0.7 États-Unis, Chine, Moyen-Orient À long terme (≥4 ans) [10]
Screening et recyclage de seconde vie 0.5 UE, Amérique du Nord À long terme (≥4 ans) [7]

Mandats de sécurité de propagation thermique

Alors que la R100 Rev. 4 de la CEE-ONU élargit le champ d'application des abus aux configurations de packs complets, la GB 38031-2025 a éliminé la fenêtre d'évasion de cinq minutes et exige désormais qu'un pack ne s'enflamme ni n'explose après un court-circuit interne induit . Par conséquent, la surveillance instrumentée de la propagation à travers des centaines de thermocouples doit être soutenue par chaque banc d'essai de sécurité de batterie à échappement thermique vendu dans une production de packs en Chine ou en Europe. Environ 92 % de la production nationale de packs est couverte par l'application chinoise, transformant une règle de conformité en un tsunami de commandes d'équipements.

Mise en service de la capacité de gigafactory

Les ajouts de capacité de cellules annoncés à travers l'Asie-Pacifique dépassent 270 GWh pour 2025–2027, et chaque gigawatt-heure de capacité de ligne installée nécessite généralement entre 0.9 et 1.4 stations de test de formation et de fin de ligne dédiées [4]. Les calendriers de mise en service anticipent donc les achats d'équipements environ neuf mois avant la première production commerciale. Les usines européennes ajoutent une deuxième couche, budgétisant 3–5 % du capex total de l'usine pour l'infrastructure de qualité et de métrologie plutôt que les 2 % historiquement alloués par les producteurs de cellules traditionnels.

Augmentation de la production de VE

Les ventes mondiales de voitures électriques ont dépassé 17 millions d'unités en 2024, représentant plus d'un véhicule sur cinq vendu dans le monde [13]. Les tests d'homologation évoluent avec les variantes de modèles plutôt qu'avec le volume seul, et les constructeurs automobiles qualifient désormais plusieurs fournisseurs de cellules par plateforme pour réduire les risques d'approvisionnement. Cette pratique de multi-sourcing double à peu près la charge de travail de caractérisation par programme de véhicule. Les intégrateurs de premier niveau maintiennent donc une capacité de test de packs en interne au lieu de sous-traiter, élargissant la base installée au-delà des fabricants de cellules.

Traçabilité numérique et passeport de batterie

Le règlement (UE) 2023/1542 oblige chaque batterie industrielle et de VE de plus de 2 kWh mise sur le marché de l'UE à porter un passeport numérique à partir de février 2027, avec des données sur l'empreinte carbone et la performance liées à un identifiant unique [3]. Les équipements de test manquant d'exportation de données structurées ne peuvent pas alimenter cet enregistrement. Les fournisseurs rapportent que les modules logiciels capables de traçabilité sont désormais attachés à environ 40 % des ventes de systèmes européens, contre une base négligeable trois ans plus tôt.

Qualification de chimie de nouvelle génération

Les développeurs de batteries à état solide et de lithium-métal nécessitent une instrumentation avec compensation de plomb au niveau des micro-ohms et des balayages d'impédance haute fréquence pour observer l'initiation de dendrites, des capacités absentes des cyclers de commodité . Le Fonds d'Innovation Verte du Japon a engagé environ 1,5 milliard USD dans le développement de batteries à état solide d'ici 2030, une part substantielle étant destinée à l'infrastructure de caractérisation sur les lignes pilotes. Chaque installation pilote installe généralement de 30 à 80 canaux de recherche avant de se développer.

Mise en service de stockage à l'échelle du réseau

Les opérateurs de réseau demandent de plus en plus des statistiques de capacité et d'efficacité de cycle validées de manière indépendante avant l'autorisation de raccordement, et les ajouts de stockage de batteries à l'échelle des services publics ont atteint environ 70 GW dans le monde en 2024 [10]. Au lieu de courtes impulsions de style automobile, des bancs d'essai bidirectionnels à courant élevé capables de résister à des motifs de décharge de plusieurs heures sont nécessaires pour la vérification. En conséquence, les laboratoires de test indépendants en Chine et aux États-Unis ont augmenté leur capacité et ajouté des bancs de classe mégawatt, qui sont beaucoup plus coûteux par unité que les équipements au niveau des cellules.

Screening et recyclage de seconde vie

Le règlement sur les batteries de l'UE fixe des objectifs de contenu recyclé de 16 % de cobalt et de 6 % de lithium d'ici 2031, et le déploiement de seconde vie nécessite une vérification de l'état de santé avant qu'un pack retiré puisse être recertifié [7]. Le débit de screening est la contrainte limitante : les diagnostics manuels peuvent prendre plusieurs heures par module. Des instruments de classement rapide qui estiment la santé en quelques minutes sont donc achetés par des recycleurs et des opérateurs de flotte qui ne possédaient auparavant aucun actif de test.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Haute intensité capitalistique de l'infrastructure de test -0.8 Global À court terme (≤2 ans)
Temps de cycle de test prolongés limitant le débit -0.6 Asie-Pacifique, Europe À moyen terme (2–4 ans)
Pénurie de techniciens en électrochimie qualifiés -0.5 Europe, Amérique du Nord À moyen terme (2–4 ans) [15]
Fragmentation des normes à travers les juridictions -0.4 Global À long terme (≥4 ans) [16]
Compression des prix par des fournisseurs régionaux à bas coûts -0.4 Asie-Pacifique À court terme (≤2 ans) [17]

Haute Intensité Capitalistique de l'Infrastructure de Test

Une chambre d'abus au niveau du pack entièrement instrumentée avec surveillance de la propagation, suppression d'incendie et analyse des gaz dépasse souvent 2 millions USD installés, avant modifications des installations . Les développeurs de cellules plus petites reportent de tels achats et louent plutôt des capacités tierces, ce qui supprime les ventes unitaires même si la demande de test augmente. Le rationnement du capital est le plus sévère en Europe, où plusieurs projets de cellules annoncés ont retardé leurs dates de mise en service de douze mois ou plus.

Temps de Cycle de Test Prolongés Limitant le Débit

Les protocoles de formation et de vieillissement pour les cellules de qualité automobile durent généralement plusieurs semaines, et la validation de la durée de vie calendaire peut s'étendre au-delà d'un an . Une longue occupation signifie que chaque canal sert peu de programmes par an, donc les acheteurs examinent l'utilisation avant d'autoriser l'expansion. Les protocoles accélérés reposant sur l'extrapolation modélisée restent contestés par les organismes de certification, limitant la manière dont les fabricants peuvent compresser les délais et ralentissant le remplacement de la capacité installée.

Pénurie de Techniciens en Électrochimie Qualifiés

Les employeurs du secteur des batteries en Europe ont signalé des difficultés persistantes à pourvoir des postes spécialisés en qualité et en métrologie, l'évaluation des compétences de la Commission signalant des pénuries dans la chaîne de valeur des batteries affectant des centaines de milliers de postes cette décennie [15]. Des instruments sophistiqués n'apportent que peu de valeur sans personnel capable d'interpréter les spectres d'impédance ou de concevoir des protocoles d'abus. Plusieurs usines ont donc spécifié des équipements plus simples que ceux recommandés par leurs équipes d'ingénierie, échangeant la profondeur analytique contre l'opérabilité.

Fragmentation des Normes à Travers les Juridictions

IEC 62660, UL 2580, GB 38031 et FMVSS 305a imposent des exigences qui se chevauchent mais ne sont pas identiques concernant l'état de charge, la méthode de déclenchement et les critères de réussite [16]. Les exportateurs doivent donc dupliquer les campagnes plutôt que de réutiliser un ensemble de données à travers les marchés. La duplication augmente le coût par produit approuvé et, pour les petits fournisseurs, décourage complètement l'entrée sur des géographies secondaires — réduisant la base adressable d'acheteurs qui autrement investiraient dans une capacité détenue.

Compression des Prix par des Fournisseurs Régionaux à Bas Coûts

Avec des devis locaux tombant souvent 30–45% en dessous des plateformes occidentales ou japonaises comparables, les producteurs de cyclers chinois ont activement pénétré les comptes de canaux de milieu de gamme [17]. En réponse, les entreprises établies réduisent l'étendue de leurs garanties ou dégroupent les logiciels, ce qui abaisse les prix de vente moyens même si les expéditions unitaires augmentent. Par conséquent, en particulier dans la catégorie de production de moins de 100 A, la croissance des revenus basée sur la valeur est à la traîne par rapport à la croissance du volume.

Marché des équipements de test de batteries Opportunités

Test en tant que service et monétisation des données

Les laboratoires indépendants convertissent la capacité excédentaire en contrats d'abonnement qui regroupent le temps de banc d'essai avec des tableaux de bord analytiques, des modèles de vieillissement et des packages de documentation réglementaire . Les revenus de services récurrents présentent des marges nettement plus élevées que les ventes de matériel ponctuelles et fidélisent les clients à travers les générations de produits. Les fournisseurs d'instruments entrant dans ce segment peuvent monétiser les ensembles de données de dégradation anonymisées générées par leur base installée, vendant des rapports de référence aux développeurs de cellules qui manquent de visibilité comparative.

Développement de capacité sur les marchés émergents

Le schéma d'incitation lié à la production de l'Inde pour les cellules de chimie avancée alloue environ 2,3 milliards USD pour 50 GWh de capacité engagée, et aucun des consortiums attribués n'avait d'infrastructure de test significative avant 2023 [18]. Les acheteurs de terrains vierges spécifient des laboratoires complets plutôt que des canaux incrémentaux, produisant des valeurs de commande moyennes plus élevées. Les projets de l'ASEAN et du Golfe suivent des schémas similaires, créant un écart géographique que les fournisseurs précurseurs avec une couverture de service local peuvent occuper.

Plateformes de classement de seconde vie

Les packs de VE retirés entrant sur le marché secondaire nécessitent une classification rapide et défendable de l'état de santé avant la revente ou le redéploiement stationnaire [7]. Les instruments qui compressent le dépistage de plusieurs heures à quelques minutes débloquent une base de clients — recycleurs, opérateurs de flotte, assureurs — qui n'a historiquement acheté aucun équipement de laboratoire. Les formats portables sont importants ici car le classement se fait dans des centres de démantèlement plutôt que dans des laboratoires contrôlés.

Reconversion en chimie sodium-ion et alternative

La production commerciale de sodium-ion pour le stockage stationnaire a commencé à se développer en Chine en 2024, et sa fenêtre de tension, son comportement de formation et sa signature d'impédance diffèrent suffisamment de celles du lithium-ion pour que les protocoles existants nécessitent une revalidation [9]. Les fournisseurs offrant des micrologiciels configurables et des dispositifs indépendants de la chimie capturent cette dépense de reconversion sans développement de nouveau matériel. Un positionnement précoce construit également une crédibilité de référence pour le lithium-soufre et d'autres chimies qui devraient atteindre une échelle pilote plus tard dans la décennie.

Logiciel de conformité attaché

L'obligation du passeport de batterie convertit les données de test en un enregistrement réglementé, créant une demande pour des pipelines de données validées qui lient la sortie des instruments à un identifiant de produit sans transcription manuelle [3]. Le logiciel attaché au point de vente de matériel génère des revenus de maintenance et augmente considérablement les coûts de changement. Les fournisseurs se positionnant sur le marché des équipements de test de batteries en tant que partenaires de conformité plutôt qu'en tant que fournisseurs d'instruments accèdent aux budgets des départements qualité qui étaient auparavant fermés à l'acquisition d'équipements.

Marché des équipements de test de batteries Perspectives d'avenir

Opérations de test autonomes

La manipulation par cellule robotique et l'optimisation des protocoles d'apprentissage automatique redéfiniront la manière dont le marché des équipements de test de batteries délivre de la valeur au cours de la prochaine décennie. Les bras collaboratifs automatisent déjà l'insertion de cellules en sachet et le placement de thermocouples sur des lignes à haut volume, réduisant considérablement le contenu de main-d'œuvre par station. Les modèles prédictifs qui mettent fin aux cycles de vieillissement tôt une fois que les trajectoires de dégradation deviennent statistiquement déterminées promettent un gain plus important, libérant potentiellement 20 à 30 % de la capacité du canal sans nouveau matériel. L'acceptation de la certification de l'extrapolation basée sur des modèles reste la question clé .

Économie de plateforme et attachement logiciel

La différenciation matérielle se réduit alors que l'électronique de canal se commodifie, poussant la marge vers la couche de données. Les fournisseurs réagissent avec des analyses par abonnement, des bibliothèques de chimie et des connecteurs de conformité qui se renouvellent chaque année plutôt que de vendre une fois. Les acheteurs acceptent cela car le coût d'intégration éclipse le coût des instruments lorsque un laboratoire gère plusieurs milliers de canaux. Attendez-vous à ce que la monétisation de la base installée devienne la principale métrique par laquelle les entreprises d'instrumentation de ce secteur sont évaluées.

Le supercycle de l'électrification

En 2024, la demande de batteries de voitures électriques dans le monde a dépassé 1 TWh, soit une augmentation presque quintuple par rapport aux niveaux de 2020 [13]. À mesure que les processus se stabilisent, l'intensité des tests par gigawatt-heure diminue avec la taille ; néanmoins, en raison des nouvelles chimies et formats qui réinitialisent constamment les courbes d'apprentissage, la demande absolue continue d'augmenter. L'effet est exacerbé par le stockage stationnaire, qui ajoute des cycles de service non couverts par les normes automobiles. La croissance du volume à long terme avec un déclin lent des heures de test par unité vendue est le résultat global.

Rapport ESG et vérification circulaire

Les déclarations d'empreinte carbone selon la réglementation de l'UE nécessitent des données de performance et de durabilité vérifiées, faisant des dossiers de test une entrée pour le reporting de durabilité plutôt qu'un simple artefact d'ingénierie [3]. Les seuils de contenu recyclé se resserrant jusqu'en 2031 nécessiteront une vérification que les matériaux récupérés répondent aux spécifications de performance. Les fournisseurs du marché des équipements de test de batteries capables de certifier l'incertitude de mesure selon les normes des auditeurs occuperont une position premium à mesure que les exigences d'assurance se formalisent [21].

Analyse de la part de marché régionale

Région Métrique clé (2025 sauf indication contraire) Thèmes d'investissement principaux
Asie-Pacifique 47,9 % de part de revenu Mise en service de gigafactories ; lignes sodium-ion ; homologation à l'exportation
Amérique du Nord 156,49 millions USD Qualification des cellules rapatriées ; FMVSS 305a ; vérification du stockage sur réseau
Europe 6,18 % de TCAC (2026–2035) Préparation du passeport de batterie ; vérification du recyclage ; pilotes à état solide
Amérique du Sud 22,90 millions USD Contrôle de qualité du raffinage du lithium ; électrification des flottes de bus
Moyen-Orient & Afrique 6,30 % de TCAC (2026–2035) Programmes de gigafactory souverains ; mise en service de stockage utilitaire
Total 636,14 millions USD —

La demande régionale sur le marché des équipements de test de batteries suit de plus près l'emplacement de fabrication que les ventes de véhicules, car les tests de qualification se déroulent là où les cellules sont produites. L'Asie-Pacifique domine donc malgré le régime de documentation plus strict de l'Europe, tandis que la part de l'Amérique du Nord reflète les usines de cellules rapatriées plutôt que la pénétration des VE domestiques.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 71,4 % de part de région Prix de fabrication de cellules du Département de l'énergie et conformité à la FMVSS 305a
Canada 7,02 % de TCAC (2026–2035) Usines de cellules en Ontario et au Québec liées à la stratégie des minéraux critiques
Mexique 17,68 millions USD Assemblage de modules près des États-Unis respectant les règles de contenu de l'USMCA

La demande nord-américaine sur le marché des équipements de test de batteries repose sur un ensemble de politiques plutôt que sur un seul mandat. La réglementation FMVSS 305a de la NHTSA étend les exigences de déversement d'électrolyte et d'isolation électrique à un ensemble de véhicules plus large, tandis que les subventions du Département de l'énergie dans le cadre de la Loi sur les infrastructures bipartites exigent que les lauréats démontrent leur capacité de qualification comme condition de versement [2]. La contribution du Canada est disproportionnée par rapport à son marché de véhicules car les usines de cellules là-bas servent l'assemblage aux États-Unis. Le Mexique reste axé sur les modules, ce qui limite la taille moyenne des commandes mais soutient des volumes d'instruments de milieu de gamme constants.

Europe

Pays Métrique clé Moteur clé
Allemagne 27,8 % de part de région Profondeur de l'homologation automobile et intégration de packs de niveau un
Royaume-Uni 19,98 millions USD Projets de cellules du Fonds de transformation automobile
France 13,4 % de part de région Mise en service du cluster de cellules des Hauts-de-France
Italie 6,02 % de TCAC (2026–2035) Stockage stationnaire et assemblage de batteries industrielles
Espagne 7,8 % de part de région Pipeline de gigafactory en Estrémadure et à Valence
Pays nordiques 12,17 millions USD Vérification liée au recyclage et validation en climat froid
Russie 5,1 % de part de région Qualification des batteries industrielles et de télécommunications domestiques
Reste de l'Europe 12,0 % de part de région Assemblage de modules en Europe centrale et tests après-vente

Les décisions d'achat européennes dépendent autant de la documentation que de la mesure. Le règlement (UE) 2023/1542 lie l'accès au marché à des enregistrements de performance et d'empreinte carbone audités, de sorte que les acheteurs pèsent lourdement l'intégrité des données, les pistes d'audit et les formats d'exportation dans l'évaluation des appels d'offres [3]. La demande allemande se concentre sur les tests de niveau pack et d'abus car le pays possède une capacité d'intégration de niveau un profonde plutôt que la plus grande production de cellules. L'activité nordique est orientée vers la vérification du recyclage, où la caractérisation des cellules retirées soutient les revendications de contenu recyclé.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 46,2 % de part de région Application de la norme GB 38031-2025 et production de cellules dominante
Japon 47,84 millions USD Lignes pilotes à état solide sous le Fonds d'innovation verte
Corée du Sud 14,3 % de part de région Fabricants de cellules orientés vers l'exportation se qualifiant à plusieurs normes
Inde 8,42 % de TCAC (2026–2035) Développement de la capacité de cellules soutenu par l'incitation liée à la production
ASEAN 8,4 % de part de région Investissement en batteries et modules en Indonésie et en Thaïlande
Reste de l'Asie-Pacifique 5,6 % de part de région Projets de stockage en Australie et demande régionale après-vente

L'Asie-Pacifique ancre le marché des équipements de test de batteries car environ trois quarts de la production mondiale de cellules proviennent de la région. L'horloge réglementaire de la Chine a été le plus grand événement de demande à court terme, avançant les achats vers 2025 avant la date d'application de 2026 . Les producteurs coréens et japonais font face à un problème différent : ils exportent vers trois régimes réglementaires simultanément et doivent maintenir des campagnes de test parallèles, ce qui augmente les exigences par canal par unité de production. Le taux de croissance de l'Inde mène la région à partir d'une petite base alors que les usines soutenues par le PLI spécifient des laboratoires complets [18].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,4 % de part de région Électrification des flottes de bus et pilotes de stockage stationnaire
Argentine 6,31 % de TCAC (2026–2035) Traitement de saumure de lithium et contrôle de qualité des matériaux de cathode
Reste de l'Amérique du Sud 4,56 millions USD Vérification des matériaux liés à l'exploitation minière chilienne

La demande sud-américaine provient en amont. L'Argentine et le Chili fournissent une part substantielle de lithium mondial, et les raffineurs effectuent de plus en plus des validations de cellules à pièces de monnaie et de cellules en sachet pour certifier la performance des matériaux pour les clients en aval plutôt que de se fier uniquement à l'analyse chimique . Le profil du Brésil diffère, se concentrant sur les applications de véhicules et stationnaires où les cellules importées sont assemblées en packs nécessitant une inspection entrante et une vérification en fin de ligne. Les valeurs absolues restent modestes, mais les contrats de service et de calibration se fixent à des taux élevés car le soutien technique local est rare.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 29,6 % de part de région Diversification industrielle Vision 2030 et assemblage de VE
Émirats Arabes Unis 4,75 millions USD Mise en service de stockage à l'échelle des services publics et services de test
Afrique du Sud 21,3 % de part de région Qualification de stockage pour le secteur minier et de sauvegarde des télécommunications
Égypte 6,44 % de TCAC (2026–2035) Assemblage localisé pour les flottes de bus et de deux-roues régionales
Reste du MEA 12,6 % de part de région Projets de résilience du réseau et services de batteries après-vente

L'activité dans le Golfe est dirigée par des souverains. L'agenda de diversification industrielle de l'Arabie Saoudite a produit des engagements d'assemblage de cellules et de véhicules qui nécessitent une infrastructure de qualification construite de toutes pièces, tandis que l'approvisionnement en services publics des Émirats a attaché des clauses de vérification indépendante à plusieurs appels d'offres de stockage à l'échelle des gigawattheures [20]. Le modèle de demande de l'Afrique du Sud est plus pragmatique, motivé par les opérations minières et les opérateurs de télécommunications validant des systèmes de sauvegarde dans des conditions ambiantes élevées. Les acheteurs régionaux regroupent souvent des contrats de calibration et de formation pluriannuels dans des contrats d'équipement car la profondeur du service local est limitée.

Marché des équipements de test de batteries par région, 2025-2035

Marché des équipements de test de batteries Segmentation du marché

Le marché des équipements de test de batteries est segmenté par type de produit, niveau d'application, chimie de la batterie et industrie utilisateur final. Chaque dimension est divulguée avec une seule métrique représentative pour préserver la comparabilité.

Par type de produit

Segment Métrique clé Principal moteur de la demande
Systèmes stationnaires 63,4 % de part (2025) Qualification de ligne de production fixe et bancs de laboratoire
Plateformes portables 8,93 % TCAC (2026–2035) Diagnostics sur le terrain, évaluation de seconde vie, réseaux de service

Les systèmes stationnaires dominent car la qualification de ligne de production ne peut pas se déplacer, et l'équipement de test de cyclage de formation de batteries installé en fin de ligne représente la plus grande population de canaux unique dans toute usine de cellules. Les plateformes portables croissent plus rapidement à partir d'une base plus petite alors que les diagnostics migrent en dehors du laboratoire — vers les chantiers de démantèlement, les dépôts de flotte et les centres de service où les packs retirés sont évalués. L'estimation de la santé par apprentissage automatique est ce qui rend l'évaluation manuelle commercialement viable à ces emplacements.

Par application

Segment Métrique clé Principal moteur de la demande
Testeurs au niveau des packs 7,68 % TCAC (2026–2035) Mandats de propagation thermique et homologation des véhicules
Testeurs au niveau des cellules 198,47 millions USD (2025) Formation, vieillissement et qualification des matériaux entrants
Testeurs au niveau des modules 20,2 % de part (2025) Vérification d'intégration et calibration de BMS

Les tests au niveau des packs mènent la croissance car la réglementation cible désormais le système assemblé plutôt que la cellule individuelle. La norme GB 38031-2025 et la norme UNECE R100 Rev. 4 exigent toutes deux que le comportement de propagation soit démontré à l'échelle du pack, ce qu'aucun équipement au niveau des cellules ne peut satisfaire . Néanmoins, l'équipement au niveau des cellules détient le plus grand nombre de canaux installés, car la formation et le vieillissement consomment une énorme capacité parallèle. La demande au niveau des modules se situe entre les deux, suivant la charge de travail de validation de BMS.

Par chimie de la batterie

Segment Métrique clé Principal moteur de la demande
Lithium-Ion 85,9 % de part (2025) Chimie dominante dans la mobilité et le stockage
Plomb-Acide 47,07 millions USD (2025) Tests de batteries de secours industrielles, de télécommunications et de démarrage
État solide 7,80 % TCAC (2026–2035) Caractérisation de ligne pilote et recherche sur les dendrites
Nickel-Based 2,4 % de part (2025) Aéronautique, défense et applications industrielles héritées
Autres chimies 1,2 % de part (2025) Développement sodium-ion, flow et lithium-soufre

La part du lithium-ion dans le marché des équipements de test de batteries reflète sa domination dans la fabrication et montre peu de signes d'érosion avant 2030. L'instrumentation à état solide croît le plus rapidement car chaque ligne pilote nécessite des canaux de recherche avec des capteurs de niveau microohm pour observer la résistance interfaciale et l'initiation des dendrites . Les tests au plomb-acide persistent comme une base de revenus stable et peu glamour liée aux cycles de remplacement des télécommunications et industriels qui continuent indépendamment des tendances de mobilité.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Automobile 55,2 % de part (2025) Homologation multi-normes à travers trois régimes réglementaires
Électronique grand public 104,33 millions USD (2025) Évaluation de cellules de petit format à volume élevé
Énergie & Utilité 7,54 % TCAC (2026–2035) Mise en service de stockage sur réseau et vérification d'interconnexion
Industriel 8,3 % de part (2025) Manutention de matériaux, alimentation de secours et équipements de processus
Aéronautique & Défense 4,3 % de part (2025) Qualification basée sur la certification avec de faibles volumes

Les acheteurs automobiles dominent les dépenses car ils qualifient plusieurs fournisseurs de cellules par plateforme et répètent les campagnes pour chaque norme régionale. La demande en énergie et utilité croît le plus rapidement, entraînée par des exigences d'interconnexion qui imposent de plus en plus une capacité vérifiée de manière indépendante et une efficacité de cycle avant la mise en service [10]. L'aéronautique et la défense contribuent à des revenus modestes mais à une marge disproportionnée, car les exigences de certification justifient des instruments haut de gamme et des contrats de calibration de longue durée.

Analyse Concurrentielle

La concentration est modérée. Les cinq principaux fournisseurs représentent environ 37,5 % de la capacité de canal installée dans le monde, avec un HHI estimé dans la plage de 550 à 700 — confortablement dans un territoire non concentré. Les multinationales rivalisent sur l'étendue de la plateforme, regroupant des cyclers, des analyseurs d'impédance et des chambres climatiques sous des cadres d'achat uniques, tandis que les spécialistes régionaux pratiquent des prix inférieurs dans les comptes de canaux de milieu de gamme. Le logiciel est devenu le principal facteur de différenciation, et les alliances entre les fournisseurs d'instrumentation et les maisons d'essai de groupes motopropulseurs redéfinissent la manière dont les grands comptes sont remportés.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché de l'Équipement de Test de Batteries Positionnement Stratégique
Chroma ATE ~9–12% Cyclers de cellules et de packs, lignes de classification automatisées, racks régénératifs Largeur de plateforme avec alliance AVL pour les bancs d'essai de groupes motopropulseurs
Hioki ~7–10% Mesureurs d'impédance, détection à quatre bornes, testeurs de batteries Leadership en mesure de précision pour la recherche et l'état solide
Arbin Instruments ~6–9% Cyclers de recherche et de production, canaux de haute précision Pénétration profonde dans les laboratoires académiques et de lignes pilotes
Neware Technology ~5–8% Systèmes de formation et de classification, cyclers à nombre élevé de canaux Leadership en coûts s'appuyant sur une base domestique chinoise
Maccor ~4–7% Systèmes de test modulaires, intégration environnementale Base installée de longue date dans les laboratoires nord-américains
BioLogic ~4–6% Potentiostats, cyclers de la série BCS, modules EIS Héritage en électrochimie reliant recherche et production
Keysight Technologies ~3–6% Sources régénératives, émulateurs, logiciels de validation Largeur d'instrumentation avec forte intégration logicielle
Digatron Power Electronics ~3–5% Systèmes de test haute puissance, équipements de formation Force héritée des secteurs industriels lourds et des batteries au plomb-acide
HORIBA ~2–5% Cellules de test au niveau du pack et du véhicule, intégration des émissions Systèmes de laboratoire automobile et livraison d'installations clés en main
AVL List ~2–4% Bancs d'essai pour packs et groupes motopropulseurs, bancs liés à la simulation Modèle de services d'ingénierie regroupant test et développement
National Instruments ~1–3% Instrumentation modulaire PXI, contrôle à architecture ouverte Préféré par les acheteurs intégrant des racks de test personnalisés
ReJoule ~1–2% Classification portable, estimation de la santé par apprentissage automatique Spécialiste du dépistage de seconde vie avec une approche axée sur le logiciel

Actualités récentes & Développements

  • BioLogic (2024) : Lancement de la série BCS-900 avec des modules de 10 A/6 V et un plan de base évolutif, étendant un produit de banc de recherche vers des lignes de packs à volume élevé et signalant une stratégie de canal multi-segments [22]
  • China SAMR (mars 2025) : Publication de GB 38031-2025, imposant l'absence d'incendie ou d'explosion suite à un court-circuit interne induit et ajoutant un test d'impact par le bas, avec application à partir de juillet 2026 — le plus grand événement de demande réglementaire de la période d'étude
  • Chroma ATE et AVL (2024) : Extension de la co-commercialisation de bancs d'essai intégrés pour groupes motopropulseurs et batteries, visant les fabricants automobiles recherchant une responsabilité unique du fournisseur à travers la validation des cellules, des packs et des véhicules
  • ReJoule (2024) : Déploiement à grande échelle d'unités de diagnostic portables estimant l'état de santé en quelques minutes, réduisant le coût de dépistage pour les intégrateurs de seconde vie et les opérateurs de flotte [25]
  • Hioki (2025) : Extension de la gamme de produits de détection à quatre bornes visant une erreur de perte de plomb inférieure à 5 µΩ pour les développeurs de semi-conducteurs surveillant les signatures de dendrites à haute fréquence

Marché des équipements de test de batteries Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Équipements, systèmes et logiciels mondiaux pour les tests, l'inspection, la formation, le classement et la validation de sécurité des cellules, modules et packs de batteries
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 636,14 Millions USD
Taille du Marché en 2035 1 232,21 Millions USD
CAGR (2026–2035) 6,88%
Segments à Croissance la Plus Rapide Plateformes portables (type de produit); testeurs au niveau du pack (application); état solide (chimie); énergie & utilité (utilisateur final)
Régions Couverts Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du Monde
Entreprises Profilées Chroma ATE, Hioki, Arbin Instruments, Neware Technology, Maccor, BioLogic, Keysight Technologies, Digatron Power Electronics, HORIBA, AVL List, National Instruments, ReJoule
Devise d'Évaluation Millions USD
Méthodologie Plus de 350 entretiens avec des experts; dimensionnement du marché de bas en haut; validation de haut en bas; triangulation des données; prévisions basées sur des scénarios; suivi de projet en temps réel

FAQ

Que doivent prioriser les acheteurs lors de la sélection des fournisseurs sur le marché des équipements de test de batteries ?
La documentation sur l'incertitude de mesure et l'architecture d'exportation des données surpassent le nombre brut de canaux. Vérifiez que les certificats d'étalonnage sont traçables à une norme nationale reconnue et que les données brutes des formes d'onde peuvent être exportées sans verrouillage du fournisseur [21].
Comment l'étalonnage affecte-t-il le coût total de possession ?
L'étalonnage annuel et la maintenance de la traçabilité ajoutent généralement 4 à 8 % du prix d'achat par an sur la base installée d'un laboratoire. Les contrats de service pluriannuels négociés lors de l'achat sont généralement moins chers que les renouvellements postérieurs .
Les cyclers lithium-ion existants peuvent-ils être adaptés pour des tests à l'état solide ?
Rarement sans modifications de firmware et de fixation. La caractérisation à l'état solide exige une erreur de perte de conducteur inférieure et des plages de fréquence d'impédance plus larges que celles fournies par les cyclers de production standard, donc la plupart des développeurs achètent des canaux de recherche dédiés .
Quels défis d'intégration se posent lors de la connexion d'équipements aux systèmes d'exécution de fabrication ?
Le décalage de protocole est l'obstacle habituel. Les instruments anciens exposent souvent des interfaces propriétaires plutôt que l'OPC UA, nécessitant un middleware qui ajoute des coûts et devient une dépendance de validation lors des audits [3].
Le leasing a-t-il du sens plutôt que l'achat sur le marché des équipements de test de batteries ?
Le leasing convient aux développeurs menant moins de trois campagnes de qualification par an, où l'utilisation reste inférieure à environ 40 %. Les usines à haut débit récupèrent l'économie de propriété en trois ans .
Quels organismes de certification sont les plus importants pour les exportateurs ?
Les accréditations TÜV, UL Solutions et CQC couvrent la majorité des destinations d'exportation. Sélectionner des équipements déjà reconnus par ces organismes réduit considérablement les délais de test de témoin [16].
Comment les applications de seconde vie modifient-elles les exigences sur le marché des équipements de test de batteries ?
La vitesse remplace la précision comme priorité. Le classement sur les sites de démontage exige des évaluations de plusieurs minutes et du matériel portable robuste, pas une précision de laboratoire [7].
Auteur
Auteur Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), International Energy Agency (IEA), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), Society of Automotive Engineers (SAE International), National Institute of Standards and Technology (NIST), United Nations Framework Convention on Climate Change (UNFCCC), International Renewable Energy Agency (IRENA), European Association for Storage of Energy (EASE), China Automotive Technology and Research Center (CATARC), Japan Automobile Research Institute (JARI), Battery University (Cadex Electronics), National Renewable Energy Laboratory (NREL), Argonne National Laboratory, BloombergNEF, and national energy ministry reports from key markets.

Data on EV adoption, battery production capacity, market landscape analysis for lithium-ion, lead-acid, nickel-metal hydride, and solid-state battery testing protocols, and regulatory safety standards (UN 38.3, UL 2580, IEC 62660) were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, heads of battery testing departments, and commercial directors from battery OEMs and test equipment manufacturers were examples of supply-side sources. Chief battery engineers, quality assurance directors, grid storage developers, consumer electronics manufacturers, procurement leaders from automakers, and laboratory managers from R&D centers and certification organizations were examples of demand-side sources. Primary research verified product development roadmaps, validated market segmentation across battery chemistries and power ranges, and obtained information on the adoption of testing protocols, pricing strategies for high-power versus low-power systems, and the dynamics of regulatory compliance.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Equipment shipment analysis and revenue mapping were used to get the global market valuation. The methodology comprised:

Finding more than fifty important manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping between impedance spectroscopy apparatus, cycle life analyzers, safety testing systems, and capacity/rate testers

Examination of reported and projected yearly income for battery test equipment portfolios

coverage of producers accounting for 75–80% of the world market in 2024

Extrapolating segment-specific valuations for low power (<1000A), medium power (1000A-5000A), and high power (>5000A) categories utilizing top-down (manufacturer revenue validation) and bottom-up (equipment units × ASP by power range and region) methods

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















