Marché des bus autonomes

Rapport de recherche sur le marché des bus autonomes par niveau d'autonomie (Niveau 1 : Assistance au conducteur, Niveau 2 : Automatisation partielle, Niveau 3 : Automatisation conditionnelle, Niveau 4 : Haute automatisation, Niveau 5 : Automatisation complète), par application (Transports publics, Transport des employés, Transport sur campus, Transport premier et dernier kilomètre, Tourisme et loisirs), par type de bus (Bus de taille normale, Bus de taille moyenne, Mini-bus, Bus électrique, Bus à hydrogène), par groupe motopropulseur (Électrique, Hybride, Moteur à combustion interne (ICE)), par type de batterie (Lithium-Ion, État solide, Plomb-acide) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/28099-HCR 128 Pages Shubham Munde, Aarti Dhapte Last Updated: November 16, 2026
Autonomous Bus Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)52.92%
2024 Market Size$ 5.11 Billion
2025 Market Size$ 7.82 Billion
2035 Market Size$ 546.91 Billion
Key Players
Waymo
Tesla
Navya
Baidu
Aptiv
Proterra
Opportunities
  • Rising Urbanization
  • Environmental Concerns
  • Government Initiatives

Marché des bus autonomes Résumé

Selon l'analyse de Market Research Future, la taille du marché des bus autonomes était estimée à 5,114 milliards USD en 2024. L'industrie des bus autonomes devrait croître de 7,82 milliards USD en 2025 à 546,91 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 52,92 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des bus autonomes est prêt pour une croissance substantielle, soutenue par les avancées technologiques et l'urbanisation croissante.

  • Les avancées technologiques dans les systèmes de conduite autonome améliorent la sécurité et l'efficacité dans les transports publics.
  • Les initiatives de durabilité gagnent en importance, avec un accent sur la réduction des émissions de carbone dans les zones urbaines.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide pour les bus autonomes.
  • L'urbanisation croissante et les initiatives gouvernementales sont des moteurs clés propulsant la demande pour le niveau 4 d'automatisation élevée dans les transports publics.

Taille du marché et prévisions

Taille du marché 2024 5.114 (milliards USD)
Taille du marché 2035 546.91 (milliards USD)
TCAC (2025 - 2035) 52.92%

Principaux acteurs

Waymo (US), Tesla (US), Navya (FR), Baidu (CN), Aptiv (US), Proterra (US), EasyMile (FR), Volvo (SE), Mercedes-Benz (DE)

Marché des bus autonomes facteurs de croissance

Urbanisation croissante

La tendance croissante de l'urbanisation est un moteur essentiel pour le marché des bus autonomes. À mesure que de plus en plus d'individus migrent vers les zones urbaines, la demande de solutions de transport public efficaces s'intensifie. Les centres urbains connaissent des embouteillages, ce qui entraîne un besoin pressant de systèmes de transport innovants. Les bus autonomes offrent une solution potentielle en fournissant des options de transit fiables et efficaces. Selon des données récentes, les populations urbaines devraient atteindre 68 % d'ici 2050, soulignant encore la nécessité de transports publics avancés. Le marché des bus autonomes est prêt à bénéficier de ce changement démographique, alors que les villes cherchent à moderniser leur infrastructure de transport pour accueillir des populations croissantes.

Préoccupations environnementales

Les préoccupations environnementales croissantes poussent le marché des bus autonomes vers des solutions durables. À mesure que la sensibilisation au changement climatique et à la pollution de l'air augmente, la demande d'options de transport écologiques s'intensifie. Les bus autonomes, en particulier ceux alimentés par des technologies électriques ou hybrides, représentent une alternative viable aux bus diesel traditionnels. Le passage vers des véhicules électriques est soutenu par divers gouvernements visant à réduire les émissions de carbone. Les données suggèrent que les bus électriques peuvent réduire les émissions de gaz à effet de serre jusqu'à 70 % par rapport à leurs homologues alimentés par des combustibles fossiles. Par conséquent, le marché des bus autonomes devrait connaître une augmentation de la demande alors que les villes priorisent la durabilité dans leurs stratégies de transport public.

Initiatives gouvernementales

Les initiatives gouvernementales jouent un rôle crucial dans la formation du marché des bus autonomes. De nombreux gouvernements promeuvent activement l'adoption de véhicules autonomes par le biais de financements, de cadres politiques et de programmes pilotes. Ces initiatives visent à améliorer la sécurité publique, à réduire la congestion routière et à améliorer l'efficacité globale du transport. Par exemple, plusieurs pays ont établi des cadres réglementaires qui facilitent le test et le déploiement de bus autonomes dans les environnements urbains. Le soutien financier à la recherche et au développement dans ce secteur augmente également, certains gouvernements allouant des budgets significatifs pour faire avancer les technologies de transport autonome. De telles mesures proactives devraient accélérer la croissance du marché des bus autonomes, car elles créent un environnement propice à l'innovation et au déploiement.

Innovations technologiques

Les avancées technologiques transforment le marché des bus autonomes, permettant le développement de systèmes autonomes sophistiqués. Les innovations en intelligence artificielle, en apprentissage automatique et en technologies de capteurs améliorent la sécurité et l'efficacité des bus autonomes. Par exemple, l'intégration de systèmes LIDAR et de vision par ordinateur permet une navigation en temps réel et une détection d'obstacles, améliorant considérablement la fiabilité opérationnelle. Le marché connaît des investissements substantiels en recherche et développement, avec des projections indiquant que le marché des technologies de véhicules autonomes pourrait atteindre 557 milliards USD d'ici 2026. Cette augmentation des capacités technologiques devrait propulser le marché des bus autonomes, alors que les opérateurs cherchent à tirer parti de ces avancées pour améliorer la qualité du service.

Changements dans les préférences des consommateurs

Les changements dans les préférences des consommateurs influencent considérablement le marché des bus autonomes. À mesure que les citadins privilégient de plus en plus la commodité, la sécurité et le rapport coût-efficacité dans les transports, les bus autonomes émergent comme une option attrayante. La jeune génération, en particulier, est plus encline aux solutions de mobilité partagée, ce qui s'aligne avec le modèle opérationnel des bus autonomes. Les données du marché indiquent que les services de mobilité partagée devraient croître à un taux de croissance annuel composé de 20 % au cours des cinq prochaines années. Ce changement de comportement des consommateurs pousse les opérateurs de transport à explorer des solutions autonomes qui répondent à ces préférences évolutives, stimulant ainsi la croissance du marché des bus autonomes.

Aperçu des segments de marché

Par niveau d'autonomie : Niveau 4 : Automatisation élevée (le plus grand) contre Niveau 3 : Automatisation conditionnelle (la plus rapide en croissance)

Le marché des bus autonomes basé sur les niveaux d'autonomie est principalement dominé par le Niveau 4 : Automatisation élevée, qui représente une part substantielle du marché en raison de ses capacités avancées, permettant des gains d'efficacité opérationnelle significatifs. Suivant de près, le Niveau 3 : Automatisation conditionnelle, qui connaît une adoption rapide, en particulier dans les environnements urbains où des conditions contrôlées peuvent être garanties. Ces segments reflètent des investissements et des innovations continus dans les technologies autonomes.

Niveau 4 : Automatisation élevée (dominant) contre Niveau 3 : Automatisation conditionnelle (émergent)

Le Niveau 4 : Automatisation élevée représente la phase la plus avancée de la technologie des bus autonomes, permettant aux véhicules de fonctionner sans aucune intervention humaine dans des environnements définis. Ce niveau se caractérise par une intégration complète des capteurs et des systèmes d'IA robustes qui garantissent la sécurité et la fonctionnalité. En revanche, le Niveau 3 : Automatisation conditionnelle offre des avantages significatifs mais nécessite une supervision humaine, en particulier dans des scénarios complexes. Il gagne du terrain alors que les villes expérimentent des solutions semi-autonomes où les conducteurs humains peuvent intervenir si nécessaire, marquant ainsi une force émergente sur le marché. Les deux niveaux sont essentiels pour façonner l'avenir des transports publics, l'automatisation élevée étant considérée comme l'objectif final et l'automatisation conditionnelle ouvrant la voie.

Par application : Transports publics (le plus grand) contre Transports de première et dernière mile (la plus rapide en croissance)

Le marché des bus autonomes a connu des dynamiques intéressantes concernant ses segments d'application. Les Transports publics se distinguent comme le plus grand segment, caractérisé par des investissements significatifs et une demande de solutions de mobilité urbaine améliorées. En revanche, les Transports de première et dernière mile ont connu une forte augmentation, bénéficiant du besoin de connectivité fluide entre les hubs de transit et les destinations finales, en faisant une force émergente dans le paysage du marché.

Transports publics (dominant) contre Transports de première et dernière mile (émergents)

Les Transports publics ont su s'imposer sur le marché des bus autonomes, soutenus par une croissance constante de la population urbaine et un accent croissant sur des solutions de transit durables. Les villes du monde entier adoptent des bus autonomes pour améliorer l'efficacité et réduire la congestion, faisant de ce segment un élément crucial pour le développement des villes intelligentes. En comparaison, les Transports de première et dernière mile émergent en raison de l'évolution des préférences des consommateurs pour la commodité et le rapport coût-efficacité dans les déplacements. Ces solutions autonomes offrent flexibilité et un meilleur accès aux options de transport public, soulignant leur importance croissante dans des rôles complémentaires au sein de l'écosystème de transport urbain.

Par type de bus : Bus de taille normale (le plus grand) contre Bus électrique (la plus rapide en croissance)

Sur le marché des bus autonomes, la répartition de la part de marché reflète une gamme diversifiée de types de bus, le bus de taille normale détenant la plus grande part de marché en raison de sa capacité et de son utilité dans les solutions de transit urbain. Les bus de taille intermédiaire, les minibus et les bus à hydrogène contribuent également au segment mais occupent des parts plus petites en comparaison directe. Alors que les villes cherchent de plus en plus des solutions de transport efficaces, la variété de taille des bus répond à différents besoins opérationnels à travers les régions. Le bus électrique gagne notamment du terrain en tant que segment à la croissance la plus rapide, soutenu par des avancées technologiques, des réglementations favorables et la pression mondiale pour des solutions de transport durables. La technologie de la batterie améliorée et l'infrastructure de soutien sont des facteurs clés pour accélérer la croissance dans ce domaine. Alors que les consommateurs et les villes privilégient les alternatives écologiques, les bus électriques devraient dominer les tendances futures sur le marché des bus autonomes.

Bus de taille normale (dominant) contre Bus électrique (émergent)

Le segment des bus de taille normale sur le marché des bus autonomes se caractérise par sa grande capacité et son adéquation pour de grands volumes de passagers dans des environnements urbains. Ce segment dominant tire parti des technologies d'automatisation avancées pour améliorer la sécurité et l'efficacité dans les environnements de transport public. En revanche, le segment des bus électriques émerge rapidement, alimenté par une demande croissante pour des sources d'énergie durables et une réduction des émissions. Les bus électriques sont généralement plus légers et plus maniables, ce qui les rend idéaux pour des trajets plus courts et des zones urbaines. Bien qu'ils aient actuellement une part de marché plus petite par rapport aux bus de taille normale, le segment des bus électriques devrait prospérer à mesure que l'infrastructure s'améliore et que les consommateurs se tournent vers des options de transport écologiques.

Par groupe motopropulseur : Électrique (le plus grand) contre Hybride (la plus rapide en croissance)

Sur le marché des bus autonomes, le segment des groupes motopropulseurs présente une gamme diversifiée de technologies, les groupes motopropulseurs électriques détenant la plus grande part. Ce segment bénéficie d'une réglementation environnementale croissante et d'un changement mondial vers des solutions de transport durables. En revanche, les groupes motopropulseurs hybrides, bien qu'actuellement plus petits en part de marché, gagnent du terrain, en particulier en raison de leur capacité à combler le fossé entre les systèmes traditionnels et électriques, répondant à divers besoins des consommateurs et à la préparation des infrastructures. Les tendances de croissance dans le segment des groupes motopropulseurs sont significativement influencées par les avancées dans les technologies de batteries et les incitations gouvernementales pour les véhicules électriques. Alors que les zones urbaines priorisent la réduction des émissions et l'amélioration de l'efficacité des transports publics, les groupes motopropulseurs électriques devraient devenir plus répandus. Pendant ce temps, le segment hybride émerge comme une solution viable pour les autorités de transit cherchant à améliorer l'efficacité énergétique et à réduire les coûts opérationnels, en faisant un choix attrayant pour de nombreuses flottes dans la phase de transition vers une électrification complète.

Groupe motopropulseur : Électrique (dominant) contre Hybride (émergent)

Les groupes motopropulseurs électriques sur le marché des bus autonomes représentent une force dominante, caractérisée par leur technologie zéro émission et la disponibilité croissante d'infrastructures de soutien comme les stations de recharge. Leur attrait réside dans leurs avantages en termes de coûts opérationnels et leur conformité à des normes environnementales rigoureuses. En revanche, les groupes motopropulseurs hybrides sont positionnés comme une alternative émergente, offrant flexibilité et réduction de la consommation de carburant grâce à une combinaison de technologies électriques et à combustion interne. Cette approche hybride permet des plages opérationnelles étendues et une dépendance réduite à l'infrastructure de recharge, attirant ainsi les agences de transit qui ne sont pas encore prêtes à s'engager pleinement dans des systèmes électriques. Les deux segments devraient évoluer simultanément à mesure que les avancées technologiques et les cadres réglementaires façonnent l'avenir du transport public autonome.

Par type de batterie : Lithium-Ion (le plus grand) contre Solide (la plus rapide en croissance)

Sur le marché des bus autonomes, le segment des types de batteries se caractérise par sa distribution distincte, où les batteries Lithium-Ion dominent en raison de leur haute densité énergétique et de leur technologie établie. Les batteries à état solide, bien qu'actuellement à un stade naissant, commencent à susciter l'intérêt des fabricants en raison de leurs avantages en matière de sécurité et de performance. Les batteries au plomb-acide, bien que historiquement populaires, font maintenant face à un déclin de leur part de marché alors que l'industrie se tourne vers des solutions énergétiques avancées.

Type de batterie : Lithium-Ion (dominant) contre Solide (émergent)

Les batteries Lithium-Ion restent la force dominante sur le marché des bus autonomes, attribuées à leur longévité supérieure, leur efficacité et leurs coûts en baisse. Leur chaîne d'approvisionnement bien établie et leur intégration généralisée dans les modèles de bus actuels renforcent leur position sur le marché. En revanche, les batteries à état solide, reconnues comme une technologie émergente, promettent une sécurité améliorée et des densités énergétiques plus élevées. Alors que les fabricants d'automobiles privilégient de plus en plus les innovations pour les systèmes autonomes, la technologie à état solide devrait augmenter en raison de son potentiel pour une plus grande autonomie et un poids réduit, en faisant une option viable pour les conceptions futures de bus.

Obtenez des informations plus détaillées sur Marché des bus autonomes

Aperçu régional

Amérique du Nord : Pôle d'Innovation et d'Investissement

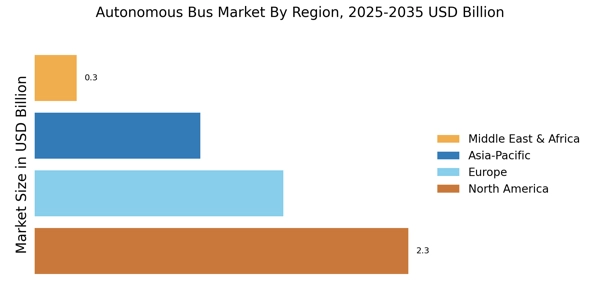
L'Amérique du Nord est le plus grand marché pour les bus autonomes, détenant environ 45 % de la part mondiale. La croissance de la région est alimentée par des investissements significatifs dans la technologie, des réglementations gouvernementales favorables et une urbanisation croissante. Des villes comme San Francisco et Austin sont à l'avant-garde, mettant en œuvre des programmes pilotes et des infrastructures pour soutenir les véhicules autonomes. La demande de solutions de transport public durables est également un moteur clé, alors que les municipalités cherchent à réduire les émissions et à améliorer l'efficacité. Le paysage concurrentiel est dominé par des acteurs clés tels que Waymo, Tesla et Proterra, qui développent et testent activement des technologies de bus autonomes. La présence de fabricants automobiles établis et d'entreprises technologiques favorise l'innovation et la collaboration. De plus, les cadres réglementaires dans des États comme la Californie et le Texas sont propices aux tests et au déploiement de véhicules autonomes, renforçant ainsi la croissance du marché.

Europe : Cadre Réglementaire et Innovation

L'Europe est le deuxième plus grand marché pour les bus autonomes, représentant environ 30 % de la part de marché mondiale. La croissance de la région est propulsée par des réglementations environnementales strictes et une forte poussée pour des solutions de transport public durables. Des pays comme l'Allemagne et la France sont à la pointe, avec des initiatives gouvernementales visant à intégrer les véhicules autonomes dans les systèmes de transport public. Le Green Deal de l'Union européenne souligne également l'importance de réduire les émissions de carbone, ce qui est un catalyseur significatif pour l'adoption des bus autonomes. Les pays leaders dans ce secteur incluent l'Allemagne, la France et les Pays-Bas, où des entreprises comme Navya et EasyMile réalisent des avancées significatives. Le paysage concurrentiel est caractérisé par la collaboration entre les fabricants automobiles et les entreprises technologiques, favorisant l'innovation. La présence d'organismes réglementaires garantit que les normes de sécurité et d'efficacité sont respectées, ouvrant la voie à une adoption plus large des bus autonomes à travers le continent.

Asie-Pacifique : Marché Émergent avec un Fort Potentiel

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des bus autonomes, détenant environ 20 % de la part mondiale. La croissance de la région est alimentée par une urbanisation croissante, un soutien gouvernemental pour des initiatives de villes intelligentes et des avancées technologiques. Des pays comme la Chine et le Japon sont à l'avant-garde, avec des investissements substantiels dans la recherche et le développement de véhicules autonomes. La demande de solutions de transport public efficaces augmente, en particulier dans les zones urbaines densément peuplées, ce qui alimente encore la croissance du marché. La Chine mène la charge, avec des entreprises comme Baidu et d'autres fabricants locaux développant activement des technologies de bus autonomes. Le paysage concurrentiel est marqué par un mélange d'acteurs nationaux et internationaux, tous en compétition pour des parts de marché. Les politiques gouvernementales en Chine et au Japon soutiennent les tests et le déploiement de véhicules autonomes, créant un environnement propice à l'innovation et à la croissance dans le secteur.

Moyen-Orient et Afrique : Marché Riche en Ressources et en Développement

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des bus autonomes, détenant actuellement environ 5 % de la part mondiale. La croissance est principalement alimentée par l'urbanisation, l'augmentation des investissements dans les infrastructures et un accent croissant sur des solutions de transport durables. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud ouvrent la voie, avec des initiatives visant à intégrer les véhicules autonomes dans les systèmes de transport public. Les défis uniques de la région, tels que des environnements réglementaires variés, sont abordés par des efforts collaboratifs entre les gouvernements et les secteurs privés. Aux Émirats, par exemple, le gouvernement promeut activement des solutions de transport intelligentes, y compris les bus autonomes. Le paysage concurrentiel est encore en développement, avec quelques acteurs clés commençant à établir leur présence. Alors que la région continue d'investir dans la technologie et les infrastructures, le potentiel de croissance sur le marché des bus autonomes est significatif, ouvrant la voie à de futures avancées.
Marché des bus autonomes Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des bus autonomes est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par des avancées technologiques, un soutien réglementaire et une urbanisation croissante. Des acteurs majeurs tels que Waymo (US), Tesla (US) et Baidu (CN) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. Waymo (US) se concentre sur l'exploitation de son expérience étendue dans la technologie de conduite autonome, en mettant l'accent sur la sécurité et la fiabilité de ses opérations. Tesla (US), quant à elle, intègre ses initiatives de bus autonomes dans son écosystème de véhicules électriques, visant une transition fluide vers des solutions de transport durables. Baidu (CN) investit massivement dans l'IA et le cloud computing pour améliorer ses capacités de conduite autonome, indiquant un fort engagement envers l'innovation et le leadership technologique. Collectivement, ces stratégies contribuent à un environnement concurrentiel de plus en plus centré sur la compétence technologique et l'efficacité opérationnelle. En termes de tactiques commerciales, les entreprises localisent la fabrication et optimisent les chaînes d'approvisionnement pour améliorer leur réactivité aux demandes du marché. Le marché des bus autonomes semble modérément fragmenté, avec un mélange d'acteurs établis et de startups émergentes. Cette structure permet des approches diverses pour l'entrée et l'expansion sur le marché, alors que les entreprises cherchent à capitaliser sur les opportunités régionales tout en naviguant dans les paysages réglementaires. L'influence des acteurs clés est substantielle, car leurs décisions stratégiques fixent souvent des normes industrielles et stimulent l'innovation dans tout le secteur.

En août, Waymo (US) a annoncé un partenariat avec une grande agence de transport public pour intégrer ses bus autonomes dans les systèmes de transit existants. Cette collaboration est stratégiquement significative car elle non seulement étend l'empreinte opérationnelle de Waymo, mais améliore également l'acceptation publique de la technologie autonome en l'intégrant dans des cadres de transit familiers. De tels partenariats pourraient ouvrir la voie à une adoption et une intégration plus larges des véhicules autonomes dans les environnements urbains.

En septembre, Tesla (US) a dévoilé son dernier modèle de bus autonome, qui présente des capacités avancées en matière d'IA et des fonctionnalités de sécurité améliorées. Ce lancement est crucial car il souligne l'engagement de Tesla envers l'innovation et positionne l'entreprise comme un leader dans le segment des bus autonomes électriques. L'intégration de technologies de pointe est susceptible d'attirer l'intérêt des secteurs public et privé, renforçant ainsi la présence de Tesla sur le marché.

En juillet, Baidu (CN) a élargi ses programmes pilotes de bus autonomes à plusieurs nouvelles villes à travers la Chine, en se concentrant sur les zones urbaines à forte congestion. Ce mouvement stratégique met en évidence l'intention de Baidu de tirer parti de sa technologie d'IA pour relever les défis de la mobilité urbaine. En ciblant des villes avec des problèmes de transport significatifs, Baidu pourrait améliorer son avantage concurrentiel et démontrer les avantages pratiques des bus autonomes dans des scénarios réels.

À partir d'octobre, le marché des bus autonomes connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'IA. Les alliances stratégiques façonnent de plus en plus le paysage concurrentiel, alors que les entreprises reconnaissent la valeur de la collaboration pour accélérer les avancées technologiques. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence basée sur les prix traditionnels vers un accent sur l'innovation, l'intégration technologique et la fiabilité de la chaîne d'approvisionnement. Ce changement suggère que les entreprises qui priorisent ces aspects seront mieux positionnées pour prospérer dans un marché de plus en plus complexe.

Les principales entreprises du marché Marché des bus autonomes incluent

Développements récents de l'industrie

- EasyMile (FR) (mars 2026) : EasyMile a annoncé un changement stratégique vers des véhicules lourds autonomes pour les aéroports et les sites industriels, en se concentrant sur la licence de logiciels et l'extension des déploiements logistiques sans conducteur.

- Baidu (CN) (mai 2026) : Baidu a rapporté qu'Apollo Go a effectué 3,2 millions de trajets entièrement sans conducteur au T1 2026 et a élargi ses opérations de mobilité autonome, mettant en avant le déploiement continu de la technologie de transport sans conducteur.

- Navya (FR) (2026) : Navya a souligné le lancement de son nouveau navette autonome et le développement continu de solutions de transport de passagers sans conducteur, soutenant l'évolution des navettes autonomes pour la mobilité publique et partagée.

- Proterra (US) (mai 2026) : Proterra a annoncé une option de cellule de batterie d'origine américaine pour sa plateforme de batterie Onyx, avec des expéditions prévues pour 2027, soutenant l'approvisionnement domestique en batteries pour les véhicules de transport électrique lourds, y compris les bus.

Ces développements mettent en évidence les progrès rapides et l'augmentation des investissements dans la technologie des bus autonomes. Alors que les villes du monde entier cherchent à relever les défis du transport, la demande de solutions de mobilité sûres, efficaces et durables stimule la croissance du marché des bus autonomes. De plus, les réglementations gouvernementales et les initiatives soutenant l'adoption de véhicules autonomes devraient encore accélérer l'expansion du marché dans les années à venir.

Perspectives d'avenir

Marché des bus autonomes Perspectives d'avenir

Le marché des bus autonomes devrait croître à un TCAC de 52,92 % de 2025 à 2035, soutenu par les avancées technologiques, l'urbanisation et la demande croissante de solutions de transport durables.

De nouvelles opportunités résident dans :

  • Développement de réseaux de transport urbain intelligents intégrés

D'ici 2035, le marché des bus autonomes est prêt pour une croissance substantielle, établissant une présence transformative dans le transport mondial.

Segmentation du marché

Perspectives du marché des bus autonomes Type de bus

  • Bus de grande taille
  • Bus de taille moyenne
  • Minibus
  • Bus électrique
  • Bus à hydrogène

Perspectives du marché des bus autonomes Type de motorisation

  • Électrique
  • Hybride
  • Moteur à combustion interne (ICE)

Perspectives du marché des bus autonomes Application

  • Transports publics
  • Transport des employés
  • Transport sur campus
  • Transport premier et dernier kilomètre
  • Tourisme et loisirs

Perspectives du marché des bus autonomes Type de batterie

  • Lithium-Ion
  • État solide
  • Plomb-acide

Perspectives du marché des bus autonomes Niveau d'autonomie

  • Niveau 1 : Assistance au conducteur
  • Niveau 2 : Automatisation partielle
  • Niveau 3 : Automatisation conditionnelle
  • Niveau 4 : Haute automatisation
  • Niveau 5 : Automatisation complète

Portée du rapport

TAILLE DU MARCHÉ 2024 5,114 (milliards USD)
TAILLE DU MARCHÉ 2025 7,82 (milliards USD)
TAILLE DU MARCHÉ 2035 546,91 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 52,92 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Principales Entreprises Profilées Waymo (US), Tesla (US), Navya (FR), Baidu (CN), Aptiv (US), Proterra (US), EasyMile (FR), Volvo (SE), Mercedes-Benz (DE)
Segments Couvert Niveau d'Autonomie, Application, Type de Bus, Chaîne de Traction, Type de Batterie, Région
Principales Opportunités de Marché L'intégration de l'intelligence artificielle avancée améliore l'efficacité opérationnelle sur le marché des bus autonomes.
Dynamiques Clés du Marché Les avancées technologiques et les cadres réglementaires favorisent l'adoption rapide des bus autonomes dans le transport urbain.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Questions fréquemment posées

Quelle est la valorisation actuelle du marché des bus autonomes en 2025 ?

Le marché des bus autonomes est évalué à environ 5,114 milliards USD en 2024.

Quelle est la taille de marché projetée pour le marché des bus autonomes d'ici 2035 ?

Le marché devrait atteindre environ 546,91 milliards USD d'ici 2035.

Quel est le CAGR attendu pour le marché des bus autonomes pendant la période de prévision ?

Le CAGR attendu pour le marché des bus autonomes de 2025 à 2035 est de 52,92 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des bus autonomes ?

Les acteurs clés incluent Waymo, Tesla, Navya, Baidu, Aptiv, Proterra, EasyMile, Volvo et Mercedes-Benz.

Quels sont les différents niveaux d'autonomie sur le marché des bus autonomes ?

Les segments du marché comprennent le Niveau 1 : Assistance au conducteur, Niveau 2 : Automatisation partielle, Niveau 3 : Automatisation conditionnelle, Niveau 4 : Haute automatisation, et Niveau 5 : Automatisation complète.

Comment le marché se segmente-t-il par application pour les bus autonomes ?

Les applications incluent le Transport Public, le Transport des Employés, le Transport sur Campus, le Transport Premier et Dernier Kilomètre, et le Tourisme et Loisirs.

Quels types de bus sont inclus dans le marché des bus autonomes ?

Le marché comprend des bus de taille normale, des bus de taille intermédiaire, des minibus, des bus électriques et des bus à hydrogène.

Quelles options de groupe motopropulseur sont disponibles sur le marché des bus autonomes ?

Les options de groupe motopropulseur comprennent des bus électriques, hybrides et à moteur à combustion interne (ICE).

Quels types de batteries sont utilisés dans les bus autonomes ?

Les types de batteries incluent des batteries Lithium-Ion, à État Solide et Plomb-Acide.

Quelle est la valorisation du marché pour les bus électriques dans le marché des bus autonomes ?

La valorisation des bus électriques est d'environ 1,5 milliard USD, avec une croissance projetée à 200,0 milliards USD.

Auteur
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, transportation publications, and authoritative mobility organizations. Key sources included the US Department of Transportation (USDOT), National Highway Traffic Safety Administration (NHTSA), European Commission Directorate-General for Mobility and Transport (DG MOVE), Society of Automotive Engineers (SAE International), International Association of Public Transport (UITP), International Transport Forum (ITF/OECD), American Public Transportation Association (APTA), European Automobile Manufacturers Association (ACEA), International Energy Agency (IEA), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), National Center for Statistics and Analysis (NCSA), Federal Transit Administration (FTA), European Union Agency for Railways (ERA), and national transportation ministry reports from key markets. These sources were used to collect deployment statistics, regulatory approval data, safety validation studies, urban mobility trends, and market landscape analysis for Level 1 through Level 5 autonomous buses, electric powertrains, hybrid systems, and alternative fuel technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, CTOs, VPs of Autonomous Systems, regulatory affairs leaders, and fleet operations directors from autonomous bus manufacturers, technology providers, and OEMs comprised supply-side sources. Demand-side sources included operation leads from public transportation agencies, private transit operators, smart city initiatives, and university campus transportation departments, as well as municipal transit authority directors, urban mobility planners, and fleet procurement managers. Primary research provided validation for market segmentation, confirmed technology roadmap timelines, and collected insights on public-private partnership dynamics, procurement strategies, and deployment patterns.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 40+ key manufacturers and technology providers across North America, Europe, Asia-Pacific, and Middle East & Africa

Product mapping across Level 1 to Level 5 autonomy levels, electric/hybrid/ICE powertrains, lithium-ion/solid-state/lead-acid batteries, and full-size/mid-size/mini-bus configurations

Analysis of reported and modeled annual revenues specific to autonomous bus portfolios and mobility-as-a-service (MaaS) operations

Coverage of manufacturers and technology providers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across public transportation, employee transportation, campus transit, first-mile/last-mile connectivity, and tourism applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.