Marché de la sécurité automobile

Rapport de recherche sur le marché de la sécurité automobile par technologie (basé sur le cloud, sur site, hybride), par type de sécurité (systèmes de détection et de prévention des intrusions (IDPS), pare-feu, contrôle d'accès, anti-malware), par caractéristiques du véhicule (technologies connectées, unités de contrôle électronique (ECU), dispositifs de télématique), par application (OEM, fournisseurs de niveau 1, sociétés de location de voitures, compagnies d'assurance) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/27057-HCR 100 Pages Shubham Munde, Aarti Dhapte Last Updated: September 02, 2026
Automotive Security Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.12%
2024 Market Size$ 38.31 Billion
2025 Market Size$ 42.19 Billion
2035 Market Size$ 110.63 Billion
Key Players
Continental AG
Robert Bosch GmbH
Denso Corporation
Hella GmbH & Co. KGaA
Lear Corporation
Valeo SA
Opportunities
  • Increasing Vehicle Theft Rates
  • Regulatory Compliance and Standards
  • Growth of Connected and Autonomous Vehicles

Marché de la sécurité automobile Résumé

Selon l'analyse de Market Research Future, la taille du marché de la sécurité automobile était estimée à 38,31 milliards USD en 2024. L'industrie de la sécurité automobile devrait croître de 42,19 milliards USD en 2025 à 110,63 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 10,12 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de la sécurité automobile connaît une forte croissance, soutenue par les avancées technologiques et la demande croissante des consommateurs pour des fonctionnalités de sécurité.

  • L'essor des solutions de cybersécurité redéfinit le paysage de la sécurité automobile, en particulier en Amérique du Nord.
  • L'intégration de l'IA dans les systèmes de sécurité devient de plus en plus courante, améliorant l'efficacité des mesures de protection.
  • La collaboration entre les parties prenantes favorise l'innovation et améliore le cadre de sécurité global au sein de l'industrie.
  • L'augmentation des taux de vol de véhicules et la sensibilisation des consommateurs sont des moteurs significatifs propulsant la demande de solutions de sécurité avancées, en particulier dans les segments basés sur le cloud et de détection des intrusions.

Taille du marché et prévisions

Taille du marché 2024 38,31 (milliards USD)
Taille du marché 2035 110,63 (milliards USD)
TCAC (2025 - 2035) 10,12%

Principaux acteurs

Continental AG (DE), Robert Bosch GmbH (DE), Denso Corporation (JP), Hella GmbH & Co. KGaA (DE), Lear Corporation (US), Valeo SA (FR), Aptiv PLC (IE), NXP Semiconductors (NL), Magna International Inc. (CA)

Marché de la sécurité automobile conducteurs

Augmentation des taux de vol de véhicules

Le marché de la sécurité automobile connaît une augmentation de la demande en raison de l'augmentation des taux de vol de véhicules. Les statistiques indiquent que le vol de véhicules a augmenté dans diverses régions, incitant les consommateurs et les fabricants à rechercher des solutions de sécurité améliorées. En 2025, on estime que les vols de véhicules pourraient atteindre des niveaux sans précédent, entraînant une augmentation prévue de l'adoption de systèmes de sécurité avancés. Cette tendance souligne la nécessité de technologies anti-vol robustes, telles que le suivi GPS et les dispositifs d'immobilisation, qui deviennent des caractéristiques standard dans les nouveaux véhicules. Par conséquent, le marché de la sécurité automobile devrait connaître une croissance significative alors que les parties prenantes priorisent la protection de leurs actifs contre le vol.

Conformité réglementaire et normes

Le marché de la sécurité automobile est fortement influencé par des exigences réglementaires strictes et des normes visant à améliorer la sécurité des véhicules. Les gouvernements imposent de plus en plus la mise en œuvre de fonctionnalités de sécurité avancées dans les véhicules pour se protéger contre les menaces cybernétiques et l'accès non autorisé. Par exemple, les réglementations peuvent exiger que les fabricants intègrent des technologies de cryptage et des protocoles de communication sécurisés dans leurs véhicules. En conséquence, le marché de la sécurité automobile devrait s'étendre alors que les fabricants investissent dans des mesures de conformité pour répondre à ces normes en évolution. Ce paysage réglementaire stimule non seulement l'innovation mais favorise également un environnement concurrentiel parmi les fournisseurs de solutions de sécurité.

Croissance des véhicules connectés et autonomes

Le marché de la sécurité automobile est fortement impacté par la croissance des véhicules connectés et autonomes. À mesure que les véhicules deviennent de plus en plus intégrés à la connectivité Internet et aux technologies avancées, le potentiel de menaces cybernétiques augmente. Cette tendance nécessite le développement de mesures de sécurité robustes pour se protéger contre le piratage et l'accès non autorisé. En 2025, le marché des solutions de cybersécurité automobile devrait s'étendre alors que les fabricants et les fournisseurs de technologies collaborent pour créer des environnements sécurisés pour les véhicules connectés. Le marché de la sécurité automobile est donc prêt à croître, poussé par le besoin de stratégies de sécurité complètes qui répondent aux défis uniques posés par ces technologies de véhicules avancés.

Avancées technologiques dans les solutions de sécurité

Le marché de la sécurité automobile est propulsé par des avancées technologiques rapides qui améliorent la sécurité des véhicules. Des innovations telles que l'authentification biométrique, le cryptage avancé et les algorithmes d'apprentissage automatique sont intégrées dans les systèmes de sécurité, les rendant plus efficaces contre les menaces potentielles. En 2025, le marché des solutions de sécurité intelligentes devrait croître de manière significative, soutenu par la demande des consommateurs pour des mécanismes de protection sophistiqués. Ces avancées améliorent non seulement la sécurité globale des véhicules mais contribuent également au développement des technologies de voitures connectées, qui deviennent de plus en plus répandues. Ainsi, le marché de la sécurité automobile devrait bénéficier de ces tendances technologiques.

Sensibilisation des consommateurs et demande de fonctionnalités de sécurité

Le marché de la sécurité automobile connaît un changement dans le comportement des consommateurs, avec un accent croissant sur les fonctionnalités de sécurité. À mesure que les consommateurs prennent conscience des risques associés au vol de véhicules et aux menaces cybernétiques, la demande pour des solutions de sécurité avancées augmente. Des enquêtes indiquent qu'un pourcentage significatif de consommateurs priorise les fonctionnalités de sécurité lors de l'achat de véhicules, influençant les fabricants à améliorer leurs offres. Cette sensibilisation accrue devrait stimuler le marché de la sécurité automobile alors que les entreprises s'efforcent de répondre aux attentes des consommateurs en matière de sécurité. Par conséquent, le marché devrait connaître une augmentation des produits de sécurité innovants adaptés aux besoins des consommateurs.

Aperçu des segments de marché

Par technologie : Basé sur le cloud (le plus grand) vs. Sur site (le plus rapide en croissance)

Le marché de la sécurité automobile est actuellement dominé par des solutions basées sur le cloud, qui représentent la plus grande part en raison de leur évolutivité et de leur flexibilité étendues que recherchent les entreprises. Les systèmes sur site, bien que traditionnellement privilégiés pour leur contrôle de sécurité amélioré, ont connu une augmentation notable de leur adoption alors que les entreprises naviguent dans des risques de cybersécurité en évolution. Les modèles hybrides gagnent également en popularité, incorporant les avantages des technologies cloud et sur site pour répondre aux divers besoins des clients.

Technologie : Basé sur le cloud (dominant) vs. Sur site (émergent)

Les solutions de sécurité basées sur le cloud se caractérisent par leur efficacité dans la gestion des données, permettant aux fabricants automobiles de mettre à jour rapidement les protocoles de sécurité à mesure que les menaces évoluent. Leur nature intégrée offre des capacités de surveillance et de réponse en temps réel, qui sont critiques dans l'industrie automobile en rapide évolution. Les solutions sur site, bien qu'émergentes, conservent un attrait pour les entreprises nécessitant un contrôle strict sur leurs environnements de sécurité. Elles offrent une protection robuste contre les menaces cybernétiques, avec un accent sur des politiques de sécurité personnalisables. Le modèle hybride fusionne les deux systèmes, permettant aux entreprises de passer progressivement à des solutions plus modernes tout en conservant des fonctionnalités importantes sur site.

Par type de sécurité : Systèmes de détection et de prévention des intrusions (le plus grand) vs. Contrôle d'accès (le plus rapide en croissance)

Le marché de la sécurité automobile se caractérise par une gamme diversifiée de types de sécurité, les systèmes de détection et de prévention des intrusions (IDPS) détenant la plus grande part parmi les acteurs significatifs. Ce segment est devenu critique alors que les véhicules intègrent de plus en plus des technologies avancées, entraînant une attention accrue sur la détection et la prévention des menaces. Bien que l'IDPS domine, le contrôle d'accès attire rapidement l'attention en tant que segment à la croissance la plus rapide, indiquant un changement vers une sécurité d'entrée et de gestion des véhicules améliorée. Alors que le secteur automobile adopte la connectivité, l'IDPS et le contrôle d'accès connaissent tous deux une forte croissance, alimentée par l'électrification croissante des véhicules et la tendance vers des voitures connectées. Les consommateurs sont désireux d'adopter des technologies qui garantissent la sécurité des véhicules, tandis que les fabricants investissent dans ces solutions pour relever les défis de sécurité des systèmes automobiles modernes. L'évolution des menaces de cybersécurité catalyse encore cette croissance, incitant à des approches innovantes en matière de sécurité dans l'industrie automobile.

Systèmes de détection et de prévention des intrusions (dominant) vs. Anti-malware (émergent)

Les systèmes de détection et de prévention des intrusions (IDPS) sont actuellement la force dominante sur le marché de la sécurité automobile en raison de leur rôle essentiel dans la détection et l'atténuation des accès non autorisés et des menaces au sein des systèmes de véhicules. Leurs capacités analytiques avancées offrent une surveillance en temps réel, garantissant une réponse efficace aux menaces. D'autre part, les solutions anti-malware émergent en tant que composants cruciaux pour protéger les logiciels automobiles contre les attaques malveillantes. À mesure que les véhicules deviennent plus dépendants des logiciels, la protection contre les malwares est devenue un point focal significatif pour les fabricants. L'intégration de l'anti-malware avec les mesures de sécurité existantes renforce la résilience globale des systèmes automobiles, positionnant ce segment comme vital pour l'avenir de la sécurité des véhicules.

Par caractéristiques du véhicule : Technologies connectées (le plus grand) vs. Dispositifs de télématique (le plus rapide en croissance)

Sur le marché de la sécurité automobile, les technologies connectées dominent avec la plus grande part de marché, tirant parti des avancées dans l'IoT et les technologies de communication pour améliorer les caractéristiques de sécurité des véhicules. Ces technologies incluent l'entrée sans clé, l'accès à distance au véhicule et la transmission de données en temps réel, qui améliorent considérablement la sécurité des véhicules et la commodité pour les clients. En revanche, les dispositifs de télématique gagnent rapidement en popularité, indiquant une préférence croissante des consommateurs pour des solutions de sécurité intégrées qui allient suivi GPS et capacités de surveillance en temps réel. Les tendances de croissance dans ce segment sont alimentées par une sensibilisation accrue des consommateurs aux problèmes de sécurité des véhicules, parallèlement à l'essor des véhicules intelligents équipés de technologies sophistiquées. L'intégration de fonctionnalités connectées dans les véhicules devient un argument de vente nécessaire, poussant les fabricants à innover davantage. Alors que de plus en plus de consommateurs priorisent la sécurité, le segment des dispositifs de télématique devrait connaître la croissance la plus rapide dans les années à venir, en se concentrant sur des capacités avancées pour la gestion de flotte et la sécurité des véhicules personnels.

Technologies connectées (dominant) vs. Dispositifs de télématique (émergents)

Les technologies connectées se sont établies comme la force dominante sur le marché de la sécurité automobile en raison de leur capacité à fournir une intégration transparente avec les systèmes existants d'un véhicule. Ce segment comprend des fonctionnalités telles que l'accès à distance, les alertes automatisées et les services basés sur le cloud qui améliorent collectivement le cadre de sécurité des véhicules. D'autre part, les dispositifs de télématique représentent un segment émergent qui se concentre sur le suivi en temps réel et le diagnostic des véhicules. À mesure que la technologie avance, ces dispositifs deviennent plus sophistiqués, offrant des fonctionnalités telles que la géorepérage et des capacités de reporting améliorées, attirant à la fois les consommateurs individuels et les opérateurs de flotte commerciale. L'interaction entre ces deux segments stimule finalement l'innovation et façonne les développements futurs en matière de sécurité automobile.

Par application : OEM (le plus grand) vs. Fournisseurs de niveau 1 (le plus rapide en croissance)

Sur le marché de la sécurité automobile, le segment d'application est marqué par une distribution diversifiée parmi les acteurs clés tels que les OEM, les fournisseurs de niveau 1, les sociétés de location de voitures et les compagnies d'assurance. Les OEM détiennent la plus grande part en raison de leur intégration directe des systèmes de sécurité dans les véhicules lors de la production. En revanche, les fournisseurs de niveau 1 connaissent une croissance rapide alors qu'ils innovent et fournissent des solutions de sécurité avancées, répondant à la demande croissante des consommateurs pour des caractéristiques de sécurité des véhicules améliorées. Les tendances de croissance au sein de ce segment sont principalement alimentées par l'augmentation des avancées technologiques et le besoin croissant de solutions de sécurité pour les véhicules. Des facteurs tels que des réglementations strictes, une sensibilisation accrue aux vols de véhicules et l'émergence de voitures connectées propulsent les fournisseurs de niveau 1 vers l'avant. Pendant ce temps, les OEM capitalisent sur leur position de marché établie pour maintenir leur domination face à l'évolution des préférences des consommateurs vers des technologies de sécurité sophistiquées.

OEM (dominant) vs. Fournisseurs de niveau 1 (émergents)

Les OEM jouent un rôle dominant sur le marché de la sécurité automobile en intégrant des fonctionnalités de sécurité dans les conceptions de véhicules, garantissant la conformité aux normes de sécurité et aux demandes des consommateurs pour des fonctionnalités de sécurité avancées. Leur position sur le marché est renforcée par des relations établies avec les fabricants automobiles et une compréhension approfondie des exigences réglementaires. D'autre part, les fournisseurs de niveau 1 représentent une force émergente, capitalisant sur l'innovation technologique pour fournir des solutions de sécurité de pointe telles que des systèmes anti-vol et des mesures de protection contre les cybermenaces. Leur agilité à s'adapter aux tendances du marché leur permet de répondre aux besoins évolutifs du secteur automobile, faisant d'eux un acteur vital dans l'amélioration de la sécurité globale des véhicules.

Obtenez des informations plus détaillées sur Marché de la sécurité automobile

Aperçu régional

Amérique du Nord : Leader en innovation et technologie

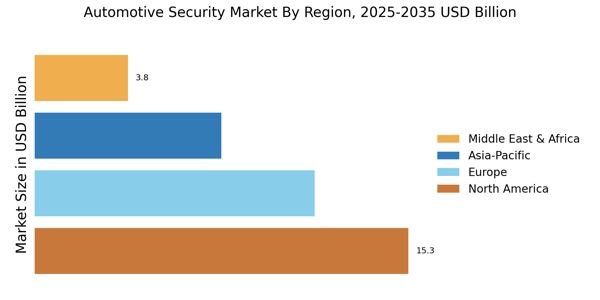
L'Amérique du Nord est le plus grand marché pour la sécurité automobile, détenant environ 40 % de la part mondiale. La croissance de la région est alimentée par l'augmentation des taux de vol de véhicules, des réglementations strictes et des avancées technologiques. La demande de solutions de sécurité intégrées augmente, alimentée par la sensibilisation des consommateurs et le besoin de fonctionnalités de sécurité améliorées. Les organismes de réglementation poussent à des normes plus élevées en matière de sécurité des véhicules, propulsant encore la croissance du marché. Les États-Unis et le Canada sont les pays leaders de cette région, avec des acteurs majeurs comme Continental AG, Robert Bosch GmbH et Lear Corporation établissant une forte présence. Le paysage concurrentiel est caractérisé par une innovation continue et des partenariats entre les acteurs clés. L'accent mis sur les technologies intelligentes et les mesures de cybersécurité redessine le marché, garantissant que l'Amérique du Nord reste à la pointe des avancées en matière de sécurité automobile.

Europe : Dynamiques de marché axées sur la réglementation

L'Europe est le deuxième plus grand marché pour la sécurité automobile, représentant environ 30 % de la part mondiale. La croissance de la région est fortement influencée par des réglementations strictes visant à améliorer la sécurité des véhicules. L'Union européenne a mis en œuvre diverses directives qui imposent des fonctionnalités de sécurité avancées dans les véhicules, stimulant la demande pour des solutions innovantes. L'adoption croissante de véhicules électriques contribue également à l'expansion du marché, car ces véhicules nécessitent des mesures de sécurité spécialisées. L'Allemagne, la France et le Royaume-Uni sont les pays leaders de ce marché, avec des acteurs clés tels que Valeo SA et Denso Corporation participant activement. Le paysage concurrentiel est marqué par un accent sur la recherche et le développement, les entreprises investissant massivement dans de nouvelles technologies. La présence de fabricants automobiles établis et d'une chaîne d'approvisionnement solide renforce encore le marché, faisant de l'Europe un hub critique pour les innovations en matière de sécurité automobile.

Asie-Pacifique : Potentiel de marché émergent

La région Asie-Pacifique connaît une croissance rapide sur le marché de la sécurité automobile, détenant environ 20 % de la part mondiale. L'expansion de la région est alimentée par l'augmentation de la production de véhicules, la hausse des revenus disponibles et les préoccupations croissantes concernant le vol de véhicules. Des pays comme la Chine et l'Inde connaissent une augmentation des ventes automobiles, entraînant une demande accrue pour des solutions de sécurité avancées. Les initiatives gouvernementales promouvant le transport intelligent et la sécurité des véhicules agissent également comme des catalyseurs pour la croissance du marché. La Chine et le Japon sont les pays leaders de cette région, avec des contributions significatives d'entreprises comme Denso Corporation et NXP Semiconductors. Le paysage concurrentiel évolue, avec des acteurs locaux émergents aux côtés d'entreprises mondiales établies. L'accent mis sur l'intégration des technologies IoT et IA dans les systèmes de sécurité automobile redessine le marché, positionnant l'Asie-Pacifique comme un acteur clé dans le paysage mondial de la sécurité automobile.

Moyen-Orient et Afrique : Sensibilisation croissante à la sécurité

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché de la sécurité automobile, détenant environ 10 % de la part mondiale. La croissance est principalement alimentée par l'augmentation de la propriété de véhicules et la sensibilisation croissante aux solutions de sécurité parmi les consommateurs. Les gouvernements de la région commencent également à mettre en œuvre des réglementations visant à améliorer la sécurité des véhicules, ce qui devrait encore stimuler la demande du marché. La tendance croissante à l'urbanisation et au développement des infrastructures contribue à l'augmentation des ventes automobiles, renforçant ainsi le besoin de mesures de sécurité. L'Afrique du Sud et les Émirats Arabes Unis sont les pays leaders de cette région, avec une présence croissante d'acteurs internationaux. Le paysage concurrentiel est caractérisé par un mélange d'entreprises locales et mondiales, avec un accent sur la fourniture de solutions de sécurité abordables mais efficaces. À mesure que le marché mûrit, l'accent mis sur les technologies avancées et les systèmes de sécurité intégrés devrait augmenter, ouvrant la voie à une croissance future dans la région.
Marché de la sécurité automobile Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de la sécurité automobile est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante de solutions de sécurité avancées dans les véhicules. Les principaux moteurs de croissance incluent l'incidence croissante du vol de véhicules, la prolifération des véhicules connectés et l'accent croissant sur la cybersécurité. Des acteurs majeurs tels que Continental AG (Allemagne), Robert Bosch GmbH (Allemagne) et Denso Corporation (Japon) sont stratégiquement positionnés pour tirer parti de ces tendances. Continental AG (Allemagne) se concentre sur l'innovation dans les systèmes de sécurité des véhicules, tandis que Robert Bosch GmbH (Allemagne) met l'accent sur les partenariats avec les fabricants automobiles pour améliorer les solutions de sécurité intégrées. Denso Corporation (Japon) investit dans la transformation numérique pour améliorer son offre de produits, façonnant collectivement un environnement concurrentiel qui privilégie l'avancement technologique et les collaborations stratégiques. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les coûts et optimiser les chaînes d'approvisionnement. Le marché de la sécurité automobile semble modérément fragmenté, avec plusieurs acteurs clés exerçant une influence significative. Cette structure permet une gamme diversifiée de produits et de services, favorisant une concurrence qui stimule l'innovation et améliore le choix des consommateurs.

En août, Continental AG (Allemagne) a annoncé un partenariat avec une entreprise de cybersécurité de premier plan pour développer des systèmes de sécurité de véhicule de nouvelle génération. Ce mouvement stratégique est susceptible d'améliorer leur portefeuille de produits, répondant aux préoccupations croissantes concernant les menaces cybernétiques dans les véhicules connectés. En intégrant des mesures de cybersécurité avancées, Continental AG vise à se positionner comme un leader de la sécurité automobile, augmentant potentiellement sa part de marché.

En septembre, Robert Bosch GmbH (Allemagne) a lancé une nouvelle suite de solutions de sécurité conçues spécifiquement pour les véhicules électriques. Cette initiative reflète l'engagement de l'entreprise à relever les défis de sécurité uniques posés par la montée de la mobilité électrique. En se concentrant sur ce marché de niche, Bosch est susceptible de renforcer son avantage concurrentiel et de répondre aux besoins évolutifs des fabricants automobiles.

En juillet, Denso Corporation (Japon) a dévoilé un cadre de sécurité complet qui intègre l'intelligence artificielle pour prédire et atténuer les menaces de sécurité potentielles. Cette approche innovante améliore non seulement la sécurité des véhicules, mais positionne également Denso comme un acteur tourné vers l'avenir dans le secteur de la sécurité automobile. L'intégration de l'IA dans leurs solutions de sécurité pourrait fournir un avantage concurrentiel substantiel, attirant les fabricants à la recherche de technologies de pointe.

En octobre, le marché de la sécurité automobile connaît des tendances telles que la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent le paysage concurrentiel, favorisant l'innovation et la collaboration. À l'avenir, la différenciation concurrentielle est susceptible d'évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation technologique, la fiabilité des chaînes d'approvisionnement et la capacité à relever les défis de sécurité émergents. Ce changement souligne l'importance de l'adaptabilité et des stratégies tournées vers l'avenir pour maintenir un avantage concurrentiel dans le secteur de la sécurité automobile.

Les principales entreprises du marché Marché de la sécurité automobile incluent

Recent Industry Developments

Le marché de la sécurité automobile devrait atteindre 100,46 milliards USD d'ici 2034, affichant un CAGR de 10,12 % pendant la période de prévision (2025-2034). Les préoccupations croissantes concernant le vol de véhicules, l'adoption croissante de véhicules connectés et autonomes, et la demande croissante de fonctionnalités de sécurité avancées stimulent la croissance du marché. Les principaux participants de l'industrie incluent Continental AG, Robert Bosch GmbH, Denso Corporation et Magna International Inc. En 2023, le marché était évalué à 31,59 milliards USD.

Les développements récents incluent le lancement de nouveaux produits, tels que des serrures intelligentes et des systèmes d'authentification biométrique, ainsi que des partenariats stratégiques et des acquisitions parmi les acteurs du marché pour élargir leurs offres et obtenir un avantage concurrentiel.

Perspectives d'avenir

Marché de la sécurité automobile Perspectives d'avenir

Le marché de la sécurité automobile devrait croître à un TCAC de 10,12 % de 2025 à 2035, soutenu par les avancées technologiques, l'augmentation des taux de vol de véhicules et les exigences réglementaires.

De nouvelles opportunités résident dans :

  • Intégration de systèmes de détection des menaces pilotés par l'IA
  • Développement de solutions d'identité de véhicule basées sur la blockchain
  • Expansion des applications de sécurité mobile pour la gestion de flotte

D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et des demandes de sécurité accrues.

Segmentation du marché

Perspectives technologiques du marché de la sécurité automobile

  • Basé sur le cloud
  • Sur site
  • Hybride

Perspectives d'application du marché de la sécurité automobile

  • OEM
  • Fournisseurs de niveau 1
  • Sociétés de location de voitures
  • Compagnies d'assurance

Perspectives de type de sécurité du marché de la sécurité automobile

  • Systèmes de détection et de prévention des intrusions (IDPS)
  • Pare-feu
  • Contrôle d'accès
  • Anti-malware

Perspectives des caractéristiques des véhicules du marché de la sécurité automobile

  • Technologies connectées
  • Unités de contrôle électronique (ECU)
  • Dispositifs de télématique

Portée du rapport

TAILLE DU MARCHÉ 2024 38,31 (milliards USD)
TAILLE DU MARCHÉ 2025 42,19 (milliards USD)
TAILLE DU MARCHÉ 2035 110,63 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 10,12 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché milliards USD
Principales entreprises profilées Continental AG (DE), Robert Bosch GmbH (DE), Denso Corporation (JP), Hella GmbH & Co. KGaA (DE), Lear Corporation (US), Valeo SA (FR), Aptiv PLC (IE), NXP Semiconductors (NL), Magna International Inc. (CA)
Segments couverts Technologie, type de sécurité, caractéristiques du véhicule, application, régional
Principales opportunités de marché L'intégration de l'intelligence artificielle avancée sur le marché de la sécurité automobile améliore les capacités de détection et de réponse aux menaces.
Dynamique du marché clé Les avancées technologiques croissantes dans les systèmes de sécurité automobile stimulent la dynamique concurrentielle et la demande des consommateurs pour une protection améliorée des véhicules.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché de la sécurité automobile d'ici 2035 ?

Le marché de la sécurité automobile devrait atteindre une valorisation de 110,63 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché de la sécurité automobile en 2024 ?

En 2024, le marché de la sécurité automobile était évalué à 38,31 milliards USD.

Quel est le CAGR attendu pour le marché de la sécurité automobile pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché de la sécurité automobile pendant la période de prévision 2025 - 2035 est de 10,12 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché de la sécurité automobile ?

Les acteurs clés du marché de la sécurité automobile incluent Continental AG, Robert Bosch GmbH, Denso Corporation, et d'autres.

Quels sont les principaux segments technologiques du marché de la sécurité automobile ?

Les principaux segments technologiques incluent des solutions basées sur le cloud, sur site et hybrides, avec des valorisations allant de 10,0 à 40,63 milliards USD.

Comment les systèmes de détection et de prévention d'intrusion (IDPS) se comportent-ils sur le marché de la sécurité automobile ?

Les systèmes de détection et de prévention d'intrusion (IDPS) sont évalués entre 10,0 et 30,0 milliards USD sur le marché de la sécurité automobile.

Quelle est la fourchette de valorisation des unités de contrôle électronique (ECU) sur le marché de la sécurité automobile ?

La valorisation des unités de contrôle électronique (ECU) sur le marché de la sécurité automobile varie de 15,0 à 45,0 milliards USD.

Quelles applications stimulent la croissance du marché de la sécurité automobile ?

Les applications qui stimulent la croissance incluent les OEM, les fournisseurs de niveau 1 et les compagnies d'assurance, avec des valorisations allant de 5,0 à 42,0 milliards USD.

Quelle est la fourchette de valorisation des solutions anti-malware sur le marché de la sécurité automobile ?

Les solutions anti-malware sont évaluées entre 10,31 et 28,63 milliards USD sur le marché de la sécurité automobile.

Quelles caractéristiques des véhicules sont incluses dans l'analyse du marché de la sécurité automobile ?

Les caractéristiques des véhicules incluent des technologies connectées, des dispositifs de télématique et des unités de contrôle électronique, avec des valorisations allant de 10,0 à 45,0 milliards USD.

Auteur
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.