Marché des systèmes de navigation automobile (2025 - 2035)

Rapport d’étude de marché sur les systèmes de navigation automobile par composant (matériel, logiciels, services), par type de véhicule (véhicules de tourisme, véhicules utilitaires), par technologie (embarquée (installée par l’OEM), connectée (projection sur smartphone), intégrée (cloud hybride)) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/AT/6393-CR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Navigation Systems Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)8.4%
2025 Market SizeUSD 28.7 Billion
2035 Market SizeUSD 64.2 Billion
Key Players
Robert Bosch
Garmin
HERE Technologies
TomTom
Pioneer
Harman International
Opportunities
  • High-Definition Mapping for Autonomous Vehicle Stacks
  • Navigation-as-a-Service Subscription Models
  • Emerging-Market Leapfrog via Smartphone-Integrated Navigation

Automotive Navigation Systems Market Summary

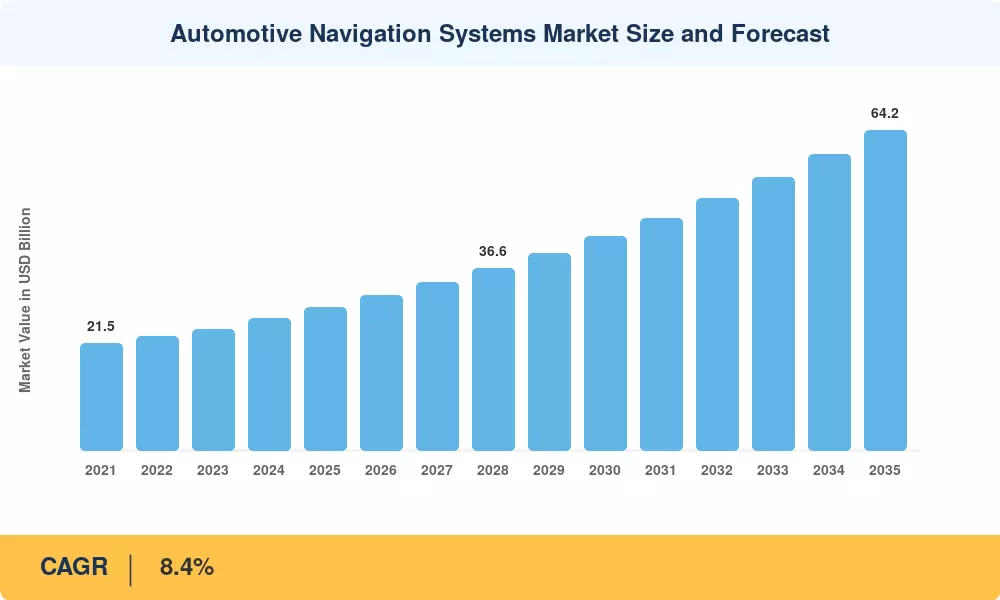
Le marché des systèmes de navigation automobile était évalué à 28,7 milliards de dollars en 2025 et devrait passer de 31,1 milliards de dollars en 2026 à 64,2 milliards de dollars d’ici 2035, enregistrant un TCAC de 8,4 % au cours de la période de prévision (2026-2035). Deux catalyseurs accélèrent cette trajectoire : la directive sur les systèmes de transport intelligents de l'Union européenne, qui rend obligatoire une infrastructure de navigation coopérative sur toutes les nouvelles plates-formes de véhicules d'ici 2028, et l'allocation de 7,3 milliards de dollars du ministère américain des Transports pour les corridors de véhicules connectés dans le cadre de la loi bipartite sur les infrastructures.[1]. Ces engagements politiques transforment la navigation d'une fonctionnalité pratique en une infrastructure de sécurité réglementée.

Un changement technologique fondamental est en train de remodeler le marché des systèmes de navigation automobile. Les anciens appareils GPS autonomes dotés de bases de données cartographiques statiques cèdent la place aux appareils connectés au cloud,capteur-plates-formes fusionnées qui combinent le positionnement par satellite avec des entrées de caméra, LiDAR et V2X. Les constructeurs automobiles ont investi collectivement environ 4,1 milliards de dollars dans la R&D sur la navigation embarquée rien qu’en 2024, avec une part croissante dirigée vers des couches de cartographie haute définition prenant en charge les fonctions de conduite autonome de niveau 3+.[2]. La transition n’est pas progressive : elle représente un changement architectural au niveau de la plate-forme dans la façon dont les véhicules perçoivent et interagissent avec les réseaux routiers.

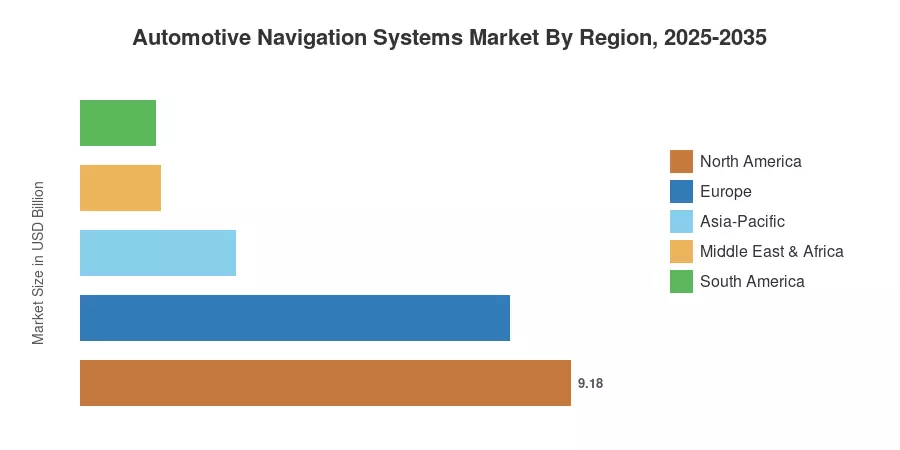
L’Amérique du Nord détient la plus grande part du marché des systèmes de navigation automobile, avec environ 32 %, grâce aux taux d’intégration OEM élevés et aux solides revenus d’abonnement aux voitures connectées. L’Asie-Pacifique est la région qui connaît la croissance la plus rapide, avec un TCAC projeté de 10,1 %, alimenté par l’augmentation de la production de véhicules en Chine et en Inde ainsi que par des programmes d’investissement agressifs dans les villes intelligentes. L'Europe détient environ 28 % du marché mondial, ancré par des mandats stricts d'eCall et de C-ITS. À mesure que les réglementations sur la conduite autonome évoluent dans les trois régions, les systèmes de navigation qui alimentent ces capacités deviendront le champ de bataille concurrentiel déterminant jusqu’en 2035.


Points clés du rapport

• Par technologie

  • Les plates-formes de navigation OEM embarquées représentent environ 58 % du chiffre d'affaires total du marché, reflétant les stratégies des constructeurs automobiles visant à verrouiller les revenus récurrents.logicielrevenus de souscription.
  • Les solutions de navigation connectées au cloud se développent à un TCAC de 11,2 % entre 2026 et 2035, dépassant largement les architectures hors ligne.
  • Le marché des appareils de navigation portables continue de décliner et devrait tomber en dessous de 3,8 milliards de dollars d'ici 2030.

• Par type de véhicule

  • Les véhicules de tourisme représentent environ 74 % de la demande totale du marché des systèmes de navigation automobile, reflétant des taux d’attache par unité plus élevés par rapport aux flottes commerciales.
  • Les véhicules utilitaires constituent le segment de type de véhicule qui connaît la croissance la plus rapide, avec un TCAC de 9,6 %, tiré par l'intégration de la télématique de flotte et les mandats réglementaires pour les itinéraires liés au tachygraphe numérique.

• Par région

  • L’Amérique du Nord est en tête du marché des systèmes de navigation automobile avec une part estimée à 32 %, soutenue par une forte adoption des voitures connectées aux États-Unis.
  • La région Asie-Pacifique connaît une croissance de 10,1 % TCAC jusqu'en 2035, soutenue par la stratégie nationale de transport intelligent de la Chine et par la possession croissante de véhicules par la classe moyenne en Inde.
  • L'Europe détient environ 8,0 milliards de dollars de valeur marchande en 2025, soutenue par des investissements dans le corridor C-ITS et des mandats de sécurité stricts.


Taille et prévisions du marché des systèmes de navigation automobile (2021-2035)

Les estimations de la taille du marché s'appuient sur une méthodologie triangulée combinant une analyse descendante des revenus à partir des informations financières des fournisseurs de niveau 1, des modèles ascendants d'expédition d'unités à partir des données de production OEM et une validation croisée par rapport au gouvernement.infrastructures de transportbases de données de dépenses. Les chiffres historiques (2021-2024) sont des chiffres réels confirmés ; 2025 est une estimation d’année de référence validée ; Les valeurs pour 2026-2035 reflètent la modélisation de la croissance composée au TCAC indiqué.
Automotive Navigation Systems Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Accélération de la régulation de la conduite autonome +1,8% Mondial Longue durée (≥4 ans) [9]
Modèles de revenus des abonnements aux voitures connectées +1,5% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [13]
Prolifération des véhicules électriques et routage optimisé en termes d’autonomie +1,3% Mondial Moyen terme (2 à 4 ans) [6]
Investissement dans les infrastructures de ville intelligente et V2X +1,1% Asie-Pacifique, Europe Longue durée (≥4 ans) [11]
Smartphonemise en miroir des mandats de la plateforme +0,9% Amérique du Nord, Asie-Pacifique Court terme (≤ 2 ans) [8]
Maturation de l'écosystème de mise à jour des logiciels OTA +0,7% Mondial Moyen terme (2 à 4 ans) [16]
Gestion de flotte et croissance de la télématique commerciale +0,6% Mondial Court terme (≤ 2 ans) [17]


Accélération de la régulation de la conduite autonome

La poussée vers un fonctionnement autonome de niveau 3 et de niveau 4 réécrit de fond en comble les exigences de navigation. La Commission économique des Nations Unies pour l'Europe (CEE-ONU) a approuvé le règlement n° 157 sur les systèmes automatisés de maintien de voie, qui impose des couches de cartes en temps réel et précises au centimètre près comme condition préalable à l'homologation de type dans plus de 60 pays.[9]. La loi japonaise révisée sur la circulation routière exige également que les véhicules circulant au-dessus du niveau 3 maintiennent des bases de données cartographiques numériques continuellement mises à jour. Ces cadres réglementaires transforment la navigation d'un outil pratique pour le consommateur en un sous-système essentiel à la conformité, élargissant ainsi le marché adressable pour le marché des systèmes de navigation automobile d'environ 15 à 18 % au-dessus de ce que l'adoption volontaire seule apporterait.

Modèles de revenus des abonnements aux voitures connectées

Les constructeurs automobiles réorganisent leurs modèles économiques pour donner la priorité aux revenus logiciels récurrents, la navigation étant au centre de cette approche. Au cours de l'exercice 2024, General Motors a déclaré 2,1 milliards de dollars de revenus d'abonnement aux services connectés, les services de navigation et de trafic en temps réel représentant la catégorie de fonctionnalités la plus engageante.[13]. BMW, Mercedes-Benz et Stellantis ont chacun introduit des plans d'abonnement à la navigation à plusieurs niveaux qui restreignent les fonctionnalités premium, notamment le réacheminement du trafic en direct,satellitedes superpositions d'images et des renseignements prédictifs sur les arrivées, aux frais mensuels ou annuels. Cette architecture d’abonnement modifie fondamentalement l’économie unitaire du marché des systèmes de navigation automobile en générant un flux de revenus durable qui s’accumule tout au long de la durée de vie du véhicule.


Prolifération des véhicules électriques et routage à autonomie optimisée

Batterie-les véhicules électriques introduisent des exigences de navigation auxquelles les véhicules à combustion interne n'ont jamais été confrontés. L'anxiété liée à l'autonomie, la disponibilité des stations de recharge et les itinéraires optimisés en termes d'énergie nécessitent que les plates-formes de navigation intègrent les données sur l'état de charge de la batterie, les API du réseau de chargeurs et la tarification de l'énergie en temps réel dans les calculs d'itinéraire.[6]. L'Agence internationale de l'énergie a signalé 17 millions de ventes mondiales de véhicules électriques en 2024 et prévoit que la flotte dépassera les 250 millions d'unités d'ici 2030.[18]. Chacun de ces véhicules a besoin d'un système de navigation capable de planifier dynamiquement les arrêts de charge – une exigence qui augmente à la fois la complexité matérielle et la valeur de l'abonnement logiciel sur le marché des systèmes de navigation automobile.

Investissement dans les villes intelligentes et les infrastructures V2X

La communication véhicule-tout passe des programmes pilotes au déploiement en production. Le ministère chinois de l'Industrie et des Technologies de l'information a engagé 50 milliards RMB (environ 6,9 milliards USD) pour les infrastructures de transport intelligentes dans le cadre de son plan de développement national 2025, y compris des unités routières qui diffusent en temps réel la phase du signal, la zone de construction et les données sur les dangers directement aux plates-formes de navigation embarquées.[11]. Le programme de corridors C-ITS de la Commission européenne relie plus de 4 000 km d'autoroutes principales à des infrastructures coopératives. Ces investissements créent un écosystème de données que les systèmes de navigation doivent ingérer et afficher, élevant ainsi la barre technique – et les opportunités de revenus – pour le marché des systèmes de navigation automobile.


Analyse d'impact des restrictions

Les pourcentages d’impact ci-dessous sont des estimations directionnelles de l’impact de chaque contrainte sur la croissance du marché. Ils représentent des facteurs de friction modélisés, et non des soustractions directes du TCAC global.

Retenue ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Effet de substitution des smartphones −0,9% Mondial Court terme (≤ 2 ans) [19]
Coût élevé des systèmes embarqués pour les OEM −0,7% Marchés émergents Moyen terme (2 à 4 ans) [20]
Règlements sur la confidentialité et la localisation des données −0,5% Europe, Chine Longue durée (≥4 ans) [21]
Cartographier les lacunes en matière de fraîcheur et de précision des données −0,4% Mondial Moyen terme (2 à 4 ans) [22]
Failles de cybersécurité dans la navigation connectée −0,3% Amérique du Nord, Europe Longue durée (≥4 ans) [23]


Effet de substitution des smartphones

Les applications de navigation gratuites sur smartphones – en particulier Google Maps et Apple Maps – continuent de représenter la menace concurrentielle la plus importante pour les systèmes de navigation automobiles dédiés. Une enquête de J.D. Power de 2024 a révélé que 47 % des propriétaires de véhicules neufs équipés de systèmes de navigation intégrés utilisaient toujours par défaut leur smartphone pour obtenir des instructions détaillées au cours des six premiers mois suivant leur possession.[19]. Cette substitution érode la proposition de valeur perçue de la navigation installée en usine et limite le pouvoir de tarification des équipementiers. Le défi est particulièrement aigu dans les segments sensibles aux prix, où les acheteurs hésitent à payer entre 800 et 1 500 USD pour une navigation intégrée alors qu'une alternative gratuite existe dans leur poche.

Coût élevé des systèmes embarqués pour les OEM

L'intégration d'un matériel de navigation haute performance (récepteurs GNSS multi-constellation, capteurs à l'estime, écrans haute résolution et unités de traitement dédiées) ajoute 250 à 600 USD aux coûts de nomenclature par véhicule en fonction du niveau du système.[20]. Pour les constructeurs automobiles en concurrence sur le segment des véhicules de moins de 20 000 dollars, qui représente la majorité du volume des ventes en Inde, en Asie du Sud-Est et en Amérique latine, cette prime de coût est difficile à absorber ou à répercuter. Le résultat est une baisse des taux d’intégration de la navigation précisément sur les marchés connaissant la croissance des ventes de véhicules la plus rapide, créant un vent contraire structurel pour le marché des systèmes de navigation automobile dans les économies émergentes.

Règlement sur la confidentialité et la localisation des données

Les systèmes de navigation sont soumis à des réglementations strictes concernant la collecte, le stockage et la transmission des données de localisation, comme stipulé par le règlement général sur la protection des données de l'Union européenne et la loi chinoise sur la protection des informations personnelles.[21]. En outre, les lois chinoises sur l'arpentage et la cartographie exigent que tout traitement des données cartographiques soit effectué sur des serveurs nationaux exploités par des entités agréées. Cette exigence a nécessité que de nombreux fournisseurs mondiaux de services de navigation restructurent complètement leurs opérations en Chine. La mosaïque réglementaire entrave le lancement de produits pour les équipementiers mondiaux opérant sur le marché des systèmes de navigation automobile, et les coûts de conformité s'accumulent dans toutes les juridictions.


Automotive Navigation Systems Market Opportunities

Cartographie haute définition pour les piles de véhicules autonomes

Le pipeline de véhicules autonomes crée un tout nouveau niveau de demande de navigation qui n’existait pas il y a cinq ans. Les cartes HD avec une précision au niveau des voies, des couches sémantiques 3D et une détection des changements en temps réel représentent une catégorie de produits haut de gamme exigeant des frais de licence par véhicule 3 à 5 fois plus élevés que les bases de données de navigation traditionnelles. Les entreprises capables de fournir des couches cartographiques HD continuellement mises à jour se positionnent en tant que fournisseurs d’infrastructures critiques auprès de tous les OEM recherchant une autonomie de niveau 3+.

Modèles d'abonnement à la navigation en tant que service

Le passage de frais de licence cartographique uniques à des revenus d'abonnement récurrents améliore fondamentalement la valeur à vie de chaque installation de navigation. Les équipementiers qui réussissent à convertir la navigation en plate-forme d'abonnement peuvent générer entre 120 et 300 USD par véhicule et par an en revenus récurrents, contre un paiement unique de licence de 500 à 800 USD. Ce modèle permet également le déploiement continu de fonctionnalités (routage prédictif, recommandations personnalisées de points d'intérêt, routage dynamique lié à l'assurance) qui approfondissent l'engagement des utilisateurs et réduisent le taux de désabonnement.

Un saute-mouton sur les marchés émergents grâce à la navigation intégrée aux smartphones

Les marchés d’Asie du Sud-Est, d’Afrique subsaharienne et de certaines régions d’Amérique latine peuvent contourner entièrement le cycle coûteux du matériel de navigation intégré en adoptant des architectures légères de projection pour smartphone. La base installée de smartphones dotés de capacités GPS dépasse les 4 milliards dans le monde, et les protocoles de projection sans fil offrent désormais une qualité d'affichage quasi native pour une fraction du coût du système embarqué. Cette approche ouvre le marché des systèmes de navigation automobile à des segments de véhicules auparavant considérés comme inadressables.

Intégration du réseau de recharge des véhicules électriques et monétisation des données

La couche de décision entre les véhicules électriques et les réseaux de recharge est établie par des plates-formes de navigation qui intègrent des capacités de disponibilité, de tarification et de réservation des bornes de recharge en temps réel. Ce rôle d'intermédiaire facilite les modèles de revenus basés sur les commissions, comparables aux opérations des plateformes de réservation hôtelière. Les fournisseurs de services de navigation reçoivent des frais par transaction de la part des opérateurs de réseaux de recharge. Cela représente une opportunité de monétisation des données de plusieurs milliards de dollars, alors que le réseau de recharge public mondial devrait dépasser les 15 millions de bornes d'ici 2030.


Optimisation de la navigation des flottes et des véhicules commerciaux

Les flottes commerciales fonctionnant sous des contraintes strictes de coût de carburant et de délais de livraison représentent des clients de navigation de grande valeur prêts à payer des prix plus élevés pour un trafic prédictif, des itinéraires limités en poids et des moteurs d'optimisation multi-escales. Le marché mondial de la gestion de flotte devrait dépasser 52 milliards de dollars d’ici 2030, et la navigation constitue la couche de données fondamentale pour presque tous les outils d’optimisation de flotte.


Automotive Navigation Systems Market Future Outlook

Navigation prédictive basée sur l'IA

La navigation passe d’un instrument réactif à un copilote prédictif grâce à l’intelligence artificielle. Les modèles d'apprentissage automatique qui ont été formés sur des milliards de modèles de déplacement peuvent prédire les embouteillages à l'avance, recommander des heures de départ qui minimisent le temps de trajet et ajuster dynamiquement les itinéraires en fonction des conditions de circulation prévues, plutôt que uniquement des conditions actuelles. D’ici 2030, il est prévu que la navigation prédictive basée sur l’IA soit incluse en standard dans 65 % des véhicules neufs vendus sur les marchés développés, augmentant ainsi considérablement les attentes des consommateurs pour le marché des systèmes de navigation automobile.[10].


Architecture de navigation pour véhicules autonomes

La transition vers la conduite autonome nécessite une refonte complète de l’architecture du système de navigation. Le guidage étape par étape traditionnel cède la place à des plans d'itinéraire lisibles par machine qui intègrent le positionnement au niveau de la voie, les superpositions de détection d'objets en temps réel et la géométrie des zones de construction dans un modèle de conduite unifié. L'AIE estime que les véhicules autonomes pourraient représenter 12 à 15 % des ventes de véhicules neufs sur les marchés clés d'ici 2035, et chacun de ces véhicules nécessitera des systèmes de navigation d'une précision et d'une fiabilité sans précédent.[14].

Électrification et routage économe en énergie

Alors que le parc mondial de véhicules électriques atteint 250 millions de véhicules d’ici 2030, les systèmes de navigation deviennent le pont essentiel entre les conducteurs et l’infrastructure de recharge.[18]. L'itinéraire soucieux de l'énergie – calculant les chemins optimaux en fonction des changements d'altitude, de la température ambiante, de l'état de dégradation de la batterie et de la disponibilité du chargeur en temps réel – devient une attente de base pour la navigation des véhicules électriques. Cette complexité crée des opportunités de différenciation durables au sein du marché des systèmes de navigation automobile pour les fournisseurs capables de maîtriser l’optimisation d’itinéraires multivariables.

Souveraineté des données et écosystèmes de navigation localisés

La fragmentation géopolitique remodèle le paysage mondial des données de navigation. Les exigences de la Chine en matière de données cartographiques traitées au niveau national, les efforts de l'UE en faveur d'une infrastructure cloud conforme à GAIA-X et les nouveaux cadres de localisation des données en Inde créent des écosystèmes de navigation régionaux distincts qui résistent à la consolidation.[21]. D’ici 2030, le marché des systèmes de navigation automobile fonctionnera probablement via trois à quatre plates-formes de cartographie quasi indépendantes plutôt qu’une seule norme mondiale, obligeant les équipementiers multinationaux à maintenir des piles de navigation parallèles dans toutes les régions.


Analyse de la part de marché régionale

Le marché des systèmes de navigation automobile présente des modèles de croissance régionaux distincts, façonnés par les volumes de production de véhicules, les environnements réglementaires, les taux de pénétration des voitures connectées et la volonté des consommateurs à payer poursystèmes embarqués.

Tableau récapitulatif régional

Région Mesure clé Thèmes d'investissement principaux
Amérique du Nord ~32% de part de marché (2025) Voiture connectéeabonnements, déploiement du corridor V2X
Europe ~28% de part de marché (2025) Mandats C-ITS, architectures de navigation conformes au RGPD
Asie-Pacifique TCAC de 10,1 % (2026-2035) Intégration des véhicules électriques sur le marché de masse et infrastructure de ville intelligente
Amérique du Sud USD 1.4 billion (2025) Croissance de la navigation sur le marché secondaire et demande de flottes de covoiturage
Moyen-Orient et Afrique USD 1.5 billion (2025) Mégaprojets de villes intelligentes et demande d’importation de véhicules de luxe
Total USD 28.7 billion (2025)


Amérique du Nord

Pays Mesure clé Pilote clé
États-Unis ~78 % de la part régionale Mandats d'intégration OEM, échelle d'abonnement aux voitures connectées
Canada 7.8% CAGR Demande de routage par temps froid, programmes pilotes V2X
Mexique USD 0.6 billion (2025) Centre d’assemblage de véhicules en croissance et demande du marché secondaire


Les États-Unis soutiennent la demande nord-américaine grâce à une combinaison de prix de transaction élevés pour les véhicules neufs – dépassant 48 000 USD en moyenne en 2024 – et de stratégies agressives des constructeurs OEM pour monétiser la navigation embarquée via des niveaux d’abonnement.[13]. Les conditions hivernales rigoureuses du Canada créent une demande particulière pour des fonctionnalités de navigation telles que des superpositions de l'état des routes en temps réel et l'optimisation des itinéraires enneigés. Le rôle du Mexique en tant que pôle majeur de fabrication de véhicules le positionne comme un point d'intégration croissant pour les systèmes de navigation destinés à la fois à la consommation intérieure et à l'exportation à travers l'Amérique latine.

Europe

Pays Mesure clé Pilote clé
Allemagne ~27% de part régionale Siège social OEM premium, R&D conduite autonome
Royaume-Uni 8.5% CAGR Régulation des véhicules connectés, navigation dans les zones de congestion
France USD 1.1 billion (2025) Investissements dans la plateforme embarquée Renault-Stellantis


Les cadres réglementaires européens – en particulier le mandat eCall et le règlement délégué C-ITS – ont fait de l’infrastructure de navigation connectée une exigence de conformité plutôt qu’une fonctionnalité facultative. La position de l'Allemagne, siège de BMW, Mercedes-Benz et Volkswagen, concentre les investissements en R&D dans le domaine de la navigation et crée une dynamique de leadership technologique qui rayonne à travers le continent. Les systèmes agressifs de réglementation britannique des véhicules connectés et de tarification des zones de congestion à Londres créent des structures d'incitation qui récompensent les capacités de navigation sophistiquées.

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine ~46% de part régionale Échelle de production de NEV, domination de l'écosystème Baidu-AutoNavi
Japon 8.9% CAGR Législation sur la conduite autonome, investissement dans le positionnement de précision
Inde USD 0.9 billion (2025) Croissance du segment des véhicules abordables, navigation par projection sur smartphone


La Chine domine le marché des systèmes de navigation automobile en Asie-Pacifique grâce à son volume de production – plus de 30 millions de véhicules fabriqués chaque année – combiné à un écosystème de cartographie national contrôlé par Baidu Maps, AutoNavi (Alibaba) et Tencent Maps.[12]. L'héritage de navigation du Japon grâce à des pionniers comme Pioneer, Alpine et Denso fournit de profondes racines technologiques, tandis que le programme de conduite autonome SIP-adus du gouvernement japonais canalise d'importants fonds de R&D vers des systèmes de positionnement de nouvelle génération. L'Inde représente l'opportunité de volume qui connaît la croissance la plus rapide dans la région, même si les valeurs moyennes du système restent limitées par la sensibilité aux prix.

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil ~62% de part régionale Le plus grand marché de véhicules en Amérique latine, croissance de la flotte de VTC
Argentine 7.2% CAGR Demande de navigation urbaine, marché de la rénovation après-vente


La domination du Brésil dans les ventes de véhicules en Amérique du Sud – dépassant 2,3 millions d'unités par an – le positionne comme le principal centre de revenus du marché des systèmes de navigation automobile pour la région. Les plateformes de covoiturage comme 99 et Uber exploitent des flottes massives dans les villes brésiliennes, créant une demande commerciale pour des solutions de navigation fiables. Les lacunes en matière d’infrastructures en matière de signalisation routière et de systèmes d’adressage sur une grande partie du continent accroissent en réalité le recours à la navigation numérique, créant ainsi un moteur de demande contre-intuitif.

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Émirats arabes unis ~28% de part régionale Initiatives de villes intelligentes (NEOM, Dubaï), importations de véhicules de luxe
Arabie Saoudite 9.3% CAGR Dépenses d'infrastructure de la Vision 2030 et développement de villes nouvelles


Les États du Conseil de coopération du Golfe stimulent la demande de systèmes de navigation haut de gamme grâce à une forte pénétration des véhicules de luxe et à des programmes ambitieux de villes intelligentes. La Vision 2030 de l'Arabie Saoudite comprend plus de 500 milliards de dollars de nouveaux projets de développement urbain – NEOM, The Line, Jeddah Tower – chacun nécessitant une infrastructure de transport et de navigation intelligente intégrée.[24]. La contribution de l'Afrique reste limitée par les faibles volumes de ventes de véhicules neufs, même si l'Afrique du Sud et le Nigeria affichent une demande émergente de navigation sur le marché secondaire liée à l'expansion de la logistique et des services de covoiturage.


Automotive Navigation Systems Market By Region, 2025-2035

Automotive Navigation Systems Market Segmentation

Par composant

Segment Mesure clé Principal moteur de la demande
Matériel ~42% de part de marché (2025) Panneaux d'affichage, récepteurs GNSS, unités de fusion de capteurs
Logiciel TCAC de 10,6 % (2026-2035) Bases de données cartographiques, algorithmes de routage, couches IA
Services USD 5.7 billion (2025) Mises à jour OTA, flux de données de trafic, plateformes d'abonnement


Le matériel reste la principale composante de revenus du marché des systèmes de navigation automobile, englobant les écrans haute résolution, les modules récepteurs GNSS multi-constellation, les unités de mesure inertielle et les processeurs système sur puce dédiés. L’évolution de la technologie d’affichage – des écrans de 8 pouces aux écrans de plus de 12 pouces et l’émergence des affichages tête haute à réalité augmentée – continue de faire augmenter la valeur matérielle par unité, même si les coûts des composants des puces de positionnement de base diminuent.

Les logiciels constituent le composant qui connaît la croissance la plus rapide, reflétant l'orientation du secteur vers des revenus récurrents. Les licences de base de données cartographiques, l'intégration des données de trafic en temps réel, les couches de navigation avec assistant vocal et les algorithmes de routage prédictif basés sur l'IA représentent collectivement une pile logicielle qui dépasse désormais le coût de développement du matériel pour les systèmes haut de gamme. Les équipementiers traitent de plus en plus les logiciels de navigation comme une plate-forme pour des services numériques embarqués plus larges.

Par type de véhicule

Segment Mesure clé Principal moteur de la demande
Véhicules de tourisme ~74% de part de marché (2025) Demande des consommateurs en matière de voitures connectées et intégration de l'infodivertissement
Véhicules commerciaux TCAC de 9,6 % (2026-2035) Mandats d'optimisation de flotte, intégration de tachygraphes numériques


Les véhicules de tourisme dominent le marché des systèmes de navigation automobile en termes de volume et de revenus, stimulés par les attentes des consommateurs en matière d'intégration transparente des smartphones, de navigation à commande vocale et de connaissance du trafic en temps réel. Les segments haut de gamme et luxe sont en tête des taux d'intégration, avec plus de 95 % des véhicules d'un prix supérieur à 45 000 USD expédiés avec des systèmes de navigation installés en usine sur les principaux marchés.

Les véhicules commerciaux représentent une opportunité à croissance plus rapide, portée par les opérateurs de flotte qui quantifient le retour sur investissement de la navigation en termes d'économies de carburant, d'efficacité de livraison et de conformité réglementaire. Le règlement révisé sur les tachygraphes de l'Union européenne (UE 2023/1767) exige l'intégration du tachygraphe numérique avec les systèmes de positionnement et d'itinéraire des véhicules, créant ainsi un socle réglementaire pour l'adoption de la navigation commerciale qui n'existait pas auparavant.[17].

Par technologie

Segment Mesure clé Principal moteur de la demande
Intégré (installé par OEM) USD 16.6 billion (2025) Stratégies d'abonnement des constructeurs automobiles, règles de sécurité
Connecté (projection sur smartphone) ~22% de part de marché (2025) Rentabilité, accès à l'écosystème d'applications
Intégré (Cloud hybride) TCAC de 12,3 % (2026-2035) Combine la fiabilité intégrée avec l'intelligence du cloud


Les systèmes de navigation embarqués conservent la plus grande base installée, et les équipementiers continuent d'investir massivement dans des plates-formes propriétaires pour garder le contrôle de l'expérience utilisateur embarquée et des revenus de données associés. Les systèmes connectés utilisant des protocoles de projection sur smartphone offrent une solution rentable pour les véhicules de milieu de gamme et d'entrée de gamme, bien qu'ils sacrifient les capacités d'intégration approfondies des véhicules qu'offrent les systèmes embarqués. Les architectures hybrides intégrées représentent le segment technologique à la croissance la plus rapide sur le marché des systèmes de navigation automobile, combinant la fiabilité du traitement local avec l'intelligence alimentée par le cloud.


Analyse comparative concurrentielle

Le marché des systèmes de navigation automobile est modérément concentré, avec un indice Herfindahl-Hirschman estimé entre 1 100 et 1 300 environ. Les cinq principaux acteurs représentent environ 38 à 44 % des revenus mondiaux. La concurrence s'étend aux fournisseurs automobiles traditionnels de premier rang, aux géants de la technologie et aux sociétés de cartographie spécialisées, créant une structure concurrentielle à plusieurs niveaux dans laquelle les capacités matérielles, logicielles et de données représentent chacune des champs de bataille distincts.

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché des systèmes de navigation automobile Positionnement stratégique
Robert Bosch ~8 à 11 % Contrôleurs de navigation intégrés, unités de fusion de capteurs Fournisseur complet de niveau 1 avec intégration de conduite autonome
Garmin ~6 à 9 % Systèmes embarqués OEM, PND de rechange, crossover aéronautique Force de la marque grand public avec un portefeuille de positionnement diversifié
ICI Technologies ~7 à 10 % Plateforme cartographique HD, données de trafic en temps réel, services de localisation Spécialiste de la couche de données fournissant plusieurs OEM et plates-formes
TomTom ~5 à 8 % Logiciel de navigation, plateforme IndiGO, cartes HD Pivot centré sur le logiciel, cartographie autonome en orbite
Pionnier (Forvia) ~4 à 6 % Navigation au tableau de bord, affichage audio, systèmes connectés Un héritage japonais à l'échelle d'une société mère européenne
Harman International (Samsung) ~5 à 7 % Plateformes de cockpit numériques, navigation liée à l'ADAS Intégration de l'écosystème Samsung, partenariats OEM premium
Électronique alpine ~3 à 5 % Intégration de navigation audio haut de gamme, systèmes de rechange Positionnement de niche premium avec de solides liens avec les équipementiers japonais
Denso ~4 à 6 % Calculateurs de navigation, modules de communication V2X Intégration profonde de Toyota, expansion des capacités de navigation autonome
Continental AG ~3 à 5 % Cockpit HPC, middleware de navigation, écrans AR-HUD Large portefeuille de technologies automobiles avec couche de navigation
Mitsubishi Électrique ~2 à 4 % Systèmes de navigation OEM, technologie de positionnement par satellite Place forte du marché japonais avec une expertise en technologie GNSS


Nouvelles et développements récents


  • Département américain des transports (avril 2024) : octroi de 1,6 milliard de dollars de subventions pour une infrastructure de corridors de véhicules connectés dans 12 États, élargissant directement l'écosystème de données adressables pour la navigation embarquée [Réf. 1].
  • Société Denso(janvier 2024) : création d'une coentreprise avec NTT Data pour développer des services de cartographie dynamique en temps réel pour les véhicules autonomes au Japon, avec un déploiement initial prévu pour 2026 [Réf. 9].
  • Commission européenne(Octobre 2023) : Publication des spécifications techniques C-ITS mises à jour exigeant l'intégration des services dès le premier jour — y compris les avertissements en matière de zones dangereuses et les limites de vitesse à bord des véhicules — dans tous les nouveaux véhicules équipés de navigation vendus dans l'UE à partir de 2027 [Réf. 11].


Automotive Navigation Systems Market Report Scope

Paramètre Détails
Portée du marché Marché mondial des systèmes de navigation automobile couvrant le matériel, les logiciels et les services pour tous les types de véhicules
Période d'études 2021-2035
Année de référence 2025
TCAC (2026-2035) 8.4%
Taille du marché (2025) USD 28.7 Billion
Taille du marché (2035) USD 64.2 Billion
Segment à la croissance la plus rapide Navigation cloud hybride intégrée (TCAC de 12,3 %)
Région à la croissance la plus rapide Asie-Pacifique (TCAC de 10,1 %)
Entreprises profilées Robert Bosch, Garmin, HERE Technologies, TomTom, Pioneer, Harman International, Alpine Electronics, Denso, Continental AG, Mitsubishi Electric
Devise d'évaluation USD (dollars constants de 2025)


FAQ

Quelle est la valorisation de marché projetée du marché des systèmes de navigation automobile d'ici 2035 ?
Le marché des systèmes de navigation automobile devrait atteindre une valorisation de 38,45 milliards USD d'ici 2035.
Quelle était la valorisation du marché des systèmes de navigation automobile en 2024 ?
En 2024, la valorisation du marché des systèmes de navigation automobile était de 18,51 milliards USD.
Quelle est la CAGR attendue pour le marché des systèmes de navigation automobile pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des systèmes de navigation automobile pendant la période de prévision 2025 - 2035 est de 6,87 %.
Quel segment de type d'appareil devrait connaître la plus forte croissance sur le marché des systèmes de navigation automobile ?
Le segment des systèmes de navigation intégrés est prévu de croître de 7,41 milliards USD en 2024 à 15,25 milliards USD d'ici 2035.
Comment le segment des Systèmes de Navigation Portables se compare-t-il aux autres types de dispositifs en termes de taille de marché ?
Le segment des systèmes de navigation portables était évalué à 4,12 milliards USD en 2024 et devrait atteindre 8,5 milliards USD d'ici 2035.
Quelle est la taille de marché projetée pour les Véhicules Électriques dans le marché des Systèmes de Navigation Automobile d'ici 2035 ?
Le segment des véhicules électriques devrait passer de 6,0 milliards USD en 2024 à 15,0 milliards USD d'ici 2035.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.