Marché des ressorts à lames automobiles (2026 - 2035)

Informations sur le rapport d’étude de marché sur les ressorts à lames automobiles, par type de ressort (semi-elliptique, elliptique, parabolique, autres types), par matériau (acier, composite), par type de véhicule (voitures particulières, véhicule utilitaire léger, véhicule utilitaire moyen et lourd), par canal de vente (OEM, marché secondaire) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/AT/6663-HCR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Leaf Spring Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.55%
2025 Market Size(USD 13.92 Billion)
2035 Market Size(USD 28.83 Billion)
Key Players
NHK Spring Co., Ltd.
Rassini International
Hendrickson International
Jamna Auto Industries
Olgun Celik
Sogefi Group
Opportunities
  • Composite Spring Scale-Up for Electric Vans
  • Aftermarket Retrofit Programs
  • Localized Manufacturing in Emerging Markets

Marché des ressorts à lames automobiles Résumé du marché

Le marché des ressorts à lames automobiles a atteint environ 13,92 milliards de dollars en 2025, se positionnant pour une valeur d’ouverture de la période de prévision de 14,97 milliards de dollars en 2026 et une trajectoire vers 28,83 milliards de dollars d’ici 2035 avec un TCAC de 7,55 %. Deux catalyseurs alimentent cette accélération : une augmentation mondiale de la production de véhicules commerciaux entraînée par le développement d'infrastructures logistiques pour le commerce électronique, et les mandats gouvernementaux dans l'UE et en Chine exigeant des réductions de l'intensité des émissions de CO₂ au niveau de la flotte qui poussent les équipementiers vers des ensembles de suspension plus légers.[1][2]. Le rapport Global EV Outlook 2025 de l'Agence internationale de l'énergie prévoit que les immatriculations de camions électriques moyens et lourds tripleront d'ici 2030, créant ainsi une nouvelle demande pour des systèmes à ressorts conçus pour compenser la masse de la batterie sans sacrifier la charge utile.[1].

Une transformation est en cours sur le marché des ressorts à lames automobiles, alors que les packs d'acier multi-lames conventionnels cèdent la place aux conceptions en acier parabolique et en composites renforcés de fibres. Les ressorts composites peuvent permettre des économies de poids de 50 à 70 % par assemblage par rapport à l'acier traditionnel, et des équipementiers tels que Volvo Trucks et Daimler Trucks ont engagé collectivement plus de 400 millions de dollars dans des programmes d'allègement des châssis de nouvelle génération jusqu'en 2028.[4]. Les architectures hybrides acier-composite — associant une seule feuille d'acier parabolique à un suremballage en fibre de verre — apparaissent comme une technologie de pont rentable, en particulier pour le canal de rénovation du marché secondaire.

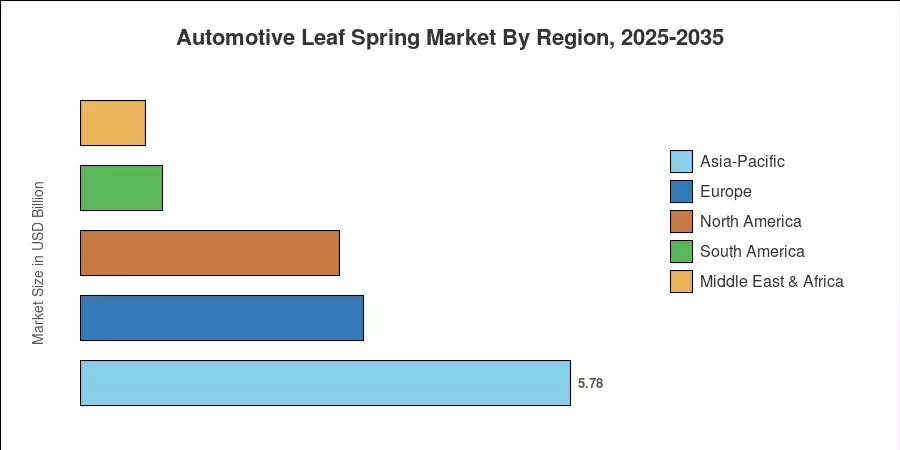
L'Asie-Pacifique domine le marché des ressorts à lames automobiles avec environ 41,5 % du chiffre d'affaires 2025, alimenté par la production combinée de l'Inde et de la Chine de plus de 12 millions de véhicules utilitaires par an.[5]. L’Amérique du Nord occupe la deuxième place avec une part d’environ 22 %, soutenue par les cycles de remplacement des camions de classe 8 et la relocalisation de la fabrication de remorques. L'Europe, qui représente environ 24 % du chiffre d'affaires mondial, est la deuxième région à la croissance la plus rapide, car les normes d'émission Euro VII obligent les exploitants de flottes à adopter des composants de suspension plus légers. La décennie à venir récompensera les fournisseurs capables d’augmenter leur production de composites tout en maintenant la discipline en matière de coûts que les acteurs historiques de l’acier ont perfectionnée au fil des générations.


Points clés du rapport

• Par type de ressort

  • Les configurations semi-elliptiques représentaient environ 59 % des revenus mondiaux du marché des ressorts à lames automobiles en 2025, reflétant leur position bien ancrée danscamion lourdplateformes en Asie et en Amérique du Nord.
  • Les conceptions paraboliques devraient enregistrer le TCAC de segment le plus rapide de 7,58 % jusqu'en 2035, alors que les exploitants de flottes recherchent des gains de confort de conduite et d'efficacité pondérale.

• Par matériau

  • L’acier détenait une part majoritaire de 69 % du marché des ressorts à lames automobiles en 2025, en raison de la baisse des coûts initiaux et des chaînes d’approvisionnement établies.
  • Les matériaux composites sont en passe d'atteindre un TCAC de 8,85 % jusqu'en 2035, alors que les équipementiers intensifient leurs efforts d'allègement.

• Par type de véhicule

  • Véhicules utilitaires légersa dominé le marché des ressorts à lames automobiles avec une part des revenus d’environ 39 % en 2025, grâce à l’expansion de la livraison sur le dernier kilomètre.

• Par canal de vente

  • Les installations OEM ont représenté environ 65 % des revenus totaux du marché des ressorts à lames automobiles en 2025.

• Par région

  • L’Asie-Pacifique représentait 41,5 % du chiffre d’affaires mondial en 2025 et progresse au TCAC régional le plus rapide de 6,67 %.


Taille et prévisions du marché (2021-2035)

Market Research Future utilise une méthodologie triangulée qui croise des modèles de revenus ascendants exclusifs avec des bases de données de production OEM, des ensembles de données sur les flux commerciaux et des données publiées sur les canaux de rechange pour arriver à des estimations historiques et prévisionnelles pour le marché des ressorts à lames automobiles. Toutes les valeurs prévisionnelles reposent sur une base de référence en monnaie constante et intègrent des ajustements de scénario en fonction de la volatilité des prix des matières premières et des délais réglementaires.
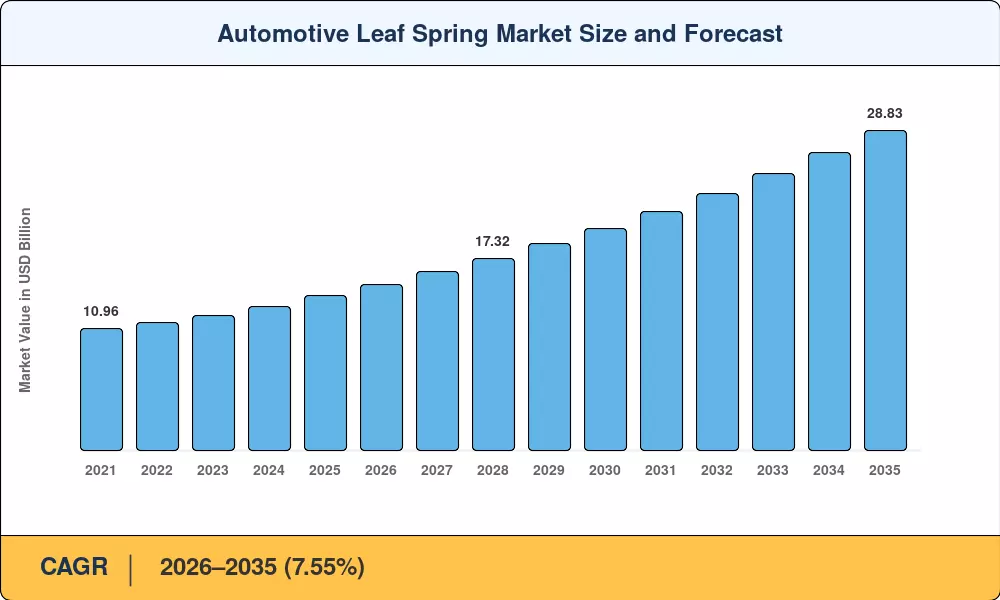
Automotive Leaf Spring Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Croissance de la production de véhicules commerciaux ~22% Mondial Court terme (≤ 2 ans) [5]
Électrification des camions et fourgonnettes électriques ~18% Amérique du Nord, Europe, Chine Moyen terme (2 à 4 ans) [1]
Mandats d’allègement (Euro VII, Chine VI-b) ~16% Europe, Chine Moyen terme (2 à 4 ans) [2]
Expansion de la logistique du dernier kilomètre du commerce électronique ~14% Mondial Court terme (≤ 2 ans) [12]
Adoption de matériaux de ressorts composites et hybrides ~12% Europe, Amérique du Nord Longue durée (≥4 ans)
Demande de remplacement sur le marché secondaire dans les flottes vieillissantes ~10% Asie-Pacifique, Amérique du Sud Court terme (≤ 2 ans)
Dépenses d'infrastructure (corridors de fret routier) ~8% Inde, ASEAN, Moyen-Orient Longue durée (≥4 ans) [13]


Croissance de la production de véhicules commerciaux

La production mondiale de véhicules commerciaux a dépassé 26 à 28 % du volume total en 2024, et l'OICA prévoit une augmentation annuelle supplémentaire de 4 à 5 % jusqu'en 2028.[5]. Chaque véhicule utilitaire léger, moyen ou lourd sortant d'une chaîne de montage transporte au moins un ensemble ressort à lames - et souvent deux ou plus dans des configurations à essieu tandem. L'Inde à elle seule a produit plus de 5,3 millions de CV au cours de l'exercice 2024-2025, un chiffre que la Société des constructeurs automobiles indiens s'attend à atteindre 6,8 millions d'ici l'exercice 2029-2030, établissant ainsi le plus grand pool de volumes d'un seul pays sur le marché des ressorts à lames automobiles.[7].

Électrification des camions et fourgonnettes électriques

Les systèmes de suspension sont confrontés à des défis uniques lorsqu’ils sont utilisés dans des camions électriques à batterie. Un camion de livraison électrique de classe 6 peut avoir une batterie de 1 800 à 2 400 kg qui doit être compensée pour répondre aux valeurs de charge utile.[1]. Le problème de conception qui favorise les solutions modernes en acier parabolique et en composite est que les équipementiers réclament des ressorts avec des charges statiques plus élevées tout en demandant en même temps de réduire la masse du ressort lui-même. En mars 2024, l'EPA des États-Unis a publié les limites de GES de phase 3 pour les véhicules moyens et lourds, créant ainsi une incitation réglementaire pour les camions zéro émission qui se répercutera sur le marché des ressorts à lames automobiles pendant une décennie ou plus.[14].


Mandats d’allègement

La réglementation Euro VII de l'UE, qui devrait entrer en application obligatoire à partir de novembre 2028 pour les camions commerciaux lourds, fixe des limites strictes de NOₓ et de CO₂ en conduite réelle qui nécessitent effectivement une réduction de 10 à 15 % du poids à vide du châssis sur les plates-formes lourdes.[2]. Les opérateurs de flottes en Europe passent déjà des contrats de spécification pour des blocs de ressorts paraboliques qui pèsent 30 % de moins que les assemblages multi-lames équivalents. La norme chinoise sur les émissions Stage VI-b encourage également l’optimisation du poids.

Expansion de la logistique du dernier kilomètre du commerce électronique

Les véhicules utilitaires légers – l'épine dorsale des flottes de livraison urbaines – constituent le segment de type de véhicule le plus important du marché des ressorts à lames automobiles, et les taux de désabonnement des flottes dans cette catégorie ne sont en moyenne que de 4 à 5 ans, garantissant un cycle de remplacement régulier des ensembles de ressorts.


Analyse d'impact des restrictions

Les estimations de l’impact des restrictions ci-dessous sont directionnelles et représentent des vents contraires qui compensent en partie les facteurs positifs identifiés dans la section 4. Elles ne soustraient pas linéairement le TCAC global.

Retenue ~% Glisser sur le TCAC Pertinence géographique Chronologie des impacts Réf
Volatilité des prix de l'acier ~–3,5% Mondial Court terme (≤ 2 ans) [6]
Remplacement de la suspension pneumatique dans les camions haut de gamme ~–2,8% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [15]
Coût d'outillage élevé pour la production de composites ~–2,2% Mondial Longue durée (≥4 ans)
Droits de douane sur les importations d'acier (article 232 des États-Unis) ~–1,5% Amérique du Nord Court terme (≤ 2 ans)
Une adoption lente sur les marchés émergents sensibles aux prix ~–1,0 % Amérique du Sud, Afrique Moyen terme (2 à 4 ans) [17]


Volatilité des prix de l’acier

En 2023-2024, les prix de l'acier laminé à chaud en bobines variaient entre 550 et 920 dollars la tonne, ce qui a réduit les bénéfices des fabricants de ressorts liés par des contrats OEM à prix fixe.[6]. Le marché des ressorts à lames automobiles est très exposé, car l’acier représente plus des deux tiers de l’apport total de matériaux, et la plupart des fournisseurs de ressorts de niveau 1 ne disposent pas de l’échelle de couverture des centres de services diversifiés en acier. Les petits producteurs de pièces de rechange en Asie du Sud-Est et en Amérique du Sud ont subi une perte de marge de 200 à 400 points de base par cycle de swing.


Remplacement de la suspension pneumatique

Les tracteurs haut de gamme de classe 8 en Amérique du Nord et les camions longue distance en Europe sont de plus en plus équipés de systèmes de suspension entièrement pneumatiques, qui améliorent la qualité de conduite et permettent un réglage automatique de la hauteur de caisse.[15]. La dernière plate-forme Actros de Daimler Truck propose une suspension pneumatique de série sur toutes les positions d'essieu, remplaçant les ressorts à lames dans un segment qui consommait historiquement deux à trois jeux de ressorts robustes par unité. Bien que cette substitution affecte principalement les 15 à 20 % supérieurs des niveaux de prix des camions, elle limite le plafond de revenus du marché des ressorts à lames automobiles sur les marchés matures.


Marché des ressorts à lames automobiles Opportunités

Mise à l'échelle des ressorts composites pour les fourgons électriques

Les plates-formes de fourgons électriques, telles que la série Rivian EDV et Mercedes eSprinter, ont besoin de ressorts capables de gérer l'augmentation de la masse des batteries, tout en réduisant le poids du véhicule à vide. Les ressorts en polymère renforcé de fibre de verre offrent une réduction de masse de 50 à 70 % par rapport à leurs équivalents en acier et présentent une meilleure résistance à la fatigue sous des cycles urbains d'arrêt et de démarrage à haute fréquence.. Marché des ressorts à lames automobiles : les fournisseurs capables de proposer des assemblages composites mono-lames à des prix inférieurs à 1,3 fois ceux de l'acier d'ici 2028 acquerront un pourcentage disproportionné du segment VUL du marché des ressorts à lames automobiles.


Programmes de rénovation après-vente

D’importantes opportunités de modernisation des flottes de véhicules commerciaux vieillissantes en Inde, au Brésil et dans l’ASEAN. L'âge moyen de la flotte en Inde est de plus de 11 ans et de plus de 14 ans au Brésil, de sorte que des millions de véhicules fonctionnent avec des packs multi-feuilles obsolètes qui peuvent être remplacés par des configurations paraboliques plus légères.[17]. Les distributeurs organisés du marché secondaire qui proposent des améliorations du printemps avec un suivi numérique de la garantie et des analyses prédictives de remplacement peuvent libérer des sources de revenus continues.


Fabrication localisée sur les marchés émergents

Le tonnage de fret routier en Afrique devrait augmenter le trafic de fret routier intra-africain de 28 % d'ici 2030, ce qui nécessitera près de 2 millions de camions supplémentaires, alors que la Zone de libre-échange continentale africaine stimule le commerce intra-régional.[13]. Les fabricants de ressorts qui établissent des opérations d'assemblage ou de finition au Kenya, au Nigeria ou en Égypte peuvent contourner les droits d'importation de 15 à 25 % et desservir un marché où les suspensions de camions à ressorts à lames paraboliques restent rares, créant ainsi des avantages de premier arrivant sur le marché des ressorts à lames automobiles.

Surveillance de l'état des suspensions basée sur les données

Les plates-formes de gestion de flotte connectées à l'IoT exigent des capteurs de contrainte intégrés dans les ensembles ressorts à lames pour transmettre les informations de charge et de fatigue en temps réel aux tableaux de bord cloud.. Ces données peuvent être introduites dans des algorithmes de maintenance prédictive, afin que les exploitants de flotte puissent planifier les remplacements de printemps de manière proactive plutôt que réactive. Marché des ressorts à lames automobiles : co-développés avec des sociétés de télématique, les ressorts à capteurs intégrés monétisent les abonnements aux données en plus des ventes de matériel, un nouveau modèle commercial.


Véhicules utilitaires à pile à combustible à hydrogène

Pile à combustible à hydrogèneLes camions, soutenus par plus de 20 milliards de dollars d'investissements public-privé annoncés à l'échelle mondiale jusqu'en 2030, nécessiteront des solutions de suspension calibrées pour la distribution massive de réservoirs d'hydrogène.[18]. Les premiers fournisseurs de ressorts qui s'associent à Hyundai, Toyota et Nikola sur des programmes de châssis à pile à combustible peuvent établir des positions de verrouillage de conception avant que la production en volume n'atteigne l'échelle post-2028.


Marché des ressorts à lames automobiles Perspectives d'avenir

Supercycle d’électrification et réingénierie des suspensions

Au cours de la prochaine décennie, les groupes motopropulseurs électriques représenteront plus de 30 % des ventes mondiales de camions moyens et lourds d'ici 2035, selon le rapport Electric Vehicle Outlook 2025 de BloombergNEF.[19]. Chaque plate-forme électrique nécessite un calibrage de ressort sur mesure pour répartir la masse de la batterie sur les positions des essieux, multipliant ainsi le nombre de références de ressorts uniques que le marché des ressorts à lames automobiles doit fournir. Les fournisseurs disposant de cellules de fabrication flexibles, capables de passer rapidement de l’acier au composite, seront les mieux placés.

Matériaux avancés et fabrication numérique

Les composites thermoplastiques à fibres continues et les outils fabriqués de manière additive sont sur le point de réduire les coûts de production des ressorts composites de 25 à 35 % d'ici 2030.. Le marché des ressorts à lames automobiles en bénéficiera car la convergence des prix entre les ressorts composites et en acier accélère leur adoption au-delà des segments haut de gamme. Les environnements de simulation de jumeaux numériques permettent déjà aux ingénieurs de ressorts d'optimiser virtuellement la durée de vie en fatigue, réduisant ainsi les cycles de prototypage physique de plusieurs mois à plusieurs semaines.

Camionnage autonome et maintenance prédictive

Les camions autonomes de niveau 4 dans les applications de corridors de hub à hub exigeront des systèmes de suspension avec des bandes de tolérance plus strictes et des capacités de détection intégrées.. La surveillance des contraintes en temps réel intégrée aux assemblages à ressort alimentera l'IA de gestion de flotte, créant ainsi un modèle de revenus matériel plus données.

Pressions ESG et économie circulaire

La directive européenne sur les rapports sur le développement durable des entreprises et les nouvelles exigences de divulgation des émissions de carbone de la chaîne d'approvisionnement de type Scope 3 pousseront les équipementiers à privilégier les fournisseurs de ressorts ayant des processus de production vérifiés à faible émission de carbone.[20]. Les fabricants de ressorts en acier investissent dansfour à arc électriqueLa certification de la fusion et du contenu recyclé peut différencier les mesures de durabilité. Pour le marché des ressorts à lames automobiles, la conformité ESG devient un critère d’approvisionnement non négociable plutôt qu’un différenciateur marketing.


Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
Asie-Pacifique 41,5% du chiffre d'affaires 2025 Échelle de production de CV ; incitations à la fabrication nationale
Europe USD 3.34 Billion (2025) Conformité à la norme Euro VII ; adoption composite
Amérique du Nord 22,0% du chiffre d'affaires 2025 Cycles de remplacement de classe 8 ; Lancements de camions électriques
Amérique du Sud 7,0% du chiffre d'affaires 2025 Modernisation de la flotte ; croissance du marché secondaire
Moyen-Orient et Afrique TCAC de 5,55 % (2026-2035) Développement des infrastructures ; assemblage localisé
Total USD 13.92 Billion (2025) —

Le marché des ressorts à lames automobiles présente une structure régionale concentrée, l’Asie-Pacifique et l’Europe contribuant ensemble à environ les deux tiers des revenus mondiaux. Les thèmes d'investissement varient considérablement : les marchés asiatiques sont dictés par le volume de production, tandis que les marchés occidentaux donnent la priorité à l'innovation matérielle et au respect des réglementations.


Amérique du Nord

Pays Mesure clé Pilote clé
NOUS 68% des revenus régionaux Production de camions de classe 8 ; Mandats VÉ
Canada 5.8% CAGR Exigences de durabilité de la flotte en climat froid
Mexique USD 0.31 Billion (2025) Fabrication de remorques en local


La demande nord-américaine sur le marché des ressorts à lames automobiles est étroitement liée au cycle des camions de classe 8, dont ACT Research prévoit qu'il atteindra 310 000 unités en 2026.[8]. Les crédits d'impôt pour véhicules propres de la loi américaine sur la réduction de l'inflation ont accéléré les commandes de fourgonnettes électriques de poids moyen, et le programme eCascadia de Freightliner spécifie désormais des packs de ressorts paraboliques pour toutes les configurations d'essieu arrière.

Europe

Pays Mesure clé Pilote clé
Allemagne 26% des revenus régionaux Approvisionnement OEM Daimler et MAN
ROYAUME-UNI 6.2% CAGR Mandats de livraison urbaine zéro émission
France USD 0.38 Billion (2025) Plateformes VU Renault/Stellantis
Italie 11% des revenus régionaux Production de poids lourds IVECO
Espagne 4.9% CAGR Fabrication de remorques orientée vers l'exportation
Pays nordiques USD 0.18 Billion (2025) Objectifs de développement durable de Volvo/Scania
Russie 8% des revenus régionaux Production nationale de camions (KAMAZ)
Reste de l'Europe 5.1% CAGR Croissance de l’assemblage en Europe de l’Est


Les exigences d'émissions de conduite réelle de l'Euro VII, en vigueur à partir de 2027, obligeront les constructeurs de camions européens à réduire le poids du châssis de 350 à 500 kg en moyenne sur les plates-formes lourdes.[2]. Le marché des ressorts à lames automobiles en Europe évolue par conséquent vers des conceptions paraboliques et composites plus rapidement que dans toute autre région, la pénétration des composites devant atteindre 12 % des installations de ressorts pour camions neufs d'ici 2030.

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 38% des revenus régionaux Le plus grand producteur de CV au monde ; Mandats NEV
Inde 8.9% CAGR Schéma PLI ; expansion du fret routier
Japon USD 0.52 Billion (2025) Demande OEM Hino/Isuzu
Corée du Sud 5% des revenus régionaux Exportations de véhicules commerciaux Hyundai
ASEAN 7.4% CAGR Une logistique intra-régionale en hausse
Reste de l'Asie-Pacifique USD 0.19 Billion (2025) Pôles d’assemblage émergents


Le marché des ressorts à lames automobiles en Asie-Pacifique est ancré dans la production chinoise de plus de 6 millions de véhicules utilitaires par an et dans la production en croissance rapide de l'Inde, soutenue par le programme d'incitation lié à la production, qui a réservé 26 058 crores INR au secteur des composants automobiles.[7]. Jamna Auto Industries, le plus grand fabricant indépendant de ressorts en Inde, a augmenté sa capacité de 20 % au cours de l'exercice 2024-2025 pour répondre à l'augmentation de la demande intérieure et à l'exportation.

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 71% des revenus régionaux Fret agroalimentaire ; modernisation de la flotte
Argentine 4.6% CAGR Corridors de camionnage pour l’exportation de céréales
Reste de l'Amérique du Sud USD 0.09 Billion (2025) Logistique minière


La politique automobile brésilienne ROTA 2030 étend les incitations fiscales pour les composants de suspension fabriqués localement jusqu'en 2028, positionnant ainsi le pays comme le nœud dominant du marché des ressorts à lames automobiles en Amérique du Sud.[17].

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 29% des revenus régionaux Infrastructures Vision 2030 ; Logistique NEOM
Émirats arabes unis 5.6% CAGR Corridors de camionnage port-arrière-pays
Afrique du Sud USD 0.14 Billion (2025) Demande de flotte de véhicules miniers
Egypte 6.1% CAGR Croissance logistique du corridor de Suez
Reste de la MEA 22% des revenus régionaux Construction de routes à travers l’Afrique de l’Est


Le programme Vision 2030 de l'Arabie Saoudite génère des investissements massifs dans les infrastructures de transport de marchandises routières, et la stratégie industrielle nationale du royaume cible la fabrication localisée de composants de suspension automobile, créant ainsi de nouveaux points d'entrée pour le marché des ressorts à lames automobiles.[13].


Automotive Leaf Spring Market By Region, 2025-2035

Marché des ressorts à lames automobiles Segmentation du marché

Par type de ressort

Segment Mesure clé Principal moteur de la demande
Semi-elliptique Part de 59 % (2025) Équipement standard sur les camions HD dans le monde entier
Elliptique USD 0.83 Billion (2025) Applications spécialisées pour remorques et bus
Parabolique TCAC de 7,58 % (2026-2035) Gains de poids et gains de confort de conduite
Autres types Part de 4,2% (2025) Utilisations militaires et tout-terrain de niche


Les ressorts à lames semi-elliptiques restent l'épine dorsale du marché des ressorts à lames automobiles, spécifiés en standard sur la grande majorité des plates-formes de camions moyens et lourds produites en Asie. Leur architecture simple, leur facilité de maintenance et leur faible coût unitaire leur permettent de dominer les marchés sensibles aux prix. Les ressorts paraboliques constituent l'histoire de croissance la plus remarquable : leurs lames à épaisseur effilée réduisent la friction entre les lames, permettant une économie de poids de 15 à 30 % et des caractéristiques de conduite nettement plus douces qui séduisent de plus en plus les exploitants de flotte exploitant des itinéraires long-courriers où le confort du conducteur affecte la rétention.

Par matériau

Segment Mesure clé Principal moteur de la demande
Acier Part de 69 % (2025) Avantage de coût ; chaîne d'approvisionnement établie
Composite TCAC de 8,85 % (2026-2035) 50 à 70 % d'économie de poids par rapport à l'acier


L'acier domine le marché des ressorts à lames automobiles en termes absolus, mais sa part s'érode progressivement à mesure que les alternatives composites prouvent leur durabilité lors d'essais sur le terrain dépassant 2 millions de cycles de fatigue. Les ressorts mono-lames en polymère renforcé de fibres de verre sont passés d'applications OEM européennes de niche à une adoption plus large, en particulier sur les plates-formes de véhicules utilitaires électriques où chaque kilogramme économisé se traduit directement par une autonomie accrue.

Par type de véhicule

Segment Mesure clé Principal moteur de la demande
Voitures de tourisme TCAC de 5,1 % (2026-2035) Plateformes de carrosserie sur châssis pour camionnettes et SUV
Véhicule utilitaire léger Part de 39 % (2025) Boom de la livraison du dernier kilomètre du commerce électronique
Véhicule utilitaire moyen et lourd USD 5.12 Billion (2025) Logistique de fret ; construction d'infrastructures


Les véhicules utilitaires légers constituent le plus grand segment de type de véhicule du marché des ressorts à lames automobiles, car chaque plate-forme de fourgonnette et de petit camion – du Ford Transit au Tata Ace – s'appuie sur des ressorts à lames arrière comme principal élément de suspension porteur. L’augmentation des volumes de colis et des taux d’urbanisation garantit une demande de remplacement soutenue.

Par canal de vente

Segment Mesure clé Principal moteur de la demande
OEM Part de 65 % (2025) Volumes de production de véhicules neufs
Marché secondaire TCAC de 6,92 % (2026-2035) Vieillissement de la flotte ; mises à niveau de modernisation


Le marché des pièces de rechange sur le marché des ressorts à lames automobiles s'accélère à mesure que les flottes vieillissantes en Asie du Sud, en Amérique du Sud et en Afrique entraînent des achats de remplacement. Les distributeurs organisés développant les commandes en ligne et la livraison le lendemain captent une part des ateliers informels.


Analyse comparative concurrentielle

Le marché des ressorts à lames automobiles présente une concentration moyenne, les cinq principaux acteurs détenant collectivement une part des revenus estimée à 35 à 42 %. L'indice Herfindahl-Hirschman se situe entre 800 et 1 200, ce qui correspond à une structure modérément fragmentée où les spécialistes régionaux coexistent aux côtés des fournisseurs mondiaux de premier rang. La concurrence se concentre sur l’innovation matérielle, le leadership en matière de coûts et la proximité des usines d’assemblage OEM.

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché des ressorts à lames automobiles Positionnement stratégique
NHK Spring Co., Ltd. ~8 à 11 % Ressorts en acier multilames et paraboliques ; prototypes composites Leader technologique avec des relations étroites avec les OEM japonais
Rassini International ~6 à 9 % Ressorts paraboliques et coniques pour camions HD Spécialiste du volume nord-américain et sud-américain
Hendrickson International ~5 à 8 % Systèmes de suspension intégrant des ressorts à lames et pneumatiques Intégrateur système complet pour le segment Classe 8
Jamna Auto Industries ~5 à 7 % Ressorts multilames, paraboliques et d'essieu relevable Le plus grand fabricant indépendant de ressorts en Inde
Olgun Celik ~3 à 5 % Ressorts multilames et paraboliques pour les équipementiers européens Plateforme d'exportation turque au service de l'UE et de la MEA
Groupe Sogefi ~3 à 5 % Composants de suspension en acier et composites Portefeuille diversifié de composants automobiles
IFC Composite ~2 à 4 % Ressorts monolames en composite de fibre de verre Spécialiste des ressorts composites pure-play
Standens Limitée ~2 à 3 % Ressorts multilames pour les marchés des véhicules utilitaires et des remorques Place forte du marché secondaire en Asie du Sud
Mitsubishi Steel Mfg. Co., Ltd. ~2 à 3 % Acier à ressorts à haute fatigue et ressorts finis Chaîne d'approvisionnement acier-ressort intégrée verticalement
Technologie des aciers spéciaux Fangda ~2 à 3 % Billettes d'acier à ressort et ressorts à lames finis Leader chinois des volumes intérieurs


Nouvelles et développements récents


  • Jamna Auto Industries(février 2026) : Annonce de la mise en service commerciale réussie de l'agrandissement de son usine de ressorts Adityapur, augmentant ainsi la capacité nationale et d'exportation de ressorts à lames coniques et paraboliques.


  • Hendrickson International (septembre 2024) : a commercialisé son réseau de curseurs ULTRAA-K en tant que système de suspension pneumatique léger et avancé conçu pour les remorques commerciales, améliorant le rapport résistance/poids par rapport aux configurations 40K existantes.


  • Commission européenne (avril 2024) : a officiellement approuvé le texte final du règlement Euro 7, fixant des délais de mise en œuvre obligatoires commençant en novembre 2026 pour les véhicules légers et en novembre 2028 pour les camions commerciaux lourds.
  • Olgun Celik (mars 2026) : a élargi son cadre de collaboration technique pour fournir des configurations de suspension parabolique à haute fatigue et des ensembles de ressorts multi-lames personnalisés directement aux groupes d'assemblage de véhicules commerciaux en Allemagne et au Royaume-Uni.


Marché des ressorts à lames automobiles Portée du rapport

Paramètre Détail
Portée du marché Marché mondial des ressorts à lames automobiles par type, matériau, type de véhicule, canal de vente et région
Période d'études 2021-2035
Fenêtre TCAC 2026-2035 (7,55 %)
Taille du marché (2025)  (USD 13.92 Billion)
Taille du marché (2035) (USD 28.83 Billion)
Segment à la croissance la plus rapide Matériau composite (TCAC de 8,85 %) ; Type parabolique (TCAC de 7,58 %)
Entreprises profilées 10 (NHK Spring, Rassini, Hendrickson, Jamna Auto, Olgun Celik, Sogefi, IFC Composite, Standens, Mitsubishi Steel Mfg., Fangda Special Steel)
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation de marché projetée du marché des ressorts à lames automobiles d'ici 2035 ?
La valorisation du marché projetée pour le marché des ressorts à lames automobiles d'ici 2035 est de 37,72 milliards USD.
Quelle était la valorisation du marché des ressorts à lames automobiles en 2024 ?
La valorisation globale du marché des ressorts à lames automobiles était de 7,51 milliards USD en 2024.
Quel est le CAGR attendu pour le marché des ressorts à lames automobiles pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des ressorts à lames automobiles pendant la période de prévision 2025 - 2035 est de 15,8 %.
Quel segment du marché des ressorts à lames automobiles a eu la plus haute valorisation en 2024 ?
Le segment semi-elliptique a eu la plus haute valorisation en 2024, avec une fourchette de 3,0 à 15,0 milliards USD.
Quels sont les principaux matériaux utilisés sur le marché des ressorts à lames automobiles ?
Les principaux matériaux du marché des ressorts à lames automobiles comprennent le métal, évalué entre 4,51 et 22,63 milliards USD, et le composite, évalué entre 3,0 et 15,09 milliards USD.
Quel type de véhicule devrait dominer le marché des ressorts à lames automobiles ?
Le segment des Véhicules Commerciaux Légers devrait dominer le marché des ressorts à lames automobiles, avec une valorisation allant de 3,26 à 16,47 milliards USD.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, automotive technical standards, and authoritative transportation organizations. Key sources included the National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA), European Commission Transport Database, UNECE World Forum for Harmonization of Vehicle Regulations, Automotive Research Association (ARAI/ICAT India), China Association of Automobile Manufacturers (CAAM), and Society of Indian Automobile Manufacturers (SIAM).

Industry standards and technical sources comprised SAE International, ASTM International (specifically ASTM E855 for spring specifications), American Iron and Steel Institute (AISI), Organisation Internationale des Constructeurs d'Automobiles (OICA), SMMT (UK), Verband der Automobilindustrie (VDA Germany), Japan Automobile Manufacturers Association (JAMA), and European Automobile Manufacturers' Association (ACEA).

Government and trade statistics were extracted from the US Bureau of Transportation Statistics (BTS), Transport Canada, EU Eurostat Transport Database, National Bureau of Statistics of China, Ministry of Road Transport and Highways (India), and Brazilian Association of Automotive Engineering (AEA).

Commercial and proprietary automotive databases included MRFR Mobility (formerly IHS Markit), MarkLines Automotive Industry Portal, JATO Dynamics, AutoForecast Solutions, Wards Intelligence, and International Organization of Motor Vehicle Manufacturers statistical yearbooks. These sources were employed to compile data on vehicle production statistics, suspension system specifications, raw material pricing, regulatory compliance standards, and aftermarket volume analysis for parabolic, elliptic, and semi-elliptic leaf spring technologies in the metal and composite material categories.


Primary Research

Supply-side and demand-side stakeholders were interviewed during the primary research process to acquire qualitative and quantitative insights that were specific to suspension systems and chassis components. The supply-side sources comprised CEOs, Presidents of Manufacturing Operations, VPs of Product Development, Chief Engineers for Suspension Systems, Heads of Materials R&D, and Commercial Directors from leaf spring manufacturers, tier-1 suspension suppliers, steel and composite material providers, and automotive OEM component divisions respectively. Global Procurement Directors, Chief Engineers for Commercial Vehicles, VP of Chassis Engineering, Fleet Operations Managers, Aftermarket Category Managers, and Technical Buying Leads from global automotive OEMs (passenger car and commercial vehicle divisions), heavy-duty truck manufacturers, trailer and bus OEMs, large fleet operators, and specialty aftermarket distributors comprised demand-side sources.

Primary research has confirmed the timelines for the adoption of lightweighting technology, validated market segmentation across parabolic and multi-leaf designs, and gathered insights on the material transition from conventional steel to advanced high-strength steels and fiberglass-reinforced composites, pricing dynamics influenced by steel commodity volatility, and OEM long-term supply agreements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), VP/Director Level (45%), Others (27%)

By Region: North America (32%), Europe (30%), Asia-Pacific (35%), Rest of World (3%)


Market Size Estimation

The global market valuation was determined by analyzing revenue mapping, vehicle production correlation, and bill-of-materials. The methodology comprised the following:

The identification of over 60 key manufacturers in North America, Europe, Asia-Pacific, and Latin America, including verticalized OEM in-house operations, integrated suspension system suppliers, and dedicated leaf spring producers.

Product mapping for parabolic leaf springs, elliptic/multi-leaf configurations, semi-elliptic designs, and advanced composite springs, segmented by material composition (conventional steel, high-strength alloy steel, carbon fiber/GRP composites). Examination of annual revenues that are specific to suspension component divisions and leaf spring portfolios, as reported and modeled

Coverage of manufacturers that account for both direct suppliers and captive OEM production, representing 75-80% of the global market share in 2024

Segment-specific valuations for OEM and aftermarket channels across passenger cars, light commercial vehicles, and heavy commercial vehicle applications are derived through extrapolation using bottom-up (vehicle production volume × leaf spring configuration factor × average selling price by vehicle class and region) and top-down (manufacturer revenue validation, steel consumption modeling, suspension market proportion analysis) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















