Marché de la CVC automobile (2026 - 2035)

Rapport d'étude de marché sur le CVC automobile par type de technologie (CVC manuel/semi-automatique, CVC automatique), par type de véhicule (voitures particulières, véhicules utilitaires légers, bus et autocars), par composant (compresseur, condenseur, évaporateur, suites électroniques et capteurs), par type de propulsion (véhicules ICE, véhicules hybrides et hybrides rechargeables, véhicules électriques à batterie), par canal de vente (montage en usine OEM, marché secondaire) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie). Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/1577-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: October 16, 2026
Automotive HVAC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.62%
2025 Market SizeUSD 63.58 Billion
2035 Market SizeUSD 109.85 Billion
Key Players
Denso Corporation
Hanon Systems
Valeo SA
MAHLE GmbH
Sanden Holdings
Marelli Holdings
Opportunities
  • Integrated Thermal-Management Platforms for BEV
  • Software-Defined Climate Personalization
  • Emerging-Market Production Expansion

Marché de la CVC automobile Résumé du marché

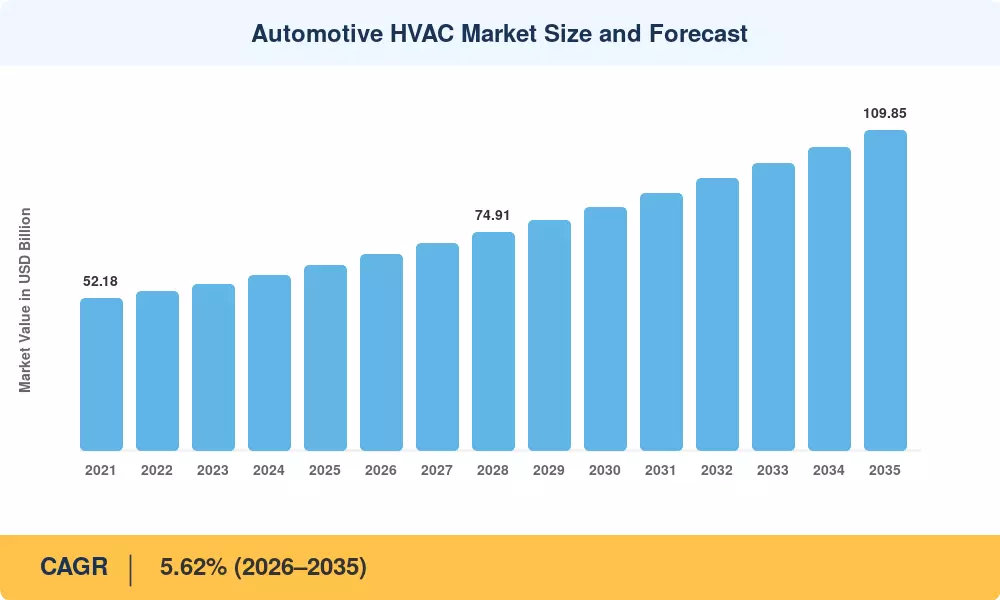
Le marché du CVC automobile a atteint une valorisation de 63,58 milliards de dollars en 2025 et devrait passer de 67,15 milliards de dollars en 2026 à 109,85 milliards de dollars d’ici 2035, avec un TCAC de 5,62 % sur la période de prévision. Cette trajectoire reflète la convergence de réglementations plus strictes en matière de confort des passagers – en particulier les mandats actualisés de l'UE en matière de CO₂ et de qualité de l'air des cabines – et l'accélération des programmes d'électrification des flottes qui remodèlent fondamentalement les architectures de gestion thermique. Alors que les constructeurs automobiles mondiaux consacrent plus de 600 milliards de dollars à l’électrification jusqu’en 2030, les systèmes CVC sont au centre du défi technique : équilibrer la préservation de l'autonomie et le confort des passagers.

La transformation technologique qui se produit sur le marché du CVC automobile est énorme. Les plates-formes de compresseurs électriques, la climatisation automatique multizone et les circuits de pompe à chaleur intégrés spécialement conçus pour les transmissions électriques à batterie remplacent les anciens compresseurs à courroie et les systèmes manuels à zone unique. Le ministère chinois de l'Industrie et des Technologies de l'information exige désormais que toutes les voitures à énergie nouvelle vendues dans le pays passent des tests de conformité en matière de gestion thermique.[2], incitant les fournisseurs à investir dans des architectures de nouvelle génération.


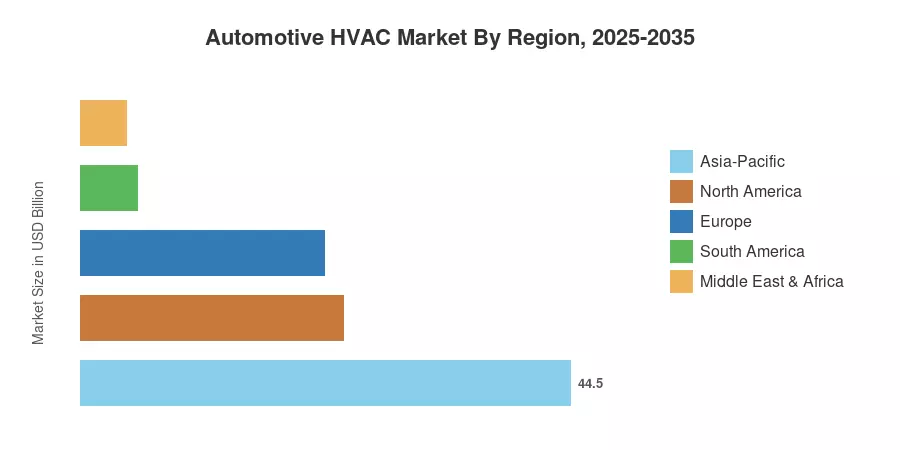
L’Asie-Pacifique occupe la position dominante sur le marché du CVC automobile, détenant environ 44,5 % du chiffre d’affaires mondial en 2025, et la région continue d’afficher la trajectoire de croissance la plus élevée avec un TCAC de 5,99 % jusqu’en 2035. L’Amérique du Nord représente environ 23,9 % de la part mondiale, tirée par de forts volumes de production de camionnettes et de SUV, tandis que l’Europe contribue à hauteur d’environ 22,2 %, ancrée par les normes strictes d’émissions Euro 7 et de filtration de l’habitacle. La décennie à venir récompensera les fournisseurs capables de fournir des plates-formes climatiques légères, économes en réfrigérants et définies par logiciel pour tous les segments de véhicules.

Points clés du rapport

• Par type de technologie

  • Les systèmes CVC manuels et semi-automatiques représentaient 62,2 % du marché CVC automobile en 2025, reflétant leur enracinement sur les plateformes de véhicules économiques et de niveau intermédiaire.
  • Les systèmes CVC automatiques progressent à un TCAC de 10,1 % jusqu’en 2035, propulsés par l’intégration de réseaux de capteurs d’habitacle et la préférence des consommateurs pour un confort personnalisé sur le marché du CVC automobile.

• Par véhicule

  • Les voitures particulières ont capturé la plus grande part de type de véhicule sur le marché du CVC automobile, tandis que les bus et les autocars connaissent la croissance la plus rapide parmi les catégories de véhicules.


• Par composant

  • Les voitures particulières ont capturé la plus grande part de type de véhicule sur le marché du CVC automobile, tandis que les bus et les autocars connaissent la croissance la plus rapide parmi les catégories de véhicules.
  • Les compresseurs détenaient une part de 34,2 % de la composition des composants en 2025, restant le composant individuel ayant la valeur la plus élevée sur le marché du CVC automobile.

• Par région

  • L’Asie-Pacifique a dominé le chiffre d’affaires mondial avec une part de 44,5 % en 2025, tout en affichant également le TCAC régional le plus fort jusqu’en 2035.
  • L’Amérique du Nord et l’Europe représentaient ensemble plus de 46 % du marché du CVC automobile en 2025.

Taille et prévisions du marché (2021-2035)

Études de marché Les estimations futures intègrent des entretiens primaires avec les responsables des achats OEM, les divulgations des fournisseurs de niveau 1, les ensembles de données des associations professionnelles et les prévisions de production macroéconomiques. Les chiffres historiques (2021-2024) reposent sur des données vérifiées sur les expéditions et les revenus ; les valeurs prévisionnelles (2026-2035) appliquent un modèle de croissance composé calibré et validé par rapport aux perspectives de production régionale.
Automotive HVAC Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Mandats d’électrification de flotte mondiale +1,4% Mondial Longue durée (≥4 ans)
Diffusion grand public de la climatisation automatique +1,1% Amérique du Nord, Europe Moyen terme (2 à 4 ans)
Renforcement des réglementations sur la qualité de l’air et la filtration des cabines +0,8% Europe, Chine Court terme (≤ 2 ans) [8]
Adoption des pompes à chaleur dans la gestion thermique des BEV +0,9% Mondial Moyen terme (2 à 4 ans) [9]
Hausse de la production de véhicules dans l’ASEAN et en Inde +0,6% Asie-Pacifique Longue durée (≥4 ans) [6]
Transition réfrigérant à faible PRG (HFO-1234yf, CO₂) +0,5% Europe, Japon Moyen terme (2 à 4 ans) [10]
Fonctionnalités de préconditionnement CVC des véhicules connectés +0,3% Amérique du Nord, Europe Longue durée (≥4 ans) [11]


Mandats d’électrification de la flotte

Les mandats gouvernementaux modifient les règles du marché du CVC automobile. Ensemble, l’élimination progressive de l’ICE par l’UE d’ici 2035, la règle californienne Advanced Clean Cars II et la stratégie chinoise de double crédit englobent des marchés représentant plus de 60 % de la production mondiale de véhicules légers.. Les véhicules électriques nécessitent des architectures thermiques fondamentalement différentes, c'est-à-dire des compresseurs électriques, des refroidisseurs de batterie et des pompes à chaleur d'habitacle au lieu d'unités entraînées par courroie, ce qui entraîne une augmentation du contenu CVC par véhicule de 25 à 40 % par rapport aux versions ICE comparables..


Diffusion automatique de la climatisation

Ce qui était autrefois une fonctionnalité de luxe pénètre désormais dans les véhicules des segments B et C du monde entier. Les équipementiers du marché du CVC automobile utilisent des systèmes automatiques multizones comme différenciateur à faible coût.

Règlement sur la qualité de l'air dans les cabines

Les cadres réglementaires régionaux mettent de plus en plus l’accent sur la pureté de l’air dans les cabines. Alors que la norme Euro 7 introduit des règles d'émissions hors gaz d'échappement des véhicules concernant l'usure des freins et des pneus, des normes comme la norme chinoise GB/T 27630 imposent des limites strictes en matière de composés organiques volatils (COV) intérieurs. Par conséquent, les équipementiers étendent les modules de filtration pilotés par capteurs, les unités HEPA et les technologies de purification active aux nouvelles architectures de véhicules.

Adoption des pompes à chaleur dans les plates-formes BEV

Les pompes à chaleur récupèrent la chaleur perdue de la transmission électrique et compriment l'énergie thermique ambiante pour réchauffer l'habitacle, améliorant ainsi l'autonomie par temps froid de 15 à 25 % par rapport aux chauffages résistifs.[9]. Cette migration technologique élargit le contenu adressable par véhicule sur le marché du CVC automobile et diversifie les revenus des fournisseurs vers des modules thermiques intégrés à plus forte marge.

Analyse d'impact des restrictions

Les impacts des contraintes ci-dessous suivent la même méthodologie directionnelle que la section 4. Les pourcentages négatifs indiquent une traînée estimée sur le TCAC global.

Retenue ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Coût élevé des composants pour les systèmes thermiques BEV –0,6% Mondial Moyen terme (2 à 4 ans)
Fragmentation de la réglementation des réfrigérants –0,4% Mondial Court terme (≤ 2 ans) [10]
Volatilité de l’offre de semi-conducteurs –0,3% Mondial Court terme (≤ 2 ans)
Contraintes de poids et d’emballage dans les véhicules électriques compacts –0,3% Asie-Pacifique, Europe Longue durée (≥4 ans) [14]
Cannibalisation du marché secondaire par des modules OEM scellés –0,2% Amérique du Nord Longue durée (≥4 ans) [15]


Primes de coût du système thermique BEV

L'électrification des compresseurs, les boucles de refroidissement et les circuits de pompes à chaleur ajoutent une complexité technique que les fournisseurs de niveau 1 doivent absorber ou traverser. Pour les segments sensibles aux prix en Inde et en Asie du Sud-Est, cet écart de coûts ralentit les taux d’adoption et limite l’expansion du marché CVC automobile dans les couloirs de production à la croissance la plus rapide.

Fragmentation de la réglementation des réfrigérants

Le paysage mondial des réfrigérants reste fracturé. L'Europe impose des alternatives à faible PRG dans le cadre du règlement sur les gaz fluorés, le Japon a adopté le R-744 (CO₂) pour plusieurs constructeurs OEM, et une grande partie du monde en développement dépend toujours du R-134a.[10].

Contraintes d’approvisionnement en semi-conducteurs

Les systèmes climatiques automatiques utilisent des microcontrôleurs, des capteurs de pression MEMS et des puces d'interface CAN-bus. La crise des semi-conducteurs de 2021-2023 a montré que le manque d'approvisionnement d'un seul nœud peut arrêter les lignes de fabrication de modules CVC pendant des semaines.. Les conditions d’approvisionnement se sont améliorées, mais la stratégie juste à temps de l’industrie reste sensible aux événements géopolitiques et aux décisions concernant les allocations des fonderies.


Marché de la CVC automobile Opportunités

Plateformes de gestion thermique intégrées pour BEV

Les constructeurs automobiles préfèrent de plus en plus un module thermique provenant d'un seul fournisseur combinant le CVC de l'habitacle, le refroidissement de la batterie et les circuits thermiques du moteur. Cette approche de « super-système » triple environ la valeur des modules CVC conventionnels et ouvre une opportunité à marge élevée pour les fournisseurs dotés de capacités d'ingénierie inter-domaines.

Personnalisation climatique définie par logiciel

Les plates-formes de mise à jour en direct (OTA) permettent aux constructeurs automobiles de vendre des mises à niveau des fonctionnalités CVC (profils de diffusion de parfum, modes de purification de l'air et algorithmes de confort optimisés en énergie) sous forme de services d'abonnement. Ce modèle de monétisation des données transforme le marché du CVC automobile d'une vente ponctuelle de matériel en une source de revenus logiciels récurrente.

Expansion de la production sur les marchés émergents

La stratégie indienne d’incitations liées à la production (PLI) pour les composants automobiles et la feuille de route indonésienne d’investissement dans les batteries de véhicules électriques incitent les fournisseurs de CVC de premier plan à établir une fabrication locale.[6]. Ces marchés présentent des avantages en termes de coûts de main-d'œuvre et une demande locale croissante, ce qui les rend bien placés pour permettre aux premiers acteurs de gagner des parts sur le marché en pleine expansion du CVC automobile en Asie du Sud et du Sud-Est.


Modules avancés de filtration et de purification de l'air

La sensibilisation des consommateurs post-pandémiques à la qualité de l'air dans les cabines a accru la demande de systèmes CVC équipés de HEPA, de charbon actif et d'ioniseur. Le marché du CVC automobile devrait bénéficier du fait que les équipementiers commercialisent la santé des cabines comme un différenciateur concurrentiel, en particulier dans les couloirs urbains très polluants en Chine et en Inde.

Réfrigérants à faible PRG et systèmes à base de CO₂

L’évolution réglementaire des réfrigérants à PRG élevé crée un cycle de remplacement sur des millions de véhicules. Les fournisseurs capables de fournir des compresseurs et des échangeurs de chaleur compatibles R-744 ou HFO-1234yf généreront des revenus de mise à niveau et de modernisation parallèlement à la demande d'installation en usine des équipementiers.[10].

Marché de la CVC automobile Perspectives d'avenir

Supercycle d’électrification et intégration thermique

La transition mondiale vers les transmissions électriques restera la force structurelle dominante qui façonnera le marché du CVC automobile jusqu'en 2035. Les projections de l'AIE indiquent que la part totale des ventes de véhicules électriques (BEV plus PHEV) devrait atteindre ~ 40 à 45 % d'ici 2030 dans le cadre des politiques déclarées (STEPS) et ~ 50 % d'ici 2035 dans les scénarios exploratoires, faisant des modules de gestion thermique intégrés - combinant le CVC de l'habitacle, le conditionnement thermique de la batterie et le refroidissement du moteur - l'architecture par défaut pour de nouvelles plateformes.

Confort de l’habitacle et climatisation prédictive pilotés par l’IA

Les algorithmes d’apprentissage automatique qui anticipent les préférences thermiques des passagers sur la base d’entrées biométriques, de prévisions météorologiques et de données d’itinéraire redéfiniront l’intelligence du système climatique. D’ici 2030, déplacer la différenciation sur le marché du CVC automobile des fiches techniques matérielles vers la sophistication logicielle.

Reporting ESG et mandats en matière de réfrigérants durables

Les informations fournies par les entreprises en matière de développement durable incluent désormais les émissions de la chaîne d'approvisionnement de type 3, ce qui pousse les fournisseurs de CVC à expliquer les impacts du cycle de vie des réfrigérants et à choisir des alternatives à faible PRG. Le plan de réduction progressive de l’Amendement de Kigali exige une réduction de 85 % de la consommation de HFC d’ici 2036.[10], accélérant encore la migration vers les réfrigérants naturels sur l’ensemble du marché du CVC automobile.


Refonte de l’habitacle des véhicules autonomes

Les véhicules autonomes de niveau 4 éliminent les contraintes traditionnelles liées aux sièges orientés vers l'avant, permettant ainsi des intérieurs de style salon où le confort des occupants devient l'objectif principal de la conception. Les systèmes CVC de ces cabines doivent fournir des zones microclimatiques personnalisées sans dépendre des bouches d'aération du tableau de bord, ouvrant ainsi une nouvelle opportunité de contenu haut de gamme pour le marché CVC automobile.

Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Asie-Pacifique Part de 44,5% (2025) Gestion thermique BEV, mandats de contenu local
Amérique du Nord Part de 23,9% (2025) Systèmes climatiques pour pick-up/SUV, transition EV
Europe Part de 22,2% (2025) Conformité Euro 7, réfrigérants à faible PRG
Amérique du Sud Part de 5,2% (2025) CVC pour véhicules compacts, substitution aux importations
Moyen-Orient et Afrique Part de 4,2% (2025) Refroidissement haute capacité, modernisation de la flotte
Total 100% —

Le marché du CVC automobile suit de près les régions mondiales de production de véhicules, l’Asie-Pacifique représentant près de la moitié du chiffre d’affaires total, suivie de l’Amérique du Nord et de l’Europe.


Amérique du Nord

Pays Métrique Pilote clé
NOUS 68,4% de part régionale Contenu CVC pour camions pleine grandeur et SUV
Canada 14,7% de part régionale Demande de pompes à chaleur pour les climats froids
Mexique 16,9% de part régionale Usines d'assemblage orientées vers l'exportation


La demande nord-américaine sur le marché du CVC automobile est façonnée par la préférence de la région pour les véhicules plus gros équipés de systèmes climatiques multizones. Les crédits d'impôt pour véhicules électriques de la loi américaine sur la réduction de l'inflation accélèrent l'adoption des compresseurs électriques, tandis que le rôle croissant du Mexique en tant que centre de production de proximité attire les fournisseurs de CVC de niveau 1 à Nuevo León et Guanajuato.[15].

Europe

Pays Métrique Pilote clé
Allemagne TCAC de 5,85 % (2026-2035) Concentration OEM haut de gamme
ROYAUME-UNI USD 2.38 Billion (2025) Stratégie EV post-Brexit
France TCAC de 5,52 % (2026-2035) Électrification Renault/Stellantis
Italie USD 1.62 Billion (2025) Optimisation CVC des voitures compactes
Espagne TCAC de 5,48 % (2026-2035) Retombées des investissements dans les usines de batteries
Pays nordiques USD 0.74 Billion (2025) Leadership en matière de pompes à chaleur pour les climats froids
Russie TCAC de 4,20 % (2026-2035) Localisation CVC de marque nationale
Reste de l'Europe USD 2.65 Billion (2025) Reprise de production mixte


L’ambition réglementaire européenne anime le marché du CVC automobile ici. Le calendrier de réduction progressive de la réglementation F-Gas et les normes de filtration d'habitacle Euro 7 obligent les équipementiers à repenser les modules CVC, tandis que les constructeurs automobiles haut de gamme allemands mènent l'adoption mondiale de systèmes automatiques à trois et quatre zones.[8].

Asie-Pacifique

Pays Métrique Pilote clé
Chine 52,3% de part régionale La plus grande base de production de NEV au monde
Inde TCAC de 6,78 % (2026-2035) Programme PLI, augmentation du nombre de propriétaires de voitures
Japon USD 4.15 Billion (2025) Innovation pompe à chaleur R-744
Corée du Sud TCAC de 5,95 % (2026-2035) Balance de plate-forme Hyundai-Kia EV
ASEAN USD 2.42 Billion (2025) Extension du centre d'assemblage
Reste de l'Asie-Pacifique TCAC de 4,90 % (2026-2035) Motorisation des marchés émergents


L’Asie-Pacifique ancre le marché du CVC automobile grâce à une production à grande échelle et des délais d’électrification agressifs. La Chine à elle seule a produit plus de 30 millions de véhicules en 2024, les véhicules à énergie nouvelle dépassant 40 % des ventes.[2]. Les fournisseurs indiens de premier rang tels que Subros et Sanden Vikas élargissent leur capacité locale pour servir les équipementiers nationaux alors que les ventes annuelles de voitures atteignent les 5 millions d'unités.

Amérique du Sud

Pays Métrique Pilote clé
Brésil 62,5% de part régionale Modernisation de la flotte flex-fuel
Argentine USD 0.58 Billion (2025) Assemblage de véhicules utilitaires légers
Reste de l'Amérique du Sud TCAC de 4,85 % (2026-2035) Incitations au remplacement des importations


La politique industrielle automobile brésilienne ROTA 2030 encourage les composants économes en énergie, créant ainsi un attrait pour les modules CVC améliorés sur le marché CVC automobile dans l'ensemble du bloc commercial du Mercosur.[16].

Moyen-Orient et Afrique

Pays Métrique Pilote clé
Arabie Saoudite 34,8% de part régionale Localisation automobile Vision 2030
Émirats arabes unis TCAC de 5,72 % (2026-2035) Demande d’importation de véhicules haut de gamme
Afrique du Sud USD 0.52 Billion (2025) Centre de rassemblement régional
Egypte TCAC de 5,15 % (2026-2035) Accélération de la production nationale
Reste de la MEA USD 0.64 Billion (2025) Cycles de remplacement de flotte


Les températures ambiantes extrêmes au Moyen-Orient rendent les systèmes de refroidissement de grande capacité indispensables. Les efforts de l'Arabie Saoudite pour localiser l'assemblage automobile dans le cadre de la Vision 2030 incitent les fournisseurs de CVC à établir des installations de finition et d'intégration dans le royaume.[17].

Automotive HVAC Market By Region, 2025-2035

Marché de la CVC automobile Segmentation du marché

Par type de technologie

Segment Métrique Principal moteur de la demande
CVC manuel/semi-automatique Part de 62,2% (2025) Plateformes de véhicules économiques et intermédiaires
CVC automatique TCAC de 10,1 % (2026-2035) Personnalisation multizone, intégration de capteurs


Les systèmes manuels et semi-automatiques conservent la part majoritaire du marché CVC automobile car ils restent standard sur les véhicules des segments A, B et C dans les régions sensibles aux prix telles que l’Inde, l’ASEAN et l’Amérique du Sud. Leur simplicité d'ingénierie et leur coût de nomenclature inférieur maintiennent leur domination en termes de volume, même si les systèmes automatiques gagnent du terrain.

Les systèmes CVC automatiques constituent le segment technologique qui connaît la croissance la plus rapide sur le marché CVC automobile, en raison de la baisse des coûts des capteurs et des stratégies des constructeurs OEM visant à se différencier grâce au confort de l'habitacle. Les configurations à deux et trois zones apparaissent désormais dans les véhicules dont le prix est inférieur à 25 000 USD en Chine, comprimant le positionnement traditionnel réservé au luxe.

Par type de véhicule

Segment Métrique Principal moteur de la demande
Voitures de tourisme Part de 74,1% (2025) Volume de production mondial dominant
Véhicules utilitaires légers USD 10.52 Billion (2025) Expansion de la flotte de livraison du dernier kilomètre
Bus et autocars TCAC de 7,04 % (2026-2035) Électrification du transport urbain


Les voitures particulières sont le pilier du marché CVC automobile en volume, bien que le contenu CVC par véhicule augmente le plus rapidement dans les modèles électriques à batterie qui nécessitent des compresseurs électriques et des circuits de pompe à chaleur. Les autobus et autocars représentent le segment de véhicules qui connaît la croissance la plus rapide, tiré par les mandats d'achat de flottes municipales zéro émission en Europe et en Chine.

Par composant

Segment Métrique Principal moteur de la demande
Compresseur Part de 34,2% (2025) Composant central du cycle réfrigérant
Condenseur USD 9.80 Billion (2025) Exigences accrues en matière de rejet de chaleur
Évaporateur TCAC de 5,25 % (2026-2035) Configurations de cabine multizones
Suites électroniques et capteurs TCAC de 7,29 % (2026-2035) Climatisation et diagnostic intelligents


Les compresseurs restent le composant le plus rentable sur le marché du CVC automobile, et le passage des compresseurs mécaniques aux compresseurs électriques fait augmenter les prix de vente moyens de 20 à 30 %. Les suites électroniques et de capteurs gagnent rapidement du terrain, car les systèmes climatiques automatiques nécessitent des capteurs de température, d'humidité, de charge solaire et de particules.

Par type de propulsion

Segment Métrique Principal moteur de la demande
Véhicules GLACE USD 28.85 Billion (2025) Domination de la flotte héritée
Véhicules hybrides et hybrides rechargeables TCAC de 6,45 % (2026-2035) Adoption du groupe motopropulseur de transition
Véhicules électriques à batterie TCAC de 10,42 % (2026-2035) Demande de gestion thermique intégrée


Les véhicules électriques à batterie constituent le segment de propulsion qui connaît la croissance la plus rapide sur le marché CVC automobile, avec un contenu CVC par unité plus élevé en raison de l'intégration des pompes à chaleur et des boucles de gestion thermique des batteries.

Par canal de vente

Segment Métrique Principal moteur de la demande
Ajustement en usine OEM Part de 76,3% (2025) Intégration véhicule-ligne de production
Marché secondaire TCAC de 6,47 % (2026-2035) Cycles de rénovation et de remplacement


Les installations OEM montées en usine dominent le marché du CVC automobile, car les modules CVC modernes sont profondément intégrés aux architectures électriques et réfrigérantes des véhicules. Le marché des pièces de rechange connaît une croissance plus rapide en termes de pourcentage, stimulée par la demande de remplacement dans les flottes vieillissantes en Amérique du Sud et au Moyen-Orient.

Analyse comparative concurrentielle

Le marché du CVC automobile présente une concentration moyenne, les cinq principaux fournisseurs représentant environ 48 à 55 % du chiffre d’affaires mondial. L’indice Herfindahl-Hirschman se situe entre 800 et 1 200, ce qui indique un paysage compétitif mais non fragmenté. Les spécialistes thermiques de premier rang sont en concurrence avec des conglomérats diversifiés de composants automobiles, et les récentes activités de fusions et acquisitions ont regroupé plusieurs acteurs de niveau intermédiaire au sein de groupes de plates-formes plus vastes.

Entreprise HNE. Fourchette de partage des revenus Offres clés Positionnement stratégique
Société Denso ~10-14 % Compresseurs électriques, modules thermiques intégrés Leader de l'intégration thermique système complet
Systèmes Hanon ~8 à 12 % Pompes à chaleur, compresseurs, conduites de transport de fluides Spécialiste de la gestion thermique BEV
Valéo SA ~7 à 10 % Modules de climatisation, filtration cabine Innovateur en matière de confort défini par logiciel
MAHLE GmbH ~6 à 9 % Compresseurs AC, gestion thermique Fournisseur de composants axés sur l'électrification
Sanden Holdings ~4 à 7 % Compresseurs scroll, systèmes réfrigérants écologiques Pionnier de la technologie des réfrigérants CO₂
Marelli Holdings (Calsonic Kansei) ~3 à 6 % Unités CVC intégrées, échangeurs de chaleur Profondeur du partenariat OEM japonais
Gentherm inc. ~2 à 4 % Climatisation thermoélectrique des sièges, thermique de la batterie Spécialiste du confort microclimat
BorgWarner Inc. ~2 à 4 % Chauffages d'habitacle, chauffages de liquide de refroidissement, modules eFan Crossover entre le groupe motopropulseur et le système thermique
Dana Incorporée ~2 à 3 % Gestion thermique de la batterie et de l'habitacle Focus thermique des véhicules utilitaires
Subros Limitée ~1 à 3 % Compresseurs AC, condenseurs, évaporateurs Leader du marché CVC indien


Nouvelles et développements récents

  • Denso Corporation (octobre 2017) : a annoncé un investissement d'un milliard de dollars pour agrandir son unité de fabrication de Maryville, dans le Tennessee, faisant du site le principal centre de production nord-américain de Denso pour les systèmes de véhicules électriques, l'électronique de sécurité et les produits de connectivité avancés.
  • Hanon Systems (janvier 2025) : Hankook & Company Group a finalisé l'acquisition d'une participation majoritaire dans Hanon Systems, consolidant ainsi le deuxième plus grand fournisseur mondial de gestion thermique automobile en une plateforme unifiée de pneus, de batteries et de thermique.
  • Valeo SA (octobre 2024) : a dévoilé Predict4Range au Mondial de l'Automobile de Paris, une solution logicielle basée sur l'IA qui optimise la gestion thermique des BEV, le préconditionnement de la batterie et la consommation d'énergie climatique de l'habitacle pour maximiser l'autonomie de conduite en hiver et la vitesse de charge.
  • Commission européenne (mai 2024) : promulgation des normes Euro 7 (règlement 2024/1257), établissant de nouveaux seuils pour les émissions d'échappement, les émissions de particules de freinage, l'abrasion des pneus et les normes de durabilité des batteries pour les voitures particulières, les véhicules utilitaires légers et les camions lourds.


Marché de la CVC automobile Portée du rapport

Paramètre Détail
Portée du marché Marché mondial du CVC automobile – systèmes, composants et services après-vente
Période d'études 2021-2035
TCAC (prévision) 5,62 % (2026-2035)
Taille du marché (2025) USD 63.58 Billion
Taille du marché (2035) USD 109.85 Billion
Segments à la croissance la plus rapide CVC automatique (par technologie); Véhicules électriques à batterie (par propulsion) ; Bus et autocars (par type de véhicule)
Entreprises profilées Denso, Hanon Systems, Valeo, MAHLE, Sanden, Marelli, Gentherm, BorgWarner, Dana, Subros
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation de marché projetée du marché HVAC automobile d'ici 2035 ?
Le marché de la climatisation automobile devrait atteindre une valorisation de 45,19 milliards USD d'ici 2035.
Quelle était la valorisation globale du marché des HVAC automobiles en 2024 ?
En 2024, la valorisation globale du marché des HVAC automobiles était de 31,55 milliards USD.
Quelle est la CAGR attendue pour le marché de la climatisation automobile pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché de la climatisation automobile pendant la période de prévision 2025 - 2035 est de 3,32 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché de la climatisation automobile ?
Les acteurs clés du marché de la climatisation automobile comprennent Denso Corporation, Valeo SA, Hanon Systems et Mahle GmbH.
Quelles sont les valeurs projetées pour le CVC conventionnel sur le marché du CVC automobile ?
Les valeurs projetées pour le CVC conventionnel devraient se situer entre 12,0 et 16,0 milliards USD.
Comment les valeurs projetées pour le type de carburant électrique se comparent-elles à celles du moteur à combustion interne en 2035 ?
D'ici 2035, la valeur projetée pour le type de carburant électrique devrait se situer entre 7,0 et 10,0 milliards USD, nettement inférieure à la fourchette du moteur à combustion interne de 20,0 à 28,0 milliards USD.
Quelle est la taille de marché attendue pour les Systèmes de Gestion Thermique d'ici 2035 ?
La taille de marché attendue pour les Systèmes de Gestion Thermique devrait se situer entre 5,55 et 8,19 milliards USD d'ici 2035.
Quel segment devrait avoir la plus haute valorisation sur le marché de la climatisation automobile ?
Le segment des moteurs à combustion interne devrait avoir la plus haute valorisation, projetée entre 20,0 et 28,0 milliards USD.
Quelle est la taille de marché projetée pour les Véhicules Lourds dans le marché de la CVC Automobile ?
La taille de marché projetée pour les Véhicules Lourds devrait se situer entre 9,05 et 13,19 milliards USD d'ici 2035.
Quelles sont les valeurs attendues pour les vannes d'expansion sur le marché de la climatisation automobile ?
Les valeurs attendues pour les vannes d'expansion devraient se situer entre 10,55 et 16,69 milliards USD.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive engineering journals, technical publications, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Chemicals Agency (ECHA) refrigerant regulations, European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), Japan Automobile Manufacturers Association (JAMA), Automotive Research Association (ARA), Mobile Air Conditioning Society (MACS) Worldwide, Air-Conditioning, Heating, and Refrigeration Institute (AHRI), EU Eurostat Transport Database, International Energy Agency (IEA) Global EV Outlook, US Department of Transportation (DOT), Transport Canada, VDA (German Association of the Automotive Industry), China Association of Automobile Manufacturers (CAAM), and national transport ministry reports from key markets. These sources were used to collect vehicle production statistics, refrigerant regulatory frameworks, fuel efficiency standards, EV adoption trends, thermal management technology assessments, and competitive landscape analysis for conventional HVAC systems, heat pump technologies, and electric vehicle thermal management solutions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Engineering, global leaders of Thermal Systems, and directors of Product Development from Tier 1 HVAC manufacturers, compressor suppliers, and automotive thermal management solution providers. Demand-side sources included the heads of Procurement and HVAC commodity buyers from major OEMs (Original Equipment Manufacturers), fleet managers from commercial vehicle operators, directors of Aftermarket Services, and engineering leaders from electric vehicle manufacturers. The primary research validated market segmentation across fuel types and vehicle categories, confirmed technology roadmap timelines, and gathered insights on the adoption patterns of heat pump systems in EVs, refrigerant transition strategies (R-1234yf, CO2, R-744), pricing dynamics for compressors and heat exchangers, and supply chain strategies for thermal management components.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of over 50 critical Tier 1 and Tier 2 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across conventional HVAC systems, heat pump technologies, ventilation systems, and thermal management systems for electric vehicles

Component-level analysis covering compressors, evaporators, condenser units, expansion valves, and electronic control modules

Analysis of reported and modeled annual revenues specific to automotive HVAC and thermal management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × HVAC system ASP by region and fuel type) and top-down (supplier revenue validation) approaches to derive segment-specific valuations across passenger vehicles, commercial vehicles, and heavy-duty applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















