Marché des enregistreurs de données automobiles (2025 - 2035)

Rapport d'étude de marché sur les enregistreurs de données automobiles par application (ADAS, recherche et développement sur la conduite autonome, diagnostics du groupe motopropulseur, dynamique et châssis des véhicules, flotte et télématique), par type de connexion (USB, Ethernet automobile, CAN/CAN FD, sans fil (Wi-Fi/cellulaire), carte SD/PCMCIA), par type de matériel (enregistreur de données autonome, enregistreur embarqué/intégré, agent logiciel basé sur le cloud, enregistreur basé sur PC), par capacité de mémoire (inférieure à 32 Go, 32 à 128 Go, 128 à 512 Go, au-dessus de 512 Go), par utilisateur final (OEM, fournisseurs de niveau 1/niveau 2, opérateurs de flotte, laboratoires de test indépendants), par canal (monté par l'OEM, marché secondaire), par type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds), par propulsion (véhicules à moteur thermique, véhicules électriques à batterie, véhicules électriques hybrides) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/5213-CR 154 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Data Logger Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)8.24%
2025 Market SizeUSD 4.70 Billion
2035 Market SizeUSD 10.32 Billion
Key Players
Robert Bosch GmbH
Continental AG
Vector Informatik GmbH
Harman International
National Instruments
Intrepid Control Systems
Opportunities
  • Edge-AI Preprocessing at the Logger Level
  • Emerging-Market Fleet Modernization
  • Data-Monetization Platforms

Automotive Data Logger Market Summary

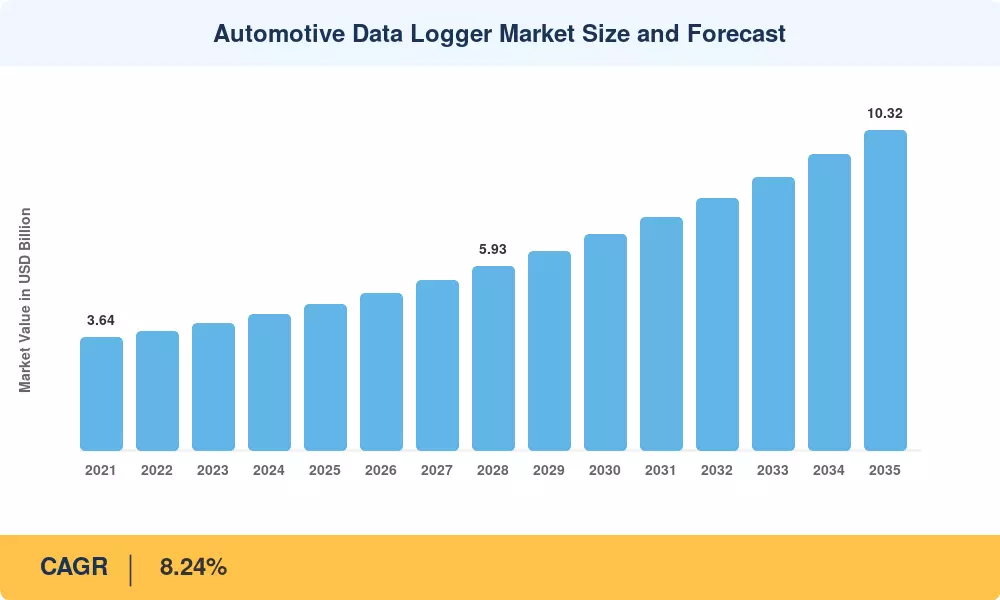
Le marché des enregistreurs de données automobiles était évalué à 4,70 milliards de dollars en 2025 et devrait atteindre 5,06 milliards de dollars en 2026, pour atteindre 10,32 milliards de dollars d’ici 2035, avec un TCAC de 8,24 % au cours de la période de prévision 2026-2035. Deux catalyseurs ancrent cette trajectoire : le règlement de sécurité générale de l'Union européenne (UE 2019/2144), qui rend obligatoire l'enregistrement des données d'événements dans toutes les nouvelles catégories de véhicules d'ici mi-2024, et la norme chinoise GB/T 38892-2020 exigeant l'enregistrement des données embarquées pour les véhicules intelligents connectés.[1][2]. Ensemble, ces mesures réglementaires ont transformé le matériel d'enregistrement de données en option en une référence de conformité pour les constructeurs automobiles du monde entier.

Le marché des enregistreurs de données automobiles connaît une révolution technologique. Les anciens enregistreurs bus CAN uniquement (enregistrement de données série uniquement à 1 Mbit/s) sont remplacés par des solutions multicanaux prenant en charge l'Ethernet automobile à 10 Gbit/s, les flux de nuages ​​de points LIN, FlexRay et LiDAR en parallèle. Rien qu'en 2024, les équipementiers ont investi plus de 2,3 milliards de dollars en R&D pour les architectures de véhicules définies par logiciel, créant ainsi un besoin en systèmes d'enregistrement capables de gérer des données de fusion de capteurs à l'échelle du téraoctet provenant de caméras, de radars et de réseaux d'ultrasons.[3][4].

L’Amérique du Nord détient la plus grande part du marché des enregistreurs de données automobiles, représentant environ 38,2 % du chiffre d’affaires global en raison de la présence de programmes d’essais de véhicules autonomes aux États-Unis. La zone à la croissance la plus rapide est l’Asie-Pacifique, avec un TCAC projeté de 10,5 % jusqu’en 2035, alors que les équipementiers chinois et indiens augmentent la fabrication locale de véhicules équipés d’ADAS. L'Europe détient la deuxième plus grande proportion, soit environ 26,8 %, principalement en raison des exigences strictes en matière de données d'homologation imposées par les normes WP.29 de la CEE-ONU.[5]. Le marché des enregistreurs de données automobiles est prêt à connaître une croissance continue à deux chiffres dans les catégories à large bande passante jusqu’à la fin de la décennie, à mesure que les architectures de véhicules deviennent plus gourmandes en données.

Points clés du rapport

• Par candidature

  • ADAS a conquis la position de leader en matière de revenus sur le marché des enregistreurs de données automobiles en 2025, représentant environ 38,5 % du chiffre d’affaires total, reflétant la mise à l’échelle rapide des fonctionnalités d’assistance à la conduite L2+ sur les plates-formes de véhicules grand public.
  • La R&D sur la conduite autonome est le segment d’application qui connaît la croissance la plus rapide sur le marché des enregistreurs de données automobiles, et devrait croître à un TCAC de 14,0 % jusqu’en 2035, alors que les constructeurs OEM et les fournisseurs de niveau 1 accélèrent la collecte de données de validation pour les programmes L3/L4.

• Par matériel/type de connexion

  • Les enregistreurs autonomes détenaient la position matérielle dominante sur le marché des enregistreurs de données automobiles en 2025 avec une part de 36,0 %, favorisés pour leur flexibilité de déploiement robuste dans le véhicule.
  • Les connexions Ethernet automobiles devraient croître à un TCAC de 11,5 % jusqu'en 2035, dépassant les interfaces existantes à mesure que les véhicules passent à des architectures zonales.

• Par géographie

  • L’Amérique du Nord était en tête du marché des enregistreurs de données automobiles avec une part de 38,2 % en 2025, soutenue par de solides écosystèmes de test de véhicules autonomes en Californie, en Arizona et au Michigan.
  • L'Asie-Pacifique est la région qui connaît la croissance la plus rapide, avec un TCAC de 10,5 %, tirée par l'accélération de l'adoption des ADAS en Chine et en Inde.


Taille et prévisions du marché (2021-2035)

Les estimations de Market Research Future (MRFR) sont basées sur une modélisation ascendante des revenus qui combine à la fois les canaux d'équipement d'origine et de rechange, ainsi qu'une validation descendante avec des indicateurs macroéconomiques tels que les volumes de production mondiaux de véhicules légers, le contenu moyen des capteurs par véhicule et les délais de conformité réglementaire dans 48 pays.
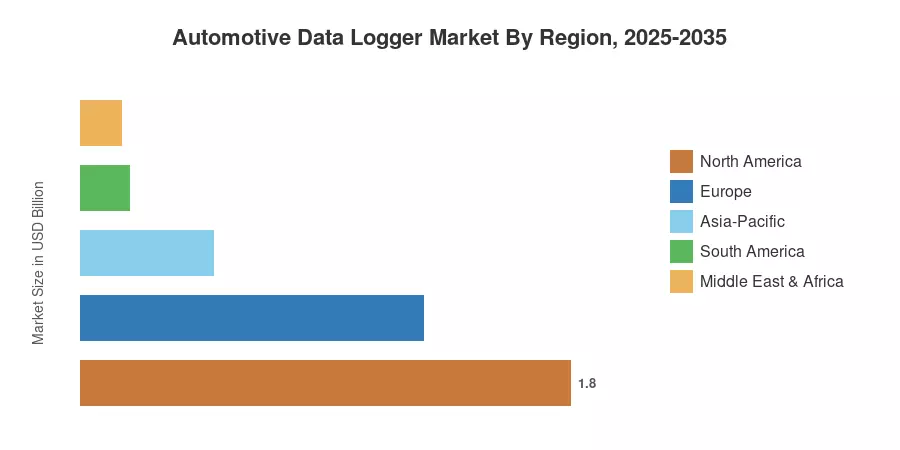
Automotive Data Logger Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Prolifération des capteurs ADAS et extension du mandat L2+ ~22% Mondial Court terme (≤ 2 ans) [1]
Mandats d’enregistrement de données d’événements UE/Chine/CEE-ONU ~20% Europe, Chine Court terme (≤ 2 ans) [2]
Transition d'architecture de véhicule définie par logiciel ~18% Amérique du Nord, Europe Moyen terme (2 à 4 ans) [4]
Digitalisation de la flotte et assurance basée sur l’usage ~15% Mondial Moyen terme (2 à 4 ans) [11]
Exigences en matière de données de validation de la conduite autonome ~12% Amérique du Nord, Asie-Pacifique Longue durée (≥4 ans) [10]
Conformité à la journalisation de cybersécurité (UNECE R155/R156) ~8% Europe, Japon Moyen terme (2 à 4 ans) [5]
Diagnostic du groupe motopropulseur des véhicules électriques et surveillance de l'état de la batterie ~5% Mondial Longue durée (≥4 ans) [12]


Prolifération des capteurs ADAS

Les véhicules de tourisme modernes équipés de packages d'aide à la conduite L2+ sont désormais équipés en moyenne de 12 à 18 capteurs : caméras, radar à ondes millimétriques, réseaux d'ultrasons et, de plus en plus, LiDAR à semi-conducteurs. Chaque flux de capteur génère entre 20 Mo/s et 1,5 Go/s de données brutes, créant un impératif technique pour des enregistreurs de données à large bande passante et synchronisés dans le temps, capables d'enregistrer tous les canaux simultanément.[3]. La feuille de route 2026 d'Euro NCAP attribue des étoiles de sécurité supplémentaires aux systèmes d'intervention active qui ne peuvent être validés que par des données de test complètes enregistrées, ce qui incite les équipementiers à investir dans des plates-formes d'enregistrement avancées pour le marché des enregistreurs de données automobiles.[1].

Mandats réglementaires des enregistreurs de données

Le règlement européen sur la sécurité générale exige que tous les nouveaux véhicules M1 et N1 vendus à partir de juillet 2024 soient équipés d'un enregistreur de données d'événement qui capture 13 paramètres pré-accident pendant au moins 30 secondes avant l'impact. La norme parallèle chinoise GB/T 38892-2020 étend l'exigence aux véhicules intelligents connectés dotés de capacités d'automatisation conditionnelles[2]. Le règlement sur les véhicules automatisés/autonomes (GRVA) de la CEE-ONU WP.29 impose en outre un système de stockage de données pour la conduite automatisée (DSSAD) pour tout véhicule L3+ homologué dans les parties contractantes – couvrant 54 pays.[5]. Ces exigences qui se chevauchent ont transformé les enregistreurs de données d’outils de développement facultatifs en composants de conformité de production en série sur le marché des enregistreurs de données automobiles.

Architectures de véhicules définies par logiciel

Le passage des unités de contrôle électroniques distribuées aux architectures de calcul centralisées par domaine et zonales remodèle les exigences en matière d'enregistrement des données. Les véhicules construits sur des plates-formes centralisées consolident les entrées des capteurs dans des modules de calcul haute performance qui produisent des ordres de grandeur plus de données agrégées que les réseaux de calculateurs existants. La division CARIAD de Volkswagen et la plateforme Ultifi de General Motors ont chacune alloué plus de 500 millions de dollars en 2024 aux piles logicielles embarquées qui nécessitent un enregistrement continu des données pour la validation des mises à jour en direct.[4][8]. Ce pivot architectural étend la portée adressable du marché des enregistreurs de données automobiles au-delà des enregistreurs matériels traditionnels vers des solutions de journalisation basées sur des agents logiciels.

Numérisation de la flotte et assurance basée sur l'utilisation

Les exploitants de flottes commerciales gérant plus de 50 véhicules déploient de plus en plus d'enregistreurs de données de rechange pour capturer des mesures sur le comportement des conducteurs, les modèles de consommation de carburant et les enregistrements des événements de maintenance. Le marché mondial de l'assurance basée sur l'utilisation a dépassé 38 milliards de dollars de primes brutes émises en 2024, les assureurs offrant des réductions de prime de 15 à 25 % pour les véhicules équipés de dispositifs d'enregistrement de données vérifiés.[11]. Cette incitation liée à l'assurance crée un cycle d'adoption auto-renforcé sur le marché des enregistreurs de données automobiles, en particulier dans les économies émergentes où les programmes de modernisation de la flotte coïncident avec les pressions réglementaires en faveur d'une surveillance télématique de la sécurité routière.


Analyse d'impact des restrictions

Les pourcentages d’impact des restrictions sont des évaluations directionnelles du frein à la croissance du marché et ne sont pas soustraits du chiffre TCAC. Ils reflètent la notation qualitative de Market Research Future (MRFR) sur la gravité des barrières.

Retenue ~% Glisser sur le TCAC Pertinence géographique Chronologie des impacts Réf
Réglementation sur la confidentialité et la souveraineté des données ~25% Europe, Chine Court terme (≤ 2 ans) [15]
Coût unitaire élevé des enregistreurs multicanaux ~22% Marchés émergents Moyen terme (2 à 4 ans)  
Risque de cybersécurité lié aux données enregistrées sur les véhicules ~20% Mondial Moyen terme (2 à 4 ans) [16]
Paysage fragmenté des protocoles de communication ~18% Mondial Longue durée (≥4 ans) [4]
Connaissance limitée du marché secondaire dans les régions en développement ~15% Amérique du Sud, MEA Longue durée (≥4 ans) [9]


Règlement sur la confidentialité et la souveraineté des données

Le règlement général européen sur la protection des données classe les données de télémétrie du véhicule liées à un conducteur identifiable comme données personnelles, déclenchant des exigences strictes de consentement, de limitation de stockage et de transfert transfrontalier. La loi chinoise sur la sécurité des données et la loi sur la protection des informations personnelles imposent des obligations de localisation des données aux constructeurs automobiles qui enregistrent des données GPS, biométriques ou de reconnaissance faciale dans le pays.[15]. La conformité à ces cadres qui se chevauchent augmente les coûts de développement pour les OEM de plateformes de journalisation. Cela peut retarder de 6 à 12 mois le lancement de produits sur le marché des enregistreurs de données automobiles, alors que les constructeurs automobiles négocient des accords de traitement des données avec les régulateurs.

Coût unitaire élevé des enregistreurs multicanaux

Les enregistreurs multicanaux d'entreprise capables d'enregistrer au moins huit flux CAN, Ethernet et vidéo simultanés affichent des prix unitaires compris entre 8 000 et 25 000 USD — un chiffre qui limite leur adoption par les petits fournisseurs de niveau 2 et les exploitants de flottes de pièces de rechange sur les marchés sensibles aux prix. Bien que les agents logiciels basés sur le cloud offrent une alternative moins coûteuse, ils nécessitent une infrastructure de connectivité embarquée robuste qui n'est pas encore largement disponible en dehors des segments de véhicules haut de gamme, créant un plafond d'adoption temporaire sur le marché des enregistreurs de données automobiles.


Automotive Data Logger Market Opportunities

Prétraitement Edge-AI au niveau de l'enregistreur

L'intégration de capacités légères d'inférence d'IA directement dans le matériel d'enregistrement de données peut réduire les volumes de transport de données brutes de 60 à 80 %, réduisant ainsi les coûts de stockage dans le cloud pour les programmes de développement de véhicules autonomes. Les entreprises qui intègrent des accélérateurs de réseaux neuronaux dans leurs plates-formes de journalisation sont susceptibles de conquérir des parts de marché sur le marché des enregistreurs de données automobiles auprès des opérateurs historiques qui s'appuient sur le déchargement de données par force brute.[13].

Modernisation de la flotte des marchés émergents

Le programme indien d'évaluation de la sécurité en cas d'accident Bharat NCAP, lancé en 2023, stimule pour la première fois la demande d'enregistreurs de données d'événements parmi les équipementiers nationaux. La résolution CONTRAN 960/2022 du Brésil impose des systèmes de contrôle électronique de stabilité dont l'étalonnage repose sur les données enregistrées sur la dynamique du véhicule. Ces catalyseurs réglementaires ouvrent de nouvelles opportunités pour le marché des enregistreurs de données automobiles dans les régions où la pénétration est actuellement inférieure à 15 %[9].

Plateformes de monétisation des données

Les équipementiers qui disposent de pétaoctets de données de conduite anonymisées explorent des modèles de revenus qui autorisent des ensembles de données conservés aux assureurs, aux planificateurs de trafic municipaux et aux fournisseurs de cartes. Le marché annuel des services de données anonymes sur les véhicules devrait dépasser 12 milliards de dollars d'ici 2030, créant ainsi une demande en aval pour du matériel d'enregistrement haute fidélité capable de capturer des données de localisation, de vitesse et d'environnement à des intervalles inférieurs à la seconde.[17].

Diagnostic de santé de la batterie EV

Les systèmes de gestion des batteries de véhicules électriques génèrent des flux continus de données sur la tension des cellules, la température et l'état de charge qui doivent être enregistrés pour la validation de la garantie et l'évaluation de la seconde vie. Alors que les ventes mondiales de véhicules électriques ont dépassé les 17 millions d’unités en 2024, les constructeurs automobiles ont besoin de solutions d’enregistrement intégrées qui capturent les données du groupe motopropulseur parallèlement aux flux ADAS, élargissant ainsi la portée fonctionnelle du marché des enregistreurs de données automobiles.[12].

Journalisation des audits de cybersécurité

Le règlement CEE-ONU R155, en vigueur pour tous les nouveaux types de véhicules à partir de juillet 2024, exige que les équipementiers démontrent un système de gestion de la cybersécurité certifié qui inclut l'enregistrement des événements de détection d'intrusion. Ce règlement transforme la surveillance de la cybersécurité d'une fonction informatique discrétionnaire en une condition préalable à l'homologation, générant une demande supplémentaire de modules de journalisation inviolables sur le marché des enregistreurs de données automobiles.[16].


Automotive Data Logger Market Future Outlook

Validation des véhicules autonomes à grande échelle

Le passage des tests audiovisuels pilotes au déploiement commercial nécessitera une augmentation d'un ordre de grandeur des scénarios de conduite validés - de la référence actuelle de l'industrie d'environ 50 millions de miles enregistrés à environ 500 millions de miles d'ici 2030. Cette croissance exponentielle de la génération de données de validation entraînera une demande soutenue de plates-formes d'enregistrement robustes et de grande capacité, capables de capturer en continu plusieurs capteurs dans diverses conditions météorologiques, d'éclairage et de circulation.[10]. Le marché des enregistreurs de données automobiles devrait bénéficier directement de la conversion des dépenses de tests en infrastructures d’enregistrement de production en série par les équipementiers et les opérateurs de robotaxi.

Économie des plateformes et données en tant que service

Un changement structurel émerge sur le marché des enregistreurs de données automobiles à mesure que les fournisseurs de matériel évoluent vers des sociétés de plates-formes proposant une gestion des données par abonnement. D’ici 2030, on estime que 40 % des revenus des plateformes de journalisation pourraient provenir des licences logicielles, des tableaux de bord d’analyse cloud et des services de données basés sur API plutôt que des seules ventes de matériel.[17]. Cette transition reflète le changement de cap de l'industrie automobile dans son ensemble, passant de ventes ponctuelles de véhicules à des modèles à revenus récurrents ancrés dans les services de véhicules connectés.

Électrification et intelligence du cycle de vie des batteries

L'Agence internationale de l'énergie prévoit que le stock mondial de véhicules électriques dépassera 250 millions de véhicules d'ici 2035, chacun générant une télémétrie continue des performances des batteries qui doit être enregistrée pour le respect de la garantie, les rapports sur l'état de santé et l'évaluation de la seconde vie.[12]. Le marché des enregistreurs de données automobiles élargira sa définition fonctionnelle pour englober les plates-formes intégrées d’enregistrement du groupe motopropulseur plus ADAS qui remplissent à la fois les fonctions de sécurité et de gestion des actifs dans les flottes électrifiées.

Cybersécurité et gouvernance des données ESG

La conformité à la R155 de la CEE-ONU et l’évolution des normes de divulgation ESG convergent pour faire de la gouvernance des données une priorité au niveau du conseil d’administration des constructeurs automobiles. D'ici 2028, la directive de la Commission européenne sur les rapports de développement durable obligera les constructeurs automobiles à divulguer leurs pratiques de gestion des données associées aux opérations des véhicules connectés.[16]. Les plates-formes de journalisation qui intègrent des pistes d’audit inviolables et prennent en charge les rapports ESG automatisés se différencieront sur le marché des enregistreurs de données automobiles au cours de la décennie à venir.


Analyse de la part de marché régionale

Région Métrique Thèmes d'investissement principaux
Amérique du Nord Part de 38,2% (2025) Couloirs de tests audiovisuels, télématique de flotte, laboratoires de R&D OEM
Europe Part de 26,8% (2025) Conformité au mandat EDR de l'UE, journalisation de cybersécurité R155/R156 de la CEE-ONU
Asie-Pacifique TCAC de 10,5 % (2026-2035) Mise à l'échelle des véhicules équipés d'ADAS en Chine/Inde, diagnostic des données des véhicules électriques
Amérique du Sud USD 0.18 Billion (2025) Règlementation flotte CONTRAN, télématique aftermarket
Moyen-Orient et Afrique Part de 3,1% (2025) Programmes de transport pour villes intelligentes, numérisation des flottes
Total USD 4.70 Billion (2025) —

Le marché des enregistreurs de données automobiles présente une structure régionale tripolaire, l’Amérique du Nord, l’Europe et l’Asie-Pacifique représentant collectivement plus de 93 % du chiffre d’affaires mondial en 2025. Les taux de croissance régionaux divergent en fonction du calendrier réglementaire, de l’intensité des tests de véhicules autonomes et de la dynamique de modernisation de la flotte.


Amérique du Nord

Pays Métrique Pilote clé
États-Unis 78,4% de part régionale Volumes de données de test Waymo/Cruise AV, réglementation NHTSA EDR
Canada 12,1% de part régionale Programmes pilotes de véhicules connectés de Transports Canada
Mexique 9,5% de part régionale Exigences de conformité des données de fabrication OEM pour l'exportation


Les États-Unis constituent le pilier du marché nord-américain des enregistreurs de données automobiles grâce à une combinaison d'activités approfondies de tests de véhicules autonomes et de la réglementation EDR élargie de la National Highway Traffic Safety Administration (49 CFR Part 563), qui a élargi la liste des éléments de données enregistrables obligatoires en 2024.[18]. General Motors, Ford et Tesla exploitent collectivement des flottes de plus de 3 000 véhicules d'essai AV en Californie, en Arizona et au Texas, chacun générant 5 à 20 To de données de capteurs par véhicule et par jour que les enregistreurs à large bande passante doivent capturer.

Europe

Pays Métrique Pilote clé
Allemagne 8.6% CAGR R&D OEM haut de gamme (BMW, Mercedes-Benz, Volkswagen)
Royaume-Uni USD 0.19 Billion (2025) Bac à sable réglementaire britannique CAV, programmes de banc d'essai Zenzic
France 14,7% de part régionale Validation Stellantis et Renault ADAS
Italie 9,2% de part régionale Héritage d'enregistrement des données de performances Maserati/Ferrari
Espagne 6,8% de part régionale Programmes d'électrification SEAT/CUPRA
Pays nordiques 8,1% de part régionale Essais de camions autonomes Volvo/Scania
Russie 3,4% de part régionale Mandats télématiques liés au GLONASS
Reste de l'Europe 11,6% de part régionale Écosystème de fournisseurs d’Europe centrale de niveau 1


Le marché européen des enregistreurs de données automobiles est façonné par le mandat EDR du règlement de sécurité générale de l'UE et par l'exigence relative au système de stockage de données pour la conduite automatisée de la CEE-ONU WP.29. L'Allemagne est en tête de la région en termes de dépenses absolues en R&D sur les plates-formes d'exploitation forestière, portées par des constructeurs automobiles haut de gamme exécutant des programmes pilotes de validation d'autoroute L3 qui nécessitent un enregistrement multicapteur continu sur des millions de kilomètres d'essai.[5].

Asie-Pacifique

Pays Métrique Pilote clé
Chine 42,3% de part régionale Conformité GB/T 38892, mandats de surveillance des données NEV
Inde 11.8% CAGR Bharat NCAP, croissance de la télématique des flottes commerciales
Japon 18,6% de part régionale Exigences en matière d'enregistrement de l'homologation de type Honda/Toyota L3
Corée du Sud 12,4% de part régionale Mise à l'échelle Hyundai/Kia ADAS, banc d'essai K-City AV
ASEAN 7,2% de part régionale Adoption de l'enregistrement des données des flottes de VTC
Reste de l'Asie-Pacifique 5,8% de part régionale Écosystèmes de start-up de véhicules électriques au Vietnam et en Thaïlande


L'Asie-Pacifique est la région qui connaît la croissance la plus rapide sur le marché des enregistreurs de données automobiles, propulsée par l'exigence de la Chine selon laquelle les constructeurs de véhicules à énergies nouvelles doivent soumettre des données opérationnelles en temps réel à la plateforme de surveillance nationale. Le programme indien Bharat NCAP, associé à la norme AIS-197 du ministère des Transports routiers pour les systèmes avancés d'aide à la conduite, crée pour la première fois une demande institutionnelle d'enregistreurs de données d'événements parmi les équipementiers indiens comme Tata Motors et Mahindra.[2][9].

Amérique du Sud

Pays Métrique Pilote clé
Brésil 62,5% de part régionale CONTRAN Résolution 960, mandats de sécurité de la flotte
Argentine 21,3% de part régionale Adoption de la télématique pour les véhicules agricoles
Reste de l'Amérique du Sud 16,2% de part régionale Exigences de capture de données sur la flotte minière


Le Brésil est le moteur du marché sud-américain des enregistreurs de données automobiles grâce au cadre de mandat en expansion de CONTRAN en matière de sécurité des véhicules, qui exige désormais l'enregistrement électronique des données de contrôle de stabilité sur tous les nouveaux véhicules de tourisme. L'important parc de machines agricoles d'Argentine a commencé à intégrer des enregistreurs de données de base pour l'optimisation de l'assurance et de la maintenance.[9].

Moyen-Orient et Afrique

Pays Métrique Pilote clé
Arabie Saoudite 31,8% de part régionale Couloirs audiovisuels NEOM pour villes intelligentes
Émirats arabes unis 28,4% de part régionale Stratégie de transport autonome RTA de Dubaï
Afrique du Sud 18,7% de part régionale Digitalisation de la flotte minière
Egypte 10,3% de part régionale Modernisation du parc de transports en commun
Reste de la MEA 10,8% de part régionale Marchés naissants de la télématique de flotte


Le marché des enregistreurs de données automobiles au Moyen-Orient et en Afrique est ancré dans les programmes de villes intelligentes du Conseil de coopération du Golfe, en particulier le projet NEOM d'Arabie saoudite et la feuille de route de transport autonome de Dubaï, qui spécifient tous deux les exigences en matière d'enregistrement de données pour les flottes de navettes connectées et autonomes opérant dans des environnements urbains contrôlés.[14].


Automotive Data Logger Market By Region, 2025-2035

Automotive Data Logger Market Segmentation

Par candidature

Segment Métrique Principal moteur de la demande
ADAS Part de 38,5% (2025) Exigences de classement par étoiles Euro NCAP, échelle L2+
R&D sur la conduite autonome 14.0% CAGR Mandats de validation-collecte de données L3/L4
Diagnostic du groupe motopropulseur USD 0.72 Billion (2025) Surveillance des batteries des véhicules électriques, conformité aux émissions
Dynamique du véhicule et châssis Part de 12,8% (2025) Étalonnage des performances, tests de durabilité
Flotte et télématique 11.0% CAGR Assurance basée sur l'utilisation, notation du comportement du conducteur


Les applications ADAS dominent le marché des enregistreurs de données automobiles, car chaque fonctionnalité L2+ – du régulateur de vitesse adaptatif au maintien de voie automatisé – nécessite une validation rigoureuse des données enregistrées avant la sortie en production. Les équipementiers enregistrent généralement 500 à 2 000 heures de conduite réelle par fonction ADAS pour satisfaire aux critères de publication internes et aux exigences réglementaires d’homologation de type. La R&D sur la conduite autonome représente l'application qui connaît la croissance la plus rapide, alors que des entreprises comme Waymo, Mobileye et Baidu Apollo mettent à l'échelle leurs flottes de collecte de données, chaque véhicule générant quotidiennement 10 à 20 To de données de capteurs multimodaux.[10].

Par type de connexion

Segment Métrique Principal moteur de la demande
USB Part de 37,5% (2025) Compatibilité universelle, facilité d'utilisation du marché secondaire
Ethernet automobile 11.5% CAGR Bande passante de 10 Gbit/s pour l'enregistrement multi-capteurs
CAN / CAN FD USD 0.89 Billion (2025) Diagnostics ECU hérités, large base d'installation
Sans fil (Wi-Fi / Cellulaire) 9.4% CAGR Déchargement de données OTA pour les applications de flotte
Carte SD/PCMCIA Part de 8,1% (2025) Transfert de données portable lors des tests sur le terrain


Les interfaces USB conservent la plus grande part de type de connexion sur le marché des enregistreurs de données automobiles en raison de leur simplicité plug-and-play et de leur large compatibilité dans les environnements de développement du marché secondaire et des OEM. L'Ethernet automobile est le segment à surveiller, motivé par la migration de l'industrie automobile vers les réseaux embarqués 100BASE-T1 et 1000BASE-T1, qui permettent l'enregistrement des flux bruts de caméra et des nuages ​​de points LiDAR qui dépassent la bande passante CAN de trois ordres de grandeur.[4].

Par type de matériel

Segment Métrique Principal moteur de la demande
Enregistreur de données autonome Part de 36,0% (2025) Portabilité robuste, aucune intégration de véhicule requise
Enregistreur embarqué/intégré USD 1.21 Billion (2025) Déploiement de production en série OEM
Agent logiciel basé sur le cloud 9.8% CAGR Faible coût unitaire, déploiement de flotte évolutif
Enregistreur sur PC Part de 10,3% (2025) Environnements de laboratoire à grand nombre de canaux


Les enregistreurs autonomes sont en tête du segment matériel du marché des enregistreurs de données automobiles car ils offrent une flexibilité de déploiement : les ingénieurs peuvent déplacer un seul appareil sur plusieurs véhicules de test sans modifier le câblage du véhicule. Les agents logiciels basés sur le cloud constituent la catégorie matérielle qui connaît la croissance la plus rapide, grâce à l'essor des plates-formes informatiques embarquées hautes performances capables d'exécuter des applications de journalisation sous forme de charges de travail conteneurisées aux côtés d'autres fonctions du véhicule.[13].

Par utilisateur final

Segment Métrique Principal moteur de la demande
OEM Part de 40,2% (2025) Conformité EDR de production en série, validation ADAS
Fournisseurs de niveau 1/niveau 2 USD 0.94 Billion (2025) Tests et étalonnage au niveau des composants
Opérateurs de flotte 11.0% CAGR Télématique, assurance, optimisation de la maintenance
Laboratoires de tests indépendants Part de 6,5% (2025) Certification et homologation par un tiers


Par chaîne

Segment Métrique Principal moteur de la demande
Monté par le fabricant d'équipement d'origine Part de 53,2% (2025) Modules de journalisation EDR et ADAS installés en usine
Marché secondaire 9.6% CAGR Rénovation de flotte, dispositifs d'assurance basés sur l'utilisation


Analyse comparative concurrentielle

Le marché des enregistreurs de données automobiles est modérément consolidé, les cinq principales entreprises représentant 42 à 48 % du chiffre d’affaires mondial. L’indice Herfindahl-Hirschman se situe entre 800 et 1 200, reflétant un paysage concurrentiel mais non fragmenté dans lequel des entreprises spécialisées dans l’instrumentation coexistent avec des sociétés diversifiées d’électronique automobile. L’accent s’éloigne des exigences matérielles pour se tourner vers des écosystèmes de gestion de données intégrés qui impliquent la connectivité cloud, les tableaux de bord analytiques et la conformité en matière de cybersécurité.

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché des enregistreurs de données automobiles Positionnement stratégique
Robert Bosch GmbH ~10-14 % Enregistreurs de données ADAS intégrés, modules EDR Full-stack OEM Tier 1 avec suite de capteurs internes
Continental SA ~8 à 11 % Enregistreurs de données de véhicules multicanaux, télématique de flotte De vastes relations OEM entre les constructeurs automobiles européens
Vector Informatik GmbH ~7 à 10 % CANalyzer, enregistreurs de données GL, CANape Outils de mesure et d'étalonnage conformes aux normes de l'industrie
Harman International (Samsung) ~5 à 8 % Plateformes de données de voitures connectées, agents de journalisation OTA Focus sur les véhicules définis par logiciel, écosystème Samsung
Instruments nationaux (Emerson) ~4 à 7 % Systèmes DAQ embarqués, journalisation basée sur TDMS Déploiements de laboratoires de test à grand nombre de canaux
Systèmes de contrôle intrépides ~3 à 6 % Matériel neoVI, logiciel Vehicle Spy Expertise protocole CAN/Ethernet, cybersécurité
Dewesoft d.o.o. ~3 à 5 % Acquisition de données SIRIUSi, ensembles d'enregistreurs ADAS Intégration de mesures multi-physiques
Racelogique (VBOX) ~2 à 4 % Enregistreurs de données VBOX, enregistreurs GPS-IMU Niche de tests de dynamique et de performances des véhicules
Société de données HEM ~2 à 4 % Mini enregistreurs DAWN, logiciel Galaxy Facteur de forme compact, diagnostics OBD-II
IPETRONIK GmbH (Magna) ~2 à 3 % Série M-LOG, gestion des données cloud Essais thermiques et environnementaux du groupe motopropulseur


Nouvelles et développements récents

  • Robert Bosch GmbH (mars 2025) : lancement d'un enregistreur de données multicapteurs de nouvelle génération prenant en charge l'Ethernet automobile 10 Gbit/s et l'enregistrement de flux LiDAR intégré, ciblant les programmes de validation des pilotes routiers L3[3].
  • Vector Informatik (janvier 2025) : lancement des enregistreurs de données de la série GL5000 avec prise en charge native de 10BASE-T1S et prétraitement Edge-Compute, permettant une réduction des données en temps réel pendant les tests routiers ADAS.[4].
  • Commission européenne (juillet 2024) : le mandat EDR du règlement européen sur la sécurité générale est entré en vigueur pour tous les nouveaux véhicules M1/N1, exigeant l'enregistrement de 13 paramètres de données avant l'accident, élargissant ainsi directement le marché adressable des enregistreurs de données automobiles.[1].
  • Harman International (juin 2024) : annonce d'un partenariat stratégique avec Microsoft Azure pour offrir une ingestion et des analyses de données de véhicules natives dans le cloud, positionnant ainsi son écosystème d'enregistreurs au sein des plates-formes de données d'entreprise.[17].


  • Intrepid Control Systems (novembre 2023) : dévoilement de neoVI FIRE 3 avec fonctionnalité TAP Ethernet automobile et enregistrement horodaté matériel à une résolution de la nanoseconde, ciblant les exigences des journaux d'audit de cybersécurité des constructeurs OEM[16].
  • UNECE WP.29 (septembre 2023) : Adoption des exigences techniques DSSAD mises à jour pour les véhicules L3+, exigeant que les systèmes de stockage de données enregistrent au moins 2 500 éléments de données par événement de conduite – élargissant les spécifications matérielles d'enregistrement pour le marché des enregistreurs de données automobiles[5].


Automotive Data Logger Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des enregistreurs de données automobiles dans 8 dimensions de segmentation et 5 régions
Période d'études 2021-2035
TCAC (2026-2035) 8.24%
Taille du marché (2025) USD 4.70 Billion
Taille du marché (2035) USD 10.32 Billion
Segment à la croissance la plus rapide R&D sur la conduite autonome (par application) ; Ethernet automobile (par type de connexion)
Entreprises profilées 10 (Robert Bosch, Continental, Vector Informatik, Harman, NI, Intrepid, Dewesoft, Racelogic, HEM Data, IPETRONIK)
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation de marché projetée du marché des enregistreurs de données automobiles d'ici 2035 ?
Le marché des enregistreurs de données automobiles devrait atteindre une valorisation de 8,254 milliards USD d'ici 2035.
Quelle était la valorisation du marché des enregistreurs de données automobiles en 2024 ?
En 2024, le marché des enregistreurs de données automobiles était évalué à 4,28 milliards USD.
Quelle est la CAGR attendue pour le marché des enregistreurs de données automobiles pendant la période de prévision 2025 - 2035 ?
Le CAGR attendu pour le marché des enregistreurs de données automobiles pendant la période de prévision 2025 - 2035 est de 6,15 %.
Quelles entreprises sont considérées comme des acteurs clés sur le marché des enregistreurs de données automobiles ?
Les acteurs clés du marché des enregistreurs de données automobiles incluent Honeywell, Continental, Robert Bosch, Daimler AG, Siemens, Harman International, Aptiv, Vector Informatik et National Instruments.
Quelles sont les valeurs projetées pour le segment CAN et CAN FD d'ici 2035 ?
Le segment CAN et CAN FD devrait passer de 1,5 milliard USD en 2024 à 3,0 milliards USD d'ici 2035.
Comment le segment de type de canal Bluetooth/Wi-Fi se comporte-t-il en termes de valorisation du marché ?
Le segment de type de canal Bluetooth/Wi-Fi devrait passer de 1,25 milliard USD en 2024 à 2,45 milliards USD d'ici 2035.
Auteur
Auteur Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-auteur Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards publications, peer-reviewed automotive engineering journals, and authoritative transportation and telecommunications organizations. Key sources included the National Highway Traffic Safety Administration (NHTSA), U.S. Environmental Protection Agency (EPA), Federal Highway Administration (FHWA), Transportation Canada, European Commission Directorate-General for Mobility and Transport (DG MOVE), European Automobile Manufacturers Association (ACEA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO/IEC), International Organization of Motor Vehicle Manufacturers (OICA), Verband der Automobilindustrie (VDA - German Association of the Automotive Industry), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), National Transportation Safety Board (NTSB), IEEE Standards Association for automotive networking protocols, UN Economic Commission for Europe (UNECE) Vehicle Regulations, International Telecommunication Union (ITU) for V2X communication standards, National Center for Statistics and Analysis (NCSA), BloombergNEF for electric vehicle and autonomous vehicle data, and MRFR Mobility (formerly IHS Markit) automotive production databases.

Vehicle manufacturing data, OBD and data recording regulatory compliance mandates, ADAS adoption rates, telematics penetration data, safety standard requirements, and trends in connected car deployment across passenger and commercial vehicles were all gathered from these sources..


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Product managers for data acquisition systems, heads of Automotive Electronics divisions, vice presidents of engineering, chief executive officers, and commercial directors from telematics solution providers, automotive semiconductor firms, and data logger manufacturers were examples of supply-side sources. Demand-side sources included technical leads from diagnostic centers and service stations, procurement heads from Tier 1 automotive suppliers, fleet operations managers, regulatory compliance officers from automotive testing laboratories, and R&D directors and validation engineers from OEMs (Original Equipment Manufacturers). Primary research confirmed product development roadmaps for next-generation vehicle networks, validated market segmentation across communication channels (CAN, LIN, FlexRay, Ethernet), connection interfaces, and end-use applications, and collected information on adoption patterns for autonomous driving data recording requirements, ADAS validation, and electric vehicle battery monitoring.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Revenue mapping and unit shipment analysis across vehicle communication protocols and data collecting apps were used to determine the global market valuation. The methods included:

• More than 40 major manufacturers with expertise in automotive data logging, diagnostic instruments, and vehicle communication systems were identified in North America, Europe, Asia-Pacific, and Latin America.

• Product mapping for Ethernet-based data loggers, CAN/CAN FD, LIN, and FlexRay, broken down by application and connection type (USB, SD Card, Bluetooth/Wi-Fi, and cellular modem).

• Examination of annual revenues for automobile data logger portfolios, including OEM-specific embedded logging solutions and aftermarket diagnostic devices, as reported and projected

• Manufacturers with 75–80% of the global market in 2024 are covered, including significant firms in the test and measurement, telematics, and automotive electronics industries.

• Extrapolation to determine segment-specific valuations for OBD, ADAS & Safety, Fleet Management, and Automotive Insurance applications using top-down (manufacturer revenue validation and supply chain analysis) and bottom-up (vehicle production volumes × data logger penetration rates by region × ASP by channel type) approaches

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















