Marché des poutres transversales automobiles

Taille du marché des poutres transversales automobiles, part & rapport d'analyse de croissance par type de matériau (Métal, Composite, Plastique), par processus de fabrication (Moulage par injection, Emboutissage, Extrusion), par type de véhicule (Berlines, SUV, Camions), par fonctionnalité (Soutien structurel, Amélioration esthétique, Réduction de poids), par secteur d'utilisateur final (OEM (Fabricants d'équipements d'origine), Marché secondaire) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Tendances & prévisions de l'industrie jusqu'en 2035
ID: MRFR/AT/29498-HCR 128 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 17, 2026
Automotive Cross Car Beam Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.68%
2024 Market Size$ 6.21 Billion
2025 Market Size$ 6.44 Billion
2035 Market Size$ 9.24 Billion
Key Players
Continental AG
Denso Corporation
Magna International Inc.
Faurecia S.A.
Aisin Seiki Co.
Ltd.
Opportunities
  • Growing Focus on Fuel Efficiency
  • Rising Production of Electric Vehicles
  • Increasing Demand for Vehicle Safety Features

Marché des poutres transversales automobiles Résumé

Selon l'analyse de Market Research Future, la taille du marché des poutres transversales automobiles était estimée à 6,208 milliards USD en 2024. L'industrie des poutres transversales automobiles devrait croître de 6,437 milliards USD en 2025 à 9,241 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 3,68 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché des poutres transversales automobiles connaît un changement transformationnel vers des matériaux et des technologies avancés.

  • Le marché connaît un changement notable vers des matériaux légers pour améliorer l'efficacité énergétique et les performances.
  • L'intégration de technologies intelligentes devient de plus en plus répandue, reflétant une tendance plus large dans l'innovation automobile.
  • La durabilité et la durabilité gagnent en importance, en particulier dans le contexte des préférences évolutives des consommateurs et des pressions réglementaires.
  • Les principaux moteurs incluent la demande croissante de caractéristiques de sécurité des véhicules et l'augmentation de la production de véhicules électriques, en particulier en Amérique du Nord et en Asie-Pacifique.

Taille du marché et prévisions

Taille du marché 2024 6,208 (milliards USD)
Taille du marché 2035 9,241 (milliards USD)
TCAC (2025 - 2035) 3,68%

Principaux acteurs

Continental AG (DE), Denso Corporation (JP), Magna International Inc. (CA), Faurecia S.A. (FR), Aisin Seiki Co., Ltd. (JP), BASF SE (DE), Toyota Boshoku Corporation (JP), Lear Corporation (US), Valeo S.A. (FR)

Marché des poutres transversales automobiles conducteurs

Concentration croissante sur l'efficacité énergétique

Le marché des poutres transversales automobiles est également propulsé par une concentration croissante sur l'efficacité énergétique parmi les fabricants automobiles. Alors que les prix du carburant fluctuent et que les préoccupations environnementales augmentent, les fabricants sont sous pression pour produire des véhicules qui consomment moins de carburant. Les poutres transversales contribuent à la réduction du poids global du véhicule, ce qui est un facteur critique pour améliorer l'efficacité énergétique. Des études récentes suggèrent que les véhicules plus légers peuvent atteindre une économie de carburant nettement meilleure, faisant des poutres transversales un composant essentiel dans la conception des véhicules modernes. Cette tendance devrait stimuler l'innovation dans les matériaux et la conception, alors que les fabricants cherchent à équilibrer poids, sécurité et performance. Par conséquent, le marché des poutres transversales automobiles devrait prospérer alors que le secteur automobile privilégie des solutions économes en carburant.

Augmentation de la production de véhicules électriques

Le marché des poutres transversales automobiles connaît un changement entraîné par l'augmentation de la production de véhicules électriques (VE). Alors que le paysage automobile évolue, les fabricants se concentrent de plus en plus sur des conceptions légères et efficaces pour améliorer les performances des VE. Les poutres transversales, étant intégrales à la structure du véhicule, sont optimisées pour la réduction de poids sans compromettre la sécurité. Les données indiquent que le marché des véhicules électriques devrait se développer rapidement, avec des projections suggérant une augmentation substantielle de la production de VE dans les années à venir. Cette transition influence non seulement la conception des poutres transversales, mais encourage également l'innovation dans les matériaux et les processus de fabrication. Ainsi, le marché des poutres transversales automobiles est susceptible de bénéficier de l'accent croissant mis sur la mobilité électrique et des défis d'ingénierie associés.

Demande croissante de caractéristiques de sécurité des véhicules

Le marché des poutres transversales automobiles connaît une augmentation notable de la demande pour des caractéristiques de sécurité des véhicules améliorées. Alors que les consommateurs deviennent plus soucieux de la sécurité, les fabricants sont contraints d'intégrer des systèmes de sécurité avancés dans leurs véhicules. Les poutres transversales jouent un rôle crucial dans l'amélioration de l'intégrité structurelle et de la résistance aux chocs, garantissant ainsi la sécurité des passagers. Selon des données récentes, le marché des systèmes de sécurité automobile devrait croître de manière significative, ce qui influence directement la demande pour les poutres transversales. Cette tendance devrait se poursuivre alors que les organismes de réglementation imposent des normes de sécurité plus strictes, obligeant les fabricants à investir dans des caractéristiques de sécurité robustes. Par conséquent, le marché des poutres transversales automobiles est prêt à croître alors que les fabricants privilégient la sécurité dans leurs processus de conception et d'ingénierie.

Conformité réglementaire et normes environnementales

Le marché des poutres transversales automobiles est de plus en plus façonné par la conformité réglementaire et les normes environnementales. Les gouvernements du monde entier mettent en œuvre des réglementations strictes visant à réduire les émissions des véhicules et à améliorer la sécurité. Ces réglementations obligent les fabricants à adopter des matériaux et des conceptions avancés qui répondent à ces normes. Les poutres transversales, étant un composant structurel critique, doivent se conformer à ces réglementations évolutives, ce qui nécessite souvent une innovation dans leur conception et leur fabrication. Les données indiquent que la conformité aux normes environnementales devient un moteur clé pour l'investissement dans de nouvelles technologies et matériaux. Alors que les fabricants s'efforcent de répondre à ces exigences, le marché des poutres transversales automobiles devrait connaître une augmentation de la demande pour des solutions conformes et durables, favorisant la croissance et l'innovation.

Avancées technologiques dans les processus de fabrication

Le marché des poutres transversales automobiles est fortement influencé par les avancées technologiques dans les processus de fabrication. Des innovations telles que les lignes de production automatisées et les techniques de traitement des matériaux avancés améliorent l'efficacité et la précision de la production des poutres transversales. Ces avancées permettent aux fabricants de produire des composants de haute qualité à des coûts inférieurs, améliorant ainsi les marges bénéficiaires. De plus, l'intégration de la conception assistée par ordinateur (CAO) et des technologies de simulation permet aux ingénieurs d'optimiser la conception des poutres transversales pour de meilleures performances et sécurité. Alors que le secteur automobile adopte de plus en plus ces technologies, la demande pour des poutres transversales sophistiquées devrait augmenter. Cette tendance indique un avenir prometteur pour le marché des poutres transversales automobiles alors que les fabricants tirent parti de la technologie pour répondre aux demandes évolutives des consommateurs et des réglementations.
Aperçu des segments de marché

Par type de matériau : Métal (le plus grand) contre Composite (le plus en croissance)

Dans le marché des poutres transversales automobiles, les types de matériaux jouent un rôle crucial dans la détermination de la performance et du poids des véhicules. Actuellement, le métal détient la plus grande part en raison de sa robustesse et de sa durabilité, ce qui en fait un choix privilégié pour les poutres transversales. Les matériaux composites gagnent du terrain car ils offrent des caractéristiques légères et une résistance accrue à la corrosion, ce qui attire les fabricants soucieux d'améliorer l'efficacité énergétique et la performance globale des véhicules. Pendant ce temps, le plastique connaît une demande plus faible comparativement, principalement en raison de ses limitations en termes de résistance par rapport aux matériaux métalliques et composites.

Matériaux : Métal (dominant) contre Composite (émergent)

Le métal, en tant que matériau dominant sur le marché des poutres transversales automobiles, est largement préféré pour sa fiabilité et son intégrité structurelle. Il fournit une sécurité essentielle en cas de collision et est capable de supporter des charges importantes, améliorant ainsi la performance du véhicule. Cependant, avec les préoccupations environnementales croissantes et la pression pour des véhicules plus économes en carburant, les matériaux composites émergent comme une alternative viable. Les composites offrent un excellent rapport résistance/poids, ce qui est particulièrement avantageux pour les conceptions de véhicules légers. Cela permet d'améliorer l'efficacité énergétique sans compromettre la sécurité. L'évolution vers des méthodes de fabrication qui exploitent des composites avancés reflète l'objectif de l'industrie d'innover tout en respectant les objectifs de durabilité.

Par processus de fabrication : Moulage par injection (le plus grand) contre Emboutissage (le plus en croissance)

Dans le marché des poutres transversales automobiles, le segment du processus de fabrication affiche une distribution variée de la valeur parmi ses composants clés : Moulage par injection, Emboutissage et Extrusion. Le moulage par injection s'est fermement établi comme le plus grand segment en raison de son efficacité à produire des formes complexes et des composants légers qui répondent aux exigences strictes du design automobile moderne. L'emboutissage suit comme un processus significatif, tandis que l'extrusion détient une part plus petite dans ce marché dynamique.

Moulage par injection (dominant) contre Emboutissage (émergent)

Le moulage par injection reste la technologie dominante sur le marché des poutres transversales automobiles en raison de sa capacité inégalée à créer des pièces complexes avec une grande précision et un minimum de déchets. Ce processus est privilégié pour produire des composants qui s'alignent directement avec les exigences de performance et de sécurité automobiles contemporaines. L'emboutissage, considéré comme un processus émergent, connaît une adoption rapide en raison de son rapport coût-efficacité et de sa capacité à produire en masse des composants de manière efficace. Il est particulièrement privilégié pour les pièces plus grandes où moins de détails complexes sont nécessaires, complétant ainsi les capacités du moulage par injection et contribuant à la flexibilité globale du marché.

Par type de véhicule : SUV (le plus grand) contre Camions (le plus en croissance)

Dans le marché des poutres transversales automobiles, les SUV dominent actuellement le segment des types de véhicules, représentant une part significative du marché. Leur popularité continue d'augmenter en raison de la préférence des consommateurs pour des véhicules plus grands et polyvalents qui accueillent des familles et divers modes de vie. Les berlines, bien qu'elles restent un segment vital, connaissent un déclin progressif alors que les acheteurs se tournent de plus en plus vers les SUV pour leur sécurité perçue et leur utilité. Les camions détiennent également une part cruciale du marché, avec une demande stable fournissant un soutien continu aux fabricants.

SUV (dominants) contre Camions (émergents)

Les SUV sont une force dominante sur le marché des poutres transversales automobiles, caractérisés par leurs intérieurs spacieux, leurs caractéristiques de sécurité avancées et leur adaptabilité à divers terrains. Ce segment a connu une augmentation de la production, stimulée par les préférences des consommateurs qui se tournent vers l'utilité et les capacités de véhicules plus grands. D'autre part, les camions émergent comme un segment à forte croissance, influencés par les tendances des activités de plein air, de la construction et un intérêt croissant pour les designs robustes. Ce segment attire des démographies plus jeunes qui apprécient leur polyvalence tant pour le travail que pour les loisirs. Les fabricants automobiles élargissent leur offre de camions pour capturer ce marché émergent, entraînant des caractéristiques et des designs innovants qui renforcent leur attrait.

Par fonctionnalité : Support structurel (le plus grand) contre Amélioration esthétique (le plus en croissance)

Dans le marché des poutres transversales automobiles, le segment de support structurel détient la plus grande part de marché, reflétant son rôle critique dans l'assurance de la sécurité et de l'intégrité des véhicules. Ce segment est prédominant alors que les fabricants privilégient des structures rigides pour améliorer la résistance aux chocs. L'amélioration esthétique, bien que représentant actuellement une part de marché plus petite, devient de plus en plus significative à mesure que les tendances de design automobile évoluent vers des structures visuellement attrayantes qui complètent l'esthétique globale des véhicules. Les tendances de croissance indiquent une attention croissante portée aux matériaux légers et aux caractéristiques de design innovantes dans l'industrie automobile. Alors que les clients exigent des véhicules plus esthétiques, le segment d'amélioration esthétique connaît une croissance rapide. Simultanément, le support structurel évolue avec des matériaux avancés pour répondre à des réglementations de sécurité strictes, soulignant l'importance de la fiabilité combinée au style.

Support structurel (dominant) contre Amélioration esthétique (émergente)

Le segment de support structurel est une force dominante sur le marché des poutres transversales automobiles, connu pour son rôle fondamental dans la fourniture de stabilité des véhicules et de protection en cas de collision. Les fabricants investissent massivement dans l'ingénierie avancée pour optimiser les rapports poids/force, garantissant que les poutres transversales répondent à des réglementations de sécurité strictes sans compromettre la performance. En revanche, le segment d'amélioration esthétique émerge alors que les fabricants répondent aux préférences des consommateurs pour des designs de véhicules élégants. Ce segment met l'accent sur l'attrait visuel, intégrant des formes et des finitions innovantes qui élèvent l'apparence globale des véhicules. À mesure que le marché progresse, les deux segments devraient probablement connaître une collaboration, avec des caractéristiques esthétiques intégrées dans des conceptions structurelles robustes.

Par secteur d'utilisateur final : OEM (le plus grand) contre Marché secondaire (le plus en croissance)

Dans le marché des poutres transversales automobiles, le secteur d'utilisateur final est principalement dominé par les OEM, qui représentent la plus grande part en raison de leur rôle intégral dans la production de véhicules. Les OEM se concentrent sur l'innovation et la qualité, entraînant une part significative de la demande pour les poutres transversales car ils s'adressent à divers types de véhicules. D'autre part, le marché secondaire gagne du terrain, stimulé par le besoin croissant de pièces de rechange et de modifications alors que les consommateurs cherchent à améliorer la performance et l'esthétique des véhicules. Ce segment se caractérise par un changement vers des solutions de marché secondaire personnalisées et personnalisables qui séduisent une base de clients diversifiée.

Secteur d'utilisateur final : OEM (dominant) contre Marché secondaire (émergent)

Le segment OEM du marché des poutres transversales automobiles est caractérisé par des fabricants établis qui produisent des véhicules à grande échelle. Ces entreprises mettent l'accent sur la qualité, la sécurité et la conformité aux normes automobiles strictes, garantissant que les poutres transversales sont conçues pour la durabilité et l'efficacité. En revanche, le segment du marché secondaire émerge comme un acteur significatif, s'adressant aux consommateurs à la recherche de pièces et d'accessoires améliorés. Ce secteur prospère grâce à l'innovation, offrant une variété de produits qui améliorent l'esthétique et la performance des véhicules. L'augmentation de la possession de véhicules et la tendance à la personnalisation sont des éléments clés qui stimulent la croissance du marché secondaire, le positionnant comme un domaine prometteur pour l'expansion.

Obtenez des informations plus détaillées sur Marché des poutres transversales automobiles

Aperçu régional

Amérique du Nord : Hub de l'Innovation Automobile

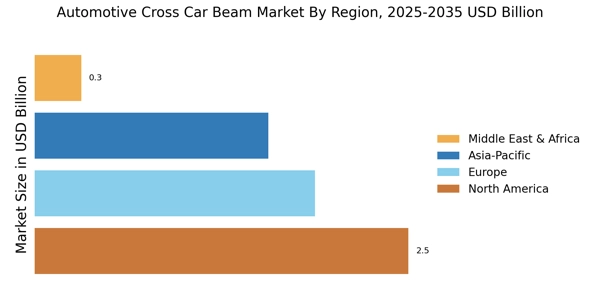
L'Amérique du Nord connaît une croissance robuste sur le marché des poutres transversales automobiles, propulsée par l'augmentation de la production de véhicules et un passage vers des matériaux légers. La région détient environ 40 % de la part de marché mondiale, en faisant le plus grand marché. Le soutien réglementaire pour l'efficacité énergétique et les normes de sécurité catalyse encore la demande, les tendances des véhicules électriques contribuant également à la croissance. Les États-Unis et le Canada sont les pays leaders dans ce secteur, avec de grands fabricants et fournisseurs automobiles comme Continental AG et Magna International Inc. établissant une forte présence. Le paysage concurrentiel est caractérisé par l'innovation et des partenariats stratégiques entre les acteurs clés, garantissant un environnement de marché dynamique.

Europe : Solutions Automobiles Durables

L'Europe émerge comme un acteur significatif sur le marché des poutres transversales automobiles, détenant environ 30 % de la part mondiale, en faisant le deuxième plus grand marché. La croissance de la région est propulsée par des réglementations strictes visant à réduire les émissions et à améliorer la sécurité des véhicules. L'engagement de l'Union européenne envers la durabilité et l'innovation dans les technologies automobiles est un moteur clé de l'expansion du marché. Des pays leaders tels que l'Allemagne, la France et l'Italie sont à l'avant-garde, avec de grandes entreprises comme Faurecia S.A. et BASF SE participant activement au marché. Le paysage concurrentiel est marqué par un accent sur la recherche et le développement, les entreprises investissant massivement dans des matériaux avancés et des processus de fabrication pour répondre aux normes réglementaires. "L'industrie automobile subit une transformation vers la durabilité et l'efficacité, propulsée par des cadres réglementaires et la demande des consommateurs."

Asie-Pacifique : Puissance Émergente dans l'Automobile

L'Asie-Pacifique devient rapidement une puissance sur le marché des poutres transversales automobiles, représentant environ 25 % de la part de marché mondiale. La croissance de la région est alimentée par l'augmentation de la production de véhicules, l'urbanisation et l'augmentation des revenus disponibles. Des pays comme la Chine et le Japon mènent la charge, avec des initiatives gouvernementales promouvant les véhicules électriques et les technologies de fabrication avancées. La Chine se distingue comme le plus grand marché, avec des investissements significatifs dans l'infrastructure automobile et l'innovation. Des acteurs clés tels que Denso Corporation et Aisin Seiki Co., Ltd. étendent leurs opérations dans la région, renforçant la concurrence. Le marché est caractérisé par un mélange d'acteurs locaux et internationaux, stimulant l'innovation et l'efficacité dans les processus de production, garantissant un paysage de marché dynamique.

Moyen-Orient et Afrique : Frontière Riche en Ressources

La région du Moyen-Orient et de l'Afrique connaît une augmentation progressive du marché des poutres transversales automobiles, détenant environ 5 % de la part mondiale. La croissance est principalement alimentée par la demande automobile croissante dans les économies émergentes et les investissements dans les infrastructures. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis se concentrent sur l'amélioration de leurs secteurs automobiles, soutenus par des initiatives gouvernementales visant à stimuler la fabrication locale. Le paysage concurrentiel est encore en développement, avec un mélange d'acteurs locaux et internationaux entrant sur le marché. Les entreprises cherchent de plus en plus à établir des partenariats pour tirer parti des ressources et de l'expertise régionales. La présence d'acteurs clés comme Lear Corporation et Valeo S.A. devrait améliorer la dynamique du marché, favorisant la croissance et l'innovation dans le secteur.

Marché des poutres transversales automobiles Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des poutres transversales automobiles est actuellement caractérisé par un paysage concurrentiel dynamique, propulsé par l'innovation, la durabilité et les avancées technologiques. Des acteurs clés tels que Continental AG (Allemagne), Denso Corporation (Japon) et Magna International Inc. (Canada) façonnent activement le marché par le biais d'initiatives stratégiques. Continental AG (Allemagne) se concentre sur l'amélioration de son offre de produits en intégrant des matériaux avancés et des conceptions légères, qui sont cruciales pour améliorer l'efficacité des véhicules. Denso Corporation (Japon) met l'accent sur son engagement envers la durabilité, investissant dans des processus et des matériaux de fabrication écologiques. Pendant ce temps, Magna International Inc. (Canada) poursuit une stratégie d'expansion régionale, en particulier sur les marchés émergents, pour capitaliser sur la demande croissante de composants automobiles. Collectivement, ces stratégies contribuent à un environnement concurrentiel qui priorise l'innovation et la réactivité aux demandes du marché. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les délais et améliorer l'efficacité de la chaîne d'approvisionnement. Cette approche est particulièrement pertinente dans un marché modérément fragmenté où la collaboration et les partenariats sont essentiels pour maintenir un avantage concurrentiel. L'influence des acteurs clés est significative, car ils tirent parti de leurs capacités technologiques et de leur connaissance du marché pour optimiser les opérations et répondre aux préférences évolutives des consommateurs.
En août, Denso Corporation (Japon) a annoncé un partenariat avec un fabricant de véhicules électriques de premier plan pour développer des solutions avancées de poutres transversales adaptées aux véhicules électriques. Cette collaboration est stratégiquement importante car elle positionne Denso à l'avant-garde du marché des véhicules électriques, s'alignant sur les tendances mondiales vers l'électrification et la durabilité. Le partenariat devrait améliorer le portefeuille de produits de Denso et renforcer sa présence sur le marché.
En septembre, Magna International Inc. (Canada) a dévoilé une nouvelle installation de fabrication en Europe de l'Est, visant à augmenter la capacité de production de poutres transversales. Ce mouvement stratégique est indicatif de l'engagement de Magna envers l'expansion régionale et sa réponse à la demande croissante de composants automobiles légers. L'installation devrait améliorer l'efficacité opérationnelle et réduire les coûts, améliorant ainsi le positionnement concurrentiel de Magna sur le marché.
En octobre, Continental AG (Allemagne) a lancé une nouvelle gamme de poutres transversales utilisant des matériaux recyclés, reflétant son engagement envers la durabilité. Cette initiative répond non seulement aux préoccupations environnementales mais s'aligne également sur les préférences des consommateurs pour des produits écologiques. En intégrant la durabilité dans son développement de produits, Continental est susceptible d'améliorer sa réputation de marque et d'attirer des consommateurs soucieux de l'environnement.
À partir d'octobre, les tendances concurrentielles sur le marché des poutres transversales automobiles sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent plus courantes, alors que les entreprises reconnaissent la nécessité de collaboration pour stimuler l'innovation et améliorer les offres de produits. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation technologique, la fiabilité de la chaîne d'approvisionnement et des pratiques durables. Ce changement souligne l'importance de l'adaptabilité et des stratégies tournées vers l'avenir pour naviguer dans les complexités de l'industrie automobile.

Les principales entreprises du marché Marché des poutres transversales automobiles incluent

Recent Industry Developments

Les développements récents sur le marché des poutres transversales automobiles indiquent un accent croissant sur les matériaux légers et les processus de fabrication innovants pour améliorer l'efficacité et la sécurité des véhicules. Les OEM collaborent de plus en plus avec des fournisseurs de matériaux pour intégrer des composites avancés et des polymères dans les conceptions de poutres transversales. Les pressions réglementaires concernant les émissions des véhicules et les normes de sécurité poussent les investissements en recherche et développement, incitant les entreprises à adopter des pratiques plus durables. De plus, la montée des véhicules électriques incite à un changement dans les exigences de conception alors que les fabricants cherchent à optimiser la répartition du poids pour améliorer la performance.

L'intégration de technologies intelligentes dans les structures automobiles gagne également du terrain, les avancées en connectivité influençant la philosophie de conception. Alors que les fabricants naviguent dans les défis de la chaîne d'approvisionnement, y compris les pénuries de matériaux et l'inflation, les partenariats stratégiques deviennent cruciaux pour maintenir les délais de production et les coûts. Ces facteurs façonnent collectivement le paysage évolutif du marché des poutres transversales automobiles, reflétant l'adaptabilité de l'industrie et son approche tournée vers l'avenir. Les entreprises se concentrent sur l'innovation pour répondre aux demandes d'un marché en rapide évolution, soulignant l'importance de rester en avance en matière de technologie et d'initiatives de durabilité.

Perspectives d'avenir

Marché des poutres transversales automobiles Perspectives d'avenir

Le marché des poutres transversales automobiles devrait croître à un TCAC de 3,68 % de 2025 à 2035, soutenu par l'augmentation de la production de véhicules et la demande de matériaux légers.

De nouvelles opportunités résident dans :

  • Développement de matériaux composites avancés pour des performances améliorées
  • Intégration des technologies intelligentes pour la réduction de poids
  • Expansion sur les marchés émergents avec des offres de produits sur mesure

D'ici 2035, le marché devrait connaître une croissance robuste, soutenue par l'innovation et l'expansion stratégique.

Segmentation du marché

Perspectives du marché des poutres transversales automobiles par type de véhicule

  • Berlines
  • SUV
  • Camions

Perspectives du marché des poutres transversales automobiles par fonctionnalité

  • Support structurel
  • Amélioration esthétique
  • Réduction de poids

Perspectives du marché des poutres transversales automobiles par type de matériau

  • Métal
  • Composite
  • Plastique

Perspectives du marché des poutres transversales automobiles par secteur d'utilisateur final

  • OEM (Fabricants d'équipements d'origine)
  • Marché secondaire

Perspectives du marché des poutres transversales automobiles par processus de fabrication

  • Moulage par injection
  • Estampage
  • Extrusion

Portée du rapport

TAILLE DU MARCHÉ 2024 6,208 (milliards USD)
TAILLE DU MARCHÉ 2025 6,437 (milliards USD)
TAILLE DU MARCHÉ 2035 9,241 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 3,68 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Continental AG (DE), Denso Corporation (JP), Magna International Inc. (CA), Faurecia S.A. (FR), Aisin Seiki Co., Ltd. (JP), BASF SE (DE), Toyota Boshoku Corporation (JP), Lear Corporation (US), Valeo S.A. (FR)
Segments couverts Type de matériau, processus de fabrication, type de véhicule, fonctionnalité, secteur d'utilisateur final, régional
Principales opportunités de marché L'intégration de matériaux légers améliore l'efficacité énergétique sur le marché des poutres transversales automobiles.
Dynamiques clés du marché La demande croissante de matériaux légers stimule l'innovation dans la conception et les processus de fabrication des poutres transversales automobiles.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché des poutres transversales automobiles en 2035 ?

La valorisation de marché projetée pour le marché des poutres transversales automobiles en 2035 est de 9,241 milliards USD.

Quelle était la valorisation de marché pour le marché des poutres transversales automobiles en 2024 ?

La valorisation de marché pour le marché des poutres transversales automobiles en 2024 était de 6,208 milliards USD.

Quel est le CAGR attendu pour le marché des poutres transversales automobiles pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des poutres transversales automobiles pendant la période de prévision 2025 - 2035 est de 3,68 %.

Quel segment de type de matériau est projeté pour avoir la plus haute valorisation d'ici 2035 ?

Le segment Métal est projeté pour avoir la plus haute valorisation, passant de 2,484 milliards USD en 2024 à 3,61 milliards USD d'ici 2035.

Comment la valorisation du segment Plastique évolue-t-elle de 2024 à 2035 ?

La valorisation du segment Plastique devrait augmenter de 1,862 milliards USD en 2024 à 2,931 milliards USD d'ici 2035.

Quelles sont les principales fonctionnalités qui stimulent le marché des poutres transversales automobiles ?

Les principales fonctionnalités incluent le Support Structurel, l'Amélioration Esthétique et la Réduction de Poids, avec la Réduction de Poids projetée pour passer de 2,208 milliards USD en 2024 à 3,741 milliards USD d'ici 2035.

Quel segment de type de véhicule est anticipé pour connaître la plus forte croissance d'ici 2035 ?

Le segment des SUV est anticipé pour connaître la plus forte croissance, passant de 2,5 milliards USD en 2024 à 4,0 milliards USD d'ici 2035.

Quel segment de processus de fabrication est attendu pour voir la plus haute valorisation en 2035 ?

Le segment de Moulage par Injection est attendu pour voir la plus haute valorisation, passant de 2,484 milliards USD en 2024 à 3,61 milliards USD d'ici 2035.

Qui sont les principaux acteurs du marché des poutres transversales automobiles ?

Les principaux acteurs du marché des poutres transversales automobiles incluent Continental AG, Denso Corporation et Magna International Inc.

Quelle est la valorisation projetée pour le segment des pièces de rechange d'ici 2035 ?

La valorisation projetée pour le segment des pièces de rechange devrait augmenter de 1,2416 milliards USD en 2024 à 2,2202 milliards USD d'ici 2035.

Auteur
Author Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, technical standards publications, industry association reports, and authoritative manufacturing organizations. Key sources included the National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), International Energy Agency (IEA), US Bureau of Transportation Statistics, OECD International Transport Forum, EU Eurostat Manufacturing Database, China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), Korea Automobile Manufacturers Association (KAMA), International Organization of Motor Vehicle Manufacturers (OICA), and national transportation ministry reports from key automotive markets. These sources were used to collect vehicle production statistics, safety regulation compliance data, lightweighting technology studies, manufacturing output trends, and market landscape analysis for metal, composite, and plastic cross car beam technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing, R&D directors, and commercial directors from Tier 1 suppliers, material suppliers, and automotive component manufacturers were examples of supply-side sources. Procurement directors, vehicle platform engineers, production chiefs, and supply chain managers from OEMs (Original Equipment Manufacturers), automotive design studios, and vehicle assembly facilities were examples of demand-side sources. Market segmentation, product development schedules, material acceptance trends, price tactics, and the dynamics of lightweighting implementation were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across metal (steel, aluminum), composite (carbon fiber, glass fiber reinforced polymers), and plastic (thermoplastics, engineering polymers) material categories

Analysis of reported and modeled annual revenues specific to automotive cross car beam portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × content value by region/material) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.