Marché des pare-chocs automobiles

Rapport d'information sur le marché des pare-chocs automobiles par matériaux (plastique composite, métal et fibre), par positionnement (avant et arrière), par marché final (OEM et après-vente), et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Tendances & prévisions de l'industrie jusqu'en 2035
ID: MRFR/AT/2501-CR 97 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Bumper Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.14%
2024 Market Size$ 500 Million
2025 Market Size$ 600 Million
2035 Market Size$ 900 Million
Key Players
Plastic Omnium
Faurecia
Magna International
Continental AG
Aisin Seiki Co.
Ltd.
Opportunities
  • Market Growth Projections
  • Consumer Preferences for Customization
  • Increasing Vehicle Production and Sales

Marché des pare-chocs automobiles Résumé

Selon l'analyse de MRFR, la taille du marché des pare-chocs automobiles était estimée à 500,0 millions USD en 2024. L'industrie des pare-chocs automobiles devrait croître de 600,0 en 2025 à 900,0 d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,14 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des pare-chocs automobiles connaît un changement transformateur vers des matériaux légers et des technologies intelligentes.

  • Le marché connaît un changement notable vers des matériaux légers, améliorant l'efficacité énergétique et les performances.
  • L'intégration de technologies intelligentes dans les pare-chocs devient de plus en plus répandue, reflétant une tendance vers des caractéristiques de sécurité avancées.
  • La durabilité prend de l'ampleur, les fabricants se concentrant sur des matériaux et des processus de production écologiques.
  • La croissance des véhicules électriques et hybrides, ainsi que la préférence croissante des consommateurs pour les caractéristiques de sécurité, stimulent la demande de pare-chocs innovants en Amérique du Nord et en Asie-Pacifique.

Taille du marché et prévisions

Taille du marché 2024 500,0 (millions USD)
Taille du marché 2035 900,0 (millions USD)
TCAC (2025 - 2035) 4,14%

Principaux acteurs

Plastic Omnium (FR), Faurecia (FR), Magna International (CA), Continental AG (DE), Aisin Seiki Co., Ltd. (JP), Toyota Boshoku Corporation (JP), BASF SE (DE), SABIC (SA), Hyundai Mobis (KR), Lear Corporation (US)

Marché des pare-chocs automobiles conducteurs

Projections de croissance du marché

Le marché mondial des pare-chocs automobiles devrait connaître une croissance substantielle au cours des prochaines années. Avec une valeur de marché anticipée de 11,3 milliards USD en 2024, l'industrie est prête à s'étendre considérablement, atteignant une estimation de 19,8 milliards USD d'ici 2035. Cette trajectoire de croissance est soutenue par un taux de croissance annuel composé de 5,21 % de 2025 à 2035, indiquant une demande robuste pour les pare-chocs automobiles, alimentée par divers facteurs tels que les avancées technologiques, la conformité réglementaire et les préférences des consommateurs. L'évolution du marché reflète les tendances plus larges au sein du secteur automobile, soulignant l'importance de l'innovation et de l'adaptabilité.

Préférences des consommateurs pour la personnalisation

Les préférences des consommateurs penchent de plus en plus vers la personnalisation des véhicules, ce qui impacte le marché mondial des pare-chocs automobiles. Alors que les acheteurs recherchent des caractéristiques et des esthétiques personnalisées, les fabricants répondent en offrant une gamme plus large de conceptions et de matériaux de pare-chocs. Cette tendance est particulièrement évidente dans la popularité croissante des pare-chocs de rechange, qui répondent aux goûts et préférences individuels. L'adaptabilité de l'industrie à ces demandes des consommateurs devrait contribuer à sa croissance, avec une valeur de marché projetée de 11,3 milliards USD en 2024. Ce changement vers la personnalisation pourrait également encourager l'innovation dans la conception des pare-chocs, améliorant ainsi la dynamique du marché.

Augmentation de la production et des ventes de véhicules

L'industrie mondiale des pare-chocs automobiles est étroitement liée à la croissance globale de la production et des ventes de véhicules. Alors que la production automobile mondiale continue d'augmenter, soutenue par les marchés émergents et la demande croissante des consommateurs, le besoin de pare-chocs devrait croître en conséquence. En 2024, le marché est évalué à 11,3 milliards USD, reflétant la réactivité de l'industrie aux tendances de production. De plus, avec un taux de croissance annuel composé projeté de 5,21 % de 2025 à 2035, l'industrie est prête pour une croissance soutenue, indiquant que les fabricants doivent s'adapter à l'augmentation du volume de véhicules sur la route.

Demande croissante de matériaux légers

L'industrie mondiale des pare-chocs automobiles connaît un changement notable vers des matériaux légers, alimenté par l'accent mis par le secteur automobile sur l'efficacité énergétique et la performance. Les fabricants utilisent de plus en plus des matériaux tels que les thermoplastiques et les composites, qui réduisent non seulement le poids des véhicules mais améliorent également les caractéristiques de sécurité. Cette tendance s'aligne sur les normes réglementaires mondiales visant à réduire les émissions, contribuant ainsi à une valeur de marché projetée de 11,3 milliards USD en 2024. Alors que les fabricants d'automobiles s'efforcent de respecter des réglementations environnementales strictes, l'adoption de pare-chocs légers devrait s'accélérer, indiquant une trajectoire de croissance robuste pour l'industrie.

Avancées technologiques dans les caractéristiques de sécurité

Les innovations technologiques en matière de sécurité automobile influencent considérablement l'industrie mondiale des pare-chocs automobiles. L'intégration de caractéristiques de sécurité avancées, telles que les systèmes de détection des piétons et le régulateur de vitesse adaptatif, nécessite le développement de conceptions de pare-chocs plus sophistiquées. Ces innovations améliorent non seulement la sécurité des véhicules mais respectent également les exigences réglementaires en évolution. En conséquence, le marché devrait croître, avec une valeur projetée de 19,8 milliards USD d'ici 2035. L'incorporation de technologies intelligentes dans les pare-chocs pourrait également entraîner une demande accrue des consommateurs, suggérant un changement dynamique dans la conception et la fonctionnalité au sein de l'industrie.

Conformité réglementaire et normes environnementales

La conformité réglementaire joue un rôle crucial dans la formation de l'industrie mondiale des pare-chocs automobiles. Les gouvernements du monde entier mettent en œuvre des normes environnementales strictes visant à réduire les émissions des véhicules et à améliorer la sécurité. Ces réglementations obligent les fabricants à innover et à adopter des matériaux et des conceptions écologiques pour les pare-chocs. En conséquence, le marché devrait connaître une croissance significative, avec des projections indiquant une valeur de 19,8 milliards USD d'ici 2035. La conformité à ces réglementations stimule non seulement la demande pour des technologies de pare-chocs avancées mais encourage également les fabricants à investir dans des pratiques durables, influençant ainsi le paysage global du marché.
Aperçu des segments de marché

Par application : Véhicule de passager (le plus grand) vs. Véhicule lourd (le plus en croissance)

Dans le marché des pare-chocs automobiles, le segment des véhicules de passager détient la plus grande part, soutenu par une forte demande de transport personnel. Ce segment bénéficie d'une tendance croissante à la possession de véhicules et d'une préférence accrue des consommateurs pour des designs esthétiques et des caractéristiques de sécurité avancées. Les segments des véhicules commerciaux et des deux-roues contribuent également de manière significative, mais restent derrière le segment des véhicules de passager en termes de part de marché et d'influence.

Véhicule de passager (dominant) vs. Véhicule lourd (émergent)

Le segment des véhicules de passager se caractérise par sa demande robuste pour les pare-chocs automobiles, qui sont conçus non seulement pour la protection mais aussi pour améliorer l'esthétique du véhicule. Ce segment prospère grâce à des innovations continues dans les matériaux et le design, répondant aux préférences des consommateurs pour des pare-chocs légers mais durables. En revanche, le segment des véhicules lourds, bien qu'émergent, connaît une croissance rapide. Cette croissance est attribuée à l'augmentation des besoins en logistique et en transport, où les véhicules lourds nécessitent des pare-chocs spécialisés pour résister à des conditions rigoureuses. L'évolution des réglementations de sécurité et la tendance à l'électrification des véhicules lourds renforcent encore la demande pour des systèmes de pare-chocs avancés qui s'alignent sur les normes de performance et réglementaires.

Par type de matériau : Plastique (le plus grand) vs. Composite (le plus en croissance)

Dans le marché des pare-chocs automobiles, le segment de type de matériau est dominé par le plastique, qui surpasse de manière significative les autres matériaux en termes de part de marché. Une variété de facteurs contribue à sa prévalence, y compris ses propriétés légères, son rapport coût-efficacité et sa capacité à être moulé en différentes formes et tailles. Le métal et le caoutchouc suivent derrière, tandis que les matériaux composites gagnent du terrain grâce à leurs propriétés avancées, les rendant de plus en plus populaires parmi les fabricants cherchant à innover. Les tendances de croissance indiquent un changement vers des matériaux plus durables et composites dans le secteur automobile. Alors que les fabricants se concentrent sur la réduction du poids pour l'efficacité énergétique et la durabilité, la demande pour des pare-chocs composites devrait augmenter. De plus, les pressions réglementaires et les préférences des consommateurs poussent à l'adoption de matériaux qui améliorent la performance et la recyclabilité, signifiant un changement décisif dans la dynamique du marché.

Plastique (dominant) vs. Composite (émergent)

Les pare-chocs en plastique dominent le marché des pare-chocs automobiles en raison de leur excellent équilibre entre performance, durabilité et coût. Les fabricants privilégient le plastique pour sa polyvalence dans les processus de design et de fabrication, ce qui permet des formes complexes et un poids réduit. Alors que l'industrie s'oriente vers des matériaux légers pour améliorer l'efficacité énergétique, le plastique reste privilégié. Les innovations en polymères améliorent également la résistance aux impacts, consolidant davantage sa position sur le marché. D'autre part, les matériaux composites, bien qu'actuellement un choix émergent, gagnent rapidement en popularité. Leur mélange unique de performance et d'écologie les rend attrayants, surtout à une époque de sensibilisation environnementale croissante. Les composites offrent d'excellents rapports résistance/poids et sont souvent vus dans des véhicules haut de gamme ou de performance, indiquant un changement vers des caractéristiques premium dans l'industrie automobile.

Par type de pare-chocs : Pare-chocs avant (le plus grand) vs. Pare-chocs arrière (le plus en croissance)

Dans le marché des pare-chocs automobiles, le pare-chocs avant détient la plus grande part de marché, principalement en raison de son rôle critique dans la sécurité et l'esthétique des véhicules. Les fabricants investissent considérablement dans les pare-chocs avant, incorporant des matériaux et des technologies avancés pour améliorer la performance et l'attrait client. En revanche, le pare-chocs arrière est identifié comme le segment à la croissance la plus rapide, car une sensibilisation croissante des consommateurs concernant les caractéristiques de sécurité et la tendance croissante à l'électrification des véhicules incitent les fabricants à innover et à améliorer la fonctionnalité et le design des pare-chocs arrière. À mesure que l'industrie automobile évolue, plusieurs moteurs de croissance contribuent à l'expansion des segments de pare-chocs. L'augmentation de la demande pour des véhicules électriques et hybrides nécessite le développement de pare-chocs légers et absorbants d'énergie conçus pour améliorer l'efficacité globale du véhicule. De plus, des réglementations gouvernementales strictes concernant les normes de sécurité poussent les fabricants à prioriser des technologies de pare-chocs avancées capables de résister aux impacts tout en garantissant la sécurité des passagers, augmentant ainsi l'adoption des pare-chocs arrière et améliorant leur croissance sur le marché.

Pare-chocs avant (dominant) vs. Pare-chocs renforcé (émergent)

Le pare-chocs avant est le segment dominant dans le marché des pare-chocs automobiles en raison de son rôle multifacette dans le design, la sécurité et l'aérodynamisme des véhicules. Il sert de première ligne de défense lors des collisions, ce qui entraîne une demande significative pour des matériaux robustes et des designs innovants. En revanche, le segment des pare-chocs renforcés émerge rapidement, gagnant du terrain grâce à sa résistance accrue et sa capacité à absorber les forces d'impact, améliorant ainsi l'intégrité structurelle. Les fabricants se concentrent de plus en plus sur l'incorporation de composites avancés et de renforts pour répondre aux normes de sécurité tout en répondant aux préférences des consommateurs pour la durabilité. Le segment des pare-chocs renforcés bénéficie d'innovations visant à améliorer les caractéristiques de sécurité dans les véhicules modernes, en faisant un concurrent solide sur le marché.

Par processus de fabrication : Moulage par injection (le plus grand) vs. Impression 3D (le plus en croissance)

Dans le marché des pare-chocs automobiles, les processus de fabrication présentent diverses contributions en valeur. Le moulage par injection détient la plus grande part de marché en raison de son efficacité et de sa capacité à produire des géométries complexes avec une grande précision. Les pare-chocs moulés par compression suivent de près, car ils offrent force et durabilité, étant idéaux pour des applications lourdes. Le moulage par soufflage, utilisé moins fréquemment, est populaire pour des applications légères tout en maintenant une présence stable sur le marché. En revanche, l'impression 3D émerge, attirant l'attention pour ses capacités de personnalisation et son efficacité de production en faible volume.

Moulage par injection (dominant) vs. Impression 3D (émergente)

Le moulage par injection est le processus de fabrication dominant dans le marché des pare-chocs automobiles, connu pour sa rapidité de production élevée et son rapport coût-efficacité. Il permet des designs complexes et une large gamme de matériaux, ce qui le rend adapté à la production de masse. D'autre part, l'impression 3D est caractérisée comme une technologie émergente dans ce secteur. Elle permet le prototypage rapide et permet aux fabricants de créer des formes complexes que les méthodes traditionnelles peuvent avoir du mal à réaliser. Alors que le moulage par injection continue de dominer, l'essor de l'impression 3D est alimenté par la demande de personnalisation et de délais de livraison plus courts, la rendant de plus en plus pertinente dans les applications automobiles modernes.

Par utilisation finale : OEM (le plus grand) vs. Marché secondaire (le plus en croissance)

Le marché des pare-chocs automobiles est principalement divisé en trois segments d'utilisation finale : OEM, marché secondaire et remplacement. Parmi ceux-ci, le segment OEM mène de manière significative en part de marché, soutenu par la demande des fabricants d'équipements d'origine pour des composants de haute qualité et conformes. Le segment du marché secondaire suit de près, affichant une forte présence sur le marché alimentée par une préférence croissante des consommateurs pour la personnalisation et l'amélioration des véhicules. Les pièces de remplacement jouent un rôle vital, en particulier en réponse aux accidents ou à l'usure, mais ont une part plus petite par rapport aux deux segments précédents.

OEM (dominant) vs. Marché secondaire (émergent)

Le segment OEM du marché des pare-chocs automobiles se caractérise par ses normes de qualité strictes et son alignement avec les exigences de fabrication, ce qui en fait la force dominante dans le secteur. Les pare-chocs OEM sont non seulement conçus pour garantir la sécurité et la durabilité, mais sont également adaptés à des designs et modèles de véhicules spécifiques. En revanche, le segment du marché secondaire émerge rapidement, répondant à une base de clients diversifiée à la recherche d'options de pare-chocs alternatives ou personnalisées. Ce segment prospère grâce à la flexibilité et à la variété, offrant aux consommateurs une pléthore de designs, de matériaux et de points de prix, stimulant ainsi la croissance et l'innovation au sein du marché.

Obtenez des informations plus détaillées sur Marché des pare-chocs automobiles

Aperçu régional

Amérique du Nord : Leader du marché de la production de pare-chocs

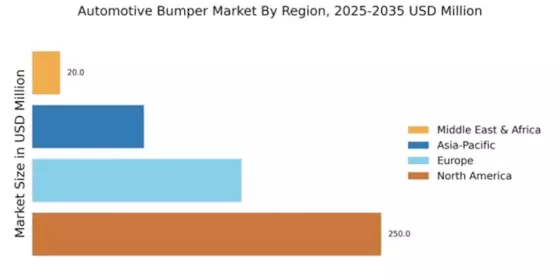
L'Amérique du Nord est prête à maintenir son leadership sur le marché des pare-chocs automobiles, détenant une part de marché significative de 250,0 millions. La croissance de la région est alimentée par l'augmentation de la production de véhicules, des réglementations de sécurité strictes et un passage vers des matériaux légers. De plus, l'augmentation de l'adoption des véhicules électriques (VE) propulse encore la demande pour des technologies de pare-chocs avancées qui améliorent l'aérodynamisme et l'efficacité énergétique. Le paysage concurrentiel est caractérisé par des acteurs clés tels que Magna International, Lear Corporation et Plastic Omnium, qui investissent massivement dans la R&D pour innover dans les designs de pare-chocs. Les États-Unis et le Canada sont les pays leaders sur ce marché, soutenus par des secteurs de fabrication automobile robustes. La présence de grands OEM automobiles et un solide réseau de chaîne d'approvisionnement renforcent encore la position de l'Amérique du Nord en tant que centre de fabrication pour les pare-chocs automobiles.

Europe : Accent sur l'Innovation et la Durabilité

Le marché des pare-chocs automobiles en Europe est évalué à 150,0 millions, soutenu par un fort accent sur la durabilité et l'innovation. Des cadres réglementaires tels que le Plan d'action pour l'économie circulaire de l'UE encouragent les fabricants à adopter des matériaux et des processus de production écologiques. La demande croissante pour les véhicules électriques (VE) et les modèles hybrides influence également le design des pare-chocs, en mettant l'accent sur des matériaux légers et recyclables pour améliorer l'efficacité des véhicules. Les pays leaders dans cette région incluent l'Allemagne, la France et le Royaume-Uni, où des acteurs majeurs comme Faurecia et BASF sont à la pointe de l'innovation. Le paysage concurrentiel est marqué par des collaborations entre les fabricants automobiles et les fournisseurs de matériaux pour développer des solutions avancées de pare-chocs. À mesure que le marché évolue, l'intégration de technologies intelligentes dans les pare-chocs devrait gagner du terrain, améliorant encore la sécurité et la fonctionnalité.

Asie-Pacifique : Marché Émergent avec un Fort Potentiel

Le marché des pare-chocs automobiles en Asie-Pacifique, évalué à 80,0 millions, connaît une croissance rapide, alimentée par l'augmentation de la production de véhicules et l'augmentation des revenus disponibles. Des pays comme la Chine, le Japon et la Corée du Sud sont à l'avant-garde, avec une demande significative pour les véhicules conventionnels et électriques. L'accent mis par la région sur l'amélioration de la sécurité et des performances des véhicules pousse les fabricants à innover dans le design et les matériaux des pare-chocs. La Chine se distingue comme un acteur majeur, avec de nombreux fabricants automobiles nationaux et internationaux investissant dans des technologies avancées de pare-chocs. Des acteurs clés tels qu'Aisin Seiki et Hyundai Mobis élargissent activement leur présence sur le marché. Le paysage concurrentiel est caractérisé par un mélange d'entreprises locales et mondiales, toutes rivalisant pour une part de ce marché en pleine expansion, qui devrait croître de manière significative dans les années à venir.

Moyen-Orient et Afrique : Opportunités de Marché Inexploitées

Le marché des pare-chocs automobiles au Moyen-Orient et en Afrique, évalué à 20,0 millions, présente des opportunités de croissance inexploitées. La région connaît une augmentation de la propriété de véhicules et du développement des infrastructures, ce qui stimule la demande pour des composants automobiles, y compris les pare-chocs. Les initiatives gouvernementales visant à stimuler la fabrication locale et à réduire la dépendance aux importations contribuent également à la croissance du marché. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis émergent en tant qu'acteurs clés dans le secteur automobile, avec plusieurs fabricants internationaux établissant des installations de production. Le paysage concurrentiel évolue, les entreprises locales s'associant à des acteurs mondiaux pour améliorer leurs offres de produits. À mesure que le marché mûrit, l'accent sur la qualité et la conformité aux normes internationales deviendra de plus en plus important.

Marché des pare-chocs automobiles Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des pare-chocs automobiles est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par des facteurs tels que l'augmentation de la production de véhicules, la demande croissante des consommateurs pour des caractéristiques de sécurité et un accent croissant sur des matériaux légers. Les acteurs clés de ce marché, y compris Plastic Omnium (FR), Faurecia (FR) et Magna International (CA), sont stratégiquement positionnés pour tirer parti de l'innovation et de la durabilité dans leurs opérations. Par exemple, Plastic Omnium (FR) se concentre sur le développement de pare-chocs intelligents intégrant des technologies avancées, tandis que Faurecia (FR) met l'accent sur des matériaux durables dans ses offres de produits. Ces stratégies renforcent collectivement leur avantage concurrentiel, favorisant un environnement de marché qui privilégie l'avancement technologique et la responsabilité environnementale. En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication pour réduire les coûts et améliorer l'efficacité de la chaîne d'approvisionnement. La structure du marché semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence sur divers segments. Cette fragmentation permet une gamme diversifiée de produits et d'innovations, bien qu'elle intensifie également la concurrence entre les entreprises établies et émergentes. L'influence collective de ces acteurs clés façonne la dynamique du marché, alors qu'ils rivalisent pour le leadership à travers des partenariats stratégiques et des avancées technologiques. En novembre 2025, Magna International (CA) a annoncé un partenariat avec un fabricant de véhicules électriques de premier plan pour développer des systèmes de pare-chocs légers qui améliorent l'efficacité des véhicules. Cette collaboration est stratégiquement significative car elle s'aligne sur la tendance croissante vers l'électrification dans le secteur automobile, positionnant Magna comme un acteur clé dans l'approvisionnement de composants pour véhicules électriques. De tels partenariats sont susceptibles de renforcer leur présence sur le marché et de stimuler l'innovation dans le design des pare-chocs. En octobre 2025, Faurecia (FR) a dévoilé une nouvelle gamme de pare-chocs écologiques fabriqués à partir de matériaux recyclés, reflétant un engagement envers la durabilité. Cette initiative répond non seulement aux préoccupations environnementales mais aussi à la demande croissante des consommateurs pour des solutions automobiles plus écologiques. En intégrant la durabilité dans leur développement de produits, Faurecia améliore sa réputation de marque et s'aligne sur les tendances mondiales vers des pratiques d'économie circulaire. En septembre 2025, Plastic Omnium (FR) a élargi ses capacités de fabrication en Asie, visant à répondre à la demande croissante de composants automobiles dans la région. Ce mouvement stratégique est indicatif de l'accent mis par l'entreprise sur l'expansion régionale et l'optimisation de la chaîne d'approvisionnement, lui permettant de mieux servir les marchés locaux et de réduire les délais de livraison. De telles expansions sont cruciales pour maintenir la compétitivité dans un marché en évolution rapide. À partir de décembre 2025, le marché des pare-chocs automobiles est témoin de tendances telles que la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les processus de fabrication. Les alliances stratégiques entre les acteurs clés façonnent le paysage concurrentiel, favorisant l'innovation et améliorant les offres de produits. Le passage d'une concurrence basée sur les prix à un accent sur la différenciation technologique et la fiabilité de la chaîne d'approvisionnement est évident, suggérant que les futures dynamiques concurrentielles dépendront de plus en plus des initiatives d'innovation et de durabilité.

Les principales entreprises du marché Marché des pare-chocs automobiles incluent

Recent Industry Developments

  • T4 2024 : Toyoda Gosei va construire une nouvelle installation de composants automobiles à Karnataka, Inde Toyoda Gosei a annoncé des plans pour construire une nouvelle installation de fabrication à Harohalli, Karnataka, Inde, axée sur la production de pare-chocs et d'autres composants de sécurité et d'intérieur pour soutenir la demande automobile croissante dans la région.

Perspectives d'avenir

Marché des pare-chocs automobiles Perspectives d'avenir

Le marché des pare-chocs automobiles devrait croître à un TCAC de 4,14 % de 2025 à 2035, soutenu par les avancées en matière de matériaux, les réglementations de sécurité et l'adoption des véhicules électriques.

De nouvelles opportunités résident dans :

  • Investir dans des matériaux composites légers pour améliorer l'efficacité énergétique et les performances.
  • Développer des pare-chocs intelligents avec des capteurs intégrés pour des fonctionnalités de sécurité améliorées.
  • S'étendre sur les marchés émergents avec des solutions de pare-chocs adaptées aux types de véhicules locaux.

D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et l'expansion stratégique.

Segmentation du marché

Perspectives d'utilisation du marché des pare-chocs automobiles

  • OEM
  • Marché secondaire
  • Remplacement

Perspectives d'application du marché des pare-chocs automobiles

  • Véhicule de passagers
  • Véhicule commercial
  • Deux-roues
  • Véhicule lourd

Perspectives de type de pare-chocs du marché des pare-chocs automobiles

  • Pare-chocs avant
  • Pare-chocs arrière
  • Pare-chocs renforcé
  • Pare-chocs absorbant l'énergie

Perspectives de type de matériau du marché des pare-chocs automobiles

  • Plastique
  • Métal
  • Composite
  • Caoutchouc

Perspectives du processus de fabrication du marché des pare-chocs automobiles

  • Moulage par injection
  • Moulage par soufflage
  • Moulage par compression
  • Impression 3D

Portée du rapport

TAILLE DU MARCHÉ 2024 500,0 (millions USD)
TAILLE DU MARCHÉ 2025 600,0 (millions USD)
TAILLE DU MARCHÉ 2035 900,0 (millions USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,14 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Millions USD
Principales entreprises profilées Plastic Omnium (FR), Faurecia (FR), Magna International (CA), Continental AG (DE), Aisin Seiki Co., Ltd. (JP), Toyota Boshoku Corporation (JP), BASF SE (DE), SABIC (SA), Hyundai Mobis (KR), Lear Corporation (US)
Segments couverts Application, Type de matériau, Type de pare-chocs, Processus de fabrication, Utilisation finale
Principales opportunités de marché L'intégration de matériaux avancés et de technologies intelligentes sur le marché des pare-chocs automobiles présente des opportunités de croissance substantielles.
Principales dynamiques du marché La demande croissante pour des matériaux légers dans les pare-chocs automobiles stimule l'innovation et les dynamiques concurrentielles sur le marché.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des pare-chocs automobiles d'ici 2035 ?

La valorisation de marché projetée pour le marché des pare-chocs automobiles devrait atteindre 900,0 millions USD d'ici 2035.

Quelle était la valorisation de marché du marché des pare-chocs automobiles en 2024 ?

La valorisation globale du marché des pare-chocs automobiles était de 500,0 millions USD en 2024.

Quel est le CAGR attendu pour le marché des pare-chocs automobiles pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des pare-chocs automobiles pendant la période de prévision 2025 - 2035 est de 4,14 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des pare-chocs automobiles ?

Les acteurs clés du marché des pare-chocs automobiles incluent Plastic Omnium, Faurecia, Magna International et Continental AG.

Comment le marché des pare-chocs automobiles est-il segmenté par application ?

Le marché des pare-chocs automobiles est segmenté par application en véhicules particuliers, véhicules commerciaux, deux-roues et véhicules lourds.

Quelles sont les valorisations projetées pour le segment des véhicules particuliers en 2025 ?

La valorisation projetée pour le segment des véhicules particuliers en 2025 se situe entre 200,0 et 400,0 millions USD.

Quels matériaux sont principalement utilisés dans la fabrication des pare-chocs automobiles ?
Les matériaux prédominants utilisés dans les pare-chocs automobiles incluent le plastique, le métal, le composite et le caoutchouc.
Quelle est la fourchette de valorisation attendue pour le segment des pare-chocs en métal en 2025 ?
La fourchette de valorisation attendue pour le segment des pare-chocs en métal en 2025 se situe entre 150,0 et 270,0 millions USD.
Quels processus de fabrication sont utilisés dans la production de pare-chocs automobiles ?
Les processus de fabrication utilisés dans la production de pare-chocs automobiles incluent le moulage par injection, le moulage par soufflage, le moulage par compression et l'impression 3D.
Quelle est la performance de marché attendue pour le segment OEM d'ici 2035 ?
La performance de marché attendue pour le segment OEM devrait atteindre entre 200,0 et 350,0 millions USD d'ici 2035.
Auteur
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.