Marché de l'Automatisation en tant que Service (2026 – 2035)

Taille du marché de l'automatisation en tant que service, part et rapport de recherche par type de service (services professionnels, services gérés), par mode de déploiement (cloud public, cloud privé, cloud hybride), par taille d'organisation (petites et moyennes entreprises, grandes entreprises), par fonction commerciale (opérations informatiques, finance, ressources humaines, ventes et marketing, support client), par utilisateur final (BFSI, santé, fabrication, vente au détail, informatique et télécommunications, gouvernement, autres) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035.
ID: MRFR/ICT/4103-HCR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Automation as a Service Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)23.8%
Key Players
UiPath
Automation Anywhere
Microsoft
IBM
ServiceNow
Pegasystems
Opportunities
  • Autonomous Agent Ecosystems
  • Embedded Automation in Vertical SaaS
  • Emerging Market Expansion via Mobile-First Delivery

L'automatisation en tant que marché de services Résumé

Selon l’analyse Market Research Future, la taille du marché de l’automatisation en tant que service était estimée à 2,071 milliards USD en 2024. L’industrie de l’automatisation en tant que service devrait passer de 2,5 milliards USD en 2025 à 16,47 milliards USD d’ici 2035, affichant un taux de croissance annuel composé (TCAC) de 20,74 % au cours de la période de prévision 2025-2035.

Principales tendances et faits saillants du marché

Le marché de l’automatisation en tant que service connaît une croissance robuste, tirée par les progrès technologiques et l’évolution des besoins commerciaux.

  • L’Amérique du Nord reste le plus grand marché pour l’automatisation en tant que service, reflétant une forte demande pour des solutions basées sur le cloud.
  • La région Asie-Pacifique apparaît comme la zone à la croissance la plus rapide, alimentée par la multiplication des initiatives de transformation numérique.
  • Les services continuent de dominer le marché, tandis que les solutions sur mesure pour les PME gagnent rapidement du terrain en tant que segment à la croissance la plus rapide.
  • La demande croissante d’efficacité opérationnelle et l’intégration de technologies avancées sont les principaux moteurs de l’expansion du marché.

Taille du marché et prévisions

Taille du marché 2024 2.071 (USD Billion)
Taille du marché en 2035 16.47 (USD Billion)
CAGR (2025 - 2035) 20.74%
La plus grande part de marché régional en 2024 Amérique du Nord

Principaux acteurs

UiPath(États-Unis), Automation Anywhere (États-Unis), Blue Prism (GB), Pega Systems (États-Unis), Kofax (États-Unis), WorkFusion (États-Unis), NICE (IL), IBM (États-Unis), Microsoft (États-Unis)

L'automatisation en tant que marché de services conducteurs

Accent accru sur la sécurité des données

Dans le marché de l'Automatisation en tant que Service, il y a un accent croissant sur la sécurité des données et la conformité. À mesure que les organisations automatisent les processus, elles deviennent plus dépendantes des données, rendant la sécurité une préoccupation primordiale. Des enquêtes récentes indiquent que plus de 70 % des entreprises priorisent la protection des données lors de la sélection des solutions d'automatisation. Cette sensibilisation accrue stimule la demande de services qui non seulement automatisent les tâches mais garantissent également que des mesures de sécurité robustes sont en place. Par conséquent, les fournisseurs de services dans le marché de l'Automatisation en tant que Service investissent dans des protocoles de sécurité avancés pour répondre à ces demandes, améliorant ainsi leur avantage concurrentiel.

Besoin croissant d'analytique en temps réel

Le marché de l'Automatisation en tant que Service est significativement façonné par le besoin croissant d'analytique en temps réel. Les organisations reconnaissent de plus en plus la valeur des informations immédiates dérivées des processus automatisés. Cette demande se reflète dans la croissance projetée du marché de l'analytique, qui devrait atteindre 274 milliards USD d'ici 2025. L'analytique en temps réel permet aux entreprises de prendre des décisions éclairées rapidement, améliorant leur réactivité face aux changements du marché. Alors que les entreprises cherchent à tirer parti des données pour un avantage stratégique, le marché de l'Automatisation en tant que Service devrait connaître une augmentation des solutions intégrant des capacités d'analytique en temps réel, stimulant ainsi la croissance du marché.

Intégration des technologies avancées

Le marché de l'Automatisation en tant que Service est significativement influencé par l'intégration des technologies avancées telles que l'intelligence artificielle et l'apprentissage automatique. Ces technologies permettent aux organisations d'automatiser des tâches complexes et de prendre des décisions basées sur les données. Des statistiques récentes indiquent que le marché de l'IA devrait atteindre 190 milliards USD d'ici 2025, ce qui est directement corrélé à la croissance des services d'automatisation. Les entreprises exploitent de plus en plus ces technologies pour améliorer leurs capacités opérationnelles, conduisant à un environnement commercial plus agile et réactif. Cette intégration améliore non seulement l'efficacité mais favorise également l'innovation au sein du marché de l'Automatisation en tant que Service, alors que les entreprises cherchent à exploiter tout le potentiel de ces avancées.

Transition vers des modèles basés sur l'abonnement

Le marché de l'Automatisation en tant que Service connaît une transition vers des modèles basés sur l'abonnement, qui offrent flexibilité et évolutivité aux entreprises. Ce modèle permet aux organisations d'accéder à des outils d'automatisation sans le fardeau d'investissements initiaux significatifs. Des données récentes suggèrent que les services basés sur l'abonnement devraient représenter plus de 60 % du marché d'ici 2026. Cette tendance est particulièrement attrayante pour les petites et moyennes entreprises, qui peuvent manquer de ressources pour des projets d'automatisation à grande échelle. À mesure que de plus en plus d'entreprises adoptent ce modèle, le marché de l'Automatisation en tant que Service devrait s'élargir, offrant une plus large gamme de services adaptés à divers besoins commerciaux.

Demande croissante d'efficacité opérationnelle

Le marché de l'Automatisation en tant que Service connaît une augmentation notable de la demande d'efficacité opérationnelle dans divers secteurs. Les organisations recherchent de plus en plus des solutions qui rationalisent les processus, réduisent l'intervention manuelle et améliorent la productivité. Selon des données récentes, les entreprises qui mettent en œuvre l'automatisation peuvent réaliser jusqu'à 30 % d'augmentation de l'efficacité. Cette tendance est particulièrement évidente dans les secteurs de la fabrication et de la logistique, où les technologies d'automatisation sont déployées pour optimiser les chaînes d'approvisionnement et réduire les coûts. Alors que les entreprises s'efforcent de rester compétitives, le marché de l'Automatisation en tant que Service est prêt à bénéficier de cette emphase croissante sur l'efficacité, stimulant l'innovation et l'investissement dans des solutions automatisées.
Aperçu des segments de marché

Par Solutions : Services (Plus Grand) vs. Solutions (Croissance la Plus Rapide)

Dans le marché de l'Automatisation en tant que Service, les Services représentent la plus grande part, s'établissant comme un composant fondamental des opérations commerciales. Ils englobent une large gamme d'offres, allant du conseil au support continu, répondant à différents besoins d'automatisation à travers les industries. Les Services facilitent l'intégration transparente des solutions automatisées dans les flux de travail existants, mettant en avant leur rôle critique dans l'amélioration de l'efficacité et de la productivité. D'autre part, le segment Solutions est marqué comme le plus en croissance, alimenté par la demande croissante de cadres d'automatisation complets adaptés à des défis commerciaux spécifiques. Les organisations recherchent des solutions plus ciblées qui non seulement améliorent l'efficacité opérationnelle mais exploitent également des technologies avancées. Cette tendance met en lumière un changement significatif vers des stratégies d'automatisation personnalisées qui répondent aux demandes uniques de diverses industries.

Services (Dominant) vs. Solutions (Émergentes)

Le segment Services est actuellement la force dominante dans le marché de l'Automatisation en tant que Service, fournissant des systèmes de support essentiels et des ressources qui aident les entreprises à mettre en œuvre l'automatisation avec succès. Ces services vont de la consultation initiale qui évalue les besoins en automatisation au support continu et aux mises à jour, garantissant que les systèmes restent efficaces et performants. L'adaptabilité et la flexibilité des services permettent aux entreprises d'évoluer continuellement et de rester compétitives. En revanche, le segment Solutions émerge rapidement, caractérisé par un accent sur des packages d'automatisation sur mesure qui répondent à des défis organisationnels spécifiques. Alors que les entreprises priorisent l'efficacité, l'évolutivité et l'innovation, les Solutions qui intègrent des technologies avancées telles que l'IA et l'IoT gagnent du terrain, les rendant vitales pour façonner le paysage futur de l'automatisation.

Par Service : Services Gérés (Plus Grand) vs. Support et Formation (Croissance la Plus Rapide)

Dans le marché de l'Automatisation en tant que Service, le segment 'Service' présente un portefeuille diversifié avec Services Gérés détenant la plus grande part. Les Services Gérés répondent aux besoins opérationnels critiques des organisations, leur permettant de tirer parti des solutions d'automatisation avec un minimum de perturbations. Pendant ce temps, le Support et la Formation gagnent rapidement en importance alors que les entreprises cherchent à améliorer les capacités de leur main-d'œuvre à utiliser efficacement les systèmes automatisés. Ce changement reflète un investissement accru dans le développement des employés parallèlement à l'adoption d'outils automatisés. Les tendances de croissance dans ce segment soulignent une expansion globale de la demande pour des services professionnels, alimentée par la complexité croissante des intégrations technologiques et le besoin de support continu. Les entreprises reconnaissent l'importance des partenariats stratégiques avec les fournisseurs de services pour naviguer ces intégrations en douceur, soulignant ainsi la signification des services professionnels et des initiatives de formation comme composants essentiels de leurs stratégies d'automatisation.

Services Gérés (Dominant) vs. Services Professionnels (Émergents)

Les Services Gérés se caractérisent par leur approche globale de l'automatisation des processus commerciaux tout en garantissant une performance système ininterrompue. En tant que force dominante dans le segment, les Services Gérés englobent la gestion continue, la surveillance et la maintenance des outils d'automatisation, permettant aux clients de se concentrer sur leurs activités principales. En revanche, les Services Professionnels représentent la tendance émergente, fournissant une assistance en matière de conseil et d'implémentation sur mesure. Ce segment prospère auprès des organisations ayant besoin de connaissances et d'expertise spécialisées pour faciliter des intégrations d'automatisation sans heurts. Les deux segments contribuent de manière significative à la satisfaction des clients ; cependant, les Services Gérés sont souvent perçus comme un choix plus stable et fiable, tandis que les Services Professionnels s'adressent à ceux qui recherchent des solutions personnalisables et basées sur des projets.

Par Type : Automatisation (Plus Grand) vs. Automatisation Basée sur la Connaissance (Croissance la Plus Rapide)

Dans le marché de l'Automatisation en tant que Service, la distribution des segments montre que l'Automatisation est le plus grand composant, détenant une part significative du paysage total du marché. Cette domination est attribuée à l'intégration extensive des outils d'automatisation dans diverses industries, allant de la fabrication au service client. Pendant ce temps, l'Automatisation Basée sur la Connaissance gagne du terrain, alimentée par sa capacité à tirer parti de l'intelligence artificielle pour améliorer les processus de prise de décision.

Automatisation : Traditionnelle (Dominant) vs. Automatisation Basée sur la Connaissance (Émergente)

L'Automatisation Traditionnelle reste le joueur dominant dans le marché de l'Automatisation en tant que Service, caractérisée par ses processus bien établis qui rationalisent efficacement les tâches répétitives. Ce segment est largement adopté à travers les industries, conduisant à une efficacité accrue et à des économies de coûts. En revanche, l'Automatisation Basée sur la Connaissance est un segment émergent qui utilise des algorithmes avancés et l'apprentissage automatique pour traiter l'information et fournir des insights en temps réel. Sa croissance est propulsée par la demande de solutions plus intelligentes qui non seulement automatisent les tâches mais s'adaptent et apprennent également des données. Alors que les entreprises font face à des défis complexes, cette approche hybride permet aux organisations de gagner des avantages concurrentiels grâce à une agilité et une innovation accrues.

Par Taille d'Organisation : Grande Échelle (Plus Grand) vs. Petite Échelle (Croissance la Plus Rapide)

Dans le marché de l'Automatisation en tant que Service, la distribution de la part de marché entre les grandes et les petites organisations présente un paysage fascinant. Les organisations de grande échelle dominent ce segment en raison de leurs ressources substantielles, leur permettant d'investir significativement dans les technologies d'automatisation. Leur capacité à adopter des solutions d'automatisation complètes les aide à obtenir un avantage concurrentiel, et par conséquent, elles détiennent une part substantielle du marché. En revanche, les organisations de petite échelle connaissent la croissance la plus rapide au sein de ce segment de marché. Cette tendance peut être attribuée à l'accessibilité croissante de solutions d'automatisation abordables adaptées aux petites entreprises. Alors que ces organisations cherchent à améliorer leur efficacité et à réduire leurs coûts opérationnels, leur adoption des offres du marché de l'Automatisation en tant que Service augmente rapidement, indiquant un changement dans la dynamique du marché.

Grande Échelle (Dominant) vs. Petite Échelle (Émergente)

Les organisations de grande échelle dans le marché de l'Automatisation en tant que Service sont généralement caractérisées par leur infrastructure et leurs ressources étendues, leur permettant de tirer parti des solutions d'automatisation complexes de manière efficace. Leur domination provient d'une présence bien établie dans l'industrie, de leur capacité d'investissement et de leur capacité à intégrer des technologies sophistiquées dans leurs opérations. De telles organisations bénéficient d'économies d'échelle, ce qui réduit les coûts et améliore leur compétitivité. D'autre part, les organisations de petite échelle émergent comme des acteurs de plus en plus pertinents sur le marché. Avec un accent sur l'agilité et l'adaptabilité, ces entreprises capitalisent sur des solutions d'automatisation sur mesure qui répondent à leurs besoins uniques. Ce segment est généralement caractérisé par une large gamme d'industries, y compris les startups et les PME. Leur intérêt croissant pour le marché de l'Automatisation en tant que Service découle de la nécessité de rationaliser les opérations et d'améliorer la productivité, souvent à un seuil d'investissement inférieur à celui de leurs homologues plus grands.

Obtenez des informations plus détaillées sur L'automatisation en tant que marché de services

Aperçu régional

Amérique du Nord : Hub d'innovation et de leadership

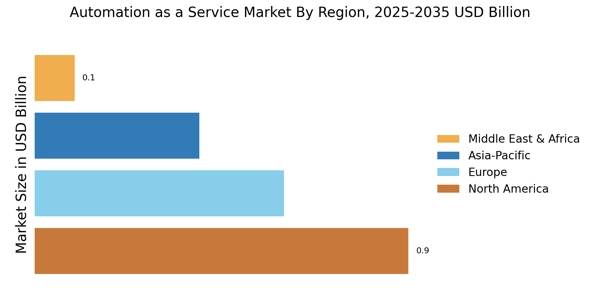
L’Amérique du Nord est le plus grand marché de l’automatisation en tant que service, détenant environ 45 % de la part de marché mondiale. La croissance de la région est tirée par des progrès technologiques rapides, une demande accrue d'efficacité opérationnelle et des cadres réglementaires favorables. La présence de grandes entreprises technologiques et un climat d’investissement solide catalysent davantage l’expansion du marché, ce qui en fait un point central de l’innovation dans le domaine de l’automatisation. Les États-Unis dominent le marché, avec une contribution importante du Canada. Des acteurs clés tels que UiPath,Automatisation partout, et IBM dominent le paysage, favorisant un environnement concurrentiel. L’accent mis sur l’intégration de l’IA et de l’apprentissage automatique dans les solutions d’automatisation remodèle les processus métier dans divers secteurs, améliorant ainsi la productivité et réduisant les coûts.

Europe : puissance émergente de l’automatisation

L’Europe connaît une augmentation significative du marché de l’automatisation en tant que service, représentant environ 30 % de la part mondiale. La croissance de la région est stimulée par des réglementations strictes visant à améliorer l'efficacité opérationnelle et la conformité. Des initiatives telles que la stratégie numérique européenne favorisent l’innovation et encouragent les entreprises à adopter des technologies d’automatisation, stimulant ainsi la demande dans divers secteurs. Des pays leaders tels que l’Allemagne, le Royaume-Uni et la France sont à l’avant-garde de cette transformation, avec une forte présence d’acteurs clés comme Blue Prism et Pega Systems. Le paysage concurrentiel est caractérisé par un mélange d’entreprises établies et de startups émergentes, toutes en lice pour conquérir des parts de marché. L'accent mis sur la durabilité et la transformation numérique renforce encore l'attractivité de la région dans le secteur de l'automatisation.

Asie-Pacifique : Croissance et adoption rapides

L’Asie-Pacifique émerge rapidement comme un acteur important sur le marché de l’automatisation en tant que service, détenant environ 20 % de la part de marché mondiale. La croissance de la région est tirée par une numérisation croissante, une classe moyenne en plein essor et des initiatives gouvernementales favorisant l'adoption de technologies. Des pays comme la Chine et l’Inde sont à la tête de cette transformation, avec des investissements substantiels dans les technologies d’automatisation pour améliorer la productivité et l’efficacité. La Chine est le plus grand marché de la région, suivie de près par l'Inde et le Japon. Le paysage concurrentiel est marqué par des acteurs à la fois locaux et internationaux, dont Kofax et WorkFusion. L'accent mis par la région sur la fabrication intelligente et les initiatives Industrie 4.0 stimule encore davantage la demande de solutions d'automatisation, ce qui en fait un domaine clé pour la croissance future.

Moyen-Orient et Afrique : Potentiel des marchés émergents

La région du Moyen-Orient et de l’Afrique émerge progressivement sur le marché de l’automatisation en tant que service, représentant environ 5 % de la part mondiale. Cette croissance est principalement due à l’augmentation des investissements dans la technologie et à une reconnaissance croissante des avantages de l’automatisation dans divers secteurs. Les gouvernements promeuvent activement les initiatives de transformation numérique, qui catalysent la croissance du marché et l’adoption de solutions d’automatisation. Des pays comme les Émirats arabes unis et l’Afrique du Sud mènent la charge, en mettant l’accent sur l’amélioration de l’efficacité opérationnelle dans des secteurs tels que la finance et la santé. Le paysage concurrentiel continue de se développer, avec un mélange de startups locales et d’acteurs internationaux qui commencent à prendre pied. Le potentiel de croissance de la région dans les services d'automatisation est important, alors que les entreprises cherchent à moderniser et à améliorer leurs opérations.

L'automatisation en tant que marché de services Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de l'Automatisation en tant que Service est actuellement caractérisé par un paysage concurrentiel dynamique, propulsé par des avancées technologiques rapides et une demande croissante d'efficacité opérationnelle dans divers secteurs. Des acteurs clés tels que UiPath (États-Unis), Automation Anywhere (États-Unis) et IBM (États-Unis) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. UiPath (États-Unis) se concentre sur l'innovation à travers le développement continu de produits, en mettant l'accent sur des interfaces conviviales et des capacités d'IA robustes. Automation Anywhere (États-Unis), quant à elle, a activement poursuivi des partenariats stratégiques pour élargir son écosystème, améliorant ainsi ses offres de services.
 
IBM (États-Unis) tire parti de son infrastructure cloud étendue pour intégrer des solutions d'automatisation, se positionnant comme un leader dans les services d'automatisation au niveau des entreprises. Collectivement, ces stratégies contribuent à un environnement concurrentiel de plus en plus centré sur l'innovation technologique et des solutions centrées sur le client. En termes de tactiques commerciales, les entreprises localisent de plus en plus leurs opérations pour mieux servir les marchés régionaux, ce qui semble être une réponse à la demande croissante de solutions d'automatisation personnalisées. La structure du marché est modérément fragmentée, avec plusieurs acteurs en compétition pour la domination, mais l'influence des grandes entreprises reste substantielle. Cette structure concurrentielle permet une gamme diversifiée d'offres, répondant à divers besoins clients tout en favorisant l'innovation par la concurrence.
 
En août 2025, UiPath (États-Unis) a annoncé un partenariat significatif avec un fournisseur de cloud de premier plan pour améliorer ses capacités d'automatisation. Ce mouvement stratégique devrait renforcer la position de UiPath sur le marché en intégrant des fonctionnalités cloud avancées dans sa plateforme d'automatisation, améliorant ainsi l'évolutivité et la performance pour ses clients. De tels partenariats sont indicatifs d'une tendance plus large où les entreprises cherchent à combiner leurs forces pour offrir des solutions plus complètes.
 
En septembre 2025, Automation Anywhere (États-Unis) a lancé une nouvelle suite d'automatisation pilotée par l'IA destinée aux petites et moyennes entreprises. Cette initiative reflète un pivot stratégique vers la démocratisation de l'automatisation, la rendant accessible à un public plus large. En se concentrant sur les petites entreprises, Automation Anywhere (États-Unis) élargit non seulement sa base de clients, mais se positionne également comme un champion de la technologie inclusive, ce qui pourrait améliorer sa réputation de marque et sa part de marché.
 
En octobre 2025, IBM (États-Unis) a dévoilé une nouvelle suite d'outils d'automatisation conçus spécifiquement pour le secteur de la santé. Cette approche ciblée souligne l'engagement d'IBM envers l'intégration verticale, lui permettant de répondre aux besoins spécifiques de l'industrie. En s'attaquant aux défis uniques rencontrés par les prestataires de soins de santé, IBM (États-Unis) est susceptible de renforcer sa position dans ce segment de marché critique, mettant en avant l'importance des solutions personnalisées pour obtenir un avantage concurrentiel.
 
À partir d'octobre 2025, les tendances concurrentielles au sein du marché de l'Automatisation en tant que Service sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent plus fréquentes, alors que les entreprises reconnaissent la valeur de la collaboration pour améliorer leurs offres de services. En regardant vers l'avenir, il semble que la différenciation concurrentielle évoluera d'une stratégie basée sur le prix traditionnel vers un accent sur l'innovation, l'avancement technologique et la fiabilité de la chaîne d'approvisionnement. Ce changement suggère que les entreprises qui priorisent ces éléments émergeront probablement comme des leaders dans le paysage du marché de l'Automatisation en tant que Service.

Les principales entreprises du marché L'automatisation en tant que marché de services incluent

Recent Industry Developments

Mai 2020 :UiPath a mis à jour son programme de partenaires commerciaux, permettant aux grandes organisations de tirer parti des capacités d'hyper-automatisation de l'entreprise. L'organisation propose désormais de nouvelles initiatives de formation, de certification et de marketing pour les associés commerciaux grâce au lancement de son réseau de services UiPath.

En mars 2020 :Microsoft Corporation a lancé un examen public de Power Automate Desktop, sa nouvelle solution d'automatisation des processus robotiques (RPA) basée sur le bureau. Cette solution élargit les capacités d'automatisation à faible code des organisations en permettant aux codeurs et aux non-codeurs d'automatiser des processus et des tâches à travers des applications web et de bureau.

En août 2020 :IBM a annoncé l'acquisition de WDG Automation, un fournisseur brésilien de logiciels d'automatisation des processus robotiques (RPA). Cette acquisition vise à faire progresser les capacités d'automatisation infusées par l'IA au niveau de l'entreprise.

Perspectives d'avenir

L'automatisation en tant que marché de services Perspectives d'avenir

Le marché de l'automatisation en tant que service devrait croître à un TCAC de 20,74 % de 2025 à 2035, soutenu par les avancées technologiques, l'augmentation de la demande d'efficacité et les stratégies de réduction des coûts.

De nouvelles opportunités résident dans :

  • Intégration d'analytique pilotée par l'IA pour des solutions de maintenance prédictive.

D'ici 2035, le marché de l'automatisation en tant que service devrait être un élément clé des opérations commerciales mondiales.

Segmentation du marché

Perspectives du marché de l'automatisation en tant que service

  • Automatisation
  • Automatisation basée sur la connaissance

Perspectives des services du marché de l'automatisation en tant que service

  • Services gérés
  • Service professionnel
  • Déploiement et intégration
  • Support et formation

Perspectives des solutions du marché de l'automatisation en tant que service

  • Services
  • Solutions

Perspectives de taille d'organisation du marché de l'automatisation en tant que service

  • Grande échelle
  • Petite échelle

Portée du rapport

TAILLE DU MARCHÉ 2024 2,071 (milliards USD)
TAILLE DU MARCHÉ 2025 2,5 (milliards USD)
TAILLE DU MARCHÉ 2035 16,47 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 20,74 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées UiPath (États-Unis), Automation Anywhere (États-Unis), Blue Prism (Royaume-Uni), Pega Systems (États-Unis), Kofax (États-Unis), WorkFusion (États-Unis), NICE (Israël), IBM (États-Unis), Microsoft (États-Unis)
Segments Couvert Solutions, Service, Type, Taille de l'Organisation, Région
Opportunités Clés du Marché L'intégration de l'intelligence artificielle améliore l'efficacité sur le marché de l'Automatisation en tant que Service.
Dynamiques Clés du Marché La demande croissante d'efficacité opérationnelle stimule l'innovation concurrentielle sur le marché de l'Automatisation en tant que Service.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Comment les entreprises devraient-elles évaluer les décisions de construire ou d'acheter des plateformes d'automatisation en tant que service ?
Les entreprises dépensant moins de 2 millions USD par an en automatisation obtiennent généralement un retour sur investissement plus rapide grâce aux plateformes des fournisseurs en raison des connecteurs préconstruits et de l'infrastructure gérée. Les solutions sur mesure ne sont pertinentes que lorsque la logique de processus propriétaire crée un véritable avantage concurrentiel .
Quelles structures contractuelles protègent le mieux les acheteurs contre le verrouillage des fournisseurs sur le marché de l'automatisation en tant que service ?
Négociez des clauses de portabilité des données, des droits d'exportation de bots dans des formats ouverts (BPMN 2.0 ou XPDL) et une escalade de prix annuelle plafonnée. Les remises pluriannuelles dépassant 25 % justifient rarement le risque de coût de changement .
En quoi le marché de l'automatisation en tant que service diffère-t-il de l'externalisation traditionnelle des services gérés ?
L'externalisation traditionnelle déplace le travail vers des fournisseurs à moindre coût ; l'automatisation en tant que service élimine complètement l'étape de travail grâce aux bots logiciels. Le résultat est des temps de cycle plus rapides, une qualité de sortie déterministe et des coûts qui diminuent avec l'échelle plutôt qu'augmentent avec le volume .
Quels cas d'utilisation émergents sont les plus susceptibles de stimuler la croissance incrémentale du marché de l'automatisation en tant que service au-delà de 2030 ?
La négociation d'approvisionnement autonome, la gestion des changements réglementaires en temps réel et les tests de code générés par l'IA représentent trois cas d'utilisation à fort potentiel. Chacun combine le raisonnement de l'IA générative avec une exécution structurée de manière à ce que les plateformes actuelles commencent à peine à le soutenir [15].
Quels cadres de sécurité les organisations devraient-elles appliquer lors du déploiement de bots d'automatisation avec des identifiants d'accès privilégiés ?
Mettez en œuvre des architectures de confiance zéro avec un stockage d'identifiants juste à temps, une gouvernance d'identité des bots équivalente à celle des utilisateurs humains IAM, et une surveillance continue des sessions. Le NIST SP 800-207 fournit le cadre de base [20].
Comment le marché de l'automatisation en tant que service aborde-t-il la conformité spécifique à l'industrie dans le secteur de la santé par rapport aux services financiers ?
L'automatisation dans le secteur de la santé nécessite un traitement des données conforme à la HIPAA et des pistes de vérification pour les flux de travail cliniques, tandis que le secteur BFSI exige une certification SOC 2 Type II et un reporting réglementaire en temps réel. La sélection de la plateforme devrait donner la priorité aux modules de conformité spécifiques au secteur [12].
Quels facteurs de coût total de possession sont les plus souvent sous-estimés dans les déploiements du marché de l'automatisation en tant que service ?
La formation à la gestion du changement, la maintenance des bots après les mises à niveau des systèmes en amont et le travail de gestion des exceptions sont les trois éléments les plus sous-budgétisés. Les entreprises devraient allouer 25 à 35 % du coût de licence initial chaque année pour ces dépenses continues .    
Auteur
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of government technology databases, peer-reviewed IT journals, industry publications, and authoritative technology organizations. Key sources included the US National Institute of Standards and Technology (NIST), European Commission Digital Strategy & Single Market Observatory, International Organization for Standardization (ISO), IEEE Computer Society, Association for Computing Machinery (ACM Digital Library), International Data Corporation (MRFR), MRFR Research, US Bureau of Labor Statistics (BLS Occupational Outlook), Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, Eurostat ICT Statistics, US General Services Administration (GSA IT Schedule), UK Office for National Statistics (ONS) Business ICT Data), Japan Ministry of Economy, Trade and Industry (METI) Reports, Singapore Infocomm Media Development Authority (IMDA), and national digital transformation reports from key markets. These sources were used to collect technology adoption statistics, cloud infrastructure data, automation penetration rates, digital economy trends, and market landscape analysis for cloud-based automation solutions, managed services, professional services, deployment & integration, and knowledge-based automation technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Cloud Solutions, RPA/AI platform product leaders, and enterprise sales directors from cloud vendors, automation service providers, and system integrators were examples of supply-side sources. CIOs, Chief Digital Officers, IT directors, process improvement managers, and procurement leads from manufacturing, retail, financial services, healthcare, and government organizations implementing automation-as-a-service solutions were among the demand-side sources. Primary research verified cloud platform roadmap dates, validated market segmentation across service types and organization sizes, and collected information on cybersecurity compliance needs, enterprise adoption trends, and subscription pricing models.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and cloud service adoption analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, Middle East, Africa, and Latin America

Service mapping across managed services, professional services, deployment & integration, and support & training categories

Solution mapping across automation platforms and knowledge-based automation (AI/ML-enabled)

Analysis of reported and modeled annual revenues specific to automation-as-a-service portfolios

Coverage of providers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (enterprise adoption × subscription pricing by country) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across organization sizes (large-scale and small-scale enterprises)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.