Marché de l'astaxanthine (2026 - 2035)

Rapport de recherche sur le marché de l'astaxanthine Informations par source (naturelle, synthétique), par forme (sec, liquide), par application (aliments et boissons, produits pharmaceutiques et nutraceutiques, alimentation animale, soins personnels, autres) et par région (Amérique du Nord, Europe, Asie-Pacifique, et reste du monde) – Prévisions du marché jusqu'en 2035
ID: MRFR/FnB/3406-CR 110 Pages Snehal Singh Last Updated: September 15, 2026
Astaxanthin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.9%
2025 Market SizeUSD 2.10 Billion
2035 Market SizeUSD 4.18 Billion
Key Players
BASF SE
DSM-Firmenich
Cyanotech Corporation
AstaReal AB
BGG
Fenchem Biotek
Opportunities
  • Precision Fermentation and Next-Generation Production
  • Personalized Nutrition and Direct-to-Consumer Channels
  • Emerging-Market Aquaculture Growth

Astaxanthin Market Summary

Le marché mondial de l'astaxanthine a atteint un chiffre d'affaires estimé à 2,10 milliards USD en 2025 et devrait croître de 2,27 milliards USD en 2026 à 4,18 milliards USD d'ici 2035, enregistrant un TCAC de 7,9 % pendant la période de prévision (2026–2035). Cette expansion repose sur deux puissants catalyseurs : le changement accéléré des consommateurs vers des produits de supplémentation antioxydante à base d'astaxanthine cliniquement validés et les feux verts réglementaires dans les grandes économies qui permettent désormais les allégations de santé liées à l'astaxanthine sur les emballages. Le marché de l'astaxanthine se trouve à un point d'inflexion crucial, soutenu à la fois par les dépenses de santé préventive et la demande industrielle en aquaculture.

La dynamique entre l'astaxanthine synthétique et l'astaxanthine naturelle entraîne un changement majeur dans les chaînes d'approvisionnement. L'astaxanthine dérivée de la pétrochimie, longtemps la référence pour l'alimentation en astaxanthine dans l'aquaculture du saumon, est éclipsée par la production d'astaxanthine naturelle provenant de microalgues, soutenue par des systèmes de photobioréacteurs fermés et des plateformes de fermentation hétérotrophes. D'importantes expansions ont été annoncées en Islande, en Israël et dans le sud de la Chine [3][4]. Les nouvelles approbations alimentaires de l'EFSA et de la FDA ont encore validé les formulations à base de sources naturelles pour la consommation humaine.

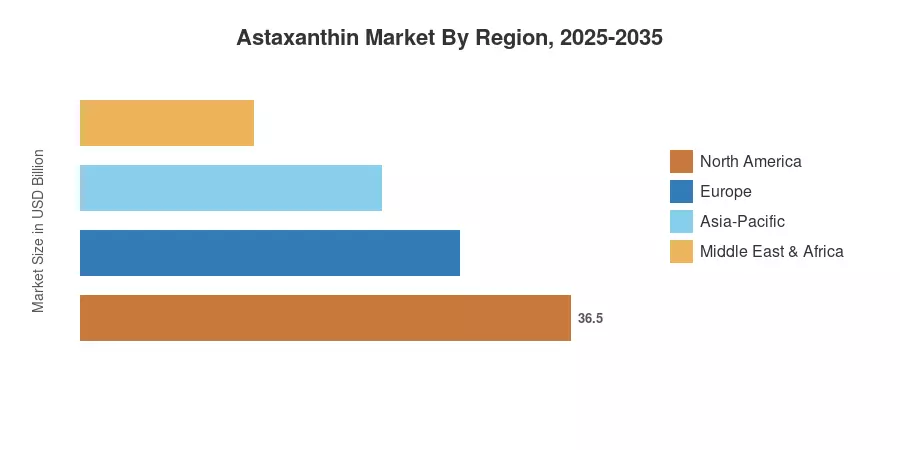
La Amérique du Nord domine le marché de l'astaxanthine avec une part de revenus d'environ 36 %, soutenue par un canal de distribution bien établi pour les suppléments nutritionnels et des pipelines de recherche clinique robustes. La région Asie-Pacifique est la plus dynamique, avec un TCAC prévu de 9,4 %, soutenu par la culture alimentaire fonctionnelle du Japon et le secteur de l'aquaculture en plein essor en Chine. L'Europe représente le deuxième pourcentage le plus élevé, d'environ 28 %, avec des allégations de bienfaits pour la santé de la peau liées à l'astaxanthine acceptées selon les normes cosmétiques de l'UE [5][6]. Les dix prochaines années devraient connaître une demande soutenue à double niveau de la part des consommateurs de nutraceutiques et des acheteurs d'aliments industriels.

Principaux points à retenir du rapport

• Par source

  • L'astaxanthine naturelle provenant de microalgues détient la plus grande part de revenus avec environ 42 % du marché de l'astaxanthine en 2025, reflétant la préférence des consommateurs pour des ingrédients à étiquette propre
  • L'astaxanthine synthétique maintient un TCAC de 5,8 % jusqu'en 2035, soutenue par des avantages de coût dans les applications d'alimentation en astaxanthine pour l'aquaculture du saumon à fort volume
  • L'astaxanthine dérivée de la levure (Phaffia rhodozyma) est évaluée à environ 185 millions USD en 2025, gagnant du terrain dans les plateformes de fermentation spécialisées

• Par application

  • L'alimentation en aquaculture représente environ 47 % du volume total du marché de l'astaxanthine, en faisant le plus grand secteur de demande unique
  • Les suppléments alimentaires représentent l'application à la croissance la plus rapide avec un TCAC de 9,2 %, soutenue par l'adoption de suppléments antioxydants à base d'astaxanthine parmi les populations vieillissantes
  • Les applications cosmétiques et de soins personnels sont évaluées à environ 210 millions USD en 2025, propulsées par la recherche sur les bienfaits de l'astaxanthine pour la santé de la peau

• Par région

  • L'Amérique du Nord a généré environ 756 millions USD de revenus sur le marché de l'astaxanthine en 2025, menée par les États-Unis
  • La région Asie-Pacifique se développe à un TCAC de 9,4 % jusqu'en 2035, avec le Japon et la Chine comme principaux moteurs de croissance

Taille et prévisions du marché de l'astaxanthine (2021–2035)

La taille du marché de MRFR combine l'estimation des revenus de bas en haut de plus de 45 producteurs, importateurs et formulateurs d'astaxanthine avec une validation de haut en bas contre des bases de données commerciales (UN Comtrade HS 3204.19), des dépôts réglementaires et des revenus d'entreprises publiés. Les chiffres historiques (2021–2024) sont réconciliés avec des rapports annuels audités, tandis que les projections de prévision (2026–2035) appliquent un modèle de TCAC ajusté par régression ancré sur des moteurs de demande validés[7].
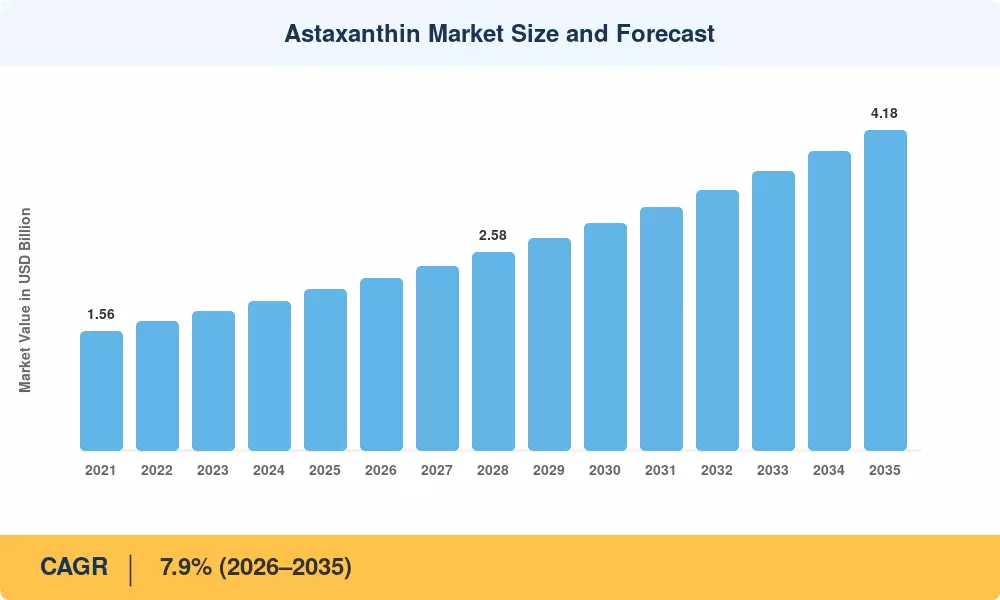
Taille et prévisions du marché de l'astaxanthine
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Demande croissante pour les produits de supplément antioxydant astaxanthine +1.8% Global À court terme (≤2 ans)
Expansion de l'alimentation en astaxanthine pour l'aquaculture de saumon +1.5% Europe, Asie-Pacifique À moyen terme (2–4 ans) [3]
Validation clinique des bienfaits de l'astaxanthine pour la santé de la peau +1.2% Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Passage de l'approvisionnement en astaxanthine synthétique à naturel +1.0% Global À long terme (≥4 ans) [4]
Développement de la capacité de source microalgale d'astaxanthine naturelle +0.9% Asie-Pacifique, Amérique du Nord À moyen terme (2–4 ans) [5]
Harmonisation réglementaire des aliments fonctionnels +0.7% Europe, Japon À long terme (≥4 ans) [11]
Études cliniques sur la nutrition sportive et la santé oculaire +0.5% Amérique du Nord À court terme (≤2 ans) [12]

Demande des consommateurs pour les suppléments antioxydants

Les dépenses mondiales en suppléments alimentaires antioxydants ont dépassé 8,2 milliards USD en 2024, l'astaxanthine étant positionnée comme le caroténoïde à la pénétration la plus rapide dans la catégorie. Des essais cliniques publiés dans le Journal de la biochimie clinique et de la nutrition ont démontré qu'un dosage de 12 mg/jour des formulations de suppléments antioxydants à base d'astaxanthine réduisait les biomarqueurs de stress oxydatif de 18 à 22 % sur 12 semaines [12]. Cette base de preuves convertit les détaillants traditionnels sceptiques — Costco et Walgreens ont tous deux élargi l'espace de rayonnage pour l'astaxanthine en 2024 — et attire les consommateurs soucieux de leur santé vers des capsules naturelles de qualité supérieure. Le marché de l'astaxanthine en bénéficie directement, car le produit de qualité supplément commande 3 à 5 fois le prix par kilogramme de matériel de qualité alimentation.

Intensification de l'alimentation en aquaculture

La production de saumon devrait croître de 4,6 % par an jusqu'en 2030, et l'astaxanthine est la norme de pigmentation qui incite les consommateurs à payer pour la couleur de chair orange-rose caractéristique [3]. La consommation d'alimentation en astaxanthine pour l'aquaculture de saumon en Norvège a dépassé 520 tonnes métriques en 2024, tandis que la reprise post-ISA du Chili a restauré les volumes aux niveaux d'avant 2022 [13]. Le débat sur l'astaxanthine synthétique contre naturelle s'intensifie dans ce secteur, les détaillants comme Whole Foods et Carrefour étiquetant désormais le saumon d'élevage avec des affirmations de "pigmentation naturelle", incitant les convertisseurs d'alimentation vers un approvisionnement dérivé de Haematococcus. Cette tendance de substitution au niveau de l'alimentation ajoute une couche de prime structurelle au marché de l'astaxanthine.

Santé de la peau et adoption des cosméceutiques

L'astaxanthine orale a prouvé qu'elle améliore la santé de la peau à 4–6 mg/jour dans des recherches dermatologiques évaluées par des pairs, affichant des bénéfices mesurables en élasticité de la peau, rétention d'humidité et profondeur des rides induites par les UV [9]. L'industrie mondiale des cosméceutiques – estimée à plus de 72 milliards USD en 2024 – incorpore des extraits de source microalgale d'astaxanthine dans des sérums, des masques et des produits cosmétiques ingérables. En 2023–2024, La Roche-Posay de L’Oréal et Shiseido ont toutes deux déposé des demandes de brevet mentionnant des systèmes de délivrance d'astaxanthine, indiquant que des conglomérats de beauté établis considèrent la substance comme une plateforme de développement à long terme, et non comme une tendance [14].

Vents réglementaires favorables pour les produits d'origine naturelle

L'avis positif de l'EFSA en 2022 sur l'astaxanthine dérivée de Haematococcus pluvialis en tant qu'ingrédient alimentaire nouveau jusqu'à 8 mg/jour a débloqué le canal de suppléments de 450 millions de consommateurs de l'UE pour les producteurs d'origine naturelle [11]. Les cadres FOSHU et Foods with Function Claims du Japon répertorient déjà plus de 30 produits contenant de l'astaxanthine. Aux États-Unis, plusieurs notifications GRAS auto-affirmées ont été approuvées par la FDA depuis 2021, rationalisant les délais de lancement commercial pour le marché de l'astaxanthine [15].

Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes ci-dessous suivent la même méthodologie directionnelle décrite dans la Section 4. Ils représentent des vents contraires estimés, et non des freins précis sur le chiffre du TCAC.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coût de production élevé de la source de microalgues astaxanthine –1.2% Global À moyen terme (2–4 ans) [4]
Volatilité des prix des matières premières astaxanthine synthétiques par rapport aux naturelles –0.8% Europe, Asie-Pacifique À court terme (≤2 ans) [16]
Connaissance limitée des consommateurs en dehors des marchés principaux –0.6% Amérique du Sud, MEA À long terme (≥4 ans) [17]
Fragmentation réglementaire à travers les juridictions –0.5% Global À moyen terme (2–4 ans) [11]
Concurrence des caroténoïdes alternatifs (lutéine, bêta-carotène) –0.4% Amérique du Nord À long terme (≥4 ans)

Barrières de coût de production

La culture en photobioreacteur fermé de Haematococcus pluvialis reste capitalistique, avec des coûts de production variant de 2 500 à 7 000 USD par kilogramme d'astaxanthine pure selon l'échelle et la géographie [4]. L'astaxanthine synthétique, en revanche, coûte environ 1 000 à 1 500 USD par kilogramme, créant un écart de prix persistant de 2 à 4 fois qui limite la pénétration des sources naturelles dans les contrats d'alimentation en astaxanthine pour l'aquaculture de saumon sensibles aux prix. Bien que les innovations en fermentation hétérotrophique et en bassins ouverts réduisent cet écart, le seuil de rentabilité à l'échelle industrielle est peu probable avant 2029-2030, restreignant temporairement le taux de croissance du marché de l'astaxanthine.

Volatilité des prix de la chaîne d'approvisionnement

BASF et DSM-Firmenich contrôlent ensemble environ 60 % de la production d'astaxanthine synthétique, et les arrêts périodiques des usines — comme la maintenance de l'installation de DSM à Kaiseraugst au T3 2023 — ont déclenché des pics de prix au comptant de 20 à 35 % en quelques semaines [16]. Ces fluctuations de prix créent une incertitude d'approvisionnement pour les opérations aquacoles de taille moyenne et les marques de compléments alimentaires qui manquent d'accords d'achat à long terme, décourageant les formulateurs plus petits de s'engager sur le marché de l'astaxanthine.

Écarts de sensibilisation des consommateurs

En dehors de l'Amérique du Nord, du Japon et de la Scandinavie, la notoriété de la marque d'astaxanthine parmi les clients finaux conscients des compléments est encore assez faible [17]. Dans des zones en expansion telles que le Brésil, l'Inde et le Moyen-Orient, la substance fera face à des rivaux bien établis tels que la lutéine et le bêta-carotène, qui ont bénéficié de décennies de dépenses marketing et de familiarité avec les médecins.

Astaxanthin Market Opportunities

Fermentation de Précision et Production de Nouvelle Génération

Le développement de plateformes biotechnologiques modernes représente une frontière à long terme importante pour réduire les coûts d'exploitation élevés associés à la culture traditionnelle de microalgues. L'ingénierie métabolique d'hôtes de levure robustes, tels que Yarrowia lipolytica, ainsi que des systèmes d'expression bactérienne spécialisés, est activement poursuivie pour biosynthétiser de l'astaxanthine de haute pureté via la fermentation de précision. Parallèlement, les entreprises d'innovation en microalgues réussissent à mettre à l'échelle des systèmes de production durables ; par exemple, l'acteur biotechnologique européen Microphyt a sécurisé un tour de financement stratégique majeur dirigé par des véhicules de capital-risque d'entreprise comme le fonds BOLD de L’Oréal pour élargir son portefeuille d'ingrédients bioactifs dérivés de microalgues pour des lignes de consommation commerciale.

Nutrition Personnalisée et Canaux Directs au Consommateur

L'évolution soutenue du secteur des nutraceutiques directs au consommateur (DTC) offre un canal de distribution très efficace pour des ingrédients fonctionnels premium et à haute puissance. Les consommateurs recherchant des formulations transparentes et basées sur la science cherchent de plus en plus des suppléments avancés de caroténoïdes. Dans ce marché, les plateformes d'abonnement et les producteurs de vitamines sur mesure utilisent des outils de profilage numérique et des moteurs algorithmiques pour identifier les besoins des consommateurs. Cette méthodologie permet aux fournisseurs d'incorporer sans effort des antioxydants spécialisés dans des régimes personnalisés pour les individus priorisant le rajeunissement de la peau, la santé maculaire ou la récupération athlétique induite par l'exercice, créant ainsi un flux de demande prévisible pour les fournisseurs d'astaxanthine de haute qualité.

Croissance de l'Aquaculture sur les Marchés Émergents

L'expansion continue des réseaux d'aquaculture commerciale à travers l'Asie du Sud-Est et l'Amérique Latine—particulièrement au sein des opérations intensives d'élevage de crevettes dans des pays comme le Vietnam, l'Indonésie et l'Équateur—présente un corridor de demande géographique en évolution pour les aliments aquatiques fonctionnels. Bien que la culture de tilapia utilise principalement des profils nutritionnels standard, l'élevage commercial de crustacés repose fortement sur des caroténoïdes alimentaires spécifiques pour optimiser la résilience immunitaire, la santé et la pigmentation naturelle de la coquille. La diversification des secteurs de l'aquaculture vers ces espèces tropicales à forte valeur ajoutée offre des canaux de revenus alternatifs pour les fabricants d'aliments à base d'astaxanthine.

Nutrition Animale et Santé des Animaux

La premiumisation continue du secteur de la santé et de la nutrition des animaux de compagnie élargit le marché des additifs fonctionnels de qualité humaine. Les propriétaires d'animaux montrent une volonté accrue de payer pour des profils nutraceutiques premium, incitant les formulateurs d'aliments spécialisés à introduire de l'astaxanthine dans des formulations premium pour chiens et chats. Ce secteur adjacent offre un canal précieux à marge plus élevée pour les producteurs commerciaux, leur permettant de diversifier leurs sources de revenus au-delà des suppléments alimentaires traditionnels de qualité humaine.

Astaxanthin Market Future Outlook

Déflation des Coûts Propulsée par la Biotechnologie

Les souches de microalgues modifiées par CRISPR et les conceptions de photobioreacteurs à flux continu devraient réduire de manière significative les coûts de production des microalgues sources d'astaxanthine d'ici 2030, selon les projections de l'Algae Biomass Organization [4][19]. À mesure que la parité des coûts avec les matériaux synthétiques se rapproche, le marché de l'astaxanthine devrait connaître une substitution accélérée dans l'alimentation aquacole — le segment de volume le plus important — redéfinissant fondamentalement l'équilibre concurrentiel entre l'astaxanthine synthétique et naturelle.

Intégration des Aliments Fonctionnels

L'astaxanthine migre au-delà des capsules vers des boissons fortifiées, des gommes et des collations fonctionnelles. Le secteur mondial des aliments fonctionnels devrait avoir une valeur de marché exceptionnelle, et la livraison de suppléments antioxydants d'astaxanthine dans des matrices alimentaires pourrait élargir le marché adressable de l'astaxanthine. L'écosystème d'innovation du Japon — avec des marques comme DHC et FANCL — sera à l'avant-garde de ce changement.

Durabilité et Approvisionnement Axé sur l'ESG

Les certifications aquacoles (ASC, BAP) exigent de plus en plus des ingrédients d'alimentation traçables et à faible impact environnemental. La source de microalgues d'astaxanthine produite via des photobioreacteurs intégrés à la capture de carbone s'aligne sur les objectifs d'émissions de Scope 3 pour les principaux producteurs de saumon [6][21]. Les exigences de reporting ESG dans le cadre de la CSRD de l'UE et des règles de divulgation climatique de la SEC pousseront les équipes d'approvisionnement vers un approvisionnement durable vérifiable, bénéficiant au segment naturel du marché de l'astaxanthine.

Expansion du Pipeline Clinique

La transition de l'astaxanthine d'un supplément diététique générique à un produit actif d'investigation dans des essais cliniques rigoureux souligne une tendance plus large vers des thérapies marines basées sur des preuves. Pour naviguer avec succès dans la progression clinique et obtenir des approbations réglementaires, les initiatives de recherche à venir priorisent des systèmes de livraison avancés pour améliorer la biodisponibilité, établissant des cadres de dosage standardisés à travers différentes démographies, et menant des essais plus larges et multicentriques pour traduire les résultats précliniques vérifiés en succès thérapeutiques humains reproductibles.[12][22].

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 36% de part (2025) Compléments alimentaires de détail ; recherche clinique ; préférence pour les sources naturelles
Europe 588 M USD (2025) Alimentation en astaxanthine pour l'aquaculture de saumon ; réglementation cosmétique
Asie-Pacifique 9,4% TCAC (2026–2035) Aliments fonctionnels ; élevage de crevettes/saumons ; source de microalgues d'astaxanthine
Amérique du Sud 105 M USD (2025) Élevage de saumon au Chili : entrée sur le marché des compléments
Moyen-Orient & Afrique 7,1% TCAC (2026–2035) Projets pilotes en aquaculture ; demande de compléments dépendante des importations
Total 2,10 Mds USD (2025)

Le marché de l'astaxanthine présente un triade claire Amérique du Nord – Europe – Asie-Pacifique, avec des régions émergentes gagnant des parts à mesure que les réseaux de distribution d'aquaculture et de compléments se développent.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 82% de la part régionale Dominance du détail des compléments ; approbations GRAS de la FDA
Canada 72 M USD (2025) Élevage de saumon en Colombie-Britannique
Mexique 6,5% TCAC Adoption croissante des compléments par la classe moyenne

Les États-Unis à eux seuls représentent plus de 620 millions USD de revenus sur le marché de l'astaxanthine, soutenus par une industrie des compléments où les références de compléments antioxydants à base d'astaxanthine ont augmenté de 28 % dans les canaux de détail suivis entre 2022 et 2024. Le secteur de l'aquaculture de la côte ouest du Canada consomme des volumes significatifs, tandis que les chaînes de pharmacie en expansion au Mexique introduisent des capsules d'astaxanthine pour les consommateurs urbains soucieux de leur santé.

Europe

Pays Métrique clé Moteur clé
Norvège 31% de la part régionale Plus grand consommateur mondial d'alimentation en astaxanthine pour l'aquaculture de saumon
Allemagne 68 M USD (2025) Demande de compléments et de cosmétiques
Royaume-Uni 7,8% TCAC Croissance du commerce électronique des compléments
France 42 M USD (2025) Innovation cosméceutique ; allégations de bienfaits pour la santé de la peau de l'astaxanthine

Le marché de l'astaxanthine en Europe est structurellement divisé entre la demande d'alimentation industrielle en Scandinavie et en Écosse et la demande de santé des consommateurs en Europe de l'Ouest. Le cadre des nouveaux aliments de l'EFSA donne à la région un fossé réglementaire qui favorise les fournisseurs établis de sources de microalgues d'astaxanthine avec des approbations de dossier complètes [11].

Asie-Pacifique

Pays Métrique clé Moteur clé
Japon 34% de la part régionale Culture des aliments fonctionnels ; enregistrements FOSHU
Chine 10,2% TCAC Développement de la culture de Haematococcus ; essor des compléments domestiques
Inde 38 M USD (2025) Aquaculture de crevettes ; marché des compléments émergent
Australie 7,5% TCAC Consommateurs de compléments haut de gamme : élevage de saumon en Tasmanie

La région Asie-Pacifique est le moteur de la prochaine phase de croissance du marché de l'astaxanthine. Fuji Chemical Industry du Japon et BGG/Yunnan Alphy de Chine augmentent la production de sources de microalgues d'astaxanthine. En même temps, l'industrie d'exportation de crevettes de l'Inde — la plus grande au monde — nécessite de plus en plus d'additifs alimentaires caroténoïdes pour répondre aux normes de qualité des couleurs d'importation de l'UE [3][5].

Amérique du Sud

Pays Métrique clé Moteur clé
Chili 78% de la part régionale Deuxième plus grand producteur mondial de saumon
Brésil 8,1% TCAC Expansion du détail des compléments en milieu urbain

La demande d'alimentation en astaxanthine pour l'aquaculture de saumon au Chili ancre la position de l'Amérique du Sud, avec des importations annuelles d'astaxanthine de qualité alimentaire dépassant 280 tonnes métriques. Le canal nutraceutique du Brésil est naissant mais croît rapidement alors que les chaînes de pharmacie stockent des marques de compléments antioxydants d'astaxanthine importées des États-Unis et d'Europe.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Émirats Arabes Unis 42% de la part régionale Importations de compléments haut de gamme ; tourisme médical
Arabie Saoudite 7,8% TCAC Investissements en aquaculture Vision 2030
Afrique du Sud 12 M USD (2025) Démographie urbaine soucieuse de la santé

Le marché de l'astaxanthine au MEA reste dépendant des importations, mais les zones d'aquaculture de la mer Rouge en Arabie Saoudite — faisant partie du plan de développement NEOM — pourraient créer une demande locale d'alimentation d'ici 2030. Les canaux de détail et de commerce électronique matures des Émirats Arabes Unis proposent déjà des produits de bien-être pour la peau à base d'astaxanthine de marques mondiales.

Marché de l'astaxanthine par région, 2025-2035

Astaxanthin Market Segmentation

Par source

Segment Métrique clé Principal moteur de la demande
Naturel (Haematococcus pluvialis) 42% de part (2025) Préférence des consommateurs pour les étiquettes propres ; approbations réglementaires
Synthétique 910 M USD (2025) Avantage de coût dans l'alimentation en grande quantité
Dérivé de levure (Phaffia rhodozyma) 9,1% de CAGR Fermentation spécialisée ; positionnement non-OGM
Bactérien/Autre 52 M USD (2025) Plateformes biotechnologiques émergentes

La segmentation par source du marché de l'astaxanthine reflète une tension fondamentale entre le prix et la pureté. La source d'astaxanthine à base de microalgues de Haematococcus pluvialis domine les canaux de suppléments et de cosmétiques, où les consommateurs sont prêts à payer 4 000 à 7 000 USD/kg pour une origine naturelle vérifiée et des formes estérifiées supérieures. L'astaxanthine synthétique — principalement fabriquée par BASF, DSM-Firmenich et NHU — reste le pilier de l'alimentation en astaxanthine pour l'aquaculture du saumon, où la sensibilité au prix l'emporte sur les préoccupations de pureté. La répartition entre l'astaxanthine synthétique et naturaliste évolue progressivement vers le naturel à mesure que les coûts de production diminuent et que les politiques d'approvisionnement des détaillants se resserrent.

L'astaxanthine dérivée de la levure de Phaffia rhodozyma occupe une position de niche mais en forte croissance, attirant les formulateurs qui souhaitent une alternative non-OGM basée sur la fermentation aux microalgues. Le CAGR de 9,1% de ce segment reflète un fort intérêt de la part des marques de suppléments européennes et japonaises cherchant à diversifier leurs approvisionnements.

Par application

Segment Métrique clé Principal moteur de la demande
Alimentation aquacole 47% de part (2025) Exigences de pigmentation pour le saumon et les crevettes
Suppléments alimentaires 9,2% de CAGR Demande de suppléments antioxydants d'astaxanthine
Cosmétiques & Soins personnels 210 M USD (2025) Formulations de bienfaits pour la santé de la peau à base d'astaxanthine
Alimentation & Boissons 8,4% de CAGR Tendance à la fortification des aliments fonctionnels
Nutrition animale 65 M USD (2025) Croissance du marché des suppléments pour animaux de compagnie

L'alimentation aquacole reste l'épine dorsale en volume du marché de l'astaxanthine, consommant plus de 1 200 tonnes métriques par an. Les applications d'alimentation en astaxanthine pour l'aquaculture du saumon représentent à elles seules environ 80% de ce segment, les crevettes et les truites complétant le reste. Les suppléments alimentaires représentent le vecteur de croissance de la plus haute valeur, avec des prix par kilogramme 3 à 5 fois supérieurs à ceux de l'alimentation et une base de consommateurs en expansion, alimentée par le vieillissement démographique et les tendances de santé préventive en Amérique du Nord et en Asie de l'Est.

Par forme

Segment Métrique clé Principal moteur de la demande
Oleorésine/Huile 38% de part (2025) Formulations de capsules molles et cosmétiques
Poudre/Biomasse séchée 650 M USD (2025) Fabrication de prémélanges pour aliments et de comprimés
Concentré liquide 8,7% de CAGR Fortification de boissons et sérums topiques
Granulés/Encapsulés 125 M USD (2025) Livraison améliorée en stabilité pour les aliments fonctionnels

Analyse Concurrentielle

Le marché de l'astaxanthine est modérément concentré, avec les cinq principaux acteurs détenant une part de revenu combinée estimée entre 48 et 55 %. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage de 1 200 à 1 500, indiquant une concentration modérée avec une longue traîne de producteurs régionaux et spécialisés. La concurrence se divise entre l'astaxanthine synthétique et naturelle, les leaders synthétiques (BASF, DSM-Firmenich) rivalisant sur l'échelle et les producteurs naturels (Cyanotech, AstaReal) se distinguant par leur pureté et leur différenciation clinique.

Entreprise Plage de Part de Revenu Estimée Offres Clés pour le Marché de l'Astaxanthine Positionnement Stratégique
BASF SE ~12–16% Lucantin® Pink additifs alimentaires d'astaxanthine synthétique Leader en échelle dans l'alimentation aquacole synthétique
DSM-Firmenich ~10–14% CAROPHYLL® Pink astaxanthine synthétique Ingrédients nutritionnels et alimentaires intégrés
Cyanotech Corporation ~5–8% BioAstin® source d'astaxanthine microalgue hawaïenne Marque naturelle premium ; Kona, Hawaï
AstaReal AB (Fuji Chemical) ~6–9% Capsules et en vrac d'astaxanthine AstaReal® Astaxanthine de qualité clinique ; siège au Japon
BGG (Beijing Gingko Group) ~5–7% AstaZine® astaxanthine de l'installation du Yunnan Plus grand producteur chinois d'astaxanthine
Fenchem Biotek ~3–5% Oleoresine et poudre d'astaxanthine Fabrication sous contrat ; compétitif en coût
Algalif Islande ~2–4% Astaxanthine provenant de bioréacteurs alimentés par géothermie Production durable ; base d'approvisionnement UE
NHU (Zhejiang NHU) ~4–6% Astaxanthine synthétique pour l'alimentation et les suppléments Producteur chinois d'échelle synthétique
Jingzhou Natural Astaxanthin ~2–3% Astaxanthine en vrac dérivée de microalgues Concentration sur le marché chinois domestique
Algatech (Solabia Group) ~2–4% AstaPure® astaxanthine du désert d'Arava Naturel premium ; cluster d'innovation israélien

Actualités et Développements Récents

  • AstaReal AB (janvier 2025) : A obtenu l'approbation FOSHU japonaise pour un nouveau supplément antioxydant à base d'astaxanthine ciblant la santé cognitive chez les adultes de plus de 50 ans [22].
  • BGG (novembre 2024) : A commandé une usine de culture de Haematococcus pluvialis de 120 tonnes/an dans la province du Yunnan, en faisant la plus grande installation de source de microalgues d'astaxanthine au monde [5].
  • Cyanotech Corporation (septembre 2024) : S'est associé à un grand détaillant américain pour lancer des gélules BioAstin® d'astaxanthine pour la santé de la peau dans plus de 2 000 magasins à l'échelle nationale [14].
  • EFSA (juin 2024) : A publié une évaluation de sécurité mise à jour confirmant que l'astaxanthine provenant de Haematococcus pluvialis est sans danger à 8 mg/jour pour les adultes, soutenant l'expansion du marketing de suppléments dans l'UE [11].
  • Algalif Islande (mars 2024) : A sécurisé un financement de 22 millions d'euros en Série C pour tripler la capacité des photobioréacteurs, tirant parti de l'énergie géothermique de l'Islande pour une production d'astaxanthine neutre en carbone [19].
  • BASF SE (décembre 2023) : A lancé une formulation Lucantin® Pink de nouvelle génération avec une biodisponibilité améliorée pour les applications d'alimentation des crevettes sur les marchés d'Asie du Sud-Est [3].
  • Algatech (Groupe Solabia) (août 2023) : A élargi l'accord de distribution AstaPure® avec un groupe cosmétique européen de premier plan pour des sérums d'astaxanthine à bénéfice pour la santé de la peau [9].

Marché de l'astaxanthine Market Report Scope

Paramètre Détails
Portée du marché Marché mondial de l'astaxanthine couvrant la source, l'application, la forme et la segmentation régionale.
Période d'étude 2021–2035
CAGR 7,9 % (2026–2035)
Points de contrôle de la taille du marché 2,10 milliards USD (base 2025); 2,27 milliards USD (2026); 4,18 milliards USD (2035)
Segments à la croissance la plus rapide Compléments alimentaires (par application); dérivés de la levure (par source); Asie-Pacifique (par région)
Entreprises profilées BASF, DSM-Firmenich, Cyanotech, AstaReal, BGG, Fenchem, Algalif, NHU, Jingzhou Natural, Algatech
Devise d'évaluation USD (dollars constants de 2025)

FAQ

Comment l'astaxanthine estérifiée diffère-t-elle de l'astaxanthine sous forme libre en termes de biodisponibilité des suppléments ?
L'astaxanthine estérifiée — la forme dominante dans les extraits de microalgues d'astaxanthine naturelle — nécessite une clivage enzymatique dans l'intestin avant l'absorption. Pourtant, des études cliniques montrent une biodisponibilité comparable ou supérieure par rapport à l'astaxanthine synthétique sous forme libre lorsqu'elle est consommée avec des graisses alimentaires [12]. La plupart des suppléments haut de gamme utilisent des formes estérifiées car elles offrent une plus grande stabilité oxydative pendant la durée de conservation.    
Comment la puissance antioxydante de l'astaxanthine se compare-t-elle à celle d'autres caroténoïdes commerciaux ?
L'astaxanthine démontre une activité d'extinction de l'oxygène singulet 6 000 fois supérieure à celle de la vitamine C et environ 550 fois celle de la vitamine E dans des essais en laboratoire [12]. Cette puissance exceptionnelle positionne la catégorie de suppléments antioxydants à base d'astaxanthine au-dessus des caroténoïdes concurrents comme la lutéine et le bêta-carotène pour les applications de stress oxydatif.
Quelles considérations de durée de conservation affectent la formulation de l'astaxanthine dans les boissons fonctionnelles ?
L'astaxanthine se dégrade rapidement sous la lumière UV et l'exposition à l'oxygène, limitant la durée de conservation non protégée à 3–6 mois dans des matrices liquides [20]. La microencapsulation et l'emballage sous azote prolongent la stabilité à 18–24 mois, rendant les systèmes de livraison en perles et en nanoémulsion critiques pour les fabricants d'aliments fonctionnels entrant sur le marché de l'astaxanthine.
Quelles espèces aquacoles émergentes au-delà du saumon créent une nouvelle demande de nourriture à base d'astaxanthine ?
Les crevettes blanches (Litopenaeus vannamei) et les truites arc-en-ciel sont les consommateurs de nourriture à la croissance la plus rapide, les crevettes représentant à elles seules plus de 180 tonnes métriques de demande annuelle en Asie du Sud-Est [3]. Le doré rouge et l'élevage de koi ornementaux au Japon utilisent également l'astaxanthine pour la pigmentation dans les verticales de niche du marché de l'astaxanthine.
Comment les cadres de crédits carbone s'appliquent-ils à la production d'astaxanthine à base de microalgues ?
La culture en photobioréacteur de Haematococcus pluvialis fixe environ 1,8 kg de CO₂ par kg de biomasse sèche, et des producteurs comme Algalif Islande poursuivent des crédits carbone volontaires selon la méthodologie VCS de Verra [19]. Cela crée un modèle de revenus double — ventes de microalgues d'astaxanthine naturelle plus compensations carbone — qui améliore l'économie des projets pour le marché de l'astaxanthine.
Quels risques liés au paysage de la propriété intellectuelle les nouveaux entrants dans la production d'astaxanthine devraient-ils évaluer ?
Plus de 320 familles de brevets actifs couvrent l'extraction, la formulation et les méthodes de livraison de l'astaxanthine à l'échelle mondiale, avec des détentions concentrées par AstaReal, BASF et BGG [23]. Les nouveaux entrants devraient effectuer des analyses de liberté d'exploitation sur les technologies d'encapsulation et d'extraction au CO₂ supercritique avant de s'engager en capital pour la production sur le marché de l'astaxanthine.    
Auteur
Auteur Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed life sciences journals, clinical publications, and authoritative food & nutraceutical organizations. Key sources included the US Food & Drug Administration (FDA) GRAS Notification Database and New Dietary Ingredient (NDI) filings, European Food Safety Authority (EFSA) Novel Food approvals and food additive regulations, Food and Agriculture Organization (FAO) aquaculture feed statistics, United States Department of Agriculture (USDA) National Agricultural Statistics Service (NASS) for microalgae production data, National Institutes of Health (NIH) Office of Dietary Supplements, National Center for Biotechnology Information (NCBI/PubMed) for clinical efficacy and bioavailability studies, International Association of Dietary Supplement Manufacturers (IASC), Council for Responsible Nutrition (CRN) annual surveys, European Federation of Associations of Health Product Manufacturers (EHPM), Global Organization for EPA and DHA Omega-3s (GOED) for carotenoid market analysis, International Food Additives Council (IFAC), National Institutes of Food and Agriculture (NIFA) funded research on Haematococcus pluvialis cultivation, China's National Health Commission (NHC) for Health Food (Blue Hat) registrations, Japan's Ministry of Health, Labour and Welfare (MHLW) Foods for Specified Health Uses (FOSHU) approvals, EU Eurostat agricultural biotechnology statistics, and trade databases including UN Comtrade and ITC Trade Map for astaxanthin import/export flows.

These sources were employed to gather production volume statistics, regulatory approval status for natural versus synthetic sources, clinical safety and efficacy data, aquaculture feed consumption trends, nutraceutical formulation patterns, and regional import/export landscape analysis for astaxanthin production technologies derived from Haematococcus pluvialis, synthetic petrochemicals, and other sources.


Primary Research

Supply-side and demand-side stakeholders were interviewed during the primary research process to acquire qualitative and quantitative insights into the regional market dynamics, astaxanthin extraction technologies, and formulation applications. Astaxanthin manufacturers (microalgae cultivators), synthetic astaxanthin producers, fermentation technology providers, and OEM/raw material suppliers serving the nutraceutical and cosmetic industries were among the supply-side sources. These sources included CEOs, Chief Scientific Officers, Heads of Microalgae Cultivation Operations, VPs of Extraction Technology, regulatory affairs heads, and commercial directors. Demand-side sources included formulation scientists and procurement leads from dietary supplement brands, aquaculture feed nutritionists and purchasing managers at fish farming operations, R&D directors at functional food & beverage companies, cosmetic chemists developing personal care formulations, and quality assurance managers at contract manufacturing organizations (CMOs) that manufacture softgel, tablet, and liquid dosage forms.

Primary research has confirmed the timelines for the expansion of microalgae cultivation and the upgrading of synthetic production facilities. It has also gathered insights on bioavailability enhancement technologies, pricing strategies for various astaxanthin concentrations (2%, 5%, 10% beadlets vs. oleoresin), and regulatory pathway strategies for novel food applications. Additionally, market segmentation has been validated across natural vs. synthetic sources and dry vs. liquid forms.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (35%), Others (25%)

• By Region: North America (40%), Europe (30%), Asia-Pacific (25%), Rest of World (5%)


Market Size Estimation

Revenue mapping, production volume analysis, and application-specific demand modeling were employed to determine the global market valuation. The methodology comprised the following:

• Identification of over 50 main manufacturers and microalgae cultivators in North America (Cyanotech, Kemin), Europe (Algatechnologies, AstaReal), Asia-Pacific (Fuji Chemical, Zhejiang Medicine, BGG), and Latin America

• Product mapping between naturalistic astaxanthin (Haematococcus pluvialis microalgae, Phaffia yeast fermentation) and synthetic astaxanthin (petrochemical-derived), as well as between dried forms (beadlets, powders, granules) and liquid forms (oleoresin, emulsions, softgels).

• Segmentation based on application, including Food & Beverages (functional foods, fortified beverages), Pharmaceuticals & Nutraceuticals (dietary supplements, softgels, tablets), Animal Feed (salmon aquaculture, poultry, shrimp farming), and Personal Care (uv-protection serums, anti-aging lotions)

• Examination of the annual revenues reported and modeled for astaxanthin portfolios, which includes the upstream microalgae cultivation capacity (measured in hectares of photobioreactors and tubular systems) and downstream extraction yields

• Primary producers and contract cultivation operations are included in the coverage of manufacturers that will account for 75-80% of the global market share in 2024.

• Segment-specific valuations for natural vs. synthetic sub-markets and regional demand matrices are derived through extrapolation using bottom-up (cultivation capacity × extraction efficiency × price per kg by concentration grade by country) and top-down (manufacturer revenue validation, aquaculture feed additive spend analysis) approaches.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















