Marché des aromatiques (2026 - 2035)

Informations sur le rapport d’étude de marché sur les produits aromatiques par type (terpènes, benzénoïdes, produits chimiques à base de musc, autres types), par application (cosmétiques et articles de toilette, savons et détergents, parfums fins, produits ménagers, aliments et boissons, autres applications) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) – Prévisions jusqu’en 2035
ID: MRFR/CnM/0425-HCR 135 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Aromatics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.90%
2025 Market SizeUSD 5.22 Billion
2035 Market SizeUSD 8.39 Billion
Key Players
Givaudan
dsm-firmenich
Symrise AG
IFF
BASF SE
Kao Corporation
Opportunities
  • Precision Fermentation for Nature-Identical Molecules
  • Digital Scent Design and AI-Assisted Formulation
  • Emerging-Market Premiumization in Southeast Asia and Africa

Aromatics Market Summary

Le marché mondial des aromatiques était évalué à 5,22 milliards USD en 2025 et devrait croître de 5,46 milliards USD en 2026 à 8,39 milliards USD d'ici 2035, enregistrant un TCAC de 4,90 % pendant la période de prévision (2026–2035). Le renforcement des réglementations de sécurité chimique à travers l'UE et l'Amérique du Nord — en particulier les amendements REACH visant à la divulgation des sensibilisants — et la commercialisation rapide des voies de production bio-sourcées redéfinissent les structures de coûts et les délais de développement des produits sur le marché des aromatiques. Les engagements de durabilité des entreprises de biens de consommation ont canalisé environ 2,8 milliards USD de dépenses cumulées en R&D vers des plateformes de chimie verte depuis 2022 [1].

Les approches de fermentation et de conversion enzymatique remplacent, dans une mesure croissante, les anciennes routes de synthèse pétrochimique. Les plateformes microbiennes génèrent actuellement des quantités allant du pilote à la commercialisation de limonène, linalool et santalène, une transition accélérée par le programme BioPreferred du USDA et la stratégie chimique pour la durabilité de la Commission européenne [2]. Certaines entreprises ont réalisé des économies de coûts unitaires de 15 à 20 % en déplaçant les lignes de terpènes vers la fermentation à base de levure, ce qui indique un changement plus fondamental loin des matières premières liées au pétrole brut.

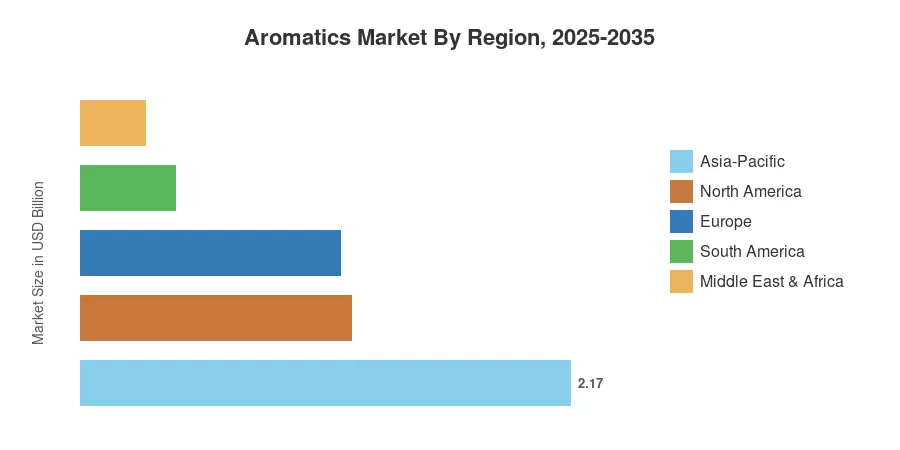
La région Asie-Pacifique détient la plus grande part du marché des aromatiques, avec 41,5 % des revenus de 2025, soutenue par une augmentation à deux chiffres de la consommation de parfums de prestige en Chine et une base de production de produits chimiques spécialisés en développement en Inde. La région affiche également le TCAC le plus rapide à 6,10 % jusqu'en 2035. L'Europe est le deuxième plus grand marché avec 22,0 %, soutenue par la tradition des parfums en France et le cluster industriel de saveurs en Allemagne. Le marché des aromatiques devrait continuer sa croissance axée sur la qualité au cours de la prochaine décennie, avec des tendances de premiumisation et une harmonisation réglementaire restant sur une voie convergente.


• Par type

  • Les terpènes représentaient 41,2 % du marché des aromatiques en 2025, soutenus par des plateformes de fabrication microbienne évolutives.
  • Les produits chimiques musqués devraient se développer à un TCAC de 5,35 % jusqu'en 2035, stimulés par la demande de fixatifs macrocycliques et alicycliques biodégradables.

• Par application

  • Les cosmétiques et les produits de toilette détenaient 36,6 % de part de revenus sur le marché des aromatiques en 2025, reflétant la premiumisation des soins personnels à l'échelle mondiale.
  • Les parfums fins devraient enregistrer un TCAC de 5,52 % jusqu'en 2035, propulsés par la prolifération des marques de niche et la parfumerie artisanale.

• Par région

  • L'Asie-Pacifique a capturé 41,5 % du marché des aromatiques en 2025 et devance toutes les régions avec une prévision de TCAC de 6,10 %.
  • L'Amérique du Nord a contribué à 23,0 % des revenus de 2025, soutenue par des mandats de reformulation à étiquette propre.


Taille du marché et prévisions (2021–2035)

Le modèle de dimensionnement de Market Research Future triangule les données de production du côté de l'offre, l'analyse des flux commerciaux et les enquêtes de consommation en aval dans 25 pays. Les chiffres historiques (2021–2024) s'appuient sur des divulgations financières auditées et des bases de données douanières ; les valeurs prévisionnelles appliquent une trajectoire de TCAC constant ancrée à l'année de base 2025.
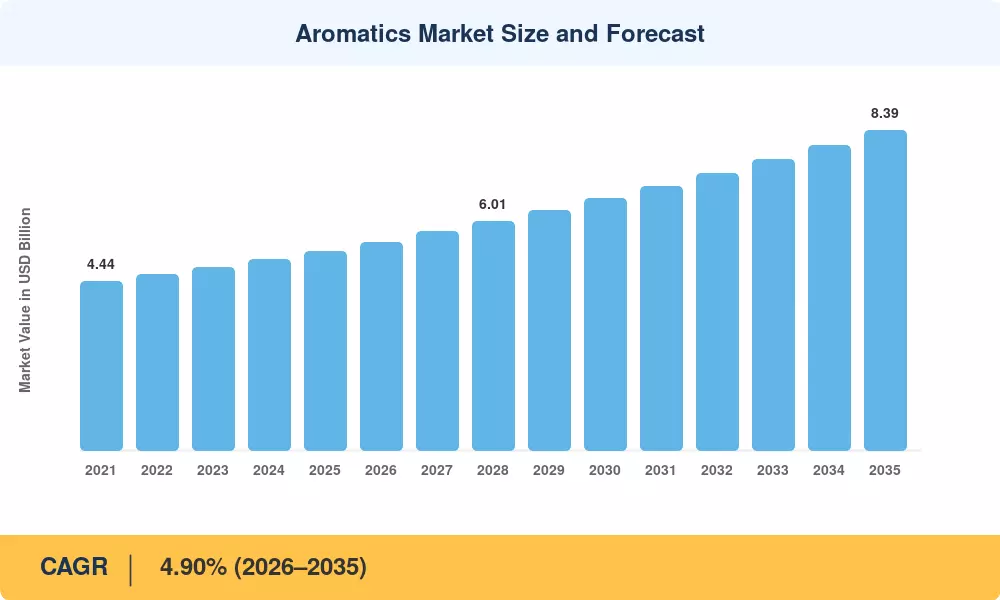
Taille et prévisions du marché des aromatiques
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de l'échelle de production à base de bio et dérivée de la fermentation +0.9% Global À moyen terme (2–4 ans) [2]
Premiumisation dans les parfums fins +0.7% Europe, Amérique du Nord À long terme (≥4 ans)  
Renforcement de la réglementation REACH et TSCA +0.6% Europe, Amérique du Nord À court terme (≤2 ans)
Croissance de la consommation de soins personnels en Asie-Pacifique +0.8% Asie-Pacifique À long terme (≥4 ans)  
Demande d'ingrédients à étiquette propre et identiques naturels +0.5% Global À moyen terme (2–4 ans) [11]
Émergence de marques de parfums de niche et indépendantes +0.4% Amérique du Nord, Europe À moyen terme (2–4 ans)  
Expansion du commerce électronique pour les produits de soins personnels +0.3% Global À court terme (≤2 ans)  


Augmentation de la production à base de bio

Les terpènes dérivés de la fermentation ont évolué de la R&D à la viabilité à l'échelle commerciale. Le marché mondial des produits chimiques à base de bio a atteint une valorisation de 120,16 milliards USD en 2026, avec un taux de croissance annuel composé projeté de 9,6 % jusqu'en 2034. Les mandats d'approvisionnement institutionnels, tels que le programme USDA BioPreferred, fournissent un plancher de demande stable pour plus de 130 catégories, isolant la chaîne d'approvisionnement aromatique contre la volatilité des prix des pétrochimiques conventionnels.


Premiumisation dans les parfums fins

Le marché mondial des parfums a atteint 86,86 milliards USD en 2026, soutenu par un taux de croissance annuel de 10,2 % alimenté par la demande croissante pour des produits artisanaux et premium. Les consommateurs privilégient de plus en plus les ingrédients de haute pureté, naturels et durables. Ce changement oblige les producteurs à adopter des technologies chromatographiques et de distillation avancées, alors que les maisons artisanales recherchent une qualité supérieure pour justifier des stratégies de tarification premium pour les segments de luxe.


Renforcement de la réglementation sous REACH et TSCA

Les cadres réglementaires européens se renforcent, avec le règlement de la Commission (UE) 2023/1545 imposant la divulgation de 56 allergènes de parfum supplémentaires d'ici le 31 juillet 2026. Cela porte le nombre total de substances déclarables à plus de 80. Parallèlement, les évaluations des risques de l'EPA américaine entraînent des exigences pour un traitement en système fermé, augmentant les coûts de conformité et favorisant les producteurs intégrés à grande échelle disposant de capacités analytiques sophistiquées et d'une documentation de sécurité robuste.


Boom de la consommation de soins personnels en Asie-Pacifique

L'Asie-Pacifique reste le principal moteur de croissance, le marché des cosmétiques et des soins personnels devant atteindre 173,4 milliards USD en 2026. L'Inde accélère la fabrication locale grâce à ses programmes d'incitation liés à la production (PLI), qui ont déjà engagé des investissements significatifs dans des intermédiaires chimiques critiques. Associées à la base de consommateurs en expansion de la Chine, ces dynamiques régionales garantissent une augmentation soutenue de la demande en volume à long terme.


Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes sont des estimations directionnelles de la pression négative sur la trajectoire de croissance. Ils ne soustraient pas mécaniquement du CAGR principal.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact
Prix volatils de matière première pétrochimique –0.5% Global À court terme (≤2 ans)
Coûts de reformulation liés aux allergènes –0.4% Europe À moyen terme (2–4 ans)
Risque d'ingrédients contrefaits et adultérés –0.3% Asie-Pacifique, MEA À long terme (≥4 ans)
Concentration de la chaîne d'approvisionnement dans les intermédiaires clés –0.3% Global À moyen terme (2–4 ans)
Réaction des consommateurs contre l'étiquetage synthétique –0.2% Amérique du Nord, Europe À court terme (≤2 ans)


Prix volatils des matières premières pétrochimiques

L'industrie aromatique reste fortement dépendante des matières premières à base de pétrole, le marché mondial des matières premières liquides pétrolières étant évalué à 359,28 milliards USD en 2026. Les producteurs manquant d'intégration verticale subissent une pression importante sur les marges en raison de la volatilité des prix inhérente aux marchés du pétrole brut. Alors que la demande pour ces pétrochimiques fondamentales continue de croître, les petits acteurs font face à des risques persistants concernant les coûts d'approvisionnement et l'instabilité des approvisionnements.


Coûts de reformulation liés aux allergènes

Les nouvelles exigences réglementaires de l'Union européenne, effectives le 31 juillet 2026, imposent la divulgation de 56 allergènes de parfum supplémentaires, élargissant la liste réglementée à 82 substances. Les marques doivent mettre à jour la documentation technique et l'étiquetage des produits pour chaque SKU concerné. Ce fardeau de conformité impacte de manière disproportionnée les fabricants de taille intermédiaire, qui font face à des coûts opérationnels substantiels pour garantir la transparence des ingrédients et la documentation de sécurité selon ces normes régionales de plus en plus strictes.


Ingrédients contrefaits et adultérés

Le marché mondial des parfums contrefaits a atteint une valorisation estimée à plus de 3 milliards USD en 2026. Le commerce illicite représente désormais près de 28 % des ventes mondiales de parfums, sapant gravement le pouvoir de fixation des prix et l'équité de marque des producteurs légitimes. Ces produits non réglementés contiennent souvent des concentrations dangereuses de produits chimiques restreints, présentant à la fois un risque persistant pour la santé publique et un drain économique significatif sur l'industrie.


Aromatics Market Opportunities

Fermentation de précision pour des molécules identiques à celles de la nature

Les avancées en biologie synthétique permettent une production compétitive en coûts de molécules de haute valeur à l'échelle commerciale. Le marché mondial de la fermentation de précision est évalué à 8 milliards USD en 2026, avec un taux de croissance annuel composé prévu de 41 % jusqu'en 2033. Ce secteur offre aux acteurs en place des opportunités critiques pour licencier des technologies de plateforme, éliminant ainsi efficacement la dépendance à des matières premières botaniques rares, dépendantes des conditions météorologiques et géographiquement contraintes.


Conception de parfum numérique et formulation assistée par IA

Le marché de l'intelligence artificielle pour la beauté et les cosmétiques est évalué à 5,3 milliards USD en 2026, avec un taux de croissance annuel de 21,1 %. Les modèles pilotés par l'IA permettent désormais un dépistage rapide des molécules candidates, réduisant considérablement les cycles de développement pour de nouveaux parfums. Le marché des arômes en bénéficie alors que ces pipelines numériques génèrent une demande pour des intermédiaires spécifiques et performants que les catalogues traditionnels ne proposent pas encore.


Premiumisation des marchés émergents en Asie du Sud-Est et en Afrique

La région Asie-Pacifique reste la plus dynamique en matière de consommation de parfums, le marché régional des cosmétiques et des soins personnels devant atteindre 616,9 milliards USD en 2026. L'urbanisation rapide et l'augmentation du revenu disponible en Asie du Sud-Est et au Nigéria positionnent ces régions comme de grands moteurs de volume inexploités, offrant aux producteurs d'arômes un potentiel de croissance significatif à long terme alors que les dépenses en parfums par habitant s'alignent progressivement sur les moyennes mondiales.


Chimie circulaire et valorisation des déchets

L'industrie mondiale des agrumes génère environ 15 millions de tonnes de déchets de transformation, y compris des écorces et de la pulpe, chaque année. La valorisation de ces sous-produits en fractions de terpènes de haute pureté transforme une responsabilité environnementale significative en une matière première durable. Le marché des arômes peut tirer parti de cette circularité pour répondre aux exigences croissantes des propriétaires de marques en matière de reporting ESG et de sourcing durable vérifiable, tout en améliorant les structures de coûts de production globales.


Modèles de parfum par abonnement et vente directe au consommateur

Les marques de parfum DTC ont levé plus de 600 millions USD en financement de capital-risque entre 2022 et 2024. Leurs cycles d'itération de produits rapides et leurs lancements en petites séries créent une demande pour des fournisseurs du marché des arômes agiles et réactifs capables de livrer des mélanges personnalisés à des quantités minimales de commande plus faibles. Ce changement de modèle économique offre des opportunités d'expansion des marges pour les producteurs spécialisés de taille intermédiaire.


Aromatics Market Future Outlook

Transformation de la chaîne d'approvisionnement pilotée par la biotechnologie

D'ici 2030, les molécules dérivées de la fermentation et synthétisées enzymatiquement devraient représenter plus de 25 % de la production mondiale de terpènes, contre environ 8 % en 2024 [2]. Ce changement va comprimer les structures de coûts à travers le marché des arômes tout en permettant la production de nouvelles molécules qui ne peuvent pas être extraites économiquement de sources botaniques. Les entreprises qui investissent tôt dans la propriété intellectuelle des plateformes microbiennes captureront une valeur disproportionnée alors que les propriétaires de marques privilégient l'approvisionnement identique à la nature.

Outils numériques et IA redéfinissant le développement de produits

L'intelligence artificielle réduit les délais de développement des fragrances de 18 à 24 mois à moins de six mois dans les maisons leaders [17]. Les modèles prédictifs qui relient la structure moléculaire à la perception olfactive génèrent des composés aromatiques candidats à un rythme que les approches traditionnelles d'essai-erreur ne peuvent égaler. Le marché des arômes connaîtra une demande accrue pour une production rapide en petites séries, une fabrication sous contrat flexible et des chaînes d'approvisionnement intégrées numériquement capables de soutenir des cycles d'innovation accélérés.

Pression sur les rapports ESG et les émissions de portée 3

La directive de l'UE sur le reporting de durabilité des entreprises (CSRD), en vigueur à partir de 2024, exige la divulgation des émissions de portée 3 de plus de 50 000 entreprises [19]. Les propriétaires de marques en aval transmettent ces exigences aux fournisseurs en amont du marché des arômes, exigeant des données sur l'empreinte carbone au niveau des ingrédients. Les producteurs disposant de données vérifiées sur l'évaluation du cycle de vie et de voies de production à faible émission de carbone obtiendront un statut de fournisseur privilégié, tandis que les retardataires risquent d'être exclus des listes de sélection des achats.

Convergence réglementaire à travers les principaux marchés

ECHA, US EPA et le MEE de la Chine s'orientent vers une plus grande harmonisation des méthodologies d'évaluation de la sécurité chimique, réduisant la fragmentation qui a historiquement compliqué le commerce mondial du marché des arômes . Le cadre d'acceptation mutuelle des données de l'OCDE s'élargit pour couvrir des points de terminaison supplémentaires pertinents pour les allergènes de fragrance, ce qui pourrait réduire de moitié les coûts d'enregistrement pour les producteurs opérant dans plusieurs juridictions d'ici 2030.


Analyse de la part de marché régionale

Région Métrique clé (2025) Thèmes d'investissement principaux
Asie-Pacifique 41,5 % de part de marché Expansion de la capacité, incitations PLI, adoption de parfums de prestige
Amérique du Nord 23,0 % de part de marché Reformulation à étiquette propre, mandats d'approvisionnement bio-basés
Europe 22,0 % de part de marché Conformité REACH, standards de parfumerie artisanale et de durabilité
Amérique du Sud 0,42 milliard USD Valorisation des déchets d'agrumes, renforcement de la capacité F&F domestique
Moyen-Orient & Afrique 5,52 % TCAC (2026–2035) Demande de parfums haut de gamme, ingrédients certifiés halal
Total 5,22 milliards USD —

Le marché aromatique présente une empreinte géographique concentrée, avec trois régions — Asie-Pacifique, Amérique du Nord et Europe — représentant collectivement plus de 86 % des revenus de 2025. Les dynamiques régionales reflètent les environnements réglementaires locaux, le pouvoir d'achat des consommateurs et la maturité des infrastructures de fabrication.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 68 % de la part régionale Modernisation de la TSCA, marques de parfum DTC
Canada 4,65 % TCAC Alignement de la réglementation sur la beauté propre avec l'UE
Mexique 0,11 milliard USD Fabrication sous contrat pour les soins personnels


Le marché aromatique de l'Amérique du Nord (détenant 68 %) bénéficie d'un écosystème de produits de consommation mature et d'une modernisation réglementaire proactive. Les évaluations de risque TSCA en cours de l'EPA des États-Unis incitent à reformuler loin des benzenoïdes hérités, tandis que les mises à jour de la Proposition 65 de Californie maintiennent la pression sur la transparence des ingrédients. L'alignement du Canada (TCAC de 4,65 %) avec les normes de divulgation des allergènes de l'UE crée un corridor réglementaire harmonisé qui simplifie le commerce transfrontalier pour les producteurs conformes.

Europe

Pays Métrique clé Moteur clé
Allemagne 4,80 % TCAC Cluster de saveurs industrielles et de produits chimiques spécialisés
Royaume-Uni 0,17 milliard USD Divergence REACH du Royaume-Uni post-Brexit
France 26 % de la part régionale Écosystème de parfumerie de Grasse, marques de luxe
Italie 0,11 milliard USD Fabrication de cosmétiques et de soins personnels
Espagne 3,95 % TCAC Exportations de terpènes dérivés des agrumes
Pays nordiques 0,06 milliard USD Préférences des consommateurs axées sur la durabilité
Russie 3,60 % TCAC Substitution des importations dans les composés de parfum
Reste de l'Europe 0,12 milliard USD Centres de fabrication sous contrat en Pologne, en République tchèque


La position de l'Europe sur le marché aromatique est ancrée par la région de Grasse en France — le cœur historique de la parfumerie mondiale — et l'infrastructure intégrée de fabrication chimique de l'Allemagne (TCAC de 4,8 %). La stratégie chimique du Pacte vert européen pour la durabilité accélère l'adoption d'alternatives bio-basées. En même temps, les propositions d'ECHA sur l'élargissement des restrictions sur les allergènes créent à la fois des coûts de conformité et des fossés concurrentiels pour les producteurs technologiquement avancés .

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 38 % de la part régionale Essor des parfums de prestige, échelle de production domestique
Inde 6,85 % TCAC Schéma PLI pour produits chimiques spécialisés
Japon 0,24 milliard USD R&D avancée sur les muscs synthétiques
Corée du Sud 5,90 % TCAC Innovation d'ingrédients K-beauty
ASEAN 0,19 milliard USD Consommation émergente de soins personnels
Reste de l'Asie-Pacifique 4,70 % TCAC Australie, Taïwan, transformation des ingrédients


La région Asie-Pacifique domine le marché aromatique avec la plus grande part et la trajectoire de croissance la plus rapide. La Chine détient 38 % de la part de marché APAC. Cependant, ses dépenses par habitant en parfums ont à peu près triplé depuis 2018, mais restent bien en dessous des niveaux occidentaux, indiquant un potentiel d'expansion continue. Les investissements en produits chimiques spécialisés soutenus par le PLI en Inde créent de nouvelles capacités de fabrication pour les terpènes et les intermédiaires de musc, réduisant la dépendance historique de la région aux importations européennes [8].

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 62 % de la part régionale Approvisionnement en sous-produits d'agrumes, grand marché des soins personnels
Argentine 0,07 milliard USD Distillation d'huiles essentielles pour l'exportation
Reste de l'Amérique du Sud 4,25 % TCAC Demande croissante de cosmétiques domestiques


La position du Brésil en tant que plus grand producteur de jus d'orange au monde, détenant 62 % de la part de marché, lui confère un avantage structurel dans la production de terpènes dérivés des agrumes. Le secteur des soins personnels du pays — le quatrième plus grand au monde — fournit une base de demande domestique robuste pour le marché aromatique, tandis que les exportations d'huile de citron argentines servent des clients européens et nord-américains.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 5,80 % TCAC Diversification Vision 2030, parfumerie à base d'oud
Émirats Arabes Unis 34 % de la part régionale Pôle de parfums de luxe, commerce de réexportation
Afrique du Sud 0,03 milliard USD Porte d'entrée de la fabrication régionale
Égypte 4,90 % TCAC Distillation d'huiles essentielles (jasmin, géranium)
Reste du MEA 0,04 milliard USD Demande naissante de soins personnels


La profonde affinité culturelle du Moyen-Orient pour la parfumerie stimule une consommation de niveau premium qui dépasse la plupart des marchés mondiaux sur une base par habitant. Le programme de diversification économique Vision 2030 de l'Arabie Saoudite inclut un soutien explicite à la fabrication chimique en aval, créant de nouvelles capacités sur le marché aromatique dans la région. La contribution de l'Afrique reste modeste mais croît à mesure que l'urbanisation élargit l'accès aux produits de soins personnels de marque.


Marché des aromatiques par région, 2025-2035

Aromatics Market Segmentation

Par type

Segment Métrique clé (2025) Principal moteur de la demande
Terpènes 41,2 % de part de marché Échelle de production bio-sourcée, approvisionnement en sous-produits d'agrumes
Benzenoïdes 1,49 milliard USD Applications de solvant industriel et intermédiaire
Produits chimiques musqués 5,35 % TCAC (2026–2035) Demande de fixatif macrocyclique biodégradable
Autres types 0,70 milliard USD Aldéhydes spéciaux, phénoliques, lactones


Les terpènes conservent leur position dominante sur le marché des arômes grâce à leur polyvalence dans les formulations de parfums, d'arômes et de produits de nettoyage. Le D-limonène à lui seul représente le plus grand volume de molécule unique dans le segment, bénéficiant d'une abondante matière première à base d'écorces d'agrumes et de voies de fermentation établies. La production microbienne de santalène et de farnésène ajoute des molécules de haute valeur au portefeuille de terpènes, soutenant l'expansion des marges.

Les produits chimiques musqués représentent le segment de type à la croissance la plus rapide sur le marché des arômes. Les muscs alicycliques et macrocycliques de quatrième génération répondent aux préoccupations de biodégradabilité qui ont conduit à des restrictions sur les nitro-muscs et les muscs polycycliques lors de cycles réglementaires précédents. Les parfumeurs spécifient de plus en plus ces fixatifs de nouvelle génération pour des applications de parfumerie fine et de soins personnels haut de gamme, entraînant une croissance à deux chiffres des grades spéciaux.

Par application

Segment Métrique clé (2025) Principal moteur de la demande
Cosmétiques et articles de toilette 36,6 % de part de marché Premiumisation mondiale, hybrides de soins de la peau et de parfum
Savons et détergents 1,17 milliard USD Innovation en matière de lessive parfumée et de soins à domicile
Parfums fins 5,52 % TCAC (2026–2035) Prolifération des marques de niche, parfumerie artisanale
Produits ménagers 0,53 milliard USD Demande de soins de l'air et d'agents neutralisants les mauvaises odeurs
Alimentation et boissons 4,55 % TCAC (2026–2035) Réglementations sur les arômes identiques naturels
Autres applications 0,24 milliard USD Agents masquants industriels, aromathérapie


Les cosmétiques et articles de toilette consomment la plus grande part du marché des arômes, soutenus par l'intégration des parfums dans les formulations de soins de la peau, de soins capillaires et de cosmétiques colorés. La premiumisation à tous les niveaux de prix — des gels douche de masse aux sérums de prestige — soutient la demande pour des profils de parfum différenciés et des ingrédients de haute pureté.

Les parfums fins affichent la croissance la plus rapide du segment d'application sur le marché des arômes. L'explosion des marques de parfumerie indépendantes et de niche a élargi l'espace de rayonnage et le choix des consommateurs, avec plus de 2 000 nouveaux lancements de parfums enregistrés dans le monde en 2024 seulement. Ces marques privilégient des composés aromatiques distinctifs, parfois non conventionnels, qui commandent des prix plus élevés par kilogramme que les grades de base.


Analyse Concurrentielle

Le marché aromatique présente une concentration moyenne, les cinq principaux acteurs détenant environ 35–42 % des revenus mondiaux. L'indice Herfindahl-Hirschman (HHI) se situe dans la plage modérée (~800–1,200), reflétant un mélange de multinationales intégrées et de producteurs régionaux spécialisés. La concurrence se concentre sur l'étendue des molécules, la capacité de conformité réglementaire, les références en matière de durabilité et la profondeur du pipeline de R&D.

Entreprise Plage estimée de part de revenu Offres clés pour le marché aromatique Positionnement stratégique
Givaudan ~8–11% Terpènes, muscs, molécules captives propriétaires Intégré verticalement, conception de parfum activée par IA
dsm-firmenich ~7–10% Ingrédients identiques à la nature, plateformes de biotechnologie Échelle tirée par des fusions, leadership en durabilité
Symrise AG ~6–9% Menthol, vanilline, muscs spécialisés Approvisionnement responsable basé sur un code de conduite
IFF ~5–8% Benzenoïdes, dérivés de citral et encapsulation Large portefeuille après l'acquisition de DuPont N&B
BASF SE ~4–7% Chaîne de citral, géraniol, linalool Plateforme pétrochimique intégrée en amont
Kao Corporation ~3–5% Composés aromatiques pour les soins personnels, tensioactifs Force de distribution en Asie-Pacifique
Takasago International ~3–5% L-menthol, muscs, R&D en chimie verte Siège au Japon avec portée mondiale
Mane SA ~2–4% Extraits naturels, molécules captives Entreprise familiale, héritage de Grasse
Robertet Group ~2–4% Matériaux bruts naturels, huiles essentielles Chaîne d'approvisionnement botanique intégrée verticalement
Privi Speciality Chemicals ~2–3% Muscs macrocycliques, produits chimiques aromatiques, intermédiaires Base de fabrication indienne compétitive en termes de coûts


Actualités récentes & Développements


  • BASF (juin 2026)—Lancement de Micadelva™, un ingrédient de parfum d'agrumes non allergène et renouvelable, accompagné d'un nouveau cadre d'innovation "Safe-by-Design" pour le développement de parfums à l'épreuve du temps.
  • Givaudan (juillet 2026)—Annonce d'une collaboration stratégique et d'un investissement en capital dans Microcaps AG pour développer la technologie de microencapsulation de précision pour des parfums fins non alcoolisés performants.
  • dsm-firmenich (janvier 2026)—Désignation de "Badiane Givrée" comme son Arôme de l'Année 2026, utilisant sa technologie propriétaire Freezestorm™ pour offrir des sensations de fraîcheur et aromatiques multidimensionnelles.


Marché des aromatiques Market Report Scope

Paramètre Détails
Portée du marché Marché aromatique mondial couvrant la production, le commerce et la consommation de produits chimiques aromatiques.
Période d'étude 2021–2035
CAGR 4,90 % (2026–2035)
Taille du marché (2025) 5,22 milliards USD
Taille du marché (2035) 8,39 milliards USD
Segment à la croissance la plus rapide Produits chimiques musqués (par type); Parfums fins (par application); Asie-Pacifique (par région)
Entreprises profilées Givaudan, dsm-firmenich, Symrise AG, IFF, BASF SE, Kao Corporation, Takasago International, Mane SA, Robertet Group, Privi Speciality Chemicals
Devise d'évaluation Milliards USD

FAQ

Comment les réglementations sur les allergènes affectent-elles les stratégies de sélection des ingrédients pour les acheteurs de parfums ?
Les restrictions croissantes sur les allergènes de l'ECHA obligent les acheteurs à pré-sélectionner les formulations par rapport aux listes de substances restreintes en évolution avant l'approvisionnement. S'approvisionner auprès de producteurs disposant de plateformes d'intelligence réglementaire intégrées réduit le risque de reformulation et accélère la conformité .
Quels sont les principaux facteurs de diligence raisonnable lors de l'évaluation d'un fournisseur de produits chimiques aromatiques ?
Priorisez la certification GMP, la conformité à l'IFRA, la traçabilité des matières premières au produit fini, et les données documentées sur le carbone de portée 3. Les fournisseurs offrant une vérification analytique interne de la pureté livrent généralement moins de rejets de lots [15].
Comment la production basée sur la fermentation modifie-t-elle la dynamique des prix des terpènes ?
La fermentation découple la tarification des terpènes de la volatilité du pétrole brut et des cultures d'agrumes, offrant des contrats à long terme plus stables. Les acheteurs peuvent négocier des accords à prix fixe qui étaient impraticables sous les modèles d'approvisionnement en pétrochimie [2].
Quel rôle l'IA joue-t-elle dans l'accélération des délais de développement des parfums ?
Les plateformes alimentées par l'IA examinent des milliers de molécules candidates par rapport aux modèles de récepteurs olfactifs en quelques heures, réduisant les cycles de développement jusqu'à 40 %. Les premiers utilisateurs bénéficient d'un accès précoce à de nouveaux profils olfactifs avant leurs concurrents [17].
Comment les acheteurs doivent-ils évaluer les références de biodégradabilité des produits chimiques musqués ?
Demandez des données de test OECD 301/302 et vérifiez que les variantes de musc du fournisseur sont macrocycliques ou alicycliques, et non des structures de musc nitro ou polycycliques héritées. Les certifications d'éco-toxicité tierces ajoutent de la confiance à l'approvisionnement [15].
Quels risques de chaîne d'approvisionnement les équipes d'approvisionnement doivent-elles surveiller sur le marché aromatique ?
La dépendance à une seule source de menthol chinois et d'intermédiaires de terpènes indiens pose un risque de concentration. Les stratégies de double approvisionnement et les tampons de stock de sécurité de 8 à 12 semaines atténuent l'exposition aux perturbations .
Y a-t-il des applications émergentes au-delà des utilisations traditionnelles de parfum et de saveur ?
Les solvants à base de terpènes gagnent en popularité dans le nettoyage industriel et les formulations d'adjuvants agricoles en tant qu'alternatives à faibles COV. Ces applications adjacentes pourraient représenter 5 à 7 % de la demande totale du marché aromatique d'ici 2030 [18].
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, industry publications, and authoritative chemical industry organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Fragrance Association (IFRA), Research Institute for Fragrance Materials (RIFM), International Council of Chemical Associations (ICCA), American Chemistry Council (ACC), European Chemical Industry Council (Cefic), China Petroleum and Chemical Industry Federation (CPCIF), International Energy Agency (IEA), US Energy Information Administration (EIA), Organization of the Petroleum Exporting Countries (OPEC), International Monetary Fund (IMF) Commodity Price Database, World Bank Commodity Markets, UN Comtrade Database, US Census Bureau Chemical Industry Data, Eurostat Chemicals Production Statistics, and national chemical ministry reports from key markets including China, India, Japan, South Korea, Germany, and the United States. These sources were used to collect production capacity data, regulatory compliance frameworks, safety and toxicity studies, feedstock price trends, trade flow analysis, and market landscape assessment for benzene, toluene, p-xylene, o-xylene, and other aromatic compounds across additive and solvent applications.


Primary Research

Primary research validated market segmentation, confirmed capacity expansion timelines, and gathered insights on feedstock sourcing strategies, pricing dynamics, sustainability transition pathways, and substitution trends by interviewing supply-side and demand-side stakeholders. Supply-side sources included CEOs, VPs of Manufacturing & Operations, regulatory affairs heads, and commercial directors from aromatic compound manufacturers, petrochemical refiners, and fragrance & flavor houses. CEOs, VPs of Manufacturing & Operations, heads of regulatory affairs, and commercial directors from producers of aromatic compounds, petrochemical refiners, and fragrance and flavor houses were examples of supply-side sources. Procurement heads from paint and coatings formulators, adhesive producers, pharmaceutical R&D directors, chemical process engineers, and sourcing managers from specialty chemical distributors and industrial end users were examples of demand-side sources. Market segmentation, capacity growth schedules, feedstock sourcing tactics, pricing dynamics, sustainability transition paths, and substitute patterns were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across benzene, toluene, p-xylene, o-xylene, and other aromatic compound categories

Analysis of reported and modeled annual revenues specific to aromatic compound portfolios

Coverage of manufacturers representing 70–75% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for additive and solvent applications across paint & coatings, adhesives, pharmaceuticals, chemicals, and other end-use industries

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Magnesium Sulfate Market – Forecast till 2027
Étude de cas
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















