Marché du sulfate d'ammonium (2026 - 2035)

Rapport d'étude de marché sur le sulfate d'ammonium Informations par type de produit (solide, liquide), application (engrais, industriel, pharmaceutique, alimentation et boissons, traitement de l'eau, teinture textile) et par région (Amérique du Nord, Europe, Asie-Pacifique et reste du monde) - Prévisions jusqu'en 2035
ID: MRFR/CnM/0222-CR 272 Pages Chitranshi Jaiswal Last Updated: September 12, 2026
Ammonium Sulphate Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.95%
2025 Market SizeUSD 6.10 Billion
2035 Market SizeUSD 9.88 Billion
Key Players
BASF SE
Nutrien Ltd
Evonik Industries
ArcelorMittal
Lanxess AG
OCI NV
Opportunities
  • Precision Sulfur Application via Digital Agriculture Platforms
  • Emerging Market Fertilizer Infrastructure Development
  • Industrial By-Product Valorization and Circular Economy Models

Ammonium Sulphate Market Summary

Le marché du sulfate d'ammonium était évalué à 6,10 milliards USD en 2025, avec une période de prévision commençant à 6,40 milliards USD en 2026 et projetée pour atteindre 9,88 milliards USD d'ici 2035, s'étendant à un TCAC de 4,95 % pendant 2026–2035. La demande alimentaire mondiale croissante, associée aux programmes de subventions gouvernementales pour les engrais en Inde, au Brésil et en Asie du Sud-Est, a catalysé des investissements soutenus dans les engrais azotés et les engrais sulfates. Le programme de subvention basé sur les nutriments (NBS) du gouvernement indien a alloué plus de 7,5 milliards USD au soutien des engrais en 2024 seulement, stimulant directement l'acquisition d'engrais agrochimiques, y compris le sulfate d'ammonium [2].

Un changement notable est en cours dans la façon dont les agriculteurs abordent les additifs de nutriments du sol. Les régimes traditionnels riches en urée sont complétés — et dans certaines régions remplacés — par des produits chimiques de nutrition des cultures équilibrés qui fournissent à la fois de l'azote et du soufre en une seule application. Les engrais solubles dans l'eau et les produits chimiques de qualité engrais mélangés gagnent en popularité à mesure que les plateformes d'agriculture de précision se développent. L'Association internationale des engrais (IFA) a estimé que la consommation mondiale d'engrais sulfuriques a dépassé 7,8 millions de tonnes en 2024, en hausse de 4,2 % par rapport à l'année précédente, reflétant une demande plus forte pour des formulations à double nutriment [3].

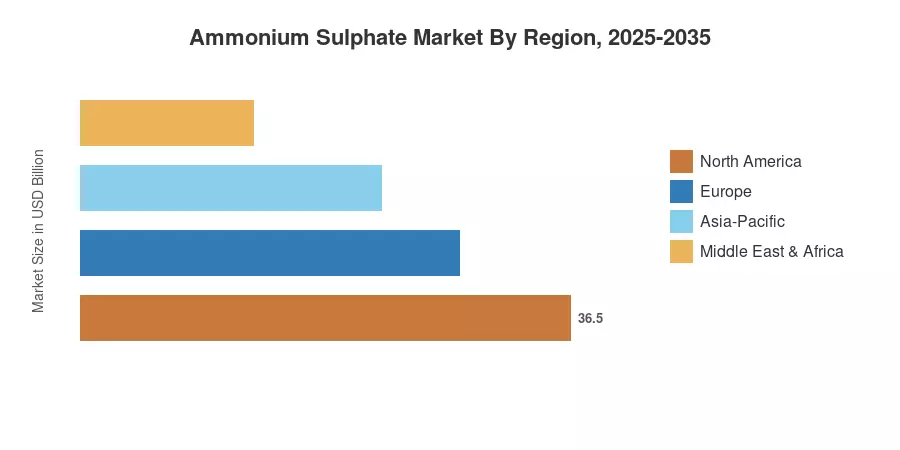
La Amérique du Nord représente environ 33 % du marché du sulfate d'ammonium, soutenue par des programmes de supplémentation en soufre dans la ceinture de maïs du Midwest américain. La région Asie-Pacifique représente la région à la croissance la plus rapide, enregistrant un TCAC prévisionnel de 5,8 %, propulsée par l'intensification agricole en Inde et en Chine. L'Europe détient la deuxième plus grande part avec environ 24 %, soutenue par les politiques de gestion intégrée des nutriments de l'UE. La trajectoire jusqu'en 2035 indique une croissance soutenue à un chiffre moyen unique, alors que les sols déficients en soufre et l'augmentation des superficies de cultures protéiques maintiennent la demande fermement sur une courbe ascendante.

Principaux enseignements du rapport

• Par utilisation finale

  • Le sulfate d'ammonium solide représente environ 72 % du marché du sulfate d'ammonium, soutenu par la demande granulaire et cristalline dans l'agriculture extensive
  • Le sulfate d'ammonium liquide croît à un TCAC de 6,1 % jusqu'en 2035 alors que l'adoption de la fertigation et des pulvérisations foliaires s'accélère parmi les producteurs de cultures spécialisées

• Par application

  • Les applications d'engrais représentent une valeur de 5,19 milliards USD en 2025, reflétant la domination du sulfate d'ammonium en tant qu'engrais azoté pour les cultures en rangées
  • L'utilisation d'additifs alimentaires et pour animaux se développe à un TCAC de 5,4 %, soutenue par la demande d'engrais sulfates de qualité alimentaire pour l'enrichissement en protéines et le conditionnement de la pâte
  • Les applications pharmaceutiques contribuent à environ 4 % de la part de marché, servant d'agent de précipitation des protéines dans la production biopharmaceutique

• Par région

  • L'Amérique du Nord mène le marché du sulfate d'ammonium avec environ 33 % de part, soutenue par des programmes de gestion des carences en soufre pour le maïs et le soja
  • La région Asie-Pacifique est la région à la croissance la plus rapide, atteignant un projeté de 3,12 milliards USD d'ici 2035 alors que la demande d'additifs de nutriments du sol explose

Taille du marché et prévisions (2021–2035)

La série de tailles de marché ci-dessous intègre une analyse de production et de flux commercial ascendante avec une modélisation de la consommation côté demande à travers 35 pays. Les chiffres historiques (2021–2024) proviennent des bases de données douanières, des enregistrements d'expédition des producteurs et des statistiques de balance des nutriments de la FAO. Les valeurs prévisionnelles (2026–2035) appliquent une trajectoire de croissance composée calibrée contre les projections de production agricole macroéconomiques et les tendances d'acquisition d'engrais soutenues par des politiques.
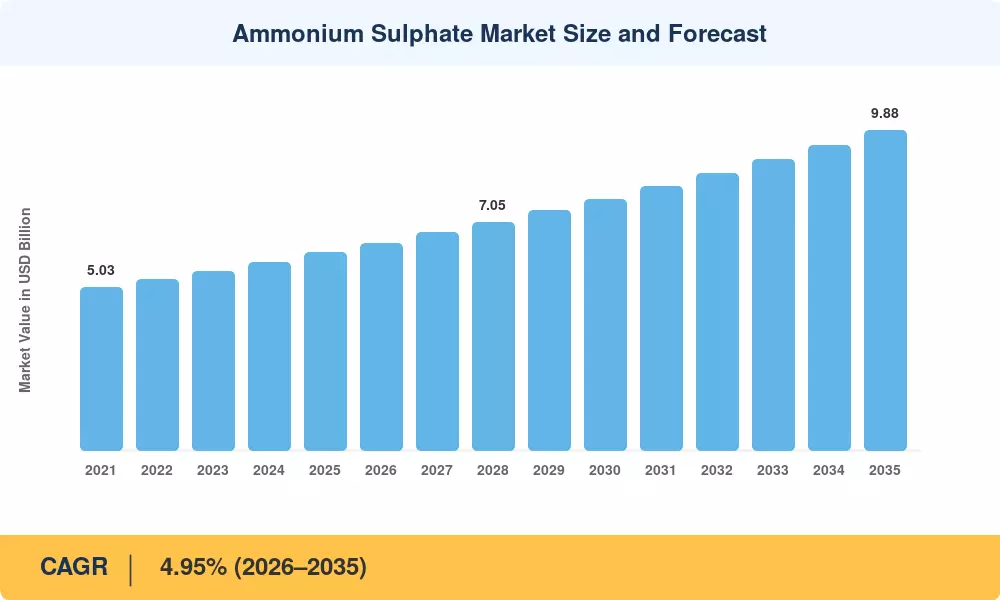
Taille et prévisions du marché du sulfate d'ammonium
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la population mondiale et de la demande alimentaire +1.1% Global À long terme (≥4 ans) [2]
Remédiation des sols déficients en soufre +0.9% Amérique du Nord, Europe À moyen terme (2–4 ans) [6]
Programmes de subvention gouvernementale pour les engrais +0.8% Asie-Pacifique, Amérique du Sud À court terme (≤2 ans) [2]
Expansion des superficies cultivées en cultures riches en protéines +0.6% Amérique du Nord, Amérique du Sud À moyen terme (2–4 ans) [3]
Croissance des engrais solubles dans l'eau et de la fertigation +0.5% Asie-Pacifique, MEA À moyen terme (2–4 ans) [11]
Approvisionnement en sous-produits industriels provenant de caprolactame et des usines de coke +0.4% Europe, Asie-Pacifique À long terme (≥4 ans)
Intégration de l'agriculture de précision avec des additifs nutritifs pour le sol +0.3% Amérique du Nord, Europe À long terme (≥4 ans) [15]

Croissance de la population mondiale et pression sur la sécurité alimentaire

Le monde a ajouté plus de 71 millions de personnes en 2024 selon les estimations du Bureau du recensement des États-Unis, et l'ONU prévoit 9,7 milliards d'habitants d'ici 2050 [2]. Ce moteur démographique augmente directement les besoins caloriques, poussant les agriculteurs vers des produits chimiques de nutrition des cultures à haute efficacité tels que le sulfate d'ammonium. Des pays comme l'Inde — où l'agriculture emploie près de 42 % de la main-d'œuvre — ont répondu par des mandats d'approvisionnement élargis pour les engrais azotés.

Déficit en soufre dans les sols agricoles mondiaux

Des décennies de fertilisation intensive en NPK avec une forte teneur en azote ont réduit les réserves de soufre dans les sols du Corn Belt américain, des Prairies canadiennes et du Nord de l'Europe. Une enquête récente rapporte que plus de 90 % des champs de maïs américains sont actuellement sous-optimaux en soufre, laissant un déficit de supplémentation annuel d'environ 1,8 million de tonnes [6]. La composition double azote-soufre du sulfate d'ammonium en fait la solution préférée pour les engrais sulfates dans ces régions faibles. Dans les études de terrain de l'USDA, les rendements de maïs dans les parcelles traitées au soufre étaient en moyenne de 8 à 12 % plus élevés que les témoins non traités, confirmant l'argument économique pour l'adoption [6].

Programmes de subvention et d'approvisionnement gouvernementaux

Les systèmes de subvention en Inde (NBS), au Brésil (Plano Safra) et en Indonésie (pupuk bersubsidi) dirigent près de 15 milliards USD par an vers l'achat d'engrais [2][8]. Ces programmes fournissent des planchers de demande garantis en listant expressément des engrais agrochimiques tels que le sulfate d'ammonium sur leurs listes de produits approuvés. Au Brésil, le Plano Safra 2024-2025 a prévu 400,6 milliards BRL en prêts agricoles, dont environ 12 % sont destinés à l'achat de produits chimiques de qualité engrais [8].

Expansion des superficies cultivées en cultures protéiques

La superficie mondiale de soja plantée en 2024 était de plus de 134 millions d'hectares, y compris le Brésil avec 46 millions d'hectares, en hausse de 3,8 % d'une année sur l'autre [3]. Les soja, colza et légumineuses sont des cultures à forte demande en soufre pendant la synthèse des protéines, et le sulfate d'ammonium est un important complément pour le sol. Selon les statistiques de la FAOSTAT, les rendements mondiaux de soja sont passés de 2 810 kg/ha en 2022 à 2 920 kg/ha en 2023, ce qui est en partie dû à une fertilisation réussie avec du soufre [3].

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Concurrence des solutions d'urée et d'UAN −0.5% Global À court terme (≤2 ans) [16]
Réglementation environnementale sur le ruissellement de sulfate −0.4% Europe, Amérique du Nord À moyen terme (2–4 ans) [10]
Volatilité des prix des matières premières (acide sulfurique, ammoniac) −0.3% Global À court terme (≤2 ans) [17]
Contraintes logistiques et de stockage pour les produits hygroscopiques −0.2% Amérique du Sud, Afrique À long terme (≥4 ans) [18]
Transition vers des engrais à libération lente et à efficacité améliorée −0.2% Amérique du Nord, Europe À moyen terme (2–4 ans) [15]

Presse concurrentielle de l'urée et de l'UAN

L'urée reste la matière première d'engrais azotés la plus échangée dans le monde, 15-25 % moins chère que le sulfate d'ammonium sur une base par unité d'azote dans la plupart des marchés [16]. L'urée est une alternative moins chère dans les zones où la carence en soufre n'est pas un problème dans les exploitations agricoles. En conséquence, la capacité du marché du sulfate d'ammonium à pénétrer les zones avec un sol riche en soufre, comme certaines régions de l'Asie du Sud-Est et de l'Afrique subsaharienne, est ainsi restreinte. Les solutions liquides d'UAN font également baisser les prix des applications d'engrais agrochimiques mélangés.

Réglementation environnementale du ruissellement de sulfate

Aux États-Unis, plusieurs États du Midwest ont introduit des plans de gestion des nutriments volontaires — et dans certains cas obligatoires — qui limitent l'application de soufre à 25 kg/ha par saison dans les bassins versants sensibles. Ces contraintes peuvent ralentir l'adoption de produits chimiques de nutrition des cultures contenant du sulfate dans des zones géographiques sensibles sur le plan environnemental.

Volatilité des prix des matières premières

Les coûts de production du sulfate d'ammonium sont liés aux prix de l'ammoniac et de l'acide sulfurique, qui ont tous deux connu des fluctuations de 20 à 35 % entre 2022 et 2024 en raison des perturbations des prix du gaz naturel et des changements de production des raffineries [17]. L'approvisionnement en sous-produits de la fabrication de caprolactame crée une imprévisibilité supplémentaire — lorsque la demande de nylon faiblit, les volumes de sulfate d'ammonium en sous-produit augmentent et font baisser les prix au comptant, comprimant les marges pour les producteurs synthétiques et ajoutant de l'incertitude aux perspectives de prix du marché du sulfate d'ammonium.

Ammonium Sulphate Market Opportunities

Application précise du soufre via des plateformes d'agriculture numérique

Les systèmes de technologie à taux variable (VRT) permettent aux agriculteurs d'appliquer des additifs nutritifs du sol tels que le sulfate d'ammonium dans des prescriptions spécifiques à des zones, réduisant le surdosage jusqu'à 20 % tout en améliorant les rendements [15]. À mesure que l'adoption de la VRT guidée par satellite dépasse 35 % des terres agricoles américaines d'ici 2028, la demande pour des engrais solubles dans l'eau et des formulations de sulfate d'ammonium granulaires suivra

Développement des infrastructures d'engrais sur les marchés émergents

L'intensité de consommation d'engrais en Afrique reste inférieure à 20 kg/ha — moins d'un quart de la moyenne mondiale [12]. Le Mécanisme de financement des engrais africains de la Banque africaine de développement déploie des garanties de crédit structurel ciblées de plusieurs millions de dollars vers des canaux de distribution locaux, créant une opportunité de développement pour les fournisseurs d'engrais agrochimiques. Des pays comme le Nigeria, l'Éthiopie et la Tanzanie représentent des bassins de demande inexploités pour le marché du sulfate d'ammonium

Valorisation des sous-produits industriels et modèles d'économie circulaire

Environ 55 à 60 % de l'approvisionnement mondial en sulfate d'ammonium provient comme sous-produit des opérations de caprolactame, de gaz de four à coke et de raffinage de nickel. Les entreprises qui développent des stratégies de purification et de marque autour des flux de sous-produits peuvent capturer des primes chimiques de qualité engrais tout en convertissant les passifs de déchets industriels en revenus. Evonik et BASF ont tous deux annoncé des initiatives de labellisation de l'approvisionnement circulaire

Fertigation et alimentation foliaire des cultures spécialisées

Les sections horticoles et de serre passent au sulfate d'ammonium liquide comme l'intrant de choix pour les produits chimiques de nutrition des cultures dans les systèmes de fertigation par goutte-à-goutte. En Israël, Netafim et en Inde, Jain Irrigation ont intégré le dosage de nutriments en sulfate dans des contrôleurs d'irrigation intelligents, ouvrant un créneau à forte marge pour les entreprises d'engrais solubles dans l'eau

Moteurs de recommandation d'engrais basés sur les données

Les plateformes AgTech telles que le Hub numérique de Nutrien et AtFarm de Yara agrègent les données de tests de sol et génèrent des prescriptions d'engrais azotés et de soufre au niveau des champs. Ces plateformes monétisent les données agronomiques tout en orientant la sélection des produits vers les engrais en sulfate, présentant une opportunité de partenariat de canal pour les producteurs de sulfate d'ammonium cherchant à influencer les décisions d'achat des agriculteurs

Ammonium Sulphate Market Future Outlook

Agriculture de précision et livraison de nutriments pilotée par capteurs

L'adoption au niveau des exploitations agricoles de répandeurs à taux variable guidés par GPS et de capteurs de soufre dans le sol redéfinira la manière dont les engrais azotés et les engrais sulfates atteignent la zone racinaire. Le USDA estime que la gestion précise des nutriments pourrait réduire les volumes d'application d'engrais aux États-Unis de 12 % tout en maintenant les objectifs de rendement, déplaçant la demande vers des engrais agrochimiques de plus haute pureté comme le sulfate d'ammonium qui s'intègrent bien avec les systèmes VRT [15].

Chaînes d'approvisionnement circulaires et symbiose industrielle

Alors que la capacité de caprolactame s'étend en Chine et en Asie du Sud-Est — Sinopec à elle seule a ajouté 300 000 tonnes de nouvelle capacité en 2024 — les volumes de sulfate d'ammonium en tant que sous-produit augmenteront en conséquence. Les producteurs intégrés en amont qui marquent et certifient leur approvisionnement en sous-produits comme des produits chimiques de nutrition des cultures devraient capturer des primes de marge de 8 à 12 % par rapport aux matériaux de qualité marchande, selon les estimations de l'IFA [3].

Adaptation au climat et sélection de cultures réactives au soufre

La variabilité climatique intensifie le lessivage du soufre des sols légers, élargissant l'écart mondial en soufre. Le programme d'amélioration accélérée des cultures du CGIAR développe des variétés de cultures efficaces en soufre qui maximisent la réponse de rendement aux additifs de nutriments du sol, élargissant potentiellement le marché adressable du sulfate d'ammonium en canalisant les gains de sélection vers des génotypes réactifs au soufre [19].

Reporting ESG et certification d'engrais durables

La directive de reporting sur la durabilité des entreprises de l'UE (CSRD) et l'initiative Science-Based Targets (SBTi) poussent les entreprises agricoles à divulguer les émissions d'engrais de portée 3. L'intensité carbone inférieure du sulfate d'ammonium par unité de soufre — environ 40 % en dessous des voies d'oxydation du soufre élémentaire — le positionne favorablement dans les cadres d'approvisionnement en produits chimiques de grade d'engrais conformes aux normes ESG, débloquant potentiellement un financement par obligations vertes pour les producteurs investissant dans une fabrication à faibles émissions [20].

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~33% de part de marché Remédiation du soufre dans la ceinture de maïs ; modernisation des engrais agrochimiques
Europe ~24% de part de marché Réglementation de la gestion des nutriments de l'UE ; approvisionnement en sous-produits circulaires
Asie-Pacifique CAGR 5.8% (2026–2035) Sécurité alimentaire alimentée par la population ; expansion des additifs de nutriments du sol
Amérique du Sud 0,57 milliard USD (2025) Croissance des surfaces de soja ; mécanismes de crédit Plano Safra
Moyen-Orient & Afrique CAGR 5.3% (2026–2035) Financement des engrais par la BAD ; produits chimiques de nutrition des cultures liés à l'irrigation
Total 6,10 milliards USD (2025)

Le marché du sulfate d'ammonium présente des profils de demande régionaux distincts façonnés par les systèmes de culture, la chimie des sols, les structures de subvention et la disponibilité des sous-produits industriels. L'Amérique du Nord et l'Europe ancrent une demande mature, tandis que l'Asie-Pacifique mène la croissance de la consommation d'engrais azotés et de sulfates.

Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~78% de la part régionale Programmes de déficit en soufre dans le Midwest
Canada CAGR 4.6% Exigences en soufre du colza sur les sols des Prairies
Mexique 0,08 milliard USD (2025) Croissance des exportations horticoles à Sinaloa et Jalisco

Les États-Unis dominent la demande nord-américaine pour le marché du sulfate d'ammonium, les producteurs de maïs et de soja s'attaquant systématiquement aux sols appauvris en soufre. Les programmes de partage des coûts de l'USDA-NRCS ont financé des plans de gestion du soufre sur plus de 12 millions d'acres depuis 2020 [6]. Le secteur du colza du Canada — qui a exporté pour 14,3 milliards CAD de produits à base de colza en 2024 — dépend fortement des produits chimiques de qualité engrais qui fournissent à la fois de l'azote et du soufre pour répondre aux spécifications de contenu en protéines. Le segment de l'agriculture protégée du Mexique en Basse-Californie et à Sinaloa privilégie de plus en plus les engrais solubles dans l'eau pour la production de légumes et de baies de haute valeur.

Europe

Pays Métrique clé Moteur clé
Allemagne ~22% de la part régionale Mandats de fertilisation au soufre pour le colza
Royaume-Uni CAGR 4.3% Gestion des nutriments ELMS post-Brexit
France 0,21 milliard USD (2025) Programmes de soufre pour le blé et l'orge
Italie ~8% de la part régionale Demande de fertigation pour les cultures spécialisées
Espagne CAGR 4.5% Adoption des engrais sulfates pour les olives et les agrumes
Pays nordiques ~7% de la part régionale Programmes d'amendement des sols forestiers
Russie 0,14 milliard USD (2025) Approvisionnement en sous-produits de caprolactame
Reste de l'Europe CAGR 4.1% Moteurs de conformité croisée de la PAC de l'UE

Le marché du sulfate d'ammonium en Europe est façonné par la stratégie de l'UE de la ferme à la table, qui vise une réduction de 20 % des pertes de nutriments d'ici 2030. Cette poussée réglementaire oriente les agriculteurs vers des engrais agrochimiques équilibrés qui minimisent le lessivage de l'azote tout en fournissant du soufre. La ceinture de colza allemande représente la plus grande part d'un seul pays, les agriculteurs allemands appliquant 30 à 40 kg/ha de soufre chaque année conformément aux recommandations de la DLG [10].

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine ~38% de la part régionale Plan d'action pour la santé des sols et approvisionnement en caprolactame
Inde CAGR 6.4% Subvention NBS et programmes de soufre pour le riz et le blé
Japon 0,11 milliard USD (2025) Demande d'engrais azotés pour le thé et l'horticulture
Corée du Sud ~5% de la part régionale Produits chimiques de nutrition pour les cultures spécialisées
ASEAN CAGR 5.9% Additifs de nutriments du sol pour l'huile de palme et le riz
Reste de l'Asie-Pacifique ~4% de la part régionale Demande horticole émergente

L'Asie-Pacifique entraîne la trajectoire de croissance la plus élevée sur le marché du sulfate d'ammonium, la Chine et l'Inde consommant ensemble plus de 8 millions de tonnes par an. Le plan d'action pour la prévention et le contrôle de la pollution des sols de la Chine recommande explicitement des engrais azotés contenant du soufre pour remédier aux terres agricoles acidifiées dans les provinces du sud [7]. Le programme NBS de l'Inde fournit une subvention par tonne d'environ 3 500 INR pour le sulfate d'ammonium, ce qui en fait l'un des engrais sulfates les plus rentables disponibles pour les petits agriculteurs.

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~74% de la part régionale Demande de soufre pour le soja et la canne à sucre
Argentine CAGR 5.1% Programmes de blé et de maïs dans les Pampas
Reste de l'Amérique du Sud 0,04 milliard USD (2025) Expansion des cultures spécialisées andines

Le complexe de soja du Brésil est le principal moteur de la demande sud-américaine pour les engrais agrochimiques, le pays important plus de 1,5 million de tonnes de sulfate d'ammonium en 2024. Les lignes de crédit subventionnées par le Plano Safra spécifient de plus en plus des produits chimiques de qualité engrais équilibrés pour les exploitations éligibles, renforçant l'adoption du soufre.

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite ~18% de la part régionale Produits chimiques de nutrition pour les palmiers dattiers et les cultures céréalières
Émirats Arabes Unis CAGR 5.0% Demande d'agriculture en environnement contrôlé
Afrique du Sud 0,07 milliard USD (2025) Supplémentation en soufre pour le maïs
Égypte ~15% de la part régionale Engrais solubles dans l'eau pour le blé du delta du Nil
Reste du MEA CAGR 5.6% Programmes d'infrastructure pour les engrais de la BAD

La région MEA est une frontière émergente pour le marché du sulfate d'ammonium, la Banque africaine de développement et la FAO visant conjointement à doubler l'intensité d'utilisation des engrais dans toute l'Afrique subsaharienne d'ici 2035 [12]. Le programme de modernisation agricole de l'Arabie Saoudite soutient l'acquisition d'engrais sulfates pour la culture de céréales en zone aride.

Marché du sulfate d'ammonium par région, 2025-2035

Ammonium Sulphate Market Segmentation

Par utilisation finale

Segment Métrique clé Principal moteur de la demande
Solide ~72% de part de marché Demande de granulés et de cristaux dans les applications d'engrais azotés en grandes cultures
Liquide CAGR 6,1% Adoption de la fertigation et de pulvérisation foliaire dans les produits chimiques de nutrition des cultures spécialisées

Le sulfate d'ammonium solide domine le marché du sulfate d'ammonium car les formulations granulaires s'intègrent parfaitement avec l'équipement de diffusion et de bande existant utilisé dans l'agriculture des cultures en rangées. La variante cristalline, un sous-produit principal de la production de caprolactame, représente environ 60 % de l'offre solide mondiale et sert d'intrant d'engrais sulfate rentable pour les producteurs de céréales et de graines oléagineuses. Le sulfate d'ammonium granulaire, produit par compactage ou granulation par fusion, commande une prime de prix de 10 à 15 % en raison de ses propriétés de manipulation supérieures et de sa compatibilité avec les engrais agrochimiques mélangés.

Le sulfate d'ammonium liquide est le segment d'utilisation finale à la croissance la plus rapide, propulsé par l'expansion mondiale des systèmes d'irrigation goutte à goutte et de fertigation en serre. En Israël, en Espagne et dans certaines parties de l'Inde, les producteurs de tomates, de fraises et de poivrons se sont tournés vers des engrais solubles dans l'eau livrés par des lignes de goutte à goutte de précision, créant une demande constante pour des solutions de sulfate d'ammonium liquide de haute pureté.

Par application

Segment Métrique clé Principal moteur de la demande
Engrais 5,19 milliards USD (2025) Demande mondiale de supplémentation en soufre pour les cultures en rangées
Additif alimentaire et pour animaux CAGR 5,4% Conditionnement de la pâte et enrichissement en protéines des aliments pour animaux
Pharmaceutique ~4% de part de marché Précipitation de protéines biopharmaceutiques

Les applications d'engrais représentent plus de 85 % du volume total du marché du sulfate d'ammonium, reflétant le rôle fondamental du composé en tant que produit additif de nutriments du sol dans la culture du maïs, du soja, du blé et du riz. Les données de FAOSTAT confirment que le sulfate d'ammonium a contribué à environ 5,2 % de l'offre mondiale d'engrais azotés en 2024 [3]. Les propriétés acidifiantes du composé le rendent particulièrement apprécié dans les sols alcalins courants dans les Grandes Plaines des États-Unis, la plaine indo-gangétique de l'Inde et la ceinture de blé de l'Ouest de l'Australie.

Les applications d'additifs alimentaires et pour animaux gagnent en importance alors que les industries de la boulangerie et de la fabrication d'aliments pour animaux intègrent le sulfate d'ammonium dérivé de produits chimiques de qualité engrais comme conditionneur de pâte (E517 dans l'UE) et source de protéines dans les aliments pour aquaculture. L'utilisation pharmaceutique, bien que faible en volume, génère des marges élevées par tonne car les entreprises biopharmaceutiques nécessitent du matériel de qualité USP pour la purification des anticorps par précipitation au sulfate d'ammonium.

Évaluation Concurrentielle

Le marché du sulfate d'ammonium présente une forte concentration, les cinq principaux acteurs représentant une part de revenu combinée estimée entre 45 et 52 %. L'indice Herfindahl-Hirschman (IHH) est estimé entre 1 400 et 1 700, indiquant une concentration modérée à élevée. La concurrence se concentre sur les avantages de coût de l'approvisionnement en sous-produits, l'étendue du réseau de distribution et la différenciation des grades de produits entre les produits chimiques de qualité engrais et les offres de qualité spécialisée.

Entreprise Plage Estimée de Part de Revenu Offres Clés pour le Marché du Sulfate d'Ammonium Positionnement Stratégique
BASF SE ~10–14% Sulfate d'ammonium granulaire et cristallin provenant des opérations de caprolactame Approvisionnement en sous-produits intégré verticalement ; distribution mondiale
Nutrien Ltd ~8–11% Produits chimiques de nutrition des cultures de marque et engrais mélangés Plus grand réseau de vente au détail d'engrais agrochimiques en Amérique du Nord
Evonik Industries ~7–10% Sulfate d'ammonium cristallin de haute pureté Stratégie de valorisation des sous-produits de l'économie circulaire
ArcelorMittal ~5–8% Sulfate d'ammonium provenant des sous-produits de la coke Leadership en matière de coûts grâce à l'intégration de la sidérurgie
Lanxess AG ~4–7% Engrais sulfate de qualité spécialisée Positionnement de niche sur les marchés industriels européens
OCI NV ~3–6% Engrais azotés, y compris des mélanges de sulfate d'ammonium Production sur deux continents (Pays-Bas, États-Unis, Égypte)
Honeywell International ~3–5% Sulfate d'ammonium co-produit de caprolactame Licences technologiques et optimisation des processus
Sumitomo Chemical ~2–4% Portefeuille d'additifs nutritifs pour le sol agricole Distribution forte en Asie-Pacifique
AdvanSix Inc ~3–5% Sulfate d'ammonium granulaire et de qualité standard produit aux États-Unis Intégration de caprolactame dédiée sur un site unique
DOMO Chemicals ~2–4% Approvisionnement en sulfate d'ammonium provenant de sous-produits européens Chaîne de valeur circulaire nylon-sulfate d'ammonium

Actualités et Développements Récents

  • Nutrien Ltd (janvier 2025) : Lancement d'un outil numérique de prescription de soufre intégré à sa plateforme Nutrien Ag Solutions, permettant des recommandations d'engrais solubles dans l'eau au niveau des champs dans plus de 8 000 points de vente en Amérique du Nord [22].
  • Evonik Industries (novembre 2024) : Obtention de la certification ISCC-Plus pour sa ligne de sulfate d'ammonium en tant que sous-produit, positionnant le produit comme un intrant d'engrais agrochimique dans une économie circulaire.
  • OCI NV (juin 2024) : Avancement de son projet d'ammoniac à faible carbone à Beaumont au Texas, qui a ensuite été acquis par Woodside Energy pour 2,35 milliards USD. L'installation vise à devenir une pierre angulaire de la chaîne d'approvisionnement en ammoniac à faible carbone et en dérivés azotés de la côte du Golfe des États-Unis lors de son démarrage prévu en 2025.
  • AdvanSix Inc (avril 2024) : Signature d'un accord d'achat de cinq ans avec un important distributeur brésilien pour 120 000 tonnes par an de sulfate d'ammonium granulaire, élargissant son empreinte d'engrais à base de sulfate en Amérique du Sud [24].

FAQ

Comment le sulfate d'ammonium se compare-t-il au soufre élémentaire pour corriger la carence en soufre du sol ?

Le sulfate d'ammonium fournit du soufre-sulfate immédiatement disponible pour les plantes, tandis que le soufre élémentaire nécessite une oxydation microbienne sur 4 à 8 semaines avant que les cultures puissent l'absorber [25]. Pour une correction rapide du soufre en saison, le sulfate d'ammonium offre des résultats agronomiques plus rapides.

Quels grades de pureté les équipes d'approvisionnement doivent-elles spécifier pour l'utilisation comme additif alimentaire par rapport à l'utilisation comme engrais ?

Le sulfate d'ammonium de qualité alimentaire doit répondre aux spécifications FCC ou E517 avec des limites de métaux lourds inférieures à 10 ppm, tandis que les produits chimiques de qualité engrais permettent généralement jusqu'à 50 ppm [4]. Les contrats d'approvisionnement doivent faire référence explicitement à la norme applicable.

Quels producteurs de caprolactame offrent les accords d'approvisionnement en sous-produits les plus fiables ?

BASF, AdvanSix et DOMO Chemicals exploitent des lignes de récupération de sous-produits dédiées avec des contrats d'achat pluriannuels, offrant une stabilité d'approvisionnement que les producteurs synthétiques autonomes égalent rarement [21][24].

Comment la volatilité des prix des matières premières d'ammoniac affecte-t-elle les négociations de contrats de sulfate d'ammonium ?

Les acheteurs indexent généralement les contrats sur le benchmark de l'ammoniac de Tampa, avec des ajustements de prix trimestriels [17]. Verrouiller des contrats à terme de 6 à 12 mois pendant les creux saisonniers des prix de l'ammoniac peut réduire les coûts d'approvisionnement de 8 à 15 %.

Quelles approbations réglementaires sont nécessaires pour importer du sulfate d'ammonium en Inde dans le cadre du régime NBS ?

Les importateurs doivent obtenir un enregistrement de l'Ordre de Contrôle des Engrais (FCO) auprès du laboratoire central de contrôle de la qualité des engrais et s'enregistrer auprès du Département des Engrais pour le remboursement des subventions [2]. Le processus prend généralement 90 à 120 jours.

Le sulfate d'ammonium liquide peut-il être mélangé directement dans des solutions UAN-32 pour la fertigation ?

Le sulfate d'ammonium liquide est compatible avec les solutions UAN à des concentrations inférieures à 8 % p/v, mais le risque de précipitation augmente au-dessus de 5 °C de baisse de température ambiante [11]. Les tests de compatibilité en jarre avant le mélange en cuve sont une pratique standard.

Comment les initiatives d'étiquetage de l'empreinte carbone affectent-elles les préférences des acheteurs sur le marché du sulfate d'ammonium ?

Les acheteurs alignés sur la CSRD de l'UE demandent de plus en plus des déclarations d'empreinte carbone des produits, favorisant le sulfate d'ammonium de sous-produit avec des émissions intégrées inférieures de 30 à 40 % par rapport aux voies synthétiques [20]. Un approvisionnement certifié à faible carbone commande une prime de prix de 5 à 8 %.

Marché du sulfate d'ammonium Market Report Scope

Paramètre Détail
Portée du marché Marché mondial du sulfate d'ammonium — production, commerce et consommation dans 35 pays
Période d'étude 2021–2035
CAGR (Prévision) 4,95 % (2026–2035)
Taille du marché de l'année de base 6,10 milliards USD (2025)
Point final de la prévision 9,88 milliards USD (2035)
Segment à la croissance la plus rapide Utilisation finale liquide (CAGR 6,1 %) ; région Asie-Pacifique (CAGR 5,8 %)
Entreprises profilées BASF SE, Nutrien Ltd, Evonik Industries, ArcelorMittal, Lanxess AG, OCI NV, Honeywell International, Sumitomo Chemical, AdvanSix Inc, DOMO Chemicals
Devise d'évaluation Milliards USD

FAQ

Quelle est la valorisation de marché projetée du marché du sulfate d'ammonium d'ici 2035 ?

Le marché du sulfate d'ammonium devrait atteindre une valorisation de 5,4 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché du sulfate d'ammonium en 2024 ?

En 2024, le marché du sulfate d'ammonium était évalué à 3,2 milliards USD.

Quel est le CAGR attendu pour le marché du sulfate d'ammonium pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché du sulfate d'ammonium pendant la période de prévision 2025 - 2035 est de 4,87 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché du sulfate d'ammonium ?

Les acteurs clés du marché du sulfate d'ammonium incluent Nutrien Ltd, Yara International ASA, K+S AG, Tessenderlo Group, Mosaic Company, OCI N.V., AdvanSix Inc., et SABIC.

Quelles sont les valorisations projetées pour les types de sulfate d'ammonium solides et liquides d'ici 2035 ?

D'ici 2035, le sulfate d'ammonium solide devrait atteindre 2,6 milliards USD, tandis que le sulfate d'ammonium liquide devrait atteindre 2,8 milliards USD.

Comment le segment des utilisateurs finaux d'engrais se compare-t-il aux autres segments en 2035 ?

En 2035, le segment des engrais devrait être évalué à 2,6 milliards USD, nettement supérieur aux autres segments tels que l'industriel et le pharmaceutique.

Quelle est la valorisation projetée pour le segment industriel du sulfate d'ammonium d'ici 2035 ?
Le segment industriel du sulfate d'ammonium devrait atteindre une valorisation de 1,2 milliard USD d'ici 2035.
Quelle est la tendance de croissance attendue pour le segment pharmaceutique du sulfate d'ammonium d'ici 2035 ?
Le segment pharmaceutique devrait croître pour atteindre une valorisation de 0,5 milliard USD d'ici 2035.
Quelle est la valorisation anticipée pour le segment alimentaire et des boissons du sulfate d'ammonium d'ici 2035 ?
Le segment alimentaire et des boissons devrait atteindre une valorisation de 0,4 milliard USD d'ici 2035.
Comment le segment de traitement des eaux du sulfate d'ammonium se comporte-t-il en 2035 ?
Le segment de traitement des eaux devrait atteindre une valorisation de 0,3 milliard USD d'ici 2035.
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, agricultural statistics, chemical manufacturing reports, and authoritative agricultural and chemical organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Agriculture (USDA) National Agricultural Statistics Service, European Chemicals Agency (ECHA), Food and Agriculture Organization (FAO) of the United Nations, International Fertilizer Association (IFA), The Fertilizer Institute (TFI), European Fertilizer Manufacturers Association (EFMA), China National Chemical Information Center, Indian Ministry of Chemicals and Fertilizers, Brazil National Fertilizer Association (ANDA), OECD-FAO Agricultural Outlook, US Geological Survey (USGS), National Institute for Occupational Safety and Health (NIOSH), World Bank Commodity Markets, UN Comtrade Database, and national agricultural ministry reports from key producing and consuming markets. These sources were used to collect fertilizer consumption statistics, production capacity data, import-export trade flows, regulatory compliance requirements, pricing trends, and market landscape analysis for solid and liquid ammonium sulphate across fertilizers, industrial, pharmaceutical, food & beverage, water treatment, and textile dyeing applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, plant operations leaders, and commercial directors from ammonium sulphate manufacturers, chemical conglomerates, and fertilizer producing companies. Procurement managers from large-scale agricultural cooperatives, industrial chemical buyers, pharmaceutical formulation scientists, food additive procurement specialists, water treatment facility managers, and textile processing engineers constituted demand-side sources. Market segmentation was verified, capacity expansion timelines were confirmed, and insights regarding application-specific demand patterns, pricing volatility factors, and supply chain dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)


Market Size Estimation

Global market valuation was derived through production capacity analysis and consumption volume assessment across end-use industries. The methodology included:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping across solid crystals, granular, and liquid ammonium sulphate formulations

Application-wise analysis covering fertilizers (nitrogen-sulfur fertilization), industrial chemicals (caprolactam production, flame retardants), pharmaceutical (excipients, buffer solutions), food & beverage (processing aids, dough conditioners), water treatment (flocculation, pH control), and textile dyeing (dye bath additives)

Analysis of reported and modeled annual revenues specific to ammonium sulphate product lines

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (application volume × ASP by region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations, incorporating regional trade flow analysis and capacity utilization rates

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















