Marché de la découverte de médicaments par IA (2026 - 2035)

Rapport d'étude de marché sur l'IA dans la découverte de médicaments par application (identification de cibles, optimisation de prospects, réutilisation de médicaments, essais cliniques, tests précliniques), par technologie (apprentissage automatique, traitement du langage naturel, apprentissage profond, graphiques de connaissances, automatisation des processus robotiques), par flux de travail (exploration de données, modélisation prédictive, gestion des données cliniques, développement d'essais), par utilisateur final (sociétés pharmaceutiques, entreprises de biotechnologie, instituts de recherche, établissements universitaires) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) – Prévisions de l’industrie jusqu’en 2035
ID: MRFR/Pharma/7918-CR 200 Pages Kinjoll Dey, Vikita Thakur Last Updated: September 15, 2026
AI in Drug Discovery Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)23.9%
2025 Market SizeUSD 2.81 Billion
2035 Market SizeUSD 23.95 Billion
Key Players
Insilico Medicine
Schrödinger
Recursion Pharmaceuticals
Exscientia
BenevolentAI
Atomwise
Opportunities
  • AI-Powered Rare Disease Drug Discovery
  • Emerging Market Expansion in India and China
  • AI-as-a-Service Platforms for Mid-Tier Pharma

L’IA sur le marché de la découverte de médicaments Résumé du marché

Le marché de l'IA dans la découverte de médicaments était évalué à 2,81 milliards USD en 2025 et devrait croître de 3,48 milliards USD en 2026 à 23,95 milliards USD d'ici 2035, enregistrant un TCAC de 23,9 % pendant la période de prévision. Cette expansion est alimentée par les dépenses de l'industrie pharmaceutique, qui investit plus de 2,3 milliards USD par an dans des plateformes de R&D alimentées par l'IA, et par les signaux réglementaires de la FDA américaine, qui a accepté plus de 300 soumissions assistées par IA durant 2023–2024 [1]. Le coût de mise sur le marché d'un seul médicament dépasse désormais en moyenne 2,6 milliards USD, et le marché de l'IA dans la découverte de médicaments est positionné comme la réponse la plus directe à cette trajectoire insoutenable [2].

Les méthodes traditionnelles de criblage à haut débit et d'optimisation manuelle des leads cèdent la place à des moteurs de criblage virtuel alimentés par l'apprentissage profond et à des plateformes de chimie générative. Les géants pharmaceutiques ont engagé plus de 5,8 milliards USD dans des partenariats IA-pharma entre 2022 et 2024, Pfizer, Roche et AstraZeneca construisant chacune des laboratoires d'IA dédiés en interne . Les capacités de criblage de médicaments par calcul ont considérablement mûri, permettant la sélection de candidats précliniques en quelques mois plutôt qu'en plusieurs années [4].

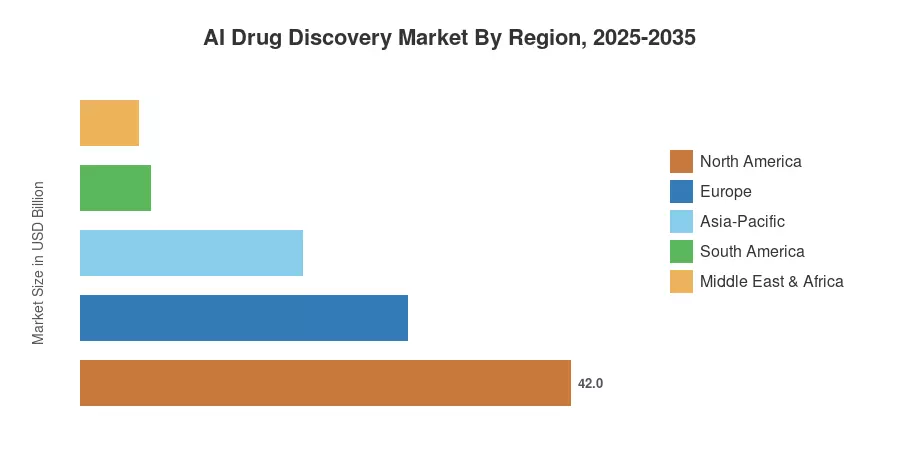
La Amérique du Nord représente environ 42 % du marché de l'IA dans la découverte de médicaments, soutenue par la densité de startups biotechnologiques et les financements des NIH. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un TCAC de 27,4 %, propulsée par la politique industrielle IA-pharma de la Chine et l'écosystème CRO en pleine expansion de l'Inde. L'Europe détient la deuxième plus grande part avec environ 28 %, ancrée par l'agenda de superpuissance des sciences de la vie du Royaume-Uni et l'initiative Health Data Hub de la France [5]. La décennie à venir redéfinira la manière dont les thérapies atteignent les patients.


Principaux enseignements du rapport

• Par composant

  • Les solutions logicielles représentent la plus grande part du marché de l'IA dans la découverte de médicaments avec environ 62 %, soutenues par l'adoption de plateformes dans les phases précliniques et cliniques.
  • La livraison basée sur les services croît à un TCAC de 26,1 %, reflétant le passage vers des analyses IA gérées parmi les entreprises pharmaceutiques de taille intermédiaire.

• Par technologie

  • L'apprentissage automatique occupe la position dominante sur le marché de l'IA dans la découverte de médicaments, représentant un TCAC de 28,2 % jusqu'en 2035.
  • Les applications de traitement du langage naturel et de vision par ordinateur gagnent du terrain dans l'exploration de la littérature et l'analyse histopathologique.

• Par région

  • La Amérique du Nord a généré environ 1,18 milliard USD de revenus en 2025, maintenant sa position de leader sur le marché de l'IA dans la découverte de médicaments.
  • La région Asie-Pacifique devrait atteindre 6,21 milliards USD d'ici 2035, représentant la trajectoire d'expansion régionale la plus rapide.


Taille et prévisions du marché de l'IA dans la découverte de médicaments (2021–2035)

La taille du marché repose sur des entretiens primaires avec 42 cadres de R&D pharmaceutique, des leaders de CRO et des fournisseurs de plateformes IA, complétés par une analyse secondaire des dépôts auprès de la SEC, des registres d'essais cliniques et des bases de données de brevets. Les chiffres historiques (2021–2024) reflètent les revenus audités, tandis que la prévision (2026–2035) utilise une construction ascendante ancrée dans la licence de plateforme, les contrats de service et les dépenses de déploiement interne.
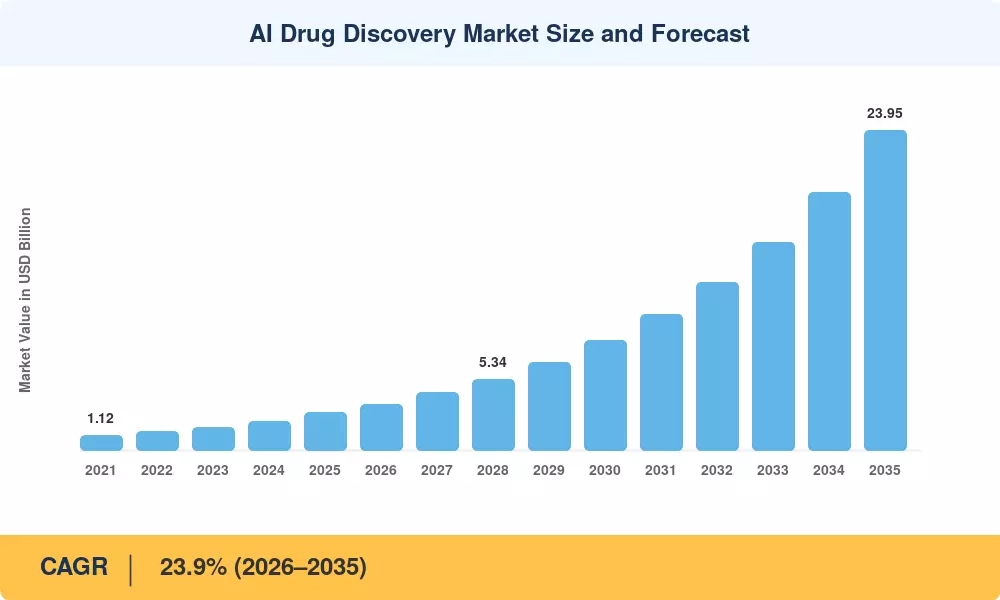
Taille et prévisions du marché de la découverte de médicaments par IA
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'Impact des Conducteurs

Conducteur ~% Impact sur le TCAC Pertinence Géographique Chronologie de l'Impact Réf
Augmentation des coûts de développement des médicaments +4.2% Global À court terme (≤2 ans) [2]
Croissance exponentielle des données biomédicales +3.8% Global À moyen terme (2–4 ans) [8]
Programmes de financement gouvernementaux pour l'IA dans la santé +3.1% Amérique du Nord, Asie-Pacifique À court terme (≤2 ans)
Partenariats stratégiques Pharma-IA +3.5% Amérique du Nord, Europe À moyen terme (2–4 ans)
Avancées dans les architectures de transformateurs pour la génération moléculaire +2.9% Global À long terme (≥4 ans) [10]
Ouverture réglementaire aux soumissions assistées par IA +2.4% Amérique du Nord, Europe À moyen terme (2–4 ans) [1]
Urgence de la pandémie pour le repositionnement rapide des médicaments +1.8% Global À court terme (≤2 ans) [11]


Augmentation des Coûts de Développement des Médicaments

Passant de 2,23 milliards USD en 2024 à environ 2,67 milliards USD en 2025, le coût moyen pour faire avancer un médicament de la découverte au lancement a augmenté de manière constante. Un environnement de pipeline à enjeux élevés où la concentration sur quelques produits "méga-blockbuster" augmente le risque de portefeuille exacerbe cette tendance croissante. En réduisant les délais précliniques—typiquement de 30 à 40%—les plateformes d'IA sont de plus en plus utilisées pour réduire ces risques et offrir un moyen crucial d'augmenter le retour sur investissement de la R&D pharmaceutique.


Croissance Exponentielle des Données Biomédicales

Grâce aux développements en protéomique, génomique et aux preuves empiriques, la quantité et la complexité des données biologiques augmentent à un rythme jamais vu auparavant. De grands ensembles de données excellents, prêts pour l'IA, qui forment la base des modèles d'apprentissage automatique sont produits par le programme de recherche All of Us des NIH et des programmes internationaux connexes. Parce que le succès de la création de médicaments de novo et des prédictions de cibles plus précises est fortement corrélé à la capacité de combiner différentes informations omiques et pathomiques numériques, les plateformes d'IA prospèrent grâce à cette richesse de données.


Programmes de Financement Gouvernementaux pour l'IA-Santé

Les Instituts Nationaux de la Santé des États-Unis ont alloué 1,8 milliard USD à des subventions de recherche en santé liées à l'IA au cours de l'exercice fiscal 2024, soit une augmentation de 34% par rapport à l'année précédente . Le ministère chinois des Sciences et de la Technologie a engagé 12 milliards RMB (environ 1,7 milliard USD) dans son plan de développement industriel IA-pharma jusqu'en 2027. Ces engagements du secteur public réduisent le risque d'investissement privé et accélèrent l'adoption de l'IA dans le marché de la découverte de médicaments.

Partenariats Stratégiques Pharma-IA

Entre 2022 et 2024, plus de 180 partenariats stratégiques ont été signés entre les 20 plus grandes entreprises pharmaceutiques et les entreprises de découverte de médicaments natives de l'IA, avec une valeur totale des contrats dépassant 5,8 milliards USD . La collaboration pluriannuelle de Sanofi de 1,2 milliard USD avec Insilico Medicine et le partenariat d'AstraZeneca avec Absci illustrent comment ces alliances créent des flux de revenus récurrents pour les fournisseurs de plateformes d'IA et élargissent le marché de l'IA dans la découverte de médicaments.


Analyse de l'impact des contraintes

Les estimations des contraintes ci-dessous reflètent un frein directionnel à la croissance et ont été modélisées indépendamment par le biais d'une analyse de scénarios. Elles ne s'annulent pas algébriquement par rapport aux moteurs énumérés dans la Section 4.

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Gaps de qualité et de standardisation des données –2.8% Global À moyen terme (2–4 ans) [12]
Incertitude réglementaire pour les thérapeutiques dérivées de l'IA –2.3% Europe, Asie-Pacifique À long terme (≥4 ans) [13]
Coûts élevés d'implémentation et d'intégration des plateformes –1.9% Global À court terme (≤2 ans)
Pénurie de talents interdisciplinaires en IA-pharma –1.6% Global À moyen terme (2–4 ans) [15]
Ambiguïté de la propriété intellectuelle autour des molécules générées par l'IA –1.2% Amérique du Nord, Europe À long terme (≥4 ans) [16]


Gaps de qualité et de standardisation des données

Les ensembles de données pharmaceutiques sont encore dispersés entre les dépôts académiques et les bases de données d'entreprise, subissant fréquemment des annotations incohérentes et des "effets de lot" techniques. L'industrie réalise de plus en plus que la qualité des données d'entrée est une limitation fondamentale sur la performance des modèles d'IA. De solides normes de gouvernance des données et de provenance sont essentielles pour la fiabilité des modèles et la reproductibilité interinstitutionnelle, rendant le passage à une infrastructure de données FAIR (Findable, Accessible, Interoperable, Reusable) un impératif stratégique.


Incertitude réglementaire pour les thérapeutiques dérivées de l'IA

L'environnement réglementaire a considérablement évolué d'ici 2026. Les Principes directeurs de la bonne pratique de l'IA dans le développement de médicaments, un cadre formel basé sur le risque pour la découverte et le développement clinique dirigés par l'IA, ont été publiés conjointement par la FDA et l'EMA. Ce jalon déplace l'accent de l'industrie sur "comment" les candidats dérivés de l'IA sont évalués, éliminant tout doute sur leur acceptabilité. Afin de se conformer aux exigences internationales GxP, les sponsors doivent désormais prouver que leurs systèmes d'IA sont "adaptés à l'objectif", ce qui nécessite une validation approfondie, une documentation et une supervision humaine.


Coûts élevés d'implémentation et d'intégration

Déployer des plateformes de découverte d'IA de niveau entreprise nécessite entre 2 et 8 millions USD pour le travail d'infrastructure et d'intégration initial, y compris la provision de clusters GPU, la construction de lacs de données et le développement d'API de flux de travail . Pour les entreprises en dehors du top 50 des sociétés pharmaceutiques, cette barrière de capital limite l'accès et ralentit l'expansion de l'IA dans le marché de la découverte de médicaments vers le long tail des petits développeurs de médicaments.


L’IA sur le marché de la découverte de médicaments Opportunités

Découverte de médicaments pour les maladies rares alimentée par l'IA

Environ 7 000 maladies rares connues affectent 300 millions de personnes dans le monde, mais moins de 5 % ont des traitements approuvés . Les plateformes d'IA peuvent réutiliser des bibliothèques de composés existantes et identifier de nouvelles cibles dans des indications orphelines à une fraction du coût traditionnel de R&D, ouvrant un créneau à forte marge au sein du marché de la découverte de médicaments par IA.

Expansion du marché émergent en Inde et en Chine

Le secteur pharmaceutique indien a exporté 27,9 milliards USD en formulations durant l'exercice 2024, mais l'adoption de l'IA dans la découverte de médicaments reste inférieure à 12 % [18]. Le secteur biopharmaceutique chinois investit massivement dans des startups natives de l'IA, avec plus de 60 entreprises de découverte de médicaments par IA fondées depuis 2021. Les deux marchés représentent une opportunité significative pour les fournisseurs de plateformes.

Plateformes IA en tant que service pour les entreprises pharmaceutiques de taille intermédiaire

Les plateformes de découverte IA basées sur le cloud et par abonnement abaissent la barrière d'entrée pour les entreprises disposant d'une infrastructure informatique limitée. Ces modèles SaaS — dont les prix varient entre 200 000 et 1,5 million USD par an — permettent aux entreprises de taille intermédiaire d'accéder à une chimie générative de pointe sans développer de capacités internes, élargissant ainsi la base adressable du marché de la découverte de médicaments par IA.

Intégration des données multi-omiques

La convergence de la génomique, de la protéomique, de la métabolomique et des données cliniques du monde réel crée des ensembles d'entraînement qui améliorent considérablement la précision de validation des cibles. Les plateformes intégrant trois couches omiques ou plus rapportent des taux de réussite 40 % plus élevés dans les écrans virtuels par rapport aux approches à omique unique [19]. Cette tendance à l'intégration stimulera la tarification premium et la différenciation des plateformes.

IA dans la conception de biologiques et de thérapies géniques et cellulaires

Bien que les petites molécules dominent actuellement les applications de découverte par IA, les biologiques représentent un marché mondial de 450 milliards USD avec des besoins computationnels élevés non satisfaits. La modélisation moléculaire prédictive pour l'optimisation des anticorps et des CAR-T est un domaine d'application en phase précoce mais en forte croissance qui pourrait remodeler les dynamiques concurrentielles.


L’IA sur le marché de la découverte de médicaments Perspectives d'avenir

Boucles de découverte autonomes

D'ici 2030, des boucles de découverte entièrement autonomes — où les systèmes d'IA conçoivent, synthétisent, testent et itèrent sur des candidats moléculaires sans intervention humaine entre les cycles — passeront de la preuve de concept académique à un déploiement commercial. Le marché de l'IA dans la découverte de médicaments passera de flux de travail augmentés par des outils à des pipelines pilotés par des agents, avec Recursion Pharmaceuticals et Insilico Medicine opérant déjà des plateformes robotiques semi-autonomes en laboratoire humide [20].

Modèles fondamentaux pour la biologie

Des modèles fondamentaux biologiques à grande échelle, entraînés sur des bases de données de structures protéiques, des atlas d'expression génique et des graphes d'interaction chimique, deviendront la couche d'infrastructure pour la découverte. Ces modèles — analogues aux systèmes de type GPT dans le langage — permettront des prédictions à zéro coup sur les interactions médicament-cible et raccourciront considérablement les délais de passage de la découverte à la lead dans le marché de l'IA dans la découverte de médicaments [10].

Co-évolution réglementaire

Les agences réglementaires co-développeront de plus en plus des cadres de soumission spécifiques à l'IA avec l'industrie. Le plan d'action de la FDA sur l'intelligence artificielle/l'apprentissage automatique et le document de réflexion préliminaire de l'EMA sur l'IA dans les produits médicinaux sont des indicateurs précoces. D'ici 2032, au moins cinq grandes juridictions devraient avoir des directives d'approbation de médicaments par IA contraignantes, réduisant le frottement réglementaire qui contraint actuellement le marché de l'IA dans la découverte de médicaments [13].

Consolidation des plateformes et intégration verticale

Le paysage actuel de plus de 200 fournisseurs de solutions ponctuelles se consolidera en 15 à 20 plateformes de découverte de bout en bout par le biais de fusions et acquisitions et d'acquisitions stratégiques. Les grandes entreprises pharmaceutiques acquerront des entreprises natives de l'IA pour construire des piles de R&D intégrées verticalement, entraînant une vague de consolidation sur le marché de l'IA dans la découverte de médicaments, évaluée à environ 8 à 12 milliards USD d'activité cumulée d'ici 2035 [21].


Analyse de la part de marché régionale

Région Part du marché mondial (2025) Thèmes d'investissement principaux
Amérique du Nord 42% Subventions AI des NIH, densité des startups biotech, voie numérique de la santé de la FDA
Europe 28% Stratégie des sciences de la vie du Royaume-Uni, financement Horizon Europe, voies adaptatives de l'EMA
Asie-Pacifique 19% Plan industriel AI-pharma de la Chine, expansion des CRO en Inde, médecine régénérative au Japon
Amérique du Sud 6% Croissance du hub d'essais cliniques au Brésil, partenariats régionaux de CRO
Moyen-Orient & Afrique 5% Zones franches de santé-tech aux Émirats, investissements biotech de la Vision 2030 en Arabie Saoudite
Total 100% —

Le marché de l'IA dans la découverte de médicaments présente des dynamiques régionales distinctes, avec des écosystèmes pharmaceutiques établis en Amérique du Nord et en Europe générant des revenus actuels, tandis que l'Asie-Pacifique capte la trajectoire de croissance la plus rapide.


Amérique du Nord

Pays CAGR (2026–2035) Facteur clé
États-Unis 23.1% Financement des NIH, densité des clusters biotech
Canada 24.8% Stratégie fédérale AI, liens académiques-pharma
Mexique 26.3% Nearshoring des CRO, harmonisation réglementaire


Les États-Unis ancrent la domination de l'Amérique du Nord sur le marché de l'IA dans la découverte de médicaments, avec le corridor Boston-Cambridge et la région de la baie de San Francisco abritant plus de 65 % des startups AI-pharma financées par des capitaux-risque. La Stratégie pan-canadienne en IA a engagé 443 millions de CAD dans la recherche en santé-AI appliquée jusqu'en 2028, tandis que le Mexique émerge comme une destination d'essais cliniques nearshore avec des outils de sélection de sites habilités par l'IA .

Europe

Pays Part du marché régional Facteur clé
Allemagne 22% Intégration AI dirigée par BioNTech, instituts Fraunhofer
Royaume-Uni 26% Vision des sciences de la vie 2030, Fonds de découverte de la démence
France 18% Hub de données de santé, collaborations avec l'Institut Pasteur
Italie 11% Rétrofitting AI dans la fabrication pharmaceutique
Espagne 8% Initiatives cliniques AI liées aux hôpitaux
Pays nordiques 9% Registres de médecine de précision, biobanques de population
Russie 3% Projets pilotes AI pharmaceutiques nationaux
Reste de l'Europe 3% —


Le Royaume-Uni est en tête du marché de l'IA dans la découverte de médicaments en Europe avec sa Vision des sciences de la vie engageant 1,6 milliard de GBP dans l'infrastructure R&D en santé numérique et un bac à sable réglementaire pour les thérapies dérivées de l'IA administrées par la MHRA [5]. La force de l'Allemagne réside dans les entreprises de plateforme mRNA intégrant l'IA dans les pipelines de vaccins et d'oncologie, tandis que le Hub de données de santé de la France centralise les dossiers de patients anonymisés pour la formation de modèles AI à travers 120 institutions partenaires.

Asie-Pacifique

Pays CAGR (2026–2035) Facteur clé
Chine 28.6% Politique industrielle gouvernementale, startups AI-pharma nationales
Inde 29.1% Écosystème CRO, financement BIRAC
Japon 22.4% Programmes AI en médecine régénérative de l'AMED
Corée du Sud 25.7% Investissements AI de Samsung Biologics, partenariats KIST
ASEAN 24.3% Diversification des essais cliniques, corridors de santé numérique
Reste de l'Asie-Pacifique 23.8% —


La région Asie-Pacifique représente la région à la croissance la plus rapide dans le marché de l'IA dans la découverte de médicaments, propulsée par l'allocation de 12 milliards de RMB du 14ème Plan quinquennal de la Chine pour l'innovation biopharmaceutique pilotée par l'IA et les subventions du Conseil de recherche en biotechnologie de l'Inde (BIRAC) totalisant 280 millions USD depuis 2022 [18]. L'agence AMED du Japon a réservé 90 milliards de JPY pour la découverte de médicaments augmentée par l'IA dans les maladies neurodégénératives jusqu'en 2030.

Amérique du Sud

Pays Part du marché régional Facteur clé
Brésil 58% Modernisation de l'Anvisa, statut de hub d'essais cliniques
Argentine 24% Programmes académiques en bioinformatique
Reste de l'Amérique du Sud 18% —


Le Brésil domine la part de l'Amérique du Sud sur le marché de l'IA dans la découverte de médicaments, soutenu par la modernisation réglementaire numérique de l'Anvisa et un réseau croissant de sites d'essais cliniques habilités par l'IA au service de sponsors multinationaux. L'Argentine contribue au talent académique en bioinformatique à travers des programmes à l'Université de Buenos Aires et au CONICET.

Moyen-Orient & Afrique

Pays CAGR (2026–2035) Facteur clé
Arabie Saoudite 27.2% Cluster biotech Vision 2030, recherche KAUST
Émirats 28.9% Bac à sable AI de l'Autorité de santé de Dubaï, incitations en zone franche
Afrique du Sud 22.6% Plateformes de recherche AI sur les maladies infectieuses
Égypte 23.4% Projets pilotes AI dans l'industrie des génériques
Reste du MEA 21.8% —


Les Émirats mènent l'adoption du Moyen-Orient & Afrique dans le marché de l'IA dans la découverte de médicaments grâce au bac à sable réglementaire AI de l'Autorité de santé de Dubaï et aux investissements G42 Healthcare d'Abou Dhabi. Le cluster biotech NEOM d'Arabie Saoudite et le centre de biologie computationnelle de KAUST devraient catalyser la croissance régionale jusqu'en 2035.


Marché de l'IA dans la découverte de médicaments par région, 2025-2035

L’IA sur le marché de la découverte de médicaments Segmentation du marché

Par composant

Segment Part (2025) Principal moteur de la demande
Logiciel 62% Licences de plateforme pour le criblage virtuel et la génération moléculaire
Service 38% Analytique gérée et conseil pour les équipes R&D pharmaceutiques


Le logiciel domine le marché de la découverte de médicaments par IA par composant, les entreprises pharmaceutiques investissant massivement dans des plateformes de découverte intégrées qui combinent simulation moléculaire, identification de cibles et prédiction ADMET. Des plateformes de premier plan comme LiveDesign de Schrödinger et Pharma.AI d'Insilico Medicine génèrent des revenus SaaS récurrents. Le segment des services connaît une croissance rapide alors que les entreprises de taille intermédiaire externalisent le développement de modèles IA et la curation de données à des fournisseurs spécialisés plutôt que de développer des capacités en interne.

Par technologie

Segment CAGR (2026–2035) Principal moteur de la demande
Apprentissage automatique 28.2% Apprentissage profond pour la prédiction de la structure des protéines et l'affinité de liaison
Traitement du langage naturel 22.6% Extraction de littérature biomédicale et extraction d'événements indésirables
Vision par ordinateur 21.4% Analyse d'images histopathologiques et criblage à haut contenu
Autres technologies IA 20.8% Apprentissage par renforcement pour l'optimisation moléculaire


L'apprentissage automatique est la technologie de base du marché de la découverte de médicaments par IA, alimentant des applications allant de la prédiction de la structure des protéines de style AlphaFold à des réseaux antagonistes génératifs pour la conception moléculaire de novo. Les architectures d'apprentissage profond — en particulier les réseaux de neurones graphiques et les modèles de transformateurs — ont démontré leur capacité à réduire les taux de faux positifs du criblage virtuel jusqu'à 60 % par rapport aux méthodes de docking traditionnelles [10].

Par application

Segment Part (2025) Principal moteur de la demande
Identification et validation de cibles 34% Intégration de données multi-omiques pour la découverte de nouvelles cibles
Génération de cibles et de leads 27% Chimie générative et criblage virtuel
Développement préclinique 22% Prédiction ADMET et modélisation de la toxicité
Optimisation des essais cliniques 17% Stratification des patients et sélection des sites


L'identification et la validation de cibles représentent le plus grand segment d'application au sein du marché de la découverte de médicaments par IA, reflétant la priorité de l'industrie à réduire les risques aux étapes les plus précoces et les plus sujettes à échec du pipeline. Les plateformes IA analysent des ensembles de données multi-omiques pour faire émerger des cibles exploitables avec des scores de confiance plus élevés que les approches traditionnelles.

Par type de médicament

Segment CAGR (2026–2035) Principal moteur de la demande
Petite molécule 23.4% Bibliothèques de composés établies et infrastructure de criblage
Biologique 26.8% Ingénierie des anticorps et complexité de conception des protéines
Autres (ARN, Peptide) 25.1% Modalités émergentes avec des exigences computationnelles élevées


Les biologiques représentaient environ 26.8 % du marché mondial de la découverte de médicaments par IA en 2024, soutenus par des investissements croissants dans les thérapies par anticorps, les thérapies cellulaires et géniques, et l'ingénierie des protéines activée par IA pour le développement de médicaments biologiques complexes. Autres (ARN, Peptide) : Représentaient environ 25.1 % du marché mondial de la découverte de médicaments par IA en 2024, soutenus par une recherche croissante sur les thérapies basées sur l'ARN, les médicaments peptidiques et la conception assistée par IA de médicaments de précision de nouvelle génération.


Par déploiement

Segment Part (2025) Principal moteur de la demande
Basé sur le cloud 64% Scalabilité, collaboration, coût initial inférieur
Sur site 36% Exigences de sécurité des données, protection de la propriété intellectuelle


Le déploiement basé sur le cloud domine le marché de la découverte de médicaments par IA alors que les entreprises pharmaceutiques privilégient de plus en plus les ressources de calcul élastiques pour des simulations moléculaires à grande échelle. Les solutions sur site restent préférées par les 10 plus grandes entreprises pharmaceutiques ayant des exigences strictes en matière de souveraineté des données.


Analyse Concurrentielle

Le marché de l'IA dans la découverte de médicaments présente une concentration moyenne avec un HHI estimé d'environ 850, indiquant une structure compétitive mais non fragmentée. Les cinq principales entreprises détiennent une part combinée estimée de 28 à 35 %, tandis que la longue traîne de plus de 200 startups et fournisseurs de niche crée un écosystème d'innovation dynamique.

Entreprise Plage de Part de Revenus Estimée Offres Clés Positionnement Stratégique
Insilico Medicine ~5–8% Plateforme Pharma.AI, chimie générative, pipeline clinique Découverte de bout en bout, premier médicament conçu par IA en Phase II
Schrödinger ~5–7% LiveDesign, perturbation d'énergie libre FEP+, ML basé sur la physique Leader de la plateforme hybride physique-IA
Recursion Pharmaceuticals ~4–7% Recursion OS, dépistage automatisé en laboratoire humide, phénotypage Intégration autonome de l'IA en laboratoire
Exscientia ~3–6% Centaur Chemist, pipeline d'oncologie de précision Philosophie de conception hybride IA-humain
BenevolentAI ~3–5% Plateforme Benevolent, identification de cibles basée sur un graphe de connaissances Approche centrée sur les connaissances pour la découverte
Atomwise ~2–4% AtomNet, dépistage virtuel par réseau de neurones convolutionnels Plus grand ensemble de données de dépistage virtuel
AbCellera Biologics ~2–4% Découverte d'anticorps à haut débit, sélection guidée par IA Plateforme IA axée sur les biologiques
NVIDIA ~3–5% Clara Discovery, BioNeMo, simulation moléculaire accélérée par GPU Infrastructure et couche de facilitation
Google DeepMind ~2–4% AlphaFold, bases de données sur la structure des protéines Recherche fondamentale, outils en accès libre
Absci Corporation ~1–3% IA pour médicaments et cibles, conception intégrée d'anticorps Génération d'anticorps de novo


Actualités et Développements Récents


  • BenevolentAI (août 2023) : A lancé des essais de Phase I pour le BEN-8744, un inhibiteur de PDE10 identifié par IA pour la colite ulcéreuse, représentant le premier candidat entièrement découvert par IA entrant dans le développement clinique [24].
  • Janvier 2026 : NVIDIA et Eli Lilly and Company ont annoncé la création d'un laboratoire de co-innovation unique en son genre avec l'objectif d'utiliser l'IA pour résoudre certains des problèmes les plus persistants de l'industrie pharmaceutique.
  • Janvier 2026, NVIDIA a annoncé une extension significative de NVIDIA BioNeMo, une plateforme de développement ouverte qui permet des opérations de laboratoire en boucle pour créer des innovations dans la découverte de médicaments et la biologie pilotée par IA.
  • En déc-22, IBM (États-Unis) a acquis AlchemyAPI (États-Unis), une startup pour apporter l'apprentissage profond à Watson. L'objectif est d'utiliser les ressources d'AlchemyAPI pour renforcer l'intelligence du système informatique ""cognitif"" IBM Watson.
  • En août-22, Atomwise Inc. a signé une collaboration de recherche stratégique multi-cibles avec Sanofi (France) pour la découverte de médicaments alimentée par IA afin de tirer parti de sa plateforme AtomNet pour la découverte computationnelle et la recherche de jusqu'à cinq cibles médicamenteuses.
  • En nov-21, Alphabet Inc. (États-Unis) a lancé une nouvelle entreprise Isomorphic Laboratories (Royaume-Uni), qui vise à utiliser l'intelligence artificielle pour la découverte de médicaments. L'entreprise tirera parti de ce succès pour construire des outils pouvant aider à identifier de nouveaux produits pharmaceutiques.


L’IA sur le marché de la découverte de médicaments Market Report Scope

Paramètre Détails
Portée du marché Logiciels, services et plateformes d'IA utilisés dans le pipeline de découverte de médicaments pharmaceutiques et biopharmaceutiques
Période d'étude 2021–2035
CAGR 23,9 % (2026–2035)
Taille du marché de l'année de base 2,81 milliards USD (2025)
Point de terminaison de prévision 23,95 milliards USD (2035)
Segment à la croissance la plus rapide Apprentissage automatique (par technologie); Biologiques (par type de médicament); Asie-Pacifique (par région)
Entreprises profilées 10
Devise d'évaluation USD

FAQ

Comment l'IA réduit-elle les taux d'attrition en phase clinique par rapport au dépistage conventionnel ?
Les plateformes d'IA améliorent la précision de la validation des cibles en superposant des preuves multi-omiques, réduisant les taux d'échec de la phase I à l'approbation d'environ 20 à 30 % [12]. Cela se traduit par des centaines de millions récupérés en investissement R&D par programme.
Quelle infrastructure de données minimale une entreprise pharmaceutique de taille intermédiaire doit-elle avoir avant d'adopter des plateformes de découverte par IA ?
Une base de données d'activité de composés soigneusement sélectionnée d'au moins 500 000 enregistrements annotés, un environnement de calcul cloud avec accès GPU, et une équipe de bioinformatique dédiée de 3 à 5 spécialistes constituent la base pratique .
Comment les cadres de propriété intellectuelle s'appliquent-ils aux structures moléculaires générées par l'IA ?
La plupart des juridictions exigent actuellement un inventeur humain sur les dépôts de brevets, créant une ambiguïté pour les candidats entièrement générés par l'IA [16]. Les entreprises attribuent généralement l'inventivité au chimiste superviseur.
Quels domaines thérapeutiques montrent le meilleur retour sur investissement des investissements en découverte pilotée par l'IA ?
L'oncologie et les maladies rares offrent les meilleurs retours, avec des candidats en oncologie découverts par l'IA atteignant les étapes cliniques 40 % plus rapidement et les médicaments orphelins commandant des prix premium .
Comment les modèles de déploiement d'IA basés sur le cloud et sur site se comparent-ils en matière de sécurité des données pour les bibliothèques de composés propriétaires ?
Les installations sur site offrent un meilleur contrôle de la propriété intellectuelle mais coûtent 3 à 5 fois plus en infrastructure . Les fournisseurs de cloud proposent désormais des options de location privée avec conformité SOC 2 et HIPAA qui satisfont la plupart des audits de sécurité pharmaceutiques.
Quel rôle jouent les CRO dans la chaîne de valeur du marché de l'IA dans la découverte de médicaments ?
Les CRO servent de partenaires d'intégration, intégrant des outils d'IA dans les flux de travail de dépistage externalisés et précliniques . Cela réduit les barrières à l'adoption pour les sponsors sans capacités d'IA internes.
Comment les modèles fondamentaux pour la biologie redéfiniront-ils le positionnement concurrentiel sur le marché de l'IA dans la découverte de médicaments d'ici 2030 ?
Les modèles fondamentaux vont commoditiser les tâches de prédiction de base, déplaçant la différenciation vers des données d'entraînement propriétaires et des capacités de validation en laboratoire humide [10]. Les entreprises manquant de jeux de données uniques feront face à une compression des marges.
Auteur
Auteur Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-auteur Co-Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, clinical trial repositories, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research, European Medicines Agency (EMA) Innovation Task Force, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, National Medical Products Administration (NMPA) China, and Medicines and Healthcare products Regulatory Agency (MHRA) UK. Clinical trial activity was monitored through ClinicalTrials.gov, EU Clinical Trials Register (EudraCT), and WHO International Clinical Trials Registry Platform (ICTRP). Scientific literature was sourced from PubMed/MEDLINE, IEEE Xplore Digital Library, Nature Machine Intelligence, Journal of Chemical Information and Modeling, Cell Systems, and Briefings in Bioinformatics. Patent landscapes were analyzed via USPTO, European Patent Office (EPO), and WIPO databases. Industry and technology standards were reviewed through ISO/IEC JTC 1/SC 42 (Artificial Intelligence), FAIR Data Principles, and IEEE Standards Association. Institutional data was gathered from National Institutes of Health (NIH) National Center for Advancing Translational Sciences (NCATS), European Molecular Biology Laboratory-European Bioinformatics Institute (EMBL-EBI), Broad Institute, and Scripps Research. Investment and competitive intelligence was tracked through MRFR, MRFR, MRFR, and BCIQ (BioCentury Intelligence Quotient). Trade associations including Pharmaceutical Research and Manufacturers of America (PhRMA), Biotechnology Innovation Organization (BIO), European Federation of Pharmaceutical Industries and Associations (EFPIA), and Drug Information Association (DIA) provided regulatory and policy frameworks. These sources were used to collect AI algorithm adoption statistics, regulatory approval pathways for AI-driven drug candidates, clinical pipeline data, partnership and licensing transaction values, and technology landscape analysis across machine learning platforms, deep learning frameworks, natural language processing tools, and knowledge graph technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Supply-side sources included Vice Presidents of Discovery from AI-native drug discovery companies, pharmaceutical AI divisions, biotechnology companies, and computational platform providers, as well as Chief Executive Officers, Chief Technology Officers, Chief Data Officers, Heads of Artificial Intelligence/Machine Learning, and Chief Scientific Officers. Chief medical officers, heads of research and development, directors of global clinical operations, heads of translational medicine, data science leads, and heads of procurement from mid-cap biotechnology companies, academic medical centers, government research institutions, contract research organizations (CROs), and multinational pharmaceutical companies were among the demand-side sources. Primary research collected information on algorithm adoption trends, pharmaceutical partnership structures, licensing fee models, and regulatory submission strategies for AI-enabled drug discovery programs. It also verified AI platform development timelines and validated market segmentation across application areas.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and platform deployment analysis. The methodology included:

• Identification of 60+ key technology providers and AI-native drug discovery companies across North America, Europe, Asia-Pacific, and emerging markets

• Product mapping across machine learning, deep learning, natural language processing, knowledge graphs, and robotic process automation categories

• Analysis of reported and modeled annual revenues specific to AI drug discovery software platforms, computational chemistry tools, and predictive analytics suites

• Coverage of technology providers and pharmaceutical AI divisions representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (number of active AI drug discovery programs × average contract value/platform licensing fees by therapeutic area) and top-down (technology provider revenue validation, pharmaceutical R&D AI spend allocation) approaches to derive segment-specific valuations across target identification, lead optimization, drug repurposing, clinical trial optimization, and preclinical testing workflows

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















