Marché du traitement des eaux usées agricoles (2026 - 2035)

Agricultural Wastewater Treatment Market Research Report By Technology (Physical Solutions, Chemical Solutions, Biological Solutions), By Pollutant Source (Point Source, Nonpoint Source), By Application (Crop, Non-Crop) - Forecast to 2035
ID: MRFR/Equip/33025-HCR 111 Pages Chitranshi Jaiswal Last Updated: November 07, 2026
Agricultural Wastewater Treatment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.1%
2025 Market SizeUSD 2.68 Billion
2035 Market SizeUSD 4.41 Billion
Key Players
Veolia Water Technologies
SUEZ Water Technologies & Solutions
Xylem Inc.
Evoqua Water Technologies
Ecolab
Kurita Water Industries
Opportunities
  • Decentralised Modular Units for Mid-Scale Operations
  • Nutrient Recovery as a Product Line
  • Emerging-Market Concessional Finance Channels

Marché du traitement des eaux usées agricoles Résumé du marché

Le marché du traitement des eaux usées agricoles a atteint 2,68 milliards USD en 2025 et entre dans la fenêtre de prévision à 2,82 milliards USD en 2026, grimpant à 4,41 milliards USD d'ici 2035 avec un TCAC de 5,1 %. Deux catalyseurs ancrent cette trajectoire. Le règlement de l'Union européenne sur la réutilisation de l'eau (UE) 2020/741, en vigueur depuis juin 2023, fixe des classes de qualité minimales pour l'eau récupérée appliquée aux cultures alimentaires et a poussé les districts d'irrigation des États membres à entrer dans des cycles de planification d'investissement qu'ils avaient différés pendant une décennie [1]. En parallèle, la révision des directives sur les effluents de l'Agence de protection de l'environnement des États-Unis pour les opérations d'alimentation animale concentrée, associée à 2,1 milliards USD d'obligations du programme d'incitations à la qualité environnementale du USDA au cours de l'exercice 2024, a transformé le contrôle volontaire des nutriments en infrastructure financée [2].

Le remplacement technologique se déroule sous cette couche politique. Les lagunes anaérobies ouvertes, les bassins de décantation et les trains de filtration simples — le choix par défaut pour le bétail et les effluents de maisons d'emballage depuis les années 1970 — cèdent la place à des digesteurs anaérobies couverts, des bioréacteurs à membrane, de la flottation à air dissous avec dosage de polymères, et des unités de cristallisation de struvite qui récupèrent le phosphore sous forme de produit vendable. La Société financière internationale estime que 13 milliards USD de capital privé circulent désormais chaque année dans l'infrastructure agri-eau et effluents à travers les économies émergentes, un chiffre qui a à peu près doublé depuis 2019 [4]. L'économie de retrofit, et non la construction de nouveaux sites, motive la plupart de ces dépenses sur le marché du traitement des eaux usées agricoles.

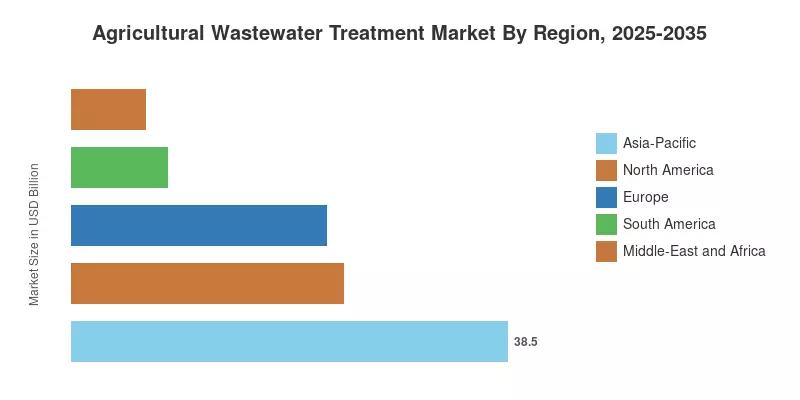
La région Asie-Pacifique détient 38,5 % des revenus mondiaux en 2025, soutenue par le plan d'action de la Chine pour la prévention et le contrôle de la pollution agricole diffuse et les allocations de sanitation rurale Namami Gange en Inde [5][6]. L'Asie-Pacifique connaît également la croissance la plus rapide, avec un TCAC de 6,1 % jusqu'en 2035. L'Amérique du Nord se classe au deuxième rang avec 24,0 %, où les opérations laitières et porcines dans le Wisconsin, la Californie et la Caroline du Nord représentent la majeure partie de la capacité de traitement autorisée. Au cours de la prochaine décennie, la variable décisive sera de savoir si les revenus de la récupération des nutriments peuvent compenser les coûts d'exploitation à l'échelle de la ferme.

Principaux points à retenir du rapport

• Par technologie

  • Les solutions physiques représentent 38,0 % des revenus de 2025, reflétant la base installée de filtration, de sédimentation et de flottation à air dissous à travers les sites d'emballage et de transformation
  • Les solutions biologiques affichent la croissance technologique la plus rapide sur le marché du traitement des eaux usées agricoles avec un TCAC de 6,2 %, menées par des digesteurs couverts et des bioréacteurs à membrane
  • Les solutions chimiques représentent 0,66 milliard USD, concentrées sur le dosage de coagulants et de floculants pour les eaux de ruissellement à forte turbidité

• Par source de polluant

  • Les applications de source ponctuelle commandent 58,5 % des revenus, puisque les emplacements de décharge autorisés portent des obligations de conformité exécutoires
  • Le traitement des sources non ponctuelles s'étend à un TCAC de 5,7 % à mesure que les programmes d'interception à l'échelle des bassins versants et de zones humides construites se développent

• Par application

  • Les applications agricoles génèrent 1,69 milliard USD en 2025, soutenues par la réutilisation des retours d'irrigation et les boucles de fertigation en serre
  • Les applications non agricoles, dominées par les effluents de bétail et l'aquaculture, croissent à un TCAC de 5,8 %

• Par région

  • L'Asie-Pacifique mène le marché du traitement des eaux usées agricoles avec une part de 38,5 % en 2025
  • L'Europe détient 22,5 %, soutenue par l'application de la directive sur les nitrates dans les zones vulnérables
  • Le Moyen-Orient et l'Afrique se développent à un TCAC de 5,4 % à partir d'une base de 6,5 %

Taille du marché et prévisions (2021–2035)

La taille du marché du traitement des eaux usées agricoles combine la modélisation des revenus de bas en haut des équipements, de la chimie et des contrats de service avec une validation de haut en bas contre les revenus des segments de technologie de l'eau publiquement divulgués par des fournisseurs cotés. Les valeurs historiques s'appuient sur des registres de permis nationaux, des volumes d'effluents du recensement agricole et des audits de capacité installée ; les valeurs prévisionnelles appliquent un modèle de demande pondéré par la densité des unités de bétail, l'hectarage irrigué et les scores de rigueur réglementaire. Tous les chiffres sont basés sur les revenus et exprimés en milliards USD.
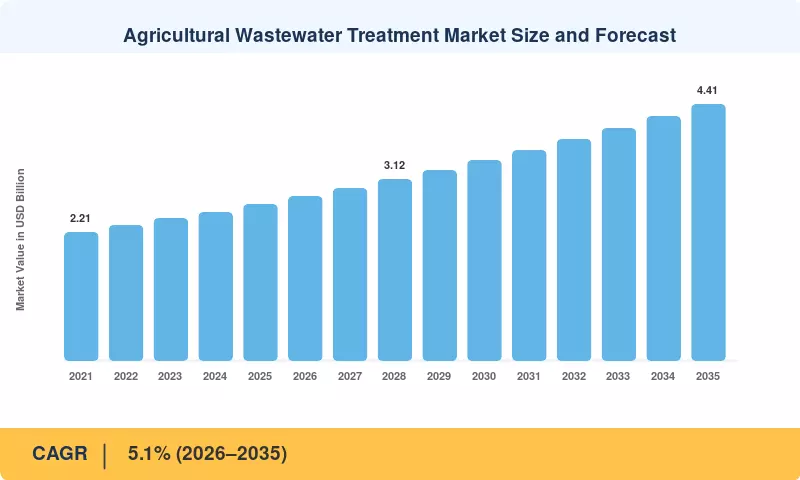
Taille et prévisions du marché du traitement des eaux usées agricoles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Pénurie d'eau douce et mandats de réutilisation de l'irrigation +1.1 Global À moyen terme (2–4 ans) [1][11]
Renforcement des limites de rejet de nutriments +0.9 Europe, Amérique du Nord À court terme (≤2 ans) [12]
Expansion des opérations d'alimentation animale confinées +0.8 Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [13]
Financement public pour les infrastructures d'eau rurales +0.7 Asie-Pacifique, Moyen-Orient et Afrique À long terme (≥4 ans) [6]
Coût décroissant des systèmes de membranes et de digesteurs +0.6 Global À moyen terme (2–4 ans) [10]
Récupération des nutriments et arbitrage des prix des engrais +0.5 Europe, Amérique du Nord À long terme (≥4 ans) [8]
Engagements de divulgation de l'eau des entreprises agroalimentaires +0.4 Global À court terme (≤2 ans) [14]

Pénurie d'eau douce et mandats de réutilisation de l'irrigation

L'agriculture consomme environ 70 % des prélèvements mondiaux d'eau douce, et le Rapport mondial des Nations Unies sur le développement de l'eau indique que 3,2 milliards de personnes vivent dans des zones agricoles avec un stress hydrique élevé [11]. Le Plan DSEAR de l'Espagne engage 3,06 milliards d'euros pour des travaux de sanitation et de réutilisation, une partie explicitement réservée à l'approvisionnement en irrigation récupérée à Murcie et en Andalousie [15]. Lorsque l'eau récupérée coûte moins que l'abstraction d'eau souterraine plus l'énergie, les dépenses d'investissement en traitement franchissent les taux de rentabilité internes sans subvention.

Renforcement des limites de rejet de nutriments

L'application plutôt que la législation est le changement contraignant. Le rapport d'implémentation de la Directive Nitrates de la Commission européenne de 2023 a trouvé que 14,1 % des stations de surveillance des eaux souterraines dépassaient le seuil de 50 mg/l de nitrates, déclenchant des désignations de zones vulnérables élargies aux Pays-Bas, au Danemark et en Irlande [12]. Le retrait de la dérogation néerlandaise affecte à lui seul environ 17 000 exploitations, chacune faisant face à des obligations de traitement des fumiers qui se traduisent directement par des commandes d'équipements de traitement jusqu'en 2027.

Expansion des opérations d'alimentation animale confinées

La consolidation des troupeaux concentre les effluents. Le USDA compte environ 21 000 grandes CAFOs aux États-Unis, et la taille moyenne des troupeaux laitiers américains a plus que triplé depuis 2000 [13]. La concentration rend le traitement centralisé économiquement viable sur un seul site, c'est pourquoi les installations de digesteurs couverts suivent la taille du troupeau plutôt que le nombre total de bétail national. Une consolidation similaire dans la production porcine chinoise après 2019 a produit le même modèle d'approvisionnement à une échelle unitaire plus grande.

Financement public pour les infrastructures d'eau rurales

La mission Namami Gange de l'Inde a alloué 40 000 crores INR pour des travaux de sanitation et d'interception des effluents, avec des composants de drainage rural et de ruissellement agricole s'élargissant dans la deuxième phase [6]. Le portefeuille d'eau agricole de la Banque mondiale engage 4,6 milliards USD pour la modernisation de l'irrigation et des projets de qualité de drainage à travers l'Asie du Sud et l'Afrique subsaharienne [16]. Le financement concessionnel est important ici car le remboursement au niveau des exploitations agricoles dépasse rarement les conditions de prêt commercial sans composante de subvention.

Coût décroissant des systèmes de membranes et de digesteurs

Le prix des modules de membranes a diminué d'environ 35 % par mètre carré au cours de la dernière décennie, tandis que le coût du capital des digesteurs anaérobies emballés par tête de bétail est tombé à 480–620 USD pour des installations laitières de taille moyenne [10]. Les unités montées sur patins standardisées réduisent la mise en service de plusieurs mois à quelques semaines. La baisse des coûts élargit la base adressable vers le bas, amenant des opérations de 500 à 1 500 têtes dans le champ d'application qui n'avaient auparavant aucune option technique viable.

Récupération des nutriments et arbitrage des prix des engrais

Le choc des prix des engrais de 2022—le DAP a atteint plus de 950 USD par tonne—a réinitialisé les hypothèses des acheteurs sur l'économie de récupération, et le phosphore récupéré sous forme de struvite s'est vendu à 300–450 USD par tonne dans des canaux d'engrais spécialisés [8]. Les revenus de récupération sont désormais garantis dans les pro formas de projet par Ostara et d'autres fournisseurs de cristallisation similaires. La récupération affecte qui, au sein de l'entreprise agricole, approuve l'acquisition en convertissant une ligne de coût d'élimination en une ligne de revenus.

Engagements de divulgation de l'eau des entreprises agroalimentaires

Les exigences sont poussées en amont par les transformateurs en aval. Plus de 4 800 entreprises étaient couvertes par la déclaration de sécurité de l'eau 2024 du CDP, et au lieu d'attendre les régulateurs, les grands acheteurs agroalimentaires ont commencé à inclure des normes d'effluents dans les contrats des fournisseurs [14]. La pression contractuelle étend la demande à un niveau d'opérations que les agences environnementales ne supervisent pas directement, atteignant des exploitations qui sont en dessous des niveaux de permis.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Faible sensibilisation et faible application parmi les petits exploitants −0.8 Asie-Pacifique, Afrique À long terme (≥4 ans) [17]
Haute intensité de capital par rapport aux faibles marges agricoles −0.7 Global À court terme (≤2 ans) [9]
Variabilité saisonnière de la charge déprimant l'utilisation des actifs −0.5 Global À moyen terme (2–4 ans) [18]
Pénurie d'opérateurs ruraux formés −0.4 Amérique du Sud, Moyen-Orient et Afrique À moyen terme (2–4 ans) [16]
Augmentation des coûts d'élimination des boues et de saumure −0.3 Europe, Amérique du Nord À long terme (≥4 ans) [19]

Faible sensibilisation et faible application parmi les petits exploitants

La FAO enregistre que les exploitations de moins de deux hectares exploitent environ 12 % des terres agricoles mondiales mais représentent environ 84 % de tous les exploitants [17]. La capacité d'inspection dans la plupart des juridictions ne peut pas atteindre cette population, donc la conformité reste effectivement volontaire. Les vendeurs répondent en concentrant leurs efforts de vente sur de grandes opérations, ce qui limite la pénétration du marché bien en dessous du volume d'effluent théorique.

Haute intensité de capital par rapport aux faibles marges agricoles

Un digesteur couvert de taille moyenne avec séparation des solides coûte entre 1,2 et 2,4 millions de dollars installés, contre un revenu net des exploitations agricoles aux États-Unis qui a chuté d'environ 9 % en 2024 [9]. Les actifs de traitement ne génèrent aucune amélioration de rendement et commandent rarement une prime de prix. Lorsque la couverture des subventions tombe en dessous de 40 % des capex, les taux de conversion des projets chutent fortement dans les pipelines des vendeurs.

Variabilité saisonnière de la charge déprimant l'utilisation des actifs

Autour des récoltes, des nettoyages et des événements de tempête, les eaux de ruissellement et les effluents de traitement arrivent par poussées concentrées. Le retour sur investissement est prolongé au-delà de la durée de garantie standard des équipements pour les systèmes dimensionnés pour le débit de pointe, qui sont utilisés à 30–45 % tout au long de l'année [18]. De nombreux opérateurs reportent simplement l'étape d'ingénierie puisque le stockage avec des lagunes de stockage ajoute des terres et des coûts.

Pénurie d'opérateurs ruraux formés

Un contrôle de processus cohérent est nécessaire pour le traitement biologique, et des opérateurs certifiés se font rarement trouver sur les marchés du travail rural. Une part significative des infrastructures hydrauliques non fonctionnelles en Afrique subsaharienne est attribuée par les évaluations de projets de la Banque mondiale à des lacunes dans la capacité d'exploitation et de maintenance plutôt qu'à des pannes matérielles [16]. Le besoin d'action sur site est réduit mais pas éliminé par la surveillance à distance.

Augmentation des coûts d'élimination des boues et de saumure

Le traitement déplace le polluant plutôt que de l'éliminer. Le renforcement des restrictions sur l'application des terres — y compris les limites émergentes de PFAS sur les biosolides dans le Maine, le Michigan et plusieurs États membres de l'UE — a considérablement augmenté les coûts d'élimination dans les juridictions concernées [19]. Le risque d'élimination apparaît désormais comme une responsabilité conditionnelle dans les évaluations de projets, ralentissant les approbations pour les trains de traitement lourds en chimie.

Marché du traitement des eaux usées agricoles Opportunités

Unités modulaires décentralisées pour des opérations à échelle intermédiaire

Le plus grand niveau non desservi sur le marché du traitement des eaux usées agricoles se situe entre les petits exploitants et les producteurs à échelle industrielle : des opérations générant 50 à 500 mètres cubes par jour qui ne peuvent justifier une ingénierie sur mesure. Les unités conteneurisées combinant le criblage, la flottation à air dissous et un bioréacteur compact comblent cette lacune à environ un tiers du coût d'ingénierie d'une construction sur mesure. Les fournisseurs qui standardisent sur trois ou quatre classes de flux bénéficient d'avantages d'échelle de fabrication que les concurrents sur mesure ne peuvent égaler.

Récupération des nutriments en tant que ligne de produits

La récupération de struvite et de sulfate d'ammonium transforme le traitement d'un centre de coûts en une opération de co-produit. Les obligations de récupération de phosphore en Europe, y compris les seuils de l'Ordonnance sur les boues d'épuration en Allemagne, créent un plancher réglementaire pour la demande de matériaux récupérés [20]. Les opérateurs agricoles récupérant le phosphore peuvent soit compenser les achats d'engrais à la ferme, soit vendre aux mélangeurs, les revenus de récupération couvrant généralement 15 à 25 % des coûts d'exploitation annuels.

Canaux de financement concessionnel sur les marchés émergents

Ensemble, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique représentent 53,5 % des revenus de 2025, mais leur pourcentage de volume d'eaux usées non traitées est bien plus élevé. Là où les termes commerciaux purs échouent, les véhicules de financement mixte, qui combinent la dette commerciale avec des tranches concessionnelles multilatérales, rendent les projets ruraux bancables. Les banques de développement régionales en Amérique latine ont commencé à imiter le portefeuille d'eau agricole de la Banque mondiale [16].

Données de surveillance et contrats de service basés sur les résultats

Les régulateurs, les assureurs et les acheteurs en aval valorisent le jeu de données de conformité produit par la détection continue des nitrates, de l'ammoniac, de la turbidité et du débit. Au lieu d'acheter l'équipement directement, les fournisseurs regroupent cela dans des contrats basés sur les résultats où le consommateur paie chaque mètre cube traité selon les spécifications. Les revenus récurrents éliminent la barrière d'investissement mentionnée dans la section 5.2 tout en augmentant les marges des fournisseurs.

Coopératives de traitement à l'échelle des bassins versants

La pollution diffuse résiste aux solutions de ferme en ferme. Le traitement coopératif à l'échelle des districts de drainage — zones humides construites, bioréacteurs et bassins d'interception financés par des contributions regroupées — répartit le capital sur des dizaines d'opérations. La Stratégie de réduction des nutriments de l'Iowa démontre le modèle à l'échelle de l'État, et des structures de district comparables émergent dans la vallée du Pô et le bassin Murray-Darling.

Marché du traitement des eaux usées agricoles Perspectives d'avenir

Réseaux de capteurs et contrôle autonome des processus

La détection continue des nitrates et de l'ammoniac à 1 200–3 000 USD par nœud est devenue suffisamment abordable pour un déploiement à la ferme, et les algorithmes de contrôle ajustent désormais l'aération et le dosage sans intervention de l'opérateur. L'Agence internationale de l'énergie note que l'aération des eaux usées représente environ 55 % de la consommation d'électricité des stations de traitement, ce qui fait du contrôle autonome de l'aération le levier de coût d'exploitation le plus important disponible [21]. Les fournisseurs sur le marché du traitement des eaux usées agricoles qui associent matériel et contrôle en boucle fermée capteront des revenus de services que les fournisseurs d'équipements purs ne peuvent pas.

Récupération d'énergie et intégration du biogaz

Les digesteurs couverts produisent du méthane qui remplace l'énergie achetée ou entre sur les marchés du gaz naturel renouvelable. L'IRENA rapporte une croissance de la capacité de biogaz concentrée sur les matières premières agricoles, et les prix de rachat du RNG en Californie, sous la norme de carburant à faible carbone, ont parfois dépassé 20 USD par MMBtu équivalent sur une base incluant les crédits [22]. Les revenus énergétiques redéfinissent entièrement le financement des projets de traitement, déplaçant l'approbation des budgets de conformité environnementale vers les budgets de capital énergétique.

Métriques de circularité dans les chaînes d'approvisionnement agro-alimentaires

Les transformateurs et les détaillants passent d'objectifs en matière d'eau aspirants à des exigences de fournisseurs auditées. La divulgation du CDP couvre désormais plus de 4 800 entreprises sur la sécurité de l'eau, et plusieurs grands acheteurs ont commencé à exiger des preuves de qualité des effluents comme condition d'approvisionnement [14]. La documentation devient une caractéristique du produit : les systèmes de traitement qui génèrent des enregistrements de conformité vérifiables et horodatés commanderont une prime par rapport aux systèmes fonctionnellement équivalents qui ne le font pas.

Consolidation autour de plateformes de services complets

La fragmentation du marché du traitement des eaux usées agricoles invite à des activités de regroupement. Les acheteurs préfèrent de plus en plus un seul partenaire couvrant la conception, la construction, l'approvisionnement en produits chimiques, la surveillance à distance et la logistique des boues, ce qui désavantage les spécialistes des produits uniques. Attendez-vous à ce que la part des cinq premiers en termes de revenus passe d'environ 36 % vers le bas des quarante d'ici 2035, entraînée par l'acquisition d'entreprises d'ingénierie régionales plutôt que par un gain de part organique.

Analyse de la part de marché régionale

Région Part des revenus 2025 Thèmes d'investissement principaux
Amérique du Nord 24.0% Digesteurs CAFO, récupération du phosphore, rénovations de conformité NPDES
Europe 22.5% Conformité à la directive sur les nitrates, traitement du fumier, irrigation récupérée
Asie-Pacifique 38.5% Contrôle des sources non ponctuelles, assainissement rural, effluents d'aquaculture
Amérique du Sud 8.5% Vinasse de canne à sucre, effluents de transformation du soja, élevages de bovins
Moyen-Orient et Afrique 6.5% Approvisionnement en irrigation récupérée, réutilisation des clusters de dattes et de serres
Total 100.0% —

La distribution régionale sur le marché du traitement des eaux usées agricoles suit trois variables : la densité du bétail, la dépendance à l'irrigation et la capacité d'application réglementaire. L'Asie-Pacifique est en tête sur les deux premières ; l'Europe et l'Amérique du Nord dominent sur la troisième.

Amérique du Nord

Pays Métrique Moteur clé
États-Unis 71.0% des revenus régionaux Permis NPDES pour les grands CAFO
Canada 0,09 milliard USD Plans provinciaux de gestion des nutriments en Ontario et au Québec
Mexique 5.4% TCAC Expansion de la réutilisation de l'irrigation dans le Bajío

La demande nord-américaine est motivée par les permis et est concentrée. Environ 21 000 grands CAFO fonctionnent sous des règles fédérales de décharge, et le programme d'incitations à la qualité environnementale du USDA a engagé 2,1 milliards USD pour l'exercice 2024, une part significative soutenant les pratiques de stockage et de traitement des déchets [13]. Le programme de surveillance des représentants laitiers de la vallée centrale de Californie ajoute des obligations spécifiques aux eaux souterraines qui ont poussé le reporting sur l'équilibre de l'azote dans l'administration agricole de routine. La croissance régionale est de 4,0% TCAC — en dessous de la moyenne mondiale, puisque la base installée est déjà substantielle et que les ajouts de capacité incrémentale proviennent principalement de la consolidation des troupeaux plutôt que de nouvelles exigences de conformité.

Europe

Pays Métrique Moteur clé
Allemagne 24.5% des revenus régionaux Seuils de récupération du phosphore selon l'ordonnance sur les boues d'épuration
Royaume-Uni 4.1% TCAC Application des règles agricoles pour l'eau
France 0,11 milliard USD Programmes d'action pour les zones vulnérables aux nitrates
Italie 13.0% des revenus régionaux Remédiation et réutilisation des nitrates dans la plaine du Pô
Reste de l'Europe 4.6% TCAC Retrait de la dérogation néerlandaise, règles danoises sur le fumier

Les achats européens suivent les délais des directives avec une précision inhabituelle. L'examen de mise en œuvre de la Commission a identifié 14,1% des stations de traitement des eaux souterraines au-dessus du seuil de nitrate, et la phase de retrait de la dérogation néerlandaise affecte environ 17 000 exploitations qui doivent désormais traiter ou exporter du fumier [12]. La croissance régionale de 4,3% TCAC sous-estime l'intensité de l'activité : une grande partie des dépenses européennes remplace des actifs existants par des équipements de spécifications supérieures plutôt que d'ajouter une capacité pour la première fois. La récupération obligatoire du phosphore en Allemagne pour les opérations de traitement plus importantes, qui sera mise en œuvre d'ici 2029, offre aux fournisseurs un pipeline daté qui est rare dans cette industrie [20].

Asie-Pacifique

Pays Métrique Moteur clé
Chine 41.0% des revenus régionaux Plan d'action contre la pollution agricole non ponctuelle
Inde 6.9% TCAC Travaux d'interception rurale Namami Gange
Japon 0,12 milliard USD Conformité à la loi sur la gestion des excréments de bétail
Corée du Sud 8.0% des revenus régionaux Objectifs de récupération des ressources de fumier de bétail
Reste de l'Asie-Pacifique 6.0% TCAC Règles sur les effluents d'aquaculture au Vietnam et en Indonésie

L'Asie-Pacifique domine le marché du traitement des eaux usées agricoles en volume et est en tête de la croissance avec un TCAC de 6,1%. Les programmes provinciaux de la Chine dans le cadre du plan d'action national contre les sources non ponctuelles combinent des taux d'utilisation obligatoires du fumier de bétail — les objectifs provinciaux étant généralement fixés au-dessus de 80% — avec des subventions en capital pour les installations de traitement et de récupération des ressources [5]. Les allocations de la deuxième phase de Namami Gange en Inde étendent l'interception au-delà des drains municipaux dans les canaux de drainage agricoles [6]. L'aquaculture ajoute un flux de demande distinct à travers l'Asie du Sud-Est, où les exportateurs de crevettes et de pangasius font face à des normes d'effluents imposées par les acheteurs qui dépassent la réglementation nationale.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 58.0% des revenus régionaux Vinasse de canne à sucre et effluents d'usine d'éthanol
Argentine 0,05 milliard USD Contrôles des effluents dans les élevages et la production laitière à Córdoba et Santa Fe
Reste de l'Amérique du Sud 4.9% TCAC Conformité des agro-exportations chiliennes et péruviennes

La demande brésilienne provient de l'agro-transformation plutôt que de l'agriculture primaire. La vinasse provenant de la production d'éthanol est générée à environ 10 à 13 litres par litre d'éthanol, et les agences environnementales de l'État de São Paulo ont durci les limites d'application des terres, forçant des investissements dans la concentration et le traitement anaérobie [18]. L'activité argentine se concentre dans les corridors d'élevage où les autorités provinciales ont commencé à appliquer des mesures de confinement des effluents après des constatations de contamination des eaux souterraines. La croissance régionale de 5,2% TCAC est supérieure à la moyenne mondiale, à partir d'une petite base.

Moyen-Orient et Afrique

Pays Métrique Moteur clé
Arabie Saoudite 33.0% des revenus régionaux Allocation d'eau récupérée dans le cadre de la stratégie nationale de l'eau
Afrique du Sud 0,04 milliard USD Réglementation des effluents de la viticulture et de la transformation des agrumes
Reste du Moyen-Orient et de l'Afrique 5.7% TCAC Réutilisation du drainage égyptien et clusters de serres du Golfe

La rareté de l'eau, et non le contrôle de la pollution, motive la plupart des achats au Moyen-Orient. La stratégie nationale de l'eau de l'Arabie Saoudite vise la réutilisation de la grande majorité des effluents municipaux traités, l'agriculture étant l'utilisation finale désignée, ce qui place le traitement d'assurance qualité entre les usines municipales et les réseaux d'irrigation [15]. Le programme de réutilisation des drains en Égypte mélange le drainage agricole avec l'eau du Nil dans des stations de mélange conçues, nécessitant une gestion des nutriments et de la salinité à grande échelle. La demande sud-africaine est plus étroite, concentrée dans la viticulture, les agrumes et la transformation de la volaille, où les acheteurs à l'exportation audite directement les pratiques d'effluents.

Marché du traitement des eaux usées agricoles par région, 2025-2035

Marché du traitement des eaux usées agricoles Segmentation du marché

Par technologie

Segment Métrique Moteur de demande principal
Solutions physiques Part de 38,0 % Base installée de trains de criblage, de sédimentation et de flottation
Solutions chimiques 0,66 milliard USD Coagulant et dosage de floculant pour les eaux de ruissellement à forte teneur en solides
Solutions biologiques 6,2 % TCAC Digesteurs couverts, bioréacteurs à membrane, zones humides construites

La demande de technologie sur le marché du traitement des eaux usées agricoles se divise entre ce qui est déjà installé et ce qui est acheté actuellement. Les solutions physiques dominent en part de marché car chaque train de traitement nécessite d'abord l'élimination des solides, et les actifs existants sont remplacés selon un cycle prévisible. Les solutions biologiques croissent le plus rapidement, car les limites de nutriments — et non les limites de solides en suspension — entraînent la plupart des nouvelles obligations réglementaires, et seuls les processus biologiques éliminent l'azote de manière économique à l'échelle agricole. Les solutions chimiques occupent une position intermédiaire stable, servant de prétraitement et de finition plutôt que comme réponse autonome.

Par source de polluant

Segment Métrique Moteur de demande principal
Source ponctuelle Part de 58,5 % Permis de décharge applicables à des points de sortie identifiables
Source non ponctuelle 5,7 % TCAC Programmes de bassin versant, zones humides construites, bioréacteurs en bordure de champ

La source ponctuelle domine le marché du traitement des eaux usées agricoles car les régulateurs ne peuvent faire respecter que les décharges qu'ils peuvent localiser et échantillonner. Les granges, les usines de transformation, les hangars d'emballage et les étangs d'aquaculture ont tous des points de sortie identifiables, donc les dépenses de conformité s'y concentrent. Le traitement des sources non ponctuelles croît plus rapidement à mesure que les mécanismes de financement à l'échelle des bassins versants mûrissent et que les structures coopératives répartissent les coûts entre de nombreux contributeurs. L'écart se réduit lentement : les problèmes d'attribution dans les eaux de ruissellement diffuses restent le principal obstacle aux obligations non ponctuelles applicables.

Par application

Segment Métrique Moteur de demande principal
Culture 1,69 milliard USD Réutilisation des retours d'irrigation, recirculation de fertigation en serre
Non-Culture 5,8 % TCAC Traitement du fumier d'élevage et effluent d'aquaculture

Les applications agricoles détiennent la plus grande base de revenus sur le marché du traitement des eaux usées agricoles, reflétant l'échelle de l'agriculture irriguée et la croissance rapide de la culture protégée, où les boucles de fertigation fermées nécessitent un traitement continu. Les non-cultures croissent plus rapidement car l'effluent d'élevage transporte des charges polluantes plus élevées par unité de volume et attire une attention réglementaire plus aiguë, tandis que l'expansion de l'aquaculture en Asie-Pacifique ajoute un flux de demande qui n'existait guère il y a une décennie. Les deux segments convergent vers les mêmes catégories d'équipement, se différenciant principalement par les taux de charge.

Analyse Concurrentielle

La concentration est modérée. L'indice Herfindahl-Hirschman estimé pour le marché du traitement des eaux usées agricoles se situe près de 620, les cinq principaux fournisseurs détenant environ 36 % des revenus mondiaux. Le reste se fragmente entre plusieurs centaines de sociétés d'ingénierie régionales, de distributeurs de produits chimiques et de fabricants d'équipements qui rivalisent sur la couverture de service local plutôt que sur la différenciation technologique. Les acteurs mondiaux remportent de grands projets de traitement et des projets adjacents aux municipalités ; les spécialistes régionaux dominent le travail à l'échelle des fermes où les visites de site, et non les spécifications des produits, décident de la vente.

Entreprise Plage de Part de Revenus Estimée Offres Clés pour le Marché du Traitement des Eaux Usées Agricoles Positionnement Stratégique
Veolia Water Technologies ~9–12% Réacteurs anaérobies, bioréacteurs à membrane, gestion des boues EPC à portée complète avec empreinte de service mondiale
SUEZ Water Technologies & Solutions ~7–10% Systèmes à membrane, chimie de traitement, surveillance numérique Contrats intégrés de chimie et d'équipement
Xylem Inc. ~6–9% Pompage, aération, désinfection UV, détection Fort dans les couches de modernisation et d'instrumentation
Evoqua Water Technologies ~5–7% Filtration, contrôle des odeurs, flottes de traitement mobiles Modèle axé sur le service avec capacité de location
Ecolab (Nalco Water) ~4–6% Coagulants, floculants, programmes de biocides Chimie en premier avec profondeur dans le traitement alimentaire
Kurita Water Industries ~3–5% Produits chimiques de traitement, systèmes de récupération Densité de fabrication et de comptes en Asie-Pacifique
Aquatech International ~2–4% Décharge liquide zéro, concentration de saumure Spécialiste en haute salinité et réutilisation
Thermax Limited ~2–3% Usines d'effluents packagées, digesteurs Livraison compétitive en termes de coûts à travers l'Asie du Sud
Nijhuis Saur Industries ~2–3% Flottation à air dissous, récupération de nutriments Spécialisation dans les effluents agroalimentaires en Europe
Hydroflux Group ~1–2% Flottation, déshydratation, usines conteneurisées Livraison modulaire pour des sites de taille moyenne
Trident Processes ~1–2% Séparation de fumier, récupération de fibres Technologie de séparation spécifique au bétail

Actualités récentes & Développements

  • Veolia (mars 2025) : A commandé une installation de traitement anaérobie et de récupération de biogaz pour un groupe européen de transformation laitière, ajoutant de l'énergie récupérée au package d'effluents standard et signalant le passage des projets de traitement aux budgets d'investissement énergétique [10].
  • Commission européenne (octobre 2024) : A confirmé le retrait de la dérogation à la directive nitrates des Pays-Bas dans les délais, obligeant des milliers d'exploitations agricoles néerlandaises à traiter ou exporter le fumier et créant un pipeline de demande d'équipement daté jusqu'en 2027 [12].
  • Xylem (juillet 2024) : A élargi son portefeuille de surveillance des ruissellements agricoles avec des nœuds de détection de nitrates à coût réduit destinés à un déploiement en bordure de champ, étendant l'instrumentation dans une catégorie de prix précédemment desservie uniquement par des échantillonnages ponctuels [21].
  • USDA (mai 2024) : A rapporté 2,1 milliards de dollars d'obligations du Programme d'incitations à la qualité environnementale pour l'exercice 2024, avec le stockage des déchets, le traitement et la gestion des nutriments parmi les catégories de pratiques les plus fréquemment financées .
  • Ecolab (novembre 2023) : A lancé un programme de chimie de récupération des nutriments pour les transformateurs alimentaires et de boissons, ciblant la capture du phosphore dans les étapes de prétraitement avant le resserrement des limites de rejet dans plusieurs États américains [19].
  • Ministère de l'Écologie et de l'Environnement, Chine (juin 2023) : A publié des directives d'implémentation provinciales dans le cadre du plan d'action contre la pollution agricole diffuse, fixant des objectifs d'utilisation du fumier animal et liant la libération des subventions à la capacité de traitement vérifiée [5].
  • Groupe Saur (février 2023) : A achevé l'intégration de Nijhuis Industries dans Nijhuis Saur Industries, consolidant la capacité d'ingénierie des effluents agro-alimentaires sous une seule plateforme européenne et illustrant le schéma de regroupement décrit dans les perspectives concurrentielles du marché du traitement des eaux usées agricoles.

Marché du traitement des eaux usées agricoles Portée du rapport de marché

Attribut/Métrique du Rapport Détails
Portée du Marché Équipements, chimie de traitement, services d'ingénierie et solutions de surveillance pour les effluents agricoles, le ruissellement, les déchets d'élevage et les eaux usées de l'agro-industrie
Période d'Étude 2021-2035
Année de Base 2025
Données Historiques 2021–2024
Période de Prévision 2026–2035
Taille du Marché en 2025 2,68 milliards USD
Taille du Marché en 2035 4,41 milliards USD
CAGR (2026–2035) 5,1%
Segments à Croissance la Plus Rapide Solutions Biologiques (Technologie); Source Non-Ponctuelle (Source de Polluant); Non-Culture (Application); Asie-Pacifique (Région)
Régions Couverts Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique et Reste du Monde
Entreprises Profilées 11 fournisseurs couvrant des entrepreneurs EPC mondiaux, des fournisseurs de chimie, des fabricants d'équipements et des spécialistes de la surveillance
Devise d'Évaluation Milliards USD
Méthodologie Plus de 350 entretiens avec des experts; estimation du marché de bas en haut; validation de haut en bas; triangulation des données; prévisions basées sur des scénarios; suivi de projet en temps réel

FAQ

Comment les acheteurs devraient-ils structurer les garanties des fournisseurs lors de l'acquisition sur le marché du traitement des eaux usées agricoles ?
Liez les conditions de garantie aux résultats de qualité des effluents plutôt qu'à la disponibilité de l'équipement seul. Exigez que le fournisseur garantisse les concentrations de décharge à des plages de charge influente définies, avec des remèdes déclenchés par les résultats d'échantillonnage [2].
Quelles obligations de disposition des boues un acheteur doit-il vérifier avant de signer ?
Confirmez qui possède les solides résiduels et qui porte la responsabilité si les règles d'application sur le terrain se resserrent. Les restrictions sur les PFAS ont déjà bloqué les voies d'élimination dans plusieurs juridictions, et les contrats rédigés avant 2023 attribuent rarement ce risque [19].
Quelle voie de financement convient aux coopératives de petits exploitants entrant sur le marché du traitement des eaux usées agricoles ?
Le financement concessionnel mixte fonctionne le mieux, associant une tranche de subvention multilatérale à une dette commerciale contre les revenus coopératifs regroupés. Le prêt commercial pur est rarement viable car les actifs de traitement ne produisent pas d'augmentation de rendement [16].
Comment les digesteurs couverts se comparent-ils aux zones humides construites en termes de coût total ?
Les digesteurs ont des coûts d'investissement beaucoup plus élevés mais génèrent des revenus d'énergie et gèrent des charges animales concentrées. Les zones humides coûtent moins cher et nécessitent peu d'opérations, mais nécessitent un terrain substantiel et fonctionnent mal dans les climats froids [10].
Quels problèmes d'intégration surviennent lors de la modernisation d'un système de lagune existant ?
Le déséquilibre hydraulique est l'échec habituel. Les lagunes héritées tamponnent le flux, donc ajouter un bioréacteur sans retravailler le pompage de transfert produit un lessivage lors des événements orageux et un sous-chargement pendant les périodes sèches [18].
Quelles certifications de fournisseur sont les plus importantes sur le marché du traitement des eaux usées agricoles ?
Priorisez l'ISO 14001 et la conformité documentée avec les classes de qualité de l'eau récupérée dans le règlement UE 2020/741 lorsque les produits sont exportés vers l'Europe. Les audits des acheteurs vérifient de plus en plus ces éléments avant que les régulateurs ne le fassent [1][14].
Les nutriments récupérés peuvent-ils réellement compenser les coûts d'exploitation ?
La récupération de struvite couvre généralement 15 à 25 % des dépenses d'exploitation annuelles sur des sites laitiers et de transformation de taille moyenne. Les accords de prise avec les mélangeurs d'engrais sont plus importants que le rendement de récupération, car les marchés spot pour le phosphore récupéré restent limités [8].
Auteur
Auteur Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Air Operated Double Diaphragm (AODD) Pump Market
Étude de cas
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.