Marché de la direction adaptative

Rapport de recherche sur le marché de la direction adaptative par technologie (direction électronique, direction hydraulique, direction mécanique), par type de véhicule (voitures particulières, véhicules commerciaux, camions lourds), par type de système (systèmes de direction active, systèmes de direction passive, systèmes d'assistance à la conduite avancés), par application (conduite urbaine, conduite sur autoroute, conduite tout-terrain) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/AT/32214-HCR 100 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Adaptive Steering Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)10.87%
2024 Market Size$ 3.16 Billion
2025 Market Size$ 3.51 Billion
2035 Market Size$ 9.84 Billion
Key Players
Robert Bosch GmbH
Continental AG
ZF Friedrichshafen AG
Thyssenkrupp AG
JTEKT Corporation
Mando Corporation
Opportunities
  • Regulatory Push for Safety Standards
  • Growth of Electric and Hybrid Vehicles
  • Increased Investment in Research and Development

Marché de la direction adaptative Résumé

Selon l'analyse de Market Research Future, la taille du marché de la direction adaptative était estimée à 3,162 milliards USD en 2024. L'industrie de la direction adaptative devrait croître de 3,506 milliards USD en 2025 à 9,84 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 10,87 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de la direction adaptative est prêt pour une croissance substantielle, soutenue par les avancées technologiques et l'évolution des préférences des consommateurs.

  • Le marché connaît une intégration notable avec les véhicules autonomes, améliorant les capacités de conduite.
  • Il y a un accent prononcé sur les fonctionnalités de sécurité améliorées, reflétant la demande des consommateurs pour des expériences de conduite sécurisées.
  • Le passage à l'électrification redessine le paysage, en particulier dans la région Asie-Pacifique, qui est le marché à la croissance la plus rapide.
  • Les avancées technologiques dans l'ingénierie automobile et la demande croissante des consommateurs pour des expériences de conduite améliorées sont des moteurs clés propulsant le marché vers l'avant.

Taille du marché et prévisions

Taille du marché 2024 3.162 (milliards USD)
Taille du marché 2035 9.84 (milliards USD)
TCAC (2025 - 2035) 10.87%

Principaux acteurs

Robert Bosch GmbH (DE), Continental AG (DE), ZF Friedrichshafen AG (DE), Thyssenkrupp AG (DE), JTEKT Corporation (JP), Mando Corporation (KR), Nexteer Automotive (US), Magna International Inc. (CA)

Marché de la direction adaptative conducteurs

Poussée réglementaire pour des normes de sécurité

Le marché de la direction adaptative est également influencé par une poussée réglementaire pour des normes de sécurité améliorées dans le secteur automobile. Les gouvernements imposent de plus en plus l'incorporation de fonctionnalités de sécurité avancées dans les véhicules, y compris des systèmes de direction adaptative qui peuvent atténuer les accidents et améliorer le contrôle du conducteur. Par exemple, des réglementations dans diverses régions exigent que les nouveaux véhicules répondent à des critères de sécurité spécifiques, qui incluent souvent des technologies de direction avancées. Cet environnement réglementaire devrait stimuler la croissance du marché, alors que les fabricants s'efforcent de se conformer à ces normes. Le marché de la direction adaptative pourrait voir une augmentation des taux d'adoption, alors que la conformité aux réglementations de sécurité devient un facteur critique pour les fabricants de véhicules.

Croissance des véhicules électriques et hybrides

L'essor des véhicules électriques et hybrides a un impact significatif sur le marché de la direction adaptative. À mesure que ces véhicules deviennent plus répandus, la demande pour des technologies de direction avancées qui complètent leur dynamique de conduite unique augmente. Les systèmes de direction adaptative sont particulièrement bien adaptés aux véhicules électriques, car ils peuvent améliorer l'efficacité énergétique et la maniabilité. L'analyse du marché suggère que le segment des véhicules électriques devrait représenter plus de 40 % du marché automobile d'ici 2030, ce qui devrait probablement stimuler l'adoption des technologies de direction adaptative. Cette tendance indique un avenir prometteur pour le marché de la direction adaptative alors qu'il s'aligne sur le changement plus large vers l'électrification dans l'industrie automobile.

Augmentation des investissements en recherche et développement

L'investissement en recherche et développement est un moteur clé pour le marché de la direction adaptative. Alors que la concurrence s'intensifie parmi les fabricants automobiles, il y a un accent croissant sur l'innovation et le développement de technologies de direction de pointe. Les entreprises allouent des ressources substantielles pour explorer de nouveaux matériaux, algorithmes et techniques d'intégration qui améliorent la performance des systèmes de direction adaptative. Cet accent sur la R&D devrait produire des avancées qui améliorent la fiabilité et la fonctionnalité des systèmes. Les prévisions du marché indiquent que les dépenses en R&D dans le secteur automobile pourraient augmenter de 15 % par an, propulsant davantage le marché de la direction adaptative alors que les fabricants s'efforcent de différencier leurs offres dans un paysage concurrentiel.

Avancées technologiques en ingénierie automobile

Le marché de la direction adaptative connaît une forte croissance en raison des avancées technologiques rapides en ingénierie automobile. Des innovations telles que le traitement des données en temps réel et les technologies de capteurs avancées améliorent les capacités des systèmes de direction adaptative. Ces systèmes sont conçus pour ajuster la réponse de direction en fonction des conditions de conduite, améliorant ainsi la maniabilité et la sécurité du véhicule. À mesure que les fabricants intègrent de plus en plus ces technologies, le marché devrait connaître une croissance significative. Par exemple, le segment de la direction adaptative devrait connaître un taux de croissance annuel composé de plus de 10 % dans les années à venir, soutenu par la demande de systèmes de véhicules plus intelligents et plus réactifs.

Demande croissante des consommateurs pour une expérience de conduite améliorée

Les préférences des consommateurs évoluent vers des véhicules offrant une expérience de conduite supérieure, ce qui propulse le marché de la direction adaptative. Les conducteurs recherchent de plus en plus des fonctionnalités qui améliorent le confort, le contrôle et le plaisir de conduite global. Les systèmes de direction adaptative offrent des rapports de direction variables qui s'ajustent en fonction de la vitesse et des conditions de la route, offrant ainsi une expérience de conduite plus personnalisée. Cette tendance se reflète dans les données du marché, indiquant que près de 30 % des acheteurs de nouveaux véhicules privilégient les technologies de direction avancées. Alors que les constructeurs automobiles répondent à cette demande, le marché de la direction adaptative est susceptible de s'élargir, les fabricants investissant dans la recherche et le développement pour créer des systèmes plus sophistiqués.
Aperçu des segments de marché

Par Technologie : Direction Électronique (La Plus Grande) vs. Direction Hydraulique (La Plus Rapide Croissante)

Le marché de la direction adaptative est principalement dominé par la direction électronique, qui a acquis une part de marché significative grâce à sa technologie avancée qui améliore la maniabilité des véhicules et le confort du conducteur. L'intégration des systèmes électroniques permet des ajustements en temps réel, en faisant le choix préféré des fabricants et des consommateurs. Pendant ce temps, la direction hydraulique continue de maintenir une présence substantielle, attirant les véhicules traditionnels et les cas d'utilisation réguliers, bien qu'elle soit progressivement éclipsée par des solutions plus innovantes.

Technologie de Direction : Direction Électronique (Dominante) vs. Direction Hydraulique (Émergente)

La direction électronique se distingue comme la force dominante sur le marché de la direction adaptative, caractérisée par sa capacité à fournir précision et personnalisation pour les conducteurs. Elle utilise des électroniques sophistiquées et des algorithmes de software pour ajuster la réponse de direction en fonction de la vitesse du véhicule et des conditions de conduite. En revanche, la direction hydraulique, bien que traditionnellement privilégiée pour sa fiabilité et sa simplicité, est de plus en plus considérée comme une technologie émergente avec un rôle dans des applications spécialisées. De nouveaux développements visent à affiner les systèmes hydrauliques, les rendant plus adaptables et intégrant potentiellement des systèmes électroniques pour améliorer les performances.

Par Type de Véhicule : Voitures Particulières (La Plus Grande) vs. Véhicules Commerciaux (La Plus Rapide Croissante)

Le marché de la direction adaptative est principalement segmenté en Voitures Particulières, Véhicules Commerciaux, et Camions Lourds, avec les Voitures Particulières en tête de part de marché. Le segment des Voitures Particulières bénéficie des préférences croissantes des consommateurs pour des expériences de conduite améliorées, qui intègrent de plus en plus des technologies de direction adaptative. Pendant ce temps, le segment des Véhicules Commerciaux connaît une hausse notable en raison de l'efficacité accrue et des caractéristiques de sécurité que la direction adaptative offre aux opérateurs de flotte, en faisant un domaine de croissance critique. Alors que ces véhicules sont désormais considérés comme plus que de simples véhicules de transport, la demande pour des solutions de direction avancées augmente rapidement.

Voitures Particulières (Dominantes) vs. Véhicules Commerciaux (Émergents)

Les Voitures Particulières continuent de dominer le marché de la direction adaptative, caractérisées par une adoption significative des technologies automobiles avancées visant à améliorer le confort du conducteur et la maniabilité du véhicule. Ce segment est renforcé par l'innovation continue des fabricants, s'efforçant d'améliorer l'expérience utilisateur grâce à des fonctionnalités adaptatives. En revanche, le segment des Véhicules Commerciaux est émergent, poussé par la mise en œuvre de la direction adaptative qui améliore la maniabilité des véhicules et augmente l'efficacité opérationnelle. La tendance croissante de la connectivité et de l'automatisation au sein des flottes commerciales accélère le passage aux systèmes adaptatifs, faisant de ce segment un point focal essentiel pour les fabricants et les fournisseurs de services.

Par Type de Système : Systèmes de Direction Active (Les Plus Grands) vs. Systèmes Avancés d'Aide à la Conduite (Les Plus Rapides Croissants)

Sur le marché de la direction adaptative, les Systèmes de Direction Active détiennent la plus grande part de marché, montrant une pénétration significative à travers divers segments de véhicules. Ils sont devenus la norme dans les automobiles modernes, de nombreux fabricants les adoptant pour un meilleur contrôle du conducteur et une sécurité accrue. Pendant ce temps, les Systèmes de Direction Passive, bien qu'encore pertinents, montrent une tendance à la baisse alors que les technologies actives prennent le pas. Ce changement reflète une préférence croissante pour les systèmes qui fournissent un retour d'information en temps réel et améliorent la dynamique de conduite.

Systèmes de Direction Active (Dominants) vs. Systèmes Avancés d'Aide à la Conduite (Émergents)

Les Systèmes de Direction Active sont reconnus pour leurs capacités de direction dynamique supérieures, permettant au véhicule de répondre rapidement aux entrées du conducteur et aux conditions de la route. Ils améliorent la stabilité et le contrôle, en faisant une caractéristique cruciale dans les automobiles haut de gamme. En revanche, Les Systèmes Avancés d'Aide à la Conduite représentent la tendance émergente sur le marché, se concentrant sur l'intégration de la direction avec d'autres fonctionnalités automatisées comme le maintien de voie, le régulateur de vitesse adaptatif et l'évitement de collision. Cette dualité entre segments dominants et émergents met en évidence la transition au sein du marché de la direction adaptative, où la sécurité et la performance améliorées entraînent l'adoption de technologies avancées.

Par Application : Conduite Urbaine (La Plus Grande) vs. Conduite Autoroutière (La Plus Rapide Croissante)

Sur le marché de la direction adaptative, le segment de la Conduite Urbaine détient la plus grande part de marché, poussé par la demande croissante pour une maniabilité et une sécurité améliorées dans des environnements urbains congestionnés. La combinaison de technologies de direction avancées et des préoccupations croissantes concernant la sécurité routière conduit à l'adoption généralisée des systèmes de direction adaptative, faisant de ce segment un contributeur significatif aux dynamiques globales du marché. D'autre part, le segment de la Conduite Autoroutière connaît une croissance rapide, attribuée à la popularité croissante des systèmes d'assistance à la conduite (ADAS). Alors que les consommateurs recherchent de plus en plus des véhicules qui améliorent le confort et la sécurité lors de voyages longue distance, la demande pour des solutions de direction adaptatives adaptées aux conditions de conduite autoroutière continue d'escalader. Cette croissance est soutenue par des avancées technologiques et l'évolution des préférences des consommateurs, positionnant le segment de la conduite autoroutière comme un moteur clé sur le marché.

Conduite Urbaine : Dominante vs. Conduite Autoroutière : Émergente

La Conduite Urbaine est reconnue comme le segment dominant sur le marché de la direction adaptative en raison de son rôle critique dans l'amélioration du contrôle du véhicule et de la sécurité dans les zones densément peuplées. La nécessité d'une maniabilité précise dans des espaces restreints, ainsi que l'intégration de fonctionnalités telles que l'assistance au maintien de voie et l'évitement de collision, renforce sa position sur le marché. En revanche, la Conduite Autoroutière est considérée comme un segment émergent, poussé par l'adoption croissante des fonctionnalités de conduite autonome et des systèmes avancés d'assistance à la conduite. Le besoin d'améliorer la stabilité et la réponse de direction lors de voyages à grande vitesse continue d'attirer l'attention des fabricants de véhicules et des développeurs de technologies, ouvrant la voie à d'importantes opportunités de croissance dans ce domaine.

Obtenez des informations plus détaillées sur Marché de la direction adaptative

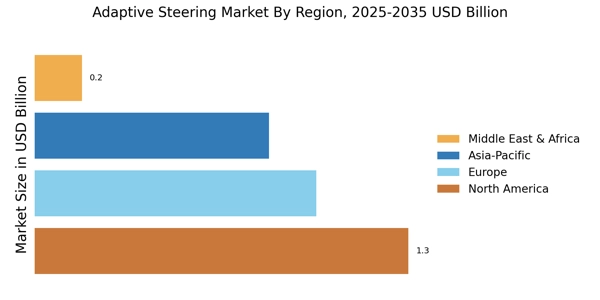
Aperçu régional

Amérique du Nord : Leader en innovation technologique

L'Amérique du Nord est le plus grand marché pour la direction adaptative, détenant environ 40 % de la part mondiale, propulsé par des avancées technologiques et une demande croissante des consommateurs pour des caractéristiques de sécurité améliorées des véhicules. Le soutien réglementaire pour les véhicules électriques et autonomes propulse également la croissance du marché, avec des initiatives visant à améliorer la sécurité routière et à réduire les émissions. Les États-Unis et le Canada sont les principaux contributeurs à cette croissance, avec un fort accent sur l'innovation et la durabilité. Le paysage concurrentiel en Amérique du Nord est caractérisé par la présence d'acteurs majeurs tels que Robert Bosch GmbH, Continental AG et Nexteer Automotive. Ces entreprises investissent massivement dans la R&D pour développer des technologies de direction avancées qui répondent aux besoins évolutifs des consommateurs. Le marché connaît également des collaborations entre les fabricants automobiles et les entreprises technologiques pour améliorer les performances et la sécurité des véhicules, garantissant une trajectoire de croissance robuste pour les solutions de direction adaptative.

Europe : Croissance du marché guidée par la réglementation

L'Europe est le deuxième plus grand marché pour la direction adaptative, représentant environ 30 % de la part de marché mondiale. La croissance de la région est fortement influencée par des réglementations de sécurité strictes et une forte poussée vers les véhicules électriques. L'engagement de l'Union européenne à réduire les émissions de carbone et à améliorer la sécurité routière a conduit à des investissements accrus dans des technologies automobiles avancées, y compris les systèmes de direction adaptative. Des pays comme l'Allemagne et la France sont à l'avant-garde de cette transformation, stimulant la demande par l'innovation et le soutien réglementaire. Les pays leaders en Europe, tels que l'Allemagne, abritent des acteurs clés comme ZF Friedrichshafen AG et Thyssenkrupp AG, qui sont essentiels à l'avancement des technologies de direction adaptative. Le paysage concurrentiel est marqué par un accent sur la durabilité et la sécurité, les entreprises collaborant sur des initiatives de recherche pour développer des systèmes de direction de nouvelle génération. La présence de fabricants automobiles établis et d'un nombre croissant de startups enrichit encore le marché, favorisant l'innovation et la concurrence.

Asie-Pacifique : Potentiel de marché émergent

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché de la direction adaptative, détenant environ 25 % de la part mondiale. La croissance de la région est propulsée par l'augmentation de la production de véhicules, la hausse des revenus disponibles et une demande croissante pour des technologies automobiles avancées. Des pays comme la Chine et le Japon sont à l'avant-garde de cette tendance, soutenus par des initiatives gouvernementales visant à promouvoir les véhicules électriques et à améliorer les normes de sécurité routière. L'accent mis par la région sur l'innovation et l'adoption de technologies devrait encore stimuler la croissance du marché dans les années à venir. La Chine se distingue comme un acteur clé sur le marché Asie-Pacifique, avec de grands fabricants automobiles investissant dans des technologies de direction adaptative. Des entreprises comme JTEKT Corporation et Mando Corporation développent activement des solutions adaptées aux besoins du secteur automobile en pleine croissance. Le paysage concurrentiel est caractérisé par un mélange d'acteurs établis et de nouvelles startups, favorisant un environnement dynamique pour l'innovation et la collaboration sur le marché de la direction adaptative.

Moyen-Orient et Afrique : Opportunités de marché inexploitées

La région du Moyen-Orient et de l'Afrique reconnaît progressivement le potentiel du marché de la direction adaptative, détenant actuellement environ 5 % de la part mondiale. La croissance dans cette région est principalement propulsée par l'augmentation de la propriété de véhicules et un accent croissant sur la sécurité routière. Les gouvernements commencent à mettre en œuvre des réglementations qui encouragent l'adoption de technologies automobiles avancées, ce qui devrait stimuler la croissance du marché. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à l'avant-garde de cette transformation, avec des initiatives visant à améliorer la sécurité et les performances des véhicules. Dans le paysage concurrentiel, la présence d'acteurs mondiaux tels que Magna International Inc. est notable, alors qu'ils cherchent à étendre leur empreinte sur ce marché émergent. Les fabricants locaux commencent également à explorer des opportunités dans les technologies de direction adaptative, propulsés par la demande croissante de véhicules plus sûrs et plus efficaces. Les défis et opportunités uniques de la région présentent un terreau fertile pour l'innovation et la croissance dans le secteur de la direction adaptative.

Marché de la direction adaptative Regional Image

Acteurs clés et aperçu concurrentiel

Le marché de la direction adaptative est actuellement caractérisé par un paysage concurrentiel dynamique, propulsé par des avancées technologiques et une demande croissante des consommateurs pour des performances et une sécurité améliorées des véhicules. Des acteurs clés tels que Robert Bosch GmbH (Allemagne), Continental AG (Allemagne) et ZF Friedrichshafen AG (Allemagne) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour solidifier leurs positions sur le marché. Robert Bosch GmbH (Allemagne) met l'accent sur l'innovation dans les systèmes de direction électrique, en se concentrant sur l'intégration de systèmes avancés d'assistance au conducteur (ADAS) pour améliorer la sécurité des véhicules et l'expérience utilisateur. Pendant ce temps, Continental AG (Allemagne) poursuit des partenariats stratégiques avec des fabricants automobiles pour co-développer des technologies de direction de nouvelle génération, élargissant ainsi sa portée sur le marché et ses capacités technologiques. ZF Friedrichshafen AG (Allemagne) est également notable pour son engagement envers la durabilité, investissant dans des processus et des matériaux de fabrication écologiques, ce qui s'aligne sur la tendance croissante vers des solutions automobiles respectueuses de l'environnement. Les tactiques commerciales employées par ces entreprises reflètent un effort concerté pour optimiser les chaînes d'approvisionnement et localiser la fabrication afin de répondre aux demandes régionales. Le marché de la direction adaptative semble modérément fragmenté, avec un mélange d'acteurs établis et de nouveaux entrants. Cette structure concurrentielle permet une gamme diversifiée d'innovations et de solutions, alors que les entreprises tirent parti de leurs forces uniques pour capturer des parts de marché. L'influence collective de ces acteurs clés favorise un environnement robuste pour les avancées technologiques, alors qu'ils s'efforcent continuellement de devancer les autres en termes d'offres de produits et d'efficacité opérationnelle.
En août, Continental AG (Allemagne) a annoncé une collaboration stratégique avec un fabricant de véhicules électriques de premier plan pour développer un système de direction adaptative adapté aux véhicules électriques. Ce partenariat est significatif car il améliore non seulement le portefeuille de Continental dans le segment des VE en forte croissance, mais positionne également l'entreprise comme un acteur clé dans l'avenir de la mobilité durable. L'intégration de la technologie de direction adaptative dans les véhicules électriques devrait améliorer la dynamique de conduite et l'efficacité énergétique, attirant ainsi les consommateurs soucieux de l'environnement.
En septembre, ZF Friedrichshafen AG (Allemagne) a dévoilé sa dernière technologie de direction adaptative lors d'un salon international de l'automobile, montrant son engagement envers l'innovation. Ce nouveau système présente des algorithmes avancés qui ajustent la réponse de direction en fonction des conditions de conduite, améliorant à la fois la sécurité et le confort. L'introduction d'une telle technologie de pointe souligne l'accent stratégique de ZF sur l'intégration de l'intelligence artificielle dans les systèmes automobiles, ce qui devient de plus en plus vital dans le paysage concurrentiel.
En juillet, Robert Bosch GmbH (Allemagne) a élargi ses installations de recherche et développement en Amérique du Nord, visant à accélérer le développement de solutions de direction intelligentes. Cette expansion est indicative de la stratégie de Bosch pour améliorer ses capacités technologiques et répondre à la demande croissante de systèmes automobiles intelligents sur le marché nord-américain. En investissant dans la R&D locale, Bosch est susceptible de favoriser l'innovation qui s'aligne étroitement sur les préférences des consommateurs régionaux et les exigences réglementaires.
À partir d'octobre, le marché de la direction adaptative connaît des tendances qui mettent l'accent sur la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques entre les acteurs clés façonnent le paysage concurrentiel, permettant aux entreprises de regrouper des ressources et des expertises pour stimuler l'innovation. Le passage d'une concurrence basée sur le prix à un accent sur la différenciation technologique et la fiabilité de la chaîne d'approvisionnement devient de plus en plus évident. À l'avenir, les entreprises qui privilégient l'innovation et l'adaptabilité dans leurs stratégies sont susceptibles de devenir des leaders sur ce marché en évolution.

Les principales entreprises du marché Marché de la direction adaptative incluent

Recent Industry Developments

  • T1 2025 : ZF Rane Automotive India complète l'acquisition totale de TRW Sun Steering Wheels En mars 2025, ZF Rane Automotive India, une coentreprise, a complété l'acquisition totale de TRW Sun Steering Wheels, élargissant sa présence sur le marché des composants de direction, qui comprend des systèmes de direction adaptative.
  • T4 2023 : Nexteer Automotive atteint un jalon de production mondial de 100 millions de systèmes de direction assistée électrique (EPS) Le 13 décembre 2023, Nexteer Automotive a annoncé avoir produit 100 millions de systèmes de direction assistée électrique dans le monde, une technologie clé dans le secteur de la direction adaptative.

Perspectives d'avenir

Marché de la direction adaptative Perspectives d'avenir

Le marché de la direction adaptative devrait croître à un TCAC de 10,87 % de 2025 à 2035, soutenu par les avancées technologiques dans l'automobile, la demande croissante des consommateurs pour la sécurité et l'amélioration des expériences de conduite.

De nouvelles opportunités résident dans :

  • Intégration des systèmes de direction adaptatifs dans les véhicules électriques

D'ici 2035, le marché de la direction adaptative devrait connaître une croissance et une innovation substantielles.

Segmentation du marché

Perspectives technologiques du marché de la direction adaptative

  • Direction électronique
  • Direction hydraulique
  • Direction mécanique

Perspectives d'application du marché de la direction adaptative

  • Conduite urbaine
  • Conduite sur autoroute
  • Conduite tout-terrain

Perspectives de type de système du marché de la direction adaptative

  • Systèmes de direction active
  • Systèmes de direction passive
  • Systèmes avancés d'assistance au conducteur

Perspectives de type de véhicule du marché de la direction adaptative

  • Voitures particulières
  • Véhicules commerciaux
  • Camions lourds

Portée du rapport

TAILLE DU MARCHÉ 2024 3,162 (milliards USD)
TAILLE DU MARCHÉ 2025 3,506 (milliards USD)
TAILLE DU MARCHÉ 2035 9,84 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 10,87 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Robert Bosch GmbH (DE), Continental AG (DE), ZF Friedrichshafen AG (DE), Thyssenkrupp AG (DE), JTEKT Corporation (JP), Mando Corporation (KR), Nexteer Automotive (US), Magna International Inc. (CA)
Segments couverts Technologie, type de véhicule, type de système, application, régional
Principales opportunités de marché L'intégration de technologies de capteurs avancées améliore la précision et la sécurité sur le marché de la direction adaptative.
Principales dynamiques du marché La demande croissante pour des caractéristiques de sécurité améliorées des véhicules stimule l'innovation dans les technologies de direction adaptative et les dynamiques concurrentielles du marché.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché de la direction adaptative d'ici 2035 ?

Le marché de la direction adaptative devrait atteindre une valorisation de 9,84 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché de la direction adaptative en 2024 ?

En 2024, le marché de la direction adaptative était évalué à 3,162 milliards USD.

Quel est le TCAC attendu pour le marché de la direction adaptative pendant la période de prévision 2025 - 2035 ?

Le TCAC attendu pour le marché de la direction adaptative pendant la période de prévision 2025 - 2035 est de 10,87 %.

Quel segment technologique devrait croître le plus dans le marché de la direction adaptative ?

Le segment de la direction électronique, évalué à 1,2 milliard USD en 2024, devrait croître pour atteindre 3,8 milliards USD d'ici 2035.

Comment le marché de la direction adaptative dans les voitures particulières se compare-t-il à celui des véhicules commerciaux ?

Le marché de la direction adaptative dans les voitures particulières était évalué à 1,5 milliard USD en 2024 et devrait atteindre 4,8 milliards USD d'ici 2035, dépassant les véhicules commerciaux.

Qui sont les principaux acteurs du marché de la direction adaptative ?

Les principaux acteurs du marché de la direction adaptative incluent Robert Bosch GmbH, Continental AG, ZF Friedrichshafen AG, et d'autres.

Quelle est la croissance projetée pour les systèmes de direction hydraulique dans le marché de la direction adaptative ?

Les systèmes de direction hydraulique, évalués à 1,0 milliard USD en 2024, devraient croître pour atteindre 3,0 milliards USD d'ici 2035.

Quel segment d'application montre le plus grand potentiel de croissance dans le marché de la direction adaptative ?

Le segment d'application de conduite sur autoroute, évalué à 1,27 milliard USD en 2024, devrait croître pour atteindre 3,84 milliards USD d'ici 2035.

Quelle est la tendance de valorisation pour les systèmes de direction active dans le marché de la direction adaptative ?

Les systèmes de direction active étaient évalués à 1,2 milliard USD en 2024 et devraient atteindre 3,8 milliards USD d'ici 2035.

Comment les camions lourds se comparent-ils à d'autres types de véhicules dans le marché de la direction adaptative ?

Les camions lourds, évalués à 0,662 milliard USD en 2024, devraient croître pour atteindre 1,84 milliard USD d'ici 2035, indiquant une croissance plus lente par rapport aux voitures particulières.

Auteur
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.