Marché des dosimètres actifs (2026 – 2035)

Taille, part et rapport de recherche du marché des dosimètres actifs par type de produit (dosimètres personnels électroniques, dosimètres de poche, dosimètres actifs sans fil), par technologie (compteur Geiger-Müller, détecteur de semi-conducteurs, détecteur de scintillation, chambre d'ionisation), par utilisateur final (soins de santé, centrales nucléaires, fabrication industrielle, défense et sécurité intérieure, instituts de recherche, exploitation minière, autres), par application (surveillance personnelle des rayonnements, surveillance de l'environnement, sécurité industrielle, diagnostic médical, nucléaire Surveillance des installations) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035.
ID: MRFR/ICT/32531-HCR 100 Pages Aarti Dhapte Last Updated: September 17, 2026
Active Dosimeter Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.85%
2025 Market SizeUSD 1.12 Billion
2035 Market SizeUSD 2.18 Billion
Key Players
Mirion Technologies
Thermo Fisher Scientific
Polimaster
Fuji Electric
RAE Systems
Ludlum Measurements
Opportunities
  • Small Modular Reactors and Advanced Reactor Deployments
  • Emerging Market Nuclear Programs
  • AI-Driven Dose Optimization Platforms

Active Dosimeter Market Summary

Le marché mondial des dosimètres actifs est évalué à environ 1,12 milliard USD en 2025. Il devrait passer de 1,20 milliard USD en 2026 à 2,18 milliards USD d'ici 2035, enregistrant un TCAC de 6,85 % sur la période de prévision (2026–2035). Cette croissance est catalysée par deux forces qui convergent simultanément : le renforcement des limites d'exposition aux radiations professionnelles imposées par des organismes tels que l'ICRP et les régulateurs nucléaires nationaux [1], et une expansion mondiale de la capacité nucléaire — l'AIEA prévoit plus de 60 nouveaux réacteurs en construction d'ici 2027, chacun nécessitant des centaines de dosimètres personnels électroniques pour les travailleurs nucléaires . Ces catalyseurs sont structurels, non cycliques, et ils soutiennent une décennie de demande soutenue.

Un changement technologique redéfinit la manière dont le suivi de la dose de radiation est effectué. Les dosimètres thermoluminescents (TLD) et les badges films — dispositifs passifs nécessitant un traitement en laboratoire et n'offrant aucun retour d'information en temps réel — cèdent progressivement la place à des dosimètres de surveillance de dose de radiation en temps réel qui fournissent des lectures instantanées, des seuils d'alarme audibles et une connectivité sans fil. Les dosimètres actifs à affichage OLED pour les alertes de dose représentent désormais la nouvelle norme en matière de conception orientée vers les travailleurs, offrant aux techniciens une confirmation visuelle immédiate de l'exposition cumulative et du taux de dose. L'investissement dans cette transition est substantiel : le Département de l'énergie des États-Unis a alloué plus de 180 millions USD à des programmes de modernisation de la sécurité radiologique dans ses laboratoires nationaux entre 2022 et 2025 [3].

La Amérique du Nord détient la plus grande part régionale avec environ 37,2 %, soutenue par la flotte nucléaire mature des États-Unis et des mandats de dosimétrie stricts de la NRC. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un TCAC d'environ 8,9 %, alimentée par des programmes agressifs de construction nucléaire en Chine, en Inde et en Corée du Sud. L'Europe détient la deuxième plus grande part avec environ 28,5 %, ancrée par des projets de démantèlement et des investissements dans la sécurité radiologique médicale à travers l'UE. Alors que l'énergie nucléaire réémerge comme un pilier crédible de la stratégie de décarbonisation, le marché des dosimètres actifs est positionné pour un cycle de croissance prolongé jusqu'en 2035 et au-delà.

Principales conclusions du rapport

• Par technologie

  • Les dosimètres à base de diode en silicium détiennent environ 41 % de la part de marché mondiale, reflétant leur précision éprouvée dans les champs de photons à haute énergie utilisés dans les environnements nucléaires et médicaux
  • Les dosimètres sans fil avec des plateformes de reporting de dose dans le cloud représentent le segment technologique à la croissance la plus rapide, s'étendant à un TCAC d'environ 9,3 %, alors que les installations passent de la conformité manuelle basée sur des journaux à des systèmes automatisés et centralisés

• Par secteur

  • Le secteur de l'énergie nucléaire et du cycle du combustible représente une demande estimée à 410 millions USD en 2025, ce qui en fait le plus grand secteur d'application unique
  • Les applications de radiologie médicale — englobant la radiologie diagnostique, la cardiologie interventionnelle et l'oncologie radiologique — connaissent une croissance d'environ 7,6 % de TCAC alors que les mandats de suivi des doses dans les hôpitaux se renforcent à l'échelle mondiale

• Par géographie

  • L'Amérique du Nord est en tête avec une part de revenus de 37,2 %, soutenue par une infrastructure réglementaire établie et la plus grande base installée de réacteurs commerciaux
  • La Chine à elle seule contribue à environ 95 millions USD au total Asie-Pacifique, croissant plus rapidement que tout autre marché national
  • La région du Moyen-Orient et de l'Afrique, bien que petite en termes absolus, se développe à un TCAC d'environ 7,1 % alors que les États du Golfe investissent dans des programmes nucléaires pour la première fois

Taille du marché et prévisions (2021–2035)

Les chiffres présentés ci-dessous sont dérivés d'une méthodologie triangulée combinant des estimations de revenus ascendantes des fabricants de dosimètres, des données d'approvisionnement réglementaires provenant d'agences nucléaires et de santé, et des modélisations macroéconomiques descendantes calibrées sur les comptes de réacteurs installés et les volumes de procédures d'imagerie médicale. Les données historiques (2021–2024) reflètent les expéditions réelles rapportées et estimées ; l'année de base (2025) est une estimation calibrée ; les années de prévision (2026–2035) sont des projections modélisées.
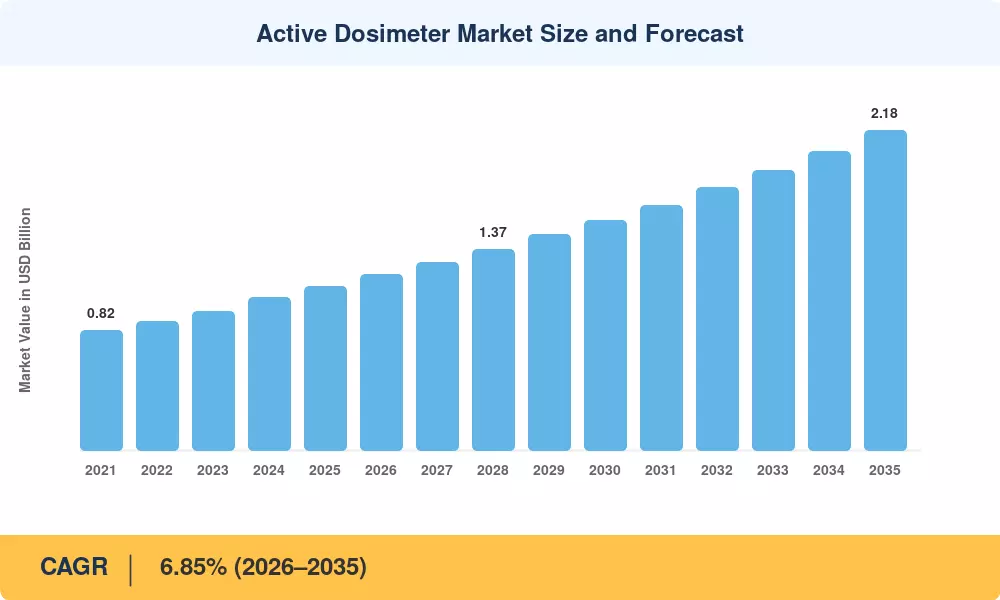
Taille et prévisions du marché des dosimètres actifs
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Expansion de la capacité nucléaire (nouvelles constructions & SMR) +1.8% Global, en particulier Asie-Pacifique À long terme (≥4 ans)
Renforcement des limites de dose professionnelle (ICRP/NRC) +1.4% Amérique du Nord, Europe À court terme (≤2 ans) [1]
Mandats de sécurité en radiologie médicale +1.1% Global À moyen terme (2–4 ans) [8]
Adoption de dosimétrie sans fil/cloud +0.9% Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Activité de démantèlement nucléaire +0.7% Europe, Amérique du Nord À long terme (≥4 ans) [10]
Croissance de la radiographie industrielle +0.5% Asie-Pacifique, MEA À moyen terme (2–4 ans)
Achats en défense et sécurité intérieure +0.4% Amérique du Nord, MEA À court terme (≤2 ans) [12]


Expansion de la capacité nucléaire

La flotte nucléaire mondiale est prête pour sa plus grande expansion depuis les années 1980. Le 14ème Plan quinquennal de la Chine vise 70 GW de capacité nucléaire installée d'ici 2025 et environ 150 GW d'ici 2035, doublant effectivement le nombre de ses réacteurs . Chaque réacteur opérationnel nécessite entre 200 et 500 dosimètres actifs pour le personnel de l'usine, et les centrales de nouvelle génération avec des conceptions de confinement améliorées poussent souvent ce chiffre encore plus haut. L'AERB de l'Inde a simultanément mandaté la dosimétrie électronique en temps réel pour tous les travailleurs de la radiation de catégorie A d'ici 2028, couvrant environ 45 000 personnes au sein de sa flotte en expansion . La poussée du DOE américain pour des réacteurs modulaires de petite taille — avec la conception VOYGR de NuScale recevant la certification de la NRC en 2023 — ajoute un autre vecteur de demande, car les opérateurs de SMR équiperont les sites distribués avec une dosimétrie moderne dès le premier jour [7].

Renforcement des limites de dose professionnelle

Le renforcement réglementaire est sans doute le catalyseur de demande le plus immédiat. La recommandation de la Publication 103 de l'ICRP d'une limite de dose professionnelle moyenne de 20 mSv/an a été progressivement codifiée dans la législation nationale des pays de l'OCDE [1]. Aux États-Unis, le 10 CFR 20 de la NRC impose un suivi ALARA en temps réel pour les travailleurs dans les zones contrôlées, et les actions d'application en 2023–2024 ont conduit plusieurs entreprises à remplacer les programmes TLD hérités par des dosimètres personnels électroniques [3]. La directive mise à jour 2013/59/Euratom de l'Union européenne exige que les États membres mettent en œuvre un suivi électronique des doses pour tous les travailleurs exposés d'ici 2026, créant une rupture réglementaire qui accélère actuellement les cycles d'approvisionnement [8].

Mandats de sécurité en radiologie médicale

Les hôpitaux et les centres d'imagerie représentent un canal de demande en forte croissance. L'OMS a estimé qu'en 2023, plus de 4 milliards de procédures de radiologie diagnostique ont été réalisées dans le monde, et la radiologie interventionnelle — où l'exposition à la dose des médecins est significativement plus élevée — croît d'environ 6 % par an [13]. Les dosimètres actifs pour les travailleurs de la radiation médicale sont devenus essentiels alors que les organismes de réglementation aux États-Unis, dans l'UE et au Japon exigent désormais des alertes de dose en temps réel lors des procédures guidées par fluoroscopie. Les normes de sécurité en radiologie mises à jour de la Joint Commission (en vigueur en 2024) font explicitement référence à la dosimétrie personnelle électronique comme meilleure pratique pour les salles d'intervention [14].

Adoption de la dosimétrie sans fil et cloud

Le passage des dispositifs autonomes aux plateformes connectées restructure la chaîne de valeur du marché. Les dosimètres sans fil avec rapport de dose cloud permettent aux agents de sécurité radiologique de surveiller l'ensemble des effectifs à partir de tableaux de bord centralisés, de signaler les dépassements de dose en temps réel et de générer automatiquement des rapports de conformité réglementaire [9]. Mirion Technologies et Thermo Fisher Scientific ont tous deux lancé des plateformes intégrées au cloud entre 2023 et 2025, et les premiers utilisateurs rapportent des réductions de 30 à 40 % des coûts de main-d'œuvre de conformité. Ce moteur crée des flux de revenus récurrents basés sur des abonnements qui augmentent la valeur à vie des clients au-delà de la vente initiale de matériel.

Analyse de l'impact des contraintes

Contrainte ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coût unitaire élevé par rapport aux dosimètres passifs –0,8% Marchés émergents À court terme (≤2 ans)
Charge de calibration et de maintenance –0,5% Global À moyen terme (2–4 ans) [16]
Normes réglementaires fragmentées entre les pays –0,4% Asie-Pacifique, MEA, Amérique du Sud À long terme (≥4 ans) [17]
Préoccupations en matière de sécurité des données pour les plateformes cloud –0,3% Amérique du Nord, Europe À moyen terme (2–4 ans) [9]
Limitations de la durée de vie des batteries dans des environnements difficiles –0,2% Global (nucléaire, industriel) À court terme (≤2 ans) [18]


Coût unitaire élevé par rapport aux dosimètres passifs

Un seul dosimètre personnel électronique coûte généralement entre 800 et 2 500 USD, contre 15 à 50 USD pour un badge TLD . Pour les établissements dans les pays en développement avec des centaines de travailleurs exposés aux radiations — tels que les hôpitaux publics en Afrique subsaharienne ou les entreprises de radiographie industrielle en Asie du Sud-Est — les dépenses d'investissement initiales restent un obstacle significatif. Bien que le coût total de possession favorise les dispositifs actifs sur un cycle de vie de 5 à 7 ans, les budgets d'approvisionnement dans ces marchés sont souvent structurés autour des achats annuels de consommables plutôt que des lignes d'équipement capital, ralentissant l'adoption même lorsque le cas économique est clair.

Complexité de la calibration et de la maintenance

Les dosimètres actifs nécessitent une calibration périodique (généralement tous les 12 à 24 mois) utilisant des champs de radiation de référence traçables aux normes de métrologie nationales [16]. Les établissements sans laboratoires de calibration internes doivent expédier les dispositifs à des centres de service accrédités, créant des temps d'arrêt logistiques et des coûts récurrents. Dans les régions avec une infrastructure de métrologie limitée — certaines parties de l'Afrique, d'Asie centrale et d'Amérique du Sud — cette exigence limite effectivement la pénétration du marché. Le réseau de Laboratoires de Dosimétrie des Normes Secondaires (SSDL) de l'AIEA s'agrandit, mais des lacunes de couverture persistent.

Paysage réglementaire fragmenté

L'absence d'une norme de performance de dosimétrie mondiale unifiée oblige les fabricants à certifier leurs produits selon plusieurs cadres nationaux — IEC 61526 en Europe, ANSI N13.11 aux États-Unis, et diverses adaptations nationales ailleurs [17]. Les petits fabricants font face à des coûts de certification disproportionnés, tandis que les utilisateurs finaux dans des organisations multinationales doivent naviguer à travers des régimes d'approbation différents selon les juridictions d'exploitation. Cette fragmentation ralentit l'approvisionnement transfrontalier et limite les économies d'échelle.

Active Dosimeter Market Opportunities

Réacteurs modulaires petits et déploiements de réacteurs avancés

Le pipeline mondial des SMR — estimé à plus de 80 conceptions à divers stades de licence dans 18 pays — créera une demande de dosimétrie sur des sites distribués qui manquent d'infrastructure de surveillance des radiations existante [7]. Contrairement aux grandes centrales conventionnelles, les SMR sont souvent prévus pour des emplacements éloignés ou industriels où un dosimètre entièrement numérique et sans fil avec des architectures de reporting de dose dans le cloud sera spécifié dès le départ plutôt que d'être rétrofité.

Programmes nucléaires des marchés émergents

Arabie Saoudite, Égypte, Turquie et Bangladesh construisent ou prévoient tous leurs premières centrales nucléaires . Ces programmes nécessitent l'établissement de cadres de protection radiologique professionnelle complets à partir de zéro, représentant des cycles d'approvisionnement de plusieurs années pour les dosimètres actifs, l'équipement de calibration et la gestion des doses logiciel. Les fournisseurs qui proposent des modèles de dosimétrie en tant que service clé en main — regroupant matériel, calibration, logiciel et formation — sont bien positionnés pour capturer ces marchés vierges.

Plateformes d'optimisation de dose pilotées par l'IA

L'apprentissage automatique appliqué aux données de dose agrégées peut identifier des modèles d'exposition, prédire des scénarios de haute dose avant qu'ils ne se produisent, et recommander des horaires de rotation des tâches qui minimisent la dose collective [20]. Cette couche de monétisation des données transforme le dosimètre d'un outil de conformité en une plateforme de productivité de la main-d'œuvre. Les entreprises qui possèdent le pipeline de données cloud — plutôt que juste le matériel — peuvent débloquer des flux de revenus SaaS récurrents qui découplent la croissance des volumes d'expédition des dispositifs.

Expansion de la radiologie interventionnelle et de la thérapie par protons

Le marché mondial de la radiologie interventionnelle devrait dépasser 30 milliards USD d'ici 2030, avec des volumes de procédures en croissance constante [13]. Chaque salle d'intervention nécessite des dosimètres de surveillance de dose de radiation en temps réel pour les médecins, les infirmières et les techniciens, souvent à un ratio de 3 à 5 dispositifs par salle. Les centres de thérapie par protons — avec plus de 130 installations opérationnelles dans le monde et plus de 40 en construction — présentent une opportunité parallèle en raison des champs de radiation secondaire uniques qui nécessitent des solutions de dosimétrie spécialisées .

Modèles commerciaux de Dosimétrie en tant que Service (DaaS)

Plutôt que de vendre du matériel directement, les principaux fabricants expérimentent des modèles d'abonnement où les établissements paient des frais mensuels par travailleur couvrant la fourniture de dispositifs, la calibration, le reporting cloud et la documentation réglementaire. Ce modèle réduit les barrières à l'adoption dans les marchés sensibles aux coûts et améliore la prévisibilité des revenus des fournisseurs. Pour le segment des dosimètres actifs pour les travailleurs de la radiation médicale, en particulier, le DaaS élimine l'obstacle du budget d'investissement qui a historiquement ralenti les cycles d'approvisionnement des hôpitaux.

Active Dosimeter Market Future Outlook

IA et gestion prédictive des doses

À la fin des années 2020, la prédiction de dose alimentée par l'IA passera des programmes pilotes à un déploiement opérationnel. Des modèles d'apprentissage automatique formés sur des millions d'enregistrements de doses de travailleurs prévoiront les points chauds d'exposition avant que les travailleurs n'entrent dans les zones de radiation, permettant une réaffectation préventive des tâches [20]. Le Bureau de la science du DOE américain a financé plusieurs initiatives explorant l'intégration de jumeaux numériques avec la dosimétrie en temps réel — une convergence qui pourrait réduire la dose collective de 15 à 25 % dans les grandes installations tout en améliorant l'efficacité de la planification du travail.

Économie des plateformes IoT et écosystèmes de données

Le dosimètre actif devient un nœud dans un écosystème IoT de sécurité au travail plus large. L'intégration avec des détecteurs de gaz, des capteurs de chute et des systèmes de suivi de localisation créera des plateformes de sécurité des travailleurs unifiées où les données de dose sont une entrée parmi d'autres [9]. Cette plateforme déplace l'avantage concurrentiel de la précision des dispositifs — qui est de plus en plus banalisée — vers l'étendue de l'écosystème logiciel et les capacités d'analyse de données. Les fournisseurs qui ne peuvent pas offrir une gestion des doses basée sur le cloud risquent d'être relégués au rang de fournisseurs de matériel de base.

Renaissance nucléaire et politique de décarbonisation

L'inclusion de l'énergie nucléaire dans la Taxonomie de l'UE pour les activités durables et son approbation lors de la COP28 comme outil de décarbonisation ont inversé des décennies de vents politiques contraires [22]. L'AIEA projette que la capacité nucléaire mondiale pourrait atteindre 890 GW d'ici 2050 dans le cadre d'un chemin vers zéro émission nette — plus du double de la base installée actuelle. Chaque gigawatt de nouvelle capacité se traduit par environ 250 000 à 400 000 USD de demande en dosimétrie sur toute la durée de vie en tenant compte des dispositifs, de la calibration et des logiciels, ce qui signifie que la renaissance nucléaire pourrait ajouter entre 150 et 300 millions USD de valeur cumulée au marché des dosimètres actifs d'ici 2035.

Reporting ESG et transparence des doses de radiation

La pression des investisseurs et des régulateurs pour des divulgations ESG s'étend aux indicateurs de santé au travail. Les opérateurs nucléaires et les institutions médicales sont de plus en plus attendus pour rapporter des statistiques sur les doses de radiation de la main-d'œuvre dans les rapports de durabilité [23]. Les dosimètres actifs avec reporting automatisé dans le cloud fournissent les pistes de données auditées et horodatées que les cadres ESG exigent — les rendant non seulement des outils de sécurité mais aussi une infrastructure de gouvernance. Cette tendance transforme la dosimétrie d'un centre de coûts en un actif de conformité que les comités de risque et les conseils surveillent activement.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord ~37,2% de part de marché (2025) Modernisation de la conformité NRC; déploiement de SMR; dosimétrie médicale
Europe ~28,5% de part de marché (2025) Application de la directive Euratom; démantèlement; thérapie par protons
Asie-Pacifique CAGR ~8,9% (2026–2035) Construction de nouveaux réacteurs; radiographie industrielle; développement réglementaire
Amérique du Sud USD ~52 millions (2025) Mandats de la CNEN brésilienne; radiographie minière
Moyen-Orient & Afrique CAGR ~7,1% (2026–2035) Programmes nucléaires de première fois; NDT pétroliers et gaziers
**Total** **USD 1,12 milliard (2025)** —


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis ~82% des revenus régionaux Conformité NRC 10 CFR 20; modernisation des laboratoires DOE
Canada CAGR ~6,2% Cycle de rénovation de la CNSC (Bruce, Darlington)
Mexique USD ~12 millions (2025) Planification de l'expansion de Laguna Verde


Les États-Unis dominent la demande nord-américaine, avec 93 réacteurs commerciaux opérationnels et le plus grand réseau de laboratoires nationaux DOE au monde — tous soumis aux exigences de dosimétrie NRC et DOE Order 458.1 [3]. Le marché canadien est concentré autour du programme de rénovation de réacteurs de plusieurs milliards de dollars d'Ontario Power Generation, qui nécessite une dosimétrie mise à jour pour des milliers de travailleurs en arrêt pendant un calendrier de construction de dix ans. Le marché mexicain est petit mais en croissance à mesure que les discussions autour de l'unité 3 de Laguna Verde progressent.

Europe

Pays Métrique clé Moteur clé
France ~31% de la part européenne Opérations de la flotte EDF; installations de recherche du CEA
Royaume-Uni CAGR ~7,4% Hinkley Point C; Sizewell C; démantèlement à Sellafield
Allemagne USD ~48 millions (2025) Demande intensive en démantèlement; radiation médicale


La flotte de 56 réacteurs opérationnels de la France en fait le plus grand marché d'un seul pays en Europe pour les dosimètres actifs. La trajectoire de croissance du Royaume-Uni est plus raide, soutenue par de nouveaux projets de construction à Hinkley Point C et Sizewell C, ainsi qu'un programme de démantèlement massif à Sellafield que la NDA estime s'étendra jusqu'aux années 2120 [10]. L'Allemagne, malgré sa sortie du nucléaire, maintient une demande significative provenant des activités de démantèlement et d'une des plus grandes populations de travailleurs en radiologie médicale d'Europe.

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine USD ~95 millions (2025) 20+ réacteurs en construction; réglementations de la NNSA
Inde CAGR ~10,2% Mandat de dosimétrie électronique de l'AERB; expansion de la flotte PHWR
Corée du Sud ~18% de la part régionale Opérations de la flotte KHNP; programmes de réacteurs à l'exportation
Japon USD ~55 millions (2025) Programme de redémarrage post-Fukushima; exigences renforcées de la NRA


La croissance de l'Asie-Pacifique est principalement tirée par la Chine et l'Inde. L'Administration nationale de la sécurité nucléaire de Chine (NNSA) a progressivement renforcé les exigences de dosimétrie électronique pour tout le personnel des réacteurs, et le rythme de mise en service de nouveaux réacteurs — environ 3 à 4 unités par an jusqu'en 2035 — crée une base d'approvisionnement soutenue . Le mandat de l'AERB en Inde pour une dosimétrie en temps réel couvrant environ 45 000 travailleurs de catégorie A d'ici 2028 représente le plus grand événement d'approvisionnement adressable de la région .

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil ~58% des revenus régionaux Modernisation réglementaire de la CNEN; construction d'Angra 3
Argentine CAGR ~6,8% Opérations de réacteurs de recherche de la CNEA; projet SMR CAREM


La CNEN du Brésil a mis à jour ses normes de protection contre les radiations (CNEN-NN-3.01) pour s'aligner plus étroitement sur les normes de sécurité de base de l'AIEA, poussant les installations vers la dosimétrie électronique. Le projet SMR CAREM-25 de l'Argentine — l'un des projets SMR les plus avancés au monde — nécessitera une dosimétrie active moderne dès la mise en service initiale .

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Émirats Arabes Unis ~34% de la part régionale Usine nucléaire de Barakah (4 unités opérationnelles)
Arabie Saoudite CAGR ~9,5% Programme énergétique NEOM; capacité nucléaire prévue
Afrique du Sud USD ~8 millions (2025) Extension de la durée de vie de Koeberg; radiographie minière


La centrale de Barakah des Émirats — désormais entièrement opérationnelle avec quatre unités APR-1400 — a établi la première demande institutionnelle à grande échelle de la région pour des dosimètres actifs . Les ambitions de l'Arabie Saoudite dans le cadre de la Vision 2030 incluent une capacité nucléaire substantielle, et des cadres d'approvisionnement pour les infrastructures de protection contre les radiations sont déjà en cours de développement. Le marché sud-africain est divisé entre les opérations nucléaires de Koeberg et un secteur de radiographie industrielle considérable au service de l'industrie minière.

Marché des dosimètres actifs par région, 2025-2035

Active Dosimeter Market Segmentation

Par technologie de détection

Segment Métrique clé Principal moteur de la demande
Dosimètres à diode en silicium ~41% de part de marché Précision prouvée ; norme nucléaire et médicale
Dosimètres à tube GM CAGR ~5,1% Applications de radiographie industrielle à faible coût
Dosimètres à scintillateur USD ~145 millions (2025) Recherche à haute sensibilité et surveillance environnementale
Dosimètres à MOSFET CAGR ~8,4% Dosimétrie in-vivo médicale ; facteur de forme compact


Les dosimètres à diode en silicium restent la technologie dominante en raison de leur réponse énergétique linéaire, de leur taille compacte et de leur vaste expérience dans les domaines des radiations photon et bêta. Ces dispositifs sont le choix par défaut pour les dosimètres personnels électroniques pour les travailleurs nucléaires dans la plupart des juridictions réglementaires. Les dispositifs à base de MOSFET sont le segment à la croissance la plus rapide en termes de taux de croissance, soutenus par leur adéquation pour la vérification des doses des patients et des praticiens en radiologie thérapeutique — en particulier dans les dosimètres actifs à affichage OLED pour les alertes de dose qui fournissent un retour d'information en temps réel pendant les procédures.

Par secteur d'application

Segment Métrique clé Principal moteur de la demande
Énergie nucléaire et cycle du combustible USD ~410 millions (2025) Plus grande base installée ; mandats réglementaires stricts
Médical et soins de santé CAGR ~7,6% Expansion de la radiologie interventionnelle ; mandats hospitaliers
Industriel (NDT, Radiographie) ~18% de part de marché Inspection pétrolière et gazière ; contrôle qualité en fabrication
Défense et sécurité intérieure USD ~72 millions (2025) Préparation CBRN ; programmes de premiers intervenants
Recherche et académique CAGR ~5,8% Opérations d'accélérateurs de particules ; laboratoires universitaires


L'énergie nucléaire reste la pierre angulaire de la demande de dosimètres actifs. Chaque réacteur en fonctionnement maintient des inventaires de dosimètres adaptés à sa main-d'œuvre licenciée, avec des cycles de remplacement et de mise à niveau généralement de 5 à 7 ans. Les applications médicales et de soins de santé sont le segment le plus dynamique, soutenu par la prolifération des procédures guidées par CT, la cardiologie interventionnelle et la radiothérapie — des environnements où les dosimètres actifs pour les travailleurs de la radiothérapie médicale sont devenus non négociables sous les normes de sécurité évolutives.

Par type de connectivité et d'affichage

Segment Métrique clé Principal moteur de la demande
Sans fil/Bluetooth avec rapport cloud CAGR ~9,3% Conformité centralisée ; économies de coûts de main-d'œuvre
Autonome (affichage local/alarme uniquement) ~62% de part de marché Base installée ; installations contraintes par le budget
Modèles à affichage OLED USD ~135 millions (2025) Lisibilité supérieure ; tendance du taux de dose à l'écran


Les dispositifs autonomes dominent encore par base installée, mais la trajectoire de croissance favorise indéniablement les plateformes connectées. Les dosimètres sans fil avec rapport de dose cloud permettent aux agents de sécurité radiologique de gérer de grandes main-d'œuvres distribuées — comme à travers la flotte multi-sites d'une centrale nucléaire — depuis un tableau de bord unique. Les dosimètres actifs à affichage OLED gagnent du terrain dans les milieux médicaux où les praticiens ont besoin d'informations sur le taux de dose à contraste élevé et facilement visibles pendant les procédures effectuées dans des suites d'intervention faiblement éclairées.

Analyse Concurrentielle

Le marché des dosimètres actifs présente une concentration modérée, les cinq principaux acteurs représentant environ 55 à 62 % des revenus mondiaux. L'indice de Herfindahl-Hirschman (HHI) se situe dans la fourchette de concentration modérée (~1 200 à 1 500), reflétant une structure de marché où deux grands acteurs (Mirion Technologies et Thermo Fisher Scientific) détiennent une part significative, tandis qu'un groupe de concurrents spécialisés stimule l'innovation dans les plateformes sans fil, les applications médicales et la distribution sur les marchés émergents. Les barrières à l'entrée sont significatives — certification IEC 61526, approbations réglementaires nationales et exigences en matière d'infrastructure de calibration — mais pas insurmontables pour les entrants bien capitalisés.

Entreprise Plage Estimée de Part de Revenus Offres Clés Positionnement Stratégique
Mirion Technologies ~16–20% DMC 3000, Instadose 2, plateforme cloud myMirion Fournisseur complet : appareils + logiciels + services
Thermo Fisher Scientific ~14–18% EPD TruDose, série RadEye Large portefeuille de détection de radiation ; canal scientifique
Polimaster ~6–9% PM1610, PM1621MA Compétitif en termes de coût ; fort dans les marchés CIS et émergents
Fuji Electric ~5–8% DOSEe-GAMMA, série NRF Flotte nucléaire japonaise ; dispositifs MOSFET compacts
RAE Systems (Honeywell) ~4–7% DoseRAE 2, plateformes de sécurité connectées Intégration IoT industriel ; convergence gaz + radiation
Ludlum Measurements ~3–5% Série Modèle 25 Contrats gouvernementaux et de défense des États-Unis
Tracerco (Johnson Matthey) ~3–5% Dosimètre Électronique Personnel (PED) Spécialisation dans le pétrole et le gaz ; services NDT
Landauer (Fortive) ~3–5% Luxel+, plateforme InLight Hybride passif/actif ; modèle de service de dosimétrie
Atomtex ~2–4% Série AT3509 Marchés d'Europe de l'Est ; partenariats avec l'AIEA
Bertin Instruments ~2–3% DOSICARD, DOSIMEX Défense française ; dispositifs compacts au format carte

Actualités récentes & Développements

  • Mirion Technologies (Septembre 2024) : Lancement de la plateforme cloud myMirion 3.0 avec détection d'anomalies de dose alimentée par l'IA, permettant des alertes automatisées lorsque les tendances de dose des travailleurs individuels s'écartent des références de l'établissement [9].
  • Thermo Fisher Scientific (Mars 2025) : Introduction de l'EPD TruDose Gen 4 avec Bluetooth 5.3 intégré et fonctionnalité NFC de couplage par tapotement, réduisant le temps de déploiement de 60 % par rapport aux dispositifs de génération précédente [24].
  • ICRP (Novembre 2023) : Publication de directives mises à jour sur les limites de dose pour le cristallin (Publication 148), resserrant la limite annuelle recommandée à 20 mSv et augmentant la demande pour des dosimètres actifs montés sur la tête en radiologie interventionnelle [1].
  • Polimaster (Juin 2024) : Obtention d'un contrat pluriannuel avec l'Autorité de recherche énergétique, nucléaire et minière turque (TENMAK) pour fournir des dosimètres PM1610 pour le personnel de la centrale nucléaire d'Akkuyu en Turquie .
  • U.S. DOE (Janvier 2025) : Publication de l'Ordre 458.1 Révision 3, rendant obligatoire la dosimétrie électronique en temps réel pour tous les travailleurs des installations nucléaires de catégorie de danger 1 et 2 dans l'ensemble du complexe DOE, remplaçant les directives permissives par une exigence de conformité [3].
  • Commission européenne (Avril 2024) : Publication de directives de mise en œuvre pour la Directive 2013/59/Euratom Article 40, spécifiant que les dosimètres personnels électroniques répondant à la norme IEC 61526 sont la technologie préférée pour le suivi professionnel en temps réel [8].
  • Fuji Electric (Août 2024) : Présentation d'un dosimètre miniaturisé basé sur MOSFET pesant moins de 30 grammes, conçu spécifiquement pour une utilisation adjacente aux patients dans les installations de thérapie par protons .
  • Landauer (Février 2025) : Annonce d'un modèle d'abonnement Dosimétrie-en-tant-que-Service pour les réseaux hospitaliers américains, regroupant des dispositifs Luxel+ avec des analyses cloud et des rapports réglementaires à un tarif fixe par badge mensuel [14].

Active Dosimeter Market Report Scope

Paramètre Détail
Portée du Marché Marché mondial des dosimètres actifs — dispositifs, logiciels, services d'étalonnage
Période d'Étude 2021–2035
CAGR 6,85 % (2026–2035)
Taille du Marché — Année de Base (2025) 1,12 milliard USD
Taille du Marché — Point de Prévision (2035) 2,18 milliards USD
Région à la Croissance la Plus Rapide Asie-Pacifique (~8,9 % CAGR)
Entreprises Profilées 10 acteurs majeurs
Devise d'Évaluation USD (dollars constants de 2025)


FAQ

Quel coût total de possession les équipes d'approvisionnement doivent-elles attendre lors du passage des badges TLD passifs aux dosimètres électroniques actifs dans un établissement de 500 travailleurs ?
Une transition à grande échelle pour un site de 500 travailleurs implique généralement des coûts initiaux de dispositifs de 400 000 à 1 250 000 USD (selon le niveau de fonctionnalités), plus 50 000 à 80 000 USD pour la configuration de calibration et l'infrastructure de lecteur la première année. Cependant, les coûts d'exploitation annuels diminuent souvent de 25 à 35 % par rapport aux programmes de dosimétrie passive une fois que le traitement manuel des badges, l'expédition des laboratoires et le travail administratif sont éliminés . Les plateformes connectées au cloud ajoutent des frais d'abonnement annuels par appareil d'environ 50 à 120 USD, mais cela remplace les licences logicielles de dosimétrie dédiées et le personnel de conformité. Le seuil de rentabilité se situe généralement entre 3 et 4 ans, et les organisations avec un fort turnover de travailleurs ou des opérations à plusieurs équipes voient un retour sur investissement plus rapide car les dosimètres actifs peuvent être réaffectés entre les travailleurs en quelques minutes plutôt que d'exiger de nouvelles commandes de badges.
Comment les spécifications de précision des dosimètres actifs se comparent-elles entre les dispositifs à diode en silicium et ceux basés sur MOSFET dans des champs mixtes photon-neutron ?
Les dosimètres à diode en silicium atteignent généralement une précision de ±10 % pour les énergies photoniques entre 50 keV et 6 MeV sous les exigences IEC 61526 Type 1, ce qui en fait le cheval de bataille pour les applications nucléaires et industrielles générales [17]. Les dispositifs basés sur MOSFET offrent une sensibilité supérieure à faibles doses (en dessous de 100 µSv) et des temps de réponse plus rapides. Cependant, leur dépendance énergétique dans des champs mixtes — en particulier pour les neutrons — nécessite des détecteurs de neutrons supplémentaires en albédo ou en silicium. Les installations exploitant des réacteurs de recherche ou des accélérateurs avec des composants neutroniques significatifs devraient spécifier des dosimètres actifs à double détecteur. Les modèles basés sur des scintillateurs offrent la meilleure linéarité énergétique sur la plus large gamme, mais à un prix plus élevé et un facteur de forme plus grand qui limite la portabilité.
Quelles normes de cybersécurité les agents de sécurité radiologique doivent-ils exiger lors de l'évaluation des plateformes de dosimètres sans fil avec connectivité cloud ?
Tout dosimètre sans fil avec rapport de dose cloud doit se conformer à l'IEC 62443 pour la cybersécurité industrielle et démontrer une conformité SOC 2 Type II pour son infrastructure cloud [9]. Les spécifications d'approvisionnement doivent exiger un cryptage AES-256 pour les données au repos, TLS 1.3 pour les données en transit, et des contrôles d'accès basés sur les rôles avec authentification multi-facteurs pour les tableaux de bord RSO. Les installations nucléaires américaines doivent en outre garantir la compatibilité avec le Guide de réglementation NRC 5.71 (programme de cybersécurité). Les fournisseurs doivent fournir des rapports de tests de pénétration d'organismes tiers indépendants, et les politiques de conservation des données de dose doivent s'aligner sur les exigences de tenue de dossiers 10 CFR 20.2106 (minimum 3 ans pour les dossiers de dose individuels, durée de vie pour les dossiers d'exposition cumulée) [3].
Les dosimètres actifs peuvent-ils être utilisés comme dosimètres légaux de référence, ou sont-ils limités à des fonctions d'alarme supplémentaires dans la plupart des juridictions ?
L'acceptation réglementaire varie considérablement. Aux États-Unis, la NRC autorise les dosimètres électroniques comme dosimètres principaux de référence sous 10 CFR 20.1501 à condition qu'ils respectent les normes de performance ANSI N13.11 et soient soutenus par un programme d'assurance qualité [3]. Plusieurs États membres de l'UE acceptent les dispositifs conformes à l'IEC 61526 comme dosimètres légaux suite aux directives de mise en œuvre de l'Article 40 de 2024 [8]. L'ANR du Japon exige une surveillance parallèle TLD/OSL pendant les deux premières années de tout programme de dosimétrie électronique avant de permettre une utilisation autonome. Les installations envisageant des dosimètres actifs comme instruments de référence principaux devraient engager leur régulateur national tôt et budgétiser une période de transition de 12 à 24 mois avec une double surveillance pour construire les données d'équivalence nécessaires.
Quels sont les principaux différenciateurs entre les modèles de Dosimétrie-en-tant-que-Service basés sur abonnement et les arrangements d'achat traditionnels ?
Les modèles DaaS incluent généralement la fourniture de dispositifs, la calibration, les mises à jour de firmware, l'accès à la plateforme cloud et le reporting réglementaire dans un tarif mensuel fixe par travailleur — généralement de 35 à 75 USD par travailleur par mois selon le niveau de fonctionnalités et la durée du contrat [14]. Cela déplace la dosimétrie des dépenses d'investissement aux dépenses d'exploitation, simplifiant l'approbation budgétaire dans les hôpitaux et les petites installations nucléaires. Le compromis est une personnalisation matérielle réduite et un verrouillage fournisseur : les contrats DaaS durent souvent de 3 à 5 ans avec des pénalités de résiliation anticipée, et les données de dose peuvent résider sur l'infrastructure cloud du fournisseur plutôt que sur les serveurs de l'installation. Les organisations disposant d'équipes de protection radiologique internes solides et de laboratoires de calibration existants peuvent trouver l'achat direct plus économique, tandis que celles manquant de personnel spécialisé bénéficient de l'enveloppe de service géré.
Comment les centres de thérapie par protons adaptent-ils la dosimétrie active pour traiter des champs de neutrons secondaires qui diffèrent fondamentalement des environnements photoniques conventionnels ?
Les installations de thérapie par protons font face à un défi de dosimétrie unique : le faisceau thérapeutique est constitué de protons, mais les neutrons secondaires générés dans la buse de traitement et le patient créent un champ d'exposition professionnelle que les dosimètres optimisés pour les photons conventionnels peuvent sous-estimer . Les centres leaders déploient des dosimètres actifs à double élément combinant une diode en silicium pour la mesure des photons/bêta avec un détecteur en fluorure de lithium ou modéré en polyéthylène pour les neutrons thermiques et rapides. Le dispositif MOSFET miniaturisé de Fuji Electric de 2024 a été conçu en partie en réponse à ce besoin. Le PTCOG recommande que les installations de thérapie par protons effectuent des caractérisations spécifiques au lieu de travail avant de sélectionner des modèles de dosimètres, car les distributions spectrales de neutrons varient considérablement entre les systèmes de livraison par balayage de faisceau crayon et de diffusion passive.
Quel rôle la technologie d'affichage OLED jouera-t-elle dans les interfaces de dosimètres de nouvelle génération, et offre-t-elle des avantages de sécurité mesurables par rapport aux écrans LCD traditionnels ?
Les dosimètres actifs à affichage OLED pour les alertes de dose offrent des rapports de contraste plus élevés (généralement >100 000:1 contre ~1 000:1 pour les LCD réfléchissants), des angles de vision plus larges et une visibilité dans des environnements lumineux et sombres — critique pour les salles de radiologie interventionnelle où l'éclairage ambiant varie considérablement pendant les procédures [18]. Des études préliminaires dans deux hôpitaux universitaires européens ont rapporté que les praticiens portant des dosimètres équipés d'OLED vérifiaient leur statut de dose 40 à 60 % plus fréquemment lors de procédures guidées par fluoroscopie par rapport aux dispositifs équipés de LCD, corrélant avec une réduction mesurable de l'accumulation de dose par procédure. Le compromis est une consommation d'énergie plus élevée, ce qui réduit la durée de vie de la batterie de la plage typique de plus de 2 000 heures des modèles LCD monochromes à environ 800 à 1 200 heures pour les unités OLED. Les fabricants s'attaquent à cela par des modes de sommeil d'affichage adaptatifs et la récupération d'énergie à partir des vibrations ambiantes du lieu de travail.
Auteur
Auteur Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















