Marché principal de la 5G

Taille du marché du cœur 5G, part et rapport d'analyse des tendances par composant (Matériel (Solutions, Services : Services professionnels, Services gérés), Mode de déploiement (Cloud, Sur site), Fonctions réseau (Fonction de gestion de l'accès et de la mobilité, Fonction de gestion de session, Fonction de plan utilisateur, Fonction de contrôle de politique, NEF (Fonction d'exposition réseau), Fonction de référentiel NF, Gestion des données unifiée, Fonction de serveur d'authentification, Fonction d'application, Fonction de sélection de tranche réseau), Utilisateur final (Consommateur, Entreprises), et Régions - Prévisions jusqu'en 2035.
ID: MRFR/ICT/8971-CR 141 Pages Aarti Dhapte Last Updated: September 15, 2026
5G Core Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.5%
2024 Market Size$ 2.7 Billion
2025 Market Size$ 2.96 Billion
2035 Market Size$ 7.34 Billion
Key Players
Ericsson
Nokia
Huawei
Samsung
ZTE
Cisco
Opportunities
  • Expansion of IoT Ecosystem
  • Emergence of Edge Computing
  • Rising Adoption of Cloud Services

Marché principal de la 5G Résumé

Selon l'analyse de Market Research Future, la taille du marché des cœurs 5G était estimée à 2,705 milliards USD en 2024. L'industrie des cœurs 5G devrait croître de 2,962 milliards USD en 2025 à 7,339 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (TCAC) de 9,5 % pendant la période de prévision 2025 - 2035

Principales tendances et faits saillants du marché

Le marché du cœur 5G est prêt pour une croissance substantielle, stimulée par les avancées technologiques et la demande croissante de connectivité.

  • L'adoption d'une architecture native cloud transforme le paysage du marché du cœur 5G, en particulier en Amérique du Nord.
  • L'intégration de l'IA et de l'apprentissage automatique améliore l'efficacité opérationnelle et la livraison de services dans la région Asie-Pacifique.
  • Il y a un accent prononcé sur les applications à faible latence, ce qui est critique pour des secteurs tels que les véhicules autonomes et les villes intelligentes.
  • L'expansion de l'écosystème IoT et les initiatives gouvernementales sont des moteurs clés propulsant la croissance des solutions et des services sur le marché.

Taille du marché et prévisions

Taille du marché 2024 2,705 (milliards USD)
Taille du marché 2035 7,339 (milliards USD)
CAGR (2025 - 2035) 9,5%

Principaux acteurs

Ericsson (SE), Nokia (FI), Huawei (CN), Samsung (KR), ZTE (CN), Cisco (US), Intel (US), Qualcomm (US), Mavenir (US), Fujitsu (JP)

Marché principal de la 5G conducteurs

Expansion de l’écosystème IoT

L’expansion de l’écosystème de l’Internet des objets (IoT) influence considérablement le marché principal de la 5G. Alors que des milliards d’appareils devraient être connectés dans les années à venir, le besoin d’un réseau central robuste, capable de gérer un trafic de données massif, est primordial. L'architecture 5G Core est conçue pour prendre en charge une large gamme d'applications, des villes intelligentes à l'automatisation industrielle. On estime que d'ici 2025, le nombre deappareils IoT connectéspourrait dépasser les 30 milliards, créant une opportunité substantielle pour le marché principal de la 5G. Cette croissance nécessite des capacités réseau avancées pour garantir un traitement et une gestion efficaces des données.

Émergence du Edge Computing

L'émergence deinformatique de pointeremodèle le paysage du marché principal de la 5G. En traitant les données plus près de la source, l'edge computing réduit la latence et améliore les performances des applications nécessitant une analyse des données en temps réel. Cette tendance est particulièrement pertinente pour des secteurs tels que les véhicules autonomes et la fabrication intelligente, où le traitement immédiat des données est essentiel. L’intégration de l’informatique de pointe aux réseaux 5G devrait générer des investissements substantiels dans les infrastructures, alors que les entreprises cherchent à tirer parti des avantages d’une connectivité à faible latence. En conséquence, le marché principal de la 5G connaîtra probablement une demande accrue de solutions facilitant les capacités informatiques de pointe.

Adoption croissante des services cloud

L’adoption croissante des services cloud est un moteur important pour le marché principal de la 5G. Alors que les entreprises migrent de plus en plus leurs opérations vers le cloud, la demande d’une connectivité fiable et à haut débit devient essentielle. L'intégration deTechnologie 5GLes services cloud permettent aux organisations de tirer parti de fonctionnalités avancées telles que l'analyse de données en temps réel et des outils de collaboration améliorés. Il est prévu que le marché des services cloud continue de croître, les estimations suggérant un taux de croissance annuel composé de plus de 20 % dans les années à venir. Cette tendance est susceptible de propulser le marché principal de la 5G, à mesure que les opérateurs de télécommunications améliorent leurs offres pour prendre en charge les applications basées sur le cloud.

Initiatives et investissements gouvernementaux

Les initiatives et investissements gouvernementaux jouent un rôle crucial dans le développement du marché principal de la 5G. De nombreux pays promeuvent activement le déploiement des réseaux 5G par le biais de financements et de soutien politique, reconnaissant le potentiel de cette technologie pour stimuler la croissance économique et l'innovation. Par exemple, divers gouvernements ont alloué des milliards de dollars pour améliorer les infrastructures de télécommunications, ce qui devrait accélérer le déploiement des services 5G. Cet environnement favorable favorise la collaboration entre les secteurs public et privé, bénéficiant en fin de compte au marché principal de la 5G en créant une atmosphère plus propice aux progrès technologiques et à l’expansion du marché.

Demande accrue de connectivité haut débit

La demande de connectivité à haut débit est l’un des principaux moteurs du marché principal de la 5G. Alors que les entreprises et les consommateurs s’appuient de plus en plus sur des applications gourmandes en données, le besoin de connexions Internet plus rapides et plus fiables s’est accru. Selon des estimations récentes, le nombre d’abonnements à la 5G devrait atteindre plus de 1,5 milliard d’ici 2025, ce qui indique une trajectoire de croissance robuste. Cette demande n'est pas seulement motivée par les utilisateurs mobiles, mais également par la prolifération des appareils IoT, qui nécessitent une connectivité transparente. Le marché principal de la 5G est donc positionné pour bénéficier de cette tendance, alors que les opérateurs de télécommunications investissent dans les infrastructures pour répondre aux attentes croissantes en matière de vitesse et de performances.
Aperçu des segments de marché

Par composant : solutions (les plus importantes) par rapport aux services (à la croissance la plus rapide)

Au sein du segment des composants du marché principal de la 5G, les solutions détiennent la plus grande part, reflétant leur rôle essentiel dans le déploiement de l’infrastructure. Ils englobent diverses technologies telles quedécoupage du réseau, qui permet la création de plusieurs réseaux virtuels sur une seule infrastructure physique, permettant ainsi diverses applications et services. En revanche, les services apparaissent comme le segment qui connaît la croissance la plus rapide, stimulé par la demande croissante de solutions sur mesure et de support client. Alors que les opérateurs de télécommunications sont confrontés à des défis complexes en matière d'orchestration des réseaux, le paysage des services évolue pour répondre à ces besoins, en améliorant l'expérience client tout en favorisant l'innovation dans la gestion et l'optimisation des réseaux.

Solutions : découpage du réseau (dominant) par rapport à la virtualisation des fonctions réseau (émergente)

Sur le marché principal de la 5G, le découpage de réseau, une solution qui permet à plusieurs réseaux virtuels de fonctionner sur une seule infrastructure physique, s'impose comme la caractéristique dominante. Il permet aux fournisseurs de services de proposer des services personnalisés adaptés à des cas d'utilisation spécifiques, tels que l'IoT, le haut débit mobile amélioré et les communications ultra-fiables à faible latence. À l’inverse, la virtualisation des fonctions réseau (NFV) émerge rapidement, offrant flexibilité et rentabilité en dissociant le matériel des fonctions réseau. NFV permet aux opérateurs de déployer des services et des applications virtualisés de manière plus transparente, en s'adaptant aux demandes changeantes du marché et en améliorant leurs portefeuilles de services, entraînant ainsi une croissance significative dans la catégorie des services.

Par mode de déploiement : Cloud (le plus grand) ou sur site (à croissance la plus rapide)

Sur le marché principal de la 5G, la répartition des modes de déploiement est fortement orientée vers les solutions cloud, qui dominent le paysage en raison de leur évolutivité et de leur flexibilité. Les modèles de déploiement cloud permettent aux fournisseurs de services d'exploiter les fonctions réseau virtualisées, réduisant ainsi les coûts opérationnels et améliorant la prestation de services. En revanche, les solutions sur site se sont taillé une niche importante et croissante, principalement parmi les entreprises recherchant un meilleur contrôle et une latence minimale, augmentant ainsi leur part de marché globale dans le secteur.

Mode de déploiement : Cloud (dominant) ou sur site (émergent)

Les déploiements cloud se sont imposés comme la force dominante sur le marché principal de la 5G, principalement en raison de leur capacité à offrir des ressources élastiques et une gestion efficace des ressources. Cette modalité est particulièrement privilégiée par les opérateurs de télécommunications et les fournisseurs de services en raison de ses délais de mise sur le marché réduits pour les nouveaux services. D'un autre côté, les déploiements sur site émergent rapidement, s'adressant aux organisations qui donnent la priorité à la sécurité, à une infrastructure personnalisée et à l'investissement à long terme. Ces solutions permettent aux entreprises de gérer leurs ressources réseau en interne et d'améliorer les performances en réduisant la latence, qui devient de plus en plus critique dans les exigences de haut débit de la technologie 5G.

Par fonctions réseau : AMF (le plus grand) par rapport à SMF (à la croissance la plus rapide)

Sur le marché principal de la 5G, la répartition des parts de marché entre les fonctions de réseau révèle que la fonction de gestion de l'accès et de la mobilité (AMF) prend une avance significative en raison de son rôle critique dans la gestion des connexions des utilisateurs et de la mobilité. Suivant de près, la fonction de gestion de session (SMF) gagne du terrain à mesure que la demande de gestion efficace des sessions augmente avec l'augmentation de la consommation de données mobiles. D'autres fonctions telles que la fonction de plan utilisateur (UPF) et la fonction de contrôle de politique (PCF) détiennent également des parts notables, mais leurs taux de croissance sont comparativement plus lents que ceux de l'AMF et du SMF sur ce marché en évolution rapide. Les tendances de croissance dans le segment des fonctions réseau indiquent une forte augmentation de l'adoption de SMF, principalement due à l'expansion des réseaux 5G et au besoin de capacités de gestion de sessions plus complexes. Avec l'introduction de davantage de services via la 5G, la demande pour des fonctions telles que l'AMF devrait rester forte car elles fournissent des services de gestion vitaux. De plus, l’augmentation des investissements dans l’infrastructure réseau alimente davantage la croissance de ces fonctions, en particulier pour le SMF, considéré comme essentiel au déploiement réussi des cas d’utilisation avancés de la 5G.

AMF (dominant) vs UPF (émergent)

La fonction de gestion de l'accès et de la mobilité (AMF) est reconnue comme l'acteur dominant sur le marché principal de la 5G, principalement en raison de ses capacités essentielles à gérer l'accès des utilisateurs et à maintenir une mobilité transparente sur les réseaux. Ses fonctionnalités complètes prennent en charge des scénarios de mobilité dynamiques, qui sont cruciaux à mesure que de plus en plus d'utilisateurs passent à la technologie 5G. À l’opposé, la fonction UPF (User Plane Function) apparaît comme un composant essentiel qui prend en charge les mécanismes de transfert de données et améliore l’expérience utilisateur en facilitant un débit de données efficace et une latence réduite. À mesure que l’adoption de la 5G se développe, le rôle de l’UPF devient de plus en plus important dans la gestion du trafic aérien des utilisateurs. Les deux fonctions sont interdépendantes, l’AMF fournissant les mécanismes de contrôle nécessaires au fonctionnement efficace de l’UPF, rendant leur collaboration partie intégrante de la performance globale du noyau 5G.

Par utilisateur final : consommateur (le plus grand) par rapport aux entreprises (à la croissance la plus rapide)

Sur le marché principal de la 5G, le segment des utilisateurs finaux est principalement dominé par les consommateurs, qui représentent la plus grande part de la demande du marché. Cette base de consommateurs comprend des utilisateurs individuels recherchant une connectivité améliorée et des expériences transparentes pour les applications mobiles et les appareils IoT. Les entreprises, bien qu’actuellement plus petites en termes de part de marché, connaissent une croissance rapide à mesure que de plus en plus d’organisations adoptent les technologies 5G pour améliorer leurs opérations et leur productivité. La transition vers la transformation numérique des entreprises accélère ce changement. Les tendances de croissance indiquent que le segment des consommateurs continuera à apporter une contribution substantielle au marché principal de la 5G ; cependant, les entreprises apparaissent comme le segment qui connaît la croissance la plus rapide. Les facteurs qui stimulent la croissance des entreprises incluent l’adoption croissante des applications IoT, le besoin d’analyses de données améliorées et l’amélioration de l’efficacité des réseaux. Alors que les entreprises reconnaissent le potentiel des capacités de la 5G pour optimiser leurs processus, les investissements dans les technologies associées continuent d’augmenter, signalant une croissance future robuste dans le secteur des entreprises.

Utilisateur final : consommateur (dominant) ou entreprises (émergentes)

Le segment des consommateurs sur le marché principal de la 5G reste dominant en raison de la vaste population d’utilisateurs individuels engagés dans diverses activités tirant parti des réseaux 5G, telles que le streaming, les jeux et les appareils connectés. Les consommateurs sont souvent attirés par les vitesses améliorées et la latence plus faible offertes par la 5G. D’autre part, le segment des entreprises est classé comme émergent, en raison du besoin croissant des entreprises de mettre en œuvre des technologies avancées. Les entreprises utilisent de plus en plus la 5G pour des applications telles que les capacités de travail à distance, les opérations autonomes et les solutions de fabrication intelligente. Cette transition illustre comment les entreprises commencent non seulement à rattraper leur retard, mais devraient également générer une innovation et une croissance significatives sur le marché dans les années à venir.

Obtenez des informations plus détaillées sur Marché principal de la 5G

Aperçu régional

Amérique du Nord : Hub d'innovation et d'investissement

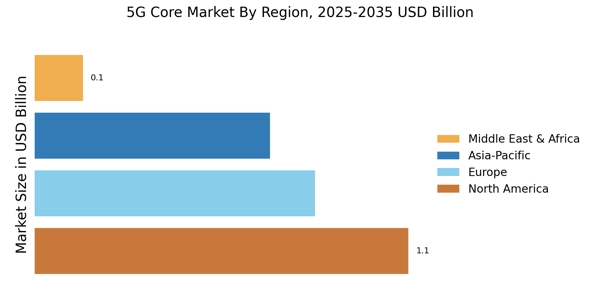
L’Amérique du Nord est sur le point de dominer le marché de base de la 5G, grâce à d’importants investissements dans les infrastructures et la technologie. La région devrait détenir environ 40 % de la part du marché mondial, les États-Unis étant le principal contributeur, suivis du Canada. Le soutien réglementaire de la Federal Communications Commission (FCC) a accéléré le déploiement, favorisant un environnement concurrentiel qui encourage l'innovation et la collaboration entre les opérateurs de télécommunications. Le paysage concurrentiel est caractérisé par des acteurs majeurs tels qu'Ericsson, Cisco et Qualcomm, qui participent activement au développement de solutions 5G avancées. Les initiatives du gouvernement américain visant à améliorer l’accès au haut débit et la promotion de projets de villes intelligentes stimulent davantage la demande. À mesure que des entreprises comme Verizon et AT&T étendent leurs réseaux 5G, la région est en passe de devenir leader en matière d’avancées technologiques et d’offres de services.

Europe : Cadre Réglementaire et Croissance

L’Europe apparaît comme un acteur important sur le marché de base de la 5G, portée par des cadres réglementaires stricts et des initiatives de collaboration entre les États membres de l’UE. La région devrait capter environ 30 % de la part de marché mondiale, l’Allemagne et le Royaume-Uni étant les plus grands marchés. L'initiative Digital Compass de la Commission européenne vise à garantir que la connectivité 5G soit largement disponible, favorisant ainsi un environnement propice à la croissance et à l'innovation dans les télécommunications. Des pays leaders comme l’Allemagne, la France et le Royaume-Uni sont à l’avant-garde du déploiement de la 5G, avec des acteurs clés tels que Nokia et Ericsson en tête. Le paysage concurrentiel est marqué par des partenariats entre opérateurs de télécommunications et fournisseurs de technologies visant à améliorer les capacités des réseaux. Alors que l’Europe investit dans les infrastructures numériques, la région est appelée à jouer un rôle crucial dans l’élaboration de l’avenir de la technologie et des services 5G.

Asie-Pacifique : puissance émergente de la 5G

L’Asie-Pacifique est en train de devenir rapidement une puissance sur le marché de base de la 5G, stimulée par la forte demande de haut débit mobile et de technologies intelligentes. La région devrait détenir environ 25 % de la part du marché mondial, la Chine et le Japon étant en tête. Les initiatives gouvernementales, telles que le plan de déploiement de la 5G en Chine, sont essentielles pour accélérer le développement des infrastructures et améliorer la connectivité dans les zones urbaines et rurales. Des pays comme la Chine, le Japon et la Corée du Sud sont à l’avant-garde de l’adoption de la 5G, avec des acteurs majeurs comme Huawei et Samsung investissant massivement dans la recherche et le développement. Le paysage concurrentiel est caractérisé par des stratégies de marché agressives et des collaborations entre opérateurs de télécommunications pour améliorer les offres de services. À mesure que la région continue d’innover, elle est sur le point de redéfinir le paysage mondial des télécommunications.

Moyen-Orient et Afrique : une frontière riche en ressources pour la 5G

Le Moyen-Orient et l’Afrique émergent comme une frontière riche en ressources pour le marché de base de la 5G, stimulée par l’augmentation des investissements dans les infrastructures numériques et les initiatives gouvernementales. La région devrait capter environ 5 % de la part de marché mondiale, les Émirats arabes unis et l’Afrique du Sud étant en tête. Les organismes de réglementation promeuvent activement l’adoption de la 5G pour améliorer la connectivité et soutenir la croissance économique, ce qui en fait un point central des investissements dans les télécommunications. Des pays comme les Émirats arabes unis et l’Afrique du Sud connaissent des progrès rapides dans la technologie 5G, avec des acteurs clés tels que ZTE et Ericsson établissant une forte présence. Le paysage concurrentiel évolue, avec des partenariats entre opérateurs de télécommunications locaux et entreprises technologiques mondiales pour stimuler l'innovation. Alors que la région s’adaptetransformation numérique, il est sur le point de débloquer des opportunités significatives dans le secteur des télécommunications.

Marché principal de la 5G Regional Image

Acteurs clés et aperçu concurrentiel

Le marché principal de la 5G est actuellement caractérisé par une concurrence intense et des progrès technologiques rapides, stimulés par la demande croissante de connectivité à haut débit et la prolifération des appareils IoT. Des acteurs majeurs tels qu'Ericsson (SE), Nokia (FI) et Huawei (CN) se positionnent stratégiquement grâce à l'innovation et aux partenariats, façonnant ainsi le paysage concurrentiel. Ericsson (SE) se concentre sur l'amélioration de ses solutions de base 5G natives dans le cloud, tandis que Nokia (FI) souligne son engagement en faveur de réseaux ouverts et interopérables. Huawei (CN), quant à lui, exploite ses vastes capacités de R&D pour conserver un avantage concurrentiel sur le marché, en particulier en Asie et dans les économies émergentes. Collectivement, ces stratégies indiquent une tendance vers des écosystèmes collaboratifs qui donnent la priorité à l'intégration technologique et aux solutions centrées sur le client.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle et réduire les coûts. La structure du marché semble modérément fragmentée, avec plusieurs acteurs clés exerçant une influence sur divers marchés régionaux. Cette fragmentation permet à des acteurs de niche d'émerger, mais la domination d'entreprises établies comme Cisco (États-Unis) et Qualcomm (États-Unis) reste évidente, alors qu'elles continuent d'innover et d'élargir leur offre de services.
En août 2025, Ericsson (SE) a annoncé un partenariat stratégique avec un fournisseur de services cloud de premier plan pour améliorer ses offres de base 5G. Cette collaboration vise à intégrer des fonctionnalités cloud avancées dans l'infrastructure existante d'Ericsson, permettant ainsi un déploiement plus rapide dePrestations 5G. L'importance de ce partenariat réside dans son potentiel à rationaliser les opérations et à améliorer la prestation de services, positionnant ainsi Ericsson favorablement sur un marché concurrentiel.
En septembre 2025, Nokia (FI) a dévoilé sa dernière solution de réseau central 5G, qui intègre des analyses basées sur l'IA pour optimiser les performances du réseau. Cette évolution est particulièrement remarquable car elle reflète l'engagement de Nokia à tirer parti de l'intelligence artificielle pour améliorer l'expérience utilisateur et l'efficacité opérationnelle. En intégrant l'IA dans ses offres de base, Nokia est susceptible d'attirer une clientèle plus large à la recherche de solutions technologiques avancées.
En octobre 2025, Huawei (CN) a lancé une nouvelle initiative visant à étendre ses capacités de base 5G en Afrique, en se concentrant sur les partenariats locaux pour stimuler la transformation numérique. Cette initiative souligne la stratégie de Huawei visant à pénétrer les marchés émergents, où la demande deInfrastructures 5Gest en croissance rapide. En favorisant les collaborations locales, Huawei renforce non seulement sa présence sur le marché, mais contribue également au progrès technologique de la région.
Depuis octobre 2025, les tendances concurrentielles sur le marché principal de la 5G sont de plus en plus définies par la numérisation, la durabilité et l’intégration des technologies d’IA. Les alliances stratégiques deviennent essentielles pour façonner le paysage actuel, à mesure que les entreprises reconnaissent l’importance de la collaboration pour stimuler l’innovation. À l’avenir, la différenciation concurrentielle devrait évoluer, avec un passage prononcé d’une concurrence basée sur les prix à une concentration sur l’innovation technologique et la fiabilité de la chaîne d’approvisionnement. Cette transition pourrait redéfinir la dynamique du marché, obligeant les entreprises à donner la priorité à la R&D et aux solutions centrées sur le client pour conserver leur avantage concurrentiel.

Les principales entreprises du marché Marché principal de la 5G incluent

Recent Industry Developments

T1 2025 :Les ventes du réseau central 5G devraient bondir de 15 % en 2025, selon Dell'Oro. ZTE, Huawei, Ericsson et Nokia ont dominé le classement des fournisseurs mondiaux pour les ventes de réseaux centraux 5G au premier trimestre 2025, ZTE bénéficiant des grands déploiements chinois et du marché en hausse de 32 % d'une année sur l'autre, porté par les déploiements 5G autonomes et les mises à niveau natives du cloud.

Mars 2024-Dans sa récente édition du « 5G Mobile Core : Competitive Landscape Assessment report », GlobalData a classé Huawei 5G Core Market comme « leader » dans le domaine du réseau central mobile 5G pour la 6e fois. Le cabinet de conseil de premier plan a également conféré pour la première fois à Huawei 5G Core Market des notes complètes dans toutes les dimensions. Depuis le début de ce rapport en 2018, Huawei est le seul fournisseur à avoir obtenu des scores aussi parfaits. Dans le rapport, GlobalData souligne les avantages extraordinaires du marché principal de Huawei 5G.

En utilisant une architecture extrêmement fiable basée sur le Cloud Native, le marché principal de Huawei 5G intègre une gamme complète de services de la 2G à la 5G, ce qui constitue une première dans le secteur. De plus, Huawei propose des services d'intégration professionnelle et d'O&M avec une vaste expérience.

Cela a fait de Huawei 5G Core Market un leader du marché en termes d’utilisation commerciale approfondie et large. Le rapport souligne également la valeur des services et de la solution Autonomous Driving Network (ADN) concentrés sur le marché principal de Huawei 5G. En termes d'étiquetage, la solution Single Voice Core (SVC) de Huawei avec convergence complète peut offrir des services vocaux pour la gamme 2G à 5G, ainsi que des services VoIP et VoWiFi. Face aux industries, la solution Huawei 5GtoB propose plusieurs applications. En plus de cela, la solution Huawei ADN offre aux opérateurs des services O&M avec une grande fiabilité, une livraison agile et des expériences optimisées.

avril 2024-Comcast a ajouté 65 000 abonnés haut débit supplémentaires au premier trimestre 2024 et prévoit que ces pertes se poursuivront à court terme. Cependant, les câblo-opérateurs tentent également de réduire cette tendance en segmentant le marché avec des offres adaptées aux segments haut de gamme et bas de gamme du marché. Dernièrement, Comcast s'est concentré sur les produits et les promotions axés sur le bas de gamme, un segment qui s'est adressé en masse aux concurrents de l'accès fixe sans fil (FWA).

Perspectives d'avenir

Marché principal de la 5G Perspectives d'avenir

Le marché du cœur 5G devrait croître à un TCAC de 9,5 % de 2024 à 2035, soutenu par une demande accrue pour l'IoT, un large bande mobile amélioré et des applications à faible latence.

De nouvelles opportunités résident dans :

  • Développement de solutions informatiques de pointe pour le traitement des données en temps réel. Intégration d'analyses basées sur AI pour l'optimisation du réseau. Extension des réseaux 5G privés pour les applications d'entreprise.

D'ici 2035, le marché du cœur 5G devrait être robuste, soutenu par des applications diversifiées et des avancées technologiques.

Segmentation du marché

Perspectives des utilisateurs finaux du marché du cœur 5G

  • Consommateur
  • Entreprises

Perspectives des composants du marché du cœur 5G

  • Solutions
  • Services

Perspectives des modes de déploiement du marché du cœur 5G

  • Cloud
  • Sur site

Perspectives des fonctions réseau du marché du cœur 5G

  • AMF
  • SMF
  • UPF
  • PCF
  • NEF
  • NRF
  • UDM
  • AUSF
  • AF
  • NSSF
  • Autres

Portée du rapport

TAILLE DU MARCHÉ 2024 2.705(USD Billion)
TAILLE DU MARCHÉ 2025 2.962(USD Billion)
TAILLE DU MARCHÉ 2035 7.339(USD Billion)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (TCAC) 9.5% (2024 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché USD Billion
Entreprises clés profilées Analyse de marché en cours
Segments couverts Analyse de segmentation du marché en cours
Principales opportunités de marché L’intégration de l’informatique de pointe avec 5G Core Market améliore les capacités de traitement des données en temps réel.
Dynamique clé du marché L’intensification de la concurrence et les changements réglementaires stimulent l’innovation et la consolidation sur le marché principal de la 5G.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation boursière projetée du marché de base 5G par 2035?

La valorisation boursière projetée du marché principal de la 5G est de 7.339 USD Billion par 2035.

Quelle était la valorisation boursière du marché principal 5G in 2024?

La valorisation boursière du marché principal de la 5G était 2.705 USD Billion in 2024.

Quel est le TCAC attendu pour le marché principal de la 5G au cours de la période de prévision 2025 - 2035?

Le TCAC attendu pour le marché principal de la 5G au cours de la période de prévision 2025 - 2035 est 9.5%.

Quelles entreprises sont considérées comme des acteurs clés du marché principal de la 5G?

Les principaux acteurs sur le marché principal de la 5G comprennent Ericsson, Nokia, Huawei, Samsung, ZTE, Cisco, Intel, Qualcomm, Mavenir et Fujitsu.

Quels sont les revenus projetés pour les segments Solutions et Services in 2035?

Les revenus projetés pour les segments Solutions et Services sont respectivement 4.2 USD Billion et 3.139 USD Billion, d'ici 2035.

Comment les modes de déploiement du Cloud et sur site comparent-ils les termes de revenus in par 2035?

D’ici 2035, le mode de déploiement Cloud devrait générer 4.2 USD Billion, tandis que sur site devrait atteindre 3.139 USD Billion.

Quels sont les revenus attendus pour les différentes fonctions du réseau d'ici 2035?

D'ici 2035, les revenus attendus pour les fonctions réseau incluent AMF at 1.2 USD Billion, SMF at 1.0 USD Billion et UPF at 0.8 USD Billion.

Quelle est la projection de revenus pour les segments Consommateur et Entreprises par 2035?

La projection de revenus pour le segment Consommateurs est 4.2 USD Billion, tandis que le segment Entreprises devrait atteindre 3.139 USD Billion d'ici 2035.

Comment le potentiel de croissance du marché principal de la 5G apparaît-il par rapport aux années précédentes?

Le potentiel de croissance du marché principal de la 5G semble robuste, avec une augmentation prévue de 2.705 USD Billion in 2024 à 7.339 USD Billion d'ici 2035.

Quels facteurs pourraient influencer la croissance du marché principal 5G in dans les années à venir?

Les facteurs influençant la croissance du marché principal de la 5G peuvent inclure les progrès de la technologie in, la demande accrue de connectivité et l’expansion de l’infrastructure réseau.

Auteur
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process entailed exhaustive analysis of telecommunications regulatory filings, 3GPP technical specifications, cloud-native architecture white papers, and carrier deployment databases. Key sources included the International Telecommunication Union (ITU), Federal Communications Commission (FCC), European Commission Directorate-General for Communications Networks (DG CONNECT), Ofcom (UK), National Institute of Standards and Technology (NIST), 3GPP Technical Specifications Groups, ETSI (European Telecommunications Standards Institute), IEEE Xplore Digital Library, GSMA Intelligence, 5G Americas, NGMN Alliance (Next Generation Mobile Networks), 5G-ACIA (5G Alliance for Connected Industries and Automation), OECD Digital Economy Outlook, World Bank ICT Statistics, and national telecom regulatory authority reports from key 5G markets (China MIIT, Japan MIC, South Korea MSIT, India TRAI). These sources were used to collect 5G network deployment statistics, spectrum allocation data, standardization timelines, cloud-native infrastructure adoption metrics, and competitive landscape analysis for 5G Core network functions (AMF, SMF, UPF, PCF, UDM, AUSF, NRF, NSSF), service-based architectures (SBA), and network slicing implementations.


Primary Research

The primary research procedure involved the engagement of supply-side and demand-side stakeholders through structured interviews and survey instruments to capture both quantitative infrastructure investment data and qualitative deployment insights. Sources from the supply side included Chief Technology Officers, VPs of Network Engineering, directors of Cloud-Native Product Development, and 5G Strategy leads from telecommunications equipment manufacturers, cloud infrastructure providers, and virtualized network function (VNF) suppliers. Chief Information Officers, heads of Network Architecture, 5G Program Directors, and procurement leads from Tier-1 mobile network operators (MNOs), communication service providers (CSPs), multi-access edge computing (MEC) operators, and enterprise private 5G network deployers (manufacturing, energy, and transport sectors) comprised demand-side sources. Primary research has verified network function virtualization timelines, confirmed standalone (SA) vs. non-standalone (NSA) migration roadmaps, and collected insights on the adoption of container orchestration, slicing-as-a-service pricing models, and inter-operator mobility dynamics.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (35%), Others (25%)

• By Region: North America (30%), Europe (25%), Asia-Pacific (35%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through network function shipment analysis and infrastructure spend modeling. The methodology included:

• Identification of 35+ key vendors across radio access network (RAN) evolution providers, cloud infrastructure platforms, and core network software specialists spanning North America, Europe, Asia-Pacific, and Middle East & Africa

• Product mapping across Access and Mobility Management Function (AMF), Session Management Function (SMF), User Plane Function (UPF), Policy Control Function (PCF), Unified Data Management (UDM), network exposure functions, and cloud-native platform layers (Kubernetes orchestration, container infrastructure)

• Analysis of reported and modeled annual revenues specific to 5G Core software licensing, hardware appliances, and professional services portfolios

• Coverage of vendors representing 65-70% of global market share in 2024

• Extrapolation using bottom-up (5G Core instance deployments × average selling price by network function and geography) and top-down (vendor revenue triangulation against operator CAPEX disclosures) approaches to derive segment-specific valuations for public cloud, on-premises data center, and edge deployment scenarios

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.