3D Cell Culture Market Summary
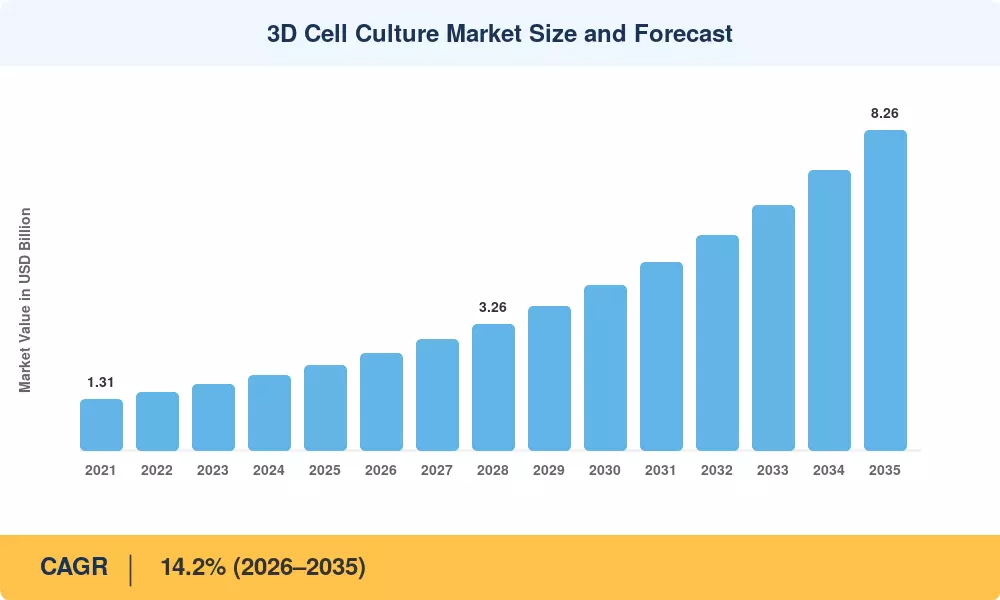
Le marché de la culture cellulaire 3D a clôturé 2025 à 2,19 milliards USD et entre dans sa fenêtre de prévision à 2,50 milliards USD en 2026, atteignant 8,26 milliards USD d'ici 2035 avec un TCAC de 14,2 %. Deux catalyseurs expliquent l'accélération. La loi sur la modernisation de la FDA 2.0, signée en décembre 2022, a supprimé l'exigence légale des tests sur les animaux dans les demandes de nouveaux médicaments, et la feuille de route de l'agence pour réduire les tests sur les animaux, publiée en avril 2025, a formalisé les données sur les organes sur puce et les organoïdes comme preuves acceptables [2]. Le capital a suivi la politique : les NIH ont engagé environ 95 millions USD dans son initiative de recherche animale complémentaire en expérimentation pour l'exercice 2025 seulement [3].
Les laboratoires retirent les plaques monolayers bidimensionnelles et les inserts Transwell à un rythme que peu avaient prévu il y a cinq ans. Le plastique plat ne peut tout simplement pas reproduire les gradients d'oxygène, la rigidité de la matrice ou la signalisation paracrine, et les leaders de la R&D pharmaceutique en ont assez des échecs de Phase II attribués à des données précliniques non représentatives. Les plaques à faible attachement, les matrices d'hydrogel, les systèmes de lévitation magnétique et les puces microfluidiques perfusées occupent désormais l'espace de travail autrefois réservé aux flacons. Horizon Europe a alloué 34 millions EUR à des clusters de méthodologie non animale entre 2023 et 2025, renforçant le changement du côté européen [4].
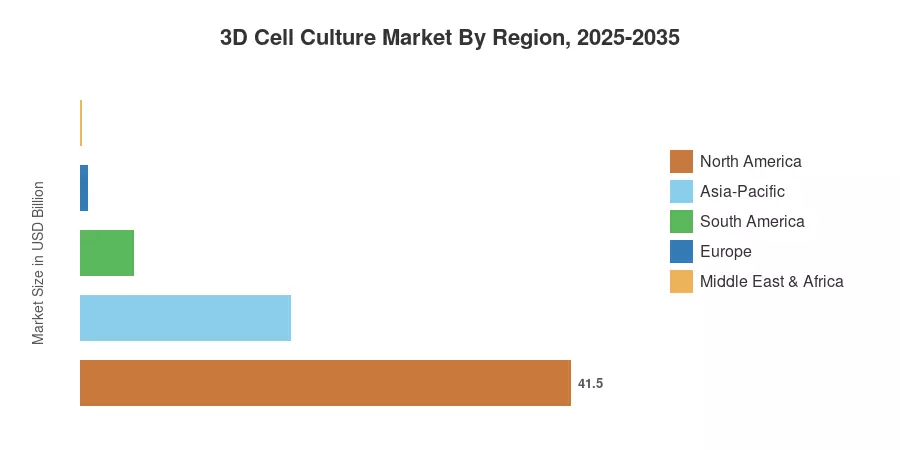
La Amérique du Nord détient 41,5 % des revenus mondiaux, ancrée par un cluster de biotech acheteurs exceptionnellement dense à Boston et dans la région de la Baie. L'Asie-Pacifique croît le plus rapidement avec un TCAC de 17,8 %, propulsée par l'expansion de la base de CRO en Chine et le pipeline de biosimilaires en Inde. L'Europe suit l'Amérique du Nord avec une part de 27,0 %, où l'élan réglementaire plutôt que les dépenses brutes en R&D fixe le rythme. La décennie à venir appartient aux plateformes qui associent fidélité biologique et débit prêt à l'automatisation.
Principales conclusions du rapport
• Par technologie
- Les plateformes basées sur des échafaudages conservent la plus grande position technologique sur le marché de la culture cellulaire 3D avec une part de revenus de 39,2 % en 2025
- Les systèmes organes sur puce basés sur la microfluidique affichent le TCAC technologique le plus élevé à 19,4 % jusqu'en 2035
- Les plateformes sans échafaudage ont généré 0,61 milliard USD de revenus en 2025
• Par application
- La recherche sur le cancer et le dépistage des médicaments oncologiques commandent 36,8 % des revenus d'application.
- La médecine régénérative et l'ingénierie tissulaire se développent à un TCAC de 18,1 %, la piste d'application la plus rapide sur le marché de la culture cellulaire 3D.
• Par région
- L'Amérique du Nord est en tête avec 41,5 % de part mondiale
- L'Asie-Pacifique affiche un TCAC régional de 17,8 %
- L'Europe a contribué 0,59 milliard USD en 2025
Taille du marché et prévisions (2021–2035)
Les chiffres ci-dessous mélangent le mapping des revenus des fournisseurs de bas en haut à travers environ 140 fournisseurs avec une validation de haut en bas contre les budgets de R&D pharmaceutique, les subventions publiées et les données douanières sur les consommables. Les années historiques reflètent les divulgations auditées lorsque disponibles ; les années de prévision appliquent un modèle d'élasticité de la demande calibré à la base d'instruments installés du marché de la culture cellulaire 3D et aux cycles de réapprovisionnement des consommables.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



