Wind Tower Market

Informe de investigación de mercado de torres eólicas Información por tipo (reductor principal, reductor de guiñada y otros), por aplicación (energía eólica marina y terrestre), por tipo de instalación (nueva y reemplazo), por capacidad (5mw-3mw, hasta 1.5mw, más de 3mw) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/EnP/3827-HCR 111 Pages Priya Nagrale Last Updated: August 24, 2026
Wind Tower Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.53%
2024 Market Size$ 35.9 Billion
2025 Market Size$ 38.96 Billion
2035 Market Size$ 88.36 Billion
Key Players
Siemens Gamesa
GE Renewable Energy
Nordex
Vestas Wind Systems
Suzlon Energy
Mingyang Smart Energy
Opportunities
  • Growing Environmental Awareness
  • Rising Demand for Renewable Energy
  • Investment in Infrastructure Development

Wind Tower Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado global de torres eólicas era de 35.9 mil millones de USD en 2024. Se proyecta que la industria de torres eólicas crecerá de 38.96 mil millones de USD en 2025 a 88.36 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 8.53% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado global de torres eólicas está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de energía renovable.

  • América del Norte sigue siendo el mercado más grande para torres eólicas, impulsado por robustas inversiones en infraestructura de energía renovable.
  • Asia-Pacífico es reconocida como la región de más rápido crecimiento, reflejando un aumento en la adopción de energía eólica y políticas gubernamentales de apoyo.
  • El segmento de reductor principal domina el mercado, mientras que el segmento de reductor de guiñada está experimentando un rápido crecimiento debido a innovaciones tecnológicas.
  • La creciente demanda de energía renovable y las políticas gubernamentales son los principales impulsores que propulsan la expansión de los segmentos de energía eólica marina y terrestre.

Tamaño del mercado y previsión

Tamaño del mercado 2024 35.9 (mil millones de USD)
Tamaño del mercado 2035 88.36 (mil millones de USD)
CAGR (2025 - 2035) 8.53%

Principales jugadores

Siemens Gamesa (ES), GE Renewable Energy (US), Nordex (DE), Vestas Wind Systems (DK), Suzlon Energy (IN), Mingyang Smart Energy (CN), Goldwind (CN), Envision Energy (CN), Senvion (DE)

Wind Tower Market Treiber

Creciente Conciencia Ambiental

La creciente conciencia sobre los problemas ambientales entre los consumidores y las empresas está impulsando la Industria Global de Torres Eólicas. A medida que aumentan las preocupaciones sobre el cambio climático, hay un impulso colectivo hacia soluciones de energía sostenible. Esta mayor conciencia está influyendo en las estrategias corporativas, con muchas empresas comprometiéndose a fuentes de energía renovable para mejorar sus perfiles de sostenibilidad. En 2025, se proyecta que un porcentaje significativo de las corporaciones priorizará la adquisición de energía renovable, aumentando así la demanda de energía eólica. Esta tendencia no solo apoya el crecimiento del mercado de torres eólicas, sino que también fomenta el desarrollo de nuevos proyectos destinados a reducir las huellas de carbono y promover la gestión ambiental.

Aumento de la Demanda de Energía Renovable

El aumento de la demanda del Mercado Global de Torres Eólicas. A medida que las naciones se esfuerzan por satisfacer sus necesidades energéticas de manera sostenible, la demanda de energía eólica ha aumentado. En 2025, se proyecta que el sector de energía eólica contribuirá aproximadamente con el 20% de la generación total de electricidad. Este cambio hacia fuentes de energía más limpias probablemente impulsará la Industria Global de Torres Eólicas, ya que las torres eólicas son esenciales para aprovechar la energía eólica. Además, el compromiso de varios países de reducir las emisiones de carbono se alinea con la expansión de proyectos de energía eólica, mejorando así el potencial de crecimiento del mercado. La integración de la energía eólica en las redes nacionales se está volviendo más común, lo que indica un futuro robusto para el sector de torres eólicas.

Inversión en Desarrollo de Infraestructura

La inversión en el desarrollo de infraestructura es un motor clave para la Industria Global de Torres Eólicas. A medida que los países expanden su infraestructura energética para acomodar fuentes renovables, se espera que la demanda de torres eólicas aumente. En 2025, se proyecta que las inversiones globales en infraestructura de energía renovable alcanzarán niveles sin precedentes, siendo la energía eólica un beneficiario importante. Este flujo de capital probablemente facilitará la construcción de nuevos parques eólicos y la modernización de instalaciones existentes, aumentando así el mercado de torres eólicas. Además, la integración de la energía eólica en las redes eléctricas existentes requiere el desarrollo de infraestructura de apoyo, mejorando aún más las perspectivas de crecimiento del sector de torres eólicas.

Innovaciones Tecnológicas en Turbinas Eólicas

Los avances tecnológicos en el diseño y la eficiencia de las turbinas eólicas están influyendo significativamente en la Industria Global de Torres Eólicas. Innovaciones como diámetros de rotor más grandes y materiales mejorados han llevado a una captura de energía mejorada y costos reducidos. En 2025, se espera que la capacidad promedio de las turbinas eólicas recién instaladas supere los 3 MW, reflejando una tendencia hacia sistemas más grandes y eficientes. Estos avances no solo mejoran la viabilidad económica de la energía eólica, sino que también atraen inversiones al sector. A medida que los fabricantes continúan innovando, es probable que el mercado sea testigo de una proliferación de torres eólicas avanzadas que pueden operar en diversos entornos, ampliando aún más el potencial para el despliegue de energía eólica.

Políticas Gubernamentales y Marcos Regulatorios

Las políticas gubernamentales de apoyo y los marcos regulatorios juegan un papel crucial en la configuración de la Industria Global de Torres Eólicas. Muchos países han implementado políticas favorables, incluidos incentivos fiscales, subsidios y objetivos de energía renovable, para fomentar el desarrollo de proyectos de energía eólica. En 2025, se anticipa que más de 50 países habrán establecido objetivos específicos para la capacidad de energía eólica, fomentando un entorno propicio para la inversión. Estas políticas no solo estimulan el crecimiento del mercado, sino que también mejoran la confianza de los inversores, lo que lleva a un aumento en la financiación de proyectos de torres eólicas. La alineación de los objetivos gubernamentales con las metas de energía renovable probablemente mantendrá el impulso del mercado de torres eólicas.
Perspectivas del segmento de mercado

Por Tipo: Caja de Engranajes Principal (Más Grande) vs. Caja de Engranajes de Yaw (Crecimiento Más Rápido)

En La Torre Eólica Global, la distribución del segmento muestra que la Caja de Engranajes Principal tiene una participación sustancial, reafirmando su posición como el componente más crítico en las turbinas eólicas. Siguiendo de cerca, la Caja de Engranajes de Yaw está ganando terreno a medida que la tecnología de energía eólica evoluciona, atendiendo la creciente demanda de generación de energía eficiente. La categoría Otros refleja aplicaciones de nicho que tienen su mercado dedicado pero no dominan el panorama.

Caja de Engranajes Principal (Dominante) vs. Caja de Engranajes de Yaw (Emergente)

El segmento de la Caja de Engranajes Principal es fundamental en el ecosistema de la torre eólica, ya que asegura el funcionamiento óptimo de la turbina al convertir la rotación de baja velocidad del rotor en velocidades más altas adecuadas para la generación de electricidad. Su tecnología establecida y fiabilidad la convierten en una opción preferida entre los fabricantes. Por el contrario, la Caja de Engranajes de Yaw, responsable de rotar la turbina para enfrentar la dirección del viento, está emergiendo rápidamente debido a los avances en diseño y un mayor enfoque en la eficiencia de la turbina. A medida que el mercado demanda tecnologías más adaptables y reactivas, la Caja de Engranajes de Yaw está destinada a desempeñar un papel crucial en la mejora de la producción de energía y la fiabilidad.

Por Aplicación: Energía Eólica Offshore (Más Grande) vs. Energía Eólica Onshore (Crecimiento Más Rápido)

En La Torre Eólica Global, el segmento de aplicación se divide principalmente en Energía Eólica Offshore y Energía Eólica Onshore. La energía eólica offshore es actualmente el segmento más grande, capturando una participación significativa del mercado debido a su capacidad para instalaciones más grandes y un mayor potencial de generación de energía eólica en lugares de aguas abiertas. Por otro lado, la energía eólica onshore ha estado experimentando un crecimiento rápido, impulsado por avances en tecnología e inversiones crecientes en proyectos de energía renovable en diversas regiones del mundo.

Aplicación: Energía Eólica Offshore (Dominante) vs. Energía Eólica Onshore (Emergente)

La energía eólica offshore se presenta como la aplicación dominante en La Torre Eólica Global, caracterizada por turbinas más grandes y un mayor potencial de producción de energía debido a su ubicación ventajosa en áreas marítimas con viento. Este segmento es notablemente favorecido por su capacidad para utilizar vastas áreas del océano sin competir por espacio terrestre, lo que lleva a instalaciones y producción de energía sustanciales. Por el contrario, la energía eólica onshore está emergiendo como un jugador crítico, particularmente a medida que la tecnología se vuelve más rentable y accesible. Este sector está creciendo rápidamente a medida que los países buscan cumplir con sus objetivos de sostenibilidad aprovechando el viento en áreas rurales, destacando así un cambio en la inversión y el enfoque hacia proyectos onshore.

Por Tipo de Instalación: Nueva (Más Grande) vs. Reemplazo (Crecimiento Más Rápido)

La Torre Eólica Global exhibe una distribución significativa entre nuevas instalaciones y proyectos de reemplazo. Las nuevas instalaciones representan la mayor parte del mercado, ya que los países invierten fuertemente en expandir su capacidad de energía renovable. Este segmento sigue siendo la columna vertebral del sector de energía eólica, impulsado por políticas favorables y un cambio global hacia fuentes de energía más limpias. En contraste, las instalaciones de reemplazo, aunque tienen una participación menor, están ganando terreno a medida que la infraestructura envejecida requiere actualizaciones para mejorar la eficiencia y la fiabilidad, marcando un cambio en la estrategia de inversión. El crecimiento dentro del segmento de reemplazo es impulsado por avances tecnológicos que mejoran la eficiencia de las turbinas y reducen los costos de mantenimiento. A medida que los parques eólicos existentes se acercan al final de su ciclo operativo, las empresas operadoras están priorizando cada vez más el reemplazo de modelos más antiguos. Esta tendencia se ve estimulada aún más por presiones regulatorias para la sostenibilidad y la reducción del tiempo de inactividad operativo, lo que convierte al reemplazo en un aspecto crucial de la evolución del mercado. El enfoque en la modernización y el reacondicionamiento indica un futuro robusto para las instalaciones de reemplazo, diversificando aún más el panorama de La Torre Eólica Global.

Tipo de Instalación: Nueva (Dominante) vs. Reemplazo (Emergente)

El segmento de nuevas instalaciones es el jugador dominante en La Torre Eólica Global, caracterizado por inversiones significativas en la construcción de nuevos parques eólicos para aprovechar la energía renovable. Este segmento se beneficia de incentivos gubernamentales y de una creciente conciencia pública sobre el cambio climático. Por otro lado, el segmento de Reemplazo ha emergido como una opción robusta, ganando atención por su potencial para renovar parques eólicos más antiguos con tecnología de turbinas avanzada. A medida que los diseños de turbinas eólicas evolucionan, los modelos más antiguos necesitan ser reemplazados para mantener la eficiencia y la productividad. Las instalaciones de reemplazo se centran en integrar nuevas tecnologías como diámetros de rotor más grandes y sistemas de control mejorados para capturar más energía eólica y reducir los costos operativos, posicionándolas como contribuyentes vitales al crecimiento general del mercado.

Por Capacidad: 5mw-3mw (Más Grande) vs. Hasta 1.5mw (Crecimiento Más Rápido)

La Torre Eólica Global está experimentando una distribución significativa de la participación de mercado entre sus segmentos de capacidad. El segmento de 5mw-3mw tiene la mayor participación, en gran parte debido a su idoneidad para proyectos de parques eólicos a gran escala. Por el contrario, el segmento de Hasta 1.5mw, aunque tiene una participación menor, está ganando rápidamente terreno entre los desarrolladores que buscan soluciones flexibles y escalables para instalaciones eólicas más pequeñas. El segmento de Más de 3mw también contribuye a la dinámica del mercado, pero no supera a los otros dos en términos de participación.

Capacidad: 5mw-3mw (Dominante) vs. Hasta 1.5mw (Emergente)

El segmento de capacidad 5mw-3mw es reconocido por su dominio en el mercado de torres eólicas, siendo favorecido para proyectos más grandes que contribuyen significativamente a la eficiencia de generación de energía. Estas torres proporcionan una alta producción por unidad y a menudo están asociadas con desarrollos importantes de parques eólicos. En contraste, el segmento de Hasta 1.5mw se ve como emergente debido a su creciente atractivo para instalaciones más pequeñas que permiten una mayor flexibilidad. Estas torres son a menudo más fáciles de instalar y pueden atender a diversas áreas geográficas, lo que las convierte en una opción atractiva para soluciones energéticas localizadas.

Obtenga información más detallada sobre Wind Tower Market

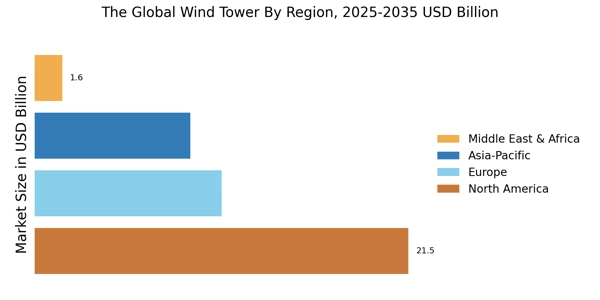
Perspectivas regionales

América del Norte: Líder en Energía Renovable

El mercado de torres eólicas de América del Norte está experimentando un crecimiento robusto, impulsado por el aumento de inversiones en energía renovable y políticas gubernamentales de apoyo. Estados Unidos tiene la mayor participación en el mercado, con aproximadamente el 60%, seguido de Canadá con alrededor del 20%. Los incentivos regulatorios, como el Crédito Fiscal por Producción (PTC), están catalizando la demanda de soluciones de energía eólica, convirtiendo a esta región en un punto focal para la innovación y la sostenibilidad.

El paisaje competitivo está dominado por actores clave como GE Renewable Energy y Siemens Gamesa, que lideran el avance en innovaciones tecnológicas y desarrollo de proyectos. El mercado estadounidense se caracteriza por una diversa gama de proyectos, desde parques eólicos en tierra hasta en alta mar, mientras que Canadá está ampliando su capacidad a través de diversas iniciativas provinciales. Este entorno dinámico fomenta la colaboración entre los actores de la industria, mejorando la trayectoria de crecimiento general del mercado de torres eólicas.

Europa: Centro de Energía Sostenible

Europa es un líder mundial en energía eólica, con una participación de mercado de aproximadamente el 30%. El crecimiento de la región está impulsado por ambiciosos objetivos climáticos y sustanciales inversiones en tecnologías renovables. Países como Alemania y Dinamarca están a la vanguardia, contribuyendo significativamente al mercado. El Pacto Verde de la Unión Europea y diversas políticas nacionales son fundamentales para impulsar la demanda de torres eólicas, con el objetivo de aumentar sustancialmente la capacidad de energía renovable para 2030. Alemania, como el mayor mercado de Europa, alberga a actores importantes como Nordex y Siemens Gamesa, mientras que Dinamarca destaca en tecnología eólica en alta mar. El paisaje competitivo se caracteriza por la innovación y la colaboración entre los líderes de la industria, fomentando avances en la eficiencia de las turbinas y la sostenibilidad. La presencia de marcos regulatorios sólidos mejora aún más la estabilidad del mercado, convirtiendo a Europa en un actor clave en el mercado global de torres eólicas.

Asia-Pacífico: Potencial de Mercado Emergente

La región de Asia-Pacífico está surgiendo rápidamente como una potencia en el mercado de torres eólicas, con una participación de mercado de alrededor del 25%. China lidera el camino, representando más del 50% de la capacidad de la región, impulsada por iniciativas gubernamentales y un fuerte enfoque en la reducción de emisiones de carbono. India sigue como el segundo mercado más grande, apoyada por políticas favorables y un aumento de inversiones en infraestructura de energía renovable. El crecimiento de la región se ve impulsado aún más por avances tecnológicos y una creciente conciencia sobre soluciones energéticas sostenibles. El dominio de China se refleja en la presencia de actores clave como Goldwind y Mingyang Smart Energy, que están innovando en tecnología de turbinas y procesos de fabricación. India también está presenciando un crecimiento significativo, con empresas como Suzlon Energy desempeñando un papel crucial en la expansión de la capacidad eólica. El paisaje competitivo está evolucionando, con ambos países enfocándose en mejorar la eficiencia y reducir costos, posicionando a Asia-Pacífico como un jugador crítico en el mercado global de torres eólicas.

Medio Oriente y África: Recursos Renovables No Aprovechados

La región de Medio Oriente y África está reconociendo gradualmente el potencial de la energía eólica, con una participación de mercado de aproximadamente el 5%. Países como Sudáfrica están liderando el camino, impulsados por iniciativas gubernamentales destinadas a diversificar las fuentes de energía y mejorar la seguridad energética. El crecimiento de la región está respaldado por inversiones y asociaciones internacionales, enfocándose en aprovechar recursos eólicos no explotados para satisfacer la creciente demanda de energía y los objetivos de sostenibilidad. El Programa de Adquisición de Productores de Energía Independientes de Energía Renovable (REIPPPP) de Sudáfrica ha atraído un interés significativo de actores globales, fomentando un paisaje competitivo. La presencia de empresas como Envision Energy es indicativa del creciente interés en proyectos eólicos en toda la región. A medida que más países en África exploran opciones de energía renovable, el mercado de torres eólicas está preparado para una expansión gradual, contribuyendo a la transición energética general de la región.

Wind Tower Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado global de torres eólicas se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por la creciente demanda de energía renovable y los avances tecnológicos. Actores clave como Siemens Gamesa (ES), GE Renewable Energy (US) y Vestas Wind Systems (DK) están estratégicamente posicionados para aprovechar su amplia experiencia y capacidades innovadoras. Siemens Gamesa (ES) se centra en mejorar su oferta de productos a través de la transformación digital y prácticas sostenibles, mientras que GE Renewable Energy (US) enfatiza la expansión regional y asociaciones para fortalecer su presencia en el mercado. Vestas Wind Systems (DK) está persiguiendo activamente la innovación en tecnología de turbinas, lo que en conjunto da forma a un entorno competitivo que se centra cada vez más en la sostenibilidad y el avance tecnológico. La estructura del mercado parece moderadamente fragmentada, con varios actores compitiendo por la participación en el mercado. Tácticas comerciales clave como la localización de la fabricación y la optimización de las cadenas de suministro son prevalentes entre estas empresas. Este enfoque no solo reduce los costos operativos, sino que también mejora la capacidad de respuesta a las demandas del mercado regional. La influencia colectiva de estos actores principales fomenta una atmósfera competitiva donde la innovación y la eficiencia son primordiales, permitiéndoles adaptarse al paisaje energético en evolución. En agosto de 2025, GE Renewable Energy (US) anunció una asociación estratégica con un importante desarrollador de parques eólicos en alta mar para co-desarrollar una nueva generación de turbinas eólicas. Se espera que esta colaboración mejore la eficiencia y producción de los proyectos eólicos en alta mar, posicionando a GE como un líder en el segmento offshore. La importancia estratégica de esta asociación radica en su potencial para acelerar el despliegue de soluciones de energía renovable, reforzando así el compromiso de GE con la sostenibilidad y la innovación. En septiembre de 2025, Vestas Wind Systems (DK) presentó su último modelo de turbina, que incorpora tecnología avanzada de IA para mantenimiento predictivo. Esta innovación probablemente reducirá el tiempo de inactividad y los costos operativos para los operadores de parques eólicos, mejorando así la eficiencia general de la producción de energía eólica. La introducción de soluciones impulsadas por IA significa un cambio hacia sistemas energéticos más inteligentes y receptivos, alineándose con las tendencias globales hacia la digitalización en el sector energético. En julio de 2025, Siemens Gamesa (ES) completó la adquisición de una pequeña empresa de tecnología especializada en soluciones de almacenamiento de energía. Esta adquisición es estratégicamente significativa ya que permite a Siemens Gamesa integrar capacidades de almacenamiento de energía con su oferta de turbinas eólicas, creando una solución de energía renovable más integral. Este movimiento refleja una tendencia más amplia hacia sistemas de energía híbridos que combinan generación y almacenamiento, atendiendo la creciente demanda de fuentes de energía confiables y flexibles. A partir de octubre de 2025, las tendencias competitivas actuales en el mercado global de torres eólicas están cada vez más definidas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están volviéndose más prevalentes, permitiendo a las empresas agrupar recursos y experiencia para impulsar la innovación. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación tecnológica, la fiabilidad de la cadena de suministro y las prácticas sostenibles, subrayando la importancia de la adaptabilidad en un mercado en rápida evolución.

Las empresas clave en el mercado Wind Tower Market incluyen

Desarrollos de la industria

En septiembre de 2022, Broadwind Inc. informó que ha ganado un pedido de 38 millones de USD para nuevas torres de un importante fabricante de turbinas eólicas. Este fue el mayor pedido de torres en más de tres años, ya que la demanda de nuevas turbinas eólicas aumentó tras la promulgación de la Ley de Reducción de la Inflación (IRA).

En julio de 2021, Nordex Group ganó un pedido de Italia para la entrega de dos parques eólicos que suman 54.9 MW con turbinas Delta4000. Se suministrarán seis turbinas N133/4.8 para el parque eólico de 28.8 MW, mientras que cinco turbinas N149/5.X se suministrarán para el proyecto de 26.1 MW. El acuerdo también incluye un acuerdo de servicio premium sobre la turbina durante los primeros dos años, con múltiples opciones para extender el plazo a diez años.

En junio de 2022, Vestas anunció una colaboración con Pan American Energy Energias Renováveis para suministrar e instalar 94 turbinas eólicas V150-4.5 MW para el parque eólico Novo Horizonte en el estado brasileño de Bahía.

Perspectivas futuras

Wind Tower Market Perspectivas futuras

Se proyecta que el mercado global de torres eólicas crecerá a una tasa compuesta anual del 8.53% desde 2025 hasta 2035, impulsado por la creciente demanda de energía renovable, avances tecnológicos y políticas gubernamentales de apoyo. El futuro del mercado de torres eólicas está definido por una transición hacia estructuras más altas y duraderas y la expansión de instalaciones marinas. El aumento de los diámetros de los rotores y la adopción de materiales híbridos de acero y concreto están mejorando la captura de energía, mientras que la fabricación inteligente y la impresión 3D están optimizando la resiliencia de la cadena de suministro.

Para 2035, se espera que el mercado consolide su posición como líder en infraestructura de energía renovable.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Torres Eólicas

  • Caja de Engranajes Principal
  • Caja de Engranajes de Yaw
  • Otros

Perspectiva de Capacidad del Mercado de Torres Eólicas

  • 5mw-3mw
  • Hasta 1.5mw
  • Más de 3mw

Perspectiva de Aplicación del Mercado de Torres Eólicas

  • Eólica Offshore
  • Energía Eólica Onshore

Perspectiva del Tipo de Instalación del Mercado de Torres Eólicas

  • Nuevo
  • Reemplazo

Alcance del informe

TAMAÑO DEL MERCADO 2024 35.9 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 38.96 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 88.36 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 8.53% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Siemens Gamesa (ES), GE Renewable Energy (US), Nordex (DE), Vestas Wind Systems (DK), Suzlon Energy (IN), Mingyang Smart Energy (CN), Goldwind (CN), Envision Energy (CN), Senvion (DE)
Segmentos Cubiertos Tipo, Aplicación, Tipo de Instalación, Capacidad, Región
Principales Oportunidades del Mercado Los avances en el diseño y materiales de turbinas mejoran la eficiencia en el mercado global de torres eólicas.
Dinámicas Clave del Mercado La creciente demanda de energía renovable impulsa la innovación y la competencia en el sector de fabricación de torres eólicas.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración de mercado proyectada de The Global Wind Tower para 2035?

La valoración de mercado proyectada para The Global Wind Tower para 2035 es de 88.36 mil millones de USD.

¿Cuál fue la valoración de mercado general de The Global Wind Tower en 2024?

La valoración de mercado general de The Global Wind Tower en 2024 fue de 35.9 mil millones de USD.

¿Cuál es el CAGR esperado para The Global Wind Tower durante el período de pronóstico 2025 - 2035?

El CAGR esperado para The Global Wind Tower durante el período de pronóstico 2025 - 2035 es del 8.53%.

¿Qué empresas se consideran actores clave en The Global Wind Tower?

Los actores clave en The Global Wind Tower incluyen Siemens Gamesa, GE Renewable Energy, Nordex, Vestas Wind Systems y otros.

¿Cuáles son los principales segmentos de The Global Wind Tower?

Los principales segmentos de The Global Wind Tower incluyen Tipo, Aplicación, Tipo de Instalación y Capacidad.

¿Cuál fue la valoración del segmento de Energía Eólica Onshore en 2024?

La valoración del segmento de Energía Eólica Onshore en 2024 fue de 30.9 mil millones de USD.

¿Cuál es el rango de valoración proyectado para el segmento de Energía Eólica Offshore para 2035?
El rango de valoración proyectado para el segmento de Energía Eólica Offshore para 2035 está entre 5.0 y 15.0 mil millones de USD.
¿Cómo se compara el segmento de Tipo de Instalación de Reemplazo con las nuevas instalaciones en términos de valoración?
En 2024, el segmento de Tipo de Instalación de Reemplazo fue valorado en 10.9 mil millones de USD, en comparación con 25.0 mil millones de USD para nuevas instalaciones.
¿Cuál es el rango de valoración para el segmento de capacidad de 3mw y más para 2035?
El rango de valoración para el segmento de capacidad de más de 3mw para 2035 se proyecta que esté entre 10.9 y 28.36 mil millones de USD.
¿Cuáles son las cifras de valoración proyectadas para el segmento de Engranaje Principal para 2035?
Las cifras de valoración proyectadas para el segmento de Engranaje Principal para 2035 oscilan entre 12.0 y 30.0 mil millones de USD.
Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry statistical publications, technical energy journals, and authoritative renewable energy organizations. Key sources included the Global Wind Energy Council (GWEC), International Renewable Energy Agency (IRENA), International Energy Agency (IEA) – Wind Technology Collaboration Programme, WindEurope, American Clean Power (ACP), BloombergNEF (BNEF), National Renewable Energy Laboratory (NREL), U.S. Energy Information Administration (EIA), EU Eurostat Energy Database, IEA World Energy Outlook, IRENA Global Energy Transformation, BNEF Wind Market Outlook, Global Offshore Wind Alliance (GOWA), World Wind Energy Association (WWEA), National Energy Administration of China (NEA), Bureau of Ocean Energy Management (BOEM), DNV Energy Transition Outlook, International Electrotechnical Commission (IEC) standards, and national energy ministry reports from key markets (U.S. Department of Energy, UK's Department for Energy Security & Net Zero, India's Ministry of New and Renewable Energy). These sources were utilized to collect wind capacity installation statistics, turbine deployment data, regulatory policy frameworks, levelized cost of energy (LCOE) trends, tower height evolution metrics, raw material pricing indices, and competitive landscape analysis for steel towers, concrete towers, hybrid configurations, and lattice structures.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, leaders of tower engineering, Chief Procurement Officers, and commercial directors from wind tower manufacturers (tubular steel, concrete, and hybrid specialists), steel flange producers, and rolling mill operators. The demand-side sources comprised chief procurement officers from wind turbine OEMs, project directors from independent power producers (IPPs), technical managers from utility-scale wind farm developers, EPC contractors specializing in wind infrastructure, and site logistics coordinators from large-scale onshore and offshore wind installations. The primary research validated market segmentation across installation types, confirmed the evolution of tower height and modular assembly timelines, and gathered insights on the impacts of steel price volatility, transportation logistics constraints, port infrastructure readiness for offshore towers, and contract pricing dynamics for multi-year supply agreements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Managers & Technical Specialists (30%)

By Region: North America (28%), Europe (25%), Asia-Pacific (40%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through capacity installation mapping and tower unit volume analysis. The methodology included:

Identification of 40+ key tower manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across tubular steel towers, concrete towers, hybrid towers, and lattice configurations

Analysis of reported and modeled annual revenues specific to wind tower portfolios, including steel fabrication, concrete segment production, and logistics services

Coverage of manufacturers representing 75-80% of global installed capacity share in 2024

Extrapolation using bottom-up (MW capacity additions × tower units per MW × average selling price by country/region) and top-down (manufacturer revenue validation against OEM procurement data) approaches to derive segment-specific valuations for onshore (low-height, medium-height, tall towers) and offshore (monopile, jacket, floating foundation-adapted) installations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.