Mercado de Turbinas Whirlpool (2026 - 2035)

Whirlpool Turbine Market Research Report By Application (Off-grid Residential, On-grid Industrial) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/EnP/35013-HCR 100 Pages Chitranshi Jaiswal Last Updated: November 13, 2026
Whirlpool Turbine Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.8%
2025 Market SizeUSD 113.8 Million
2035 Market SizeUSD 240.8 Million
Key Players
Turbulent Hydro
Zotlöterer Smart Energy Systems
Smart Hydro Power GmbH
ANDRITZ Hydro
Emrgy Inc.
Idénergie
Opportunities
  • Electrification Gaps in Sub-Saharan Africa and Southeast Asia
  • Energy-as-a-Service and Performance Data
  • Irrigation Canal and Conduit Retrofits

Mercado de Turbinas Whirlpool Resumen del mercado

El Mercado de Turbinas Whirlpool fue valorado en 113.8 millones de USD en 2025. Se proyecta que alcanzará 122.7 millones de USD en 2026 y 240.8 millones de USD para 2035, con una Tasa de Crecimiento Anual Compuesta (CAGR) del 7.8% entre 2026 y 2035. Dos catalizadores anclan esa trayectoria. El primero es el programa Misión 300 del Banco Mundial y del Banco Africano de Desarrollo, que tiene como objetivo llevar electricidad a 300 millones de africanos para 2030 [3]. El segundo es el crédito fiscal por inversión en electricidad limpia del 30% en EE. UU., que cubre proyectos de hidroeléctrico calificados [5]. Ambos reducen el costo de capital para instalaciones compactas en ríos y canales que anteriormente luchaban por cumplir con los umbrales de financiamiento.

La tecnología se está alejando de la micro-hidro convencional basada en represas, que depende de la altura del salto, conductos y obras civiles pesadas. El reemplazo son los diseños de canal abierto que crean un vórtice artificial en una cuenca circular. Este enfoque para la generación de energía por vórtice de agua funciona con saltos de aproximadamente 1.5 a 3 metros, permite el paso de peces y sedimentos, y se instala en semanas en lugar de años. El financiamiento público está siguiendo. El Departamento de Energía de EE. UU. ha comprometido alrededor de 754 millones de USD en incentivos hidroeléctricos bajo la Ley de Infraestructura Bipartidista, incluidos pagos por nueva generación añadida en represas y conductos existentes no energizados [6].

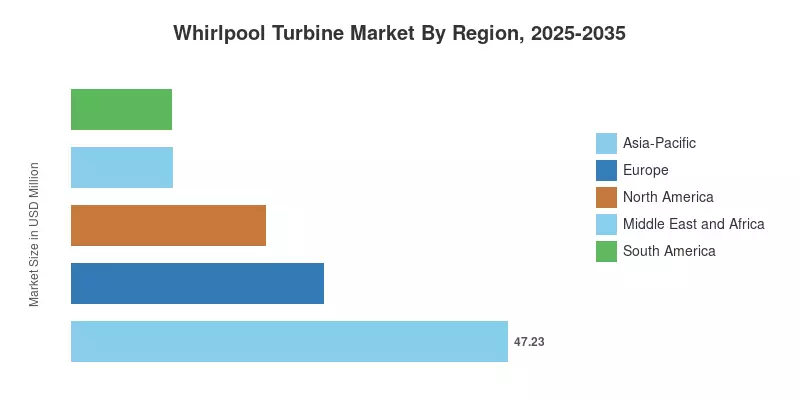
Asia-Pacífico lidera con una participación del 41.5% en 2025, apoyada por la densidad de ríos en China, India y el sudeste asiático. Oriente Medio y África es la región de más rápido crecimiento, con un CAGR del 9.6%, impulsada por la electrificación fuera de la red en África subsahariana. Europa ocupa el segundo lugar, donde las reglas de flujo ecológico bajo la Directiva Marco del Agua favorecen turbinas amigables con los peces [7]. Durante la próxima década, la competencia en el Mercado de Turbinas Whirlpool se centrará en el costo instalado por kilovatio y la capacidad de monitoreo remoto en lugar de en la novedad hidráulica por sí sola.

Principales Conclusiones del Informe

• Por Aplicación

  • Las instalaciones residenciales fuera de la red tuvieron una participación del 61.4% en el Mercado de Turbinas Whirlpool en 2025, reflejando la demanda de aldeas y granjas más allá del alcance de la red
  • La aplicación industrial conectada a la red es la de más rápido crecimiento, con un CAGR del 8.9%, ya que fábricas, servicios de agua y distritos de riego añaden generación detrás del medidor

• Por Región

  • Asia-Pacífico representa una participación del 41.5% en el Mercado de Turbinas Whirlpool, anclada por China e India
  • Oriente Medio y África se expande a un CAGR del 9.6%, el más alto de cualquier región, respaldado por programas de mini-redes
  • Europa generó 27.3 millones de USD en 2025, liderada por Alemania bajo reglas de cumplimiento ecológico

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el Mercado de Turbinas Whirlpool combinan el seguimiento de la base instalada de unidades de vórtice y canal abierto comisionadas, entrevistas de envío con fabricantes y datos de proyectos de agencias nacionales de energía. Los valores históricos para 2021–2024 se concilian con las estadísticas de capacidad de IRENA [1] y el Panorama Mundial de Hidroeléctrica de la Asociación Internacional de Hidroeléctrica [2]. Los valores pronosticados aplican ponderación de escenarios a las políticas, financiamiento y entradas de electrificación.
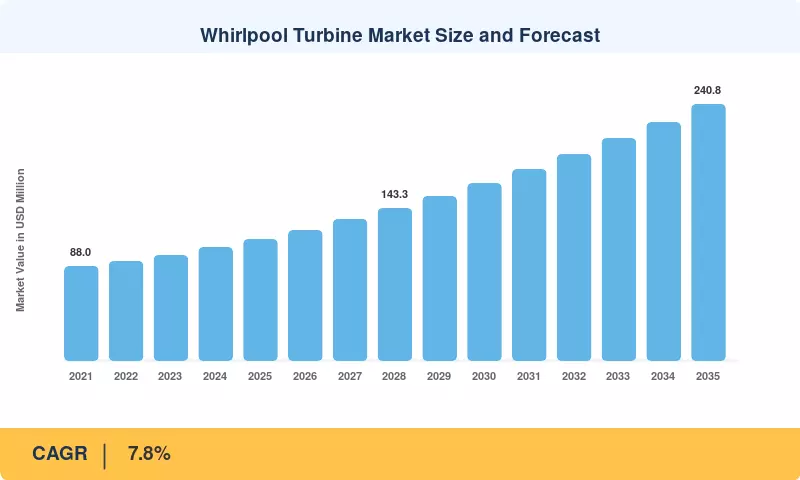
Tamaño y Pronóstico del Mercado de Turbinas Whirlpool
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Programas de electrificación rural y acceso fuera de la red +1.6% África subsahariana, Asia del Sur y Sudeste Asiático Largo plazo (≥4 años)
Bajo costo de obras civiles en comparación con la hidroeléctrica convencional +1.3% Global Mediano plazo (2–4 años)
Créditos fiscales federales e incentivos hidroeléctricos +1.1% América del Norte Corto plazo (≤2 años)
Despliegue de mini-redes híbridas solar-hidro +1.0% África, Asia-Pacífico Largo plazo (≥4 años)
Flujo ecológico y cumplimiento de paso de peces +0.9% Europa, América del Norte Mediano plazo (2–4 años)
Compromisos corporativos de adquisición de energía renovable +0.7% Europa, América del Norte, Asia-Pacífico Mediano plazo (2–4 años)

Programas de Electrificación Rural y Acceso Fuera de la Red

Según el estudio Tracking SDG7 [4], había más de 685 millones de personas sin electricidad en 2022, el primer aumento en el total global en diez años. Muchos de ellos residen cerca de ríos y arroyos perennes en África subsahariana. Para 2030, la Misión 300 tiene como objetivo establecer 300 millones de nuevas conexiones [3]. Para asentamientos con flujo constante, los planificadores están recomendando unidades de vórtice de río porque una sola instalación de 15 kW puede alimentar un molino de grano, cargar teléfonos y proporcionar iluminación de manera continua.

Bajo Costo de Obras Civiles en Comparación con la Hidroeléctrica Convencional

IRENA estima que el costo promedio ponderado global de la nueva energía hidroeléctrica instalada es de aproximadamente USD 2,800 por kW en 2023 [12]. Las obras civiles a menudo absorben el 40–60% de los presupuestos de pequeñas hidroeléctricas. Los diseños de vórtice reemplazan la presa, la toma y el tubo de presión con una cuenca de concreto poco profunda y un canal de entrada corto. Eso reduce el tiempo de construcción y disminuye las necesidades de capital, lo que es más importante para las cooperativas rurales y los pequeños compradores industriales que no pueden soportar largos períodos de construcción.

Créditos Fiscales Federales e Incentivos Hidroeléctricos

La Ley de Reducción de la Inflación amplió un crédito fiscal de inversión del 30% neutral en tecnología, con adiciones de bonificación por contenido nacional y comunidades energéticas, para la hidroeléctrica calificada [5]. Enmiendas posteriores de 2025 limitaron los créditos para eólica y solar, pero dejaron la elegibilidad de la hidroeléctrica en gran medida intacta. En octubre de 2024, el Departamento de Energía asignó aproximadamente USD 430 millones a 293 instalaciones hidroeléctricas a través de su programa Sección 247 [6]. Los distritos de riego del oeste están combinando estos créditos con subvenciones estatales para acortar el tiempo de recuperación en unidades de menos de 100 kW.

Despliegue de Mini-Redes Híbridas Solar-Hidro

El ESMAP del Banco Mundial estima que las mini-redes podrían servir a 490 millones de personas para 2030, requiriendo aproximadamente USD 127 mil millones en inversión [10]. Los sistemas de baterías solares dominan las construcciones actuales, sin embargo, el reemplazo de baterías es el mayor costo a lo largo de la vida útil. Agregar una turbina de vórtice proporciona producción nocturna a partir de agua en movimiento. En sitios con flujo durante todo el año, esto puede reducir el tamaño de las baterías en un estimado del 30–40% y mejorar los márgenes de los operadores en toda África y el Sudeste Asiático.

Flujo Ecológico y Cumplimiento de Paso de Peces

Adoptada en junio de 2024, la Ley de Restauración de la Naturaleza de la UE exige que para 2030, al menos 25,000 km de ríos deben ser restaurados a un estado de flujo libre [8]. Ese objetivo eleva el estándar para cualquier generador en el cauce y disuade nuevos obstáculos. En una cuenca abierta, las turbinas de vórtice giran lentamente. El argumento de que las unidades de flujo abierto y baja velocidad en nuevas compuertas producen significativamente menos lesiones que los corredores convencionales está respaldado por un estudio del Departamento de Energía sobre el diseño de turbinas seguras para los peces [9].

Compromisos Corporativos de Adquisición de Energía Renovable

Más de 430 empresas se han unido a RE100, comprometiéndose a utilizar electricidad 100% renovable [11]. Los procesadores de alimentos, fábricas de papel y cervecerías con canales de agua de proceso o desagües están evaluando unidades de vórtice en el sitio. Estas cubren parte de su carga base y apoyan la presentación de informes del Alcance 2 a través de generación directa en lugar de certificados. La propuesta comercial es la fiabilidad. A diferencia de la energía solar en techos, una turbina alimentada por canal produce energía por la noche, con factores de capacidad de aproximadamente 50–70% en flujos constantes.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Acumulación de escombros, limo y sedimentos −0.9% Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Baja y variabilidad estacional del flujo −0.8% Global Mediano plazo (2–4 años)
Financiamiento limitado para proyectos de activos sub-100 kW −0.8% África, América del Sur Mediano plazo (2–4 años)
Complejidad en permisos y derechos de agua −0.7% América del Norte, Europa Mediano plazo (2–4 años)
Caída de costos de energía solar fotovoltaica y baterías −0.6% Global Largo plazo (≥4 años)

Acumulación de Escombros, Limo y Sedimentos

Los ríos alimentados por el monzón transportan grandes cantidades de hojas, plásticos y sedimentos finos que obstruyen las rejillas de basura y erosionan los corredores. Los operadores en el sur y sureste de Asia informan de intervalos de limpieza tan cortos como 48 horas durante el flujo máximo. La Asociación Internacional de Energía Hidroeléctrica identifica el sedimento como una de las principales causas de pérdida de eficiencia y apagones no planificados en plantas pequeñas [2]. El mantenimiento no planificado incrementa los costos operativos y socava la propuesta de bajo contacto que vende estos sistemas a compradores rurales.

Baja y Variabilidad Estacional del Flujo

Las turbinas de vórtice necesitan un flujo mínimo, típicamente de 0.5 a 1 metro cúbico por segundo, para mantener el vórtice. La sequía expone ese límite. La AIE informó que la producción de energía hidroeléctrica cayó drásticamente en 2023 en varios mercados, incluidos China, India y México, a medida que los ríos y embalses se secaron [13]. Los compradores en regiones semiáridas ahora piden diez o más años de registros hidrológicos antes de comprometerse, lo que alarga los ciclos de ventas.

Financiamiento Limitado para Proyectos de Activos Sub-100 kW

Los prestamistas rara vez financian proyectos por debajo de 100 kW porque los costos de debida diligencia no se reducen con el tamaño del proyecto. El seguimiento del mercado fuera de la red por parte de la IFC y el Banco Mundial muestra que la deuda comercial para energía fuera de la red sigue concentrada en sistemas solares domésticos [15]. Por lo tanto, las mini-redes basadas en hidroeléctrica dependen de subvenciones y capital concesional. Sin plataformas de agregación, muchos sitios viables se estancan en la etapa de viabilidad.

Complejidad en Permisos y Derechos de Agua

Aún los pequeños proyectos en corriente pueden desencadenar revisiones de licencias. La licencia tradicional de la FERC para nueva energía hidroeléctrica comúnmente dura de ocho a diez años [14]. Las exenciones de conductos bajo la Ley de Eficiencia Regulatoria de Energía Hidroeléctrica de 2013 aceleran los proyectos de canal, pero los sitios de canales naturales siguen siendo lentos. En Europa, los permisos de abstracción de agua se rigen por normas nacionales moldeadas por la Directiva Marco del Agua, y las aprobaciones de 18 a 36 meses son comunes.

Caída de Costos de Energía Solar Fotovoltaica y Baterías

IRENA informa que el costo nivelado promedio ponderado de la energía solar fotovoltaica a escala de servicios públicos cayó un 90% entre 2010 y 2023 [12]. BloombergNEF rastreó los precios promedio de paquetes de iones de litio en USD 115 por kWh en 2024 [16]. A esos niveles, la energía solar más almacenamiento supera a la hidroeléctrica pequeña en sitios con flujo débil o estacional. Los proveedores de vórtice deben competir en el factor de capacidad y la vida útil del activo en lugar de en el costo de capital principal.

Mercado de Turbinas Whirlpool Oportunidades

Brechas de Electrificación en África Subsahariana y el Sudeste Asiático

África Subsahariana alberga a más del 80% de la población mundial sin electricidad [4], y muchas de esas comunidades se encuentran a pocos kilómetros de arroyos perennes. Para el Mercado de Turbinas Whirlpool, esta es la mayor demanda no satisfecha. Los proveedores que localizan la construcción de cuencas con contratistas regionales y preempacan turbinas con controladores pueden reducir los costos de entrega. También pueden calificar para la Misión 300 y la adquisición de mini-redes respaldadas por el Banco Mundial.

Energia como Servicio y Datos de Rendimiento

Los modelos de pago por uso y arrendamiento probados en sistemas solares domésticos se traducen bien en instalaciones de vórtices. Un proveedor que retiene la propiedad, factura a los hogares o cooperativas mensualmente, y transmite datos de flujo y producción de cada unidad puede vender registros de generación verificados a prestamistas y compradores de créditos de carbono. En el Mercado de Turbinas Whirlpool, esto desplaza el valor de las ventas de hardware únicas hacia ingresos recurrentes y reduce la barrera inicial para los compradores fuera de la red.

Retrofit de Canales de Irrigación y Conductos

Hoy en día, miles de estructuras de caída que desperdician energía son operadas por agencias de irrigación. Al modernizarlas con equipos de energía hidroeléctrica de baja altura, se pueden evitar nuevas reclamaciones de derechos de agua. Bajo la Ley de Eficiencia Regulatoria de Energía Hidroeléctrica de 2013, los proyectos de conductos en EE. UU. son elegibles para el proceso acelerado de calificación de conductos de la FERC [14]. Se disponen de tuberías de retrofit similares para grandes sistemas de canales en Egipto e India, donde la electricidad se vende a estaciones de bombeo a lo largo del mismo canal.

Resiliencia ante Desastres y Energía Humanitaria

Las inundaciones y tormentas cortan regularmente las cadenas de suministro de diésel en regiones montañosas e insulares. Los kits de vórtice en contenedores que se instalan en días pueden restaurar la energía a clínicas, unidades de tratamiento de agua y sitios de telecomunicaciones. Las agencias de desarrollo y los organismos de adquisición humanitaria forman un canal de adopción temprana. Sus pedidos repetidos construyen el historial operativo que los prestamistas comerciales quieren ver.

Recuperación de Energía de Efluentes Industriales y Aguas Residuales

Las plantas de tratamiento de aguas residuales, fábricas de papel y plantas de desalinización descargan grandes flujos predecibles a través de canales de efluentes. Una unidad de vórtice instalada en el efluente recupera energía sin afectar las operaciones del proceso y apoya los objetivos corporativos de energía renovable rastreados bajo RE100 [11]. El flujo en estos sitios es constante y medido, por lo que el riesgo de ingresos es menor que en sitios fluviales. Esto hace que el nicho sea atractivo para los proveedores industriales conectados a la red.

Mercado de Turbinas Whirlpool Perspectivas futuras

Monitoreo Remoto y Mantenimiento Predictivo

Los sensores IoT y los paneles de control en la nube pasarán de ser complementos opcionales a suministros estándar entre 2026 y 2035. La restricción de sedimentos puede ser abordada por los operadores programando limpieza antes de que la producción disminuya gracias a análisis de vibraciones y cámaras de detección de escombros. Entre 2024 y 2030, la AIE proyecta 5,500 GW de capacidad renovable adicional a nivel global [17]. Los proveedores con datos de generación verificables ganarán la confianza de los prestamistas, y se esperará la gestión de activos digitales en toda esa flota, incluyendo la pequeña hidroeléctrica.

Estandarización y Reducción de Costos

La escala de fabricación moldeará el Mercado de Turbinas Whirlpool más que la innovación hidráulica. Los estanques de concreto prefabricados, los marcos de turbinas estándar en clases de 15 kW, 30 kW y 50 kW, y los controladores enchufables podrían reducir el costo instalado por kilovatio en un estimado del 20–30% para 2030. Los datos de costos de IRENA muestran cuán rápidamente la estandarización comprimió los precios solares [12]. Los proveedores de pequeña hidroeléctrica que sigan el mismo manual pueden cerrar la brecha en sitios de flujo medio.

Uso Productivo en Economías Rurales

La electricidad solo para iluminación rara vez recupera una instalación. El crecimiento hasta 2035 provendrá de cargas productivas como la molienda de granos, el almacenamiento en frío, el bombeo de riego y el agroprocesamiento, que aumentan tanto la demanda diurna como nocturna. Los compromisos energéticos nacionales de la Misión 300 enfatizan estos vínculos de uso productivo [3]. Los proveedores de turbinas que se asocien con vendedores de equipos pueden agrupar máquinas con energía y mejorar la economía del sitio.

Divulgación de Biodiversidad e Informes ESG

Los marcos de informes corporativos y de prestamistas están comenzando a valorar los impactos en los ríos. Más de 400 organizaciones se habían comprometido a informar sobre la Taskforce on Nature-related Financial Disclosures para finales de 2024 [21], y la Directiva de Informes de Sostenibilidad Corporativa de la UE cubre la biodiversidad y el agua. Los compradores en el Mercado de Turbinas Whirlpool necesitarán cada vez más un rendimiento documentado de paso de peces y continuidad de sedimentos, favoreciendo a los proveedores con datos de monitoreo independientes.

Análisis de la Participación de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte 18.5% de participación Retrofit de conductos, créditos fiscales federales, desplazamiento de diésel en comunidades remotas
Europa USD 27.3 Millones Sitios de ríos amigables con los peces, remuneración por alimentación, cooperativas de energía comunitaria
Asia-Pacífico 41.5% de participación Electrificación rural, sitios de arroyos de montaña, redes de canales
América del Sur USD 10.8 Millones Zonas no interconectadas, arroyos andinos, autoabastecimiento agroindustrial
Medio Oriente y África 9.6% CAGR Electrificación fuera de la red, hibridación de mini-redes, salidas de infraestructura hídrica
Total USD 113.8 Millones —

La demanda regional en el Mercado de Turbinas Whirlpool sigue tres variables: densidad de ríos y canales, el tamaño de la población no electrificada y la profundidad del apoyo político para la pequeña hidroeléctrica. Asia-Pacífico tiene la mayor base instalada, mientras que el Medio Oriente y África crecen más rápido desde un punto de partida más pequeño.

América del Norte

País Métrica Clave (2025) Motor Clave
Estados Unidos 74% de participación regional Retrofit de conductos y créditos fiscales federales
Canadá USD 4.4 Millones Desplazamiento de diésel en comunidades remotas
Resto de América del Norte 6.9% CAGR Sitios de canales de agua agrícola

La política federal marca el ritmo en los Estados Unidos, donde la energía hidroeléctrica suministró cerca del 6% de la electricidad a gran escala en 2023 [22]. El programa de la Sección 247 y el crédito de inversión del 30% reducen los costos del proyecto [5][6]. La mayor parte de la actividad se centra en los canales de riego en Colorado, Idaho y California que utilizan la vía de conducto calificado. El segmento de Canadá es más pequeño pero constante: el programa de Energía Limpia para Comunidades Rurales y Remotas financia proyectos de reemplazo de diésel en comunidades indígenas y del norte [20].

Europa

País Métrica Clave (2025) Motor Clave
Alemania 22% de participación regional Remuneración de pequeña hidroeléctrica y cumplimiento de paso de peces
Francia USD 4.1 Millones Restauración de ríos municipales con generación
Reino Unido 7.4% CAGR Esquemas de energía comunitaria
España 11% de participación regional Retrofit de canales de riego
NORDIC USD 3.6 Millones Sitios de pequeños ríos remotos
Rusia 5.9% CAGR Asentamientos más allá de la red central
Turquía 8% de participación regional Electrificación de arroyos de montaña
Resto de Europa USD 3.9 Millones Sitios de arroyos alpinos y balcánicos

La demanda aquí se basa en el cumplimiento ecológico en lugar del acceso a la energía. La Directiva Marco del Agua y la Ley de Restauración de la Naturaleza de 2024 empujan a los desarrolladores hacia tecnologías que mantienen los ríos transitables para los peces y sedimentos [7][8], lo que juega directamente a favor de los diseños de vórtice. Alemania lidera, apoyada por la remuneración para pequeña hidroeléctrica bajo su Ley de Fuentes de Energía Renovable. Francia y España ven compradores municipales y cooperativos, mientras que la demanda en NORDIC y Turquía está vinculada a arroyos de montaña y redes rurales.

Asia-Pacífico

País Métrica Clave (2025) Motor Clave
China 38% de participación regional Reemplazo ecológico de pequeñas represas
India USD 9.4 Millones Objetivo de capacidad no fósil y sitios de canales
Japón 6.4% CAGR Micro-generación en canales agrícolas
Vietnam 9.1% CAGR Electrificación de aldeas de montaña
Tailandia 5% de participación regional Proyectos de riego y comunitarios
Indonesia USD 3.1 Millones Electrificación de islas y redes remotas
Malasia 8.2% CAGR Poder rural en Sabah y Sarawak
Resto de Asia-Pacífico 9% de participación regional Sitios en el Himalaya y islas del Pacífico

Asia-Pacífico combina el mayor recurso hídrico con grandes poblaciones rurales. El enfoque de China ha cambiado de nuevas represas hidroeléctricas pequeñas, muchas de las cuales están siendo desmanteladas a lo largo de los afluentes del Yangtsé por razones ecológicas, hacia diseños de bajo impacto que evitan barreras. El objetivo de India de 500 GW de capacidad no fósil para 2030 y su programa de pequeña hidroeléctrica bajo el Ministerio de Energía Nueva y Renovable apoyan proyectos en canales y estados montañosos [19]. Dentro del Mercado de Turbinas Whirlpool, Vietnam e Indonesia se destacan por sus necesidades de electrificación en tierras altas e islas.

América del Sur

País Métrica Clave (2025) Motor Clave
Brasil 52% de participación regional Auto-generación agroindustrial
Argentina USD 1.6 Millones Electrificación rural PERMER
Colombia 9.0% CAGR Reemplazo de diésel en zonas no interconectadas
Resto de América del Sur 18% de participación regional Electrificación de la comunidad andina

Las Zonas No Interconectadas de Colombia cubren más de la mitad del territorio nacional y dependen en gran medida del diésel, creando una oportunidad de sustitución directa para las turbinas de río. Los usuarios agroindustriales de Brasil instalan unidades en canales agrícolas para reducir tarifas. El programa de energía renovable rural PERMER de Argentina ha financiado sistemas fuera de la red en provincias más allá de la red. Las pendientes de los arroyos andinos se adaptan bien a las cuencas de vórtice, aunque las cargas de sedimentos aumentan las necesidades de mantenimiento.

Medio Oriente y África

País Métrica Clave (2025) Motor Clave
Arabia Saudita USD 0.6 Millón Descargas de agua tratada y desalinización
Emiratos Árabes Unidos 7.2% CAGR Flujos de retorno de enfriamiento distrital
Qatar 4% de participación regional Proyectos piloto de descarga de servicios públicos
Sudáfrica 24% de participación regional Canales de agua agrícola y minera
Egipto 8.8% CAGR Modernizaciones de canales del Nilo
Nigeria USD 1.3 Millón Programa de mini-red respaldado por el Banco Mundial
Resto de Oriente Medio y África 21% de participación regional Electrificación fuera de la red en África Oriental

Africa subsahariana impulsa el crecimiento regional. El Banco Mundial aprobó USD 750 millones para el proyecto de Acceso Distribuido a través de la Escalación de Energía Renovable de Nigeria en diciembre de 2023 [18], y sus licitaciones de mini-red permiten híbridos hidroeléctricos donde el flujo los respalda. Sudáfrica añade demanda agrícola y minera. En el Golfo, el Mercado de Turbinas Whirlpool es un nicho: Arabia Saudita, los Emiratos Árabes Unidos y Qatar carecen de ríos perennes, por lo que las aplicaciones se concentran en descargas de agua tratada y flujos de retorno de enfriamiento distrital. Los canales del Nilo de Egipto ofrecen potencial de modernización.

Mercado de Turbinas Whirlpool Por Región, 2025-2035

Mercado de Turbinas Whirlpool Segmentación de mercado

Por Aplicación

Dentro del Mercado de Turbinas Whirlpool, la aplicación determina el tamaño del sistema, la arquitectura de la red y el perfil del comprador. La Residential fuera de la red lidera, sirviendo a aldeas y granjas donde una unidad de 5–15 kW reemplaza generadores diésel o queroseno y alimenta cargas domésticas de manera continua. La Industrial conectada a la red crece más rápido, ya que procesadores de alimentos, servicios de agua y distritos de riego conectan instalaciones más grandes de 30–100 kW detrás del medidor o bajo net-metering, atraídos por la producción de carga base y los incentivos fiscales.

Segmento Métrica Clave (2025) Principal Motor de Demanda
Residential fuera de la red 61.4% de participación Electrificación rural y reemplazo de diésel
Industrial conectada a la red 8.9% CAGR Carga base detrás del medidor e incentivos fiscales

Comparación Competitiva

La competencia en el mercado de turbinas de Whirlpool está moderadamente fragmentada. El índice de Herfindahl-Hirschman estimado se sitúa alrededor de 900–1,100, y los cinco principales proveedores controlan aproximadamente el 46–52% de los ingresos. Los desarrolladores de vórtices especializados compiten en adaptabilidad del sitio y amabilidad hacia los peces. Los fabricantes de hidroeléctricos diversificados aportan capacidad de balance de planta, relaciones de financiamiento y redes de servicio global, mientras que los fabricantes regionales en Asia y África ingresan con cuencas de menor costo construidas bajo licencia.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Turbinas de Whirlpool Posicionamiento Estratégico
Turbulent Hydro ~14–18% Turbinas de vórtice modulares para ríos y canales Especialista en categoría con base de proyectos internacional
Zotlöterer Smart Energy Systems ~9–12% Plantas de energía de vórtice de agua gravitacional Originador de tecnología que licencia diseños de cuencas
Smart Hydro Power GmbH ~6–9% Turbinas hidrocinéticas y kits de mini-red híbridos Enfoque en mercados fuera de la red y emergentes
ANDRITZ Hydro ~6–9% Paquetes de turbinas hidroeléctricas compactas y pequeñas Proveedor diversificado con red de servicio global
Emrgy Inc. ~5–8% Arreglos hidroeléctricos modulares para canales Enfoque en distritos de riego y servicios de agua
Idénergie ~4–7% Turbinas de río e inversores para sitios remotos Mercado de comunidades remotas y cabañas
Voith Hydro ~4–6% Unidades generadoras de turbinas compactas para pequeña hidroeléctrica Profundidad en ingeniería y relaciones con servicios públicos
Mavel a.s. ~3–5% Kaplan de bajo cabezal y micro turbinas Fabricante europeo competitivo en costos
Gilbert Gilkes & Gordon ~3–5% Turbinas hidroeléctricas pequeñas y controles Marca de pequeña hidroeléctrica bien establecida
Waterotor Energy Technologies ~2–4% Turbinas de agua de baja velocidad Innovador en etapa temprana en sitios de flujo lento

Noticias Recientes y Desarrollos

  • Banco Mundial y Banco Africano de Desarrollo (abril de 2024): Lanzaron la Misión 300 para conectar a 300 millones de africanos para 2030, abriendo canales de adquisición para híbridos hidroeléctricos de mini-red [3]
  • Departamento de Energía de EE. UU. (octubre de 2024): Asignó aproximadamente 430 millones de USD a 293 instalaciones hidroeléctricas bajo el programa de incentivos de la Sección 247, reforzando el apoyo federal para activos hidroeléctricos [6]
  • Jefes de Estado africanos y socios de la Misión 300 (enero de 2025): Respaldaron la Declaración de Energía de Dar es Salaam, con 12 países presentando pactos energéticos nacionales que priorizan la electrificación para uso productivo [3]
  • IRENA (marzo de 2025): Reportó un récord de 585 GW de capacidad renovable añadida globalmente en 2024, confirmando el impulso político detrás de la generación pequeña y distribuida [1]

Mercado de Turbinas Whirlpool Alcance del informe de mercado

Parameter Details
Market Scope The Whirlpool Turbine Market covers vortex turbines, basins, generators and controls supplied directly and through project developers for off-grid residential and on-grid industrial uses on rivers, canals and water infrastructure.
Study Period 2021–2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 113.8 Million
Market Size in 2035 USD 240.8 Million
CAGR (2026–2035) 7.8%
Fastest Growing Segments On-grid Industrial (8.9% CAGR); Middle East and Africa (9.6% CAGR); Vietnam (9.1% CAGR); Colombia (9.0% CAGR)
Regions Covered North America, Europe, South America, Asia Pacific, Middle East and Africa and ROW
Companies Profiled Turbulent Hydro, Zotlöterer Smart Energy Systems, Smart Hydro Power GmbH, ANDRITZ Hydro, Emrgy Inc., Idénergie, Voith Hydro, Mavel a.s., Gilbert Gilkes & Gordon, Waterotor Energy Technologies
Valuation Currency USD Million
Methodology 350+ primary expert interviews; bottom-up market sizing; top-down validation; data triangulation; scenario-based forecasting; real-time project tracking

Preguntas frecuentes

¿Qué condiciones del sitio evalúan primero los compradores en el mercado de turbinas de remolino?
Los compradores verifican el flujo mínimo durante todo el año, la altura disponible de aproximadamente 1.5–3 metros y la carga de escombros. Una campaña de monitoreo de flujo de un año antes de la adquisición previene instalaciones subdimensionadas o inactivas [2].
¿Cómo se comparan las turbinas de remolino con las turbinas de tornillo de Arquímedes?
Las turbinas de tornillo manejan flujos más grandes a alturas similares, pero necesitan canales más largos y obras civiles más pesadas. Las unidades de vórtice son adecuadas para sitios compactos y pasan sedimentos más fácilmente, por lo que ganan la mayoría de los proyectos de pequeños arroyos y caídas de canales.
¿Qué términos de garantía deben solicitar los equipos de adquisiciones en el mercado de turbinas de remolino?
Solicitar al menos cinco años de cobertura en el generador y el impulsor, además de una garantía de rendimiento vinculada al flujo medido. Las cláusulas de acceso a monitoreo remoto permiten a ambas partes verificar la producción sin visitas al sitio.
¿Pueden las turbinas de remolino conectarse a mini-redes solares con baterías existentes?
Sí, a través de acoplamiento de CA con el inversor de batería de la mini-red. Especificar un controlador de turbina certificado para esa marca de inversor, porque las configuraciones de voltaje y frecuencia desajustadas son la causa más común de costosas adaptaciones [10].
¿Qué retornos atraen capital privado al mercado de turbinas de remolino?
Los inversores en el mercado de turbinas de remolino generalmente apuntan a retornos de capital del 10–14% en carteras de sitios agregados. Los retornos mejoran cuando clientes ancla como agroprocesadores firman acuerdos de compra a largo plazo.
¿Los proyectos de turbinas de remolino califican para créditos de carbono?
Sí, los proyectos que desplazan diésel pueden ganar créditos bajo las metodologías de energía renovable Gold Standard o Verra. Los sitios pequeños generalmente se agrupan en registros programáticos, por lo que los costos de validación y verificación se comparten entre muchas unidades.
¿Qué usos están surgiendo más allá de la generación de electricidad?
Las plantas de tratamiento de agua y las granjas de peces están probando estanques de vórtice para la aireación, porque el remolino eleva el oxígeno disuelto sin sopladores. Algunos distritos de riego también los utilizan como estructuras de sedimento autolimpiantes.
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.