Water Repellent Agent Market

Informe de investigación del mercado de agentes repelentes al agua Información por uso final (Textiles, Construcción, Automotriz, Médico y Otros), por tipo de producto (Poliuretano, Teflón y Silicona), por tecnología (A base de agua, A base de solvente y Otros), y por región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/CnM/3602-HCR 111 Pages Chitranshi Jaiswal Last Updated: September 10, 2026
Water Repellent Agent Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.15%
2024 Market Size$ 1.17 Billion
2025 Market Size$ 1.21 Billion
2035 Market Size$ 1.65 Billion
Key Players
BASF SE
Wacker Chemie AG
Dow Inc.
Evonik Industries AG
3M Company
Nippon Paint Holdings Co.
Opportunities
  • Expansion of Textile Applications
  • Rising Demand in Construction Sector
  • Growing Automotive Industry Applications

Water Repellent Agent Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado global de agentes repelentes al agua era de 1.17 mil millones de USD en 2024. Se proyecta que la industria de agentes repelentes al agua crecerá de 1.207 mil millones de USD en 2025 a 1.646 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3.15% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado global de agentes repelentes al agua está preparado para un crecimiento sustancial impulsado por la sostenibilidad y los avances tecnológicos.

  • El mercado está experimentando un cambio pronunciado hacia la sostenibilidad, influyendo en el desarrollo de productos y las preferencias de los consumidores.
  • América del Norte sigue siendo el mercado más grande para agentes repelentes al agua, mientras que Asia-Pacífico está emergiendo como la región de más rápido crecimiento.
  • En el segmento textil, los agentes repelentes al agua se utilizan predominantemente, mientras que el segmento de construcción está experimentando un crecimiento rápido.
  • Los principales impulsores del mercado incluyen la creciente demanda en el sector de la construcción y un enfoque aumentado en la sostenibilidad ambiental.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.17 (mil millones de USD)
Tamaño del mercado 2035 1.646 (mil millones de USD)
CAGR (2025 - 2035) 3.15%

Principales jugadores

BASF SE (DE), Wacker Chemie AG (DE), Dow Inc. (US), Evonik Industries AG (DE), 3M Company (US), Nippon Paint Holdings Co., Ltd. (JP), Kansai Paint Co., Ltd. (JP), Huntsman Corporation (US), Sika AG (CH)

Water Repellent Agent Market Treiber

Expansión de Aplicaciones Textiles

La industria textil está presenciando una notable expansión en el uso de agentes repelentes al agua, impulsada por la demanda del consumidor de tejidos de alto rendimiento. La Industria Global de Agentes Repelentes al Agua está experimentando un crecimiento a medida que los fabricantes incorporan estos agentes en una variedad de productos textiles, incluidos ropa de exterior, tapicería y tejidos técnicos. La creciente popularidad de la ropa activa y el equipo para actividades al aire libre, que a menudo requieren propiedades resistentes al agua, está propulsando esta tendencia. Market Research Future indica que el segmento textil probablemente capturará una parte sustancial del mercado, con proyecciones que sugieren que podría crecer más del 5% anualmente en los próximos años. Este crecimiento refleja una preferencia más amplia del consumidor por textiles funcionales y duraderos, solidificando aún más el papel de los agentes repelentes al agua en la industria.

Aumento de la Demanda en el Sector de la Construcción

El sector de la construcción está experimentando un notable aumento en la demanda de agentes repelentes al agua, impulsado por la necesidad de materiales duraderos y resistentes a las inclemencias del tiempo. A medida que la urbanización se acelera, la necesidad de recubrimientos protectores y tratamientos en edificios e infraestructura se vuelve cada vez más crítica. Se proyecta que la Industria Global de Agentes Repelentes al Agua experimentará un crecimiento sustancial, con estimaciones que sugieren una tasa de crecimiento anual compuesta de aproximadamente el 6% durante los próximos cinco años. Este crecimiento se atribuye en gran medida a la creciente conciencia sobre los beneficios de las tecnologías repelentes al agua para mejorar la longevidad y el rendimiento de los materiales de construcción. Además, la integración de estos agentes en diversas aplicaciones, como concreto, madera y textiles, subraya su versatilidad e importancia en las prácticas de construcción modernas.

Crecimiento de Aplicaciones en la Industria Automotriz

La industria automotriz está adoptando cada vez más agentes repelentes al agua para mejorar el rendimiento y la longevidad de los vehículos. Estos agentes se utilizan en diversas aplicaciones, incluidos recubrimientos protectores para exteriores de automóviles y materiales interiores. La Industria Global de Agentes Repelentes al Agua se beneficia de esta tendencia, ya que los fabricantes buscan mejorar la durabilidad y el atractivo estético de los vehículos. Con el sector automotriz proyectado para crecer a un ritmo constante, se espera que la demanda de soluciones avanzadas repelentes al agua aumente en consecuencia. Los datos del mercado indican que el segmento automotriz podría representar una parte significativa del mercado total, con estimaciones que sugieren que podría alcanzar una valoración de varios miles de millones de dólares para 2030. Este crecimiento es indicativo de la tendencia más amplia hacia la innovación y la mejora de la calidad en el sector automotriz.

Mayor Enfoque en la Sostenibilidad Ambiental

El énfasis en la sostenibilidad ambiental está remodelando la Industria Global de Agentes Repelentes al Agua. A medida que las industrias se esfuerzan por reducir su huella ecológica, la demanda de agentes repelentes al agua ecológicos está en aumento. Los fabricantes están desarrollando cada vez más productos que son biodegradables y no tóxicos, alineándose con los objetivos de sostenibilidad global. Este cambio no solo es beneficioso para el medio ambiente, sino que también atrae a los consumidores que se están volviendo más conscientes de sus decisiones de compra. Los datos del mercado indican que se espera que el segmento ecológico crezca significativamente, potencialmente representando más del 30% de la cuota de mercado total para 2030. Esta tendencia refleja un movimiento más amplio hacia prácticas sostenibles en varios sectores, incluidos textiles, construcción y automotriz.

Innovaciones Tecnológicas en el Desarrollo de Productos

Los avances tecnológicos están desempeñando un papel fundamental en la evolución de la Industria Global de Agentes Repelentes al Agua. Las innovaciones en formulaciones y técnicas de aplicación están llevando al desarrollo de agentes repelentes al agua más efectivos y eficientes. Por ejemplo, la introducción de la nanotecnología ha permitido la creación de recubrimientos ultradelgados que proporcionan una resistencia al agua superior sin comprometer la transpirabilidad del material. Esto es particularmente relevante en la industria textil, donde el rendimiento y la comodidad son primordiales. Los analistas del mercado sugieren que la integración de tecnologías inteligentes, como superficies autolimpiantes, podría mejorar aún más el atractivo de los agentes repelentes al agua, potencialmente expandiendo sus aplicaciones en varios sectores. Como resultado, es probable que el mercado vea una diversificación de la oferta de productos, atendiendo a una gama más amplia de necesidades del consumidor.
Perspectivas del segmento de mercado

Por Uso Final: Textiles (Más Grande) vs. Construcción (Crecimiento Más Rápido)

En El Agente Repelente de Agua Global, la participación principal está dominada por el segmento de Textiles, que aprovecha los agentes repelentes de agua para mejorar la durabilidad y el rendimiento de las telas. Este segmento representa una parte significativa del mercado debido a la creciente demanda de textiles funcionales en diversas aplicaciones como ropa deportiva y equipos al aire libre. Mientras tanto, el segmento de Construcción está ganando rápidamente tracción, impulsado por el creciente énfasis en recubrimientos y materiales protectores que resisten la humedad y el daño relacionado con el clima, posicionándolo como el segmento de más rápido crecimiento en este mercado.

Textiles: Dominante vs. Construcción: Emergente

Los textiles siguen siendo un componente dominante del Agente Repelente de Agua Global, atribuible a la creciente preferencia del consumidor por las telas de alto rendimiento que proporcionan no solo comodidad sino también protección contra factores ambientales. Por otro lado, el segmento de Construcción está emergiendo como un jugador crítico, impulsado por la urbanización creciente y proyectos de infraestructura que requieren materiales avanzados. Las innovaciones en formulaciones que mejoran el rendimiento de los productos impermeabilizantes están impulsando el crecimiento de este segmento. Se espera que ambos segmentos evolucionen, con los textiles enfocándose en la innovación en prendas portátiles, mientras que la construcción busca soluciones sostenibles para una durabilidad duradera.

Por Tipo de Producto: Poliuretano (Más Grande) vs. Teflón (Crecimiento Más Rápido)

En El Agente Repelente de Agua Global, el segmento de Poliuretano tiene una participación significativa debido a sus propiedades versátiles y aplicaciones variadas en industrias como textiles, construcción y automotriz. Este segmento se beneficia de su excelente durabilidad y flexibilidad, lo que lleva a una mayor adopción en varios sectores. Además, los Silicones también representan una porción notable del mercado, debido a sus características únicas como resistencia a altas temperaturas y capacidades impermeables, que satisfacen diversas necesidades industriales.

Poliuretano: Dominante vs. Teflón: Emergente

El poliuretano se destaca como la fuerza dominante en El Agente Repelente de Agua Global, conocido por sus excepcionales propiedades de unión y resistencia contra la humedad. Este material se utiliza extensamente en diversas aplicaciones, permitiendo a los fabricantes crear recubrimientos resistentes al agua duraderos que perduran. Por el contrario, el Teflón está emergiendo como un segmento de rápido crecimiento debido a sus propiedades únicas antiadherentes y su capacidad para repeler el agua de manera efectiva. Su aplicación en bienes de consumo, particularmente en ropa al aire libre y de rendimiento, está ganando tracción, fomentando la innovación. A medida que las industrias buscan materiales que mejoren la vida útil y el rendimiento del producto, se espera que la demanda tanto de poliuretano como de teflón crezca significativamente.

Por Tecnología: A Base de Agua (Más Grande) vs. A Base de Solventes (Crecimiento Más Rápido)

En El Agente Repelente de Agua Global, el segmento de tecnología se divide principalmente en productos A Base de Agua y A Base de Solventes, junto con otras alternativas. Los agentes A Base de Agua dominan el mercado debido a sus beneficios ambientales y amplia gama de aplicaciones, incluidos materiales textiles y de construcción. Mientras tanto, los agentes A Base de Solventes están ganando tracción, contribuyendo con una parte significativa a medida que los fabricantes se adaptan a diversas necesidades industriales mientras mantienen el rendimiento. El crecimiento de estos dos segmentos significa una mezcla competitiva destinada a satisfacer diversas demandas de los consumidores.

Tecnología: A Base de Agua (Dominante) vs. A Base de Solventes (Emergente)

El segmento A Base de Agua es reconocido como la fuerza dominante en el mercado, principalmente debido a su perfil ecológico y compatibilidad con una amplia gama de sustratos. Este segmento atrae a los fabricantes que buscan opciones sostenibles en sus procesos de producción, particularmente en sectores como textiles y construcción. Por el contrario, el segmento A Base de Solventes está emergiendo rápidamente debido a su efectividad en aplicaciones especializadas donde los productos a base de agua pueden no ser suficientes. Este segmento atiende a industrias que requieren mayor durabilidad y resistencia a la humedad. Ambos segmentos representan características únicas, satisfaciendo requisitos específicos del mercado mientras influyen en la innovación dentro de la categoría de agentes repelentes de agua.

Obtenga información más detallada sobre Water Repellent Agent Market

Perspectivas regionales

América del Norte: Innovación y Aumento de la Demanda

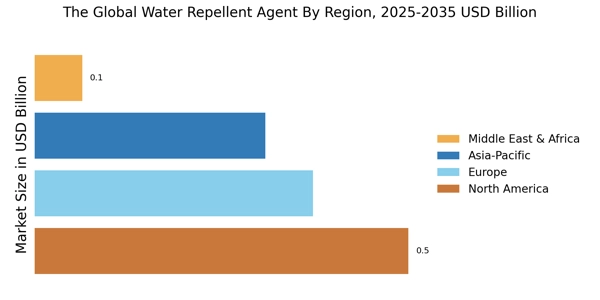
América del Norte es el mercado más grande para los agentes repelentes al agua, con aproximadamente el 40% de la cuota de mercado global. El crecimiento está impulsado por la creciente demanda en las industrias de construcción, automotriz y textil, junto con regulaciones estrictas que promueven materiales sostenibles. EE. UU. lidera este mercado, apoyado por avances tecnológicos y un enfoque en soluciones ecológicas. El paisaje competitivo está caracterizado por actores importantes como Dow Inc. y 3M Company, que están invirtiendo en I+D para mejorar el rendimiento del producto. Canadá también contribuye significativamente, con un creciente énfasis en el desarrollo de infraestructura y regulaciones ambientales. La presencia de fabricantes clave asegura una cadena de suministro robusta y la innovación en la oferta de productos.

Europa: Enfoque en la Sostenibilidad y la Innovación

Europa es el segundo mercado más grande para los agentes repelentes al agua, representando alrededor del 30% de la cuota de mercado global. El crecimiento de la región está impulsado por regulaciones ambientales estrictas y un fuerte énfasis en la sostenibilidad en varios sectores, incluyendo la construcción y los textiles. Países como Alemania y Francia están a la vanguardia, impulsando la demanda a través de aplicaciones innovadoras y productos ecológicos. El paisaje competitivo está marcado por actores clave como BASF SE y Wacker Chemie AG, quienes lideran en el desarrollo de productos e iniciativas de sostenibilidad. El mercado europeo también está presenciando colaboraciones entre fabricantes e instituciones de investigación para mejorar la eficacia del producto y reducir el impacto ambiental. Este enfoque en la innovación posiciona a Europa como líder en el mercado de agentes repelentes al agua.

Asia-Pacífico: Crecimiento Rápido y Urbanización

Asia-Pacífico está presenciando un crecimiento rápido en el mercado de agentes repelentes al agua, impulsado por la urbanización y el aumento de actividades industriales. La región posee aproximadamente el 25% de la cuota de mercado global, siendo China y Japón los mayores contribuyentes. La demanda está impulsada principalmente por los sectores de construcción y automotriz, que están en expansión debido al aumento de la población y el desarrollo económico. Los agresivos proyectos de infraestructura de China y el enfoque de Japón en materiales avanzados son factores clave que impulsan el crecimiento del mercado. Actores importantes como Nippon Paint Holdings y Kansai Paint están invirtiendo activamente en I+D para satisfacer la creciente demanda. El paisaje competitivo está evolucionando, con fabricantes locales emergiendo junto a actores globales establecidos, mejorando la dinámica del mercado y la innovación.

Medio Oriente y África: Mercados Emergentes y Ricos en Recursos

La región del Medio Oriente y África está emergiendo gradualmente en el mercado de agentes repelentes al agua, con aproximadamente el 5% de la cuota global. El crecimiento está impulsado por el aumento de actividades de construcción y un enfoque en el desarrollo de infraestructura, particularmente en países como los EAU y Sudáfrica. La demanda de agentes repelentes al agua está aumentando en los sectores de construcción y automotriz, apoyada por iniciativas gubernamentales para mejorar el desarrollo urbano. El paisaje competitivo está caracterizado por una mezcla de actores locales e internacionales, con empresas como Huntsman Corporation y Sika AG estableciendo una presencia en la región. Se espera que el mercado crezca a medida que más industrias reconozcan los beneficios de las tecnologías repelentes al agua, lo que llevará a un aumento de inversiones e innovaciones en la oferta de productos.

Water Repellent Agent Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado global de agentes repelentes al agua se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por la creciente demanda en varios sectores como construcción, textiles y automotriz. Los actores clave están participando activamente en estrategias que enfatizan la innovación, la sostenibilidad y la expansión regional. Por ejemplo, BASF SE (Alemania) se ha estado enfocando en mejorar su cartera de productos a través del desarrollo de agentes repelentes al agua ecológicos, lo que se alinea con la creciente preferencia del consumidor por soluciones sostenibles. De manera similar, Dow Inc. (EE. UU.) está aprovechando su experiencia tecnológica para introducir formulaciones avanzadas que mejoran el rendimiento mientras reducen el impacto ambiental. Estas iniciativas estratégicas no solo refuerzan sus posiciones en el mercado, sino que también contribuyen a un entorno más competitivo donde la innovación es primordial. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. Este enfoque parece ser particularmente efectivo en un mercado moderadamente fragmentado, donde la influencia colectiva de actores clave como Evonik Industries AG (Alemania) y 3M Company (EE. UU.) es significativa. Al optimizar las operaciones y mejorar las redes de distribución, estas empresas están mejor posicionadas para responder a las demandas regionales y fluctuaciones en la dinámica del mercado.

En agosto, Evonik Industries AG (Alemania) anunció el lanzamiento de una nueva línea de agentes repelentes al agua diseñados específicamente para la industria textil. Este movimiento estratégico es indicativo del compromiso de Evonik con la innovación y su enfoque en mercados nicho, lo que podría mejorar su ventaja competitiva. La introducción de estos productos especializados no solo satisface la creciente demanda de textiles de alto rendimiento, sino que también refuerza la posición de Evonik como líder en soluciones sostenibles.

En septiembre, 3M Company (EE. UU.) desveló una asociación con un importante fabricante automotriz para desarrollar recubrimientos repelentes al agua que mejoran la durabilidad de los vehículos. Esta colaboración subraya la estrategia de 3M de integrar tecnologías avanzadas en su oferta de productos, abordando así las necesidades cambiantes del sector automotriz. Tales asociaciones probablemente fomenten la innovación y creen nuevas oportunidades de mercado, posicionando a 3M favorablemente frente a sus competidores. Además, en julio de 2025, Wacker Chemie AG (Alemania) amplió su capacidad de producción para agentes repelentes al agua a base de silicona en Asia. Esta expansión refleja el enfoque estratégico de Wacker en el crecimiento regional y su intención de capitalizar la creciente demanda de soluciones repelentes al agua en mercados emergentes. Al mejorar sus capacidades de fabricación, Wacker está en posición de fortalecer su presencia en el mercado y responder de manera efectiva a las necesidades locales de los clientes.

A partir de octubre, las tendencias competitivas en el mercado global de agentes repelentes al agua están cada vez más moldeadas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para impulsar la innovación y mejorar la oferta de productos. De cara al futuro, se anticipa que la diferenciación competitiva evolucionará, con un cambio de la competencia tradicional basada en precios hacia un enfoque en avances tecnológicos, prácticas sostenibles y confiabilidad de la cadena de suministro. Esta transición probablemente redefinirá la dinámica del mercado, obligando a las empresas a innovar continuamente para mantener su ventaja competitiva.

Las empresas clave en el mercado Water Repellent Agent Market incluyen

Recent Industry Developments

Enero 2022: Con dos tecnologías innovadoras de repelencia al agua duradera (DWR), la firma alemana Rudolf Group está empujando los límites de la investigación y el desarrollo al depender en gran medida de recursos naturales. Los nuevos desarrollos se basan en 'primeras veces' anteriores, como la tecnología DWR libre de flúor en la línea de productos RUCO-DRY, y el espíritu pionero de Rudolf Group.

Febrero 2021: Para el embalaje, Hubergroup Print Solutions está proponiendo una capa de barrera que es resistente al agua. Según la empresa, la laminación de película de PE como barrera de agua ya no es necesaria después de implementar una nueva formulación de agentes de unión de recubrimientos a base de agua. La empresa afirma que cambiar de estructuras laminadas a papel mono-material se facilita mediante el uso del recubrimiento de barrera de agua HYDRO-X GA. Se necesita una unidad de inking adicional accesible para la aplicación del recubrimiento.

La industria del embalaje, particularmente para el embalaje de bienes sensibles a la humedad como azúcar, harina y piensos secos para animales, es donde Hubergroup cree que la tecnología es más adecuada para su uso.

Perspectivas futuras

Water Repellent Agent Market Perspectivas futuras

Se proyecta que el mercado global de agentes repelentes al agua crecerá a una tasa compuesta anual del 3.15% desde 2025 hasta 2035, impulsado por la creciente demanda en los sectores de construcción, textiles y automotriz.

Para 2035, se espera que el mercado logre un crecimiento robusto, reflejando las preferencias cambiantes de los consumidores y los avances tecnológicos.

Segmentación de mercado

Perspectiva de Uso Final del Mercado de Agentes Repelentes al Agua

  • Textiles
  • Construcción
  • Automotriz
  • Médico
  • Otros

Perspectiva Tecnológica del Mercado de Agentes Repelentes al Agua

  • A Base de Agua
  • A Base de Solventes
  • Otros

Perspectiva del Tipo de Producto del Mercado de Agentes Repelentes al Agua

  • Poliuretano
  • Teflón
  • Siliconas

Alcance del informe

Frequently Asked Questions

What is the projected market valuation of The Global Water Repellent Agent by 2035?

The projected market valuation for The Global Water Repellent Agent is 1.646 USD Billion by 2035.

What was the market valuation of The Global Water Repellent Agent in 2024?

The overall market valuation was 1.17 USD Billion in 2024.

What is the expected CAGR for The Global Water Repellent Agent during the forecast period 2025 - 2035?

The expected CAGR for The Global Water Repellent Agent during the forecast period 2025 - 2035 is 3.15%.

Which companies are considered key players in The Global Water Repellent Agent?

Key players in the market include BASF SE, Wacker Chemie AG, Dow Inc., Evonik Industries AG, and 3M Company.

What are the main segments of The Global Water Repellent Agent?

The main segments include Textiles, Construction, Automotive, Medical, and Others.

How did the Textiles segment perform in terms of valuation in 2024?

The Textiles segment was valued at 0.35 USD Billion in 2024.

What is the projected valuation for the Construction segment by 2035?
The Construction segment is projected to reach 0.55 USD Billion by 2035.
Which product type is expected to have the highest valuation in The Global Water Repellent Agent?
Polyurethane is expected to have the highest valuation, projected at 0.7 USD Billion by 2035.
What technology types are utilized in The Global Water Repellent Agent?
The technology types include Water-Based, Solvent-Based, and Others.
What is the projected valuation for the Water-Based technology segment by 2035?
The Water-Based technology segment is projected to reach 0.7 USD Billion by 2035.
Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, specialty coatings publications, and authoritative industry organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), US Occupational Safety and Health Administration (OSHA), American Chemical Society (ACS), European Coatings Association (ECA), American Coatings Association (ACA), Textile World Magazine / AATCC (American Association of Textile Chemists and Colorists), National Institute of Standards and Technology (NIST), Organisation for Economic Co-operation and Development (OECD) Chemical Safety Database, World Health Organization (WHO) Chemical Safety Reports, EU Eurostat Industrial Production Database, US Census Bureau Manufacturing & Construction Statistics, China National Chemical Information Center (CNCIC), Japan Chemical Industry Association (JCIA), and national environment ministry reports from key markets. These sources were used to collect production statistics, regulatory compliance data (REACH, TSCA, VOC emissions standards), formulation safety studies, end-use industry consumption trends, and competitive landscape analysis for polyurethane-based, silicone-based, fluoropolymer (Teflon/PTFE), and other water repellent technologies across water-based, solvent-based, and emerging bio-based systems.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, and commercial directors from producers of water repellent agents, formulators of specialized chemicals, and suppliers of raw materials were examples of supply-side sources. Procurement heads from textile mills and technical fabric manufacturers, waterproofing contractors and building material specifiers, automobile OEM coating engineers, medical device packaging experts, and sustainability officers from major end-use brands were among the demand-side sources. In addition to confirming product pipeline timelines and gathering information on formulation adoption patterns, pricing strategies, regulatory transition dynamics (PFAS restrictions, VOC regulations), and sustainability-driven procurement criteria, primary research validated market segmentation by product type (polyurethane, Teflon/fluoropolymers, silicones), technology (water-based, solvent-based, others), and end-use (textiles, construction, automotive, medical, etc.).

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers and formulators across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across polyurethane, Teflon/fluoropolymer, silicone, and other emerging water repellent chemistries

Analysis of reported and modeled annual revenues specific to water repellent agent portfolios

Coverage of manufacturers representing 70–75% of global market share in 2024

Extrapolation using bottom-up (end-use consumption volume × ASP by country/region) and top-down (manufacturer revenue validation and trade data reconciliation) approaches to derive segment-specific valuations by product type, technology, end-use industry, and geography

Key methodological alignment with your reference:

Secondary sources are mapped to chemicals/coatings/textiles-specific regulatory and industry bodies (EPA, ECHA, ACA, AATCC, etc.) rather than medical/aesthetic organizations

Primary respondent tiers have been redistributed (e.g., Tier 1 reduced from 42% to 38%, Tier 2 increased from 33% to 35%, etc.)

Designation and regional splits have been adjusted across all categories while maintaining logical market coverage proportions

Market size estimation follows the same dual-approach structure but adapted for chemical/formulation volume rather than procedure volume

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.