Water Electrolysis Market

Informe de Investigación del Mercado de Electrólisis de Agua por Tecnología (Electrólisis Alcalina, Electrólisis de Membrana de Intercambio de Protones, Electrólisis de Óxido Sólido), por Aplicación (Producción de Hidrógeno, Almacenamiento de Energía, Celdas de Combustible), por Uso Final (Industrial, Transporte, Generación de Energía), por Tamaño de Electrólito (Escala Pequeña, Escala Mediana, Escala Grande) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Crecimiento y Pronóstico de la Industria hasta 2035
ID: MRFR/Equip/2789-CR
118 Pages
Varsha More
Last Updated: August 24, 2026
2026 Water Electrolysis Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)21.11%
2024 Market Size$ 1.82 Billion
2025 Market Size$ 2.2 Billion
2035 Market Size$ 14.96 Billion
Key Players
Nel Hydrogen
ITM Power
 SiemensEnergy
Plug Power
McPhy Energy
Ballard Power Systems
Opportunities
  • Growing Demand for Clean Energy Solutions
  • Increasing Investment in Renewable Energy
  • Technological Innovations in Electrolysis

Water Electrolysis Market Resumen

Según el análisis de MRFR, se estima que el mercado de electrólisis de agua, valorado en 1.82 mil millones de USD en 2024, alcanzará los 14.96 mil millones de USD para 2035, creciendo a una tasa compuesta anual (CAGR) del 21.11% durante 2025-2035. Asia-Pacífico domina con una participación de mercado significativa impulsada por iniciativas de infraestructura y energía renovable, mientras que América del Norte crece más rápido con un fuerte CAGR alimentado por la adopción de hidrógeno limpio y la descarbonización industrial.

Datos clave del mercado 2024-2035

Métrica Valor 2024 Proyección 2035 CAGR
Tamaño del mercado global 1.82 mil millones de USD 14.96 mil millones de USD 21.11%
Asia-Pacífico 0.42 mil millones de USD (23.1%) 3.69 mil millones de USD 25.5% ← DOMINANTE
América del Norte 0.54 mil millones de USD (29.7%) 4.23 mil millones de USD 22.8% ← MÁS RÁPIDO
Europa 0.65 mil millones de USD (35.7%) 5.15 mil millones de USD 22.1%

Segmentos de más rápido crecimiento

Segmento Participación 2024 CAGR Motor clave
Membrana de intercambio de protones (PEM) 35.2% 24.8% Hidrógeno verde para integración renovable
Electrólisis alcalina 45.1% 20.2% Producción de hidrógeno industrial
Óxido sólido 19.7% 23.5% Generación de hidrógeno a alta temperatura

Tendencias clave del mercado y aspectos destacados

El Mercado de Electrólisis de Agua está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de soluciones de energía limpia.

  • El mercado está presenciando una creciente demanda de hidrógeno verde, particularmente en América del Norte, que representó USD 0.54 Mil millones (29.7%) en 2024 y se proyecta que alcanzará USD 4.23 Mil millones para 2035, creciendo a una sólida CAGR del 22.8%.
  • Los avances tecnológicos en electrólisis están mejorando la eficiencia y reduciendo costos, apoyando el crecimiento general del mercado de USD 1.82 Mil millones en 2024 a USD 14.96 Mil millones para 2035 a una CAGR del 21.11%, atrayendo así más inversiones.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, alcanzando USD 3.69 Mil millones para 2035 desde USD 0.42 Mil millones (23.1%) en 2024, impulsado por una robusta CAGR del 25.5% alimentada por políticas gubernamentales de apoyo e iniciativas de energía renovable.
  • Los principales impulsores del mercado incluyen el aumento de la inversión en energía renovable y la creciente conciencia sobre la sostenibilidad ambiental, con segmentos como la electrólisis PEM (CAGR del 24.8%) y Óxido Sólido (CAGR del 23.5%) acelerando la innovación y adopción.

Tamaño del mercado y previsión

Tamaño del mercado 2024 1.82 (mil millones de USD)
Tamaño del mercado 2035 14.96 (mil millones de USD)
CAGR (2025 - 2035) 21.11%

Principales jugadores

Las principales empresas cotizadas en el mercado de electrólisis de agua son, Nel Hydrogen (NO), ITM Power (GB), SiemensEnergy (DE), Plug Power (US), McPhy Energy (FR), Ballard Power Systems (CA), Hydrogenics (CA), Thyssenkrupp (DE), Enel Green Power (IT)
Water Electrolysis Market Treiber

Creciente demanda de soluciones de energía limpia

El mercado de electrólisis de agua está experimentando un notable aumento en la demanda de soluciones de energía limpia. A medida que las industrias y los consumidores buscan alternativas a los combustibles fósiles, el hidrógeno producido a través de la electrólisis de agua surge como una opción viable. Se espera que el mercado del hidrógeno crezca significativamente, con estimaciones que sugieren una tasa de crecimiento anual compuesta de más del 15% durante la próxima década. Esta demanda es impulsada por el sector del transporte, donde las pilas de combustible de hidrógeno están ganando terreno como fuente de energía limpia. Además, el sector industrial está adoptando cada vez más el hidrógeno para procesos como la producción de amoníaco y el refinado. Este creciente apetito por soluciones de energía limpia probablemente impulsará el mercado de electrólisis de agua hacia adelante, ya que las partes interesadas reconocen el potencial del hidrógeno como un portador de energía sostenible.

Aumento de la inversión en energía renovable

El mercado de electrólisis de agua está experimentando un aumento en la inversión a medida que las naciones se orientan hacia fuentes de energía renovable. Este cambio es impulsado por la necesidad de reducir las emisiones de carbono y combatir el cambio climático. En 2025, se proyecta que las inversiones en tecnologías de energía renovable alcancen niveles sin precedentes, con la electrólisis desempeñando un papel fundamental en la producción de hidrógeno. La Agencia Internacional de Energía indica que la economía del hidrógeno podría atraer más de 300 mil millones de USD en inversiones para 2030. Este flujo de capital probablemente mejorará el desarrollo de tecnologías de electrólisis de agua, haciéndolas más eficientes y rentables, ampliando así su aplicación en varios sectores. Como resultado, se espera que el mercado de electrólisis de agua esté preparado para un crecimiento sustancial, impulsado por el creciente enfoque en soluciones de energía sostenible.

Innovaciones tecnológicas en electrólisis

El mercado de electrólisis de agua se beneficia de rápidas innovaciones tecnológicas que mejoran la eficiencia y escalabilidad de los sistemas de electrólisis. Los avances recientes en la ciencia de materiales, como el desarrollo de catalizadores más eficientes, tienen el potencial de reducir el consumo de energía y los costos operativos. Por ejemplo, se están introduciendo nuevas tecnologías de membrana que mejoran el rendimiento de los electrolizadores, haciéndolos más competitivos con los métodos tradicionales de producción de hidrógeno. Se proyecta que el mercado verá un aumento significativo en la implementación de sistemas de electrólisis avanzados, con una tasa de crecimiento pronosticada de aproximadamente el 20% anual durante los próximos cinco años. Estas innovaciones no solo mejoran la viabilidad económica de la electrólisis de agua, sino que también amplían su aplicabilidad en varios sectores, impulsando así el mercado de electrólisis de agua hacia adelante.

Políticas gubernamentales y incentivos de apoyo

El mercado de electrólisis de agua está cada vez más influenciado por políticas gubernamentales y incentivos de apoyo destinados a promover tecnologías de energía limpia. Muchos gobiernos están implementando marcos que fomentan la adopción del hidrógeno como fuente de energía limpia, incluidos subsidios para proyectos de electrólisis e incentivos fiscales para la investigación y el desarrollo. En 2025, se espera que varios países anuncien estrategias ambiciosas de hidrógeno, que pueden incluir financiamiento para plantas de electrólisis a gran escala. Estas iniciativas probablemente crearán un entorno favorable para la inversión en el mercado de electrólisis de agua, facilitando el crecimiento de la infraestructura necesaria para la producción y distribución de hidrógeno. Como resultado, se espera que la alineación de las políticas gubernamentales con las necesidades del mercado refuerce significativamente el mercado de electrólisis de agua.

Aumento de la conciencia sobre la sostenibilidad ambiental

El mercado de electrólisis de agua está experimentando una mayor conciencia sobre la sostenibilidad ambiental entre los consumidores y las empresas. A medida que las preocupaciones sobre el cambio climático aumentan, hay un reconocimiento creciente de la necesidad de soluciones de energía sostenible. Esta conciencia está impulsando la demanda de hidrógeno producido a través de la electrólisis de agua, gestión de residuos ya que se considera una alternativa limpia a los combustibles fósiles convencionales. Market Research Future indica que los consumidores están cada vez más dispuestos a pagar un precio premium por productos y servicios que sean respetuosos con el medio ambiente. Este cambio en el comportamiento del consumidor probablemente alentará a las empresas a invertir en tecnologías de electrólisis de agua, ampliando así el mercado de electrólisis de agua. Se espera que el énfasis en la sostenibilidad dé forma a la dinámica del mercado, influyendo tanto en los métodos de producción como en las preferencias de los consumidores en los próximos años.

Perspectivas del segmento de mercado

Por Tecnología: Electrólisis Alcalina (Más Grande) vs. Electrólisis de Membrana de Intercambio de Protones (Crecimiento Más Rápido)

El mercado de la electrólisis del agua se caracteriza por una diversa gama de tecnologías, siendo la Electrólisis Alcalina la que posee la mayor cuota de mercado. Esta tecnología es favorecida debido a sus bajos costos de capital y a sus eficiencias operativas bien establecidas. En comparación, la Electrólisis de Membrana de Intercambio de Protones (PEM), aunque actualmente tiene una cuota de mercado más pequeña, está ganando rápidamente atención gracias a su capacidad para operar con mayores eficiencias y flexibilidad en diversas aplicaciones, incluyendo fuentes de energía renovable fluctuantes. A medida que el mercado evoluciona, ambas tecnologías están experimentando tendencias de crecimiento dinámicas influenciadas por el impulso global hacia soluciones de energía limpia. La Electrólisis Alcalina continúa dominando debido a su fiabilidad, particularmente en operaciones a gran escala, mientras que la Electrólisis PEM es reconocida como el segmento de más rápido crecimiento. Factores como incentivos gubernamentales, avances tecnológicos y la necesidad urgente de producción sostenible de hidrógeno están impulsando el interés y la inversión en la tecnología PEM, remodelando en última instancia el panorama competitivo del mercado.

Tecnología: Electrólisis Alcalina (Dominante) vs. Electrólisis de Membrana de Intercambio de Protones (Emergente)

La Electrólisis Alcalina sigue siendo la fuerza dominante en el mercado de la electrólisis del agua, principalmente debido a su rentabilidad y madurez en aplicaciones industriales. Esta tecnología sobresale en la producción de hidrógeno a partir de purificadores de agua a través de una solución alcalina, lo que permite una alta eficiencia y durabilidad. La infraestructura para los sistemas Alcalinos está ampliamente establecida, lo que lo convierte en una opción preferida para la producción de hidrógeno a gran escala. Por el contrario, la Electrólisis de Membrana de Intercambio de Protones está emergiendo como una tecnología clave debido a su diseño compacto y capacidad para operar de manera eficiente en diversas condiciones de carga. Esta flexibilidad posiciona a la Electrólisis PEM como un líder en aplicaciones de nicho, particularmente donde se requieren tiempos de respuesta rápidos, como la integración con fuentes de energía renovable. A medida que crece la demanda de hidrógeno más limpio, ambos segmentos juegan roles críticos en la configuración del futuro paisaje energético.

Por Aplicación: Producción de Hidrógeno (Más Grande) vs. Almacenamiento de Energía (Crecimiento Más Rápido)

El mercado de la electrólisis del agua se caracteriza por sus diversas aplicaciones, siendo la producción de hidrógeno la que lidera como el segmento más grande. Este segmento contribuye significativamente a la cuota de mercado total, gracias a la creciente demanda de hidrógeno en diversas industrias, incluyendo el transporte y la manufactura. Siguiendo de cerca está el segmento de almacenamiento de energía, que ha emergido como un jugador crítico, particularmente en la integración de energía renovable, permitiendo el uso eficiente de fuentes de energía intermitentes al almacenar el exceso de energía producida durante los picos para su uso posterior. Ambos segmentos se complementan entre sí en la promoción de soluciones energéticas sostenibles, asegurando el crecimiento continuo del mercado. Las tendencias de crecimiento en el mercado de la electrólisis del agua revelan una trayectoria prometedora, especialmente con el creciente énfasis en fuentes de energía limpia y la reducción de emisiones de carbono. El segmento de producción de hidrógeno está impulsado por avances en la tecnología de electrólisis, haciendo que el proceso sea más eficiente y rentable. Mientras tanto, el almacenamiento de energía está experimentando un rápido crecimiento a medida que las empresas y las utilidades lo adoptan cada vez más para optimizar el uso de energía y mejorar la fiabilidad de la red. Las pilas de combustible también están en una tendencia ascendente, apoyadas por políticas gubernamentales e inversiones destinadas a promover soluciones de transporte y energía limpias.

Producción de Hidrógeno (Dominante) vs. Pilas de Combustible (Emergentes)

La producción de hidrógeno sigue siendo el segmento dominante en el mercado de la electrólisis del agua, aprovechando la creciente necesidad de hidrógeno limpio como fuente de energía alternativa. Este segmento se beneficia de inversiones extensas y de investigaciones destinadas a mejorar las tecnologías de electrólisis, mejorando así la eficiencia y reduciendo los costos operativos. Por otro lado, las pilas de combustible representan un segmento emergente con un potencial de crecimiento sustancial, ya que son fundamentales en aplicaciones de energía limpia como el transporte y la generación de energía portátil. Mientras que la producción de hidrógeno se centra en generar hidrógeno a partir del agua, las pilas de combustible utilizan este hidrógeno para producir electricidad a través de reacciones electroquímicas. La sinergia entre estos segmentos fomenta la innovación y impulsa la expansión del mercado.

Por Uso Final: Industrial (Más Grande) vs. Transporte (Crecimiento Más Rápido)

En el mercado de la electrólisis del agua, los segmentos de uso final se categorizan principalmente en Industrial, Transporte y Generación de Energía. Las aplicaciones industriales dominan este mercado, aprovechando la electrólisis del agua para la producción de hidrógeno, que es integral para varios procesos de manufactura. El transporte está emergiendo rápidamente, impulsado por la adopción de vehículos de pilas de combustible de hidrógeno que prometen una alternativa más limpia a los combustibles fósiles. La generación de energía también está ganando impulso, utilizando hidrógeno como una solución de almacenamiento de energía para equilibrar la oferta y la demanda de manera efectiva.

Industrial (Dominante) vs. Transporte (Emergente)

El segmento Industrial es la columna vertebral del mercado de la electrólisis del agua, facilitando la crucial producción de hidrógeno que apoya los procesos químicos, petroquímicos y de refinación. Este segmento se beneficia de una infraestructura establecida y de aplicaciones extensas de hidrógeno, lo que lo convierte en el más estable en el mercado. Por el contrario, el segmento de Transporte está ganando rápidamente tracción. El aumento de iniciativas de energía renovable y el impulso hacia tecnologías más ecológicas han amplificado el enfoque en las pilas de combustible de hidrógeno en vehículos, marcándolo como una fuerza emergente en el sector. Con políticas gubernamentales de apoyo y avances tecnológicos, este segmento está preparado para un crecimiento rápido, atrayendo inversiones e innovación destinadas a la movilidad sostenible.

Por Tamaño de Electrólito: Gran Escala (Más Grande) vs. Pequeña Escala (Crecimiento Más Rápido)

En el mercado de la electrólisis del agua, la distribución del segmento de tamaño de electrólito muestra que las unidades de Gran Escala representan una parte significativa, en gran medida debido a su eficiencia y capacidad para satisfacer escenarios de alta demanda. Los electrólitos de Pequeña Escala están ganando tracción entre los usuarios finales que priorizan soluciones que ahorran espacio, destacando un cambio en la dinámica del mercado hacia sistemas más modulares. Esta distribución refleja preferencias en evolución influenciadas por el alcance del proyecto y los requisitos de aplicación.

Tamaño de Electrólito: Gran Escala (Dominante) vs. Pequeña Escala (Emergente)

Los electrólitos de Gran Escala están posicionados como la fuerza dominante en el mercado, ofreciendo fiabilidad y eficiencia para aplicaciones industriales. Su capacidad para producir grandes volúmenes de hidrógeno los hace ideales para operaciones de alta demanda y proyectos de energía renovable a gran escala. Por otro lado, los electrólitos de Pequeña Escala están emergiendo como una solución versátil para aplicaciones más pequeñas, atrayendo a sistemas de energía descentralizados y pequeñas empresas. Su modularidad y menores costos iniciales proporcionan una ventaja competitiva en mercados de nicho, impulsando aún más su crecimiento a medida que las iniciativas de sostenibilidad ganan impulso.

Obtenga información más detallada sobre Water Electrolysis Market

Perspectivas regionales

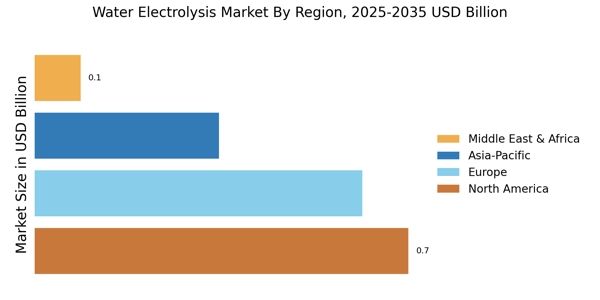
El mercado de electrólisis de agua está preparado para un crecimiento significativo, con varias regiones contribuyendo de manera única a esta dinámica. En 2024, América del Norte está valorada en 0.54 mil millones de USD y se espera que aumente a 4.23 mil millones de USD para 2035, reflejando un fuerte énfasis en las tecnologías de producción de hidrógeno limpio. Europa sigue de cerca, con un valor de mercado actual de 0.65 mil millones de USD, proyectado para alcanzar los 5.15 mil millones de USD, impulsado en gran medida por regulaciones ambientales estrictas y un fuerte enfoque en fuentes de energía renovable.

América del Sur, aunque más pequeña, muestra promesas con una valoración de 0.15 mil millones de USD en 2024, creciendo a 1.05 mil millones de USD, destacando iniciativas emergentes de hidrógeno.

Asia-Pacífico ocupa una posición notable con un mercado valorado en 0.42 mil millones de USD, aumentando a 3.69 mil millones de USD, lo que indica su potencial para aplicaciones industriales y soluciones de energía sostenible. Por último, la región de Medio Oriente y África, actualmente valorada en 0.06 mil millones de USD, se anticipa que crecerá a 0.88 mil millones de USD, debido al aumento de inversiones en tecnologías sostenibles. El crecimiento de cada región refleja sus compromisos para transitar hacia una economía más verde, impulsada por la creciente demanda de soluciones de energía limpia, avances tecnológicos significativos y políticas gubernamentales de apoyo.

La segmentación del mercado de electrólisis de agua muestra así los enfoques variados pero interconectados que las regiones están adoptando para aprovechar el potencial de la electrólisis de agua.

Water Electrolysis Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de electrólisis de agua está experimentando un crecimiento significativo a medida que se intensifica el enfoque en la energía renovable y la producción de hidrógeno limpio. Este mercado se caracteriza por una amplia gama de tecnologías y partes interesadas, incluidas corporaciones multinacionales, proveedores de tecnología especializados e instituciones de investigación. Los conocimientos competitivos indican un panorama impulsado por la innovación, donde las empresas están invirtiendo fuertemente en investigación y desarrollo para mejorar la eficiencia de las tecnologías de electrólisis. La dinámica competitiva está influenciada en gran medida por los impulsores del mercado, como la creciente demanda de hidrógeno verde, las iniciativas gubernamentales que apoyan la energía limpia y la llegada de métodos avanzados de electrólisis. A medida que los incumbentes y nuevos entrantes compiten por la cuota de mercado, las asociaciones estratégicas, fusiones y adquisiciones se vuelven vitales para expandir las capacidades tecnológicas y el alcance regional. Cummins Inc. ha establecido una notable presencia en el mercado de electrólisis de agua, aprovechando su experiencia en soluciones de energía y tecnologías de transición energética. La sólida reputación de la empresa por la innovación en sistemas energéticos le permite producir electrólitos de hidrógeno eficientes que atienden diversas aplicaciones industriales. Cummins Inc. se beneficia de sus amplias redes de distribución y relaciones con clientes en varias regiones, lo que mejora su ventaja competitiva. El compromiso de la empresa con la sostenibilidad se alinea con las tendencias globales hacia la reducción de emisiones de gases de efecto invernadero, lo que le permite posicionarse de manera efectiva dentro de este mercado en crecimiento. Además, Cummins Inc. es conocida por sus inversiones estratégicas en la expansión de su cartera de productos y en el fortalecimiento de las capacidades tecnológicas de sus soluciones de hidrógeno, diferenciándola de sus competidores. Nel ASA se destaca como un jugador significativo en el mercado de electrólisis de agua, enfocándose en la producción de tecnologías basadas en hidrógeno con énfasis en la fabricación de electrólitos. La empresa ofrece una gama de productos y servicios clave que atienden a varios sectores, incluidas aplicaciones de hidrógeno industrial e integración de energía renovable. Las fortalezas de Nel ASA radican en sus robustos avances tecnológicos y un enfoque integral en la producción de hidrógeno, lo que le permite mantenerse competitiva en un mercado en evolución. Su enfoque estratégico en la innovación ha resultado en colaboraciones y asociaciones significativas destinadas a mejorar la eficiencia de producción. Además, Nel ASA participa activamente en fusiones y adquisiciones para fortalecer su presencia en el mercado y expandir sus capacidades en tecnologías de electrólitos a nivel mundial. Esta posición permite a la empresa capitalizar la creciente demanda de soluciones de hidrógeno más limpias en diversas regiones a medida que el mercado continúa desarrollándose.

Las empresas clave en el mercado Water Electrolysis Market incluyen

Desarrollos de la industria

  • Q2 2024: Siemens Energy y Air Liquide inauguran fábrica de electrólitos a escala de gigavatio en Alemania Siemens Energy y Air Liquide abrieron una nueva instalación de fabricación de electrólitos a escala de gigavatio en Berlín, con el objetivo de aumentar la producción de electrólitos PEM para proyectos de hidrógeno verde en toda Europa.
  • Q2 2024: Plug Power asegura contrato de 1.5 mil millones de USD para suministrar electrólitos para planta de hidrógeno verde en Texas Plug Power anunció una importante victoria de contrato para entregar sistemas de electrólitos para una instalación de producción de hidrógeno verde a gran escala en Texas, marcando uno de los mayores acuerdos en el sector de electrólisis de agua de EE. UU.
  • Q2 2024: Nel ASA se asocia con Iberdrola para desarrollar proyectos de hidrógeno verde en España El fabricante noruego de electrólitos Nel ASA entró en una asociación estratégica con Iberdrola para suministrar y co-desarrollar sistemas de electrólisis de agua para múltiples proyectos de hidrógeno verde en España.
  • Q3 2024: Thyssenkrupp Nucera gana contrato para planta de electrólitos de 500 MW en Arabia Saudita Thyssenkrupp Nucera anunció que suministrará electrólitos alcalinos para una instalación de hidrógeno verde de 500 MW en NEOM, Arabia Saudita, apoyando los ambiciosos planes de economía de hidrógeno de la región.
  • Q3 2024: Cummins lanza nueva plataforma de electrólitos PEM de 5 MW Cummins presentó su último electrólito de membrana de intercambio de protones (PEM) de 5 MW, dirigido a proyectos de hidrógeno verde a escala de servicios públicos y esfuerzos de descarbonización industrial.
  • Q3 2024: ITM Power asegura ronda de financiamiento de 100 millones de USD liderada por Snam y Vitol ITM Power, con sede en el Reino Unido, recaudó 100 millones de USD en nueva financiación para expandir su capacidad de fabricación de electrólitos, con inversiones estratégicas de Snam y Vitol.
  • Q4 2024: John Cockerill abre nueva planta de ensamblaje de electrólitos en India La firma de ingeniería belga John Cockerill inauguró una nueva instalación de ensamblaje de electrólitos en Gujarat, India, para atender la creciente demanda de hidrógeno verde en el sur de Asia.
  • Q4 2024: Enapter recibe aprobación regulatoria para electrólito AEM en Japón Enapter, un fabricante alemán de electrólitos, recibió la aprobación del gobierno japonés para su tecnología de electrólitos de membrana de intercambio aniónico (AEM), lo que permite su implementación comercial en el país.
  • Q1 2025: Sunfire firma asociación con Shell para producción de hidrógeno en alta mar Sunfire, una empresa alemana de electrólitos, entró en una asociación con Shell para implementar electrólitos de óxido sólido para la producción de hidrógeno verde en alta mar en el Mar del Norte.
  • Q1 2025: H2 Green Steel adquiere la startup de electrólitos HydroGenics El fabricante sueco de acero H2 Green Steel adquirió HydroGenics, una startup especializada en tecnología avanzada de electrólisis de agua, para acelerar sus planes de producción de acero verde.
  • Q2 2025: Siemens Energy nombra nuevo jefe de la división de electrólitos Siemens Energy anunció el nombramiento de la Dra. Anna Müller como nueva jefa de su división de electrólitos, señalando un enfoque estratégico en la escalabilidad de las tecnologías de electrólisis de agua.
  • Q2 2025: Bloom Energy gana contrato para instalación de electrólitos de 200 MW en Corea del Sur Bloom Energy aseguró un contrato para suministrar 200 MW de electrólitos de óxido sólido para un importante proyecto de hidrógeno verde en Corea del Sur, apoyando la transición energética limpia del país.

Perspectivas futuras

Water Electrolysis Market Perspectivas futuras

Se proyecta que el Mercado de Electrólisis de Agua crecerá a una CAGR del 21.11% desde 2025 hasta 2035, impulsado por la creciente demanda de hidrógeno limpio y la integración de energía renovable.

Para 2035, se espera que el Mercado de Electrólisis de Agua sea una piedra angular de la economía global del hidrógeno.

Segmentación de mercado

Perspectiva de Uso Final del Mercado de Electrólisis del Agua

  • Industrial
  • Transporte
  • Generación de Energía

Perspectiva Tecnológica del Mercado de Electrólisis del Agua

  • Electrólisis Alcalina
  • Electrólisis de Membrana de Intercambio de Protones
  • Electrólisis de Óxido Sólido

Perspectiva de Aplicación del Mercado de Electrólisis del Agua

  • Producción de Hidrógeno
  • Almacenamiento de Energía
  • Celdas de Combustible

Perspectiva de Tamaño de Electrolizador del Mercado de Electrólisis del Agua

  • Escala Pequeña
  • Escala Media
  • Escala Grande

Alcance del informe

TAMAÑO DEL MERCADO 2024 1.82 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 2.204 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 14.96 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 21.11% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de pronóstico del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de pronóstico del mercado Mil millones de USD
Principales empresas perfiladas Nel Hydrogen (NO), ITM Power (GB), Siemens Energy (DE), Plug Power (US), McPhy Energy (FR), Ballard Power Systems (CA), Hydrogenics (CA), Thyssenkrupp (DE), Enel Green Power (IT)
Segmentos cubiertos Tecnología, Aplicación, Uso final, Tamaño del electrólito, Regional
Oportunidades clave del mercado Los avances en la integración de energía renovable mejoran el potencial de crecimiento en el mercado de electrólisis de agua.
Dinámicas clave del mercado La creciente demanda de combustibles de hidrógeno limpio impulsa la innovación y la competencia en el mercado de electrólisis de agua.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración actual del mercado de electrólisis de agua en 2024?

El mercado de electrólisis de agua fue valorado en 1.82 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de electrólisis de agua para 2035?

Se proyecta que el mercado alcanzará 14.96 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de electrólisis de agua durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de electrólisis de agua durante 2025 - 2035 es del 21.11%.

¿Qué segmento tecnológico se anticipa que dominará el mercado de electrólisis de agua?

Se proyecta que el segmento de electrólisis de óxido sólido crecerá significativamente, alcanzando 6.81 mil millones de USD para 2035.

¿Cómo se desempeña el segmento de aplicación de producción de hidrógeno en el mercado de electrólisis de agua?

El segmento de aplicación de producción de hidrógeno fue valorado en 0.91 mil millones de USD en 2024 y se espera que crezca a 7.48 mil millones de USD para 2035.

¿Cuáles son los actores clave en el mercado de electrólisis de agua?

Los actores clave incluyen Nel Hydrogen, ITM Power, Siemens Energy y Plug Power, entre otros.

¿Cuál es el rendimiento esperado del segmento de uso final industrial en el mercado de electrólisis de agua?

El segmento de uso final industrial fue valorado en 0.73 mil millones de USD en 2024 y se proyecta que alcanzará 5.83 mil millones de USD para 2035.

¿Cuál es la perspectiva del mercado para el segmento de tamaño de electrólito de escala media?

Se espera que el segmento de tamaño de electrólito de escala media crezca de 0.73 mil millones de USD en 2024 a 5.98 mil millones de USD para 2035.

¿Cómo se compara el segmento de aplicación de pilas de combustible con otros en el mercado de electrólisis de agua?

El segmento de aplicación de pilas de combustible fue valorado en 0.36 mil millones de USD en 2024 y se proyecta que alcanzará 2.99 mil millones de USD para 2035.

¿Qué tendencias están influyendo en el mercado de electrólisis de agua en 2025?

Las tendencias indican un fuerte cambio hacia tecnologías de producción de hidrógeno sostenible, particularmente en el segmento de electrólisis de óxido sólido.

Autor
Author
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process encompassed systematic analysis of renewable energy databases, hydrogen economy publications, technical standards documentation, and authoritative energy organizations. Primary sources included the International Renewable Energy Agency (IRENA) Global Hydrogen Review, International Energy Agency (IEA) Hydrogen Technology Collaborations, European Clean Hydrogen Alliance (EU Commission), US Department of Energy (DOE) Hydrogen and Fuel Cell Technologies Office (HFTO), Japan's NEDO (New Energy and Industrial Technology Development Organization), International Partnership for Hydrogen and Fuel Cells in the Economy (IPHE), International Electrotechnical Commission (IEC) TC 105 (Fuel cell technologies), ISO Technical Committee 197 (Hydrogen technologies), Hydrogen Council market intelligence, BloombergNEF (BNEF) Hydrogen Market Outlook, International Renewable Energy Agency (IRENA) Renewable Cost Database, Fraunhofer Institute for Solar Energy Systems (ISE), National Renewable Energy Laboratory (NREL) Hydrogen Program, International Association for Hydrogen Energy (IAHE), and national hydrogen strategies from key markets (EU Hydrogen Strategy, US National Clean Hydrogen Strategy, China's Hydrogen Industry Development Plan). These sources were utilized to gather electrolyzer deployment statistics, levelized cost of hydrogen (LCOH) data, capacity installation metrics, efficiency benchmarks, regulatory frameworks (certification schemes), and technology roadmaps for alkaline water electrolysis (AWE), proton exchange membrane (PEM), solid oxide electrolysis cells (SOEC), and anion exchange membrane (AEM) technologies.


Primary Research

Stakeholders from both the supply and demand sides participated in the primary research process in order to gather both qualitative and quantitative information on market dynamics and obstacles to technology adoption. Commercial directors from alkaline and PEM electrolyzer OEMs, membrane electrode assembly (MEA) suppliers, and precious metal catalyst suppliers were among the supply-side sources, along with chief technology officers, vice presidents of manufacturing, heads of electrolyzer stack development, and others. Demand-side sources included procurement leads from utility-scale hydrogen plants, heavy transport fleet operators, petroleum refinery hydrogen managers, developers of renewable energy projects, and makers of green ammonia. In addition to verifying gigafactory growth schedules and validating technological cost curves, primary research also collected information on offtake agreement structures, stack degradation rates, and processes for integrating renewable energy.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through capacity mapping and revenue analysis across the hydrogen value chain. The methodology included:

• Identification of 40+ key electrolyzer manufacturers across alkaline, PEM, SOEC, and AEM technologies in North America, Europe, Asia-Pacific, and Middle East

• Technology mapping across <5 MW (modular), 5-100 MW (industrial-scale), and >100 MW (utility-scale) capacity segments

• Analysis of reported and modeled annual revenues specific to electrolyzer stack and system manufacturing

• Coverage of manufacturers representing 75-80% of global installed capacity and order backlog in 2024

• Extrapolation using bottom-up (installed MW capacity × system ASP by technology type and region) and top-down (OEM revenue validation against announced project CAPEX) approaches to derive segment-specific valuations and forecast electrolyzer deployment rates through 2030

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.